
Taille et part du marché des agents gonflants à faible PRG
VUE D’ENSEMBLE DU MARCHÉ
| Période d'étude | 2022 - 2032 |
|---|---|
| Taille du Marché (2027) | 673.79 Millions de dollars américains |
| Taille du Marché (2032) | 995.99 Millions de dollars américains |
| Taux de croissance (2027 - 2032) | 8.13 % |
| Marché à la Croissance la Plus Rapide | Asie-Pacifique |
| Plus Grand Marché | Asie-Pacifique |
| Concentration du Marché | Moyen |
Acteurs majeurs *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier Image © Mordor Intelligence. La réutilisation nécessite une attribution sous CC BY 4.0. | |
Analyse du marché des agents gonflants à faible PRG par Mordor Intelligence
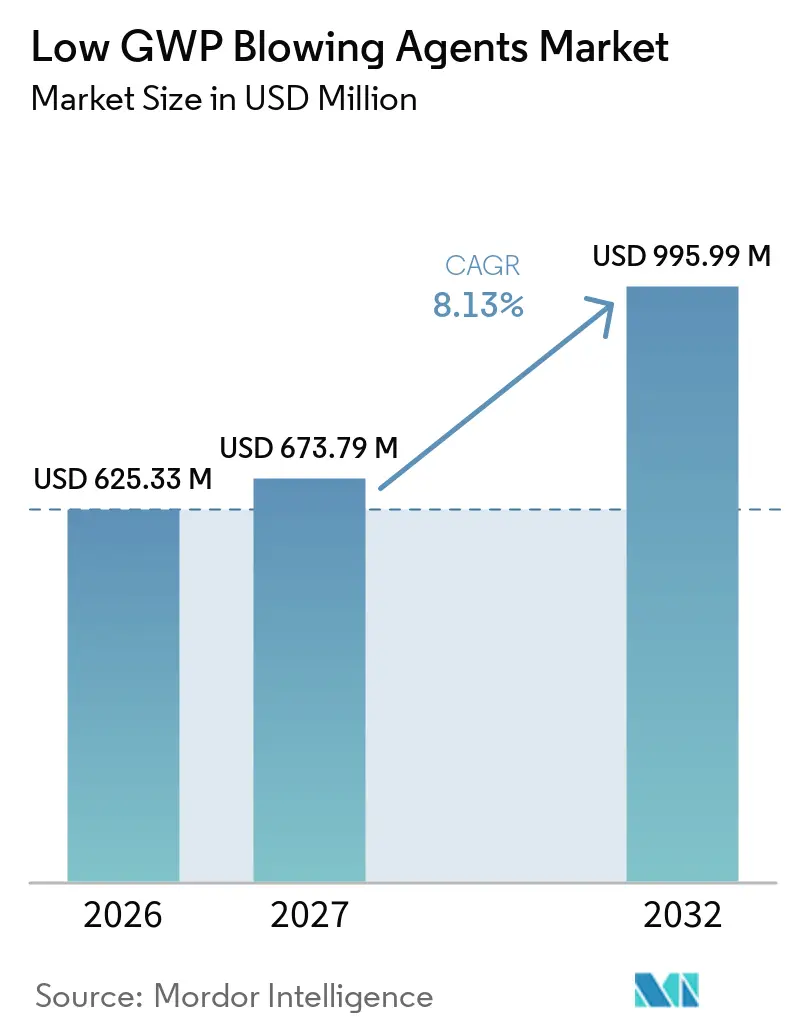
La taille du marché des agents gonflants à faible PRG était évaluée à 625,33 millions USD en 2026 et devrait croître de 673,79 millions USD en 2027 pour atteindre 995,99 millions USD d'ici 2032, à un CAGR de 8,13 % durant la période de prévision (2027-2032). Les exigences réglementaires orientent les fabricants de mousses à l'écart des hydrofluorocarbures à fort potentiel de réchauffement climatique, faisant des formulations conformes une exigence d'achat fondamentale. La règle sur les transitions technologiques de l'Agence de protection de l'environnement des États-Unis restreint les applications de mousse utilisant des hydrofluorocarbures dont le potentiel de réchauffement climatique est supérieur à 150 à compter du 1er janvier 2025, tandis que les limites de distribution entrent en vigueur le 1er janvier 2028. Le règlement de l'Union européenne a restreint les hydrofluorocarbures dont le potentiel de réchauffement climatique est supérieur à 150 dans la fabrication de mousses depuis janvier 2023 et prévoit une interdiction totale des mousses à base de gaz à effet de serre fluorés pour 2033. Le marché des agents gonflants à faible potentiel de réchauffement climatique (PRG) est également soutenu par les exigences en matière d'isolation, les règles d'efficacité des appareils électroménagers et les travaux de qualification croissants en Asie-Pacifique. Les fournisseurs qui combinent l'approvisionnement en molécules et l'assistance à la formulation sont mieux placés pour répondre aux exigences techniques et de sécurité qui accompagnent ces changements.
Principaux enseignements du rapport
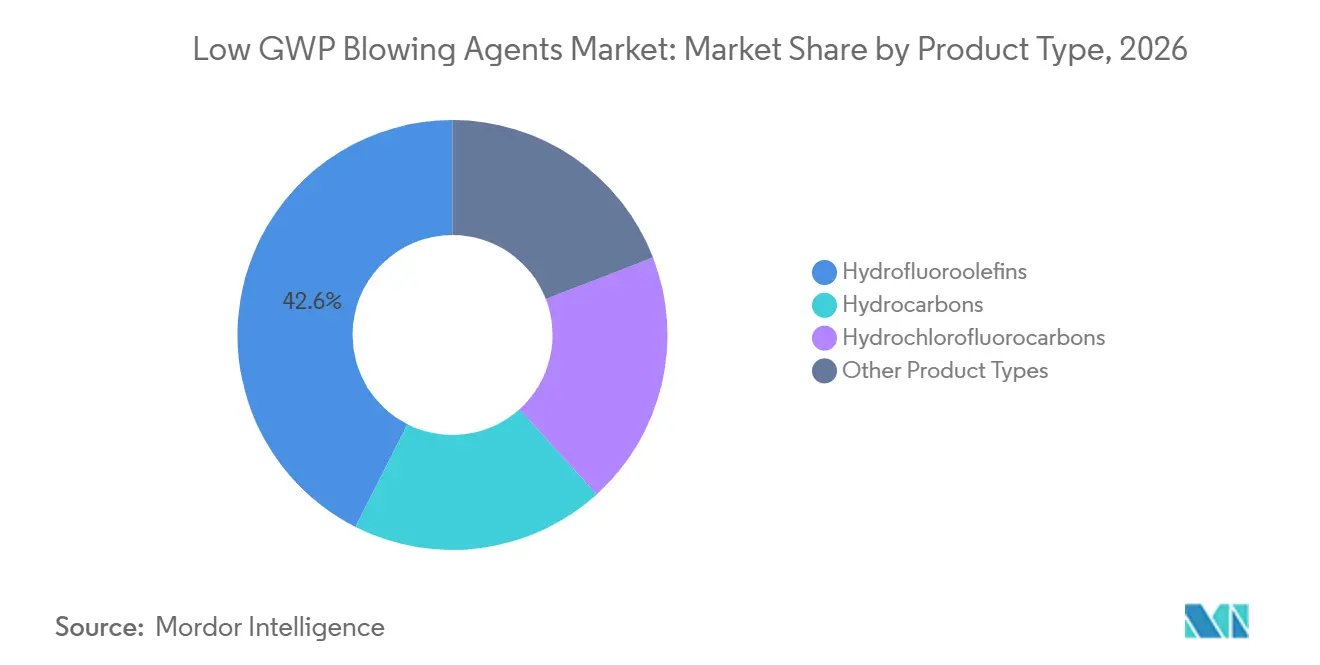
- Par type de produit, les hydrofluorooléfines détenaient 42,56 % de la part du marché des agents gonflants à faible PRG en 2026 et devraient progresser à un CAGR de 9,24 % jusqu'en 2032.
- Par application, l'isolation en mousse détenait 44,82 % de la part du marché des agents gonflants à faible PRG en 2026 et devrait progresser à un CAGR de 9,73 % jusqu'en 2032.
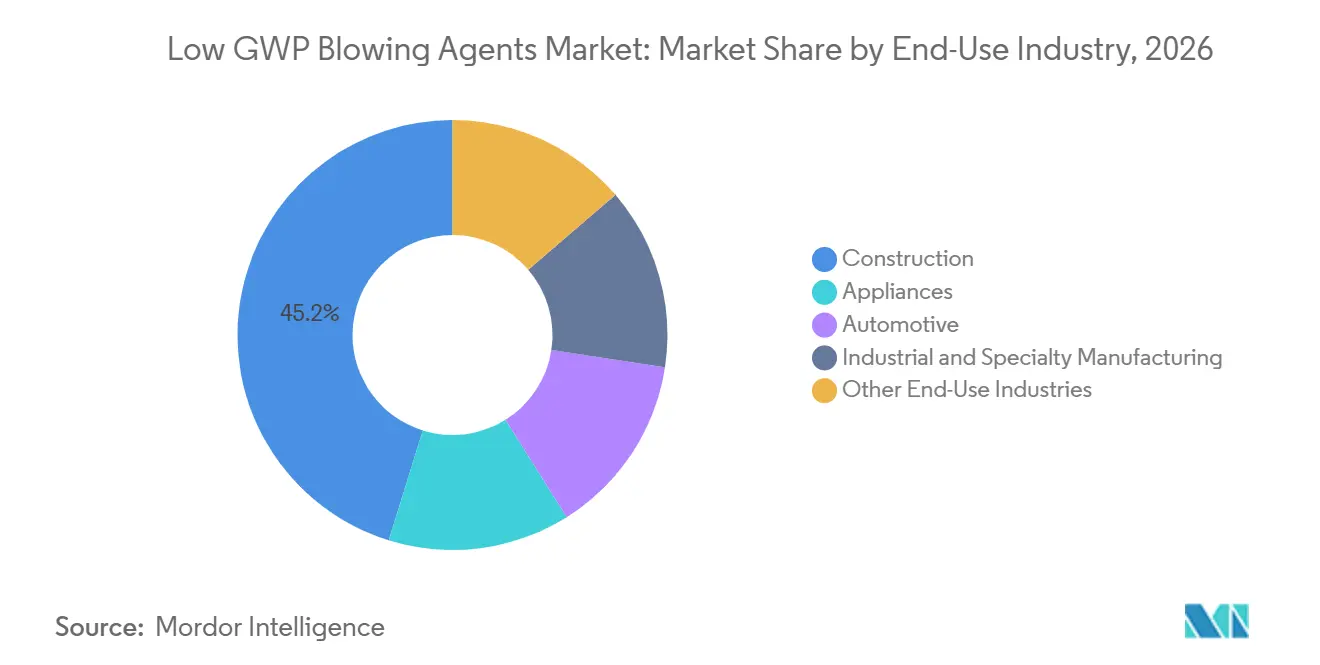
- Par secteur d'utilisation finale, la construction détenait 45,21 % de la part du marché des agents gonflants à faible PRG en 2026 et devrait progresser à un CAGR de 10,17 % jusqu'en 2032.
- Par géographie, l'Asie-Pacifique détenait 39,74 % de la part du marché des agents gonflants à faible PRG en 2026 et devrait progresser à un CAGR de 10,06 % jusqu'en 2032.
Remarque : Les chiffres du marché présentés dans ce rapport reposent sur le cadre d'estimation exclusif de Mordor Intelligence, qui combine neuf mois de données réelles avec les projections du quatrième trimestre pour l'année de référence 2026.
Tendances et perspectives du marché mondial des agents gonflants à faible PRG
Analyse de l'impact des moteurs*
| Moteur | (~) % d'impact sur les prévisions de CAGR | Pertinence géographique | Horizon temporel de l'impact |
|---|---|---|---|
| Conformité à l'amendement de Kigali et réduction progressive des HFC | +2.8% | Mondial | Court terme (≤ 2 ans) |
| Codes de construction à faible PRG et demande en isolation | +1.9% | Amérique du Nord et UE, répercussions sur l'APAC | Court terme (≤ 2 ans) |
| Mises à niveau de l'efficacité énergétique des appareils électroménagers et de la chaîne du froid | +1.3% | APAC en cœur de cible, répercussions sur l'Amérique du Nord et l'UE | Moyen terme (2–4 ans) |
| Qualification des HFO comme substitut quasi direct aux HFC traditionnels | +0.9% | Mondial | Court terme (≤ 2 ans) |
| Localisation de la capacité de production de HFO en Asie-Pacifique et en Amérique du Nord | +0.6% | Asie-Pacifique et Amérique du Nord | Moyen terme (2–4 ans) |
| Source: Mordor Intelligence | |||
Conformité à l'amendement de Kigali et réduction progressive des HFC
L'amendement de Kigali et les règles nationales de réduction progressive orientent le marché des agents gonflants à faible PRG vers des formulations chimiques à potentiel de réchauffement climatique plus faible. Les pays développés non visés à l'article 5 ont atteint une réduction de 40 % par rapport à leur référence en matière d'hydrofluorocarbures en 2024 et font face à une exigence de réduction de 70 % en 2029. Les pays du groupe 1 visés à l'article 5 ont gelé leur consommation d'hydrofluorocarbures en 2024 et entameront une étape de réduction de 10 % en 2029. Aux États-Unis, la règle de l'Agence de protection de l'environnement transforme la réduction progressive en une exigence de fabrication ferme pour les applications de mousse concernes[1]. Les producteurs de polyisocyanurate et de polystyrène extrudé subissent des pressions car des alternatives ininflammables sont requises pour de nombreuses applications. Le calendrier de conformité réduit le temps disponible pour les tests de formulation, les changements d'approvisionnement et la planification des capacités.
Codes de construction à faible PRG et demande en isolation
Des codes de construction énergétique plus stricts accroissent la demande d'isolation haute performance au sein du marché des agents gonflants à faible PRG. Les normes d'efficacité énergétique des bâtiments de Californie pour 2025 s'appliquent aux demandes de permis à compter du 1er janvier 2026 et incluent des exigences de performance d'isolation renforcées. Ces exigences accroissent l'attention porte aux systèmes de mousse capables d'atteindre les objectifs thermiques tout en respectant les limites de potentiel de réchauffement climatique. La politique européenne en matière de bâtiment soutient également la demande de matériaux d'isolation efficaces, les exigences de rénovation et de performance continuant à orienter la sélection des produits. Le Comité technique européen des fluorocarbures rapporte une conductivité thermique plus faible pour les solutions d'agents gonflants fluorés pertinentes par rapport aux alternatives soufflées au cyclopentane[2]. L'Association des fabricants d'isolation en polyisocyanurate indique que les producteurs de mousse de polyuréthane projetée et de polystyrène extrudé nécessitent de nouvelles formulations pour respecter le plafond de potentiel de réchauffement climatique. Cette combinaison de besoins thermiques et de conformité favorise les fournisseurs capables de soutenir la qualification complète des systèmes de mousse.
Mises à niveau de l'efficacité énergétique des appareils électroménagers et de la chaîne du froid
Les mises à niveau des appareils électroménagers et de la chaîne du froid constituent un autre canal de demande pour le marché des agents gonflants à faible PRG. Le Département de l'énergie des États-Unis a publié de nouvelles normes de conservation pour la réfrigération commerciale en janvier 2025 pour les équipements de réfrigération de type distributeur automatique, les équipements de comptoir de service et les congélateurs commerciaux horizontaux. Ces normes accroissent la valeur accordée à la performance d'isolation dans les équipements réfrigérés. Une revue scientifique de 2025 a révélé que l'isolation avancée et la reconception des systèmes peuvent réduire la consommation d'énergie de réfrigération dans la chaîne du froid de 25 % à 86 % par rapport aux systèmes conventionnels. Honeywell International Inc. et Whirlpool Corporation ont décrit des travaux sur la mousse de réfrigérateur utilisant la chimie des hydrofluorooléfines et une performance isolante améliorée. Les fabricants d'équipements peuvent donc associer la sélection de l'isolation à la fois à la conformité en matière d'efficacité et à la performance du système de réfrigérant. Cela crée une demande récurrente à mesure que les parcs de réfrigération et les gammes de produits électroménagers sont mis à jour.
Qualification des HFO comme substitut quasi direct aux HFC traditionnels
La qualification des hydrofluorooléfines réduit certains obstacles techniques au remplacement des anciens agents gonflants à base d'hydrofluorocarbures. Honeywell International Inc. a commercialisé les produits Solstice LBA et Solstice GBA pour les applications de mousse projetée, de panneaux et d'isolation d'appareils électroménagers. Leur utilisation dans les catégories de mousse existantes offre aux fabricants une voie établie pour évaluer les reformulations axées sur la conformité. Le marché des agents gonflants à faible PRG bénéficie lorsque l'activité de qualification réduit l'incertitude quant à la compatibilité des équipements et à la performance de la mousse finie. Les producteurs doivent encore valider l'isolation, le comportement au feu et la stabilité dimensionnelle pour chaque système. Cela rend le service technique important même lorsqu'une molécule peut être utilisée avec des modifications limitées des équipements. À mesure que les systèmes conformes s'établissent en Amérique du Nord et en Europe, les producteurs en Asie subissent une pression accrue pour achever les travaux de qualification avant que les règles locales n'entrent en vigueur.
Analyse de l'impact des freins*
| Frein | (~) % d'impact sur les prévisions de CAGR | Pertinence géographique | Horizon temporel de l'impact |
|---|---|---|---|
| Prime de coût des HFO et approvisionnement mondial limité | -1.6% | Mondial, plus aigu dans les marchés en développement de l'APAC | Moyen terme (2–4 ans) |
| Inflammabilité des hydrocarbures et investissement dans la sécurité des installations | -0.8% | Mondial | Court terme (≤ 2 ans) |
| Risque de reformulation sur le facteur K, la performance au feu et la stabilité dimensionnelle | -0.5% | Mondial | Court terme (≤ 2 ans) |
| Source: Mordor Intelligence | |||
Prime de coût des HFO et approvisionnement mondial limité
La prime de prix des hydrofluorooléfines limite leur utilisation dans les segments sensibles aux coûts du marché des agents gonflants à faible PRG. La prime reflète une synthèse fluorochimique en plusieurs étapes, des actifs de production spécialisés et un nombre limité de fournisseurs à l'échelle commerciale. La nouvelle capacité d'Arkema dans le Kentucky et l'accord de The Chemours Company avec Zhejiang Juhua Group Co., Ltd. visent à améliorer la disponibilité de l'approvisionnement. Même avec ces investissements, des délais réglementaires brusques peuvent créer des périodes où les besoins de qualification augmentent plus vite que l'approvisionnement accessible. Une perturbation dans l'un des rares grands sites de synthèse pourrait exposer les producteurs de mousse à des risques de coût et de conformité. En Asie du Sud-Est et en Amérique du Sud, les producteurs peuvent continuer à préférer des options à base d'hydrocarbures moins coûteuses là où la réglementation et les exigences des clients le permettent. Le prix reste un facteur clé pour déterminer si une formulation conforme peut dépasser les applications haut de gamme.
Inflammabilité des hydrocarbures et investissement dans la sécurité des installations
Le cyclopentane et d'autres hydrocarbures offrent un faible potentiel de réchauffement climatique et un coût réduit, mais leur inflammabilité constitue un obstacle significatif. Les installations passant de formulations ininflammables ont besoin de systèmes électriques antidéflagrants, de mises à niveau de la ventilation et de mesures de suppression des incendies. Ces investissements sont particulièrement pertinents en Europe, où la directive ATEX 2014/34/UE établit les exigences en matière d'équipements pour les atmosphères explosives. Le Laboratoire national d'Oak Ridge a rapporté que les émissions d'hydrocarbures dans les applications de mousse projetée à haute pression peuvent créer des atmosphères explosives. Ces conclusions limitent l'utilisation des hydrocarbures dans les travaux de mousse projetée dans les bâtiments occupés et orientent la demande vers des alternatives ininflammables. Les hydrocarbures restent plus adaptés à la production de panneaux, de panneaux rigides et de mousse pour appareils électroménagers en usine. Les coûts de sécurité et les restrictions opérationnelles peuvent réduire l'avantage de coût initial des systèmes à base d'hydrocarbures.
*Nos prévisions considèrent les impacts des moteurs et des contraintes comme directionnels et non additifs. Les prévisions d'impact reflètent la croissance de référence, les effets de composition et les interactions entre variables.
Analyse des segments
Par type de produit : les hydrofluorooléfines dominent à la fois la part et la croissance
Les hydrofluorooléfines représentaient 42,56 % de la taille du marché des agents gonflants à faible PRG en 2026 et devraient progresser à un CAGR de 9,24 % jusqu'en 2032. Leur faible potentiel de réchauffement climatique, leur performance d'isolation et leur ininflammabilité soutiennent leur utilisation dans la mousse de polyuréthane projetée, le polyisocyanurate et les applications soumises à un plafond de potentiel de réchauffement climatique de 150. Le secteur des agents gonflants à faible PRG se tourne vers ces formulations chimiques là où les règles de sécurité empêchent l'utilisation d'hydrocarbures. Les hydrocarbures, menés par le cyclopentane, restent largement utilisés dans l'isolation des appareils électroménagers et les panneaux rigides dans les marchés sensibles aux coûts où les environnements de fabrication fermés peuvent gérer les risques d'inflammabilité.
Les hydrochlorofluorocarbures (HCFC) sont en déclin à mesure que les restrictions nationales suppriment leur utilisation restante dans les principaux pays producteurs de mousse. La Chine a interdit le HCFC-141b dans la production de mousse de polyuréthane à compter du 1er juillet 2026, selon les orientations techniques publiées par Wanhua Chemical Group Co., Ltd. Ce changement oriente les producteurs vers les hydrofluorooléfines, les hydrofluorocarbures utilisés comme option intermédiaire, et le cyclopentane. Les systèmes soufflés au dioxyde de carbone et à l'eau restent pertinents pour l'isolation de moindre performance et les mousses d'emballage de base, mais ils n'offrent pas le profil thermique requis dans les applications de construction et d'appareils électroménagers à haute valeur ajoutée. Arkema a introduit Foranext Continuum en septembre 2026 pour soutenir les formulations de mousse de polyuréthane rigide utilisant Forane FBA 1233zd, reflétant une concurrence accrue autour des offres intégrées de molécules et de formulations.

Par application : l'isolation en mousse présente le profil de demande le plus solide
L'isolation en mousse représentait 44,82 % de la taille du marché des agents gonflants à faible PRG en 2026 et devrait progresser à un CAGR de 9,73 % jusqu'en 2032. Les codes de construction énergétique et les limites de potentiel de réchauffement climatique soutiennent la demande de mousse de polyuréthane projetée à cellules fermées et de panneaux de polyisocyanurate à faible conductivité thermique et à performance de traitement fiable. Les systèmes à base d'hydrofluorooléfines offrent un choix ininflammable pour les environnements de projection où l'utilisation d'hydrocarbures est limitée. L'Association des fabricants d'isolation en polyisocyanurate (PIMA) a rapporté que les fabricants de polystyrène extrudé et de mousse de polyuréthane projetée nécessitaient de nouvelles formulations pour atteindre la conformité.
La réfrigération et la chaîne du froid nécessitent une isolation à performance thermique fiable, et les nouvelles normes américaines de réfrigération commerciale accroissent l'attention portée à l'efficacité des équipements. L'emballage présente un profil de demande différent car les contraintes de potentiel de réchauffement climatique sont moins aiguës et les systèmes à base de dioxyde de carbone ou d'hydrocarbures moins coûteux restent pratiques. D'autres utilisations comprennent l'isolation de conduites dans des conduites et la mousse marine, où une performance thermique rigoureuse peut soutenir la demande. La transition diffère selon l'application car les conditions de sécurité incendie, de manutention, de conformité aux codes et d'usine ne sont pas les mêmes. Les fournisseurs doivent fournir un soutien à la qualification adapté à chaque catégorie de mousse.
Par secteur d'utilisation finale : la construction combine les besoins de conformité et de performance énergétique
La construction détenait 45,21 % de la part du marché des agents gonflants à faible PRG en 2026 et devrait progresser à un CAGR de 10,17 % jusqu'en 2032. La mousse de polyuréthane rigide, la toiture en polyisocyanurate et la mousse projetée dépendent d'agents gonflants qui soutiennent une performance thermique conforme aux codes, tandis que les projets commerciaux peuvent associer la performance d'isolation aux certifications énergétiques de l'ensemble du bâtiment. BASF a introduit ELASTOSPRAY BMB en avril 2026 pour les systèmes de mousse de polyuréthane projetée en Amérique du Nord avec un soutien aux déclarations environnementales de produits. Le marché des agents gonflants à faible PRG dans la construction est donc façonné par la conformité, la performance thermique et la documentation des produits.
Les appareils électroménagers maintiennent la demande à mesure que les fabricants mettent à jour l'isolation des réfrigérateurs et des congélateurs pour répondre aux exigences d'efficacité. L'utilisation automobile se développe là où la mousse de polyuréthane rigide soutient l'allègement, l'isolation des batteries et les applications acoustiques de l'habitacle, tandis que BASF a identifié la substitution continue des agents gonflants comme un facteur de croissance dans sa chaîne de valeur polyuréthane. La fabrication industrielle et spécialisée comprend le stockage frigorifique, l'isolation du gaz naturel liquéfié et la tuyauterie spécialisée, qui peuvent nécessiter une haute performance thermique indépendamment du coût initial de la formulation chimique. Les applications marines et aérospatiales ajoutent de la demande là où des performances de mousse spécialisées sont nécessaires.
Analyse géographique
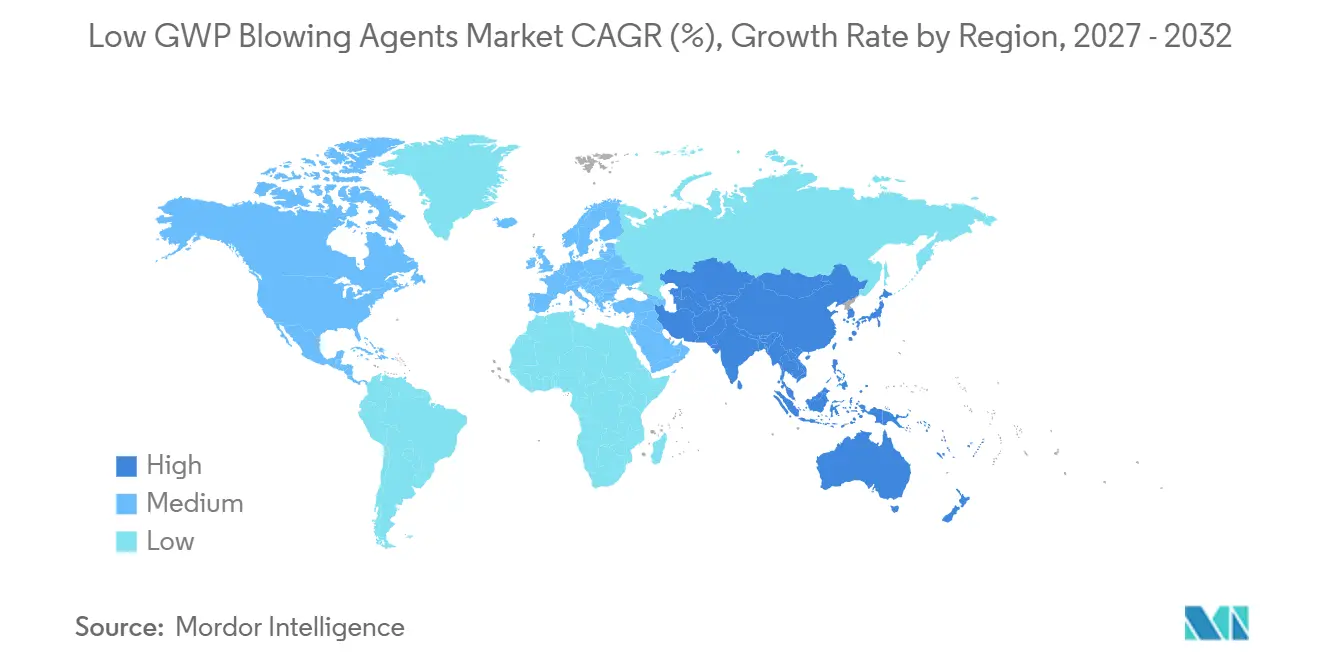
L'Asie-Pacifique détenait 39,74 % de la part du marché des agents gonflants à faible PRG en 2026 et devrait progresser à un CAGR de 10,06 % jusqu'en 2032. La grande base de production de mousse de polyuréthane de la Chine et son interdiction du HCFC-141b à compter du 1er juillet 2026 créent une période de transition concentrée. Le marché des agents gonflants à faible PRG en Inde est soutenu par l'urbanisation et une pénétration plus large des appareils électroménagers. Le Japon et la Corée du Sud restent importants pour la réfrigération haute performance et la mousse automobile, tandis que le Vietnam et la Thaïlande sont des sites de production de mousse de polyuréthane émergents.
L'Europe a opéré sous les restrictions régionales les plus avancées, avec sa limite de potentiel de réchauffement climatique pour la fabrication de mousses en vigueur depuis janvier 2023. Le règlement prévoit également une interdiction totale des mousses à base de gaz à effet de serre fluorés pour 2033. L'Allemagne, le Royaume-Uni, la France et l'Italie soutiennent la demande grâce à l'activité de rénovation et aux besoins en isolation, tandis que les pays nordiques ont une forte demande d'isolation de bâtiments efficace. En Amérique du Sud, le Brésil et l'Argentine ont gelé leur consommation d'hydrofluorocarbures en 2024 et font face à une première étape de réduction en 2029. Le Moyen-Orient et l'Afrique sont à un stade de transition plus précoce, avec l'Arabie saoudite et l'Afrique du Sud soutenant la demande en construction et en réfrigération, bien que la sensibilité aux prix et une réglementation moins immédiate limitent le rythme du changement.
Paysage concurrentiel
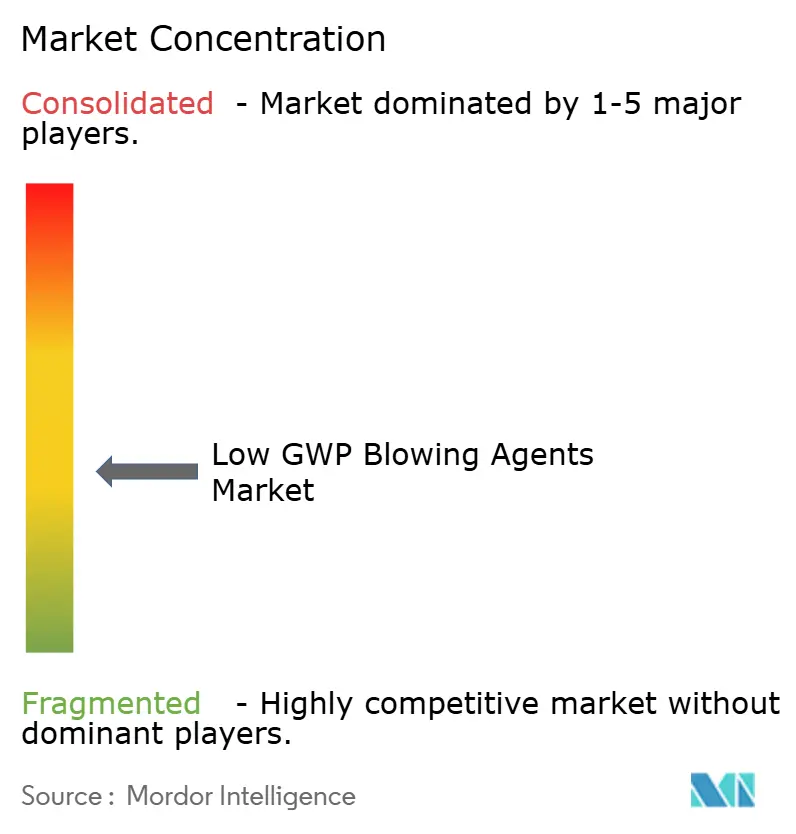
Le marché des agents gonflants à faible PRG est modérément concentré, les cinq premiers acteurs étant Honeywell International Inc., The Chemours Company, Arkema, AGC Inc. et BASF. Les exigences élevées en capital, l'expertise spécialisée en synthèse et les travaux de qualification limitent les nouvelles participations. Honeywell International Inc. a achevé la scission de son activité Matériaux avancés sous le nom de Solstice Advanced Materials en octobre 2025. Arkema a mis en service son unité de capacité annuelle de 15 kt dans le Kentucky en août 2025, soutenant l'approvisionnement des producteurs de mousse confrontés à des délais de conformité courts.
The Chemours Company renforce sa position d'approvisionnement grâce à son accord de capacité avec Zhejiang Juhua Group Co., Ltd. SINOCHEM LANTIAN CO., LTD. et Wanhua Chemical Group Co., Ltd. développent des activités de qualification locale qui peuvent renforcer les options d'approvisionnement chinoises. BASF, Huntsman International LLC, Wanhua Chemical Group Co., Ltd. et Nouryon sont en concurrence au niveau des systèmes polyuréthane grâce à l'étendue de leurs formulations et au soutien applicatif. FSI et Harp International Ltd. servent des besoins spécialisés de distribution régionale et de formulation là où les grands producteurs ont une présence directe limitée.
Les décisions concurrentielles sur le marché des agents gonflants à faible PRG reposent de plus en plus sur la gamme de systèmes qualifiés plutôt que sur la seule disponibilité des molécules. Arkema a lancé Foranext Continuum en septembre 2026 pour améliorer la stabilité en stockage et la cohérence des formulations dans les systèmes de mousse de polyuréthane rigide contenant Forane FBA 1233zd. BASF a lancé des systèmes polyuréthane Autofroth à bilan massique biomasse en février 2026 pour les utilisations nord-américaines dans les appareils électroménagers, la construction et le secteur maritime. Le lancement d'ELASTOSPRAY BMB par BASF ajoute un contenu à bilan massique biomasse aux offres de systèmes de mousse projetée. Les exigences d'étiquetage réglementaire et de certification en Europe favorisent les fournisseurs disposant de dossiers de conformité documentés, tandis que la capacité locale chinoise pourrait accroître la concurrence par les prix à mesure que la demande intérieure se développe.
Leaders du secteur des agents gonflants à faible PRG
-
Honeywell International Inc.
-
The Chemours Company
-
Arkema
-
AGC Inc.
-
BASF
- *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier
Développements récents du secteur
- Septembre 2026 : Arkema a lancé Foranext Continuum, un additif à faible viscosité conçu pour les formulations de mousse de polyuréthane rigide utilisant son agent gonflant Forane FBA 1233zd. Le produit améliore la stabilité des formulations et aide les fabricants à passer aux technologies de mousse à faible potentiel de réchauffement climatique.
- Juin 2026 : Solstice Advanced Materials et A-Gas ont signé un accord stratégique pour élargir l'accès aux réfrigérants à PRG plus faible fabriqués à partir d'hydrofluorocarbures (HFC) récupérés et d'hydrofluorooléfines (HFO). Bien que principalement axé sur les réfrigérants, ce partenariat renforce les capacités de la chaîne d'approvisionnement pour les technologies HFO, qui sont également utilisées dans les applications de soufflage de mousse à faible PRG.
Portée du rapport mondial sur le marché des agents gonflants à faible PRG
Les agents gonflants à faible PRG (potentiel de réchauffement climatique) sont des substances utilisées pour créer des structures cellulaires dans les matériaux en mousse et soutenir les applications de refroidissement tout en réduisant les émissions potentielles de gaz à effet de serre par rapport aux alternatives à PRG plus élevé. Ils sont utilisés dans l'isolation, la réfrigération, l'emballage et d'autres applications où la performance thermique et l'impact environnemental sont des considérations importantes.
Le marché des agents gonflants à faible PRG est segmenté par type de produit, application, secteur d'utilisation finale et géographie. Par type de produit, le marché est segmenté en hydrofluorooléfines, hydrocarbures, hydrochlorofluorocarbures et autres types de produits. Par application, le marché est segmenté en isolation en mousse, réfrigération et chaîne du froid, emballage et autres applications. Par secteur d'utilisation finale, le marché est segmenté en construction, appareils électroménagers, automobile, fabrication industrielle et spécialisée et autres secteurs d'utilisation finale. Le rapport couvre également la taille du marché et les prévisions pour les agents gonflants à faible PRG dans 15 pays. Pour chaque segment, la taille du marché et les prévisions ont été réalisées sur la base de la valeur (USD).
| Hydrofluorooléfines |
| Hydrocarbures |
| Hydrochlorofluorocarbures |
| Autres types de produits |
| Isolation en mousse |
| Réfrigération et chaîne du froid |
| Emballage |
| Autres applications |
| Construction |
| Appareils électroménagers |
| Automobile |
| Fabrication industrielle et spécialisée |
| Autres secteurs d'utilisation finale |
| Asie-Pacifique | Chine |
| Inde | |
| Japon | |
| Corée du Sud | |
| Pays de l'ASEAN | |
| Reste de l'Asie-Pacifique | |
| Amérique du Nord | États-Unis |
| Canada | |
| Mexique | |
| Europe | Allemagne |
| Royaume-Uni | |
| France | |
| Italie | |
| Pays nordiques | |
| Reste de l'Europe | |
| Amérique du Sud | Brésil |
| Argentine | |
| Reste de l'Amérique du Sud | |
| Moyen-Orient et Afrique | Arabie saoudite |
| Afrique du Sud | |
| Reste du Moyen-Orient et de l'Afrique |
| Par type de produit | Hydrofluorooléfines | |
| Hydrocarbures | ||
| Hydrochlorofluorocarbures | ||
| Autres types de produits | ||
| Par application | Isolation en mousse | |
| Réfrigération et chaîne du froid | ||
| Emballage | ||
| Autres applications | ||
| Par secteur d'utilisation finale | Construction | |
| Appareils électroménagers | ||
| Automobile | ||
| Fabrication industrielle et spécialisée | ||
| Autres secteurs d'utilisation finale | ||
| Par géographie | Asie-Pacifique | Chine |
| Inde | ||
| Japon | ||
| Corée du Sud | ||
| Pays de l'ASEAN | ||
| Reste de l'Asie-Pacifique | ||
| Amérique du Nord | États-Unis | |
| Canada | ||
| Mexique | ||
| Europe | Allemagne | |
| Royaume-Uni | ||
| France | ||
| Italie | ||
| Pays nordiques | ||
| Reste de l'Europe | ||
| Amérique du Sud | Brésil | |
| Argentine | ||
| Reste de l'Amérique du Sud | ||
| Moyen-Orient et Afrique | Arabie saoudite | |
| Afrique du Sud | ||
| Reste du Moyen-Orient et de l'Afrique | ||
Questions clés auxquelles le rapport répond
Quelle est la taille du marché des agents gonflants à faible PRG ?
La taille du marché des agents gonflants à faible PRG était évaluée à 625,33 millions USD en 2026 et devrait croître de 673,79 millions USD en 2027 pour atteindre 995,99 millions USD d'ici 2032, à un CAGR de 8,13 % durant la période de prévision (2027-2032).
Qu'est-ce qui stimule la demande d'agents gonflants à faible PRG ?
Les exigences de réduction progressive des hydrofluorocarbures, les codes de construction énergétique, les règles d'efficacité de la réfrigération et la demande d'isolation en mousse haute performance soutiennent l'adoption.
Quel type de produit domine la demande d'agents gonflants à faible PRG ?
Les hydrofluorooléfines détenaient une part de 42,56 % en 2026 et devraient progresser à un CAGR de 9,24 % jusqu'en 2032.
Quelle application devrait progresser jusqu'en 2032 ?
L'isolation en mousse devrait progresser à un CAGR de 9,73 % jusqu'en 2032.