
Tamanho e Participação do Mercado de Aditivos Condutores e Dispersantes para Baterias de Íons de Lítio
Visão Geral do Mercado
| Período de Estudo | 2022 - 2032 |
|---|---|
| Tamanho do Mercado (2027) | 2.84 Bilhões de dólares |
| Tamanho do Mercado (2032) | 4.65 Bilhões de dólares |
| Taxa de crescimento (2027 - 2032) | 10.39 % |
| Mercado de Crescimento Mais Rápido | Ásia-Pacífico |
| Maior Mercado | Ásia-Pacífico |
| Concentração do Mercado | Médio |
Principais jogadores *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica Imagem © Mordor Intelligence. O reuso requer atribuição conforme CC BY 4.0. | |
Análise do Mercado de Aditivos Condutores e Dispersantes para Baterias de Íons de Lítio por Mordor Intelligence
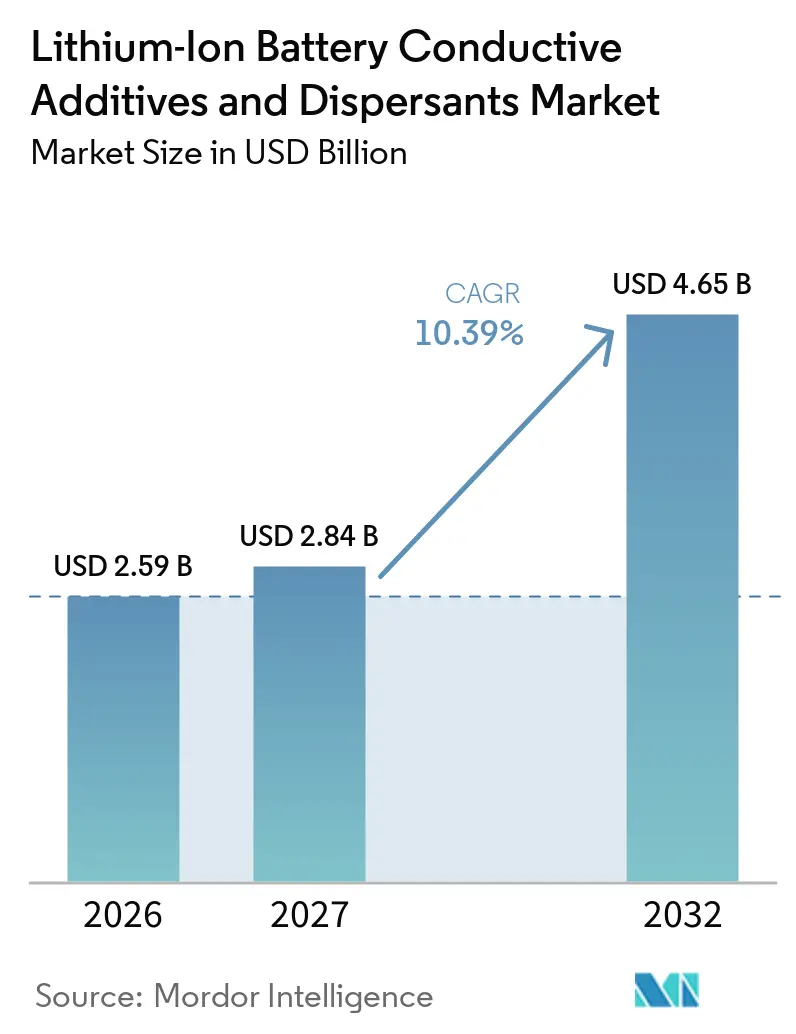
O tamanho do Mercado de Aditivos Condutores e Dispersantes para Baterias de Íons de Lítio foi avaliado em 2,59 bilhões de USD em 2026 e estima-se que cresça de 2,84 bilhões de USD em 2027 para atingir 4,65 bilhões de USD até 2032, a um CAGR de 10,39% durante o período de previsão (2027-2032). A construção de gigafábricas de baterias na Ásia-Pacífico, América do Norte e Europa está aumentando a demanda por materiais de eletrodo com condutividade confiável, viscosidade controlada e estabilidade de pasta. Cátodos de alto teor de níquel e ânodos compostos de silício requerem formulações mais especializadas, o que eleva o valor dos aditivos utilizados por gigawatt-hora de capacidade de célula e aumenta a importância da qualidade consistente dos materiais. Os fornecedores, portanto, competem por meio de desempenho de materiais, suporte à aplicação, produção local e longos programas de qualificação com fabricantes de baterias. No mercado de aditivos condutores e dispersantes para baterias de íons de lítio, esses requisitos favorecem fornecedores capazes de vincular o conhecimento de formulação em escala laboratorial à produção em alto volume dos clientes. A produção regional está se tornando mais importante à medida que os fabricantes de células buscam fornecimento rastreável e localmente qualificado, especialmente onde suas estratégias de aquisição reduzem a dependência de uma única região de fornecimento. O mercado de aditivos condutores e dispersantes para baterias de íons de lítio também enfrenta pressão de custos em células padrão de fosfato de ferro e lítio, onde materiais avançados de nanocarbono devem demonstrar benefícios claros no nível da célula antes de poderem substituir os produtos de negro de fumo amplamente utilizados.
Principais Conclusões do Relatório
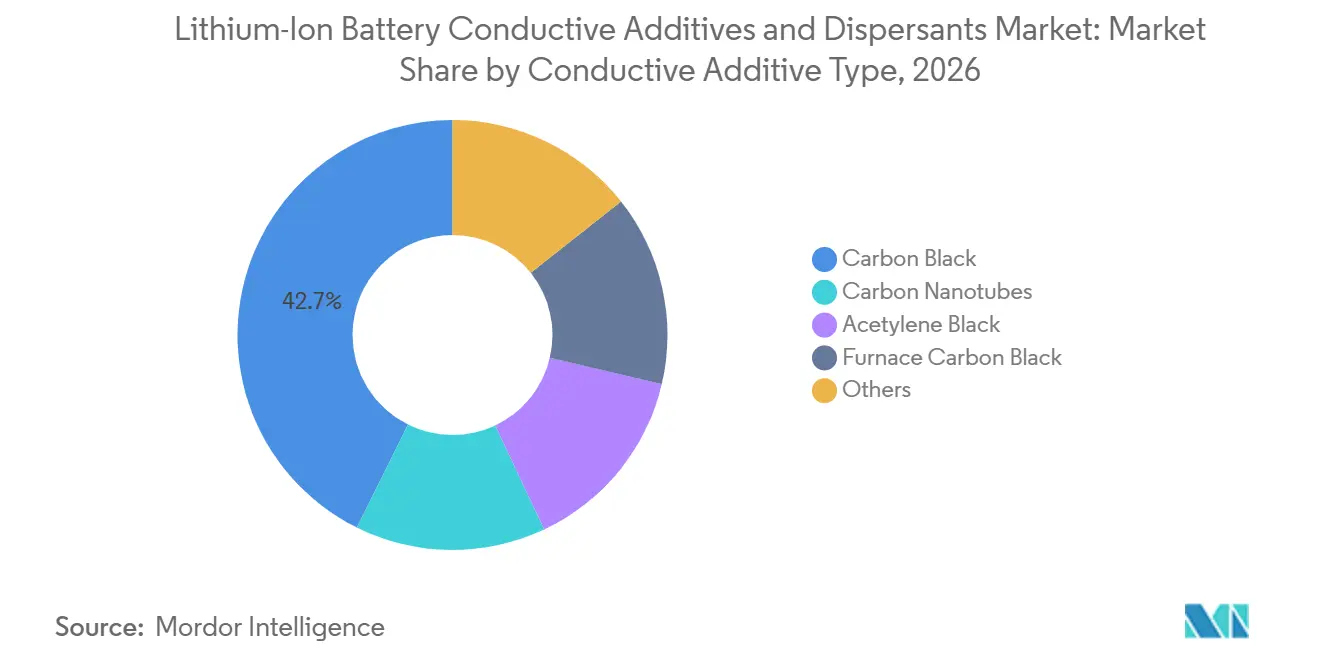
- Por tipo de aditivo condutor, o negro de fumo detinha 42,67% da participação do mercado de aditivos condutores e dispersantes para baterias de íons de lítio em 2026, enquanto os nanotubos de carbono têm previsão de avançar a um CAGR de 11,45% até 2032.
- Por tipo de dispersante, os dispersantes poliméricos detinham 49,71% da participação do mercado de aditivos condutores e dispersantes para baterias de íons de lítio em 2026 e têm previsão de avançar a um CAGR de 11,73% até 2032.
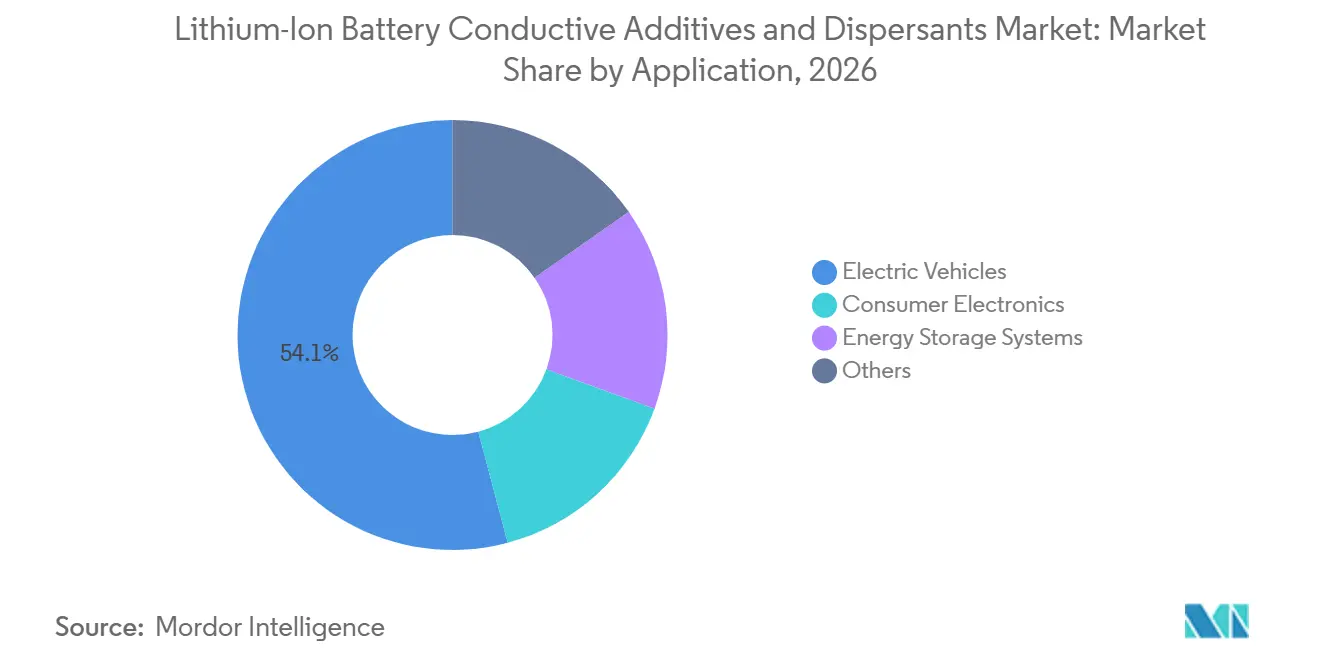
- Por aplicação, os veículos elétricos detinham 54,13% da participação do mercado de aditivos condutores e dispersantes para baterias de íons de lítio em 2026, enquanto os sistemas de armazenamento de energia têm previsão de avançar a um CAGR de 12,17% até 2032.
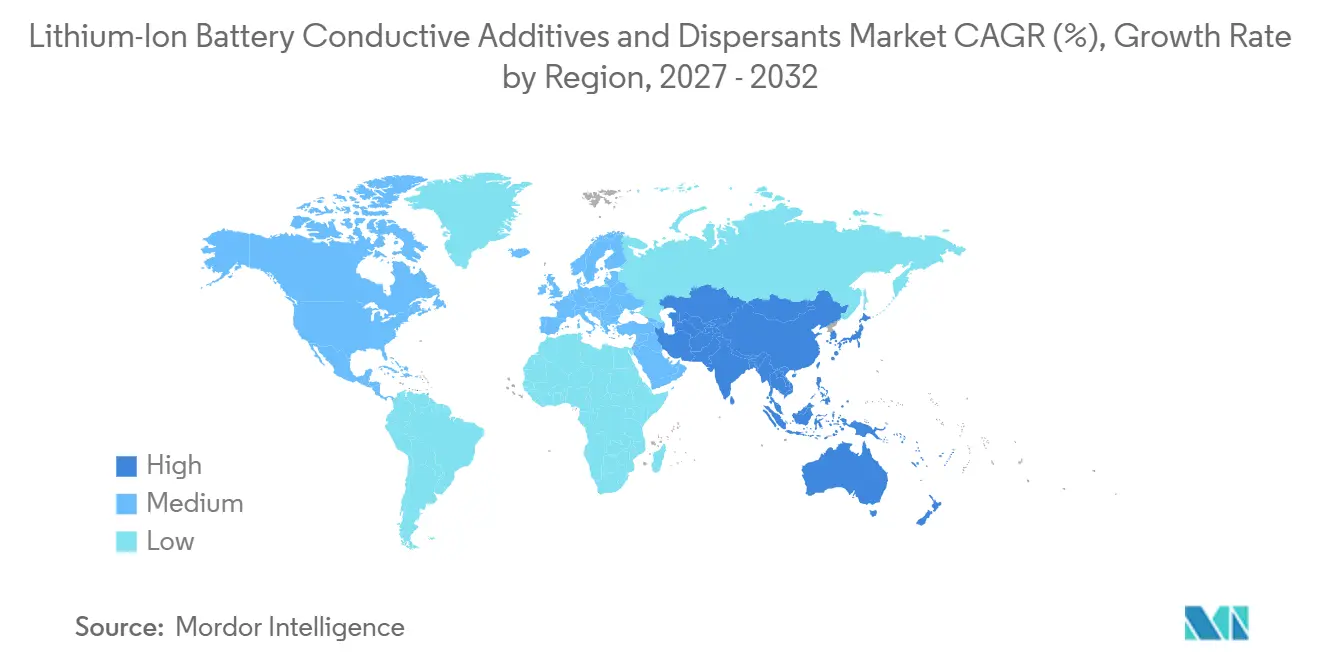
- Por geografia, a Ásia-Pacífico detinha 46,82% da participação do mercado de aditivos condutores e dispersantes para baterias de íons de lítio em 2026 e tem previsão de avançar a um CAGR de 12,04% até 2032.
Nota: Os números de mercado apresentados neste relatório são baseados na estrutura de estimativa proprietária da Mordor Intelligence, que combina nove meses de dados reais com projeções do quarto trimestre para o ano base de 2026.
Tendências e Perspectivas do Mercado Global de Aditivos Condutores e Dispersantes para Baterias de Íons de Lítio
Análise de Impacto dos Impulsionadores*
| Impulsionador | (~) % de Impacto na Previsão de CAGR | Relevância Geográfica | Prazo de Impacto |
|---|---|---|---|
| Expansão de Baterias para Veículos Elétricos e Armazenamento em Rede | +3.5% | Global | Curto prazo (≤ 2 anos) |
| Ânodos Ricos em Silício e Cátodos de Alto Teor de Níquel | +2.2% | Ásia-Pacífico e América do Norte como núcleo, com expansão para a Europa | Médio prazo (2-4 anos) |
| Menor Carregamento de Material Inativo para Maior Densidade de Energia | +1.4% | Global | Médio prazo (2-4 anos) |
| Transição para Processamento à Base de Água e de Alto Teor de Sólidos | +1.0% | Europa e Leste Asiático, com expansão global | Médio prazo (2-4 anos) |
| Cadeias de Fornecimento Locais Prontas para Qualificação | +0.7% | América do Norte e Europa | Curto a médio prazo |
| Fonte: Mordor Intelligence | |||
Expansão de Baterias para Veículos Elétricos e Armazenamento em Rede
A produção de veículos elétricos e a implantação de armazenamento estacionário estão expandindo a demanda por aditivos de eletrodo e dispersantes. As adições globais de armazenamento de baterias atingiram 108 GW em 2025, mais de 40% acima do nível de 2024, de acordo com a Agência Internacional de Energia[1]. Esse crescimento amplia a base endereçável para o mercado de aditivos condutores e dispersantes para baterias de íons de lítio além das baterias automotivas e oferece aos fornecedores demanda proveniente de dois padrões de uso de baterias. As células de armazenamento estacionário frequentemente necessitam de forte capacidade de taxa para deslocamento de energia e serviços auxiliares, em vez de apenas o desempenho de autonomia veicular exigido em muitas células de carros de passeio. Esse requisito operacional pode elevar o carregamento de aditivos condutores em relação a algumas células automotivas e pode aumentar o valor dos materiais utilizados por unidade de capacidade de armazenamento instalada. Os fabricantes de baterias também estão comissionando novas instalações, de modo que a capacidade de formulação de pasta, o suporte ao processo e o fornecimento confiável de materiais devem crescer junto com a capacidade de produção de células.
Ânodos Ricos em Silício e Cátodos de Alto Teor de Níquel
Os ânodos compostos de silício e os cátodos de alto teor de níquel necessitam de redes condutoras que mantenham o desempenho durante ciclos repetidos. Uma pesquisa publicada em 2025 constatou que um agente condutor de nanotubos de carbono reduziu a expansão do eletrodo de silício para 27%, em comparação com 170% para o negro de fumo, enquanto a retenção de capacidade após 100 ciclos atingiu 94,6%, em comparação com 77% para a referência de negro de fumo. O mercado de aditivos condutores e dispersantes para baterias de íons de lítio se beneficia porque esses projetos de eletrodo sustentam a demanda por sistemas aprimorados com nanotubos de carbono e sistemas híbridos, em vez de formulações de um único material. Os fabricantes de células que buscam densidades de energia acima de 300 Wh/kg provavelmente necessitarão de redes condutoras mais complexas que mantenham seu desempenho à medida que os materiais ativos se expandem e se contraem. Fornecedores com capacidades estabelecidas de serviço técnico estão melhor posicionados para apoiar essas mudanças de formulação e traduzir o desempenho laboratorial em resultados de fabricação repetíveis.
Menor Carregamento de Material Inativo para Maior Densidade de Energia
Cátodos com carregamento de material ativo acima de 95% em massa necessitam de aditivos que preservem as vias de elétrons em concentrações abaixo de 1,5%. Os nanotubos de carbono de paredes múltiplas e de parede simples podem formar vias condutoras mais longas do que o negro de fumo convencional e utilizar sua alta razão de aspecto para conectar mais partes do eletrodo. Um estudo de 2025 relatou eletrodos sem ligante utilizando nanotubos de carbono de parede simples ultralongos monodispersos com capacidade estável de 243 mAh/g a 5C após 2.000 ciclos. Essa evidência apoia a transição para materiais de alta razão de aspecto em projetos de eletrodo espesso, onde os contatos de partículas de curto alcance podem ser insuficientes. O menor uso de aditivos pode deixar mais espaço para o material ativo e melhorar a densidade de energia no nível da célula sem adicionar massa inativa. O efeito pode reduzir a diferença de custo prático entre os sistemas de nanotubos e o negro de fumo convencional no mercado de aditivos condutores e dispersantes para baterias de íons de lítio, mesmo quando os nanotubos têm um preço unitário mais elevado.
Transição para Processamento à Base de Água e de Alto Teor de Sólidos
Os fabricantes estão desenvolvendo sistemas de pasta à base de água para reduzir a dependência de N-metil-2-pirrolidona (NMP). O Regulamento de Baterias da União Europeia exige declarações de pegada de carbono para baterias de veículos elétricos a partir de 2026, aumentando a atenção ao uso de solventes e às cadeias de fornecimento rastreáveis[2]. O processamento à base de água permanece difícil para cátodos de alto teor de níquel porque a água pode elevar o pH da pasta, formar hidróxido de lítio e contribuir para a corrosão do coletor de corrente de alumínio. Uma publicação de 2025 descreveu a necessidade de preservar a adesão do eletrodo e o lítio ativo durante o processamento de cátodo NMC811 à base de água. Os dispersantes poliméricos podem combinar estabilização estérica com gerenciamento de pH, tornando-os centrais para formulações de alto teor de sólidos e para os esforços de manter a qualidade do revestimento consistente. Outro estudo de 2025 relatou que 0,25% em peso de um dispersante copolimérico polimérico reduziu a viscosidade da pasta de fosfato de ferro e lítio em 74,6% a 62% em peso de teor de sólidos, o que suporta revestimento de maior rendimento sem sacrificar o desempenho eletroquímico.
Análise de Impacto das Restrições*
| Restrição | (~) % de Impacto na Previsão de CAGR | Relevância Geográfica | Prazo de Impacto |
|---|---|---|---|
| Custo Premium de Sistemas de Nanotubos de Carbono e Grafeno | -2.3% | Global, mais pronunciado em mercados de fosfato de ferro e lítio sensíveis a custos na Ásia | Longo prazo (≥ 4 anos) |
| Longos Ciclos de Qualificação de Células e Controle de Mudanças | -1.5% | Global | Curto a médio prazo |
| Estabilidade de Pasta à Base de Água e Compatibilidade com Cátodos | -0.9% | Europa e América do Norte, com expansão global | Médio prazo (2-4 anos) |
| Fonte: Mordor Intelligence | |||
Custo Premium de Sistemas de Nanotubos de Carbono e Grafeno
Os nanotubos de carbono de paredes múltiplas e os sistemas de grafeno oferecem benefícios de desempenho, mas custam mais do que o negro de fumo especial para baterias. Isso limita seu uso em baterias padrão de fosfato de ferro e lítio, onde os fabricantes trabalham dentro de metas de custo rigorosas e dão forte ênfase ao custo do material por unidade de capacidade de célula. O mercado de aditivos condutores e dispersantes para baterias de íons de lítio, portanto, apresenta condições de adoção diferentes para células premium de veículos elétricos e linhas de fosfato de ferro e lítio de alto volume. Os materiais avançados devem demonstrar taxas de uso mais baixas, maior densidade de energia, maior vida útil de ciclo ou ganhos operacionais mensuráveis para justificar seu preço. A ampliação do processo pode ajudar os fornecedores a reduzir custos ao longo do tempo, enquanto as formulações híbridas podem limitar a quantidade de material de nanocarbono utilizado. Até então, a demanda ampla provavelmente permanecerá concentrada em células onde os requisitos de desempenho são elevados e o valor de melhor condutividade é claro.
Longos Ciclos de Qualificação de Células e Controle de Mudanças
Um novo aditivo condutor ou dispersante deve concluir a qualificação de eletrodo e célula antes do uso automotivo. Esses programas podem exigir de 18 a 36 meses de testes de vida útil de ciclo, abuso térmico e envelhecimento por calendário, o que torna o processo comercial substancialmente mais longo do que o desenvolvimento inicial do material. Isso cria uma vantagem para fornecedores já aprovados pelos principais fabricantes de baterias e familiarizados com seus processos de pasta, projetos de células e expectativas de qualidade. A OCSiAl foi nomeada fornecedora da instalação de Salzgitter da PowerCo em junho de 2026, após auditorias de clientes e extenso trabalho de qualificação. Fornecedores menores podem enfrentar um ônus maior porque devem manter múltiplos programas técnicos em diferentes especificações de clientes e fornecer suporte de engenharia de aplicação ao longo de todo o processo. Esses longos ciclos de aprovação retardam a conversão de resultados laboratoriais em vendas comerciais de materiais e favorecem empresas com portfólios de qualificação estabelecidos.
*Nossas previsões tratam os impactos dos impulsionadores e restrições como direcionais, e não aditivos. As previsões de impacto refletem o crescimento de base, os efeitos de composição e as interações entre variáveis.
Análise de Segmentos
Por Tipo de Aditivo Condutor: O Negro de Fumo Ancora a Receita, enquanto os Nanotubos de Carbono Redefinem os Limites de Desempenho
O negro de fumo detinha 42,67% do mercado de aditivos condutores e dispersantes para baterias de íons de lítio em 2026. Seu amplo uso reflete o processamento de pasta estabelecido, o custo competitivo e a compatibilidade com formulações à base de NMP e aquosas. O negro de acetileno e o negro de fumo de forno atendem a diferentes requisitos de eletrodo. O negro de acetileno é utilizado em aplicações que requerem alta pureza e distribuição granulométrica controlada. O negro de fumo de forno suporta formulações de cátodo de alto volume e sensíveis a custos, incluindo células padrão de fosfato de ferro e lítio. Essa posição estabelecida confere ao negro de fumo um papel prático no setor de aditivos condutores e dispersantes para baterias de íons de lítio, mesmo com a mudança nas especificações das células. Também confere ao mercado de aditivos condutores e dispersantes para baterias de íons de lítio uma base de demanda confiável enquanto novos materiais condutores avançam pela qualificação.
Os nanotubos de carbono têm projeção de avançar a um CAGR de 11,45% até 2032, a taxa mais alta entre os tipos de aditivos condutores. A comercialização de ânodos de silício e os projetos de eletrodo espesso estão aumentando a necessidade de vias condutoras de longo alcance. As formulações híbridas combinam negro de fumo com nanotubos de carbono de paredes múltiplas para equilibrar condutividade, carregamento e custo. Imerys e Jiangsu Cnano Technology Co., Ltd. anunciaram uma parceria em julho de 2025 para desenvolver tais materiais híbridos, com produção em escala comercial iniciada a partir do terceiro trimestre de 2025. Nanoplaquetas de grafeno, nanofibras de carbono e outras estruturas híbridas de carbono também estão sendo avaliadas para células especializadas.

Por Tipo de Dispersante: Os Dispersantes Poliméricos Lideram em Escala e Taxa de Crescimento
Os dispersantes poliméricos detinham 49,71% do segmento de dispersantes em 2026 e têm projeção de avançar a um CAGR de 11,73% até 2032. Esse segmento suporta eletrodos de alto teor de níquel e alto teor de sólidos que necessitam de estabilidade em condições de pH exigentes. Um estudo de 2025 constatou que um copolímero ternário melhorou a dispersibilidade da pasta de cátodo de fosfato de manganês e ferro e lítio sem gelificação e melhorou a capacidade de taxa e o desempenho de ciclagem. Esses materiais podem ajudar a manter a uniformidade do eletrodo durante o revestimento. Um melhor controle da pasta também pode reduzir defeitos de fabricação e melhorar os rendimentos de produção de células.
Os dispersantes à base de surfactantes permanecem relevantes em processos de pasta estabelecidos onde o controle da tensão interfacial e o custo são as principais considerações. Os dispersantes à base de lignosulfonato da Borregaard AS são relevantes para formulações de ânodo à base de água e programas de aquisição que consideram matérias-primas renováveis. Outros sistemas de dispersantes incluem produtos derivados de celulose e misturas de polímeros em avaliação para processamento aquoso de cátodo. O maior teor de sólidos pode elevar o valor do uso eficaz de dispersantes por quilograma de material de eletrodo. Os fabricantes estão migrando de um teor de sólidos de pasta de 50%-55% para 60%-65% para reduzir as necessidades de energia de secagem. Essa mudança requer dispersantes capazes de gerenciar a viscosidade enquanto preservam a consistência do processo, um requisito que confere à química de polímeros um papel maior no mercado de aditivos condutores e dispersantes para baterias de íons de lítio.
Por Aplicação: Os Veículos Elétricos Impulsionam a Receita enquanto os Sistemas de Armazenamento de Energia Registram o Crescimento Mais Rápido
Os veículos elétricos detinham 54,13% do tamanho do mercado de aditivos condutores e dispersantes para baterias de íons de lítio por aplicação em 2026. As plantas de baterias para veículos elétricos requerem materiais de eletrodo consistentes porque a qualidade repetível da pasta é importante para o rendimento e o desempenho das células. A Panasonic Energy iniciou a produção em massa em sua instalação em De Soto, Kansas, em julho de 2025, com capacidade anual planejada de 32 GWh. A Toyota iniciou a produção em sua planta em Liberty, Carolina do Norte, em novembro de 2025, uma instalação de 13,9 bilhões de USD com capacidade de 30 GWh. A grande base de produção de fosfato de ferro e lítio da China sustenta a demanda por negro de fumo padrão. As baterias de níquel manganês cobalto e níquel cobalto alumínio criam requisitos mais exigentes para aditivos aprimorados com nanotubos e dispersantes avançados.
Os sistemas de armazenamento de energia têm projeção de avançar a um CAGR de 12,17% até 2032. As adições globais de armazenamento de baterias atingiram 108 GW em 2025 e superaram o pico histórico de qualquer tecnologia de energia individual, de acordo com a Agência Internacional de Energia. O tamanho do mercado de aditivos condutores e dispersantes para baterias de íons de lítio para essa aplicação é sustentado por projetos de rede que requerem capacidade de taxa confiável e vida útil de ciclo. Os eletrônicos de consumo continuam a fornecer uma base estável para as categorias de negro de fumo e dispersantes poliméricos. As aplicações aeroespaciais, de defesa e de decolagem e pouso vertical elétrico permanecem áreas de demanda menores. Seus requisitos operacionais especializados podem suportar preços premium para categorias de aditivos aprovadas.
Análise Geográfica
A Ásia-Pacífico representou 46,82% da participação de mercado em 2026 e tem projeção de avançar a um CAGR de 12,04% até 2032. A China concentra a produção de células de bateria, bem como a capacidade upstream para aditivos condutores e dispersantes. Isso confere aos fornecedores regionais uma grande base doméstica para desenvolvimento de produtos e qualificação de clientes. A pesquisa sul-coreana demonstrou os benefícios de desempenho dos sistemas de nanotubos de carbono para projetos de ânodo de silício. Os produtores de materiais do Japão estão expandindo seu envolvimento em pasta condutora de nanotubos de carbono de parede simples. A Nippon Zeon liderou um investimento de 20 milhões de USD na Série C da Sino Applied Technology em maio de 2025, apoiando um aumento planejado na capacidade de pasta condutora de 5.000 para 25.000 toneladas métricas por ano até 2030. A Índia e os países da Associação de Nações do Sudeste Asiático (ASEAN) permanecem centros de demanda emergentes vinculados aos cronogramas de construção de gigafábricas.
A América do Norte está adicionando demanda por meio da abertura de grandes plantas de baterias e da crescente implantação doméstica de armazenamento de energia. A planta de 32 GWh da Panasonic Energy no Kansas e a instalação de 30 GWh da Toyota na Carolina do Norte adicionaram uma capacidade planejada combinada de 62 GWh em 2025. Essa capacidade requer fornecimentos localmente suportados de nanotubos de carbono de alta especificação e dispersantes. Os produtores norte-americanos ainda dependem de precursores de aditivos importados, particularmente pasta de nanotubos de carbono de fornecedores asiáticos. Essa dependência está incentivando os fabricantes de células a avaliar alternativas locais que possam atender aos requisitos de qualificação. A PowerCo iniciou a construção em sua instalação em St. Thomas, Ontário, em outubro de 2025, com investimento planejado de até 7 bilhões de CAD (5,1 bilhões de USD) e produção inicial prevista para 2027.
A Europa está migrando de projetos de baterias anunciados para demanda ativa de produção por materiais de eletrodo. A instalação de Salzgitter da PowerCo é um destino aprovado para nanotubos de carbono de parede simples da OCSiAl. A ênfase da Europa em rastreabilidade e relatórios de pegada de carbono favorece a produção localmente qualificada com condições de processamento documentadas. A OCSiAl anunciou uma instalação de grafeno-nanotubos de 300 milhões de USD em Luxemburgo em novembro de 2025. A América do Sul permanece um centro de demanda menor, apesar das discussões sobre processamento de baterias relacionadas aos recursos de lítio na Argentina e no Chile. O Oriente Médio e a África adicionaram mais de 3 GW de armazenamento de baterias em 2025, impulsionados principalmente pelo programa de integração de energias renováveis da Arábia Saudita.
Cenário Competitivo
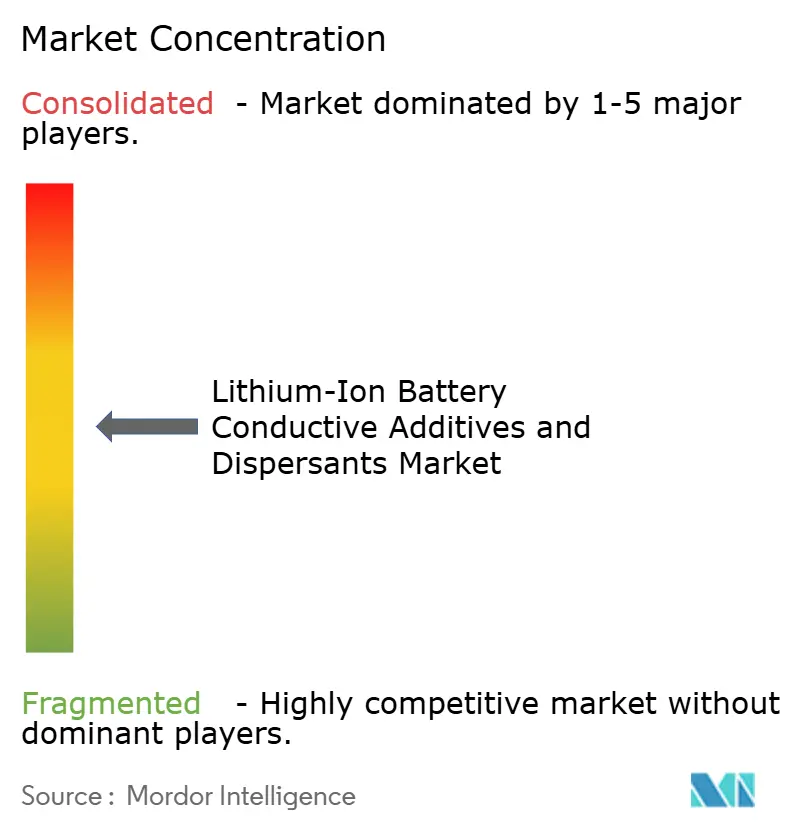
O mercado de aditivos condutores e dispersantes para baterias de íons de lítio é moderadamente concentrado, com os cinco principais participantes incluindo Imerys, Cabot Corporation, Denka Company Limited, LG Chem e OCSiAl. As categorias de negro de fumo são fornecidas por Arkema, Birla Carbon, Cabot Corporation, Denka Company Limited, Imerys, Mitsubishi Chemical Group Corporation, Orion S.A. e TORAY INDUSTRIES, INC. Esses fornecedores competem por meio de morfologia de partículas, consistência de área superficial, conhecimento de processo e confiabilidade de fornecimento, que são importantes quando um cliente precisa do mesmo comportamento de eletrodo em longos ciclos de produção. Os fornecedores de negro de fumo também precisam adaptar seus produtos a formulações de cátodo e ânodo que variam por química, nível de carregamento e o processo de revestimento preferido do cliente. Os materiais de categoria commodity enfrentam maior pressão de preços, particularmente de grandes produtores domésticos na China. As categorias de maior valor estão mais estreitamente vinculadas ao suporte técnico, registros de qualificação e à capacidade de fornecer lotes de materiais consistentes durante a ampliação de escala do cliente. Isso deixa espaço para fornecedores estabelecidos que podem atender tanto aos requisitos de material quanto de aplicação no mercado de aditivos condutores e dispersantes para baterias de íons de lítio, onde o desempenho técnico é avaliado juntamente com o custo e a continuidade do fornecimento. O mercado de aditivos condutores e dispersantes para baterias de íons de lítio, consequentemente, suporta diferentes modelos de negócios para fornecedores de commodities e para fornecedores de materiais diferenciados.
Os fornecedores de nanotubos de carbono incluem CHASM, Jiangsu Cnano Technology Co., Ltd., LG Chem, NanoXplore e OCSiAl. A OCSiAl utiliza sua plataforma de nanotubos de parede simples TUBALL e afirma que o material alimenta 1 milhão de veículos elétricos. Em junho de 2026, a OCSiAl foi nomeada fornecedora da gigafábrica de Salzgitter da PowerCo para aplicações de ânodo de grafite na plataforma de Célula Unificada do Grupo Volkswagen. Em novembro de 2025, a empresa anunciou uma instalação de produção de 300 milhões de USD em Luxemburgo para materiais de carbono avançados. Esses investimentos refletem a importância da capacidade de fornecimento europeia para materiais de bateria qualificados e a necessidade mais ampla do mercado de aditivos condutores e dispersantes para baterias de íons de lítio por fornecimento local e tecnicamente suportado. Essa capacidade regional pode encurtar as rotas de fornecimento e ajudar os clientes a gerenciar os requisitos de qualificação, auditoria e rastreabilidade.
BYK-Chemie GmbH e Arkema atuam em aplicações de dispersantes e aditivos especiais onde a colaboração com fabricantes de células é importante. A Borregaard AS fornece materiais à base de lignosulfonato que podem suportar o processamento de ânodo à base de água e os objetivos de aquisição de matérias-primas renováveis. Os sistemas híbridos que combinam negro de fumo com nanotubos de carbono ou grafeno estão reduzindo a separação entre as categorias tradicionais de fornecedores. Essa mudança torna o conhecimento de formulação e a propriedade intelectual mais importantes para a diferenciação de produtos, porque os clientes precisam que os materiais funcionem juntos em um projeto de eletrodo validado. Os fornecedores também devem responder quando os clientes mudam do processamento à base de NMP para o processamento à base de água ou aumentam o teor de sólidos da pasta, uma vez que essas decisões afetam a seleção de aditivos e o trabalho de formulação de suporte. Fornecedores capazes de fornecer materiais tanto de locais europeus quanto norte-americanos podem ter uma vantagem com fabricantes de baterias que estão reduzindo o fornecimento de uma única região. As posições competitivas no mercado de aditivos condutores e dispersantes para baterias de íons de lítio dependerão de desempenho validado, produção local e capacidade de apoiar os programas de qualificação dos clientes.
Líderes do Setor de Aditivos Condutores e Dispersantes para Baterias de Íons de Lítio
-
Imerys
-
Cabot Corporation
-
Denka Company Limited
-
LG Chem
-
OCSiAl
- *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica
Desenvolvimentos Recentes do Setor
- Outubro de 2026: A Birla Carbon destacou seus negros de carbono condutores Conductex i, nanotubos de carbono Nanocyl e soluções combinadas na The Battery Show North America 2026. Esses materiais apoiam o mercado de aditivos condutores e dispersantes para baterias de íons de lítio ao melhorar a condutividade do eletrodo, o desempenho de carregamento rápido e a eficiência de fabricação de baterias.
- Setembro de 2026: A Cabot Corporation anunciou planos para expandir a produção norte-americana de aditivos condutores avançados para baterias em suas instalações na Louisiana e no Texas, apoiada por uma concessão de 50 milhões de USD do Departamento de Energia dos Estados Unidos e aproximadamente 75 milhões de USD em investimento da empresa. A expansão aumentará o fornecimento de materiais de carbono condutor e nanoestruturas de carbono para baterias de armazenamento de energia e veículos elétricos.
Escopo do Relatório Global do Mercado de Aditivos Condutores e Dispersantes para Baterias de Íons de Lítio
Os aditivos condutores e dispersantes para baterias de íons de lítio são materiais utilizados para melhorar a condutividade elétrica e garantir a distribuição uniforme de partículas condutoras nas formulações de eletrodo de bateria. Eles suportam o transporte eficiente de elétrons, a estabilidade do eletrodo e o desempenho consistente da bateria em diferentes aplicações de baterias de íons de lítio.
O Mercado de Aditivos Condutores e Dispersantes para Baterias de Íons de Lítio é segmentado por tipo de aditivo condutor, tipo de dispersante, aplicação e geografia. Por tipo de aditivo condutor, o mercado é segmentado em negro de fumo, negro de acetileno, negro de fumo de forno, nanotubos de carbono e outros. Por tipo de dispersante, o mercado é segmentado em dispersantes poliméricos, dispersantes à base de surfactantes, dispersantes à base de lignosulfonato e outros. Por aplicação, o mercado é segmentado em veículos elétricos, eletrônicos de consumo, sistemas de armazenamento de energia e outros. O relatório também abrange o tamanho do mercado e as previsões para aditivos condutores e dispersantes para baterias de íons de lítio em 15 países. Para cada segmento, o dimensionamento e as previsões de mercado foram realizados com base no valor (USD).
| Negro de Fumo |
| Negro de Acetileno |
| Negro de Fumo de Forno |
| Nanotubos de Carbono |
| Outros |
| Dispersantes Poliméricos |
| Dispersantes à Base de Surfactantes |
| Dispersantes à Base de Lignosulfonato |
| Outros |
| Veículos Elétricos |
| Eletrônicos de Consumo |
| Sistemas de Armazenamento de Energia |
| Outros |
| Ásia-Pacífico | China |
| Índia | |
| Japão | |
| Coreia do Sul | |
| Países da ASEAN | |
| Restante da Ásia-Pacífico | |
| América do Norte | Estados Unidos |
| Canadá | |
| México | |
| Europa | Alemanha |
| Reino Unido | |
| França | |
| Itália | |
| Países Nórdicos | |
| Restante da Europa | |
| América do Sul | Brasil |
| Argentina | |
| Restante da América do Sul | |
| Oriente Médio e África | Arábia Saudita |
| África do Sul | |
| Restante do Oriente Médio e África |
| Por Tipo de Aditivo Condutor | Negro de Fumo | |
| Negro de Acetileno | ||
| Negro de Fumo de Forno | ||
| Nanotubos de Carbono | ||
| Outros | ||
| Por Tipo de Dispersante | Dispersantes Poliméricos | |
| Dispersantes à Base de Surfactantes | ||
| Dispersantes à Base de Lignosulfonato | ||
| Outros | ||
| Por Aplicação | Veículos Elétricos | |
| Eletrônicos de Consumo | ||
| Sistemas de Armazenamento de Energia | ||
| Outros | ||
| Por Geografia | Ásia-Pacífico | China |
| Índia | ||
| Japão | ||
| Coreia do Sul | ||
| Países da ASEAN | ||
| Restante da Ásia-Pacífico | ||
| América do Norte | Estados Unidos | |
| Canadá | ||
| México | ||
| Europa | Alemanha | |
| Reino Unido | ||
| França | ||
| Itália | ||
| Países Nórdicos | ||
| Restante da Europa | ||
| América do Sul | Brasil | |
| Argentina | ||
| Restante da América do Sul | ||
| Oriente Médio e África | Arábia Saudita | |
| África do Sul | ||
| Restante do Oriente Médio e África | ||
Principais Perguntas Respondidas no Relatório
Qual é o tamanho do mercado de aditivos condutores e dispersantes para baterias de íons de lítio?
O tamanho do mercado de aditivos condutores e dispersantes para baterias de íons de lítio foi avaliado em 2,59 bilhões de USD em 2026 e estima-se que cresça de 2,84 bilhões de USD em 2027 para atingir 4,65 bilhões de USD até 2032, a um CAGR de 10,39% durante o período de previsão (2027-2032).
Qual tipo de aditivo condutor detinha a maior participação em 2026?
O negro de fumo detinha 42,67% da receita em 2026 porque está amplamente integrado nos processos estabelecidos de pasta de eletrodo.
Qual tipo de dispersante tem projeção de avançar mais rapidamente até 2032?
Os dispersantes poliméricos têm projeção de avançar a um CAGR de 11,73% até 2032, sustentados pelos requisitos de pasta à base de água e de alto teor de sólidos.
O que está impulsionando a demanda por aditivos de bateria de nanotubos de carbono?
Os ânodos ricos em silício, os cátodos de alto teor de níquel e os eletrodos espessos aumentam a necessidade de redes condutoras que operem em baixos níveis de carregamento.