
Tamaño y Participación del Mercado de Aditivos Conductores y Dispersantes para Baterías de Iones de Litio
Visión General del Mercado
| Período de Estudio | 2022 - 2032 |
|---|---|
| Tamaño del Mercado (2027) | 2.84 Mil millones de dólares |
| Tamaño del Mercado (2032) | 4.65 Mil millones de dólares |
| Tasa de crecimiento (2027 - 2032) | 10.39 % |
| Mercado de Crecimiento Más Rápido | Asia-Pacífico |
| Mercado Más Grande | Asia-Pacífico |
| Concentración del Mercado | Medio |
Jugadores principales *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial Imagen © Mordor Intelligence. El uso requiere atribución según CC BY 4.0. | |
Análisis del Mercado de Aditivos Conductores y Dispersantes para Baterías de Iones de Litio por Mordor Intelligence
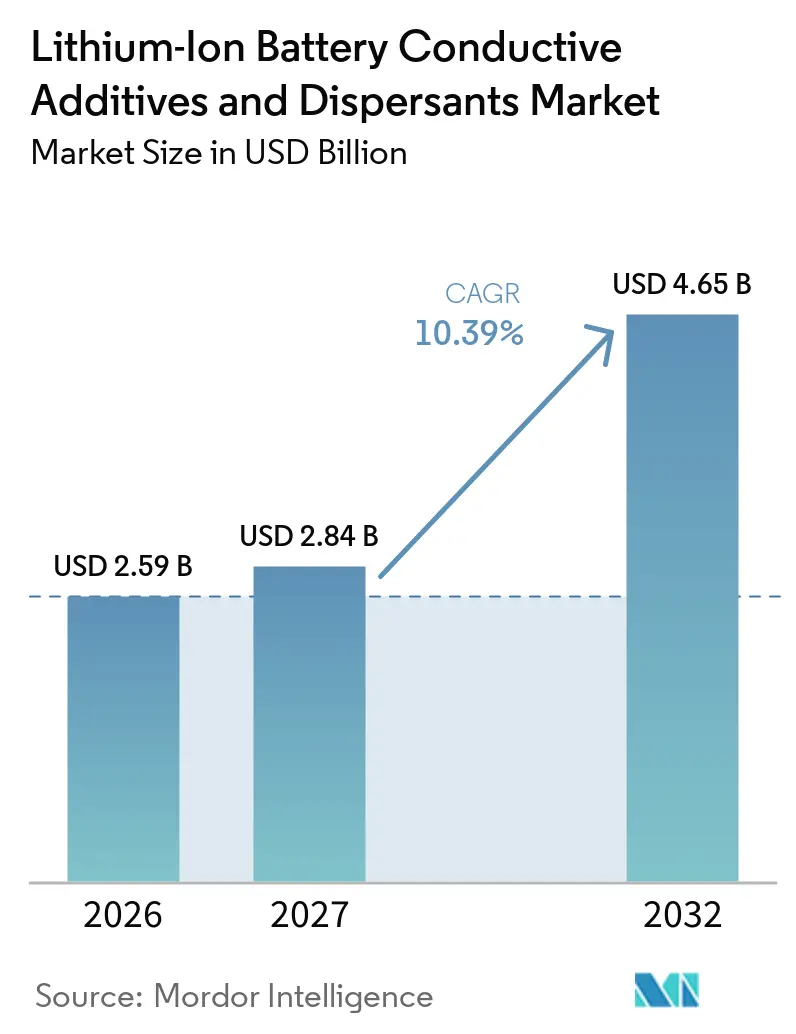
El tamaño del Mercado de Aditivos Conductores y Dispersantes para Baterías de Iones de Litio fue valorado en 2,59 mil millones de USD en 2026 y se estima que crecerá desde 2,84 mil millones de USD en 2027 hasta alcanzar 4,65 mil millones de USD en 2032, a una CAGR del 10,39% durante el período de pronóstico (2027-2032). La construcción de gigafábricas de baterías en Asia-Pacífico, América del Norte y Europa está incrementando la demanda de materiales de electrodo con conductividad confiable, viscosidad controlada y estabilidad de suspensión. Los cátodos de alto contenido de níquel y los ánodos de composites de silicio requieren formulaciones más especializadas, lo que eleva el valor de los aditivos utilizados por gigavatio-hora de capacidad de celda y aumenta la importancia de una calidad de material consistente. Los proveedores compiten, por tanto, a través del rendimiento del material, el soporte de aplicaciones, la producción local y los extensos programas de calificación con los fabricantes de baterías. En el mercado de aditivos conductores y dispersantes para baterías de iones de litio, estos requisitos favorecen a los proveedores que pueden vincular el conocimiento de formulación a escala de laboratorio con la producción de clientes a gran volumen. La producción regional está adquiriendo mayor importancia a medida que los fabricantes de celdas buscan suministros trazables y calificados localmente, en particular donde sus estrategias de adquisición reducen la dependencia de una única región de suministro. El mercado de aditivos conductores y dispersantes para baterías de iones de litio también enfrenta presión de costos en las celdas estándar de fosfato de hierro y litio, donde los materiales avanzados de nanocarbono deben demostrar beneficios claros a nivel de celda antes de poder desplazar a los productos de negro de carbono ampliamente utilizados.
Conclusiones Clave del Informe
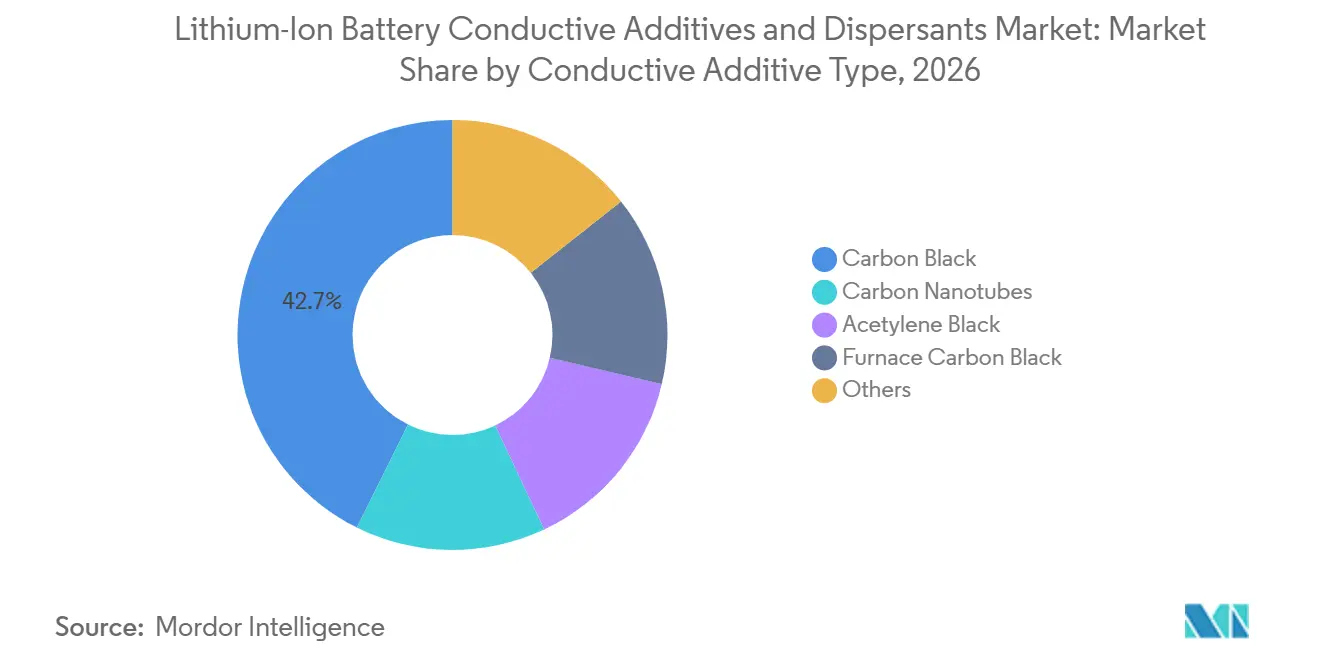
- Por tipo de aditivo conductor, el negro de carbono representó el 42,67% de la participación del mercado de aditivos conductores y dispersantes para baterías de iones de litio en 2026, mientras que se prevé que los nanotubos de carbono avancen a una CAGR del 11,45% hasta 2032.
- Por tipo de dispersante, los dispersantes poliméricos representaron el 49,71% de la participación del mercado de aditivos conductores y dispersantes para baterías de iones de litio en 2026 y se prevé que avancen a una CAGR del 11,73% hasta 2032.
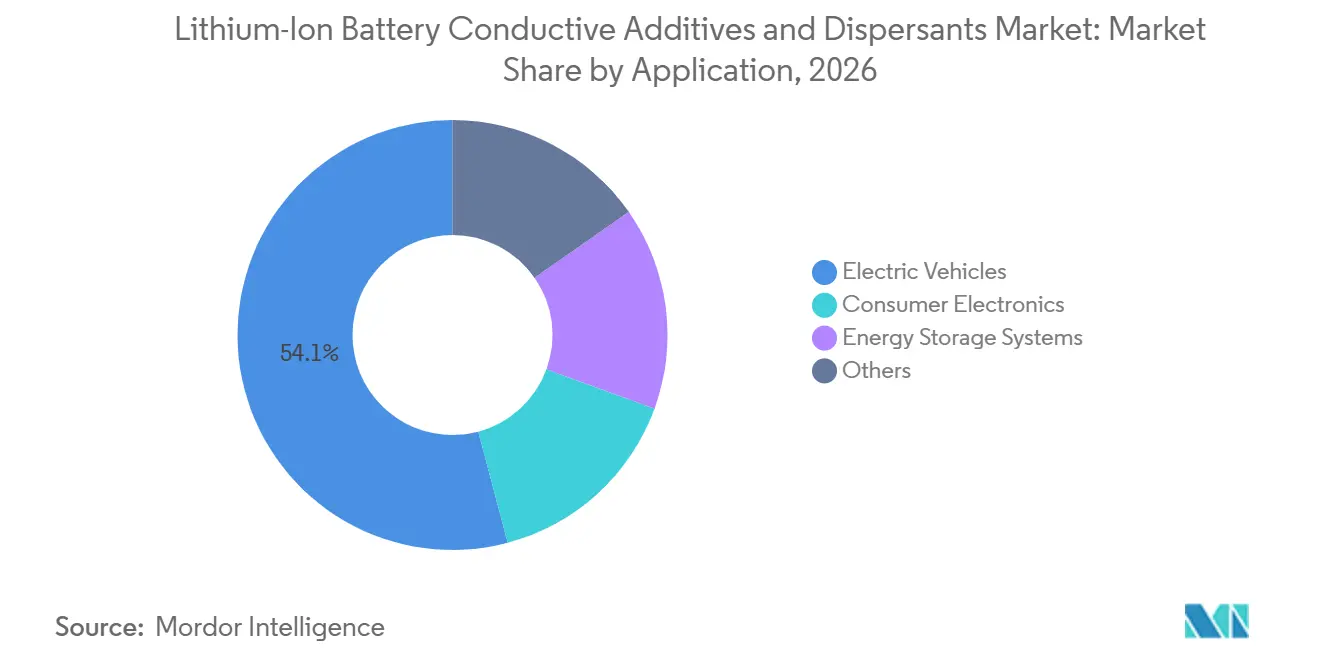
- Por aplicación, los vehículos eléctricos representaron el 54,13% de la participación del mercado de aditivos conductores y dispersantes para baterías de iones de litio en 2026, mientras que se prevé que los sistemas de almacenamiento de energía avancen a una CAGR del 12,17% hasta 2032.
- Por geografía, Asia-Pacífico representó el 46,82% de la participación del mercado de aditivos conductores y dispersantes para baterías de iones de litio en 2026 y se prevé que avance a una CAGR del 12,04% hasta 2032.
Nota: Las cifras de mercado de este informe se basan en el marco de estimación propietario de Mordor Intelligence, que combina nueve meses de datos reales con proyecciones del cuarto trimestre para el año base 2026.
Tendencias e Información del Mercado Global de Aditivos Conductores y Dispersantes para Baterías de Iones de Litio
Análisis del Impacto de los Impulsores*
| Impulsor | (~) % de Impacto en el Pronóstico de CAGR | Relevancia Geográfica | Horizonte Temporal del Impacto |
|---|---|---|---|
| Expansión de Baterías para Vehículos Eléctricos y Almacenamiento en Red | +3.5% | Global | Corto plazo (≤ 2 años) |
| Ánodos Ricos en Silicio y Cátodos de Alto Contenido de Níquel | +2.2% | Asia-Pacífico y América del Norte como núcleo, con expansión hacia Europa | Mediano plazo (2-4 años) |
| Menor Carga de Material Inactivo para Mayor Densidad Energética | +1.4% | Global | Mediano plazo (2-4 años) |
| Transición hacia Procesamiento a Base de Agua y de Alto Contenido de Sólidos | +1.0% | Europa y Asia Oriental, con expansión global | Mediano plazo (2-4 años) |
| Cadenas de Suministro Locales Listas para Calificación | +0.7% | América del Norte y Europa | Corto a mediano plazo |
| Fuente: Mordor Intelligence | |||
Expansión de Baterías para Vehículos Eléctricos y Almacenamiento en Red
La producción de vehículos eléctricos y el despliegue de almacenamiento estacionario están ampliando la demanda de aditivos de electrodo y dispersantes. Las adiciones globales de almacenamiento de baterías alcanzaron 108 GW en 2025, más de un 40% por encima del nivel de 2024, según la Agencia Internacional de Energía[1]. Este crecimiento amplía la base direccionable del mercado de aditivos conductores y dispersantes para baterías de iones de litio más allá de las baterías automotrices y proporciona a los proveedores demanda proveniente de dos patrones de uso de baterías. Las celdas de almacenamiento estacionario a menudo necesitan una sólida capacidad de carga para el desplazamiento de energía y los servicios auxiliares, en lugar de únicamente el rendimiento de autonomía vehicular requerido en muchas celdas de automóviles de pasajeros. Ese requisito operativo puede elevar la carga de aditivos conductores en relación con algunas celdas automotrices y puede aumentar el valor de los materiales utilizados por unidad de capacidad de almacenamiento instalada. Los fabricantes de baterías también están poniendo en marcha nuevas instalaciones, por lo que la capacidad de formulación de suspensiones, el soporte de procesos y el suministro confiable de materiales deben crecer junto con la capacidad de producción de celdas.
Ánodos Ricos en Silicio y Cátodos de Alto Contenido de Níquel
Los ánodos de composites de silicio y los cátodos de alto contenido de níquel necesitan redes conductoras que mantengan el rendimiento durante el ciclado repetido. Una investigación publicada en 2025 encontró que un agente conductor de nanotubos de carbono redujo la expansión del electrodo de silicio al 27%, en comparación con el 170% para el negro de carbono, mientras que la retención de capacidad después de 100 ciclos alcanzó el 94,6%, en comparación con el 77% para la referencia de negro de carbono. El mercado de aditivos conductores y dispersantes para baterías de iones de litio se beneficia porque estos diseños de electrodo impulsan la demanda de sistemas mejorados con nanotubos de carbono e híbridos en lugar de formulaciones de un solo material. Los fabricantes de celdas que persiguen densidades de energía superiores a 300 Wh/kg probablemente requerirán redes conductoras más complejas que mantengan su rendimiento a medida que los materiales activos se expanden y contraen. Los proveedores con capacidades de servicio tcnico establecidas están mejor posicionados para apoyar estos cambios de formulación y traducir el rendimiento de laboratorio en resultados de fabricación repetibles.
Menor Carga de Material Inactivo para Mayor Densidad Energética
Los cátodos con una carga de material activo superior al 95% en masa necesitan aditivos que preserven las vías de electrones a concentraciones inferiores al 1,5%. Los nanotubos de carbono de pared múltiple y de pared simple pueden formar vías conductoras más largas que el negro de carbono convencional y utilizan su alta relación de aspecto para conectar una mayor parte del electrodo. Un estudio de 2025 reportó electrodos sin aglutinante que utilizan nanotubos de carbono de pared simple ultralargos monodispersos con una capacidad estable de 243 mAh/g a 5C después de 2.000 ciclos. Esta evidencia respalda el cambio hacia materiales de alta relación de aspecto en diseños de electrodos gruesos, donde los contactos de partículas de corto alcance pueden ser insuficientes. Un menor uso de aditivos puede dejar más espacio para el material activo y mejorar la densidad de energía a nivel de celda sin añadir masa inactiva. El efecto puede reducir la brecha de costo práctico entre los sistemas de nanotubos y el negro de carbono convencional en el mercado de aditivos conductores y dispersantes para baterías de iones de litio, incluso cuando los nanotubos tienen un precio unitario más alto.
Transición hacia Procesamiento a Base de Agua y de Alto Contenido de Sólidos
Los fabricantes están desarrollando sistemas de suspensión a base de agua para reducir la dependencia de la N-metil-2-pirrolidona (NMP). El Reglamento de Baterías de la Unión Europea exige declaraciones de huella de carbono para las baterías de vehículos eléctricos a partir de 2026, lo que aumenta la atención al uso de solventes y las cadenas de suministro trazables[2]. El procesamiento a base de agua sigue siendo difícil para los cátodos de alto contenido de níquel porque el agua puede elevar el pH de la suspensión, formar hidróxido de litio y contribuir a la corrosión del colector de corriente de aluminio. Una publicación de 2025 describió la necesidad de preservar la adhesión del electrodo y el litio activo durante el procesamiento acuoso del cátodo NMC811. Los dispersantes poliméricos pueden combinar la estabilización estérica con la gestión del pH, lo que los convierte en elementos centrales de las formulaciones de alto contenido de sólidos y de los esfuerzos por mantener la consistencia de la calidad del recubrimiento. Otro estudio de 2025 reportó que el 0,25% en peso de un dispersante copolímero polimérico redujo la viscosidad de la suspensión de fosfato de hierro y litio en un 74,6% a un contenido de sólidos del 62% en peso, lo que favorece un recubrimiento de mayor rendimiento sin sacrificar el rendimiento electroquímico.
Análisis del Impacto de las Restricciones*
| Restricción | (~) % de Impacto en el Pronóstico de CAGR | Relevancia Geográfica | Horizonte Temporal del Impacto |
|---|---|---|---|
| Costo Premium de los Sistemas de Nanotubos de Carbono y Grafeno | -2.3% | Global, más pronunciado en los mercados de fosfato de hierro y litio sensibles al costo en Asia | Largo plazo (≥ 4 años) |
| Largos Ciclos de Calificación de Celdas y Control de Cambios | -1.5% | Global | Corto a mediano plazo |
| Estabilidad de Suspensión Acuosa y Compatibilidad con el Cátodo | -0.9% | Europa y América del Norte, con expansión global | Mediano plazo (2-4 años) |
| Fuente: Mordor Intelligence | |||
Costo Premium de los Sistemas de Nanotubos de Carbono y Grafeno
Los nanotubos de carbono de pared múltiple y los sistemas de grafeno ofrecen beneficios de rendimiento, pero cuestan más que el negro de carbono de grado batería. Esto limita su uso en baterías estándar de fosfato de hierro y litio, donde los fabricantes trabajan dentro de objetivos de costo ajustados y ponen un fuerte énfasis en el costo del material por unidad de capacidad de celda. El mercado de aditivos conductores y dispersantes para baterías de iones de litio tiene, por tanto, diferentes condiciones de adopción para las celdas de vehículos eléctricos de alto rendimiento y las líneas de fosfato de hierro y litio de alto volumen. Los materiales avanzados deben mostrar tasas de uso más bajas, mayor densidad de energía, mayor vida útil de ciclo o ganancias operativas medibles para justificar su precio. El escalado del proceso puede ayudar a los proveedores a reducir costos con el tiempo, mientras que las formulaciones híbridas pueden limitar la cantidad de material de nanocarbono utilizado. Hasta entonces, es probable que la demanda amplia permanezca concentrada en celdas donde los requisitos de rendimiento son altos y el valor de una mejor conductividad es claro.
Largos Ciclos de Calificación de Celdas y Control de Cambios
Un nuevo aditivo conductor o dispersante debe completar la calificación de electrodo y celda antes del uso automotriz. Estos programas pueden requerir entre 18 y 36 meses de pruebas de vida útil de ciclo, abuso térmico y envejecimiento en calendario, lo que hace que el proceso comercial sea sustancialmente más largo que el desarrollo inicial del material. Esto crea una ventaja para los proveedores ya aprobados por los principales fabricantes de baterías y familiarizados con sus procesos de suspensión, diseños de celdas y expectativas de calidad. OCSiAl fue designado como proveedor de la instalación de Salzgitter de PowerCo en junio de 2026 tras auditorías de clientes y un extenso trabajo de calificación. Los proveedores más pequeños pueden enfrentar una mayor carga porque deben mantener múltiples programas técnicos en diferentes especificaciones de clientes y proporcionar soporte de ingeniería de aplicaciones durante todo el proceso. Estos largos ciclos de aprobación ralentizan la conversión de los resultados de laboratorio en ventas comerciales de materiales y favorecen a las empresas con carteras de calificación establecidas.
*Nuestras previsiones consideran los impactos de impulsores y restricciones como direccionales, no aditivos. Las previsiones de impacto reflejan el crecimiento base, los efectos de mezcla y las interacciones entre variables.
Análisis de Segmentos
Por Tipo de Aditivo Conductor: El Negro de Carbono Ancla los Ingresos, mientras los Nanotubos de Carbono Redefinen los Límites de Rendimiento
El negro de carbono representó el 42,67% del mercado de aditivos conductores y dispersantes para baterías de iones de litio en 2026. Su amplio uso refleja el procesamiento de suspensiones establecido, el costo competitivo y la compatibilidad con formulaciones a base de NMP y acuosas. El negro de acetileno y el negro de carbono de horno sirven a diferentes requisitos de electrodo. El negro de acetileno se utiliza en aplicaciones que requieren alta pureza y distribución controlada del tamaño de partícula. El negro de carbono de horno soporta formulaciones de cátodo de alto volumen y sensibles al costo, incluidas las celdas estándar de fosfato de hierro y litio. Esta posición establecida otorga al negro de carbono un papel práctico en la industria de aditivos conductores y dispersantes para baterías de iones de litio incluso a medida que cambian las especificaciones de las celdas. También proporciona al mercado de aditivos conductores y dispersantes para baterías de iones de litio una base de demanda confiable mientras los nuevos materiales conductores avanzan en la calificación.
Se proyecta que los nanotubos de carbono avancen a una CAGR del 11,45% hasta 2032, la tasa más alta entre los tipos de aditivos conductores. La comercialización de ánodos de silicio y los diseños de electrodos gruesos están aumentando la necesidad de vías conductoras de largo alcance. Las formulaciones híbridas combinan negro de carbono con nanotubos de carbono de pared múltiple para equilibrar conductividad, carga y costo. Imerys y Jiangsu Cnano Technology Co., Ltd. anunciaron una asociación en julio de 2025 para desarrollar dichos materiales híbridos, con producción a escala comercial iniciada desde el tercer trimestre de 2025. Las nanoplaquetas de grafeno, las nanofibras de carbono y otras estructuras de carbono híbridas también están siendo evaluadas para celdas especializadas.
Nota: Las participaciones de todos los segmentos individuales están disponibles con la compra del informe
Por Tipo de Dispersante: Los Dispersantes Poliméricos Lideran en Escala y Tasa de Crecimiento
Los dispersantes poliméricos representaron el 49,71% del segmento de dispersantes en 2026 y se proyecta que avancen a una CAGR del 11,73% hasta 2032. Este segmento soporta electrodos de alto contenido de níquel y alto contenido de sólidos que necesitan estabilidad en condiciones de pH exigentes. Un estudio de 2025 encontró que un copolímero ternario mejoró la dispersabilidad de la suspensión del cátodo de fosfato de manganeso hierro y litio sin gelificación y mejoró la capacidad de carga y el rendimiento de ciclado. Estos materiales pueden ayudar a mantener la uniformidad del electrodo durante el recubrimiento. Un mejor control de la suspensión también puede reducir los defectos de fabricación y mejorar los rendimientos de producción de celdas.
Los dispersantes a base de surfactantes siguen siendo relevantes en los procesos de suspensión establecidos donde el control de la tensión interfacial y el costo son las consideraciones principales. Los dispersantes a base de lignosulfonato de Borregaard AS son relevantes para las formulaciones de ánodo a base de agua y los programas de adquisición que consideran materias primas renovables. Otros sistemas de dispersantes incluyen productos derivados de celulosa y mezclas de polímeros en evaluación para el procesamiento acuoso de cátodos. Un mayor contenido de sólidos puede aumentar el valor del uso efectivo de dispersantes por kilogramo de material de electrodo. Los fabricantes están pasando de un contenido de sólidos en suspensión del 50%-55% hacia el 60%-65% para reducir las necesidades de energía de secado. Ese cambio requiere dispersantes que puedan gestionar la viscosidad mientras preservan la consistencia del proceso, un requisito que otorga a la química de polímeros un papel más importante en el mercado de aditivos conductores y dispersantes para baterías de iones de litio.
Por Aplicación: Los Vehículos Eléctricos Impulsan los Ingresos mientras los Sistemas de Almacenamiento de Energía Registran el Crecimiento más Rápido
Los vehículos eléctricos representaron el 54,13% del tamaño del mercado de aditivos conductores y dispersantes para baterías de iones de litio por aplicación en 2026. Las plantas de baterías para vehículos eléctricos requieren materiales de electrodo consistentes porque la calidad repetible de la suspensión es importante para el rendimiento y el desempeño de las celdas. Panasonic Energy inició la producción en masa en su instalación de De Soto, Kansas, en julio de 2025 con una capacidad anual planificada de 32 GWh. Toyota inició la producción en su planta de Liberty, Carolina del Norte, en noviembre de 2025, una instalación de 13,9 mil millones de USD con una capacidad de 30 GWh. La gran base de producción de fosfato de hierro y litio de China respalda la demanda de negro de carbono estándar. Las baterías de níquel manganeso cobalto y níquel cobalto aluminio crean requisitos más exigentes para los aditivos mejorados con nanotubos y los dispersantes avanzados.
Se proyecta que los sistemas de almacenamiento de energía avancen a una CAGR del 12,17% hasta 2032. Las adiciones globales de almacenamiento de baterías alcanzaron 108 GW en 2025 y superaron el pico histórico de cualquier tecnología de energía individual, según la Agencia Internacional de Energía. El tamaño del mercado de aditivos conductores y dispersantes para baterías de iones de litio para esta aplicación está respaldado por proyectos de red que requieren una capacidad de carga y una vida útil de ciclo confiables. La electrónica de consumo continúa proporcionando una base estable para los grados de negro de carbono y dispersantes poliméricos. Los sectores aeroespacial, de defensa y de aeronaves de despegue y aterrizaje vertical eléctrico siguen siendo áreas de demanda más pequeñas. Sus requisitos operativos especializados pueden respaldar precios premium para los grados de aditivos aprobados.
Nota: Las participaciones de todos los segmentos individuales están disponibles con la compra del informe
Análisis Geográfico
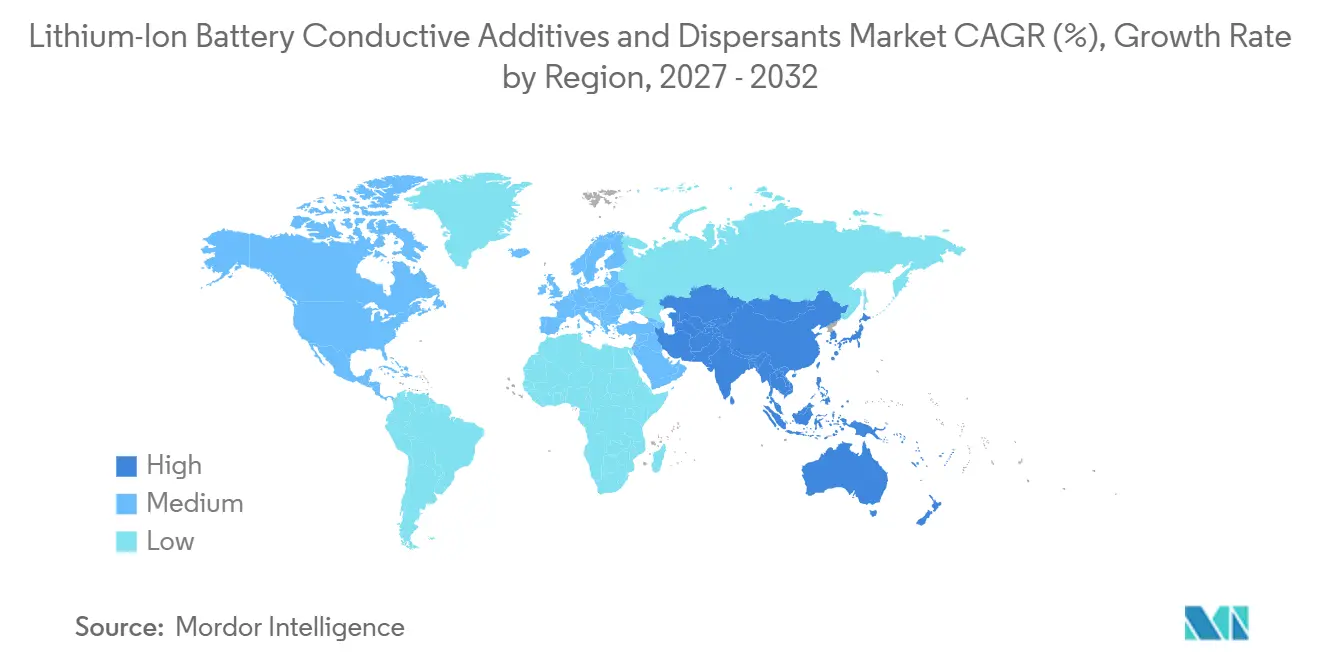
Asia-Pacífico representó el 46,82% de la participación de mercado en 2026 y se proyecta que avance a una CAGR del 12,04% hasta 2032. China concentra la producción de celdas de batería, así como la capacidad upstream de aditivos conductores y dispersantes. Esto otorga a los proveedores regionales una gran base doméstica para el desarrollo de productos y la calificación de clientes. La investigación surcoreana ha demostrado los beneficios de rendimiento de los sistemas de nanotubos de carbono para los diseños de ánodos de silicio. Los productores de materiales de Japón están ampliando su participación en la pasta conductora de nanotubos de carbono de pared simple. Nippon Zeon lideró una inversión de Serie C de 20 millones de USD en Sino Applied Technology en mayo de 2025, apoyando un aumento planificado de la capacidad de pasta conductora de 5.000 a 25.000 toneladas métricas por año para 2030. India y los países de la Asociación de Naciones del Sudeste Asiático (ASEAN) siguen siendo centros de demanda emergentes vinculados a los calendarios de construcción de gigafábricas.
América del Norte está añadiendo demanda a través de la apertura de grandes plantas de baterías y el creciente despliegue doméstico de almacenamiento de energía. La planta de 32 GWh de Panasonic Energy en Kansas y la instalación de 30 GWh de Toyota en Carolina del Norte añadieron una capacidad planificada combinada de 62 GWh en 2025. Esta capacidad requiere suministros localmente respaldados de nanotubos de carbono de alta especificación y dispersantes. Los productores norteamericanos aún dependen de precursores de aditivos importados, en particular pasta de nanotubos de carbono de proveedores asiáticos. Esa dependencia está alentando a los fabricantes de celdas a evaluar alternativas locales que puedan cumplir con los requisitos de calificación. PowerCo inició la construcción en su instalación de St. Thomas, Ontario, en octubre de 2025, con una inversión planificada de hasta 7.000 millones de CAD (5.100 millones de USD) y producción inicial prevista para 2027.
Europa está pasando de proyectos de baterías anunciados hacia una demanda de producción activa de materiales de electrodo. La instalación de Salzgitter de PowerCo es un destino aprobado para los nanotubos de carbono de pared simple de OCSiAl. El énfasis de Europa en la trazabilidad y la declaración de huella de carbono favorece la producción calificada localmente con condiciones de procesamiento documentadas. OCSiAl anunció una instalación de materiales de grafeno y nanotubos de 300 millones de USD en Luxemburgo en noviembre de 2025. América del Sur sigue siendo un centro de demanda más pequeño a pesar de las discusiones sobre procesamiento de baterías vinculadas a los recursos de litio en Argentina y Chile. Oriente Medio y África añadieron más de 3 GW de almacenamiento de baterías en 2025, impulsados principalmente por el programa de integración de energías renovables de Arabia Saudita.
Panorama Competitivo
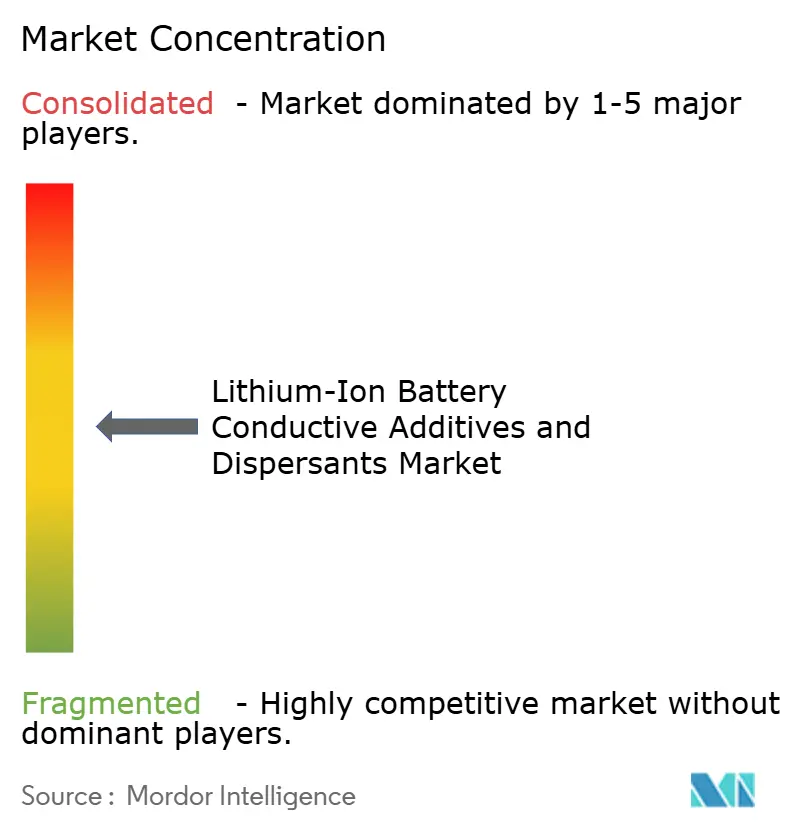
El mercado de aditivos conductores y dispersantes para baterías de iones de litio está moderadamente concentrado, con los cinco principales actores que incluyen a Imerys, Cabot Corporation, Denka Company Limited, LG Chem y OCSiAl. Los grados de negro de carbono son suministrados por Arkema, Birla Carbon, Cabot Corporation, Denka Company Limited, Imerys, Mitsubishi Chemical Group Corporation, Orion S.A. y TORAY INDUSTRIES, INC. Estos proveedores compiten a través de la morfología de partículas, la consistencia del rea superficial, el conocimiento del proceso y la confiabilidad del suministro, que son importantes cuando un cliente necesita el mismo comportamiento de electrodo durante extensas series de producción. Los proveedores de negro de carbono también necesitan adaptar sus productos a las formulaciones de cátodo y ánodo que varían según la química, el nivel de carga y el proceso de recubrimiento preferido del cliente. Los materiales de grado básico enfrentan una mayor presión de precios, particularmente de los grandes productores domésticos en China. Los grados de mayor valor están más estrechamente vinculados al soporte técnico, los registros de calificación y la capacidad de proporcionar lotes de material consistentes durante el escalado del cliente. Esto deja espacio para los proveedores establecidos que pueden cumplir tanto con los requisitos de material como de aplicación en el mercado de aditivos conductores y dispersantes para baterías de iones de litio, donde el rendimiento técnico se evalúa junto con el costo y la continuidad del suministro. El mercado de aditivos conductores y dispersantes para baterías de iones de litio, en consecuencia, soporta diferentes modelos de negocio para los proveedores de materiales básicos y para los proveedores de materiales diferenciados.
Los proveedores de nanotubos de carbono incluyen a CHASM, Jiangsu Cnano Technology Co., Ltd., LG Chem, NanoXplore y OCSiAl. OCSiAl utiliza su plataforma de nanotubos de pared simple TUBALL y declara que el material impulsa 1 millón de vehículos eléctricos. En junio de 2026, OCSiAl fue designado proveedor de la gigafábrica de Salzgitter de PowerCo para aplicaciones de ánodo de grafito en la plataforma de Celda Unificada del Grupo Volkswagen. En noviembre de 2025, la empresa anunció una instalación de producción de 300 millones de USD en Luxemburgo para materiales de carbono avanzados. Estas inversiones reflejan la importancia de la capacidad de suministro europea para materiales de batería calificados y la necesidad del mercado más amplio de aditivos conductores y dispersantes para baterías de iones de litio de un suministro local con soporte técnico. Esta capacidad regional puede acortar las rutas de suministro y ayudar a los clientes a gestionar los requisitos de calificación, auditoría y trazabilidad.
BYK-Chemie GmbH y Arkema operan en aplicaciones de dispersantes y aditivos especiales donde la colaboración con los fabricantes de celdas es importante. Borregaard AS suministra materiales a base de lignosulfonato que pueden apoyar el procesamiento de ánodos a base de agua y los objetivos de adquisición de materias primas renovables. Los sistemas híbridos que combinan negro de carbono con nanotubos de carbono o grafeno están reduciendo la separación entre las categorías de proveedores tradicionales. Este cambio hace que el conocimiento de formulación y la propiedad intelectual sean más importantes para la diferenciación de productos, porque los clientes necesitan que los materiales funcionen juntos en un diseño de electrodo validado. Los proveedores también deben responder cuando los clientes cambian del procesamiento a base de NMP al procesamiento a base de agua o aumentan el contenido de sólidos de la suspensión, ya que estas decisiones afectan la selección de aditivos y el trabajo de formulación de soporte. Los proveedores que pueden proporcionar materiales tanto desde ubicaciones europeas como norteamericanas pueden tener una ventaja con los fabricantes de baterías que reducen el abastecimiento de una sola región. Las posiciones competitivas en el mercado de aditivos conductores y dispersantes para baterías de iones de litio dependerán del rendimiento validado, la producción local y la capacidad de apoyar los programas de calificación de los clientes.
Líderes de la Industria de Aditivos Conductores y Dispersantes para Baterías de Iones de Litio
-
Imerys
-
Cabot Corporation
-
Denka Company Limited
-
LG Chem
-
OCSiAl
- *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial
Desarrollos Recientes de la Industria
- Octubre de 2026: Birla Carbon destacó sus negros de carbono conductores Conductex i, los nanotubos de carbono Nanocyl y las soluciones combinadas en The Battery Show North America 2026. Estos materiales apoyan el mercado de aditivos conductores y dispersantes para baterías de iones de litio al mejorar la conductividad del electrodo, el rendimiento de carga rápida y la eficiencia de fabricación de baterías.
- Septiembre de 2026: Cabot Corporation anunció planes para expandir la producción norteamericana de aditivos conductores avanzados para baterías en sus instalaciones de Luisiana y Texas, respaldada por una subvención de 50 millones de USD del Departamento de Energía de los Estados Unidos y aproximadamente 75 millones de USD en inversión de la empresa. La expansión aumentará el suministro de materiales de carbono conductores y nanoestructuras de carbono para baterías de almacenamiento de energía y vehículos eléctricos.
Alcance del Informe Global del Mercado de Aditivos Conductores y Dispersantes para Baterías de Iones de Litio
Los aditivos conductores y dispersantes para baterías de iones de litio son materiales utilizados para mejorar la conductividad eléctrica y garantizar la distribución uniforme de partículas conductoras dentro de las formulaciones de electrodo de batería. Apoyan el transporte eficiente de electrones, la estabilidad del electrodo y el rendimiento consistente de la batería en diferentes aplicaciones de baterías de iones de litio.
El Mercado de Aditivos Conductores y Dispersantes para Baterías de Iones de Litio está segmentado por tipo de aditivo conductor, tipo de dispersante, aplicación y geografía. Por tipo de aditivo conductor, el mercado está segmentado en negro de carbono, negro de acetileno, negro de carbono de horno, nanotubos de carbono y otros. Por tipo de dispersante, el mercado está segmentado en dispersantes poliméricos, dispersantes a base de surfactantes, dispersantes a base de lignosulfonato y otros. Por aplicación, el mercado está segmentado en vehículos eléctricos, electrónica de consumo, sistemas de almacenamiento de energía y otros. El informe también cubre el tamaño del mercado y los pronósticos de aditivos conductores y dispersantes para baterías de iones de litio en 15 países. Para cada segmento, el dimensionamiento y los pronósticos del mercado se han realizado sobre la base del valor (USD).
| Negro de Carbono |
| Negro de Acetileno |
| Negro de Carbono de Horno |
| Nanotubos de Carbono |
| Otros |
| Dispersantes Poliméricos |
| Dispersantes a Base de Surfactantes |
| Dispersantes a Base de Lignosulfonato |
| Otros |
| Vehículos Eléctricos |
| Electrónica de Consumo |
| Sistemas de Almacenamiento de Energía |
| Otros |
| Asia-Pacífico | China |
| India | |
| Japón | |
| Corea del Sur | |
| Países de la ASEAN | |
| Resto de Asia-Pacífico | |
| América del Norte | Estados Unidos |
| Canadá | |
| México | |
| Europa | Alemania |
| Reino Unido | |
| Francia | |
| Italia | |
| Países Nórdicos | |
| Resto de Europa | |
| América del Sur | Brasil |
| Argentina | |
| Resto de América del Sur | |
| Oriente Medio y África | Arabia Saudita |
| Sudáfrica | |
| Resto de Oriente Medio y África |
| Por Tipo de Aditivo Conductor | Negro de Carbono | |
| Negro de Acetileno | ||
| Negro de Carbono de Horno | ||
| Nanotubos de Carbono | ||
| Otros | ||
| Por Tipo de Dispersante | Dispersantes Poliméricos | |
| Dispersantes a Base de Surfactantes | ||
| Dispersantes a Base de Lignosulfonato | ||
| Otros | ||
| Por Aplicación | Vehículos Eléctricos | |
| Electrónica de Consumo | ||
| Sistemas de Almacenamiento de Energía | ||
| Otros | ||
| Por Geografía | Asia-Pacífico | China |
| India | ||
| Japón | ||
| Corea del Sur | ||
| Países de la ASEAN | ||
| Resto de Asia-Pacífico | ||
| América del Norte | Estados Unidos | |
| Canadá | ||
| México | ||
| Europa | Alemania | |
| Reino Unido | ||
| Francia | ||
| Italia | ||
| Países Nórdicos | ||
| Resto de Europa | ||
| América del Sur | Brasil | |
| Argentina | ||
| Resto de América del Sur | ||
| Oriente Medio y África | Arabia Saudita | |
| Sudáfrica | ||
| Resto de Oriente Medio y África | ||
Preguntas Clave Respondidas en el Informe
¿Cuál es el tamaño del mercado de aditivos conductores y dispersantes para baterías de iones de litio?
El tamaño del mercado de aditivos conductores y dispersantes para baterías de iones de litio fue valorado en 2,59 mil millones de USD en 2026 y se estima que crecerá desde 2,84 mil millones de USD en 2027 hasta alcanzar 4,65 mil millones de USD en 2032, a una CAGR del 10,39% durante el período de pronóstico (2027-2032).
¿Qué tipo de aditivo conductor tuvo la mayor participación en 2026?
El negro de carbono representó el 42,67% de los ingresos en 2026 porque está ampliamente integrado en los procesos establecidos de suspensión de electrodos.
¿Qué tipo de dispersante se proyecta que avance más rápido hasta 2032?
Se proyecta que los dispersantes poliméricos avancen a una CAGR del 11,73% hasta 2032, respaldados por los requisitos de suspensión de alto contenido de sólidos y a base de agua.
¿Qué está impulsando la demanda de aditivos de batería de nanotubos de carbono?
Los ánodos ricos en silicio, los cátodos de alto contenido de níquel y los electrodos gruesos aumentan la necesidad de redes conductoras que operen a bajos niveles de carga.