
Taille et part du marché des additifs conducteurs et dispersants pour batteries lithium-ion
VUE D’ENSEMBLE DU MARCHÉ
| Période d'étude | 2022 - 2032 |
|---|---|
| Taille du Marché (2027) | 2.84 Milliards de dollars |
| Taille du Marché (2032) | 4.65 Milliards de dollars |
| Taux de croissance (2027 - 2032) | 10.39 % |
| Marché à la Croissance la Plus Rapide | Asie-Pacifique |
| Plus Grand Marché | Asie-Pacifique |
| Concentration du Marché | Moyen |
Acteurs majeurs *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier Image © Mordor Intelligence. La réutilisation nécessite une attribution sous CC BY 4.0. | |
Analyse du marché des additifs conducteurs et dispersants pour batteries lithium-ion par Mordor Intelligence
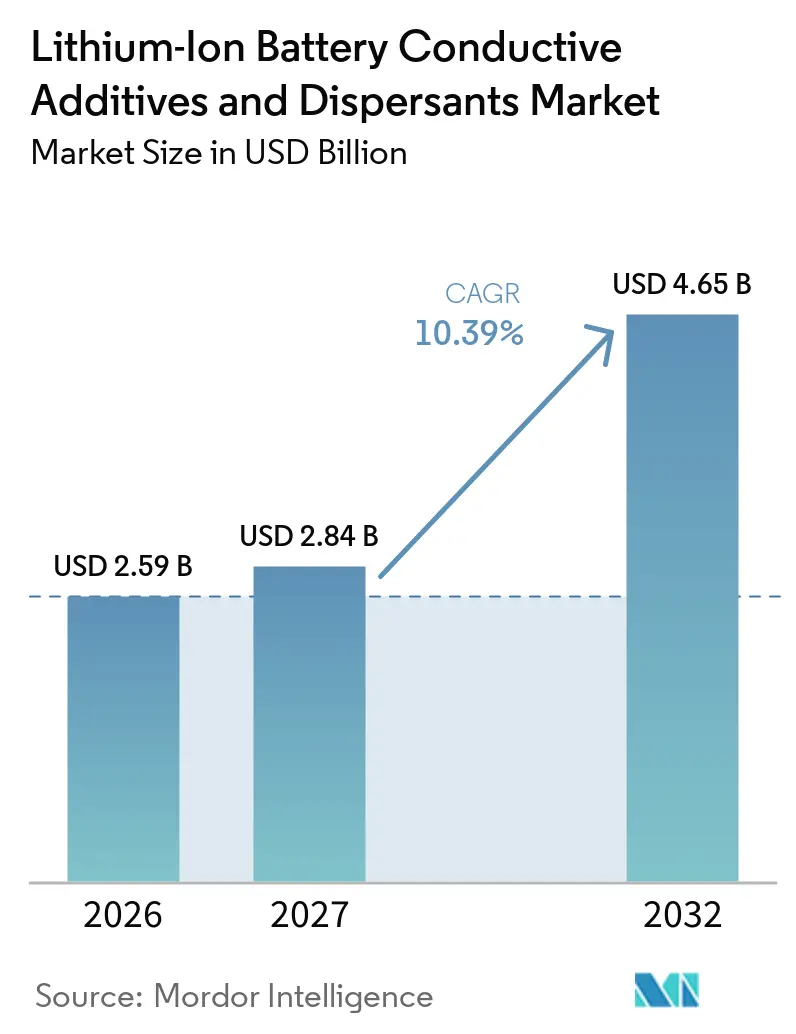
La taille du marché des additifs conducteurs et dispersants pour batteries lithium-ion était évaluée à 2,59 milliards USD en 2026 et devrait croître de 2,84 milliards USD en 2027 pour atteindre 4,65 milliards USD d'ici 2032, à un CAGR de 10,39 % durant la période de prévision (2027-2032). La construction de gigafactories de batteries en Asie-Pacifique, en Amérique du Nord et en Europe accroît la demande de matériaux d'électrodes offrant une conductivité fiable, une viscosité contrôlée et une stabilité de la suspension. Les cathodes riches en nickel et les anodes composites au silicium nécessitent des formulations plus spécialisées, ce qui augmente la valeur des additifs utilisés par gigawattheure de capacité de cellule et renforce l'importance d'une qualité de matériau constante. Les fournisseurs se font donc concurrence sur les performances des matériaux, le soutien applicatif, la production locale et les longs programmes de qualification auprès des fabricants de batteries. Sur le marché des additifs conducteurs et dispersants pour batteries lithium-ion, ces exigences favorisent les fournisseurs capables de relier la connaissance des formulations à l'échelle du laboratoire à la production en grande série chez leurs clients. La production régionale devient de plus en plus importante, car les fabricants de cellules recherchent des approvisionnements traçables et qualifiés localement, notamment lorsque leurs stratégies d'achat visent à réduire la dépendance à une seule région d'approvisionnement. Le marché des additifs conducteurs et dispersants pour batteries lithium-ion est également soumis à des pressions sur les coûts dans les cellules standard au lithium fer phosphate, où les matériaux nanocarbone avancés doivent démontrer des avantages clairs au niveau de la cellule avant de pouvoir supplanter les produits à base de noir de carbone largement utilisés.
Principaux enseignements du rapport
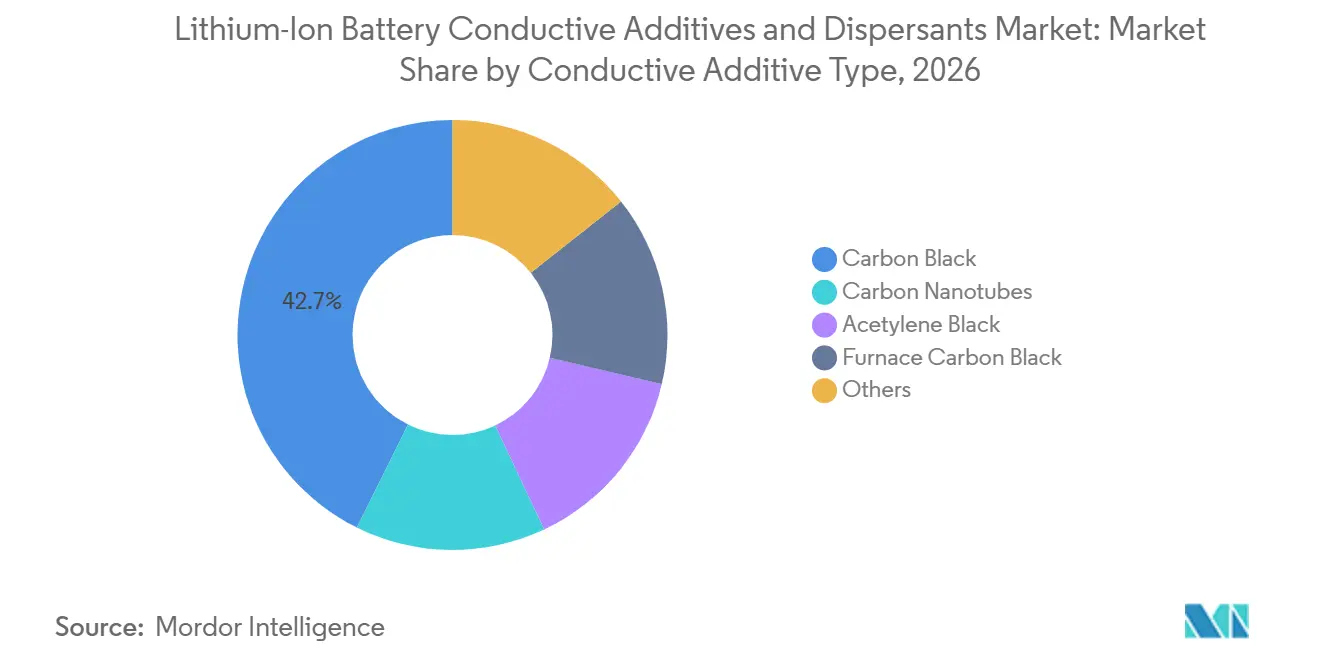
- Par type d'additif conducteur, le noir de carbone détenait 42,67 % de la part du marché des additifs conducteurs et dispersants pour batteries lithium-ion en 2026, tandis que les nanotubes de carbone devraient progresser à un CAGR de 11,45 % jusqu'en 2032.
- Par type de dispersant, les dispersants polymériques détenaient 49,71 % de la part du marché des additifs conducteurs et dispersants pour batteries lithium-ion en 2026 et devraient progresser à un CAGR de 11,73 % jusqu'en 2032.
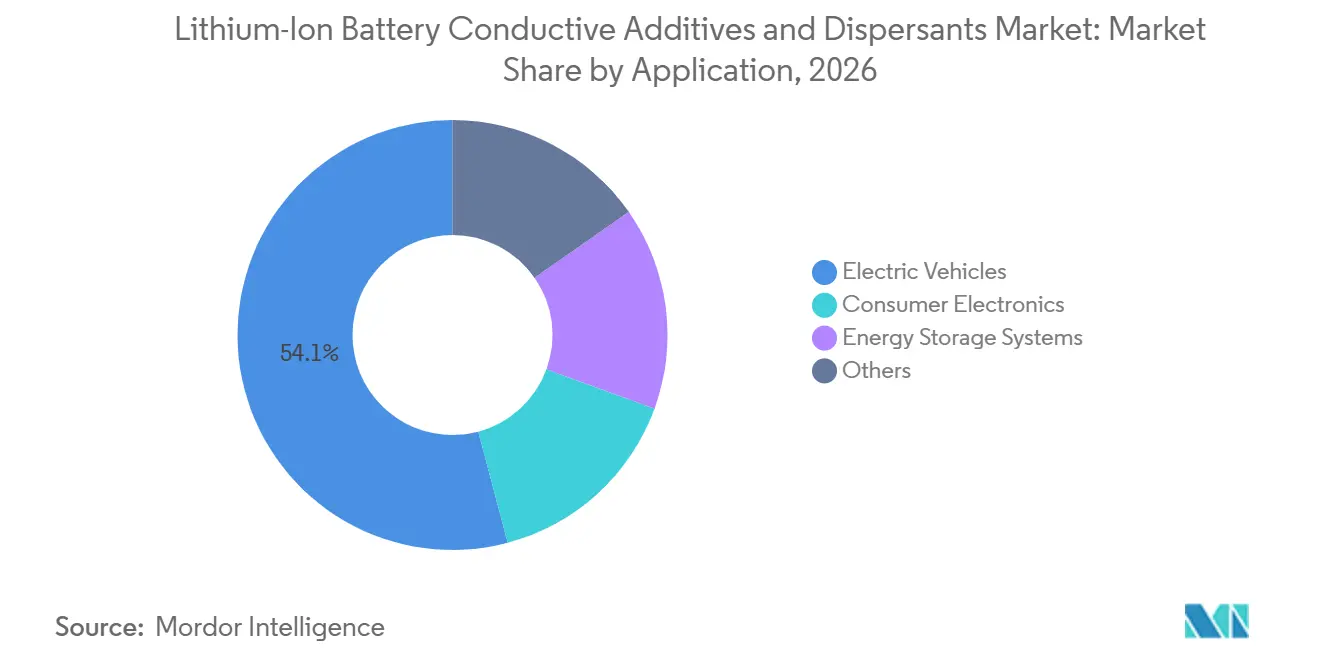
- Par application, les véhicules électriques détenaient 54,13 % de la part du marché des additifs conducteurs et dispersants pour batteries lithium-ion en 2026, tandis que les systèmes de stockage d'énergie devraient progresser à un CAGR de 12,17 % jusqu'en 2032.
- Par géographie, l'Asie-Pacifique détenait 46,82 % de la part du marché des additifs conducteurs et dispersants pour batteries lithium-ion en 2026 et devrait progresser à un CAGR de 12,04 % jusqu'en 2032.
Remarque : Les chiffres du marché présentés dans ce rapport reposent sur le cadre d'estimation exclusif de Mordor Intelligence, qui combine neuf mois de données réelles avec les projections du quatrième trimestre pour l'année de référence 2026.
Tendances et perspectives du marché mondial des additifs conducteurs et dispersants pour batteries lithium-ion
Analyse de l'impact des moteurs*
| Moteur | Impact (~) % sur les prévisions de CAGR | Pertinence géographique | Horizon temporel de l'impact |
|---|---|---|---|
| Expansion des batteries pour véhicules électriques et le stockage sur réseau | +3.5% | Mondial | Court terme (≤ 2 ans) |
| Anodes riches en silicium et cathodes riches en nickel | +2.2% | Asie-Pacifique et Amérique du Nord en cœur, extension vers l'Europe | Moyen terme (2-4 ans) |
| Réduction de la charge en matériaux inactifs pour une densité d'énergie plus élevée | +1.4% | Mondial | Moyen terme (2-4 ans) |
| Transition vers le traitement en phase aqueuse et à haute teneur en solides | +1.0% | Europe et Asie de l'Est, expansion mondiale | Moyen terme (2-4 ans) |
| Chaînes d'approvisionnement locales prêtes à la qualification | +0.7% | Amérique du Nord et Europe | Court à moyen terme |
| Source: Mordor Intelligence | |||
Expansion des batteries pour véhicules électriques et le stockage sur réseau
La production de véhicules électriques et le déploiement du stockage stationnaire élargissent la demande d'additifs d'électrodes et de dispersants. Les ajouts mondiaux de stockage par batteries ont atteint 108 GW en 2025, soit plus de 40 % au-dessus du niveau de 2024, selon l'Agence internationale de l'énergie[1]. Cette croissance élargit la base adressable du marché des additifs conducteurs et dispersants pour batteries lithium-ion au-delà des batteries automobiles et offre aux fournisseurs une demande issue de deux modes d'utilisation des batteries. Les cellules de stockage stationnaire nécessitent souvent une forte capacité de décharge pour le transfert d'énergie et les services auxiliaires, plutôt que la seule performance d'autonomie requise dans de nombreuses cellules de voitures particulières. Cette exigence opérationnelle peut augmenter la charge en additifs conducteurs par rapport à certaines cellules automobiles et accroître la valeur des matériaux utilisés pour chaque unité de capacité de stockage installée. Les fabricants de batteries mettent également en service de nouvelles installations, de sorte que la capacité de formulation des suspensions, le soutien aux procédés et un approvisionnement fiable en matériaux doivent croître parallèlement à la capacité de production de cellules.
Anodes riches en silicium et cathodes riches en nickel
Les anodes composites au silicium et les cathodes riches en nickel nécessitent des réseaux conducteurs qui maintiennent leurs performances lors de cycles répétés. Des recherches publiées en 2025 ont montré qu'un agent conducteur à base de nanotubes de carbone réduisait l'expansion des électrodes en silicium à 27 %, contre 170 % pour le noir de carbone, tandis que la rétention de capacité après 100 cycles atteignait 94,6 %, contre 77 % pour la référence au noir de carbone. Le marché des additifs conducteurs et dispersants pour batteries lithium-ion bénéficie de ces conceptions d'électrodes qui soutiennent la demande de systèmes améliorés aux nanotubes de carbone et de systèmes hybrides, plutôt que de formulations à un seul matériau. Les fabricants de cellules visant des densités d'énergie supérieures à 300 Wh/kg devront probablement recourir à des réseaux conducteurs plus complexes qui maintiennent leurs performances à mesure que les matériaux actifs se dilatent et se contractent. Les fournisseurs disposant de capacités établies de service technique sont mieux positionnés pour accompagner ces changements de formulation et traduire les performances en laboratoire en résultats de fabrication reproductibles.
Réduction de la charge en matériaux inactifs pour une densité d'énergie plus élevée
Les cathodes dont la charge en matériau actif dépasse 95 % en masse nécessitent des additifs qui préservent les voies électroniques à des concentrations inférieures à 1,5 %. Les nanotubes de carbone multiparois et monoparois peuvent former des voies conductrices plus longues que le noir de carbone conventionnel et utilisent leur rapport d'aspect élevé pour relier davantage de points de l'électrode. Une étude de 2025 a rapporté des électrodes sans liant utilisant des nanotubes de carbone monoparois ultra-longs monodispersés avec une capacité stable de 243 mAh/g à 5C après 2 000 cycles. Ces résultats soutiennent la transition vers des matériaux à rapport d'aspect élevé dans les conceptions d'électrodes épaisses, où les contacts entre particules à courte portée peuvent être insuffisants. Une utilisation moindre d'additifs peut laisser plus de place au matériau actif et améliorer la densité d'énergie au niveau de la cellule sans ajouter de masse inactive. Cet effet peut réduire l'écart de coût pratique entre les systèmes à nanotubes et le noir de carbone conventionnel sur le marché des additifs conducteurs et dispersants pour batteries lithium-ion, même lorsque les nanotubes affichent un prix unitaire plus élevé.
Transition vers le traitement en phase aqueuse et à haute teneur en solides
Les fabricants développent des systèmes de suspension en phase aqueuse pour réduire la dépendance à la N-méthyl-2-pyrrolidone (NMP). Le règlement de l'Union européenne sur les batteries exige des déclarations d'empreinte carbone pour les batteries de véhicules électriques à partir de 2026, ce qui accroît l'attention portée à l'utilisation des solvants et aux chaînes d'approvisionnement traçables[2]. Le traitement en phase aqueuse reste difficile pour les cathodes riches en nickel, car l'eau peut élever le pH de la suspension, former de l'hydroxyde de lithium et contribuer à la corrosion du collecteur de courant en aluminium. Une publication de 2025 a décrit la nécessité de préserver l'adhérence de l'électrode et le lithium actif lors du traitement en phase aqueuse des cathodes NMC811. Les dispersants polymériques peuvent combiner la stabilisation stérique avec la gestion du pH, ce qui les rend essentiels aux formulations à haute teneur en solides et aux efforts visant à maintenir une qualité de revêtement constante. Une autre étude de 2025 a rapporté que 0,25 % en masse d'un dispersant copolymère polymérique réduisait la viscosité de la suspension de lithium fer phosphate de 74,6 % à une teneur en solides de 62 % en masse, ce qui favorise un revêtement à débit plus élevé sans sacrifier les performances électrochimiques.
Analyse de l'impact des freins*
| Frein | Impact (~) % sur les prévisions de CAGR | Pertinence géographique | Horizon temporel de l'impact |
|---|---|---|---|
| Coût élevé des systèmes à base de nanotubes de carbone et de graphène | -2.3% | Mondial, plus prononcé sur les marchés de lithium fer phosphate sensibles aux coûts en Asie | Long terme (≥ 4 ans) |
| Longs cycles de qualification des cellules et de contrôle des modifications | -1.5% | Mondial | Court à moyen terme |
| Stabilité des suspensions en phase aqueuse et compatibilité avec les cathodes | -0.9% | Europe et Amérique du Nord, expansion mondiale | Moyen terme (2-4 ans) |
| Source: Mordor Intelligence | |||
Coût élevé des systèmes à base de nanotubes de carbone et de graphène
Les nanotubes de carbone multiparois et les systèmes à base de graphène offrent des avantages en termes de performances, mais coûtent plus cher que le noir de carbone spécialisé de qualité batterie. Cela limite leur utilisation dans les batteries standard au lithium fer phosphate, où les fabricants travaillent dans des objectifs de coûts serrés et accordent une grande importance au coût des matériaux par unité de capacité de cellule. Le marché des additifs conducteurs et dispersants pour batteries lithium-ion présente donc des conditions d'adoption différentes pour les cellules de véhicules électriques haut de gamme et les lignes de lithium fer phosphate à grand volume. Les matériaux avancés doivent démontrer des taux d'utilisation plus faibles, une densité d'énergie plus élevée, une durée de vie en cycle plus longue ou des gains opérationnels mesurables pour justifier leur prix. La montée en puissance des procédés peut aider les fournisseurs à réduire les coûts au fil du temps, tandis que les formulations hybrides peuvent limiter la quantité de matériau nanocarbone utilisée. En attendant, la demande large devrait rester concentrée dans les cellules où les exigences de performance sont élevées et où la valeur d'une meilleure conductivité est évidente.
Longs cycles de qualification des cellules et de contrôle des modifications
Un nouvel additif conducteur ou dispersant doit compléter la qualification de l'électrode et de la cellule avant toute utilisation automobile. Ces programmes peuvent nécessiter 18 à 36 mois de tests de durée de vie en cycle, d'abus thermique et de vieillissement calendaire, ce qui rend le processus commercial nettement plus long que le développement initial du matériau. Cela crée un avantage pour les fournisseurs déjà approuvés par les principaux fabricants de batteries et familiers de leurs procédés de suspension, de leurs conceptions de cellules et de leurs exigences de qualité. OCSiAl a été désigné fournisseur de l'installation de Salzgitter de PowerCo en juin 2026, après des audits clients et un long travail de qualification. Les fournisseurs plus petits peuvent faire face à une charge plus importante, car ils doivent maintenir plusieurs programmes techniques répondant aux spécifications de différents clients et fournir un soutien en ingénierie applicative tout au long du processus. Ces longs cycles d'approbation ralentissent la conversion des résultats de laboratoire en ventes commerciales de matériaux et favorisent les entreprises disposant de portefeuilles de qualification établis.
*Nos prévisions considèrent les impacts des moteurs et des contraintes comme directionnels et non additifs. Les prévisions d'impact reflètent la croissance de référence, les effets de composition et les interactions entre variables.
Analyse des segments
Par type d'additif conducteur : le noir de carbone ancre les revenus, tandis que les nanotubes de carbone redéfinissent les plafonds de performance
Le noir de carbone détenait 42,67 % du marché des additifs conducteurs et dispersants pour batteries lithium-ion en 2026. Son utilisation généralisée reflète des procédés de suspension établis, un coût compétitif et une compatibilité avec les formulations à base de NMP et aqueuses. Le noir d'acétylène et le noir de carbone de fourneau répondent à différentes exigences d'électrodes. Le noir d'acétylène est utilisé dans les applications nécessitant une haute pureté et une distribution granulométrique contrôlée. Le noir de carbone de fourneau soutient les formulations de cathodes à grand volume et sensibles aux coûts, y compris les cellules standard au lithium fer phosphate. Cette position établie confère au noir de carbone un rôle pratique dans le secteur des additifs conducteurs et dispersants pour batteries lithium-ion, même à mesure que les spécifications des cellules évoluent. Elle offre également au marché des additifs conducteurs et dispersants pour batteries lithium-ion une base de demande fiable pendant que les nouveaux matériaux conducteurs progressent dans leur qualification.
Les nanotubes de carbone devraient progresser à un CAGR de 11,45 % jusqu'en 2032, le taux le plus élevé parmi les types d'additifs conducteurs. La commercialisation des anodes en silicium et les conceptions d'électrodes épaisses accroissent le besoin de voies conductrices à longue portée. Les formulations hybrides combinent le noir de carbone avec des nanotubes de carbone multiparois pour équilibrer conductivité, charge et coût. Imerys et Jiangsu Cnano Technology Co., Ltd. ont annoncé un partenariat en juillet 2025 pour développer de tels matériaux hybrides, avec une production à l'échelle commerciale démarrée à partir du troisième trimestre 2025. Les nanoplaquettes de graphène, les nanofibres de carbone et d'autres structures carbonées hybrides sont également évaluées pour des cellules spécialisées.

Par type de dispersant : les dispersants polymériques dominent par leur volume et leur taux de croissance
Les dispersants polymériques détenaient 49,71 % du segment des dispersants en 2026 et devraient progresser à un CAGR de 11,73 % jusqu'en 2032. Ce segment soutient les électrodes riches en nickel et à haute teneur en solides qui nécessitent une stabilité dans des conditions de pH exigeantes. Une étude de 2025 a montré qu'un copolymère ternaire améliorait la dispersibilité de la suspension de cathode au lithium manganèse fer phosphate sans gélification et améliorait la capacité de décharge et les performances en cyclage. Ces matériaux peuvent contribuer à maintenir l'uniformité de l'électrode lors du revêtement. Un meilleur contrôle de la suspension peut également réduire les défauts de fabrication et améliorer les rendements de production de cellules.
Les dispersants à base de tensioactifs restent pertinents dans les procédés de suspension établis où le contrôle de la tension interfaciale et le coût sont les principales considérations. Les dispersants à base de lignosulfonate de Borregaard AS sont pertinents pour les formulations d'anodes en phase aqueuse et les programmes d'approvisionnement qui tiennent compte des matières premières renouvelables. D'autres systèmes de dispersants comprennent des produits dérivés de la cellulose et des mélanges de polymères en cours d'évaluation pour le traitement des cathodes en phase aqueuse. Une teneur en solides plus élevée peut augmenter la valeur d'une utilisation efficace des dispersants par kilogramme de matériau d'électrode. Les fabricants passent d'une teneur en solides de la suspension de 50 %-55 % à 60 %-65 % pour réduire les besoins en énergie de séchage. Ce changement nécessite des dispersants capables de gérer la viscosité tout en préservant la cohérence du procédé, une exigence qui confère à la chimie des polymères un rôle plus important sur le marché des additifs conducteurs et dispersants pour batteries lithium-ion.
Par application : les véhicules électriques génèrent les revenus tandis que les systèmes de stockage d'énergie affichent la croissance la plus rapide
Les véhicules électriques détenaient 54,13 % de la taille du marché des additifs conducteurs et dispersants pour batteries lithium-ion par application en 2026. Les usines de batteries pour véhicules électriques nécessitent des matériaux d'électrodes constants, car une qualité de suspension reproductible est importante pour le rendement et les performances des cellules. Panasonic Energy a commencé la production en série dans son installation de De Soto, au Kansas, en juillet 2025, avec une capacité annuelle prévue de 32 GWh. Toyota a commencé la production dans son usine de Liberty, en Caroline du Nord, en novembre 2025, une installation de 13,9 milliards USD avec une capacité de 30 GWh. La grande base de production de lithium fer phosphate en Chine soutient la demande de noir de carbone standard. Les batteries au nickel manganèse cobalt et au nickel cobalt aluminium créent des exigences plus exigeantes pour les additifs améliorés aux nanotubes et les dispersants avancés.
Les systèmes de stockage d'énergie devraient progresser à un CAGR de 12,17 % jusqu'en 2032. Les ajouts mondiaux de stockage par batteries ont atteint 108 GW en 2025 et ont dépassé le pic historique pour toute technologie de production d'électricité unique, selon l'Agence internationale de l'énergie. La taille du marché des additifs conducteurs et dispersants pour batteries lithium-ion pour cette application est soutenue par des projets de réseau nécessitant une capacité de décharge et une durée de vie en cycle fiables. L'électronique grand public continue de fournir une base stable pour les grades de noir de carbone et de dispersants polymériques. Les applications aérospatiales, de défense et de décollage et atterrissage verticaux électriques restent des zones de demande plus restreintes. Leurs exigences opérationnelles spécialisées peuvent soutenir des prix élevés pour les grades d'additifs approuvés.
Analyse géographique
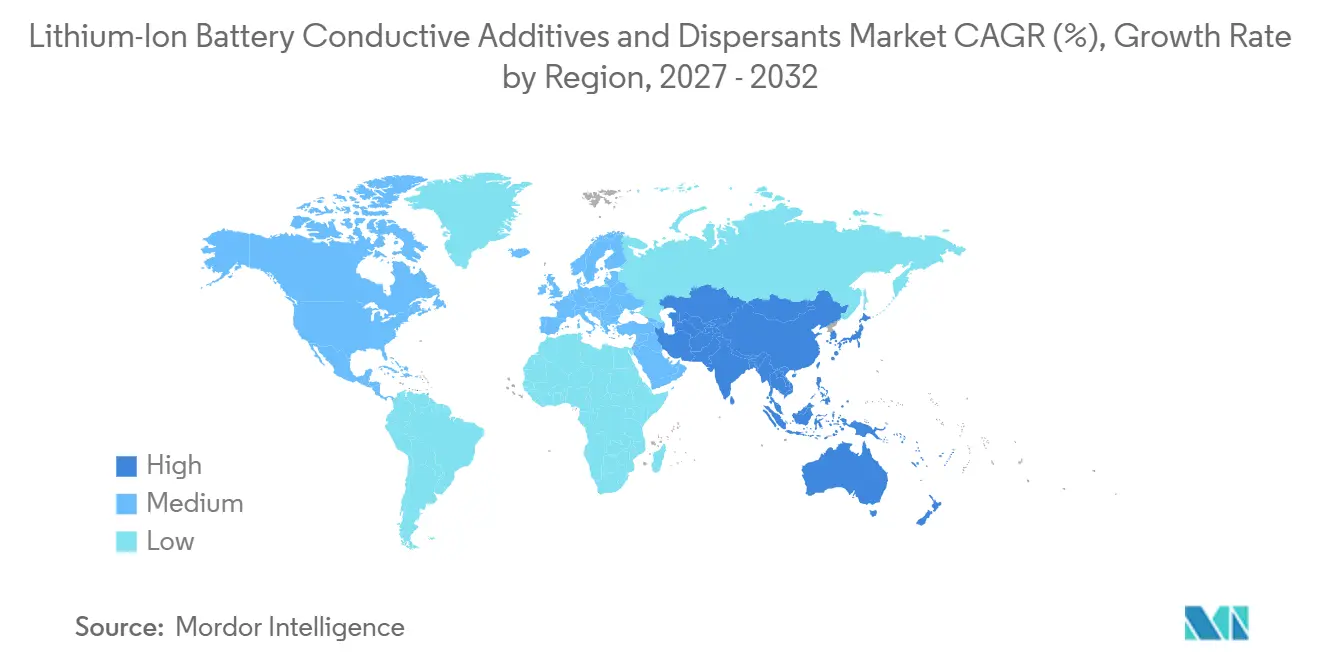
L'Asie-Pacifique représentait 46,82 % de la part de marché en 2026 et devrait progresser à un CAGR de 12,04 % jusqu'en 2032. La Chine concentre la production de cellules de batteries ainsi que la capacité en amont pour les additifs conducteurs et les dispersants. Cela offre aux fournisseurs régionaux une large base nationale pour le développement de produits et la qualification des clients. La recherche sud-coréenne a démontré les avantages en termes de performances des systèmes à nanotubes de carbone pour les conceptions d'anodes en silicium. Les producteurs de matériaux japonais élargissent leur implication dans les pâtes conductrices à base de nanotubes de carbone monoparois. Nippon Zeon a dirigé un investissement de série C de 20 millions USD dans Sino Applied Technology en mai 2025, soutenant une augmentation prévue de la capacité de pâte conductrice de 5 000 à 25 000 tonnes métriques par an d'ici 2030. L'Inde et les pays de l'Association des nations de l'Asie du Sud-Est (ASEAN) restent des centres de demande émergents liés aux calendriers de construction de gigafactories.
L'Amérique du Nord accroît sa demande grâce à l'ouverture de grandes usines de batteries et au déploiement croissant du stockage d'énergie domestique. L'usine de 32 GWh de Panasonic Energy au Kansas et l'installation de 30 GWh de Toyota en Caroline du Nord ont ajouté une capacité planifiée combinée de 62 GWh en 2025. Cette capacité nécessite des approvisionnements localement soutenus en nanotubes de carbone et dispersants à haute spécification. Les producteurs nord-américains dépendent encore de précurseurs d'additifs importés, notamment de pâtes de nanotubes de carbone provenant de fournisseurs asiatiques. Cette dépendance incite les fabricants de cellules à évaluer des alternatives locales pouvant satisfaire aux exigences de qualification. PowerCo a commencé la construction de son installation de St. Thomas, en Ontario, en octobre 2025, avec un investissement prévu allant jusqu'à 7 milliards CAD (5,1 milliards USD) et une production initiale prévue pour 2027.
L'Europe passe des projets de batteries annoncés à une demande active de production de matériaux d'électrodes. L'installation de Salzgitter de PowerCo est une destination approuvée pour les nanotubes de carbone monoparois d'OCSiAl. L'accent mis par l'Europe sur la traçabilité et le reporting de l'empreinte carbone favorise une production qualifiée localement avec des conditions de traitement documentées. OCSiAl a annoncé une installation de graphène-nanotubes de 300 millions USD au Luxembourg en novembre 2025. L'Amérique du Sud reste un centre de demande plus modeste malgré les discussions sur le traitement des batteries liées aux ressources en lithium en Argentine et au Chili. Le Moyen-Orient et l'Afrique ont ajouté plus de 3 GW de stockage par batteries en 2025, principalement grâce au programme d'intégration des énergies renouvelables de l'Arabie saoudite.
Paysage concurrentiel
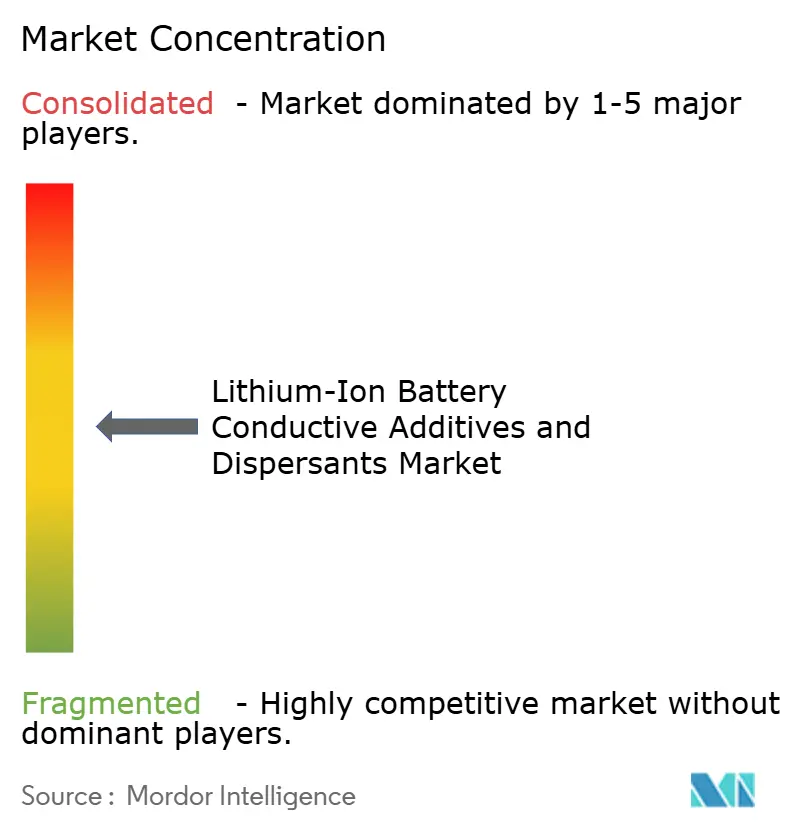
Le marché des additifs conducteurs et dispersants pour batteries lithium-ion est modérément concentré, les cinq premiers acteurs étant Imerys, Cabot Corporation, Denka Company Limited, LG Chem et OCSiAl. Les grades de noir de carbone sont fournis par Arkema, Birla Carbon, Cabot Corporation, Denka Company Limited, Imerys, Mitsubishi Chemical Group Corporation, Orion S.A. et TORAY INDUSTRIES, INC. Ces fournisseurs se font concurrence sur la morphologie des particules, la cohérence de la surface spécifique, la connaissance des procédés et la fiabilité de l'approvisionnement, qui sont importants lorsqu'un client a besoin du même comportement d'électrode sur de longues séries de production. Les fournisseurs de noir de carbone doivent également adapter leurs produits aux formulations de cathodes et d'anodes qui varient selon la chimie, le niveau de charge et le procédé de revêtement préféré du client. Les matériaux de qualité courante subissent une pression accrue sur les prix, notamment de la part des grands producteurs nationaux en Chine. Les grades à plus haute valeur ajoutée sont plus étroitement liés au soutien technique, aux dossiers de qualification et à la capacité à fournir des lots de matériaux constants lors de la montée en puissance chez le client. Cela laisse de la place aux fournisseurs établis capables de répondre à la fois aux exigences matérielles et applicatives sur le marché des additifs conducteurs et dispersants pour batteries lithium-ion, où les performances techniques sont évaluées parallèlement au coût et à la continuité de l'approvisionnement. Le marché des additifs conducteurs et dispersants pour batteries lithium-ion soutient par conséquent différents modèles commerciaux pour les fournisseurs de matériaux standardisés et pour les fournisseurs de matériaux différenciés.
Les fournisseurs de nanotubes de carbone comprennent CHASM, Jiangsu Cnano Technology Co., Ltd., LG Chem, NanoXplore et OCSiAl. OCSiAl utilise sa plateforme de nanotubes monoparois TUBALL et indique que ce matériau équipe 1 million de véhicules électriques. En juin 2026, OCSiAl a été désigné fournisseur de la gigafactory de Salzgitter de PowerCo pour les applications d'anodes en graphite dans la plateforme Unified Cell du groupe Volkswagen. En novembre 2025, la société a annoncé une installation de production de 300 millions USD au Luxembourg pour les matériaux carbonés avancés. Ces investissements reflètent l'importance de la capacité d'approvisionnement européenne pour les matériaux de batteries qualifiés et le besoin plus large du marché des additifs conducteurs et dispersants pour batteries lithium-ion en approvisionnement local techniquement soutenu. Cette capacité régionale peut raccourcir les circuits d'approvisionnement et aider les clients à gérer les exigences de qualification, d'audit et de traçabilité.
BYK-Chemie GmbH et Arkema opèrent dans les applications de dispersants et d'additifs spéciaux où la collaboration avec les fabricants de cellules est importante. Borregaard AS fournit des matériaux à base de lignosulfonate pouvant soutenir le traitement des anodes en phase aqueuse et les objectifs d'approvisionnement en matières premières renouvelables. Les systèmes hybrides combinant le noir de carbone avec des nanotubes de carbone ou du graphène réduisent la séparation entre les catégories de fournisseurs traditionnels. Ce changement rend la connaissance des formulations et la propriété intellectuelle plus importantes pour la différenciation des produits, car les clients ont besoin que les matériaux fonctionnent ensemble dans une conception d'électrode validée. Les fournisseurs doivent également réagir lorsque les clients passent d'un traitement à base de NMP à un traitement en phase aqueuse ou augmentent la teneur en solides de la suspension, car ces décisions affectent la sélection des additifs et le travail de formulation associé. Les fournisseurs capables de livrer des matériaux depuis des sites européens et nord-américains peuvent avoir un avantage auprès des fabricants de batteries qui réduisent leur approvisionnement dans une seule région. Les positions concurrentielles sur le marché des additifs conducteurs et dispersants pour batteries lithium-ion dépendront des performances validées, de la production locale et de la capacité à soutenir les programmes de qualification des clients.
Leaders du secteur des additifs conducteurs et dispersants pour batteries lithium-ion
-
Imerys
-
Cabot Corporation
-
Denka Company Limited
-
LG Chem
-
OCSiAl
- *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier
Développements récents du secteur
- Octobre 2026 : Birla Carbon a mis en avant ses noirs de carbone conducteurs Conductex i, ses nanotubes de carbone Nanocyl et ses solutions mixtes au salon The Battery Show North America 2026. Ces matériaux soutiennent le marché des additifs conducteurs et dispersants pour batteries lithium-ion en améliorant la conductivité des électrodes, les performances de charge rapide et l'efficacité de fabrication des batteries.
- Septembre 2026 : Cabot Corporation a annoncé des plans d'expansion de la production nord-américaine d'additifs conducteurs avancés pour batteries dans ses installations en Louisiane et au Texas, soutenus par une subvention de 50 millions USD du Département américain de l'énergie et environ 75 millions USD d'investissement de l'entreprise. L'expansion augmentera l'offre de matériaux carbonés conducteurs et de nanostructures de carbone pour les batteries de stockage d'énergie et de véhicules électriques.
Périmètre du rapport mondial sur le marché des additifs conducteurs et dispersants pour batteries lithium-ion
Les additifs conducteurs et dispersants pour batteries lithium-ion sont des matériaux utilisés pour améliorer la conductivité électrique et assurer une distribution uniforme des particules conductrices dans les formulations d'électrodes de batteries. Ils soutiennent le transport efficace des électrons, la stabilité des électrodes et des performances de batterie constantes dans différentes applications de batteries lithium-ion.
Le marché des additifs conducteurs et dispersants pour batteries lithium-ion est segmenté par type d'additif conducteur, type de dispersant, application et géographie. Par type d'additif conducteur, le marché est segmenté en noir de carbone, noir d'acétylène, noir de carbone de fourneau, nanotubes de carbone et autres. Par type de dispersant, le marché est segmenté en dispersants polymériques, dispersants à base de tensioactifs, dispersants à base de lignosulfonate et autres. Par application, le marché est segmenté en véhicules électriques, électronique grand public, systèmes de stockage d'énergie et autres. Le rapport couvre également la taille du marché et les prévisions pour les additifs conducteurs et dispersants pour batteries lithium-ion dans 15 pays. Pour chaque segment, la taille du marché et les prévisions ont été réalisées sur la base de la valeur (USD).
| Noir de carbone |
| Noir d'acétylène |
| Noir de carbone de fourneau |
| Nanotubes de carbone |
| Autres |
| Dispersants polymériques |
| Dispersants à base de tensioactifs |
| Dispersants à base de lignosulfonate |
| Autres |
| Véhicules électriques |
| Électronique grand public |
| Systèmes de stockage d'énergie |
| Autres |
| Asie-Pacifique | Chine |
| Inde | |
| Japon | |
| Corée du Sud | |
| Pays de l'ASEAN | |
| Reste de l'Asie-Pacifique | |
| Amérique du Nord | États-Unis |
| Canada | |
| Mexique | |
| Europe | Allemagne |
| Royaume-Uni | |
| France | |
| Italie | |
| Pays nordiques | |
| Reste de l'Europe | |
| Amérique du Sud | Brésil |
| Argentine | |
| Reste de l'Amérique du Sud | |
| Moyen-Orient et Afrique | Arabie saoudite |
| Afrique du Sud | |
| Reste du Moyen-Orient et de l'Afrique |
| Par type d'additif conducteur | Noir de carbone | |
| Noir d'acétylène | ||
| Noir de carbone de fourneau | ||
| Nanotubes de carbone | ||
| Autres | ||
| Par type de dispersant | Dispersants polymériques | |
| Dispersants à base de tensioactifs | ||
| Dispersants à base de lignosulfonate | ||
| Autres | ||
| Par application | Véhicules électriques | |
| Électronique grand public | ||
| Systèmes de stockage d'énergie | ||
| Autres | ||
| Par géographie | Asie-Pacifique | Chine |
| Inde | ||
| Japon | ||
| Corée du Sud | ||
| Pays de l'ASEAN | ||
| Reste de l'Asie-Pacifique | ||
| Amérique du Nord | États-Unis | |
| Canada | ||
| Mexique | ||
| Europe | Allemagne | |
| Royaume-Uni | ||
| France | ||
| Italie | ||
| Pays nordiques | ||
| Reste de l'Europe | ||
| Amérique du Sud | Brésil | |
| Argentine | ||
| Reste de l'Amérique du Sud | ||
| Moyen-Orient et Afrique | Arabie saoudite | |
| Afrique du Sud | ||
| Reste du Moyen-Orient et de l'Afrique | ||
Questions clés auxquelles répond le rapport
Quelle est la taille du marché des additifs conducteurs et dispersants pour batteries lithium-ion ?
La taille du marché des additifs conducteurs et dispersants pour batteries lithium-ion était évaluée à 2,59 milliards USD en 2026 et devrait croître de 2,84 milliards USD en 2027 pour atteindre 4,65 milliards USD d'ici 2032, à un CAGR de 10,39 % durant la période de prévision (2027-2032).
Quel type d'additif conducteur détenait la plus grande part en 2026 ?
Le noir de carbone détenait 42,67 % des revenus en 2026, car il est largement intégré dans les procédés établis de suspension d'électrodes.
Quel type de dispersant devrait progresser le plus rapidement jusqu'en 2032 ?
Les dispersants polymériques devraient progresser à un CAGR de 11,73 % jusqu'en 2032, soutenus par les exigences en matière de suspensions à haute teneur en solides et en phase aqueuse.
Qu'est-ce qui stimule la demande d'additifs pour batteries à base de nanotubes de carbone ?
Les anodes riches en silicium, les cathodes riches en nickel et les électrodes épaisses accroissent le besoin de réseaux conducteurs fonctionnant à de faibles niveaux de charge.