
Tamanho e Participação do Mercado de Agentes Auxiliares Condutores para Cátodo de LIB
Visão Geral do Mercado
| Período de Estudo | 2022 - 2032 |
|---|---|
| Tamanho do Mercado (2027) | 2.29 Bilhões de dólares |
| Tamanho do Mercado (2032) | 3.9 Bilhões de dólares |
| Taxa de crescimento (2027 - 2032) | 11.25 % |
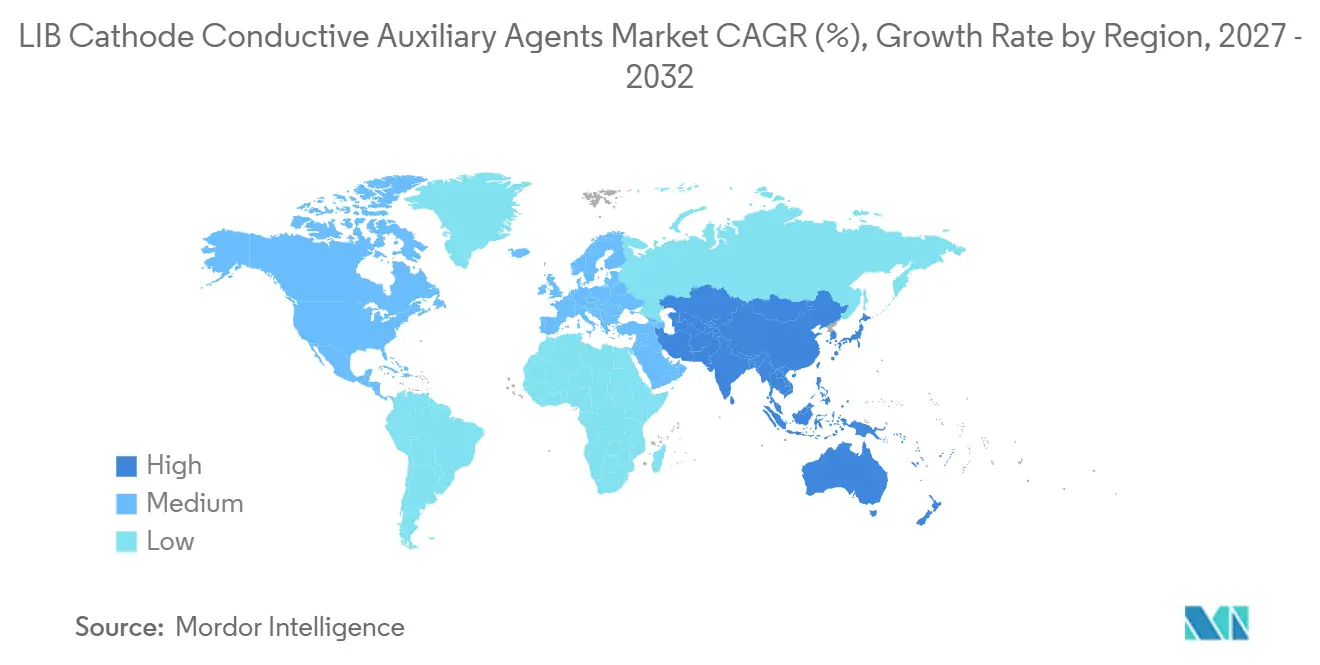
| Mercado de Crescimento Mais Rápido | Ásia-Pacífico |
| Maior Mercado | Ásia-Pacífico |
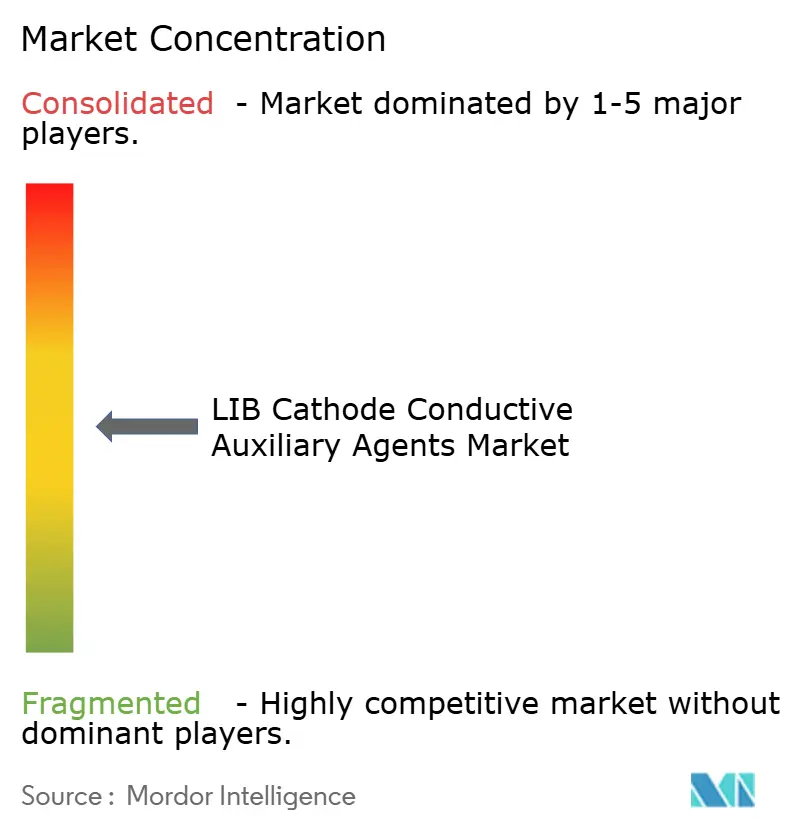
| Concentração do Mercado | Médio |
Principais jogadores *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica Imagem © Mordor Intelligence. O reuso requer atribuição conforme CC BY 4.0. | |
Análise do Mercado de Agentes Auxiliares Condutores para Cátodo de LIB por Mordor Intelligence
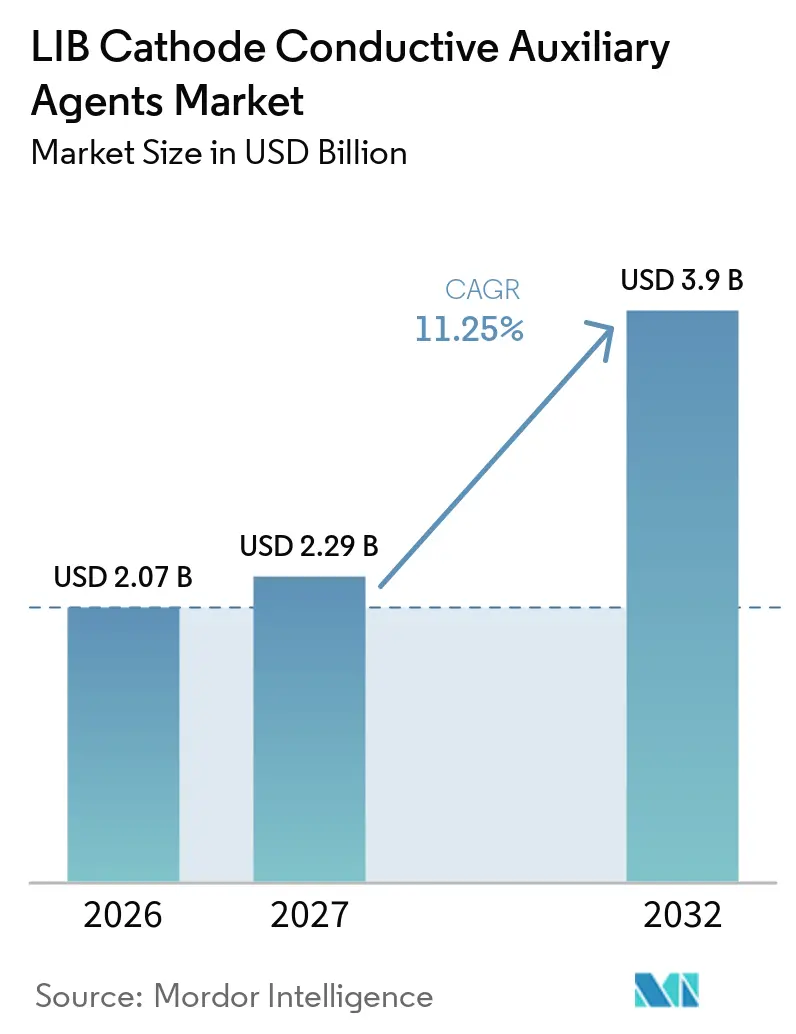
O tamanho do Mercado de Agentes Auxiliares Condutores para Cátodo de LIB foi avaliado em 2,07 bilhões de USD em 2026 e estima-se que cresça de 2,29 bilhões de USD em 2027 para atingir 3,90 bilhões de USD até 2032, a um CAGR de 11,25% durante o período de previsão (2027-2032). O crescimento acompanha as contínuas adições à capacidade de fabricação de baterias de íons de lítio, que superou 4 TWh ao final de 2025, enquanto a capacidade na União Europeia e nos Estados Unidos aumentou 50% cada durante o ano. O aumento do volume de produção de cátodos eleva a demanda por materiais condutores, pois eles formam redes de transporte de elétrons dentro do eletrodo. O mercado de agentes auxiliares condutores para cátodo de Bateria de Íons de Lítio (LIB) também se beneficia da migração para baterias de fosfato de ferro e lítio, que requerem redes condutoras cuidadosamente dispersas devido à sua menor condutividade eletrônica intrínseca. O negro de fumo permanece a escolha consolidada em muitas plataformas de baterias, enquanto os nanotubos de carbono e as formulações híbridas ganham atenção onde maior condutividade, menor carregamento ou desempenho de carregamento mais rápido são necessários.
Principais Conclusões do Relatório
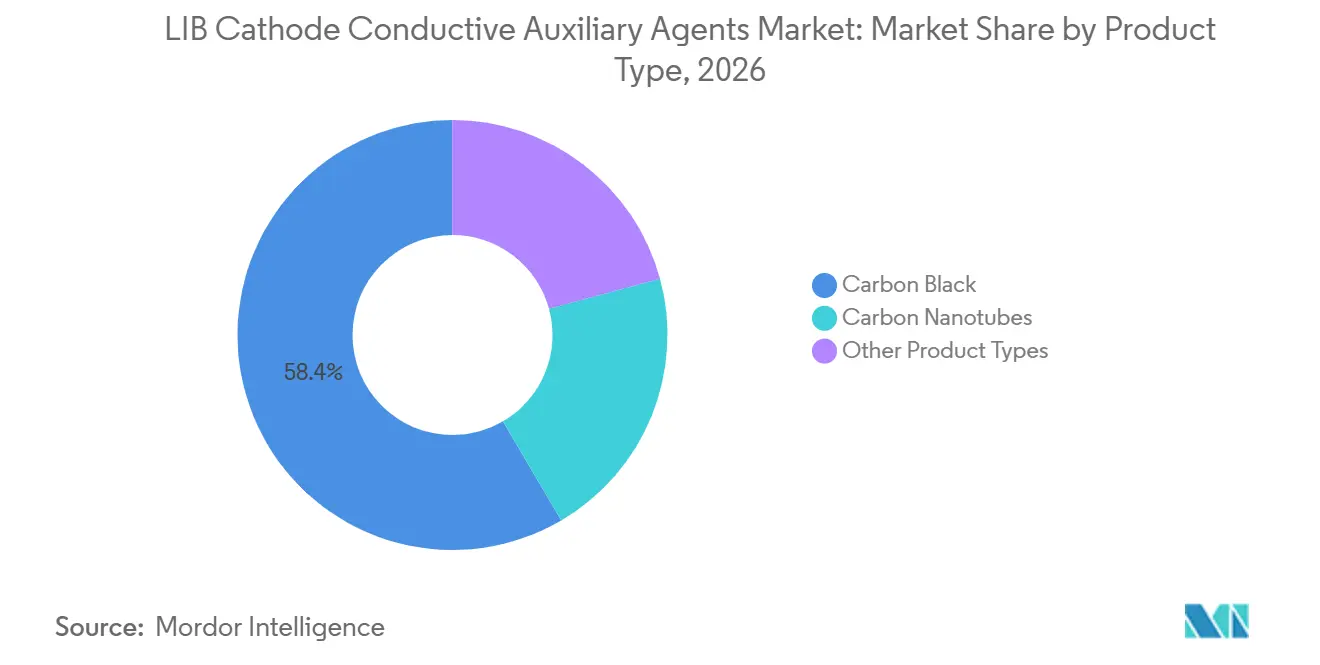
- Por tipo de produto, o negro de fumo detinha 58,44% da participação do mercado de agentes auxiliares condutores para cátodo de LIB em 2026, enquanto os nanotubos de carbono têm previsão de crescer a um CAGR de 12,67% até 2032.
- Por química, o óxido de níquel manganês cobalto (NMC) detinha 45,63% da participação do mercado de agentes auxiliares condutores para cátodo de LIB em 2026, enquanto o fosfato de ferro e lítio (LFP) tem previsão de crescer a um CAGR de 13,84% até 2032.
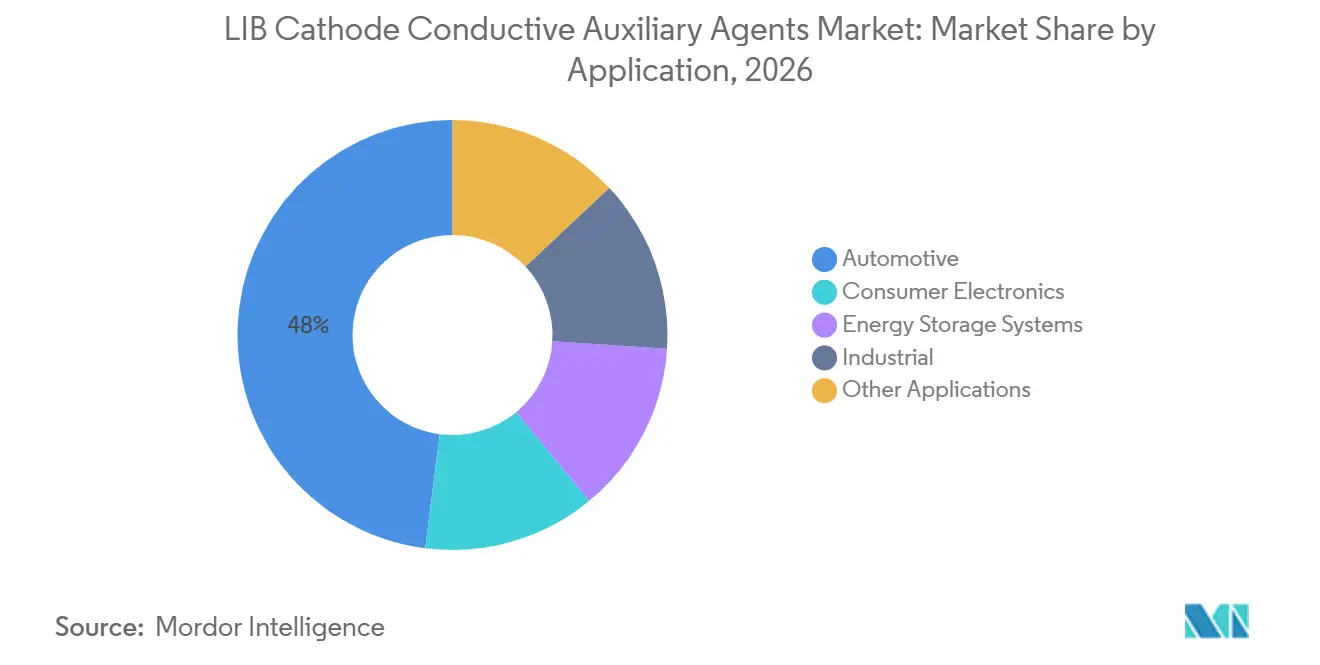
- Por aplicação, o segmento automotivo detinha 47,97% da participação do mercado de agentes auxiliares condutores para cátodo de LIB em 2026 e tem previsão de crescer a um CAGR de 14,78% até 2032.
- Por geografia, a Ásia-Pacífico detinha 50,31% da participação do mercado de agentes auxiliares condutores para cátodo de LIB em 2026 e tem previsão de crescer a um CAGR de 13,53% até 2032.
Nota: Os números de mercado apresentados neste relatório são baseados na estrutura de estimativa proprietária da Mordor Intelligence, que combina nove meses de dados reais com projeções do quarto trimestre para o ano base de 2026.
Tendências e Insights de Mercado
Análise de Impacto dos Impulsionadores*
| Impulsionador | (~) % de Impacto no CAGR Previsto | Relevância Geográfica | Prazo de Impacto |
|---|---|---|---|
| Aceleração da Produção de Baterias para VE e do Volume de Produção de Cátodos | +3.2% | Global; intensidade máxima nos corredores de gigafábricas da China, Coreia do Sul e UE | Curto prazo (≤ 2 anos) |
| Expansão do Armazenamento de Energia em Escala de Rede | +2.5% | Global; concentrado na China, Estados Unidos, Europa e Austrália | Curto a médio prazo (1–4 anos) |
| Expansão do LFP e Plataformas de Baterias com Custo Otimizado | +2.1% | China (primário); expandindo-se para América do Norte e Europa via localização da cadeia de suprimentos | Médio prazo (2–4 anos) |
| Redução do Carregamento de Aditivos Condutores por meio de Redes de Percolação de Nanotubos de Carbono | +1.8% | Global; adoção avançada concentrada na Coreia do Sul, Japão e China | Médio a longo prazo (2–6 anos) |
| Localização das Cadeias de Suprimentos de Materiais para Baterias | +1.2% | América do Norte (impulsionada pela IRA), Europa (Regulamento de Baterias da UE, metas da NZIA) e Índia | Médio a longo prazo (3–6 anos) |
| Fonte: Mordor Intelligence | |||
Aceleração da Produção de Baterias para VE e do Volume de Produção de Cátodos
A capacidade de fabricação nominal global de baterias de íons de lítio superou 4 TWh ao final de 2025. Isso representou um aumento de 30% em relação a 2024, enquanto o crescimento da capacidade na União Europeia e nos Estados Unidos foi mais rápido do que na China[1]. Cada aumento na produção de cátodos cria demanda por materiais que mantêm o contato elétrico em todo o eletrodo. Cátodos com alta carga de massa precisam de redes condutoras otimizadas porque eletrodos mais espessos podem, de outra forma, restringir o movimento de carga. Um estudo de 2025 constatou que um sistema de negro de fumo e nanofibra de carbono sustentou 94,8% de retenção de capacidade após 100 ciclos a 1C em um cátodo de óxido de níquel manganês cobalto com alta carga de massa. O mercado de agentes auxiliares condutores para cátodo de LIB, portanto, favorece fornecedores que combinam o fornecimento de materiais com suporte à formulação de eletrodos.
Expansão do Armazenamento de Energia em Escala de Rede
A implantação global de armazenamento em baterias atingiu 108 GW em 2025, 40% acima de 2024, e as baterias de fosfato de ferro e lítio responderam por 90% das implantações. Os Estados Unidos instalaram 5,6 GW de armazenamento de energia no segundo trimestre de 2025, incluindo 4,9 GW de capacidade em escala de serviço público. Esses projetos aumentam a demanda por aditivos condutores que atendam a rigorosos padrões de pureza e confiabilidade. As adições de capacidade de fornecimento de energia ininterrupta baseado em baterias para infraestrutura de servidores de inteligência artificial chegaram a 45 GW em 2025, criando outra fonte de demanda por baterias. Os graus de negro de acetileno são relevantes nesse uso porque baixos níveis de impurezas metálicas podem sustentar a confiabilidade da bateria ao longo de ciclos repetidos. O mercado de agentes auxiliares condutores para cátodo de LIB ganha uma base de demanda mais ampla à medida que o armazenamento em rede e as aplicações em data centers complementam a demanda automotiva.
Expansão do LFP e Plataformas de Baterias com Custo Otimizado
As remessas de fosfato de ferro e lítio responderam por 65,4% da produção global de cátodos para veículos elétricos até agosto de 2026, enquanto sua tonelagem cresceu 31,8%. A química tem condutividade intrínseca menor do que o óxido de níquel manganês cobalto e o óxido de níquel cobalto alumínio. Isso torna a escolha do aditivo condutor e a qualidade da mistura mais importantes na produção de eletrodos de fosfato de ferro e lítio. Um estudo de 2025 sobre uma instalação de células cilíndricas de fosfato de ferro e lítio de 10 GWh constatou que o tempo de mistura do cátodo era o parâmetro mais sensível ao custo, com uma redução de 80% associada a economias anuais de 12 milhões de USD. A Birla Carbon introduziu o Conductex i10 para aplicações de baterias de alta energia em 2025 e relatou uma melhoria de 5% a 15% no desempenho de descarga do fosfato de ferro e lítio. O mercado de agentes auxiliares condutores para cátodo de LIB pode se beneficiar quando os fornecedores ajudam os clientes a melhorar tanto a seleção de materiais quanto os métodos de dispersão.
Redução do Carregamento de Aditivos Condutores por meio de Redes de Percolação de Nanotubos de Carbono
Os nanotubos de carbono podem formar caminhos condutores longos com carregamentos abaixo de 1% em peso, em comparação com a faixa de 1% a 3% comumente usada para o negro de fumo. Sua forma fibrosa permite conexões em distâncias maiores no eletrodo. Um estudo de 2025 relatou que nanotubos de carbono assistidos por dispersão criaram redes condutoras eficazes em cátodos de fosfato de ferro e lítio processados a seco. Um estudo de 2026 constatou que um híbrido de nanotubos de carbono e Denka Black alcançou 55,7% de retenção de capacidade a 5C, em comparação com 37% para o negro de fumo isolado. A Jiangsu Cnano Technology Co., Ltd. iniciou remessas comerciais de pasta de nanotubos de carbono de parede simples, e seus materiais para investidores afirmam que baterias de estado sólido podem usar de 3 a 5 vezes o carregamento utilizado em baterias de eletrólito líquido. O mercado de agentes auxiliares condutores para cátodo de LIB pode aumentar em valor mesmo onde os nanotubos de carbono reduzem o peso do aditivo por célula.
Análise de Impacto das Restrições*
| Restrição | (~) % de Impacto no CAGR Previsto | Relevância Geográfica | Prazo de Impacto |
|---|---|---|---|
| Alto Custo e Intensidade Energética da Produção de Nanotubos de Carbono e Grafeno | -1.8% | Global; mais agudo fora da China, onde as vantagens de escala de produção estão ausentes | Longo prazo (≥ 4 anos) |
| Concentração da Produção de Cátodos na Ásia | -1.3% | América do Norte e Europa mais expostas; APAC parcialmente autorreforçante | Médio prazo (2–4 anos) |
| Requisitos Rigorosos de Pureza, Dispersão e Qualificação | -0.9% | Global; barreiras elevadas no Japão, Coreia do Sul e UE | Curto a médio prazo (≤ 3 anos) |
| Fonte: Mordor Intelligence | |||
Alto Custo e Intensidade Energética da Produção de Nanotubos de Carbono e Grafeno
Os processos de deposição química de vapor para a produção de nanotubos de carbono podem ser de 2 a 100 vezes mais intensivos em energia do que a fundição de alumínio nas condições de produção analisadas em um estudo científico de 2025. Nanotubos de carbono a granel de baixa qualidade com menos de 95% de pureza eram precificados entre 100 e 200 USD por kg, enquanto o material de alta pureza superava 60 USD por grama. O grafeno produzido por deposição química de vapor pode custar ainda mais. Essas diferenças de custo limitam o uso de nanotubos de carbono e grafeno em plataformas de baterias onde o negro de fumo já atende aos requisitos de desempenho. As rotas eletroquímicas de dióxido de carbono para nanotubos de carbono podem reduzir os requisitos de energia, mas a validação comercial em escala permanece limitada. O mercado de agentes auxiliares condutores para cátodo de LIB continuará a depender do negro de fumo em aplicações de alto volume e sensíveis ao custo até que os materiais avançados alcancem um equilíbrio mais forte entre custo e desempenho.
Concentração da Produção de Cátodos na Ásia
A China detinha mais de 80% da capacidade global de fabricação de baterias de íons de lítio, e mais de 95% do material de cátodo de fosfato de ferro e lítio era produzido lá. Isso concentra uma parcela importante da demanda por materiais condutores em uma única geografia. A China introduziu controles de exportação sobre vários materiais da cadeia de suprimentos de baterias em outubro de 2025, com medidas em vigor a partir de 8 de novembro de 2025. Os controles criaram incerteza para o fornecimento de cátodos e os planos de localização fora da China. A Coreia do Sul permanece um importante centro de diversificação, mas continua dependente das importações de material de cátodo chinês. Os ciclos de qualificação de baterias de 12 a 24 meses retardam ainda mais a transição para relações de fornecimento de aditivos recém-localizadas.
*Nossas previsões tratam os impactos dos impulsionadores e restrições como direcionais, e não aditivos. As previsões de impacto refletem o crescimento de base, os efeitos de composição e as interações entre variáveis.
Análise de Segmentos
Por Tipo de Produto:
Negro de Fumo Lidera, Enquanto Nanotubos de Carbono se ExpandemO negro de fumo detinha 58,44% da participação do mercado de agentes auxiliares condutores para cátodo de LIB em 2026. Sua base instalada reflete anos de trabalho de formulação de eletrodos em baterias de óxido de níquel manganês cobalto, óxido de níquel cobalto alumínio e fosfato de ferro e lítio. A concorrência se concentra em pureza, estrutura de partículas, desempenho específico por química e suporte ao processamento. O negro de fumo permanece uma opção prática porque é amplamente qualificado e geralmente menos custoso do que os nanotubos de carbono. Ele também pode suportar formulações de ânodo e cátodo, o que simplifica o fornecimento de materiais para os fabricantes de baterias.
Os nanotubos de carbono têm projeção de avançar a um CAGR de 12,67% até 2032 no mercado de agentes auxiliares condutores para cátodo de LIB. Eles estão migrando de aplicações especializadas para cátodos de alta especificação, onde condutividade e carregamento rápido são importantes. Os nanotubos de carbono de parede simples são especialmente relevantes para baterias de estado sólido e de íons de sódio porque seu uso por GWh pode superar o dos projetos convencionais de baterias de íons de lítio. A ZEON CORPORATION está expandindo a capacidade de nanotubos de carbono de parede simples, enquanto a Jiangsu Cnano Technology Co., Ltd. está desenvolvendo o fornecimento comercial de pasta condutora. A TORAY INDUSTRIES, INC. também fornece materiais de nanotubos de carbono para este campo.

Por Química:
LFP Aumenta a Necessidade de Controle da Rede CondutoraO óxido de níquel manganês cobalto detinha 45,63% da participação do mercado de agentes auxiliares condutores para cátodo de LIB em 2026. A química mantém um papel fundamental em veículos elétricos premium, onde a densidade de energia e a potência de saída permanecem importantes. Seu material ativo tem condutividade intrínseca maior do que o fosfato de ferro e lítio, mas o projeto do eletrodo ainda requer aditivos condutores para manter o desempenho. O negro de fumo e os nanotubos de carbono de múltiplas paredes são usados em formulações de óxido de níquel manganês cobalto. Um estudo científico de 2025 constatou que nanotubos de carbono funcionalizados melhoraram a formação da rede condutora e o comportamento da interface do cátodo em cátodos ricos em níquel. O óxido de níquel cobalto alumínio e o óxido de cobalto e lítio são químicas de baterias menores e tecnicamente exigentes que podem requerer graus de alta pureza.
O fosfato de ferro e lítio tem projeção de avançar a um CAGR de 13,84% até 2032. Seu crescimento altera o perfil de demanda por aditivos condutores porque sua estrutura olivina tem menor condutividade eletrônica. Os produtores, portanto, precisam de materiais que se distribuam de forma consistente pela pasta do cátodo. A Agência Internacional de Energia relatou que mais de 95% da produção de material de cátodo de fosfato de ferro e lítio é produzida na China. Os esforços de localização na América do Norte e na Europa podem gradualmente criar centros de demanda adicionais. As expectativas de rastreabilidade sob as regras europeias de baterias podem favorecer fornecedores com produção documentada e graus de material com baixas impurezas.
Por Aplicação:
Automotivo Lidera Tanto em Participação Quanto em CrescimentoO segmento automotivo detinha 47,97% da participação do mercado de agentes auxiliares condutores para cátodo de LIB em 2026. Também tem projeção de avançar a um CAGR de 14,78% até 2032. A demanda por material de cátodo para veículos elétricos atingiu 4,79 milhões de toneladas métricas em 2025. As baterias de fosfato de ferro e lítio de carregamento rápido aumentam a importância das formulações de pasta condutora de alto desempenho. As pastas de nanotubos de carbono de parede simples podem suportar a capacidade de taxa nessa aplicação. O mercado de agentes auxiliares condutores para cátodo de LIB, consequentemente, se beneficia quando os produtores de baterias automotivas buscam um equilíbrio entre menor custo, velocidade de carregamento e durabilidade da célula.
Os sistemas de armazenamento de energia adicionam demanda fora dos veículos elétricos de passageiros. Os projetos de armazenamento em escala de serviço público requerem materiais confiáveis que possam suportar ciclos frequentes ao longo de longos períodos de operação. Os fornecimentos de energia ininterrupta baseados em baterias para data centers fornecem uma aplicação adicional para materiais condutores de grau de bateria à medida que a capacidade de servidores se expande. Essas aplicações frequentemente favorecem o negro de acetileno e os graus premium de negro de fumo porque baixos níveis de impurezas metálicas são importantes para a segurança e o desempenho ao longo da vida útil. Os eletrônicos de consumo fornecem uma base de demanda mais madura, principalmente por meio de baterias de óxido de cobalto e lítio em telefones, laptops e dispositivos vestíveis. Os usos industriais incluem baterias para robótica, drones e aeronaves elétricas de decolagem e pouso vertical, que podem requerer materiais condutores especializados.
Análise Geográfica
Mercado de Agentes Auxiliares Condutores para Cátodo de LIB na APAC
A Ásia-Pacífico detinha 50,31% da participação no mercado de agentes auxiliares condutores para cátodo de LIB em 2026 e está projetada para avançar a um CAGR de 13,53% até 2032. A região possui a maior concentração de produção de cátodos, fabricação de baterias e fornecedores avançados de materiais condutores. A China respondeu por mais de 80% da capacidade global de fabricação de baterias de íons de lítio no final de 2025. Essa concentração coloca a China no centro da demanda por materiais de carbono condutores. O Japão permanece importante para carbonos especiais de alta pureza e nanotubos de carbono de parede simples. A ZEON CORPORATION iniciou a construção de uma nova instalação de nanotubos de carbono de parede simples em Tokuyama em agosto de 2026, com operação em plena escala prevista para 2028[2].
Mercado de Agentes Auxiliares Condutores para Cátodo de LIB na América do Norte
A América do Norte é uma importante área de crescimento fora da Ásia-Pacífico, pois as cadeias de suprimentos de baterias e a capacidade de armazenamento em rede estão se expandindo. Os Estados Unidos instalaram 5,6 GW de armazenamento de energia no segundo trimestre de 2025, incluindo 4,9 GW em escala de serviço público. A Orion S.A. está construindo uma planta de negro de acetileno em La Porte, Texas, com início de operação previsto para o segundo trimestre de 2026. A Cabot Corporation concordou em adquirir uma instalação de negro de carbono em Tamaulipas, México, por 70 milhões de USD, sujeito a ajustes habituais. O Canadá e o México estão se tornando parte de uma cadeia integrada de materiais para baterias na América do Norte. Esses desenvolvimentos apoiam a disponibilidade regional de materiais de carbono condutores.
Mercado de Agentes Auxiliares Condutores para Cátodo de LIB na EMEA e América do Sul
A Europa enfrenta demanda crescente por insumos de baterias rastreáveis e a necessidade de fortalecer o fornecimento local. O passaporte de baterias da União Europeia torna-se obrigatório em fevereiro de 2027 e estende os requisitos de rastreabilidade ao longo das cadeias de valor de baterias. A Imerys e a Orion S.A. estão entre os fornecedores com posições relevantes de produção na Europa. A Jiangsu Cnano Technology Co., Ltd. planeja capacidade na Europa para pasta condutora de nanotubos de carbono. A América do Sul possui demanda em estágio inicial vinculada às ambições de fabricação de veículos elétricos e aos recursos de lítio. O Oriente Médio e a África têm potencial de longo prazo proveniente da integração de energias renováveis e da implantação de armazenamento de energia. O mercado de agentes auxiliares condutores para cátodo de LIB dependerá da rapidez com que a produção local de cátodos e a qualificação de baterias se desenvolverem nessas regiões.
Cenário Competitivo
O mercado de agentes auxiliares condutores para cátodo de LIB é moderadamente concentrado, com os cinco principais participantes incluindo Cabot Corporation, Birla Carbon, Imerys, Orion S.A. e LG Chem. ADEKA CORPORATION, Birla Carbon, Cabot Corporation, Denka Company Limited, Imerys, LION SPECIALTY CHEMICALS CO., LTD., Orion S.A. e Resonac Holdings Corporation são ativos em graus de carbono condutor e materiais especiais. BTR New Material Group Co., Ltd., LG Chem, Shenzhen Dynanonic Co., Ltd. e TPR Co., Ltd. operam no ecossistema mais amplo de materiais para cátodos e baterias. Jiangsu Cnano Technology Co., Ltd., TORAY INDUSTRIES, INC. e ZEON CORPORATION têm posições em materiais de nanotubos de carbono ou pastas condutoras. Os fornecedores competem em pureza consistente, desempenho condutor, suporte à dispersão, confiabilidade de fornecimento e histórico de qualificação.
As formulações híbridas de negro de fumo e nanotubos de carbono estão se tornando mais relevantes à medida que os fabricantes de células buscam tanto controle de custos quanto condutividade aprimorada. A Imerys Graphite & Carbon Switzerland Ltd. e a Jiangsu Cnano Technology Co., Ltd. anunciaram uma parceria em julho de 2025 para desenvolver aditivos condutores combinados de negro de fumo e nanotubos de carbono para baterias de veículos elétricos. A Birla Carbon apresentou seu negro de fumo Conductex i, nanotubos de carbono Nanocyl e soluções híbridas para aplicações de baterias em 2026. Esses movimentos mostram que os fornecedores estão construindo portfólios de materiais mais amplos em vez de depender de um único produto de carbono. O mercado de agentes auxiliares condutores para cátodo de LIB valoriza cada vez mais o conhecimento de formulação ao lado das propriedades físicas do aditivo. Isso favorece empresas capazes de apoiar os clientes durante o desenvolvimento de eletrodos e a qualificação de baterias.
A Cabot Corporation adquiriu determinados ativos de tecnologia de materiais para baterias por 27 milhões de USD em outubro de 2024, incluindo 19 milhões de USD em imóveis, instalações e equipamentos e 8 milhões de USD em ativos intangíveis. Posteriormente, celebrou um acordo de fornecimento plurianual com a PowerCo SE para carbonos condutores e dispersões para baterias de íons de lítio. A ZEON CORPORATION também investiu na Sino Applied Technology em outubro de 2025 para apoiar o desenvolvimento de pasta de nanotubos de carbono de parede simples e a expansão de capacidade. Os requisitos regulatórios de segurança de fornecimento, rastreabilidade e origem do material podem influenciar a seleção de fornecedores ao lado do desempenho técnico. As empresas com produção certificada, processos de baixa impureza e qualificações de clientes estabelecidas estão melhor posicionadas para atender às cadeias de suprimentos regionais de baterias.
Líderes do Setor de Agentes Auxiliares Condutores para Cátodo de LIB
-
Cabot Corporation
-
Birla Carbon
-
Imerys
-
Orion S.A.
-
LG Chem
- *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica
Mercado de Agentes Auxiliares Condutores para Cátodo de LIB Empresas cobertas neste relatório
- ADEKA CORPORATION
- Birla Carbon
- BTR New Material Group Co., Ltd.
- Cabot Corporation
- Denka Company Limited
- Imerys
- Jiangsu Cnano Technology Co., Ltd.
- LG Chem
- LION SPECIALTY CHEMICALS CO., LTD.
- Orion Engineered Carbons
- Resonac Holdings Corporation
- Shenzhen Dynanonic Co., Ltd
- TORAY INDUSTRIES, INC.
- TPR Co., Ltd.
- ZEON CORPORATION
Desenvolvimentos industriais recentes em Mercado de Agentes Auxiliares Condutores para Cátodo de LIB
- Setembro de 2026: A Cabot Corporation anunciou planos para expandir a produção norte-americana de aditivos condutores avançados para baterias em suas instalações em Franklin, Louisiana, e Pampa, Texas, apoiada por uma concessão de 50 milhões de USD do Departamento de Energia dos Estados Unidos e aproximadamente 75 milhões de USD em investimento da empresa. A expansão apoia o mercado de agentes auxiliares condutores para cátodo de LIB ao aumentar o fornecimento doméstico de materiais de carbono condutores para eletrodos de baterias de íons de lítio.
- Agosto de 2026: A ZEON CORPORATION iniciou a construção de uma nova instalação de produção de nanotubos de carbono de parede simples (SWCNT) em sua Planta de Tokuyama em Shunan, Japão, com operações em plena escala previstas para 2028 e capacidade planejada para atingir dezenas de vezes seu nível atual. A expansão apoia o mercado de agentes auxiliares condutores para cátodo de LIB ao aumentar o fornecimento potencial de SWCNTs usados para melhorar a condutividade elétrica em eletrodos de baterias de íons de lítio.
Escopo do Relatório Global do Mercado de Agentes Auxiliares Condutores para Cátodo de LIB
Os agentes auxiliares condutores para cátodo de bateria de íons de lítio (LIB) são materiais adicionados às formulações de cátodo para melhorar a condutividade elétrica e suportar o transporte eficiente de elétrons dentro dos eletrodos da bateria. Eles ajudam a reduzir a resistência interna e a sustentar o desempenho da bateria em diferentes aplicações de armazenamento de energia.
O Mercado de Agentes Auxiliares Condutores para Cátodo de LIB é segmentado por tipo de produto, química, aplicação e geografia. Por tipo de produto, o mercado é segmentado em negro de fumo, nanotubos de carbono e outros tipos de produto. Por química, o mercado é segmentado em óxido de níquel manganês cobalto (NMC), óxido de níquel cobalto alumínio (NCA), fosfato de ferro e lítio (LFP), óxido de manganês e lítio (LMO) e óxido de cobalto e lítio (LCO). Por aplicação, o mercado é segmentado em automotivo, eletrônicos de consumo, sistemas de armazenamento de energia, industrial e outras aplicações. O relatório também abrange o tamanho do mercado e as previsões para agentes auxiliares condutores para cátodo de LIB em 15 países. Para cada segmento, o dimensionamento e as previsões do mercado foram realizados com base no valor (USD).
Visão geral da segmentação
| Negro de Fumo |
| Nanotubos de Carbono |
| Outros Tipos de Produto |
| Óxido de Níquel Manganês Cobalto (NMC) |
| Óxido de Níquel Cobalto Alumínio (NCA) |
| Fosfato de Ferro e Lítio (LFP) |
| Óxido de Manganês e Lítio (LMO) |
| Óxido de Cobalto e Lítio (LCO) |
| Automotivo |
| Eletrônicos de Consumo |
| Sistemas de Armazenamento de Energia |
| Industrial |
| Outras Aplicações |
| Ásia-Pacífico | China |
| Índia | |
| Japão | |
| Coreia do Sul | |
| Países da ASEAN | |
| Restante da Ásia-Pacífico | |
| América do Norte | Estados Unidos |
| Canadá | |
| México | |
| Europa | Alemanha |
| Reino Unido | |
| França | |
| Itália | |
| Países Nórdicos | |
| Restante da Europa | |
| América do Sul | Brasil |
| Argentina | |
| Restante da América do Sul | |
| Oriente Médio e África | Arábia Saudita |
| África do Sul | |
| Restante do Oriente Médio e África |
| Por Tipo de Produto | Negro de Fumo | |
| Nanotubos de Carbono | ||
| Outros Tipos de Produto | ||
| Por Química | Óxido de Níquel Manganês Cobalto (NMC) | |
| Óxido de Níquel Cobalto Alumínio (NCA) | ||
| Fosfato de Ferro e Lítio (LFP) | ||
| Óxido de Manganês e Lítio (LMO) | ||
| Óxido de Cobalto e Lítio (LCO) | ||
| Por Aplicação | Automotivo | |
| Eletrônicos de Consumo | ||
| Sistemas de Armazenamento de Energia | ||
| Industrial | ||
| Outras Aplicações | ||
| Por Geografia | Ásia-Pacífico | China |
| Índia | ||
| Japão | ||
| Coreia do Sul | ||
| Países da ASEAN | ||
| Restante da Ásia-Pacífico | ||
| América do Norte | Estados Unidos | |
| Canadá | ||
| México | ||
| Europa | Alemanha | |
| Reino Unido | ||
| França | ||
| Itália | ||
| Países Nórdicos | ||
| Restante da Europa | ||
| América do Sul | Brasil | |
| Argentina | ||
| Restante da América do Sul | ||
| Oriente Médio e África | Arábia Saudita | |
| África do Sul | ||
| Restante do Oriente Médio e África | ||
Principais Perguntas Respondidas no Relatório
Qual é o tamanho do mercado de agentes auxiliares condutores para cátodo de LIB?
O tamanho do mercado de agentes auxiliares condutores para cátodo de LIB foi avaliado em 2,07 bilhões de USD em 2026 e estima-se que cresça de 2,29 bilhões de USD em 2027 para atingir 3,90 bilhões de USD até 2032, a um CAGR de 11,25% durante o período de previsão (2027-2032).
Quais materiais são usados como agentes auxiliares condutores para cátodo?
Negro de fumo, nanotubos de carbono, fibra de carbono crescida em fase vapor e materiais à base de grafeno são usados para melhorar os caminhos elétricos nos cátodos de baterias.
Qual tipo de produto detinha a maior participação em 2026?
O negro de fumo detinha 58,44% da participação do mercado de agentes auxiliares condutores para cátodo de LIB em 2026 porque é amplamente qualificado e econômico em diversas químicas de baterias.
Por que os nanotubos de carbono estão ganhando uso nos cátodos de baterias?
Os nanotubos de carbono podem criar caminhos condutores em níveis de carregamento muito baixos e têm projeção de avançar a um CAGR de 12,67% até 2032.