
リチウムイオン電池導電性添加剤および分散剤市場規模およびシェア
市場概要
| 調査期間 | 2022 - 2032 |
|---|---|
| 市場規模 (2027) | 2.84 十億米ドル |
| 市場規模 (2032) | 4.65 十億米ドル |
| 成長率 (2027 - 2032) | 10.39 % |
| 最も急速に成長している市場 | アジア太平洋地域 |
| 最大市場 | アジア太平洋地域 |
| 市場集中度 | 中 |
主要プレーヤー 注:主要企業の掲載順は順位を示すものではありません。 画像 © Mordor Intelligence。再利用にはCC BY 4.0の表示が必要です。 | |
Mordor Intelligenceによるリチウムイオン電池導電性添加剤および分散剤市場分析
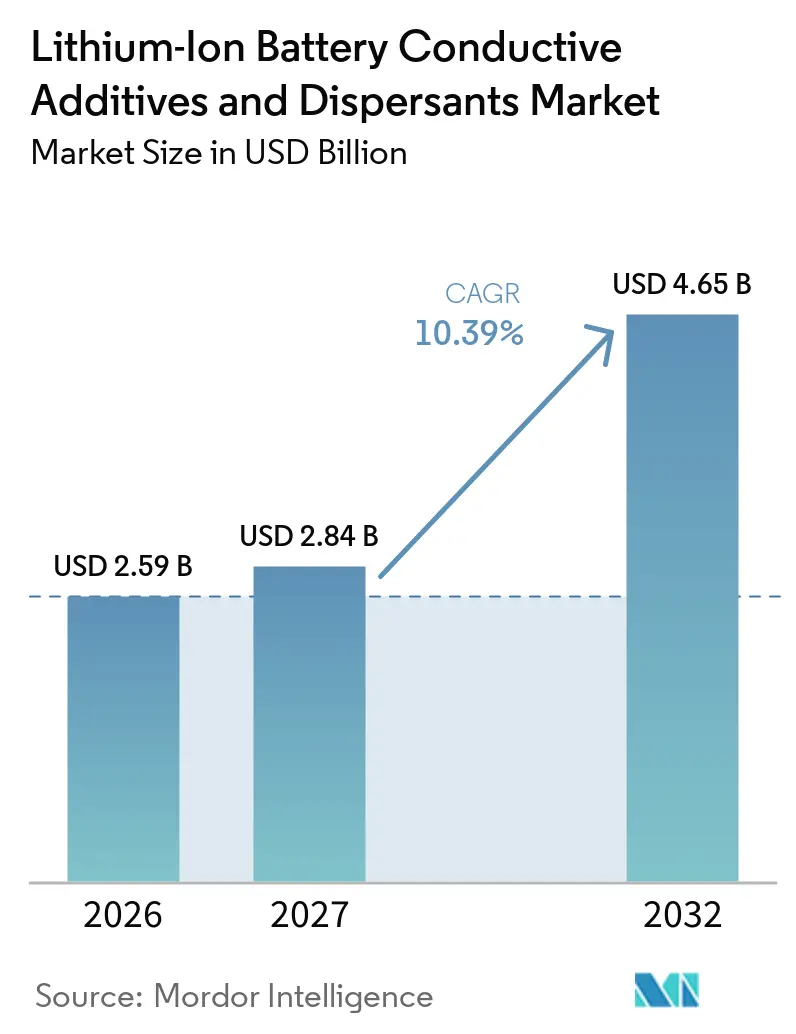
リチウムイオン電池導電性添加剤および分散剤市場規模は2026年に2.59 ビリオン 米ドルと評価され、2027年の2.84 ビリオン 米ドルから2032年には4.65 ビリオン 米ドルに達すると推定されており、予測期間(2027年~2032年)のCAGRは10.39%です。アジア太平洋、北米、欧州にわたるバッテリーギガファクトリーの建設が進み、信頼性の高い導電性、制御された粘度、スラリー安定性を備えた電極材料への需要が高まっています。高ニッケル系正極材およびシリコン複合負極材はより専門的な配合を必要とし、これによりギガワット時あたりのセル容量に使用される添加剤の価値が高まり、一貫した材料品質の重要性が増しています。そのため、サプライヤーは材料性能、アプリケーションサポート、地域生産、およびバッテリーメーカーとの長期認定プログラムを通じて競争しています。リチウムイオン電池導電性添加剤および分散剤市場において、これらの要件は、実験室規模の配合知識と大量生産顧客の製造を結びつけることができるサプライヤーに有利に働きます。セルメーカーが単一供給地域への依存を減らす調達戦略を採用する中、追跡可能かつ地域で認定された供給を求めるようになっており、地域生産の重要性が高まっています。リチウムイオン電池導電性添加剤および分散剤市場は、標準的なリン酸鉄リチウム(LFP)セルにおけるコスト圧力にも直面しており、先進的なナノカーボン材料は広く使用されているカーボンブラック製品を代替する前に、セルレベルでの明確な利点を実証する必要があります。
レポートの主要ポイント
- 導電性添加剤タイプ別では、カーボンブラックが2026年のリチウムイオン電池導電性添加剤および分散剤市場シェアの42.67%を占め、カーボンナノチューブは2032年にかけて11.45%のCAGRで成長すると予測されています。
- 分散剤タイプ別では、高分子系分散剤が2026年のリチウムイオン電池導電性添加剤および分散剤市場シェアの49.71%を占め、2032年にかけて11.73%のCAGRで成長すると予測されています。
- 用途別では、電気自動車が2026年のリチウムイオン電池導電性添加剤および分散剤市場シェアの54.13%を占め、エネルギー貯蔵システムは2032年にかけて12.17%のCAGRで成長すると予測されています。
- 地域別では、アジア太平洋が2026年のリチウムイオン電池導電性添加剤および分散剤市場シェアの46.82%を占め、2032年にかけて12.04%のCAGRで成長すると予測されています。
注:本レポートの市場数値は、基準年2026年における9か月間の実績データと第4四半期の予測を組み合わせたMordor Intelligence独自の推定フレームワークに基づいています。
グローバルリチウムイオン電池導電性添加剤および分散剤市場のトレンドとインサイト
促進要因の影響分析*
| 促進要因 | CAGRへの影響(概算%) | 地理的関連性 | 影響の時間軸 |
|---|---|---|---|
| 電気自動車およびグリッド蓄電池の拡大 | +3.5% | グローバル | 短期(2年以内) |
| シリコンリッチ負極材および高ニッケル系正極材 | +2.2% | アジア太平洋・北米が中心、欧州へ波及 | 中期(2~4年) |
| 高エネルギー密度に向けた非活物質充填量の低減 | +1.4% | グローバル | 中期(2~4年) |
| 水系および高固形分プロセスへの移行 | +1.0% | 欧州・東アジア、グローバルに拡大 | 中期(2~4年) |
| 認定対応済みのローカルサプライチェーン | +0.7% | 北米・欧州 | 短期から中期 |
| 情報源: Mordor Intelligence | |||
電気自動車およびグリッド蓄電池の拡大
電気自動車の生産および定置型蓄電池の導入拡大が、電極添加剤および分散剤への需要を押し上げています。国際エネルギー機関によると、2025年のグローバルバッテリー蓄電池の追加容量は108 GWに達し、2024年水準を40%以上上回りました[1]。この成長により、リチウムイオン電池導電性添加剤および分散剤市場の対象基盤が自動車用電池を超えて広がり、サプライヤーは2つの電池用途からの需要を獲得できるようになります。定置型蓄電池セルは、多くの乗用車セルで求められる航続距離性能だけでなく、エネルギーシフトや補助サービスのための高いレート特性を必要とすることが多くあります。この運用要件により、一部の自動車用セルと比較して導電性添加剤の充填量が増加し、設置された蓄電容量の単位あたりに使用される材料の価値が高まる可能性があります。バッテリーメーカーも新施設を稼働させているため、スラリー配合能力、プロセスサポート、および安定した材料供給がセル生産能力と並行して拡大する必要があります。
シリコンリッチ負極材および高ニッケル系正極材
シリコン複合負極材および高ニッケル系正極材は、繰り返しサイクルにおいて性能を維持する導電ネットワークを必要とします。2025年に発表された研究では、カーボンナノチューブ導電剤がシリコン電極の膨張をカーボンブラックの170%に対して27%に抑制し、100サイクル後の容量維持率がカーボンブラック基準の77%に対して94.6%に達したことが示されました。リチウムイオン電池導電性添加剤および分散剤市場は、これらの電極設計が単一材料配合に代わりカーボンナノチューブ強化型およびハイブリッドシステムへの需要を支えることで恩恵を受けます。300 Wh/kgを超えるエネルギー密度を追求するセルメーカーは、活物質が膨張・収縮する際にも性能を維持する、より複雑な導電ネットワークを必要とする可能性が高いです。確立された技術サービス能力を持つサプライヤーは、これらの配合変更をサポートし、実験室での性能を繰り返し可能な製造結果に転換するうえで有利な立場にあります。
高エネルギー密度に向けた非活物質充填量の低減
質量比で95%以上の活物質充填量を持つ正極材は、1.5%未満の濃度で電子経路を維持できる添加剤を必要とします。多層および単層カーボンナノチューブは、従来のカーボンブラックよりも長い導電経路を形成でき、高いアスペクト比を活かして電極のより広い範囲を架橋することができます。2025年の研究では、単分散超長単層カーボンナノチューブを使用したバインダーフリー電極が、2,000サイクル後の5Cにおいて243 mAh/gの安定した容量を示したことが報告されました。この知見は、短距離粒子接触では不十分な場合がある厚膜電極設計において、高アスペクト比材料へのシフトを支持するものです。添加剤使用量を減らすことで活物質のスペースを増やし、非活性質量を追加することなくセルレベルのエネルギー密度を向上させることができます。この効果により、ナノチューブの単価が高い場合でも、リチウムイオン電池導電性添加剤および分散剤市場においてナノチューブシステムと従来のカーボンブラックとの実質的なコスト差が縮小する可能性があります。
水系および高固形分プロセスへの移行
メーカーはN-メチル-2-ピロリドン(NMP)への依存を低減するため、水系スラリーシステムの開発を進めています。欧州連合のバッテリー規制は、2026年から電気自動車用電池のカーボンフットプリント申告を義務付けており、溶剤使用量および追跡可能なサプライチェーンへの注目が高まっています[2]。水系プロセスは高ニッケル系正極材には依然として困難であり、水がスラリーのpHを上昇させ、水酸化リチウムを生成し、アルミニウム集電体の腐食を引き起こす可能性があります。2025年の論文では、水系NMC811正極材プロセスにおける電極接着性と活性リチウムの維持の必要性が述べられています。高分子系分散剤は立体安定化とpH管理を組み合わせることができ、高固形分配合および塗工品質の一貫性維持において中心的な役割を果たします。別の2025年の研究では、高分子コポリマー分散剤を0.25 wt%添加することで、固形分62 wt%のリン酸鉄リチウムスラリーの粘度が74.6%低下し、電気化学性能を損なうことなく高スループット塗工が可能になることが報告されました。
抑制要因の影響分析*
| 抑制要因 | CAGRへの影響(概算%) | 地理的関連性 | 影響の時間軸 |
|---|---|---|---|
| カーボンナノチューブおよびグラフェンシステムのプレミアムコスト | -2.3% | グローバル、アジアのコスト重視LFP市場で最も顕著 | 長期(4年以上) |
| 長期セル認定および変更管理サイクル | -1.5% | グローバル | 短期から中期 |
| 水系スラリーの安定性および正極材との適合性 | -0.9% | 欧州・北米、グローバルに拡大 | 中期(2~4年) |
| 情報源: Mordor Intelligence | |||
カーボンナノチューブおよびグラフェンシステムのプレミアムコスト
多層カーボンナノチューブおよびグラフェンシステムは性能上の利点を提供しますが、電池グレードの特殊カーボンブラックよりもコストが高くなります。これにより、厳しいコスト目標の下で材料コストをセル容量単位あたりで重視するメーカーが多い標準的なリン酸鉄リチウム電池での使用が制限されます。そのため、リチウムイオン電池導電性添加剤および分散剤市場では、プレミアム電気自動車セルと大量生産リン酸鉄リチウムラインとで採用条件が異なります。先進材料は、その価格を正当化するために、使用量の低減、高エネルギー密度、長サイクル寿命、または測定可能な運用上の利点を示す必要があります。プロセスのスケールアップはサプライヤーが時間をかけてコストを削減するのに役立ち、ハイブリッド配合はナノカーボン材料の使用量を制限することができます。それまでの間、広範な需要は性能要件が高く、優れた導電性の価値が明確なセルに集中し続ける可能性が高いです。
長期セル認定および変更管理サイクル
新しい導電性添加剤または分散剤は、自動車用途に使用される前に電極およびセルの認定を完了する必要があります。これらのプログラムには18ヶ月から36ヶ月のサイクル寿命、熱的乱用、およびカレンダーエージングテストが必要となる場合があり、商業化プロセスが初期材料開発よりも大幅に長くなります。これにより、主要なバッテリーメーカーにすでに承認されており、そのスラリープロセス、セル設計、品質要件に精通しているサプライヤーが有利になります。OCSiAlは、顧客監査および長期認定作業を経て、2026年6月にPowerCoのザルツギッター施設のサプライヤーとして指名されました。小規模サプライヤーは、異なる顧客仕様にわたる複数の技術プログラムを維持し、プロセス全体を通じてアプリケーションエンジニアリングサポートを提供する必要があるため、より大きな負担に直面する可能性があります。これらの長い承認サイクルは、実験室での結果を材料の商業的販売に転換するのを遅らせ、確立された認定ポートフォリオを持つ企業に有利に働きます。
*当社の予測では、推進要因および抑制要因の影響を加算的ではなく方向性のあるものとして扱います。影響予測は、ベースライン成長、構成効果、および変数間の相互作用を反映しています。
セグメント分析
導電性添加剤タイプ別:カーボンブラックが収益を牽引し、カーボンナノチューブが性能の上限を再定義
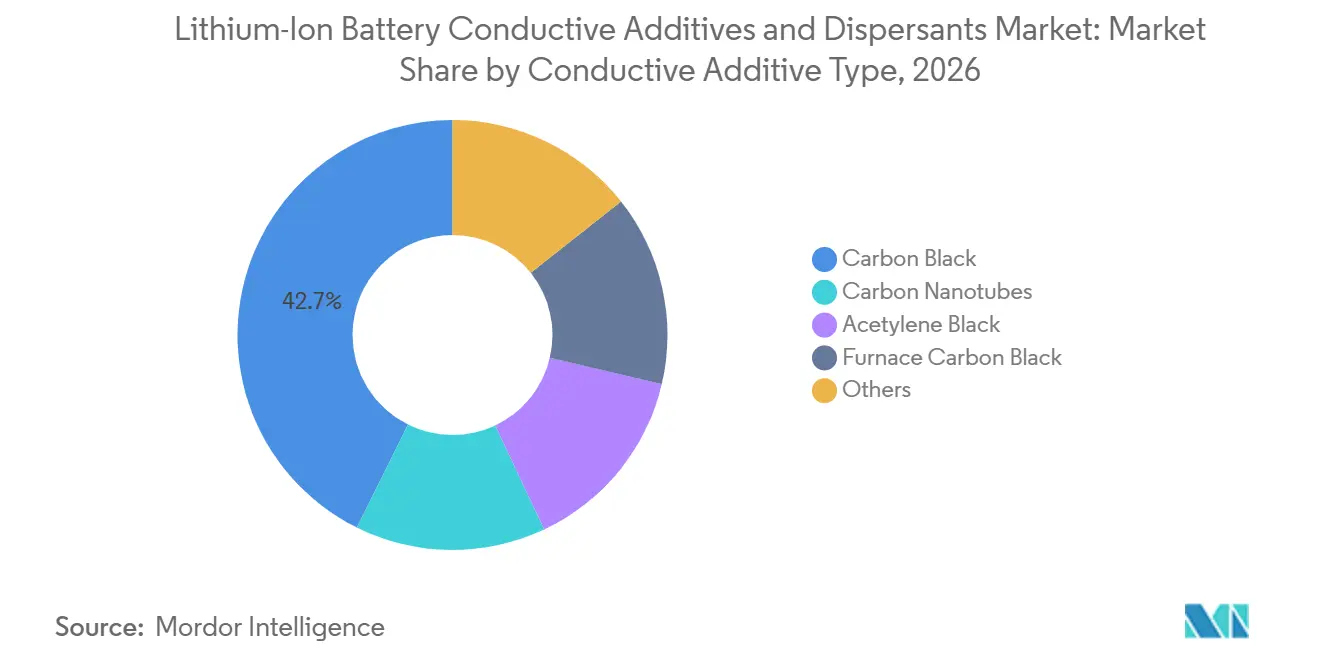
カーボンブラックは2026年のリチウムイオン電池導電性添加剤および分散剤市場の42.67%を占めました。その広範な使用は、確立されたスラリープロセス、競争力のあるコスト、およびNMP系・水系配合との適合性を反映しています。アセチレンブラックとファーネスカーボンブラックは異なる電極要件に対応しています。アセチレンブラックは高純度と制御された粒度分布を必要とする用途に使用されます。ファーネスカーボンブラックは、標準的なリン酸鉄リチウムセルを含む大量生産・コスト重視の正極材配合をサポートします。この確立されたポジショにより、セル仕様が変化する中でも、カーボンブラックはリチウムイオン電池導電性添加剤および分散剤産業において実用的な役割を果たし続けています。また、新しい導電性材料が認定を進める間、リチウムイオン電池導電性添加剤および分散剤市場に安定した需要基盤を提供します。
カーボンナノチューブは2032年にかけて11.45%のCAGRで成長すると予測されており、導電性添加剤タイプの中で最も高い成長率です。シリコン負極材の商業化と厚膜電極設計が、長距離導電経路への需要を高めています。ハイブリッド配合はカーボンブラックと多層カーボンナノチューブを組み合わせ、導電性、充填量、コストのバランスを取ります。ImerysとJiangsu Cnano Technology Co., Ltd.は2025年7月にこのようなハイブリッド材料を開発するパートナーシップを発表し、2025年第3四半期から商業規模の生産を開始しました。グラフェンナノプレートレット、カーボンナノファイバー、その他のハイブリッドカーボン構造も特殊セル向けに評価されています。
注記: 全セグメントのセグメントシェアはレポート購入後にご確認いただけます
分散剤タイプ別:高分子系分散剤が規模と成長率でリード
高分子系分散剤は2026年の分散剤セグメントの49.71%を占め、2032年にかけて11.73%のCAGRで成長すると予測されています。このセグメントは、厳しいpH条件下での安定性を必要とする高ニッケル系および高固形分電極をサポートします。2025年の研究では、三元コポリマーがゲル化なしにリン酸リチウムマンガン鉄正極材スラリーの分散性を改善し、レート特性とサイクル性能を向上させることが示されました。これらの材料は塗工中の電極均一性の維持に役立ちます。スラリー制御の改善は製造上の欠陥を減らし、セル生産歩留まりを向上させる可能性もあります。
界面活性剤系分散剤は、界面張力制御とコストが主な考慮事項である確立されたスラリープロセスにおいて引き続き重要です。Borregaard ASのリグノスルホン酸塩系分散剤は、水系負極材配合および再生可能原料を考慮した調達プログラムに関連しています。その他の分散剤システムには、水系正極材プロセス向けに評価中のセルロース誘導体製品やポリマーブレンドが含まれます。固形分含有量が高いほど、電極材料1キログラムあたりの効果的な分散剤使用の価値が高まります。メーカーはスラリー固形分含有量を50%~55%から60%~65%に引き上げ、乾燥エネルギーの削減を図っています。この移行には、プロセスの一貫性を維持しながら粘度を管理できる分散剤が必要であり、この要件がリチウムイオン電池導電性添加剤および分散剤市場においてポリマー化学のより大きな役割をもたらしています。
用途別:電気自動車が収益を牽引し、エネルギー貯蔵システムが最速成長を記録
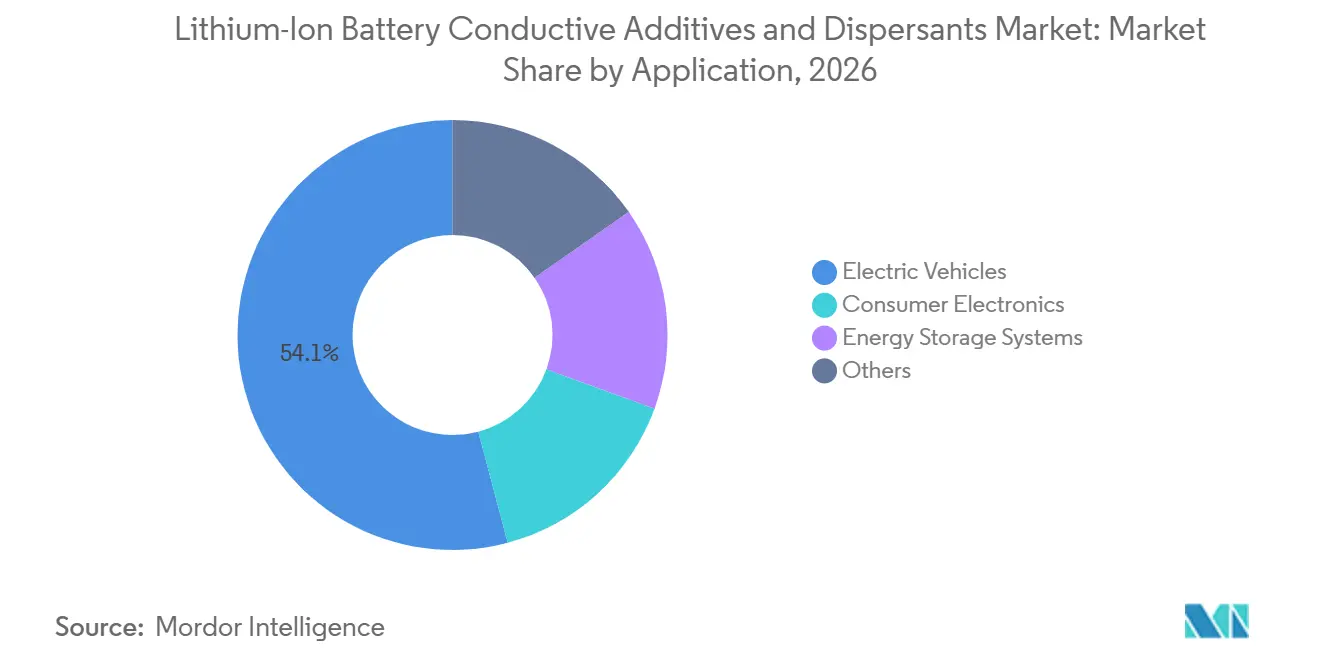
電気自動車は2026年のリチウムイオン電池導電性添加剤および分散剤市場規模の用途別54.13%を占めました。電気自動車用電池工場は、繰り返し可能なスラリー品質がセル歩留まりと性能に重要であるため、一貫した電極材料を必要とします。パナソニックエナジーは2025年7月にカンザス州デソト施設での量産を開始し、年間計画容量は32 GWhです。トヨタは2025年11月にノースカロライナ州リバティ工場での生産を開始しました。これは139億 米ドルの施設で、30 GWhの容量を持ちます。中国の大規模なリン酸鉄リチウム生産基盤は、標準的なカーボンブラックへの需要を支えています。ニッケルマンガンコバルトおよびニッケルコバルトアルミニウム電池は、ナノチューブ強化添加剤および先進分散剤に対するより高い要件をもたらします。
エネルギー貯蔵システムは2032年にかけて12.17%のCAGRで成長すると予測されています。国際エネルギー機関によると、2025年のグローバルバッテリー蓄電池の追加容量は108 GWに達し、単一の電力技術として過去最高を超えました。この用途向けのリチウムイオン電池導電性添加剤および分散剤市場規模は、信頼性の高いレート特性とサイクル寿命を必要とするグリッドプロジェクトによって支えられています。民生用電子機器は引き続きカーボンブラックおよび高分子系分散剤グレードの安定した基盤を提供します。航空宇宙、防衛、および電動垂直離着陸機用途は引き続き小規模な需要分野です。これらの特殊な運用要件は、承認された添加剤グレードのプレミアム価格を支持する可能性があります。
注記: 全セグメントのセグメントシェアはレポート購入後にご確認いただけます
地域分析
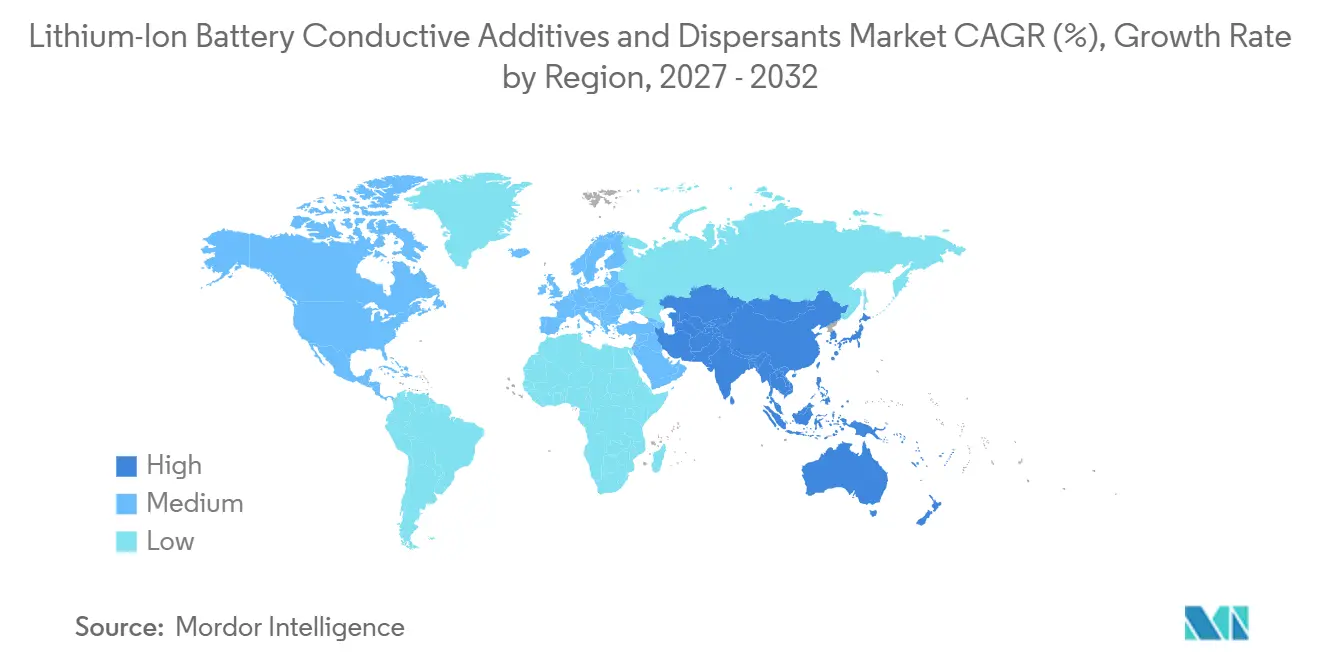
アジア太平洋は2026年の市場シェアの46.82%を占め、2032年にかけて12.04%のCAGRで成長すると予測されています。中国はバッテリーセル生産と導電性添加剤および分散剤の上流能力を集中させています。これにより、地域サプライヤーは製品開発と顧客認定のための大規模な国内基盤を持つことができます。韓国の研究では、シリコン負極材設計に対するカーボンナノチューブシステムの性能上の利点が実証されています。日本の材料メーカーは単層カーボンナノチューブ導電ペーストへの関与を拡大しています。日本ゼオンは2025年5月にSino Applied Technologyへの2,000万 米ドルのシリーズC投資をリードし、2030年までに導電ペースト容量を年間5,000メートルトンから25,000メートルトンに増加させる計画を支援しました。インドおよび東南アジア諸国連合(ASEAN)諸国は、ギガファクトリー建設スケジュールに連動した新興需要センターとして残っています。
北米は大型電池工場の開設と国内エネルギー貯蔵導入の拡大を通じて需要を増加させています。パナソニックエナジーの32 GWhカンザス工場とトヨタの30 GWhノースカロライナ施設は、2025年に合計計画容量62 GWhを追加しました。この容量には、高仕のカーボンナノチューブと分散剤の地域サポート付き供給が必要です。北米のメーカーは依然として輸入添加剤前駆体、特にアジアサプライヤーからのカーボンナノチューブペーストに依存しています。この依存関係は、セルメーカーが認定要件を満たすことができる地域代替品を評価するよう促しています。PowerCoは2025年10月にオンタリオ州セントトーマス施設の建設を開始し、最大70億 カナダドル(51億 米ドル)の計画投資と2027年を目標とした初期生産を予定しています。
欧州は発表されたバッテリープロジェクトから電極材料の実際の生産需要へと移行しています。PowerCoのザルツギッター施設はOCSiAlの単層カーボンナノチューブの承認済み供給先です。欧州のトレーサビリティとカーボンフットプリント報告への重点は、文書化された処理条件を持つ地域認定生産を優遇します。OCSiAlは2025年11月にルクセンブルクに3億 米ドルのグラフェンナノチューブ施設を発表しました。南米は、アルゼンチンとチリのリチウム資源に関連したバッテリー処理の議論にもかかわらず、より小規模な需要センターにとどまっています。中東・アフリカは2025年に3 GW以上のバッテリー蓄電池を追加し、主にサウジアラビアの再生可能エネルギー統合プログラムによって牽引されました。
競合ランドスケープ
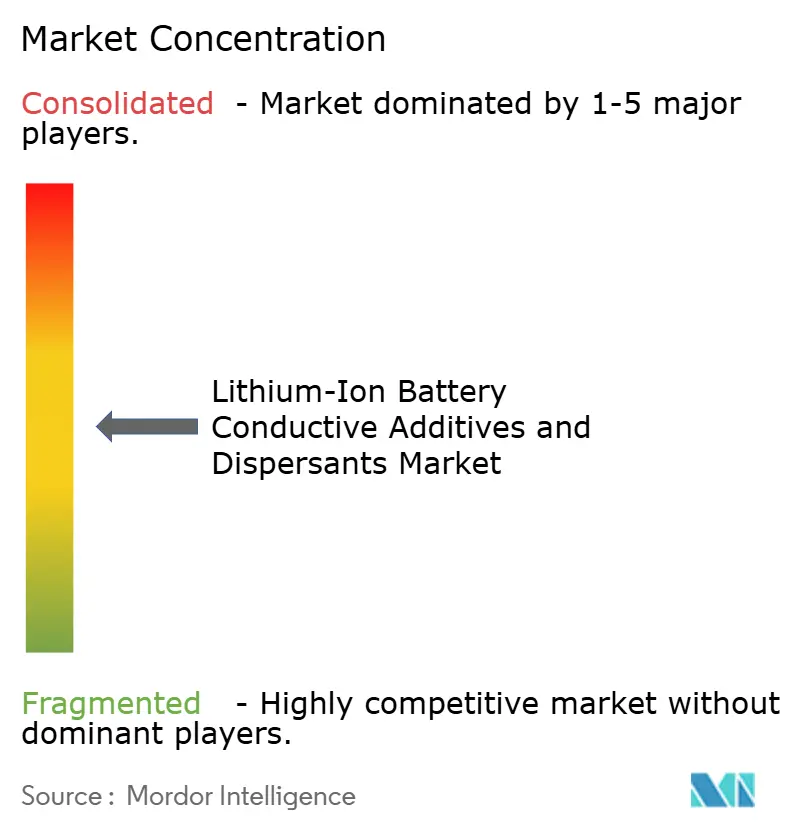
リチウムイオン電池導電性添加剤および分散剤市場は中程度の集中度を示しており、上位5社はImerys、Cabot Corporation、Denka Company Limited、LG Chem、OCSiAlです。カーボンブラックグレードはArkema、Birla Carbon、Cabot Corporation、Denka Company Limited、Imerys、Mitsubishi Chemical Group Corporation、Orion S.A.、TORAY INDUSTRIES, INC.によって供給されています。これらのサプライヤーは、粒子形態、表面積の一貫性、プロセス知識、および供給信頼性を通じて競争しており、顧客が長期生産ランにわたって同じ電極挙動を必要とする場合に重要です。カーボンブラックサプライヤーはまた、化学組成、充填レベル、および顧客の好む塗工プロセスによって異なる正極材および負極材配合に製品を適応させる必要があります。汎用グレード材料は、特に中国の大規模国内メーカーからの価格圧力が大きくなっています。高付加価値グレードは、技術サポート、認定実績、および顧客スケールアップ中に一貫した材料バッチを提供する能力とより密接に結びついています。これにより、技術性能がコストおよび供給継続性と並んで評価されるリチウムイオン電池導電性添加剤および分散剤市場において、材料とアプリケーションの両方の要件を満たすことができる確立されたサプライヤーの余地が生まれます。リチウムイオン電池導電性添加剤および分散剤市場は、その結果、汎用品サプライヤーと差別化材料プロバイダーに対して異なるビジネスモデルをサポートします。
カーボンナノチューブサプライヤーにはCHASM、Jiangsu Cnano Technology Co., Ltd.、LG Chem、NanoXplore、OCSiAlが含まれます。OCSiAlはTUBALL単層ナノチューブプラットフォームを使用しており、この材料が100万台の電気自動車に搭載されていると述べています。2026年6月、OCSiAlはフォルクスワーゲングループのユニファイドセルプラットフォームにおけるグラファイト負極材用途でPowerCoのザルツギッターギガファクトリーのサプライヤーとして指名されました。2025年11月、同社はルクセンブルクに先進カーボン材料向けの3億 米ドルの生産施設を発表しました。これらの投資は、認定済みバッテリー材料に対する欧州供給能力の重要性と、地域的に技術サポートされた供給に対するリチウムイオン電池導電性添加剤および分散剤市場全体のニーズを反映しています。この地域的な能力は供給ルートを短縮し、顧客が認定、監査、トレーサビリティ要件を管理するのに役立ちます。
BYK-Chemie GmbHとArkemaは、セルメーカーとの協力が重要な分散剤および特殊添加剤用途で事業を展開しています。Borregaard ASは、水系負極材プロセスおよび再生可能原料調達目標をサポートできるリグノスルホン酸塩系材料を供給しています。カーボンブラックとカーボンナノチューブまたはグラフェンを組み合わせたハイブリッドシステムは、従来のサプライヤーカテゴリー間の境界を縮小しています。この変化により、顧客が検証済みの電極設計で材料を連携させる必要があるため、配合知識と知的財産が製品差別化においてより重要になっています。サプライヤーはまた、顧客がNMP系から水系プロセスに変更したり、スラリー固形分含有量を増加させたりする際に対応する必要があります。これらの決定は添加剤の選択とそれを支える配合作業に影響するためです。欧州と北米の両方の拠点から材料を提供できるサプライヤーは、単一地域調達を削減するバッテリーメーカーに対して優位性を持つ可能性があります。リチウムイオン電池導電性添加剤および分散剤市場における競争ポジションは、検証済みの性能、地域生産、および顧客認定プログラムをサポートする能力に依存します。
リチウムイオン電池導電性添加剤および分散剤産業リーダー
-
Imerys
-
Cabot Corporation
-
Denka Company Limited
-
LG Chem
-
OCSiAl
- 注:主要企業の掲載順は順位を示すものではありません。
最近の産業動向
- 2026年10月:Birla Carbonは、バッテリーショー北米2026においてConductex i導電性カーボンブラック、Nanocylカーボンナノチューブ、およびブレンドソリューションを紹介しました。これらの材料は、電極導電性、急速充電性能、および電池製造効率を向上させることで、リチウムイオン電池導電性添加剤および分散剤市場をサポートします。
- 2026年9月:Cabot Corporationは、米国エネルギー省から5,000万 米ドルの助成金と約7,500万 米ドルの自社投資を受け、ルイジアナ州およびテキサス州の施設で先進電池導電性添加剤の北米生産を拡大する計画を発表しました。この拡大により、エネルギー貯蔵および電気自動車電池向けの導電性カーボン材料およびカーボンナノ構造体の供給が増加します。
グローバルリチウムイオン電池導電性添加剤および分散剤市場レポートスコープ
リチウムイオン電池導電性添加剤および分散剤は、電池電極配合内の電気伝導性を向上させ、導電性粒子の均一な分布を確保するために使用される材料です。これらは効率的な電子輸送、電極安定性、およびさまざまなリチウムイオン電池用途にわたる一貫した電池性能をサポートします。
リチウムイオン電池導電性添加剤および分散剤市場は、導電性添加剤タイプ、分散剤タイプ、用途、および地域別にセグメント化されています。導電性添加剤タイプ別では、市場はカーボンブラック、アセチレンブラック、ファーネスカーボンブラック、カーボンナノチューブ、その他にセグメント化されています。分散剤タイプ別では、市場は高分子系分散剤、界面活性剤系分散剤、リグノスルホン酸塩系分散剤、その他にセグメント化されています。用途別では、市場は電気自動車、民生用電子機器、エネルギー貯蔵システム、その他にセグメント化されています。レポートはまた、15カ国にわたるリチウムイオン電池導電性添加剤および分散剤の市場規模と予測をカバーしています。各セグメトの市場規模と予測は金額(米ドル)ベースで行われています。
| カーボンブラック |
| アセチレンブラック |
| ファーネスカーボンブラック |
| カーボンナノチューブ |
| その他 |
| 高分子系分散剤 |
| 界面活性剤系分散剤 |
| リグノスルホン酸塩系分散剤 |
| その他 |
| 電気自動車 |
| 民生用電子機器 |
| エネルギー貯蔵システム |
| その他 |
| アジア太平洋 | 中国 |
| インド | |
| 日本 | |
| 韓国 | |
| ASEAN諸国 | |
| その他のアジア太平洋 | |
| 北米 | 米国 |
| カナダ | |
| メキシコ | |
| 欧州 | ドイツ |
| 英国 | |
| フランス | |
| イタリア | |
| 北欧諸国 | |
| その他の欧州 | |
| 南米 | ブラジル |
| アルゼンチン | |
| その他の南米 | |
| 中東・アフリカ | サウジアラビア |
| 南アフリカ | |
| その他の中東・アフリカ |
| 導電性添加剤タイプ別 | カーボンブラック | |
| アセチレンブラック | ||
| ファーネスカーボンブラック | ||
| カーボンナノチューブ | ||
| その他 | ||
| 分散剤タイプ別 | 高分子系分散剤 | |
| 界面活性剤系分散剤 | ||
| リグノスルホン酸塩系分散剤 | ||
| その他 | ||
| 用途別 | 電気自動車 | |
| 民生用電子機器 | ||
| エネルギー貯蔵システム | ||
| その他 | ||
| 地域別 | アジア太平洋 | 中国 |
| インド | ||
| 日本 | ||
| 韓国 | ||
| ASEAN諸国 | ||
| その他のアジア太平洋 | ||
| 北米 | 米国 | |
| カナダ | ||
| メキシコ | ||
| 欧州 | ドイツ | |
| 英国 | ||
| フランス | ||
| イタリア | ||
| 北欧諸国 | ||
| その他の欧州 | ||
| 南米 | ブラジル | |
| アルゼンチン | ||
| その他の南米 | ||
| 中東・アフリカ | サウジアラビア | |
| 南アフリカ | ||
| その他の中東・アフリカ | ||
レポートで回答される主要な質問
リチウムイオン電池導電性添加剤および分散剤市場の規模はどのくらいですか?
リチウムイオン電池導電性添加剤および分散剤市場規模は2026年に2.59 ビリオン 米ドルと評され、2027年の2.84 ビリオン 米ドルから2032年には4.65 ビリオン 米ドルに達すると推定されており、予測期間(2027年~2032年)のCAGRは10.39%です。
2026年に最大のシェアを占めた導電性添加剤タイプはどれですか?
カーボンブラックは2026年の収益の42.67%を占めました。これは確立された電極スラリープロセスに広く組み込まれているためです。
2032年にかけて最も速く成長すると予測される分散剤タイプはどれですか?
高分子系分散剤は2032年にかけて11.73%のCAGRで成長すると予測されており、高固形分含有量および水系スラリー要件によって支えられています。
カーボンナノチューブ電池添加剤への需要を牽引しているものは何ですか?
シリコンリッチ負極材、高ニッケル系正極材、および厚膜電極が、低充填レベルで機能する導電ネットワークへの需要を高めています。