
Marktgröße und Marktanteil für leitfähige Additive und Dispergiermittel für Lithium-Ionen-Batterien
Marktübersicht
| Studienzeitraum | 2022 - 2032 |
|---|---|
| Marktgröße (2027) | 2.84 Milliarden US-Dollar |
| Marktgröße (2032) | 4.65 Milliarden US-Dollar |
| Wachstumsrate (2027 - 2032) | 10.39 % |
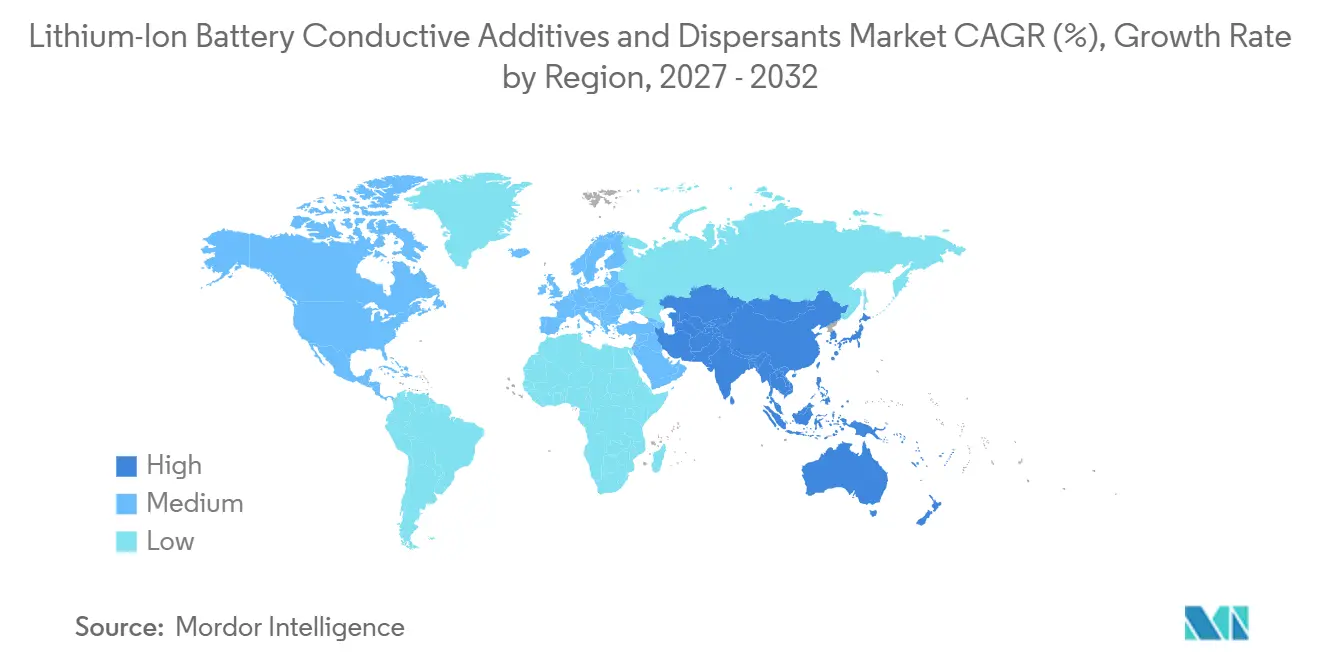
| Schnellstwachsender Markt | Asien-Pazifik |
| Größter Markt | Asien-Pazifik |
| Marktkonzentration | Mittel |
Hauptakteure *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert Bild © Mordor Intelligence. Wiederverwendung erfordert Namensnennung gemäß CC BY 4.0. | |
Marktanalyse für leitfähige Additive und Dispergiermittel für Lithium-Ionen-Batterien von Mordor Intelligence
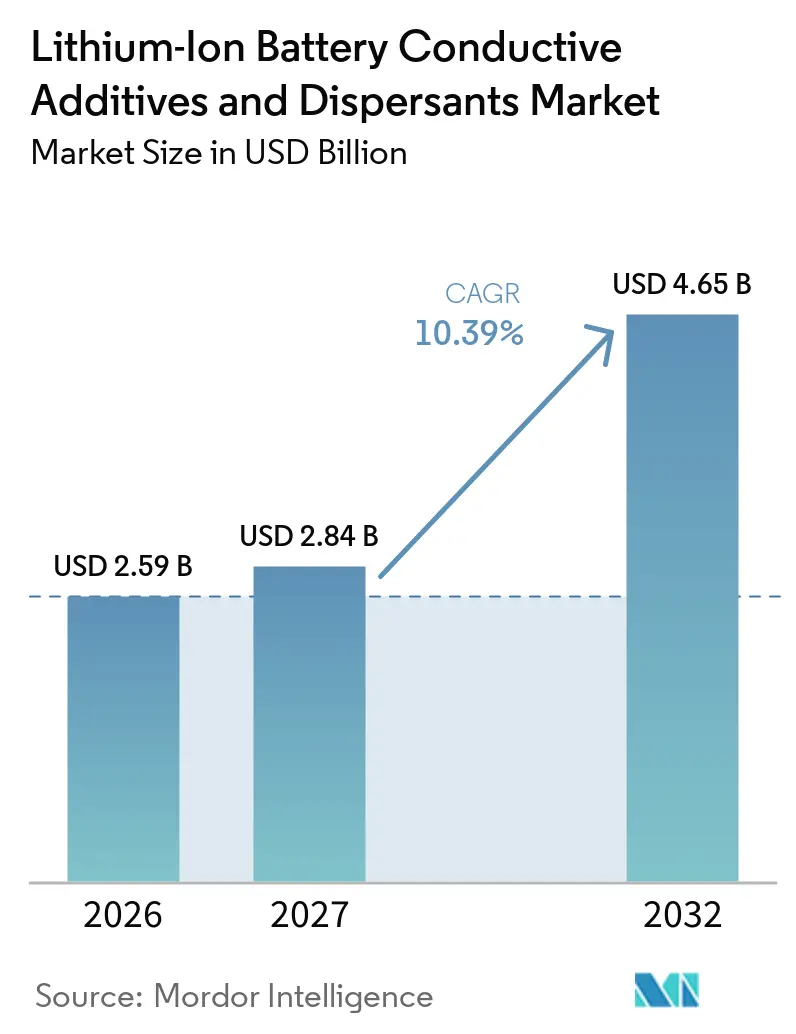
Die Marktgröße für leitfähige Additive und Dispergiermittel für Lithium-Ionen-Batterien wurde im Jahr 2026 auf 2,59 Milliarden USD geschätzt und wird voraussichtlich von 2,84 Milliarden USD im Jahr 2027 auf 4,65 Milliarden USD bis 2032 wachsen, bei einem CAGR von 10,39 % während des Prognosezeitraums (2027–2032). Der Bau von Batterie-Gigafabriken in der Region Asien-Pazifik, Nordamerika und Europa erhöht die Nachfrage nach Elektrodenmaterialien mit zuverlässiger Leitfähigkeit, kontrollierter Viskosität und Aufschlämmungsstabilität. Nickelreiche Kathoden und siliziumbasierte Verbundanoden erfordern speziellere Formulierungen, was den Wert der pro Gigawattstunde Zellkapazität eingesetzten Additive erhöht und die Bedeutung einer gleichbleibenden Materialqualität steigert. Lieferanten konkurrieren daher über Materialleistung, Anwendungsunterstützung, lokale Produktion und langfristige Qualifizierungsprogramme mit Batterieherstellern. Im Markt für leitfähige Additive und Dispergiermittel für Lithium-Ionen-Batterien begünstigen diese Anforderungen Lieferanten, die labormaßstäbliches Formulierungswissen mit der Großserienproduktion ihrer Kunden verknüpfen können. Die regionale Produktion gewinnt an Bedeutung, da Zellhersteller rückverfolgbare und lokal qualifizierte Versorgung anstreben, insbesondere dort, wo ihre Beschaffungsstrategien die Abhängigkeit von einer einzigen Lieferregion reduzieren. Der Markt für leitfähige Additive und Dispergiermittel für Lithium-Ionen-Batterien steht auch unter Kostendruck bei Standard-Lithiumeisenphosphatzellen, bei denen fortschrittliche Nanokohlematerialien klare Vorteile auf Zellebene nachweisen müssen, bevor sie weit verbreitete Rußprodukte verdrängen können.
Wichtigste Erkenntnisse des Berichts
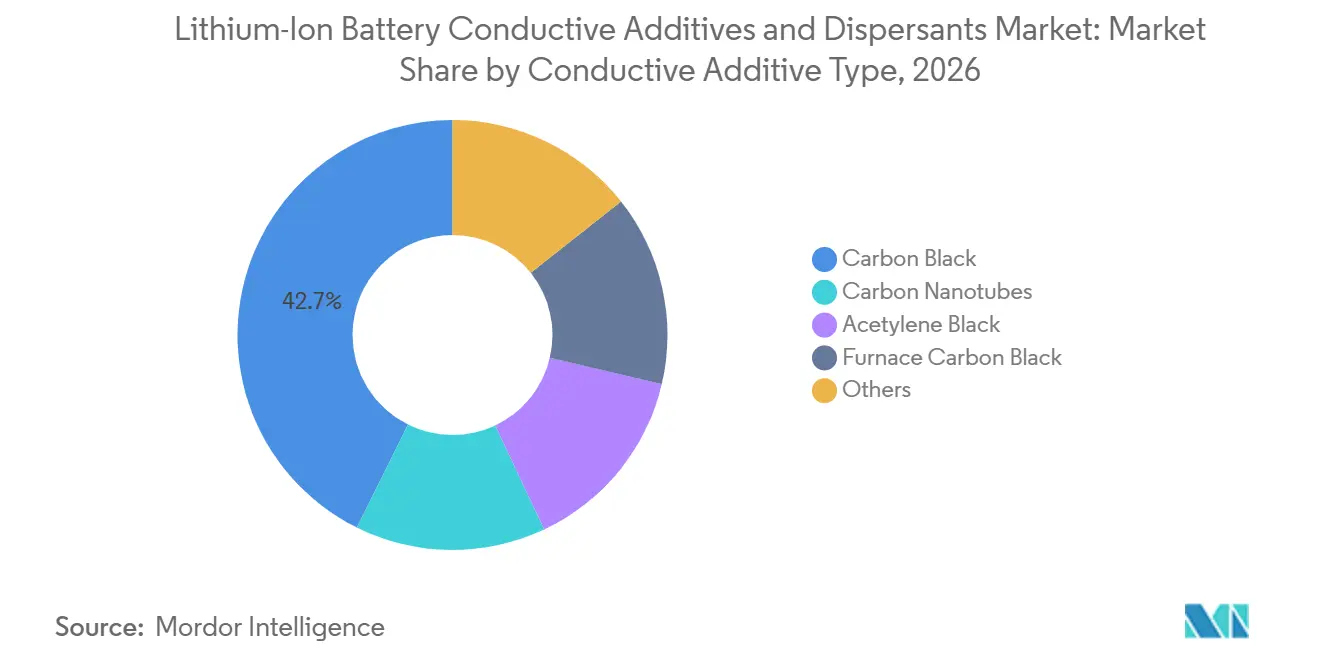
- Nach leitfähigem Additivtyp hielt Ruß im Jahr 2026 einen Marktanteil von 42,67 % am Markt für leitfähige Additive und Dispergiermittel für Lithium-Ionen-Batterien, während Kohlenstoffnanoröhren bis 2032 voraussichtlich mit einem CAGR von 11,45 % wachsen werden.
- Nach Dispergiermitteltyp hielten polymere Dispergiermittel im Jahr 2026 einen Marktanteil von 49,71 % am Markt für leitfähige Additive und Dispergiermittel für Lithium-Ionen-Batterien und werden bis 2032 voraussichtlich mit einem CAGR von 11,73 % wachsen.
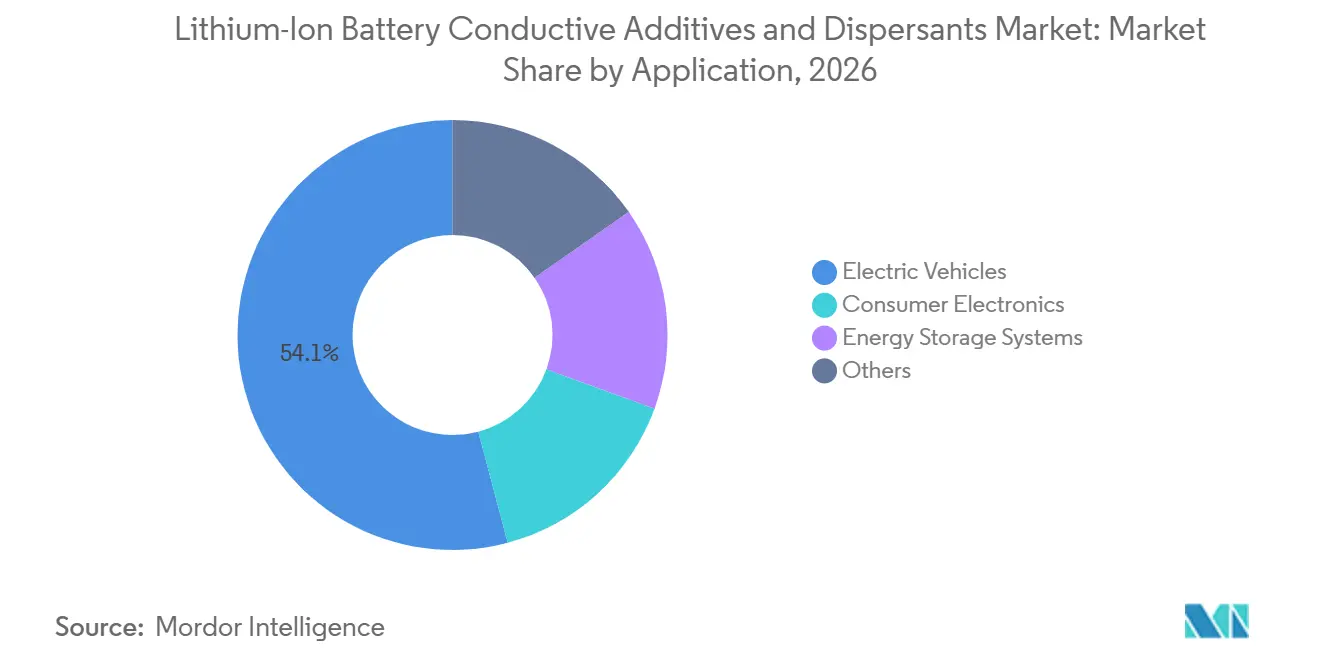
- Nach Anwendung hielten Elektrofahrzeuge im Jahr 2026 einen Marktanteil von 54,13 % am Markt für leitfähige Additive und Dispergiermittel für Lithium-Ionen-Batterien, während Energiespeichersysteme bis 2032 voraussichtlich mit einem CAGR von 12,17 % wachsen werden.
- Nach Geografie hielt die Region Asien-Pazifik im Jahr 2026 einen Marktanteil von 46,82 % am Markt für leitfähige Additive und Dispergiermittel für Lithium-Ionen-Batterien und wird bis 2032 voraussichtlich mit einem CAGR von 12,04 % wachsen.
Hinweis: Die in diesem Bericht angegebenen Marktzahlen basieren auf dem proprietären Schätzrahmen von Mordor Intelligence, der neun Monate an Ist-Daten mit den Prognosen für das vierte Quartal des Basisjahres 2026 kombiniert.
Globale Trends und Erkenntnisse im Markt für leitfähige Additive und Dispergiermittel für Lithium-Ionen-Batterien
Analyse der Treiberwirkung*
| Treiber | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Expansion von Elektrofahrzeug- und Netzspeicherbatterien | +3.5% | Global | Kurzfristig (≤ 2 Jahre) |
| Siliziumreiche Anoden und nickelreiche Kathoden | +2.2% | Asien-Pazifik und Nordamerika als Kernmärkte, Ausweitung auf Europa | Mittelfristig (2–4 Jahre) |
| Geringere Beladung mit inaktivem Material für höhere Energiedichte | +1.4% | Global | Mittelfristig (2–4 Jahre) |
| Wechsel zu wasserbasierter und feststoffreicher Verarbeitung | +1.0% | Europa und Ostasien, globale Ausweitung | Mittelfristig (2–4 Jahre) |
| Qualifizierungsfähige lokale Lieferketten | +0.7% | Nordamerika und Europa | Kurz- bis mittelfristig |
| Quelle: Mordor Intelligence | |||
Expansion von Elektrofahrzeug- und Netzspeicherbatterien
Die Produktion von Elektrofahrzeugen und der Einsatz stationärer Speicher weiten die Nachfrage nach Elektrodenadditiven und Dispergiermitteln aus. Globale Batteriespeicherzubauten erreichten im Jahr 2025 108 GW, was mehr als 40 % über dem Niveau von 2024 liegt, laut der Internationalen Energieagentur[1]. Dieses Wachstum erweitert die adressierbare Basis für den Markt für leitfähige Additive und Dispergiermittel für Lithium-Ionen-Batterien über Fahrzeugbatterien hinaus und verschafft Lieferanten Nachfrage aus zwei Batterienutzungsmustern. Stationäre Speicherzellen benötigen häufig eine hohe Ratenfähigkeit für die Energieverschiebung und Hilfsdienste, anstatt nur die für viele Personenkraftwagen erforderliche Fahrzeugreichweitenleistung. Diese Betriebsanforderung kann die Beladung mit leitfähigen Additiven im Vergleich zu einigen Fahrzeugzellen erhöhen und den Wert der für jede Einheit installierter Speicherkapazität eingesetzten Materialien steigern. Batteriehersteller nehmen auch neue Anlagen in Betrieb, sodass die Kapazität für die Aufschlämmungsformulierung, die Prozessunterstützung und eine zuverlässige Materialversorgung parallel zur Zellproduktionskapazität wachsen müssen.
Siliziumreiche Anoden und nickelreiche Kathoden
Siliziumverbundanoden und nickelreiche Kathoden benötigen leitfähige Netzwerke, die ihre Leistung bei wiederholtem Zyklieren aufrechterhalten. Eine im Jahr 2025 veröffentlichte Studie ergab, dass ein Kohlenstoffnanoröhren-Leitfähigkeitsmittel die Ausdehnung von Siliziumelektroden auf 27 % reduzierte, verglichen mit 170 % bei Ruß, während die Kapazitätserhaltung nach 100 Zyklen 94,6 % erreichte, verglichen mit 77 % bei der Rußreferenz. Der Markt für leitfähige Additive und Dispergiermittel für Lithium-Ionen-Batterien profitiert davon, weil diese Elektrodendesigns die Nachfrage nach kohlenstoffnanoröhrenverstärkten und hybriden Systemen anstelle von Einmaterialformulierungen unterstützen. Zellhersteller, die Energiedichten über 300 Wh/kg anstreben, werden wahrscheinlich komplexere leitfähige Netzwerke benötigen, die ihre Leistung aufrechterhalten, wenn sich aktive Materialien ausdehnen und zusammenziehen. Lieferanten mit etablierten technischen Servicefähigkeiten sind besser positioniert, um diese Formulierungsänderungen zu unterstützen und Laborleistungen in reproduzierbare Fertigungsergebnisse zu übersetzen.
Geringere Beladung mit inaktivem Material für höhere Energiedichte
Kathoden mit einer Aktivmaterialbeladung von über 95 Massenprozent benötigen Additive, die Elektronenpfade bei Konzentrationen unter 1,5 % erhalten. Mehrwandige und einwandige Kohlenstoffnanoröhren können längere leitfähige Pfade als herkömmlicher Ruß bilden und ihr hohes Aspektverhältnis nutzen, um mehr der Elektrode zu überbrücken. Eine Studie aus dem Jahr 2025 berichtete über binderfreie Elektroden unter Verwendung von monodispergierten ultralangen einwandigen Kohlenstoffnanoröhren mit stabiler Kapazität von 243 mAh/g bei 5C nach 2.000 Zyklen. Diese Erkenntnisse unterstützen den Wechsel zu Materialien mit hohem Aspektverhältnis in Dickschichtelektrodendesigns, bei denen kurzreichweitige Partikelkontakte möglicherweise unzureichend sind. Ein geringerer Additiveinsatz kann mehr Platz für aktives Material lassen und die Energiedichte auf Zellebene verbessern, ohne inaktive Masse hinzuzufügen. Der Effekt kann die praktische Kostenlücke zwischen Nanotubensystemen und herkömmlichem Ruß im Markt für leitfähige Additive und Dispergiermittel für Lithium-Ionen-Batterien verringern, selbst wenn Nanotuben einen höheren Stückpreis haben.
Wechsel zu wasserbasierter und feststoffreicher Verarbeitung
Hersteller entwickeln wasserbasierte Aufschlämmungssysteme, um die Abhängigkeit von N-Methyl-2-pyrrolidon (NMP) zu reduzieren. Die EU-Batterieverordnung schreibt ab 2026 Kohlenstoff-Fußabdruck-Erklärungen für Elektrofahrzeugbatterien vor, was die Aufmerksamkeit auf den Lösungsmitteleinsatz und rückverfolgbare Lieferketten erhöht[2]. Die wasserbasierte Verarbeitung bleibt für nickelreiche Kathoden schwierig, da Wasser den pH-Wert der Aufschlämmung erhöhen, Lithiumhydroxid bilden und zur Korrosion des Aluminiumstromkollektors beitragen kann. Eine Veröffentlichung aus dem Jahr 2025 beschrieb die Notwendigkeit, die Elektrodenhaftung und das aktive Lithium während der wasserbasierten NMC811-Kathodenverarbeitung zu erhalten. Polymere Dispergiermittel können sterische Stabilisierung mit pH-Management kombinieren, was sie zu einem zentralen Element bei feststoffreichen Formulierungen und bei Bemühungen macht, die Beschichtungsqualität konsistent zu halten. Eine weitere Studie aus dem Jahr 2025 berichtete, dass 0,25 Gew.-% eines polymeren Copolymer-Dispergiermittels die Viskosität einer Lithiumeisenphosphat-Aufschlämmung bei 62 Gew.-% Feststoffgehalt um 74,6 % reduzierte, was einen höheren Beschichtungsdurchsatz ohne Einbußen bei der elektrochemischen Leistung unterstützt.
Analyse der Hemmnisse*
| Hemmnis | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Hohe Kosten von Kohlenstoffnanoröhren- und Graphensystemen | -2.3% | Global, am ausgeprägtesten in kostenempfindlichen Lithiumeisenphosphat-Märkten in Asien | Langfristig (≥ 4 Jahre) |
| Lange Zellqualifizierungs- und Änderungskontrollzyklen | -1.5% | Global | Kurz- bis mittelfristig |
| Stabilität wasserbasierter Aufschlämmungen und Kathodenkompatibilität | -0.9% | Europa und Nordamerika, globale Ausweitung | Mittelfristig (2–4 Jahre) |
| Quelle: Mordor Intelligence | |||
Hohe Kosten von Kohlenstoffnanoröhren- und Graphensystemen
Mehrwandige Kohlenstoffnanoröhren und Graphensysteme bieten Leistungsvorteile, kosten jedoch mehr als batterieklassiger Spezialruß. Dies schränkt ihren Einsatz in Standard-Lithiumeisenphosphatzellen ein, bei denen Hersteller innerhalb enger Kostenziele arbeiten und starken Wert auf die Materialkosten pro Einheit Zellkapazität legen. Der Markt für leitfähige Additive und Dispergiermittel für Lithium-Ionen-Batterien weist daher unterschiedliche Adoptionsbedingungen für Premium-Elektrofahrzeugzellen und Hochvolumen-Lithiumeisenphosphat-Linien auf. Fortschrittliche Materialien müssen niedrigere Einsatzraten, höhere Energiedichte, längere Zykluslebensdauer oder messbare Betriebsgewinne nachweisen, um ihren Preis zu rechtfertigen. Die Prozessskalierung kann Lieferanten helfen, die Kosten im Laufe der Zeit zu senken, während Hybridformulierungen die Menge des eingesetzten Nanokohlematerials begrenzen können. Bis dahin dürfte die breite Nachfrage auf Zellen konzentriert bleiben, bei denen die Leistungsanforderungen hoch sind und der Wert besserer Leitfähigkeit klar ist.
Lange Zellqualifizierungs- und Änderungskontrollzyklen
Ein neues leitfähiges Additiv oder Dispergiermittel muss eine Elektroden- und Zellqualifizierung abschließen, bevor es für den Automobilbereich eingesetzt werden kann. Diese Programme können 18 bis 36 Monate Zykluslebensdauer-, Thermalmissbrauchs- und Kalenderalterungstests erfordern, was den kommerziellen Prozess erheblich länger macht als die anfängliche Materialentwicklung. Dies verschafft Lieferanten, die bereits von großen Batterieherstellern zugelassen sind und mit deren Aufschlämmungsprozessen, Zelldesigns und Qualitätserwartungen vertraut sind, einen Vorteil. OCSiAl wurde im Juni 2026 nach Kundenaudits und umfangreichen Qualifizierungsarbeiten als Lieferant für PowerCos Salzgitter-Anlage benannt. Kleinere Lieferanten können einer größeren Belastung ausgesetzt sein, da sie mehrere technische Programme über verschiedene Kundenspezifikationen hinweg aufrechterhalten und während des gesamten Prozesses Anwendungstechnikunterstützung bereitstellen müssen. Diese langen Genehmigungszyklen verlangsamen die Umwandlung von Laborergebnissen in kommerzielle Materialverkäufe und begünstigen Unternehmen mit etablierten Qualifizierungsportfolios.
*Unsere Prognosen behandeln die Auswirkungen von Treibern und Einschränkungen als richtungsweisend und nicht additiv. Die Wirkungsprognosen berücksichtigen Basiswachstum, Mischungseffekte und Wechselwirkungen zwischen Variablen.
Segmentanalyse
Nach leitfähigem Additivtyp: Ruß verankert den Umsatz, während Kohlenstoffnanoröhren die Leistungsgrenzen neu definieren
Ruß hielt im Jahr 2026 einen Anteil von 42,67 % am Markt für leitfähige Additive und Dispergiermittel für Lithium-Ionen-Batterien. Seine breite Verwendung spiegelt etablierte Aufschlämmungsverarbeitungsprozesse, wettbewerbsfähige Kosten und Kompatibilität mit NMP-basierten und wässrigen Formulierungen wider. Acetylenruß und Ofenruß bedienen unterschiedliche Elektrodenanforderungen. Acetylenruß wird in Anwendungen eingesetzt, die hohe Reinheit und eine kontrollierte Partikelgrößenverteilung erfordern. Ofenruß unterstützt hochvolumige, kostensensitive Kathodenformulierungen, einschließlich Standard-Lithiumeisenphosphatzellen. Diese etablierte Position gibt Ruß eine praktische Rolle in der Branche für leitfähige Additive und Dispergiermittel für Lithium-Ionen-Batterien, auch wenn sich die Zellspezifikationen ändern. Sie gibt dem Markt für leitfähige Additive und Dispergiermittel für Lithium-Ionen-Batterien auch eine verlässliche Nachfragebasis, während neue leitfähige Materialien die Qualifizierung durchlaufen.
Kohlenstoffnanoröhren werden bis 2032 voraussichtlich mit einem CAGR von 11,45 % wachsen, der höchsten Rate unter den leitfähigen Additivtypen. Die Kommerzialisierung von Siliziumanoden und Dickschichtelektrodendesigns erhöhen den Bedarf an weitreichenden leitfähigen Pfaden. Hybridformulierungen kombinieren Ruß mit mehrwandigen Kohlenstoffnanoröhren, um Leitfähigkeit, Beladung und Kosten auszubalancieren. Imerys und Jiangsu Cnano Technology Co., Ltd. gaben im Juli 2025 eine Partnerschaft zur Entwicklung solcher Hybridmaterialien bekannt, wobei die Produktion im kommerziellen Maßstab ab dem dritten Quartal 2025 aufgenommen wurde. Graphennanoplättchen, Kohlenstoffnanofasern und andere hybride Kohlenstoffstrukturen werden ebenfalls für spezialisierte Zellen evaluiert.

Nach Dispergiermitteltyp: Polymere Dispergiermittel führen bei Volumen und Wachstumsrate
Polymere Dispergiermittel hielten im Jahr 2026 einen Anteil von 49,71 % am Dispergiermittelsegment und werden bis 2032 voraussichtlich mit einem CAGR von 11,73 % wachsen. Dieses Segment unterstützt nickelreiche und feststoffreiche Elektroden, die Stabilität unter anspruchsvollen pH-Bedingungen benötigen. Eine Studie aus dem Jahr 2025 ergab, dass ein ternäres Copolymer die Dispergierbarkeit von Lithiummanganeisenphosphat-Kathodenaufschlämmungen ohne Gelierung verbesserte und die Ratenfähigkeit sowie die Zyklierleistung verbesserte. Diese Materialien können dazu beitragen, die Elektrodengleichmäßigkeit während der Beschichtung aufrechtzuerhalten. Eine bessere Aufschlämmungskontrolle kann auch Fertigungsfehler reduzieren und die Zellproduktionsausbeuten verbessern.
Tensidbasierte Dispergiermittel bleiben in etablierten Aufschlämmungsprozessen relevant, bei denen die Kontrolle der Grenzflächenspannung und die Kosten die primären Überlegungen sind. Lignosulfonatbasierte Dispergiermittel von Borregaard AS sind für wasserbasierte Anodenformulierungen und Beschaffungsprogramme relevant, die erneuerbare Rohstoffe berücksichtigen. Andere Dispergiermittelsysteme umfassen cellulosebasierte Produkte und Polymermischungen, die für die wässrige Kathodenverarbeitung evaluiert werden. Ein höherer Feststoffgehalt kann den Wert eines effektiven Dispergiermitteleinsatzes pro Kilogramm Elektrodenmaterial erhöhen. Hersteller bewegen sich von einem Aufschlämmungsfeststoffgehalt von 50–55 % in Richtung 60–65 %, um den Trocknungsenergiebedarf zu reduzieren. Diese Verschiebung erfordert Dispergiermittel, die die Viskosität steuern können, während die Prozesskonsistenz erhalten bleibt – eine Anforderung, die der Polymerchemie eine größere Rolle im Markt für leitfähige Additive und Dispergiermittel für Lithium-Ionen-Batterien gibt.
Nach Anwendung: Elektrofahrzeuge treiben den Umsatz an, während Energiespeichersysteme das schnellste Wachstum verzeichnen
Elektrofahrzeuge hielten im Jahr 2026 einen Anteil von 54,13 % an der Marktgröße für leitfähige Additive und Dispergiermittel für Lithium-Ionen-Batterien nach Anwendung. Batteriewerke für Elektrofahrzeuge benötigen konsistente Elektrodenmaterialien, da eine reproduzierbare Aufschlämmungsqualität für die Zellausbeute und -leistung wichtig ist. Panasonic Energy begann im Juli 2025 mit der Massenproduktion in seiner Anlage in De Soto, Kansas, mit einer geplanten Jahreskapazität von 32 GWh. Toyota begann im November 2025 mit der Produktion in seinem Werk in Liberty, North Carolina, einer Anlage im Wert von 13,9 Milliarden USD mit einer Kapazität von 30 GWh. Chinas große Lithiumeisenphosphat-Produktionsbasis unterstützt die Nachfrage nach Standard-Ruß. Nickel-Mangan-Kobalt- und Nickel-Kobalt-Aluminium-Batterien stellen anspruchsvollere Anforderungen an nanoröhrenverstärkte Additive und fortschrittliche Dispergiermittel.
Energiespeichersysteme werden bis 2032 voraussichtlich mit einem CAGR von 12,17 % wachsen. Globale Batteriespeicherzubauten erreichten im Jahr 2025 108 GW und übertrafen den historischen Höchstwert für jede einzelne Stromerzeugungstechnologie, laut der Internationalen Energieagentur. Die Marktgröße für leitfähige Additive und Dispergiermittel für Lithium-Ionen-Batterien für diese Anwendung wird durch Netzprojekte gestützt, die zuverlässige Ratenfähigkeit und Zykluslebensdauer erfordern. Unterhaltungselektronik bietet weiterhin eine stabile Basis für Ruß- und polymere Dispergiermittelqualitäten. Luft- und Raumfahrt, Verteidigung sowie Anwendungen für elektrische Senkrechtstart- und -landeflugzeuge bleiben kleinere Nachfragebereiche. Ihre spezialisierten Betriebsanforderungen können Premiumpreise für zugelassene Additivqualitäten unterstützen.
Geografische Analyse
Asien-Pazifik entfiel im Jahr 2026 auf 46,82 % des Marktanteils und wird bis 2032 voraussichtlich mit einem CAGR von 12,04 % wachsen. China konzentriert die Batteriezellproduktion sowie die vorgelagerte Kapazität für leitfähige Additive und Dispergiermittel. Dies gibt regionalen Lieferanten eine große inländische Basis für Produktentwicklung und Kundenqualifizierung. Südkoreanische Forschung hat die Leistungsvorteile von Kohlenstoffnanoröhrensystemen für Siliziumanodendesigns nachgewiesen. Japans Materialhersteller weiten ihr Engagement in einwandigen Kohlenstoffnanoröhren-Leitfähigkeitspasten aus. Nippon Zeon führte im Mai 2025 eine Investition der Serie C in Höhe von 20 Millionen USD in Sino Applied Technology an und unterstützte damit eine geplante Erhöhung der Leitfähigkeitspastenkapazität von 5.000 auf 25.000 Tonnen pro Jahr bis 2030. Indien und die Länder des Verbands Südostasiatischer Nationen (ASEAN) bleiben aufstrebende Nachfragezentren, die mit Gigafabrik-Bauplänen verbunden sind.
Nordamerika verzeichnet durch die Eröffnung großer Batteriewerke und den wachsenden inländischen Energiespeicherausbau eine steigende Nachfrage. Panasonic Energys 32-GWh-Werk in Kansas und Toyotas 30-GWh-Anlage in North Carolina fügten im Jahr 2025 eine kombinierte geplante Kapazität von 62 GWh hinzu. Diese Kapazität erfordert lokal unterstützte Versorgung mit hochspezifizierten Kohlenstoffnanoröhren und Dispergiermitteln. Nordamerikanische Hersteller sind nach wie vor auf importierte Additivvorläufer angewiesen, insbesondere auf Kohlenstoffnanoröhrenpaste von asiatischen Lieferanten. Diese Abhängigkeit veranlasst Zellhersteller, lokale Alternativen zu evaluieren, die die Qualifizierungsanforderungen erfüllen können. PowerCo begann im Oktober 2025 mit dem Bau seiner Anlage in St. Thomas, Ontario, mit einer geplanten Investition von bis zu 7 Milliarden CAD (5,1 Milliarden USD) und einer für 2027 angestrebten Erstproduktion.
Europa bewegt sich von angekündigten Batterieprojekten hin zu aktiver Produktionsnachfrage nach Elektrodenmaterialien. PowerCos Salzgitter-Anlage ist ein zugelassenes Ziel für einwandige OCSiAl-Kohlenstoffnanoröhren. Europas Schwerpunkt auf Rückverfolgbarkeit und Kohlenstoff-Fußabdruck-Berichterstattung begünstigt lokal qualifizierte Produktion mit dokumentierten Verarbeitungsbedingungen. OCSiAl kündigte im November 2025 eine Graphen-Nanotuben-Anlage im Wert von 300 Millionen USD in Luxemburg an. Südamerika bleibt trotz Batterieverarbeitungsdiskussionen im Zusammenhang mit Lithiumressourcen in Argentinien und Chile ein kleineres Nachfragezentrum. Der Nahe Osten und Afrika fügten im Jahr 2025 mehr als 3 GW Batteriespeicher hinzu, hauptsächlich angetrieben durch Saudi-Arabiens Programm zur Integration erneuerbarer Energien.
Wettbewerbslandschaft
Der Markt für leitfähige Additive und Dispergiermittel für Lithium-Ionen-Batterien ist mäßig konzentriert, wobei die fünf größten Akteure Imerys, Cabot Corporation, Denka Company Limited, LG Chem und OCSiAl umfassen. Rußqualitäten werden von Arkema, Birla Carbon, Cabot Corporation, Denka Company Limited, Imerys, Mitsubishi Chemical Group Corporation, Orion S.A. und TORAY INDUSTRIES, INC. geliefert. Diese Lieferanten konkurrieren über Partikelmorphologie, Oberflächenkonsistenz, Prozesskenntnisse und Versorgungszuverlässigkeit, die wichtig sind, wenn ein Kunde über ausgedehnte Produktionsläufe hinweg dasselbe Elektrodenverhalten benötigt. Rußlieferanten müssen ihre Produkte auch an Kathoden- und Anodenformulierungen anpassen, die je nach Chemie, Beladungsniveau und dem bevorzugten Beschichtungsprozess des Kunden variieren. Standardqualitäten stehen unter größerem Preisdruck, insbesondere von großen inländischen Herstellern in China. Höherwertige Qualitäten sind enger mit technischem Support, Qualifizierungsnachweisen und der Fähigkeit verknüpft, konsistente Materialchargen während der Kundenskalierung bereitzustellen. Dies lässt Raum für etablierte Lieferanten, die sowohl Material- als auch Anwendungsanforderungen im Markt für leitfähige Additive und Dispergiermittel für Lithium-Ionen-Batterien erfüllen können, wo die technische Leistung neben Kosten und Versorgungskontinuität bewertet wird. Der Markt für leitfähige Additive und Dispergiermittel für Lithium-Ionen-Batterien unterstützt folglich unterschiedliche Geschäftsmodelle für Standardlieferanten und für Anbieter differenzierter Materialien.
Zu den Lieferanten von Kohlenstoffnanoröhren gehören CHASM, Jiangsu Cnano Technology Co., Ltd., LG Chem, NanoXplore und OCSiAl. OCSiAl nutzt seine TUBALL-Plattform für einwandige Nanoröhren und gibt an, dass das Material 1 Million Elektrofahrzeuge antreibt. Im Juni 2026 wurde OCSiAl als Lieferant für PowerCos Salzgitter-Gigafabrik für Graphitanodenanwendungen in der Unified-Cell-Plattform der Volkswagen Group benannt. Im November 2025 kündigte das Unternehmen eine Produktionsanlage für fortschrittliche Kohlenstoffmaterialien im Wert von 300 Millionen USD in Luxemburg an. Diese Investitionen spiegeln die Bedeutung europäischer Lieferkapazitäten für qualifizierte Batteriematerialien und den breiteren Bedarf des Marktes für leitfähige Additive und Dispergiermittel für Lithium-Ionen-Batterien nach lokaler, technisch unterstützter Versorgung wider. Diese regionale Kapazität kann Lieferwege verkürzen und Kunden bei der Verwaltung von Qualifizierungs-, Audit- und Rückverfolgbarkeitsanforderungen helfen.
BYK-Chemie GmbH und Arkema sind in Dispergiermittel- und Spezialadditivanwendungen tätig, bei denen die Zusammenarbeit mit Zellherstellern wichtig ist. Borregaard AS liefert lignosulfonatbasierte Materialien, die die wasserbasierte Anodenverarbeitung und Beschaffungsziele für erneuerbare Rohstoffe unterstützen können. Hybridsysteme, die Ruß mit Kohlenstoffnanoröhren oder Graphen kombinieren, verringern die Trennung zwischen traditionellen Lieferantenkategorien. Diese Veränderung macht Formulierungswissen und geistiges Eigentum wichtiger für die Produktdifferenzierung, da Kunden die Materialien in einem validierten Elektrodendesign zusammenarbeiten lassen müssen. Lieferanten müssen auch reagieren, wenn Kunden von NMP-basierter auf wasserbasierte Verarbeitung umstellen oder den Feststoffgehalt der Aufschlämmung erhöhen, da diese Entscheidungen die Additivauswahl und die unterstützende Formulierungsarbeit beeinflussen. Lieferanten, die Materialien sowohl aus europäischen als auch aus nordamerikanischen Standorten bereitstellen können, haben möglicherweise einen Vorteil bei Batterieherstellern, die die Beschaffung aus einer einzigen Region reduzieren. Wettbewerbspositionen im Markt für leitfähige Additive und Dispergiermittel für Lithium-Ionen-Batterien werden von validierter Leistung, lokaler Produktion und der Fähigkeit abhängen, Kundenqualifizierungsprogramme zu unterstützen.
Marktführer für leitfähige Additive und Dispergiermittel für Lithium-Ionen-Batterien
-
Imerys
-
Cabot Corporation
-
Denka Company Limited
-
LG Chem
-
OCSiAl
- *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert
Aktuelle Branchenentwicklungen
- Oktober 2026: Birla Carbon stellte seine leitfähigen Ruße der Conductex-i-Reihe, Nanocyl-Kohlenstoffnanoröhren und gemischte Lösungen auf der The Battery Show North America 2026 vor. Diese Materialien unterstützen den Markt für leitfähige Additive und Dispergiermittel für Lithium-Ionen-Batterien durch Verbesserung der Elektrodenleitfähigkeit, der Schnellladeleistung und der Effizienz der Batterieherstellung.
- September 2026: Cabot Corporation gab Pläne bekannt, die nordamerikanische Produktion fortschrittlicher leitfähiger Batterieadditive in seinen Anlagen in Louisiana und Texas auszubauen, unterstützt durch einen Zuschuss des US-Energieministeriums in Höhe von 50 Millionen USD und rund 75 Millionen USD an Unternehmensinvestitionen. Die Erweiterung wird das Angebot an leitfähigen Kohlenstoffmaterialien und Kohlenstoffnanostrukturen für Energiespeicher- und Elektrofahrzeugbatterien erhöhen.
Globaler Berichtsumfang für den Markt für leitfähige Additive und Dispergiermittel für Lithium-Ionen-Batterien
Leitfähige Additive und Dispergiermittel für Lithium-Ionen-Batterien sind Materialien, die zur Verbesserung der elektrischen Leitfähigkeit und zur Gewährleistung einer gleichmäßigen Verteilung leitfähiger Partikel in Batterieelektrodenformulierungen eingesetzt werden. Sie unterstützen einen effizienten Elektronentransport, die Elektrodenstabilität und eine konsistente Batterieleistung in verschiedenen Lithium-Ionen-Batterieanwendungen.
Der Markt für leitfähige Additive und Dispergiermittel für Lithium-Ionen-Batterien ist nach leitfähigem Additivtyp, Dispergiermitteltyp, Anwendung und Geografie segmentiert. Nach leitfähigem Additivtyp ist der Markt in Ruß, Acetylenruß, Ofenruß, Kohlenstoffnanoröhren und Sonstige segmentiert. Nach Dispergiermitteltyp ist der Markt in polymere Dispergiermittel, tensidbasierte Dispergiermittel, lignosulfonatbasierte Dispergiermittel und Sonstige segmentiert. Nach Anwendung ist der Markt in Elektrofahrzeuge, Unterhaltungselektronik, Energiespeichersysteme und Sonstige segmentiert. Der Bericht umfasst auch die Marktgröße und Prognosen für leitfähige Additive und Dispergiermittel für Lithium-Ionen-Batterien in 15 Ländern. Für jedes Segment wurden die Marktgröße und Prognosen auf der Grundlage des Werts (USD) erstellt.
| Ruß |
| Acetylenruß |
| Ofenruß |
| Kohlenstoffnanoröhren |
| Sonstige |
| Polymere Dispergiermittel |
| Tensidbasierte Dispergiermittel |
| Lignosulfonatbasierte Dispergiermittel |
| Sonstige |
| Elektrofahrzeuge |
| Unterhaltungselektronik |
| Energiespeichersysteme |
| Sonstige |
| Asien-Pazifik | China |
| Indien | |
| Japan | |
| Südkorea | |
| ASEAN-Länder | |
| Übriges Asien-Pazifik | |
| Nordamerika | Vereinigte Staaten |
| Kanada | |
| Mexiko | |
| Europa | Deutschland |
| Vereinigtes Königreich | |
| Frankreich | |
| Italien | |
| Nordische Länder | |
| Übriges Europa | |
| Südamerika | Brasilien |
| Argentinien | |
| Übriges Südamerika | |
| Naher Osten und Afrika | Saudi-Arabien |
| Südafrika | |
| Übriger Naher Osten und Afrika |
| Nach leitfähigem Additivtyp | Ruß | |
| Acetylenruß | ||
| Ofenruß | ||
| Kohlenstoffnanoröhren | ||
| Sonstige | ||
| Nach Dispergiermitteltyp | Polymere Dispergiermittel | |
| Tensidbasierte Dispergiermittel | ||
| Lignosulfonatbasierte Dispergiermittel | ||
| Sonstige | ||
| Nach Anwendung | Elektrofahrzeuge | |
| Unterhaltungselektronik | ||
| Energiespeichersysteme | ||
| Sonstige | ||
| Nach Geografie | Asien-Pazifik | China |
| Indien | ||
| Japan | ||
| Südkorea | ||
| ASEAN-Länder | ||
| Übriges Asien-Pazifik | ||
| Nordamerika | Vereinigte Staaten | |
| Kanada | ||
| Mexiko | ||
| Europa | Deutschland | |
| Vereinigtes Königreich | ||
| Frankreich | ||
| Italien | ||
| Nordische Länder | ||
| Übriges Europa | ||
| Südamerika | Brasilien | |
| Argentinien | ||
| Übriges Südamerika | ||
| Naher Osten und Afrika | Saudi-Arabien | |
| Südafrika | ||
| Übriger Naher Osten und Afrika | ||
Im Bericht beantwortete Schlüsselfragen
Wie groß ist der Markt für leitfähige Additive und Dispergiermittel für Lithium-Ionen-Batterien?
Die Marktgröße für leitfähige Additive und Dispergiermittel für Lithium-Ionen-Batterien wurde im Jahr 2026 auf 2,59 Milliarden USD geschätzt und wird voraussichtlich von 2,84 Milliarden USD im Jahr 2027 auf 4,65 Milliarden USD bis 2032 wachsen, bei einem CAGR von 10,39 % während des Prognosezeitraums (2027–2032).
Welcher leitfähige Additivtyp hielt im Jahr 2026 den größten Anteil?
Ruß hielt im Jahr 2026 einen Umsatzanteil von 42,67 %, da er weit verbreitet in etablierte Elektrodenaufschlämmungsprozesse integriert ist.
Welcher Dispergiermitteltyp wird bis 2032 voraussichtlich am schnellsten wachsen?
Polymere Dispergiermittel werden bis 2032 voraussichtlich mit einem CAGR von 11,73 % wachsen, unterstützt durch Anforderungen an feststoffreiche und wasserbasierte Aufschlämmungen.
Was treibt die Nachfrage nach Kohlenstoffnanoröhren-Batterieadditiven an?
Siliziumreiche Anoden, nickelreiche Kathoden und Dickschichtelektroden erhöhen den Bedarf an leitfähigen Netzwerken, die bei niedrigen Beladungsniveaus funktionieren.