
Tamanho e Participação do Mercado de Eliminadores de Sulfeto de Hidrogênio
Visão Geral do Mercado
| Período de Estudo | 2022 - 2032 |
|---|---|
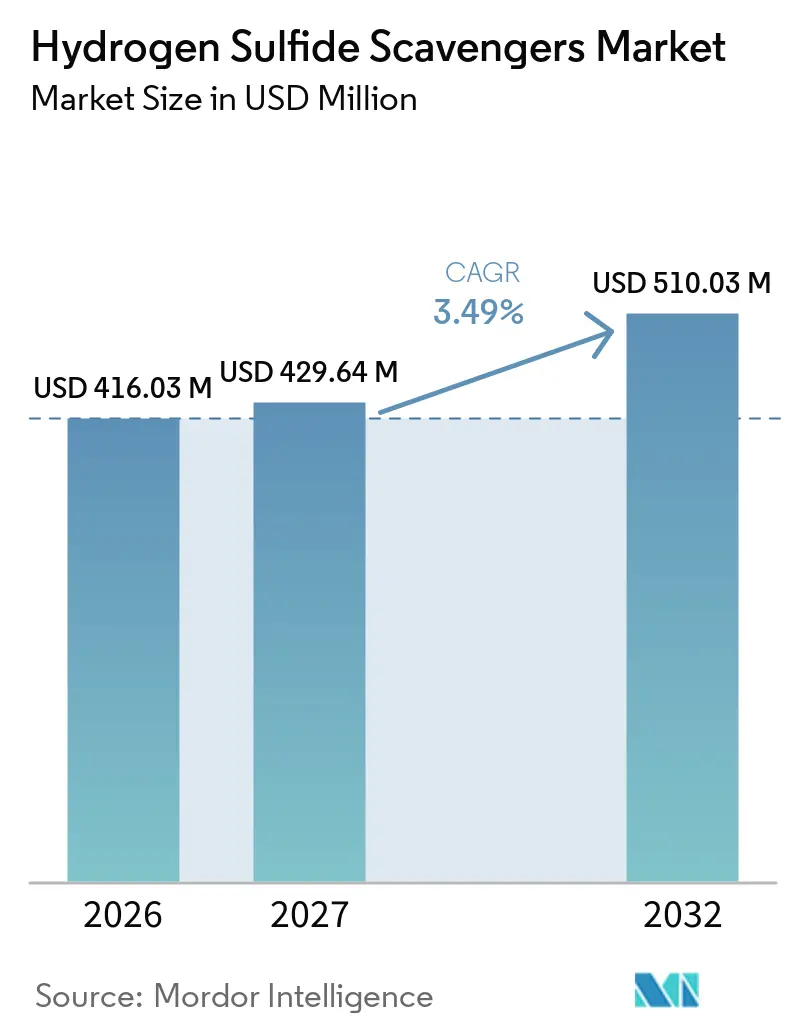
| Tamanho do Mercado (2027) | 429.64 Milhões de dólares |
| Tamanho do Mercado (2032) | 510.03 Milhões de dólares |
| Taxa de crescimento (2027 - 2032) | 3.49 % |
| Mercado de Crescimento Mais Rápido | Ásia-Pacífico |
| Maior Mercado | América do Norte |
| Concentração do Mercado | Médio |
Principais jogadores *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica Imagem © Mordor Intelligence. O reuso requer atribuição conforme CC BY 4.0. | |
Análise do Mercado de Eliminadores de Sulfeto de Hidrogênio por Mordor Intelligence
O tamanho do mercado de eliminadores de sulfeto de hidrogênio foi avaliado em 416,03 milhões de USD em 2026 e estima-se que cresça de 429,64 milhões de USD em 2027 para 510,03 milhões de USD até 2032, a um CAGR de 3,49% durante o período de previsão (2027-2032). O mercado de eliminadores de sulfeto de hidrogênio acompanha a produção de hidrocarbonetos ácidos mais de perto do que os preços do petróleo, porque o sulfeto de hidrogênio (H2S) deve ser tratado independentemente dos ciclos de commodities, da localização de produção ou do ponto em que os fluidos ácidos entram na infraestrutura de campo. Esse requisito confere à receita um grau de resiliência que os indicadores de gastos upstream podem não captar, pois os operadores devem proteger trabalhadores, equipamentos, dutos e a qualidade dos fluidos antes da venda ou do transporte. Isso se aplica a ativos maduros com cortes de água variáveis e a campos mais novos onde o comportamento dos fluidos ácidos ainda está sendo estabelecido durante o desenvolvimento inicial e as operações diárias. Descobertas de petróleo bruto ácido no Oriente Médio, na América Latina e no Sudeste Asiático sustentam a demanda de base, enquanto regulamentações de exposição ocupacional, requisitos de emissões e especificações de dutos aumentam as taxas de tratamento nas instalações existentes. Instalações de GNL, biogás e gás descentralizado também requerem a remoção de H2S antes do processamento ou da liquefação do gás, estendendo a demanda além das operações convencionais de petróleo e gás e atraindo clientes com diferentes tamanhos de plantas e práticas de compra. Empresas de serviços integrados estão respondendo com programas químicos agrupados, ferramentas de monitoramento, suporte técnico e sistemas que vinculam a dosagem às condições variáveis do campo. Ao mesmo tempo, os custos de descarte, os fluidos de produção complexos e os gastos upstream mais fracos permanecem como restrições de curto prazo.
Principais Conclusões do Relatório
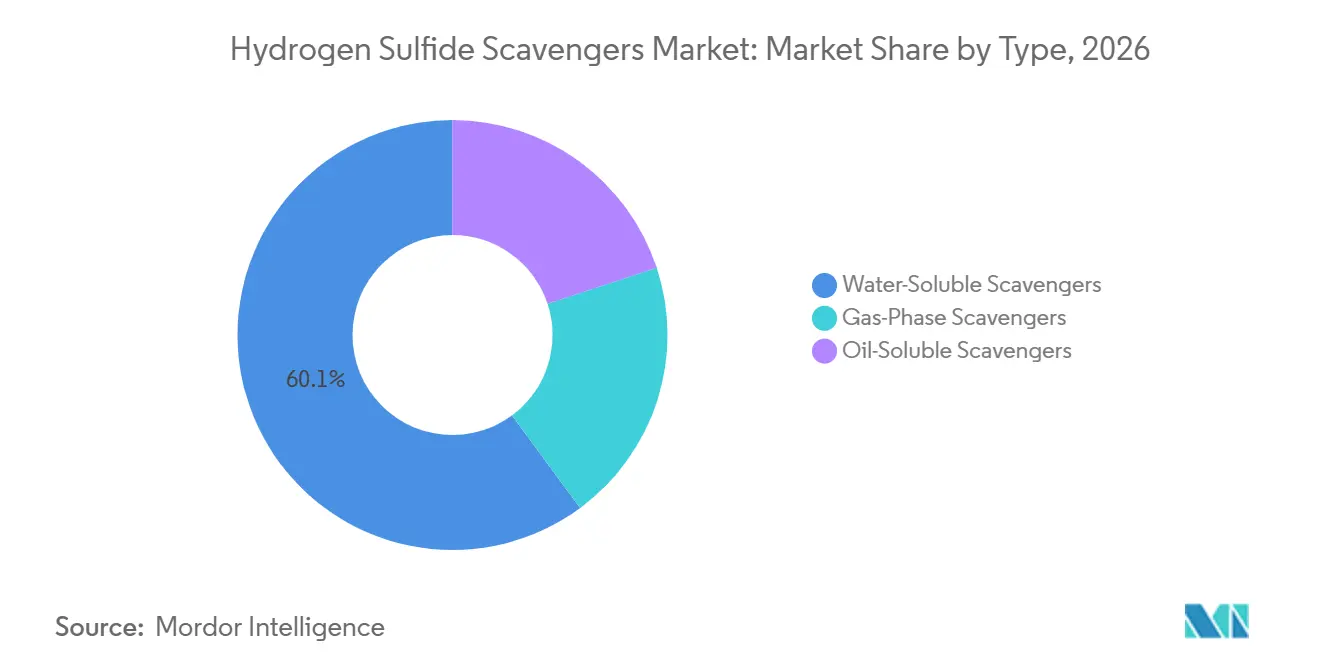
- Por tipo, os eliminadores solúveis em água detinham 60,13% da participação de mercado em 2026, enquanto os eliminadores solúveis em óleo devem crescer a um CAGR de 3,78% até 2032.
- Por química, a triazina detinha 55,57% da participação de mercado em 2026 e deve expandir a um CAGR de 3,89% até 2032.
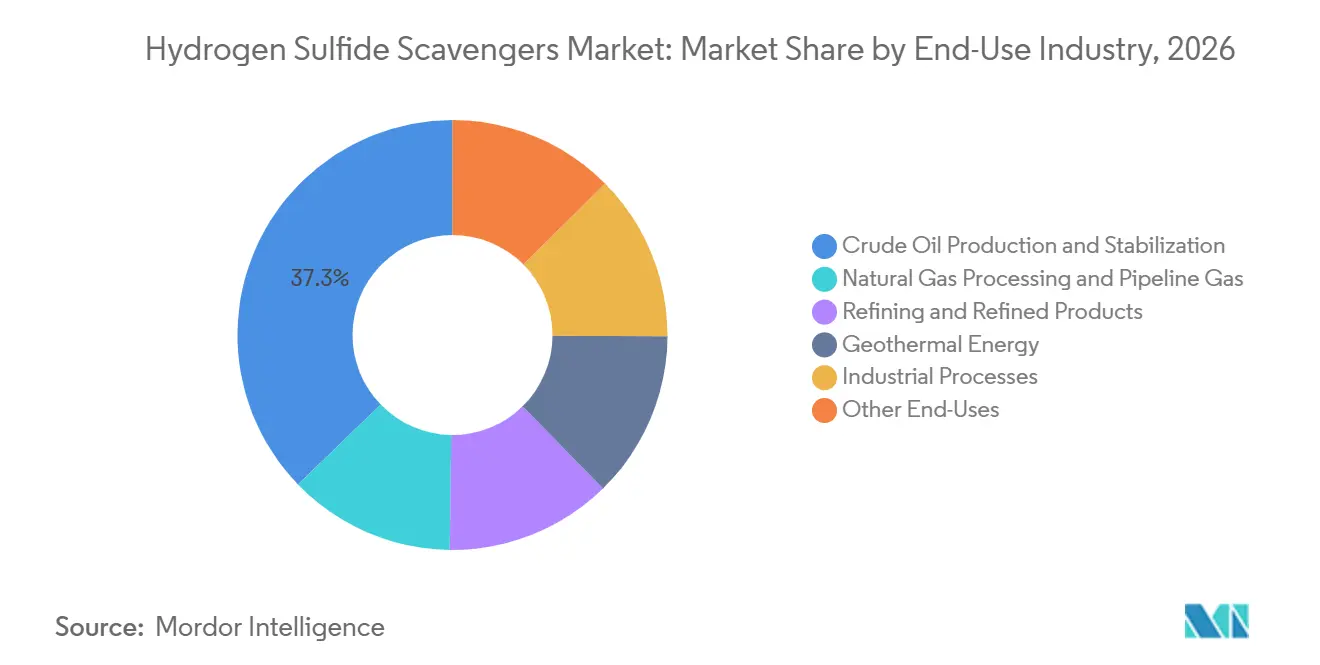
- Por indústria de uso final, a produção e estabilização de petróleo bruto representou 37,25% da participação de mercado em 2026, enquanto o refino e os produtos refinados devem avançar a um CAGR de 4,15% até 2032.
- Por geografia, a América do Norte detinha 31,48% da participação de mercado em 2026, enquanto a Ásia-Pacífico deve crescer a um CAGR de 4,03% até 2032.
Nota: Os números de mercado apresentados neste relatório são baseados na estrutura de estimativa proprietária da Mordor Intelligence, que combina nove meses de dados reais com projeções do quarto trimestre para o ano base de 2026.
Tendências e Insights de Mercado
Análise de Impacto dos Impulsionadores*
| Impulsionadores | (~) % de Impacto na Previsão de CAGR | Relevância Geográfica | Prazo de Impacto |
|---|---|---|---|
| Expansão da Produção de Petróleo e Gás Ácido | +1.2% | Global, com ganhos concentrados no Oriente Médio e África (MEA), América Latina e Sudeste Asiático | Curto prazo (≤ 2 anos) |
| Requisitos Mais Rigorosos de Exposição ao H2S, Emissões e Especificações de Produto | +0.9% | América do Norte e UE, com estruturas de conformidade em expansão na Ásia-Pacífico (APAC) | Médio prazo (2-4 anos) |
| Crescimento do Gás Natural Liquefeito (GNL), Biogás e Processamento de Gás Descentralizado | +0.6% | Global, com tração primária na Europa, APAC e América do Norte | Médio prazo (2-4 anos) |
| Produção Offshore e em Águas Profundas Requerendo Controle de H2S In Situ | +0.5% | Oriente Médio e África (MEA), América Latina e Sudeste Asiático | Longo prazo (≥ 4 anos) |
| Monitoramento Digital e Dosagem Química Automatizada | +0.3% | Global, com adoção antecipada na América do Norte e no Mar do Norte | Médio prazo (2-4 anos) |
| Fonte: Mordor Intelligence | |||
Expansão da Produção de Petróleo e Gás Ácido
O mercado de sequestrantes de sulfeto de hidrogênio se beneficia à medida que o desenvolvimento de campos ácidos continua a atrair capital, particularmente no Oriente Médio e no offshore da América Latina. A China registrou produção recorde de petróleo bruto de 216,09 milhões de toneladas métricas em 2025, enquanto sua produção de gás natural atingiu 261,89 bilhões de metros cúbicos. A produção de gás registrou seu nono aumento anual consecutivo de mais de 10 bilhões de metros cúbicos, sustentando demanda adicional de tratamento em instalações de produção e processamento. Os níveis de H2S podem ser variáveis e imprevisíveis nesses campos, levando os operadores a garantir o fornecimento de sequestrantes em uma fase inicial do desenvolvimento. Um estudo de águas profundas de 2025 documentou concentrações de H2S superiores a 100 partes por milhão (ppm) em um campo anteriormente descrito como doce, ressaltando a necessidade de planejamento de tratamento para considerar a incerteza geológica.
Requisitos Mais Rigorosos de Exposição ao H2S, Emissões e Especificações de Produto
As ações de fiscalização estão influenciando as decisões de compras em todo o mercado de eliminadores de sulfeto de hidrogênio. Em 15 de abril de 2025, o Departamento de Justiça dos EUA anunciou uma multa de 1 milhão de USD e 2 anos de liberdade condicional para a Aghorn Operating, em decorrência de violações de segurança do trabalhador e da Lei do Ar Limpo relacionadas a incidentes com H2S. Um corréu também recebeu uma sentença de prisão de 5 meses[1]. As regras de Gestão de Segurança de Processos da OSHA identificam o H2S como um produto químico altamente perigoso, enquanto a Agência de Proteção Ambiental dos EUA prorrogou prazos de conformidade selecionados para petróleo e gás por meio de sua regra final provisória de 2025. As especificações de gás para dutos também exigem níveis controlados de H2S, tornando o tratamento químico necessário para acesso aos sistemas de transmissão. A China endureceu sua especificação de enxofre para gás natural para 15 mg/m³, ante 20 mg/m³, aumentando a necessidade de tratamento nos nós de processamento e downstream. Esses requisitos estendem a demanda da produção upstream para aplicações de polimento midstream.
Crescimento do Gás Natural Liquefeito (GNL), Biogás e Processamento de Gás Descentralizado
A remoção de H2S é necessária antes da liquefação de GNL e bioGNL, criando demanda fora da produção upstream convencional. A Wärtsilä Gas Solutions recebeu em 2025 um pedido para fornecer uma solução de bioGNL para a Andion Scandinavia AB, com produção planejada de até 17 toneladas de bioGNL por dia a partir de resíduos orgânicos. O mercado de eliminadores de sulfeto de hidrogênio está ganhando tração à medida que as instalações requerem tratamento de biogás bruto antes da liquefação. Uma revisão de 2025 constatou que as abordagens de membrana e química são centrais para o upgrade do biogás, com eliminadores químicos adequados para plantas descentralizadas menores onde os sistemas de amina podem ser menos práticos. Essa demanda traz operadores de biogás e desenvolvedores de energia distribuída para o mercado de eliminadores de sulfeto de hidrogênio. Esses clientes têm ciclos de compras, necessidades de formulação e requisitos de conformidade diferentes dos das grandes empresas de petróleo e gás. Os requisitos de qualidade do gás na China e as regras de entrada em dutos europeus reforçam a necessidade de tratamento consistente em todas as fontes de gás.
Produção Offshore e em Águas Profundas Requerendo Controle de H2S In Situ
O azedamento de reservatórios em águas profundas requer métodos de tratamento que diferem dos utilizados em operações convencionais onshore. Um estudo da Sociedade de Engenheiros de Petróleo de 2025 constatou que as condições da água injetada podem permitir que bactérias redutoras de sulfato gerem H2S significativo mesmo onde a remoção de sulfato é utilizada, tornando as formulações qualificadas para uso submarino necessárias quando o tratamento na superfície é insuficiente. No Mar do Norte, a SLB relatou que a injeção submarina de seu eliminador multifásico pH-neutro HR-2746 reduziu o H2S de 170 ppm para 60 ppm, reduziu o uso de eliminadores na superfície em 50% e eliminou a necessidade de limpezas mensais de hidrociclones. A Baker Hughes recebeu um contrato plurianual de produtos químicos especiais da ExxonMobil Guyana em fevereiro de 2025, cobrindo produtos químicos para superfície, subsea, injeção de água e utilidades para as unidades de Produção, Armazenamento e Descarregamento Flutuantes (FPSOs) Errea Wittu e Jaguar, que têm capacidade combinada de 500.000 barris por dia. Esses programas offshore de longa duração sustentam a demanda por formulações especializadas e premium.
Análise de Impacto das Restrições*
| Restrições | (~) % de Impacto na Previsão de CAGR | Relevância Geográfica | Prazo de Impacto |
|---|---|---|---|
| Custos de Descarte de Eliminadores Usados e Conformidade com Subprodutos | -0.4% | América do Norte e UE, com pressão de conformidade emergente no Conselho de Cooperação do Golfo (GCC) e APAC | Médio prazo (2-4 anos) |
| A Carga Variável de H2S Aumenta a Superdosagem e a Incerteza do Tratamento | -0.3% | Global, especialmente em campos maduros com cortes de água variáveis | Curto prazo (≤ 2 anos) |
| Alto Corte de Água, Temperatura e Condições Multifásicas Reduzem a Eficiência | -0.4% | Offshore APAC, águas profundas MEA e campos maduros da América do Norte | Médio prazo (2-4 anos) |
| Fonte: Mordor Intelligence | |||
Custos de Descarte de Eliminadores Usados e Conformidade com Subprodutos
O gerenciamento de eliminadores usados adiciona um custo operacional adicional ao mercado de eliminadores de sulfeto de hidrogênio que aumenta com as quantidades de tratamento. A MEA-triazina produz águas residuais de eliminadores usados e não usados que podem ser difíceis de gerenciar em operações offshore. Um estudo de 2025 examinou a oxidação hidrotérmica desse fluxo e identificou a necessidade de vias de tratamento para lidar com sua carga química[2]. Os operadores do Mar do Norte enfrentam escrutínio crescente sobre o descarte de triazina em correntes de água produzida. A triazina residual também pode introduzir compostos de nitrogênio na carga de petróleo bruto, o que pode contribuir para incrustações e penalidades de refinaria. Essa exposição a custos impulsiona o trabalho em formulações sem triazina e tecnologias de recuperação que podem reciclar produtos químicos não utilizados. Os requisitos de descarte da Convenção para a Proteção do Meio Ambiente Marinho do Atlântico Nordeste (OSPAR) estabelecem um limite prático adicional para a dosagem de triazina em instalações offshore.
A Carga Variável de H2S Aumenta a Superdosagem e a Incerteza do Tratamento
A concentração de H2S pode mudar substancialmente durante a vida útil de um reservatório. Os sistemas de dosagem de taxa fixa podem não responder bem a essas mudanças, resultando em supertratamento sistemático. Um estudo de 2025 sobre eliminadores de H2S em petróleo bruto constatou que o desempenho variou em diferentes meios orgânicos a temperaturas acima de 70°C. O estudo também constatou que os eliminadores à base de compostos etoxilados superaram a MEA-triazina em condições representativas de poços de petróleo novos com baixo teor de água. Em campos maduros, um corte de água crescente pode ampliar a lacuna entre a dose necessária e a dose aplicada. Analisadores em tempo real e dosagem proporcional podem reduzir essa incerteza, mas muitos operadores menores adiam o investimento de capital necessário. Para o mercado de eliminadores de sulfeto de hidrogênio, o supertratamento sustenta um piso de consumo, mas aumenta os custos químicos e as quantidades de subprodutos.
*Nossas previsões tratam os impactos dos impulsionadores e restrições como direcionais, e não aditivos. As previsões de impacto refletem o crescimento de base, os efeitos de composição e as interações entre variáveis.
Análise de Segmentos
Por Tipo:
O Tratamento Aquoso Permanece o Maior Caso de UsoOs eliminadores solúveis em água detinham 60,13% da participação do mercado de eliminadores de sulfeto de hidrogênio em 2026, refletindo seu amplo uso em correntes de água produzida, gás de dutos e tratamento de petróleo bruto na superfície. A injeção em fase aquosa é bem adequada para locais onshore convencionais e offshore raso porque se alinha com os equipamentos existentes e as práticas operacionais utilizadas pelas equipes de campo. Esses produtos suportam tratamento contínuo onde o H2S deve ser controlado antes que os fluidos entrem nos sistemas de separação, manuseio, armazenamento ou exportação. Seu papel estabelecido também oferece aos operadores abordagens familiares para gerenciar a exposição rotineira ao H2S e atender às especificações do produto. Essa base operacional instalada mantém os produtos solúveis em água como centrais no mercado de eliminadores de sulfeto de hidrogênio, mesmo quando poços mais exigentes requerem outras formulações.
Os eliminadores solúveis em óleo devem crescer a um CAGR de 3,78% até 2032, porque as completações em águas profundas e de alta temperatura podem limitar a reatividade ou a distribuição de fase dos produtos à base de água. Um estudo da Petrobras testou produtos a 130°C e 33,1 kPa em óleos de diferentes densidades e constatou que os eliminadores etoxilados em fase oleosa superaram a monoetanolamina (MEA), a triazina e o glioxal nessas condições. Os eliminadores em fase gasosa permanecem necessários em dutos de gás seco e em cabeças de poço onde a aplicação líquida não é prática, enquanto as opções sem formaldeído e sem triazina também estão avançando. Um artigo da Sociedade de Engenheiros de Petróleo (SPE) de 2025 relatou que os produtos à base de lignosulfonato alcançaram remoção competitiva de H2S com menor elevação de pH. Essa característica pode reduzir o risco de incrustação de calcita em reservatórios carbonáticos offshore. O mix de tipos resultante permite que os programas de tratamento sejam adaptados ao comportamento de fase, temperatura operacional, design de equipamentos e às restrições das instalações downstream.

Por Química:
A Triazina Mantém Escala Enquanto as Alternativas Abordam Limites EspecíficosA triazina detinha uma participação de 55,57% em 2026 e deve crescer a um CAGR de 3,89% até 2032. Seu uso contínuo reflete sua ampla faixa de temperatura operacional, histórico de campo estabelecido, custo de matéria-prima relativamente baixo e cadeias de suprimentos de longa data em diversos ambientes de produção. Os produtos à base de nitrito atendem a janelas selecionadas de pH e temperatura onde o desempenho da triazina pode diminuir, enquanto os sistemas de esponja de ferro mantêm um papel em aplicações pequenas e intermitentes, como poços marginais e ramais de distribuição de gás. Essa gama de opções permite que o mercado de eliminadores de sulfeto de hidrogênio adapte a química de tratamento às condições de fluido de uma instalação, ao perfil operacional e aos requisitos práticos de manuseio. A participação de mercado da triazina, portanto, permanece substancial mesmo onde produtos alternativos são mais adequados para um fluxo específico.
Outras químicas no mercado de eliminadores de sulfeto de hidrogênio incluem glioxal, carboxilato de zinco e produtos mais recentes à base de lignosulfonato que se tornam mais relevantes onde a triazina eleva o pH, cria risco de incrustação ou enfrenta restrições de descarte. Uma simulação de 2025 de injeção de triazina por spray em dutos de 80 mm constatou que partículas de 50 micrômetros permaneceram suspensas no gás por mais tempo, enquanto partículas de 500 micrômetros formaram filmes na parede. Esse trabalho fornece aos operadores uma base mais clara para o design de injeção em sistemas de dutos menores que anteriormente eram gerenciados com orientação operacional limitada. A pesquisa sobre MEA-triazina usada também examinou a nanofiltração por membrana e relatou fatores de rejeição preliminares superiores a 80%, sugerindo uma possível rota para a recuperação de produtos químicos não utilizados. Esse trabalho de recuperação pode se tornar mais valioso onde os requisitos de descarte offshore e os custos de subprodutos limitam o uso de triazinas convencionais.
Por Indústria de Uso Final:
O Refino Ganha Importância ao Lado da Demanda UpstreamA produção e estabilização de petróleo bruto representou 37,25% do total em 2026, porque o petróleo bruto ácido requer tratamento em cabeças de poço e separadores para proteger os equipamentos e atender às especificações de venda. Os petróleos brutos ácidos de alta gravidade do Instituto Americano do Petróleo (API) requerem controle antes de se moverem pela infraestrutura de campo, tornando o uso de produtos químicos um requisito operacional e não uma medida de eficiência discricionária. O processamento de gás natural e o gás de dutos formam a próxima grande área de demanda, pois os sistemas de transmissão frequentemente requerem níveis de H2S abaixo de 4 ppm nos separadores de entrada e compressores de coleta. A injeção contínua ou o adoçamento são, portanto, necessários onde o gás deve atender aos limites de qualidade do duto antes da entrega. Essa base upstream e midstream confere ao mercado de eliminadores de sulfeto de hidrogênio uma ampla base em todas as atividades de manuseio de petróleo e gás.
O refino e os produtos refinados representam a categoria de uso final de crescimento mais rápido, com um CAGR previsto de 4,15% até 2032, à medida que as refinarias processam cargas mais pesadas e ácidas enquanto atendem aos limites de H2S residual nas correntes de produtos. Uma revisão de 2025 do tratamento de gás seco de refinaria identificou a intensificação de processos e os avanços em sistemas de amina e solvente físico como importantes alavancas de eficiência. As operações geotérmicas gerenciam altos níveis de H2S apesar de sua menor pegada geográfica, e as aplicações industriais incluem celulose e papel, tratamento de águas residuais e mineração, onde o H2S é um subproduto biológico ou químico secundário. Esses ambientes utilizam química adaptada de formulações de campo petrolífero e têm diferentes taxas de fluxo, condições operacionais e padrões de compras. Essa base de clientes mais ampla proporciona ao mercado de eliminadores de sulfeto de hidrogênio exposição a requisitos de tratamento além da atividade upstream convencional.
Análise Geográfica
Mercado de Sequestrantes de Sulfeto de Hidrogênio na América do Norte
A América do Norte respondeu por 31,48% da participação no mercado de sequestrantes de sulfeto de hidrogênio em 2026, impulsionada pela produção de petrleo bruto ácido na Bacia do Permiano e pela densa infraestrutura para petróleo bruto e gás associado. As normas de Gestão de Segurança de Processos dos EUA e os requisitos de contingência para H2S no Texas estabelecem uma linha de base de conformidade, enquanto os poços do Permiano podem exigir injeção contínua à medida que os níveis de H2S variam com o estágio de produção e o corte de água. O Canadá acrescenta demanda por meio das areias betuminosas de Alberta e da atividade com petróleo pesado, onde o processamento de betume gera correntes de H2S que requerem tratamento dedicado. O México contribui por meio de ativos maduros no Golfo do México que utilizam cada vez mais sequestrantes químicos à medida que a capacidade de tratamento de gás envelhece. Em conjunto, essas condições sustentam o uso recorrente ao longo da produção, processamento, transporte e serviços de campo relacionados.
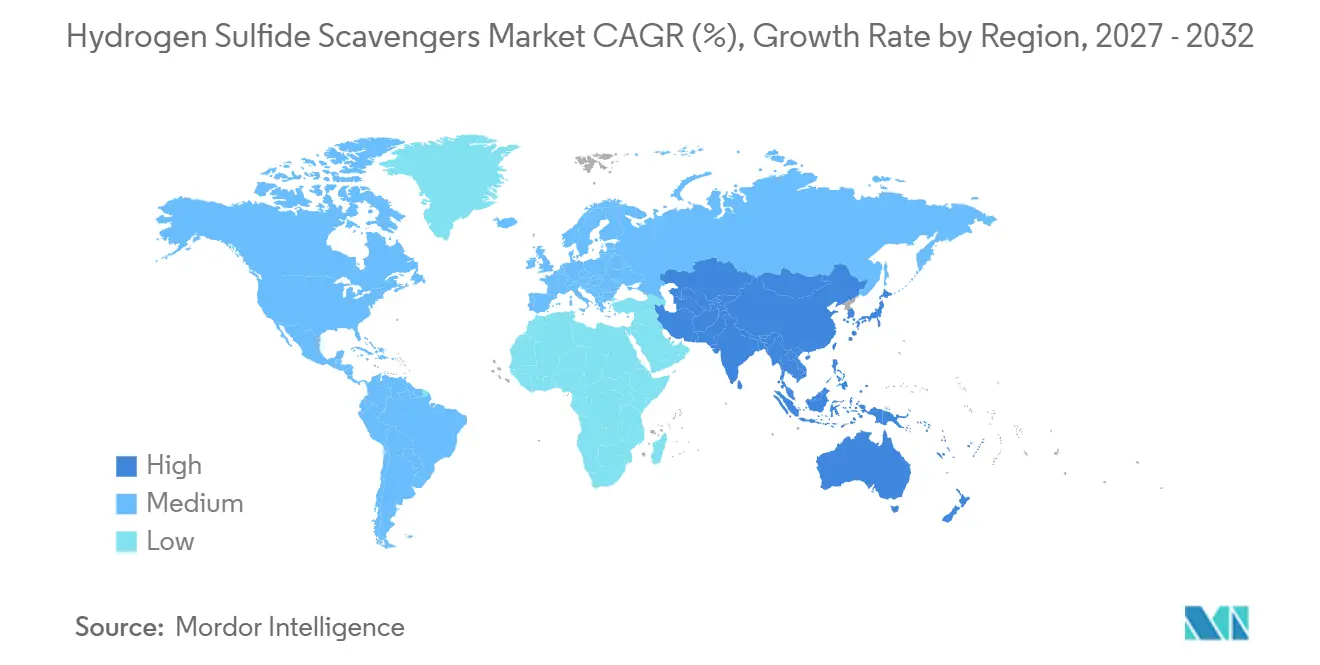
Mercado de Sequestrantes de Sulfeto de Hidrogênio na Ásia-Pacífico
No mercado de sequestrantes de sulfeto de hidrogênio, prevê-se que a Ásia-Pacífico cresça a um CAGR de 4,03% até 2032, à medida que a atividade upstream, o processamento de matérias-primas ácidas em refinarias, a infraestrutura de GNL e as instalações de biogás se expandem. A produção recorde de gás da China em 2025 e sua especificação de enxofre mais rigorosa de 15 mg/m³ sustentam investimentos nos nós de processamento. Índia, Coreia do Sul e países do Sudeste Asiático processam quantidades crescentes de petróleo bruto ácido que requerem tratamento no lado das refinarias. A queda na demanda de petróleo bruto do Japão representa um fator de compensação, mas não altera o padrão regional mais amplo de crescimento upstream e no lado das refinarias. Essa combinação de atividades em petróleo, gás, GNL, biogás e refino torna a Ásia-Pacífico a base de demanda regional de crescimento mais rápido.
Mercado de Sequestrantes de Sulfeto de Hidrogênio na EMEA e América do Sul
A Europa possui uma base madura no mercado de sequestrantes de sulfeto de hidrogênio, concentrada no Mar do Norte, onde poços envelhecidos com cortes de água mais elevados geram cargas variáveis de H2S e incentivam a dosagem automatizada. As normas de descarte previstas na Convenção OSPAR e na Diretiva de Emissões Industriais da UE favorecem formulações de menor impacto ambiental. Brasil e Guiana geram demanda offshore para programas qualificados para uso subsea, e o contrato firmado pela Baker Hughes com a ExxonMobil Guyana em 2025 demonstra a escala do fornecimento integrado de produtos químicos naqueles empreendimentos de Unidades Flutuantes de Produção, Armazenamento e Transferência (FPSO). O Oriente Médio e a África apresentam exposição estrutural significativa a campos de gás ácido na Arábia Saudita, Kuwait e Abu Dhabi, enquanto o desenvolvimento da atividade de importação de GNL na África do Sul e em outros mercados da África Subsaariana sustenta investimentos relacionados ao tratamento de gás.
Cenário Competitivo
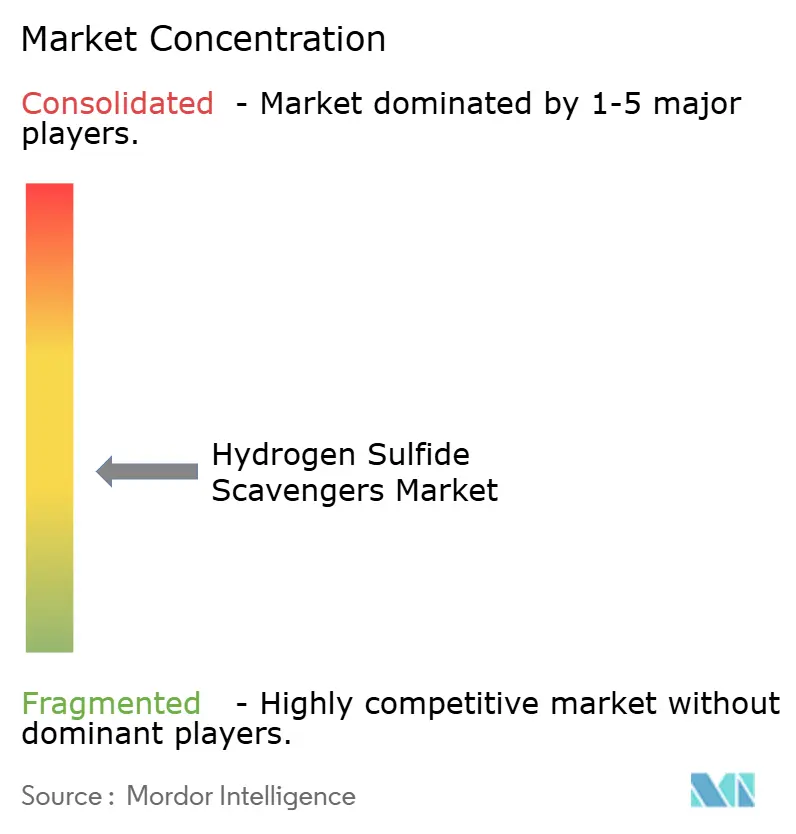
O mercado de eliminadores de sulfeto de hidrogênio é moderadamente fragmentado. SLB, Baker Hughes e Halliburton combinam o tratamento de H2S com inibidores de corrosão, inibidores de incrustação, ferramentas de monitoramento e programas mais amplos de química de produção, conferindo-lhes uma vantagem em contratos multibacia. Fornecedores menores competem por meio de formulações especializadas, serviço técnico responsivo e conhecimento local das condições operacionais e regulamentações. Dorf Ketal, Merichem Technologies, Q2 Technologies e Vink Chemicals estão entre os participantes especializados. Formuladores regionais e casas de produtos de nicho também permanecem relevantes quando os clientes priorizam químicas específicas, fornecimento rápido ou suporte de campo local.
A SLB concluiu sua aquisição da ChampionX em julho de 2025, combinando química de produção com otimização digital de produção e visando 400 milhões de USD em sinergias anuais antes de impostos. O Leucipa Chemicals Optimizer da Baker Hughes atualiza a dosagem a cada minuto, enquanto a Halliburton inaugurou uma Planta de Reação Química em escala mundial na Arábia Saudita em fevereiro de 2026 para localizar a fabricação de produtos químicos especiais. Esses desenvolvimentos destacam a importância da dosagem digital, da capacidade de resposta do fornecimento e de amplos portfólios de produtos químicos em licitações competitivas. Eles também aumentam a dificuldade para fornecedores que oferecem apenas um produto eliminador independente sem suporte operacional mais amplo. O mercado de eliminadores de sulfeto de hidrogênio está se movendo em direção a ofertas técnicas e comerciais mais integradas.
As principais oportunidades no mercado de eliminadores de sulfeto de hidrogênio incluem formulações sem triazina qualificadas para uso submarino, pacotes integrados para instalações de biogás para GNL e unidades modulares para poços marginais e distribuídos. A atividade recente de patentes inclui a Patente US 12.305.123 da Ecolab, a publicação WO-2025141442-A1 de 2025 para eliminadores de combinação de poliamina e a Patente US 12.275.889 para composições de triazina inibidoras de incrustação. A tecnologia de formulação protegida permanece importante à medida que os produtos principais se tornam mais comparáveis. Fornecedores sem qualificação para uso submarino, dados de aprovação regulatória ou capacidades de dosagem digital enfrentam barreiras mais altas em licitações competitivas, tornando a conquista de grandes contratos de projetos mais difícil para participantes menores.
Líderes do Setor de Eliminadores de Sulfeto de Hidrogênio
-
SLB
-
SUEZ
-
Baker Hughes Company
-
Halliburton
-
CLARIANT
- *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica
Mercado de Sequestrantes de Sulfeto de Hidrogênio Empresas cobertas neste relatório
- Arkema
- Baker Hughes Company
- BASF
- ChemTreat, Inc.
- CLARIANT
- Dorf Ketal
- Ecolab Inc.
- Halliburton
- Hexion Inc.
- Kurita Water Industries Ltd.
- Lubrizol
- Merichem Technologies
- Q2Technologies
- SLB
- SUEZ
- Veolia
- Vink Chemicals GmbH & Co. KG
Desenvolvimentos industriais recentes em Mercado de Sequestrantes de Sulfeto de Hidrogênio
- Fevereiro de 2026: A Halliburton inaugurou uma planta de reação química de grande escala na Arábia Saudita, viabilizando a fabricação local de produtos químicos especiais, incluindo sequestrantes de sulfeto de hidrogênio e outros produtos de tratamento de produção para operações upstream no Oriente Médio. A instalação melhorou a confiabilidade da cadeia de suprimentos e reduziu os prazos de entrega para a ARAMCO e outros operadores do GCC que executam grandes programas de produtos químicos em campos ácidos.
- Outubro de 2025: A Streamline Innovations implantou as primeiras unidades de tratamento de H2S VALKYRIE de 1,5 tonelada, capazes de processar até 60 Milhões de Pés Cúbicos Métricos por Dia (MMCFD) de gás e proporcionando um aumento de 50% na capacidade de extração de enxofre em comparação com o sistema padrão. Essas unidades baseadas em química de redox líquido ofereceram a opção de tratamento in loco de menor custo para aplicações de gás ácido em grande escala no setor de sequestrantes de sulfeto de hidrogênio.
- Julho de 2025: A SLB concluiu sua aquisição totalmente em ações da ChampionX, avaliada em 7,8 bilhões de USD, criando uma plataforma integrada de química de produção e monitoramento digital. A SLB estabeleceu como meta 400 milhões de USD em sinergias anuais antes de impostos, integrando inibidores de corrosão, inibidores de incrustação e sequestrantes de H2S com sistemas digitais de Bomba Elétrica Submersa (ESP) e controle de injeção química.
Escopo do Relatório Global do Mercado de Eliminadores de Sulfeto de Hidrogênio
Os eliminadores de sulfeto de hidrogênio são compostos químicos que reagem com o gás ou líquido de sulfeto de hidrogênio tóxico e corrosivo em correntes de petróleo, gás natural e águas residuais, convertendo-o em subprodutos seguros, estáveis e não perigosos.
O mercado de eliminadores de sulfeto de hidrogênio é segmentado por tipo, química, indústria de uso final e geografia. Por tipo, o mercado é segmentado em eliminadores solúveis em água, eliminadores solúveis em óleo e eliminadores em fase gasosa. Por química, o mercado é segmentado em triazina, nitrito, esponja de ferro e outras químicas. Por indústria de uso final, o mercado é segmentado em produção e estabilização de petróleo bruto, processamento de gás natural e gás de dutos, refino e produtos refinados, energia geotérmica, processos industriais e outros usos finais. O relatório também cobre tamanhos de mercado e previsões para eliminadores de sulfeto de hidrogênio em 15 países nas principais regiões. Os tamanhos de mercado e as previsões são fornecidos em termos de valor (USD).
Visão geral da segmentação
| Eliminadores Solúveis em Água |
| Eliminadores Solúveis em Óleo |
| Eliminadores em Fase Gasosa |
| Triazina |
| Nitrito |
| Esponja de Ferro |
| Outras Químicas |
| Produção e Estabilização de Petróleo Bruto |
| Processamento de Gás Natural e Gás de Dutos |
| Refino e Produtos Refinados |
| Energia Geotérmica |
| Processos Industriais |
| Outros Usos Finais |
| Ásia-Pacífico | China |
| Índia | |
| Japão | |
| Coreia do Sul | |
| Países da ASEAN | |
| Restante da Ásia-Pacífico | |
| América do Norte | Estados Unidos |
| Canadá | |
| México | |
| Europa | Alemanha |
| Reino Unido | |
| França | |
| Itália | |
| Países Nórdicos | |
| Restante da Europa | |
| América do Sul | Brasil |
| Argentina | |
| Restante da América do Sul | |
| Oriente Médio e África | Arábia Saudita |
| África do Sul | |
| Restante do Oriente Médio e África |
| Por Tipo | Eliminadores Solúveis em Água | |
| Eliminadores Solúveis em Óleo | ||
| Eliminadores em Fase Gasosa | ||
| Por Química | Triazina | |
| Nitrito | ||
| Esponja de Ferro | ||
| Outras Químicas | ||
| Por Indústria de Uso Final | Produção e Estabilização de Petróleo Bruto | |
| Processamento de Gás Natural e Gás de Dutos | ||
| Refino e Produtos Refinados | ||
| Energia Geotérmica | ||
| Processos Industriais | ||
| Outros Usos Finais | ||
| Por Geografia | Ásia-Pacífico | China |
| Índia | ||
| Japão | ||
| Coreia do Sul | ||
| Países da ASEAN | ||
| Restante da Ásia-Pacífico | ||
| América do Norte | Estados Unidos | |
| Canadá | ||
| México | ||
| Europa | Alemanha | |
| Reino Unido | ||
| França | ||
| Itália | ||
| Países Nórdicos | ||
| Restante da Europa | ||
| América do Sul | Brasil | |
| Argentina | ||
| Restante da América do Sul | ||
| Oriente Médio e África | Arábia Saudita | |
| África do Sul | ||
| Restante do Oriente Médio e África | ||
Principais Perguntas Respondidas no Relatório
Qual é o tamanho atual do Mercado de Eliminadores de Sulfeto de Hidrogênio?
O tamanho do mercado de eliminadores de sulfeto de hidrogênio foi avaliado em 416,03 milhões de USD em 2026 e estima-se que cresça de 429,64 milhões de USD em 2027 para 510,03 milhões de USD até 2032, a um CAGR de 3,49% durante o período de previsão (2027-2032).
Qual aplicação de uso final está crescendo mais rapidamente até 2032?
O refino e os produtos refinados são a categoria de uso final de crescimento mais rápido, com um CAGR previsto de 4,15% até 2032.
Qual região está se expandindo mais rapidamente para produtos de tratamento de H2S?
A Ásia-Pacífico deve crescer a um CAGR de 4,03% até 2032, sustentada pela atividade upstream, cargas ácidas de refinaria, GNL e infraestrutura de biogás.
Por que os eliminadores sem triazina estão ganhando atenção?
Eles podem abordar restrições de descarte, preocupações de incrustação relacionadas ao pH e necessidades de tratamento em aplicações offshore complexas ou de alta temperatura.