
Tamanho e Participação do Mercado de Serviços de Remediação KYC
Visão Geral do Mercado
| Período de Estudo | 2020 - 2031 |
|---|---|
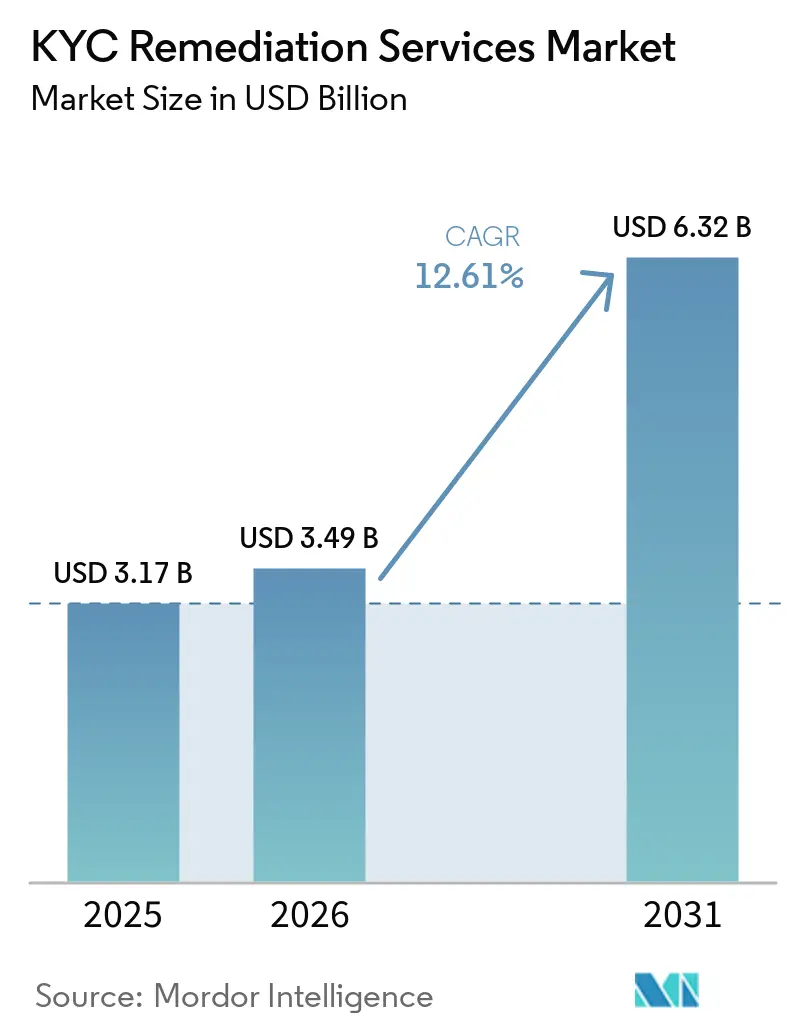
| Tamanho do Mercado (2026) | 3.49 Bilhões de dólares |
| Tamanho do Mercado (2031) | 6.32 Bilhões de dólares |
| Taxa de crescimento (2026 - 2031) | 12.61 % |
| Mercado de Crescimento Mais Rápido | Ásia-Pacífico |
| Maior Mercado | América do Norte |
| Concentração do Mercado | Médio |
Principais jogadores *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica Imagem © Mordor Intelligence. O reuso requer atribuição conforme CC BY 4.0. | |
Análise do Mercado de Serviços de Remediação KYC por Mordor Intelligence
Espera-se que o tamanho do mercado de serviços de remediação KYC aumente de 3,17 bilhões de USD em 2025 para 3,49 bilhões de USD em 2026 e atinja 6,32 bilhões de USD até 2031, crescendo a um CAGR de 12,61% no período de 2026 a 2031. O escrutínio regulatório, os arquivos de clientes mais antigos e a entrega com suporte de tecnologia escalável estão mantendo a demanda forte em todo o mercado de serviços de remediação KYC. A terceirização está se tornando cada vez mais relevante onde as instituições precisam atualizar registros sem ampliar significativamente as equipes internas. Novas regras estão tornando a remediação um requisito operacional contínuo, em vez de uma resposta de curto prazo a uma revisão. Os provedores que combinam analistas qualificados, dados confiáveis e fluxos de trabalho auditáveis estão mais bem posicionados para conquistar programas de maior porte. A execução continua difícil porque analistas experientes são escassos, os dados de titularidade são desiguais e os fluxos de trabalho automatizados enfrentam requisitos de governança.
Principais Conclusões do Relatório
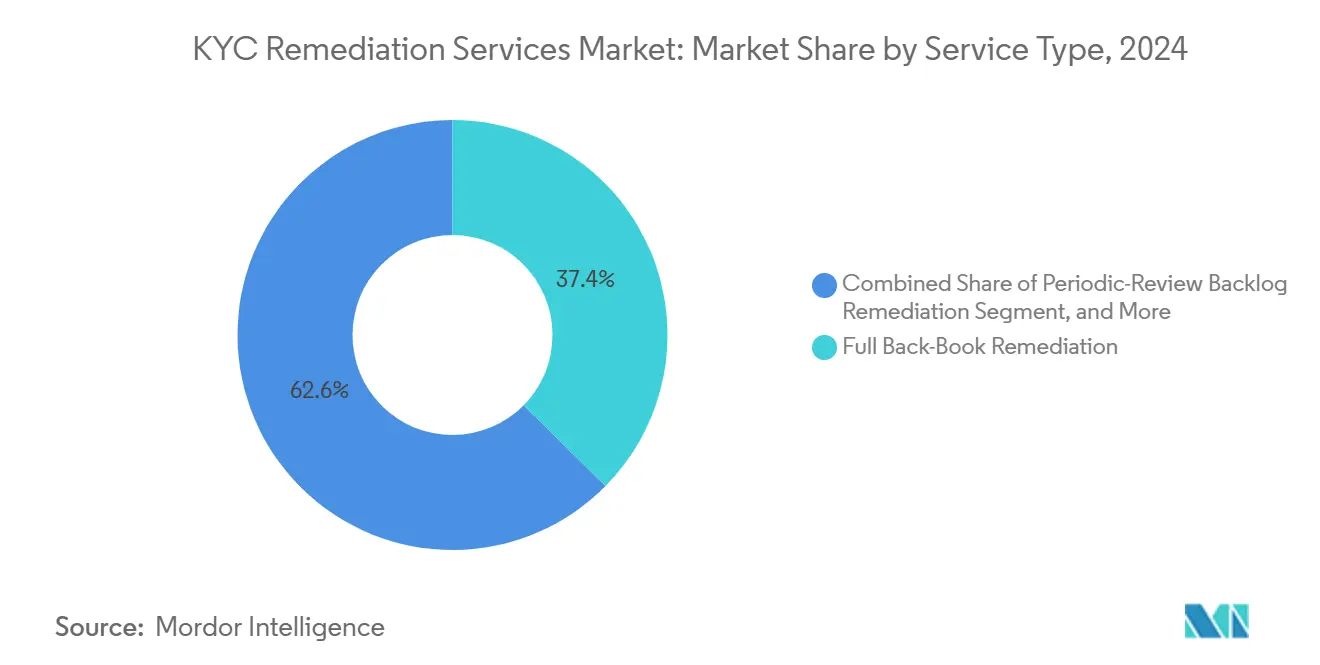
- Por tipo de serviço, a remediação completa de back-book deteve 37,39% da receita do mercado de serviços de remediação KYC em 2025, enquanto a remediação de portfólio direcionada e baseada em risco está projetada para se expandir a um CAGR de 15,21% até 2031.
- Por modelo de entrega, a entrega offshore respondeu por 51,78% da receita em 2025, enquanto a entrega onshore está projetada para registrar o maior CAGR de 14,23% até 2031.
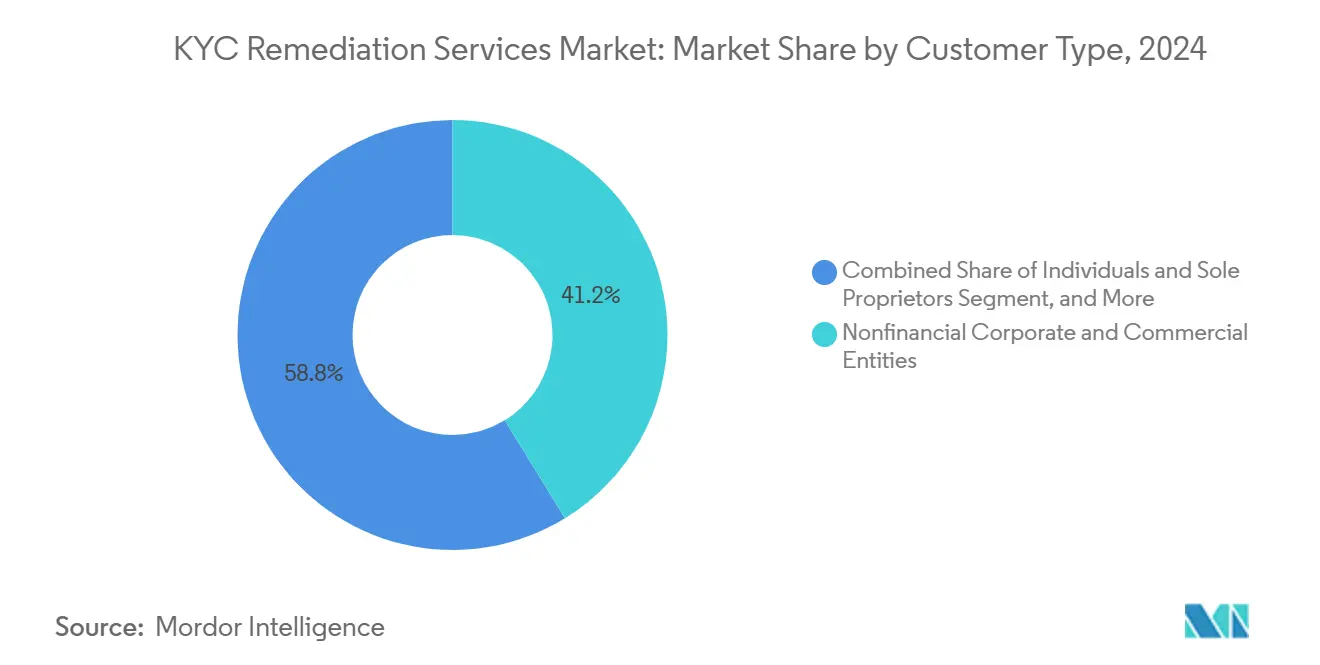
- Por tipo de cliente, as entidades corporativas e comerciais não financeiras detiveram 41,23% da receita em 2025, enquanto fundos, trusts, SPVs e outras estruturas jurídicas complexas estão projetados para se expandir a um CAGR de 15,67% até 2031.
- Por geografia, a América do Norte deteve 36,77% da receita do mercado de serviços de remediação KYC em 2025, enquanto a Ásia-Pacífico está projetada para crescer a um CAGR de 16,38% até 2031.
Nota: O tamanho do mercado e os números de previsão neste relatório são gerados usando a estrutura de estimativa proprietária da Mordor Intelligence, atualizada com os dados e percepções mais recentes disponíveis em janeiro de 2026.
Tendências e Perspectivas do Mercado Global de Serviços de Remediação KYC
Análise de Impacto dos Impulsionadores*
| IMPULSIONADOR | (~) % DE IMPACTO NA PREVISÃO DE CAGR | RELEVÂNCIA GEOGRÁFICA | PRAZO DE IMPACTO |
|---|---|---|---|
| Expectativas Crescentes por Arquivos KYC Defensáveis | +2.8% | Global, mais elevado na América do Norte e na Europa | Curto prazo (≤ 2 anos) |
| Backlogs de Back-Book e de Revisão Periódica | +2.3% | Global, mais agudo na América do Norte e na Europa | Curto prazo (≤ 2 anos) |
| Modelos de Revisão Baseados em Risco e Orientados por Eventos | +1.8% | América do Norte, Europa, Reino Unido | Médio prazo (2 a 4 anos) |
| Portfólios de Bancos Digitais, Fintechs e Pagamentos | +1.5% | Núcleo na Ásia-Pacífico, com expansão para a América do Sul e Oriente Médio e África | Médio prazo (2 a 4 anos) |
| Automação para Enriquecimento de Dados e Documentos | +1.2% | Global | Médio prazo (2 a 4 anos) |
| Verificação de Titularidade Transfronteiriça e de Entidades | +0.9% | Europa, América do Norte e hubs transfronteiriços da Ásia-Pacífico | Longo prazo (≥ 4 anos) |
| Fonte: Mordor Intelligence | |||
Expectativas Regulatórias Crescentes por Arquivos KYC Atuais e Defensáveis
O ambiente regulatório é uma fonte central de demanda para o mercado de serviços de remediação KYC em 2026. O Regulamento AMLA (UE) 2024/1620 entrou em vigor em 1º de julho de 2025 e confere à Autoridade Europeia de Combate ao Branqueamento de Capitais responsabilidade de supervisão direta sobre 40 grupos financeiros transfronteiriços. A Diretiva (UE) 2024/1640 exigiu implementação pelos Estados-Membros até o final de 2026, impulsionando revisões coordenadas de back-book em instituições transfronteiriças, enquanto a Autoridade de Conduta Financeira tornou-se a única supervisora de combate ao branqueamento de capitais para determinados setores de serviços profissionais em 1º de janeiro de 2026. Suas expectativas incluem ciclos sólidos de revisão de clientes, evidências de diligência devida reforçada e trilhas de auditoria completas. A quinta rodada de avaliação do Grupo de Ação Financeira Internacional avalia a eficácia prática, o que aumenta a necessidade de resultados de remediação mensuráveis, em vez de apenas documentação de políticas. O Regulamento AML da UE exige atualizações em até 12 meses para relacionamentos de alto risco e em até 5 anos para relacionamentos de risco padrão, favorecendo provedores capazes de manter processos de revisão contínuos e defensáveis.[1]
Crescimento da Remediação de Back-Book e dos Backlogs de Revisão Periódica
Muitas instituições de nível 1 mantêm arquivos KYC criados antes dos padrões atuais para titularidade beneficiária, origem de fundos e diligência devida reforçada. Em 2025, a Autoridade de Conduta Financeira multou a Nationwide em GBP 44 milhões (USD 56,5 milhões), o Barclays em GBP 43 milhões (USD 55,2 milhões) e o Monzo em GBP 21 milhões (USD 27 milhões) por deficiências nos controles de combate ao branqueamento de capitais. Essas ações demonstraram que os supervisores avaliam a qualidade e a velocidade da remediação, bem como a existência de um programa de conformidade. A revisão da Autoridade de Conduta Financeira de abril de 2026 também identificou fragilidades na documentação de finalidade do relacionamento e no agendamento de revisões. Os backlogs frequentemente crescem após fusões, mudanças de sistemas e crescimento acelerado da base de clientes, porque registros criados sob regras diferentes não podem ser facilmente integrados aos ciclos normais de revisão. Arquivos atualizados em formato, mas não em substância, podem retornar ao escopo quando os padrões mudam, prolongando o trabalho de remediação e sustentando relacionamentos recorrentes com provedores no mercado de serviços de remediação KYC.
Adoção Crescente de Modelos de Revisão Baseados em Risco e Orientados por Eventos
As instituições financeiras estão migrando de ciclos de revisão fixos para revisões acionadas por risco e eventos de clientes. A Capgemini lançou seu sandbox de KYC perpétuo em abril de 2025 com 5 parceiros tecnológicos, incluindo a Encompass Corporation e a WorkFusion, para ajudar os bancos a testar processos orientados por eventos e apresentar o caso à gestão e aos reguladores. O Programa de Trabalho 2026 da Autoridade Bancária Europeia enfatizou que os controles de combate ao branqueamento de capitais e KYC devem fazer parte de uma governança mais ampla e que os provedores de dados de terceiros requerem supervisão. Sob uma abordagem baseada em risco, clientes de alto risco podem receber revisões anuais, enquanto os arquivos de risco padrão são atualizados após eventos definidos. Os provedores devem, portanto, integrar sistemas de monitoramento, gestão de casos, dados de clientes e analistas treinados, o que eleva a barreira de entrada para empresas menores. O mercado de serviços de remediação KYC se beneficia de contratos mais longos e integrados, pois o monitoramento contínuo prossegue após a conclusão da primeira população de remediação.
Expansão dos Portfólios de Clientes de Bancos Digitais, Fintechs e Pagamentos
As instituições com foco digital que escalaram o onboarding de 2019 a 2024 frequentemente priorizaram a velocidade em detrimento da defensabilidade regulatória posterior. Muitas estão agora revisando esses arquivos à medida que os reguladores aplicam maior escrutínio a entidades financeiras não bancárias. A emenda Tranche 2 da lei australiana de combate ao branqueamento de capitais e ao financiamento do terrorismo entrou em vigor em 1º de julho de 2026, incluindo advogados, contadores, agentes imobiliários e prestadores de serviços a empresas e trusts nos requisitos de titularidade beneficiária e identificação de clientes. A Resolução BCB nº 501/2025 do Banco Central do Brasil e a LFPIORPI emendada do México expandiram o monitoramento de titularidade beneficiária para novas entidades obrigadas. Essas mudanças criam oportunidades de terceirização pela primeira vez além dos bancos, especialmente onde a capacidade de revisão legada é limitada. Quando uma fintech é adquirida por um banco tradicional, a base de clientes combinada pode exigir uma revisão consolidada, aumentando os mandatos individuais dos provedores em todo o mercado de serviços de remediação KYC.[2]
Análise de Impacto das Restrições*
| RESTRIÇÃO | (~) % DE IMPACTO NA PREVISÃO DE CAGR | RELEVÂNCIA GEOGRÁFICA | PRAZO DE IMPACTO |
|---|---|---|---|
| Fontes de Dados Fragmentadas e Cobertura de Registros | -1.9% | América do Sul, Oriente Médio e África, e mercados emergentes da Ásia-Pacífico | Médio prazo (2 a 4 anos) |
| Escassez de Analistas Experientes em KYC e Diligência Devida | -1.6% | Global, mais agudo na América do Norte e na Europa | Médio prazo (2 a 4 anos) |
| Resistência a Solicitações Repetidas de Documentação | -1.2% | Global, mais pronunciado em mercados com grande base de varejo | Curto prazo (≤ 2 anos) |
| Riscos de Explicabilidade da IA, Privacidade e Governança | -0.8% | Europa e Reino Unido | Mdio prazo (2 a 4 anos) |
| Fonte: Mordor Intelligence | |||
Fontes de Dados Fragmentadas e Cobertura Inconsistente de Registros
A verificação de titularidade beneficiária depende de registros corporativos, arquivos de empresas e bases de dados de participações beneficiárias, cuja qualidade, completude e acessibilidade variam amplamente entre jurisdições. Na América do Sul, no Oriente Médio e na África Subsaariana, as informações dos registros podem ser incompletas ou indisponíveis por meio de conexões automatizadas, exigindo coleta manual e prolongando os prazos de revisão. Trusts, fundações e estruturas de titularidade por meio de nominees podem carecer de registros centralizados mesmo em jurisdições reguladas. O Grupo de Ação Financeira Internacional reconheceu essa fragilidade na Recomendação 24 revisada e solicitou diversas abordagens de verificação. Programas multijurisdicionais podem, consequentemente, enfrentar riscos de qualidade de dados que não podem ser totalmente precificados no início do contrato, levando a prazos estendidos e disputas de desempenho.[3] Essa restrição favorece redes de dados estabelecidas, como o acesso da KYCnow a mais de 380 milhões de registros corporativos internacionais para mais de 400 clientes europeus, em detrimento de provedores mais novos no mercado de serviços de remediação KYC.
Escassez de Analistas Experientes em KYC e Diligência Devida Reforçada
A escassez de analistas treinados em KYC e diligência devida reforçada limita a velocidade com que os programas podem se expandir. O crescimento do mercado, as regras complexas e o julgamento necessário para casos difíceis estão superando a oferta de analistas qualificados. O treinamento pode ampliar a capacidade, mas os analistas precisam de 6 a 12 meses para lidar com arquivos de entidades complexas com supervisão limitada. Os resumos assistidos por IA podem melhorar a produção, mas o trabalho de validação e explicabilidade sob a Lei de IA da UE ainda consome recursos seniores de conformidade. Programas de back-book de alto volume podem levar de 18 a 36 meses mesmo quando totalmente terceirizados, pois a disponibilidade de analistas pode ser um limitador maior do que documentos ou tecnologia. Os provedores estão respondendo por meio de treinamento, certificação, esforços de retenção e ferramentas de IA com intervenção humana, embora a restrição possa manter as margens operacionais sob pressão no mercado de serviços de remediação KYC.
*Nossas previsões tratam os impactos dos impulsionadores e restrições como direcionais, e não aditivos. As previsões de impacto refletem o crescimento de base, os efeitos de composição e as interações entre variáveis.
Análise de Segmentos
Por Tipo de Serviço: Programas de Back-Book Ancoram a Demanda enquanto a Remediação Baseada em Risco Acelera
A remediação completa de back-book deteve 37,39% da participação do mercado de serviços de remediação KYC em 2025. Ela refletiu arquivos mais antigos em instituições de nível 1 e de médio porte que não atendiam às expectativas atuais de revisão periódica. A revisão da Autoridade de Conduta Financeira de abril de 2026 identificou fragilidades nos ciclos de revisão de clientes e na documentação de finalidade do relacionamento. Essas constatações sustentam programas estruturados de back-book. A Remediação de Backlog de Revisão Periódica aborda arquivos fora do cronograma normal de revisão.
A remediação de arquivos individuais e orientada por eventos aborda eventos definidos de clientes e casos de maior risco. Outros Tipos de Serviço incluem escopo consultivo, amostragem de garantia de qualidade e treinamento de analistas. A Remediação de Portfólio Direcionada e Baseada em Risco está projetada para crescer a um CAGR de 15,21% de 2026 a 2031. A Encompass Corporation lançou o EC Review em fevereiro de 2026 para registros corporativos de baixo risco por meio de verificações de registros. O trabalho priorizado por risco pode encurtar projetos, apoiar renovações e ser executado paralelamente a programas de back-book.[4]


Por Modelo de Entrega: Capacidade Offshore Lidera, Entrega Onshore Sinaliza uma Mudança Estrutural
A entrega offshore respondeu por 51,78% da receita em 2025. Programas de back-book de alto volume sustentam esse modelo na Índia, nas Filipinas e na Malásia. Genpact, Infosys, TCS e Wipro operam equipes relacionadas a KYC nessas localidades. As equipes offshore fornecem escala de pessoal para grandes populações de arquivos de clientes. O modelo permanece relevante onde as políticas permitem trabalho sensível fora do país de origem do cliente.
Ele também pode apoiar a execução em regime de acompanhamento do fuso horário para instituições globais. A Entrega Nearshore oferece maior alinhamento de fuso horário a um custo inferior ao da entrega doméstica, enquanto a Entrega Combinada aloca casos com base no risco e na sensibilidade supervisória. A Entrega Onshore está projetada para se expandir a um CAGR de 14,23% de 2026 a 2031. As restrições de transferência de dados da UE e a expansão da Tranche 2 australiana podem limitar as alocações offshore. A Wipro lançou um hub na Gujarat International Finance Tec-City em março de 2026 para atender instituições com preferências de residência de dados na Índia.[5]
Por Tipo de Cliente: Entidades Corporativas Impulsionam o Volume, Estruturas Complexas Lideram a Curva de Crescimento
As entidades corporativas e comerciais não financeiras detiveram 41,23% da receita do mercado de serviços de remediação KYC em 2025. Os bancos devem verificar entidades em estruturas de titularidade variadas. Os arquivos corporativos exigem o mapeamento da titularidade beneficiária até o nível individual final. Eles também requerem verificações de diretores, evidências de origem de fundos e monitoramento de mudanças de titularidade. Esses requisitos tornam os arquivos corporativos mais intensivos em recursos do que muitos registros de varejo.
Pessoas físicas e empresários individuais representaram uma parcela menor porque seus arquivos são mais simples e mais adequados para automação. Instituições Financeiras e Relacionamentos de Correspondência exigem diligência devida reforçada e atualizações de classificação de risco entre jurisdições. Fundos, Trusts, SPVs e Outras Estruturas Jurídicas Complexas estão projetados para crescer a um CAGR de 15,67% de 2026 a 2031. Arquivos mais antigos podem carecer de registros para cadeias de titularidade, escrituras de trust e cronogramas de beneficiários. Os provedores precisam de ferramentas de resolução de entidades e analistas investigativos para gerenciar esses registros em escala.
Análise Geográfica
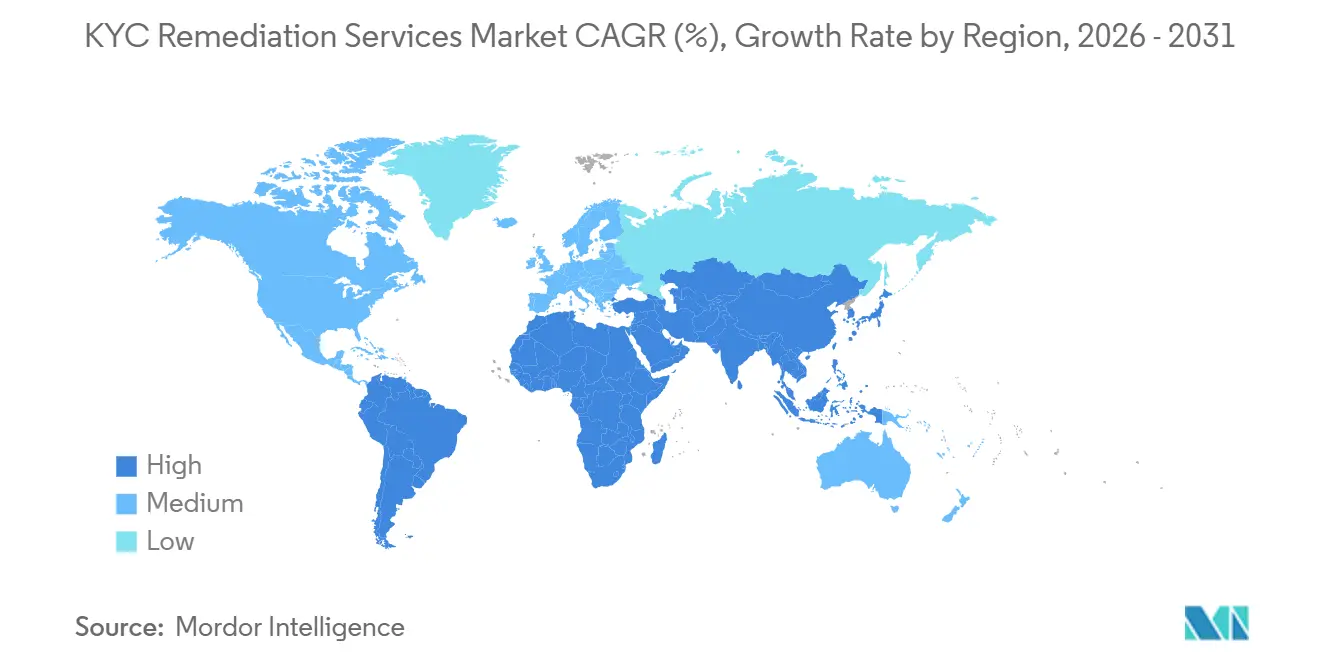
A América do Norte deteve 36,77% da participação do mercado de serviços de remediação KYC em 2025. Grandes programas de conformidade em bancos de nível 1 dos EUA e do Canadá sustentaram essa posição. O Departamento de Justiça dos EUA impôs uma penalidade de combate ao branqueamento de capitais de 3,1 bilhões de USD ao TD Bank em outubro de 2024. A ação incentivou instituições pares a avaliar arquivos mais antigos e fortalecer os planos de revisão de back-book. As regras de combate ao branqueamento de capitais e ao financiamento do terrorismo da FinCEN de 2026 estendem as obrigações de identificação de clientes a consultores de investimento. Genpact, Cognizant, Accenture e TCS têm relacionamentos de entrega estabelecidos com os principais bancos norte-americanos.[6]
A Europa apresenta um perfil de demanda variado porque as transições nacionais estão ocorrendo paralelamente à harmonização da UE. A verificação de identidade de diretores e titulares beneficiários pela Companies House tornou-se obrigatória em novembro de 2025, com um período de transição de 12 meses para registros existentes. O BaFin está aplicando maior escrutínio aos ciclos de atualização de KYC sob a Geldwäschegesetz. Os padrões de diligência devida de clientes em elaboração pela AMLA devem apoiar requisitos de documentação consistentes até julho de 2027. França, Itália e Espanha são centros secundários de demanda para grandes bancos universais com portfólios multinacionais.
A Ásia-Pacífico está projetada para crescer a um CAGR de 16,38% de 2026 a 2031, a taxa regional mais elevada no mercado de serviços de remediação KYC. As reformas da Tranche 2 australiana e as regras mais rígidas de KYC da Índia para operadores de pagamento e credores digitais sustentam o crescimento regional. A América do Sul, o Oriente Médio e a África oferecem oportunidades adicionais direcionadas após o Brasil e o México expandirem as obrigações de titularidade beneficiária em 2025. As autoridades dos Emirados Árabes Unidos e da Arábia Saudita também reforçaram as expectativas de diligência devida corporativa em conformidade com a Recomendação 24.

Cenário Competitivo
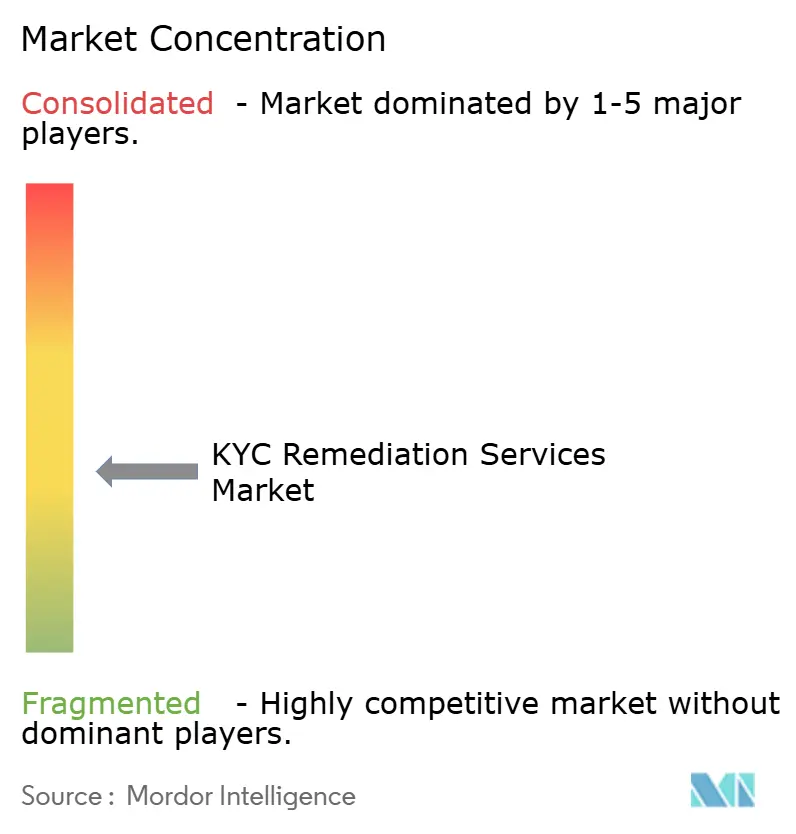
O mercado de serviços de remediação KYC é moderadamente fragmentado, embora grandes empresas de serviços de TI e serviços profissionais detenham posições sólidas na entrega gerenciada em escala. Suas vantagens incluem pessoal global, relacionamentos estabelecidos com clientes e financiamento para ferramentas com suporte de IA. A Capgemini adquiriu a Delta Capita B.V. e a WNS em 2025, ampliando a capacidade de consultoria regulatória e a escala de entrega. A Genpact reportou 250 milhões de USD em receita de conformidade em crimes financeiros em 2025. Ela lançou o Banking Analyst Suite em julho de 2026, iniciando com investigações de alertas de combate ao branqueamento de capitais de nível 1 dentro de diretrizes de governança.
O suite da Genpact tem como objetivo se expandir para fluxos de trabalho de KYC, fraude e diligência devida de clientes. Ele inclui capacidades de isolamento de dados, explicabilidade e trilha de auditoria. Os provedores de maior porte estão migrando para contratos vinculados à qualidade, produtividade e resultados documentados. As restrições de talentos tornam esse modelo mais valioso para clientes que precisam de capacidade mensurável e governada. A mudança favorece provedores com equipes de entrega especializadas e tecnologia.
As empresas especializadas competem por meio de capacidade de produto focada. A Encompass Corporation concluiu uma rodada de financiamento liderada pelo BNP Paribas em setembro de 2025 e lançou o EC Review em fevereiro de 2026 para fluxos de trabalho de risco de back-book usando dados de registros em tempo real. A smartKYC recebeu o prêmio de KYC Investigation and Due Diligence Mais Inovador em 2026 por sua capacidade de diligência devida multilíngue. Os provedores que melhoram a produtividade mantendo trilhas de auditoria supervisória claras podem sustentar relacionamentos mais longos e precificação premium.
Líderes do Setor de Serviços de Remediação KYC
-
Accenture plc
-
Capgemini SE
-
Cognizant Technology Solutions Corporation
-
Deloitte Touche Tohmatsu Limited
-
Ernst and Young Global Limited
- *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica

Desenvolvimentos Recentes do Setor
- Setembro de 2026: O Bendigo and Adelaide Bank (ASX: BEN) anunciou planos de cortar mais de 100 funções, com atividades avaliadas para terceirização à Infosys e à Genpact. Essa medida reflete a demanda crescente de instituições financeiras australianas por entrega gerenciada de KYC e conformidade de back-office após a expansão da Tranche 2 da lei de combate ao branqueamento de capitais e ao financiamento do terrorismo, vigente a partir de 1º de julho de 2026.
- Julho de 2026: A Genpact lançou o Banking Analyst Suite, com seu primeiro módulo, o Transaction Monitoring Analyst, utilizando IA agêntica para automatizar investigações de alertas de combate ao branqueamento de capitais de nível 1 dentro das diretrizes de governança da Lei de Sigilo Bancário. O suite foi projetado para se expandir para fluxos de trabalho de KYC, fraude e diligência devida de clientes, com capacidades integradas de isolamento de dados, explicabilidade e trilha de auditoria.
- Julho de 2026: A Accenture Federal Services recebeu um contrato de 18,48 milhões de USD do Departamento do Tesouro dos EUA para a modernização dos Serviços de Fundação de Seleção de Casos Empresariais e Detecção de Anomalias Empresariais, com valor potencial de 75,11 milhões de USD se todas as opções forem exercidas. O contrato apoia a infraestrutura de detecção de crimes financeiros adjacente ao combate ao branqueamento de capitais para um importante cliente regulatório governamental.
- Março de 2026: A Wipro lançou um hub na Gujarat International Finance Tec-City (GIFT City), Índia, ancorado na transformação de serviços financeiros com IA, abrangendo tecnologia regulatória, risco, conformidade e serviços de bancos digitais. O hub posiciona a Wipro como parceira de entrega de conformidade adjacente ao onshore para instituições financeiras globais sujeitas a preferências de residência de dados na Índia.


Escopo do Relatório Global do Mercado de Serviços de Remediação KYC
O mercado de serviços de remediação KYC inclui serviços profissionais e soluções gerenciadas que ajudam instituições financeiras e outras entidades reguladas a atualizar, reverificar e aprimorar arquivos de diligência devida de clientes (CDD) para atender a requisitos regulatórios em evolução. Abrange revisões periódicas, diligência devida reforçada (EDD) para clientes de alto risco, reverificação de titularidade beneficiária e remediação de lacunas de onboarding legado identificadas por meio de exames regulatórios ou auditorias internas. Os provedores, incluindo as Quatro Grandes firmas, consultorias de conformidade especializadas como a Cognitive Compliance e o Lysis Group, e fornecedores de BPO, gerenciam programas de remediação por meio de triagem, classificação de risco, contato com clientes, coleta de documentos, conclusão de arquivos e acompanhamento de informações gerenciais (MI). Eles utilizam centros de entrega offshore e nearshore para eficiência de custos, mantendo supervisão onshore para interações regulatórias e garantia de qualidade, apoiando a conformidade com os regulamentos de combate ao branqueamento de capitais e ao financiamento do terrorismo (AML/CFT), as recomendações do Grupo de Ação Financeira Internacional (FATF) e os mandatos de KYC específicos de cada jurisdição.
O Relatório do Mercado de Serviços de Remediação KYC é Segmentado por Tipo de Serviço (Remediação Completa de Back-Book, Remediação de Backlog de Revisão Periódica, Remediação de Portfólio Direcionada e Baseada em Risco, Remediação de Arquivos Individual e Orientada por Eventos, e Outros Tipos de Serviço), Modelo de Entrega (Entrega Onshore, Entrega Nearshore, Entrega Offshore e Entrega Combinada), Tipo de Cliente (Pessoas Físicas e Empresários Individuais, Entidades Corporativas e Comerciais Não Financeiras, Instituições Financeiras e Relacionamentos de Correspondência, e Fundos, Trusts, SPVs e Outras Estruturas Jurídicas Complexas), e Geografia (América do Norte, América do Sul, Europa, Ásia-Pacífico e Oriente Médio e África). As Previsões de Mercado são Fornecidas em Termos de Valor (USD).
| Remediação Completa de Back-Book |
| Remediação de Backlog de Revisão Periódica |
| Remediação de Portfólio Direcionada e Baseada em Risco |
| Remediação de Arquivos Individual e Orientada por Eventos |
| Outros Tipos de Serviço |
| Entrega Onshore |
| Entrega Nearshore |
| Entrega Offshore |
| Entrega Combinada |
| Pessoas Físicas e Empresários Individuais |
| Entidades Corporativas e Comerciais Não Financeiras |
| Instituições Financeiras e Relacionamentos de Correspondência |
| Fundos, Trusts, SPVs e Outras Estruturas Jurídicas Complexas |
| América do Norte | Estados Unidos | |
| Canadá | ||
| América do Sul | Brasil | |
| Argentina | ||
| México | ||
| Restante da América do Sul | ||
| Europa | Alemanha | |
| Reino Unido | ||
| França | ||
| Itália | ||
| Espanha | ||
| Rússia | ||
| Restante da Europa | ||
| Ásia-Pacífico | China | |
| Japão | ||
| Índia | ||
| Coreia do Sul | ||
| Austrália | ||
| Restante da Ásia-Pacífico | ||
| Oriente Médio e África | Oriente Médio | Arábia Saudita |
| Emirados Árabes Unidos | ||
| Restante do Oriente Médio | ||
| África | África do Sul | |
| Egito | ||
| Restante da África | ||
| Por Tipo de Serviço | Remediação Completa de Back-Book | ||
| Remediação de Backlog de Revisão Periódica | |||
| Remediação de Portfólio Direcionada e Baseada em Risco | |||
| Remediação de Arquivos Individual e Orientada por Eventos | |||
| Outros Tipos de Serviço | |||
| Por Modelo de Entrega | Entrega Onshore | ||
| Entrega Nearshore | |||
| Entrega Offshore | |||
| Entrega Combinada | |||
| Por Tipo de Cliente | Pessoas Físicas e Empresários Individuais | ||
| Entidades Corporativas e Comerciais Não Financeiras | |||
| Instituições Financeiras e Relacionamentos de Correspondência | |||
| Fundos, Trusts, SPVs e Outras Estruturas Jurídicas Complexas | |||
| Por Geografia | América do Norte | Estados Unidos | |
| Canadá | |||
| América do Sul | Brasil | ||
| Argentina | |||
| México | |||
| Restante da América do Sul | |||
| Europa | Alemanha | ||
| Reino Unido | |||
| França | |||
| Itália | |||
| Espanha | |||
| Rússia | |||
| Restante da Europa | |||
| Ásia-Pacífico | China | ||
| Japão | |||
| Índia | |||
| Coreia do Sul | |||
| Austrália | |||
| Restante da Ásia-Pacífico | |||
| Oriente Médio e África | Oriente Médio | Arábia Saudita | |
| Emirados Árabes Unidos | |||
| Restante do Oriente Médio | |||
| África | África do Sul | ||
| Egito | |||
| Restante da África | |||


Principais Perguntas Respondidas no Relatório
Qual é o tamanho do mercado de serviços de remediação KYC?
Espera-se que o tamanho do mercado de serviços de remediação KYC aumente de 3,17 bilhões de USD em 2025 para 3,49 bilhões de USD em 2026 e atinja 6,32 bilhões de USD até 2031, crescendo a um CAGR de 12,61% no período de 2026 a 2031.
O que está impulsionando a demanda por serviços de remediação KYC?
A supervisão mais rigorosa de combate ao branqueamento de capitais, os backlogs de arquivos de clientes legados e os requisitos de evidências atuais de titularidade beneficiária estão aumentando a demanda. O mercado de serviços de remediação KYC também depende de acesso confiável a dados, analistas treinados e fluxos de trabalho que forneçam às instituições evidências claras de auditoria.
Qual serviço de remediação KYC está crescendo mais rapidamente?
A Remediação de Portfólio Direcionada e Baseada em Risco está projetada para crescer a um CAGR de 15,21% até 2031.
Qual modelo de entrega lidera o trabalho de remediação KYC?
A Entrega Offshore deteve 51,78% da receita em 2025, enquanto a Entrega Onshore está projetada para crescer mais rapidamente, a um CAGR de 14,23%.
Qual tipo de cliente tem o maior crescimento projetado?
Fundos, Trusts, SPVs e Outras Estruturas Jurídicas Complexas estão projetados para se expandir a um CAGR de 15,67% até 2031.
Qual região está crescendo mais rapidamente para esses serviços?
A Ásia-Pacífico está projetada para registrar o maior CAGR regional de 16,38% até 2031.


 Seus dados estão seguros e nunca são vendidos ou compartilhados.
