
Taille et Part du Marché des Services de Remédiation KYC
VUE D’ENSEMBLE DU MARCHÉ
| Période d'étude | 2020 - 2031 |
|---|---|
| Taille du Marché (2026) | 3.49 Milliards de dollars |
| Taille du Marché (2031) | 6.32 Milliards de dollars |
| Taux de croissance (2026 - 2031) | 12.61 % |
| Marché à la Croissance la Plus Rapide | Asie-Pacifique |
| Plus Grand Marché | Amérique du Nord |
| Concentration du Marché | Moyen |
Acteurs majeurs *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier Image © Mordor Intelligence. La réutilisation nécessite une attribution sous CC BY 4.0. | |
Analyse du Marché des Services de Remédiation KYC par Mordor Intelligence
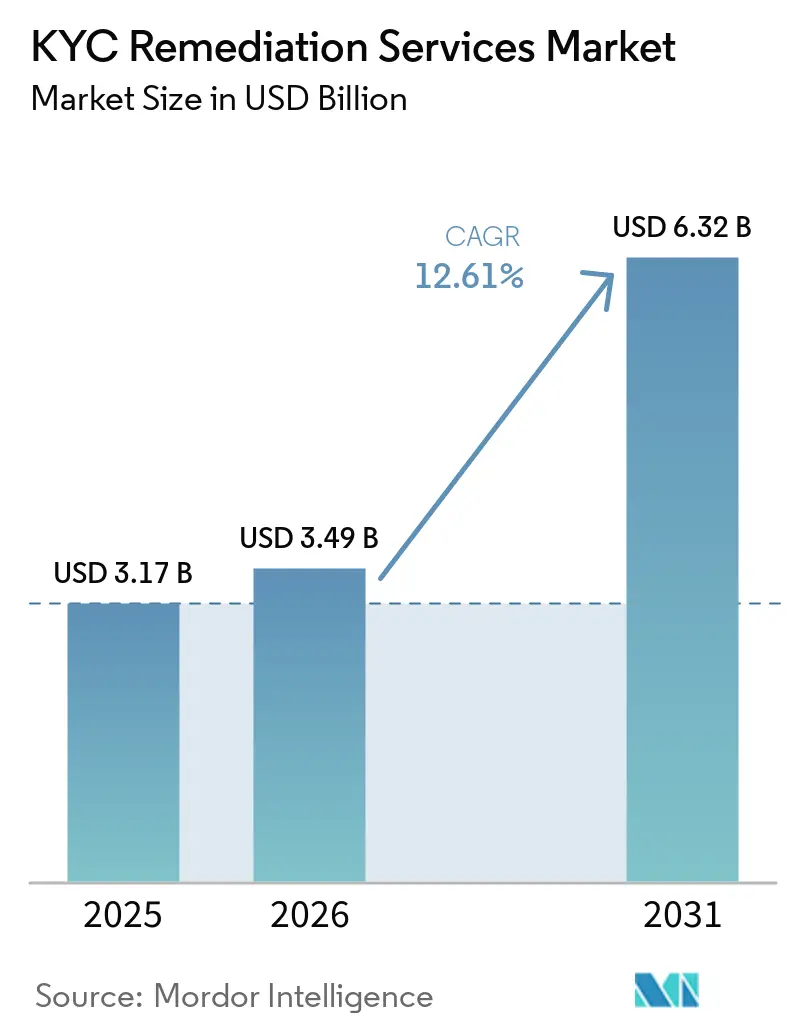
La taille du marché des services de remédiation KYC devrait augmenter de 3,17 milliards USD en 2025 à 3,49 milliards USD en 2026 et atteindre 6,32 milliards USD d'ici 2031, avec un CAGR de 12,61 % sur la période 2026-2031. La surveillance réglementaire, les anciens dossiers clients et une prestation soutenue par des technologies évolutives maintiennent une demande soutenue sur le marché des services de remédiation KYC. L'externalisation devient de plus en plus pertinente lorsque les établissements doivent mettre à jour leurs dossiers sans constituer de grandes équipes internes. Les nouvelles règles font de la remédiation une exigence opérationnelle continue plutôt qu'une réponse à court terme à un contrôle. Les prestataires qui combinent des analystes qualifiés, des données fiables et des flux de travail auditables sont mieux positionnés pour remporter des programmes de plus grande envergure. L'exécution reste difficile car les analystes expérimentés sont rares, les données sur la propriété sont inégales et les flux de travail automatisés font face à des exigences de gouvernance.
Principaux Enseignements du Rapport
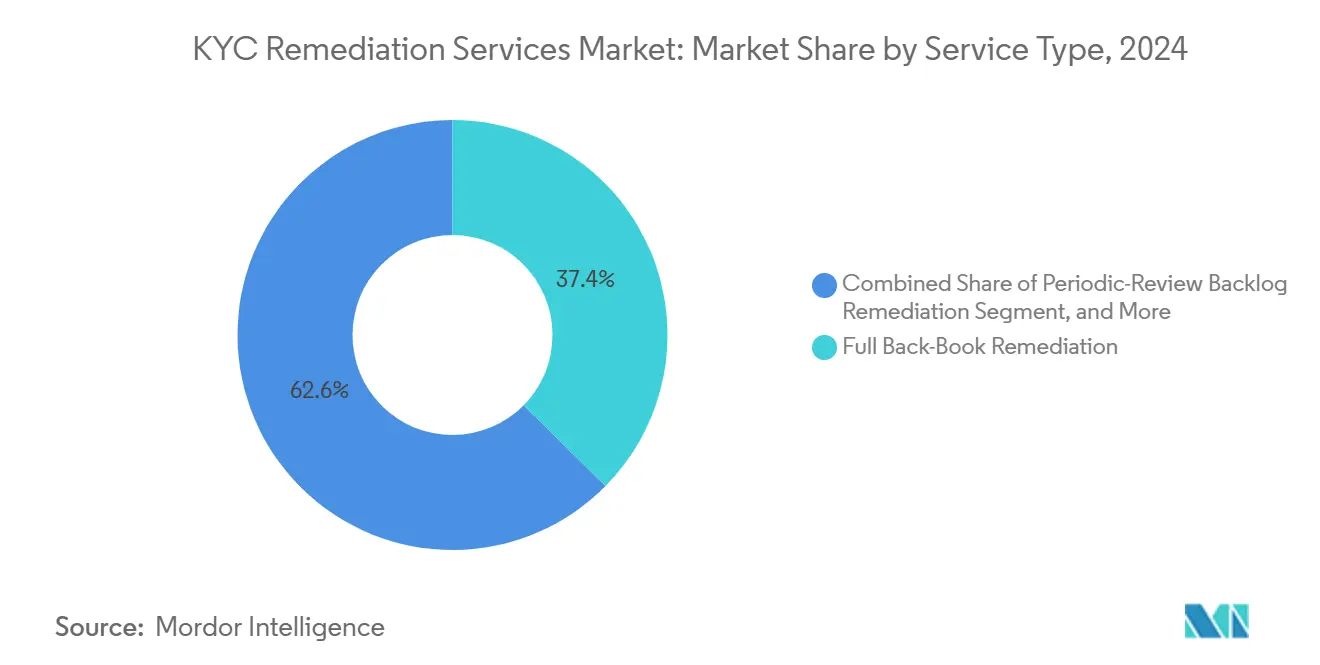
- Par type de service, la remédiation complète du portefeuille existant a représenté 37,39 % du chiffre d'affaires du marché des services de remédiation KYC en 2025, tandis que la remédiation ciblée et basée sur le risque du portefeuille devrait se développer à un CAGR de 15,21 % jusqu'en 2031.
- Par modèle de prestation, la prestation offshore a représenté 51,78 % du chiffre d'affaires en 2025, tandis que la prestation onshore devrait enregistrer le CAGR le plus élevé de 14,23 % jusqu'en 2031.
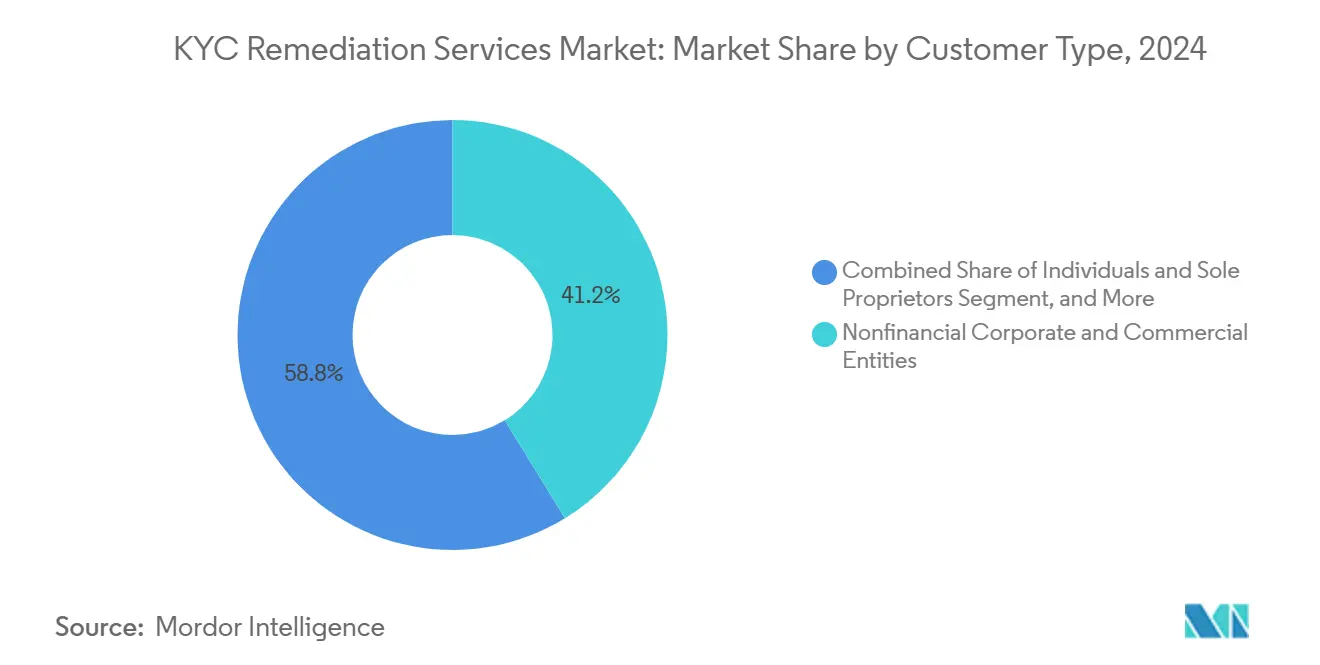
- Par type de client, les entités commerciales et corporatives non financières ont représenté 41,23 % du chiffre d'affaires en 2025, tandis que les fonds, fiducies, véhicules ad hoc et autres structures juridiques complexes devraient se développer à un CAGR de 15,67 % jusqu'en 2031.
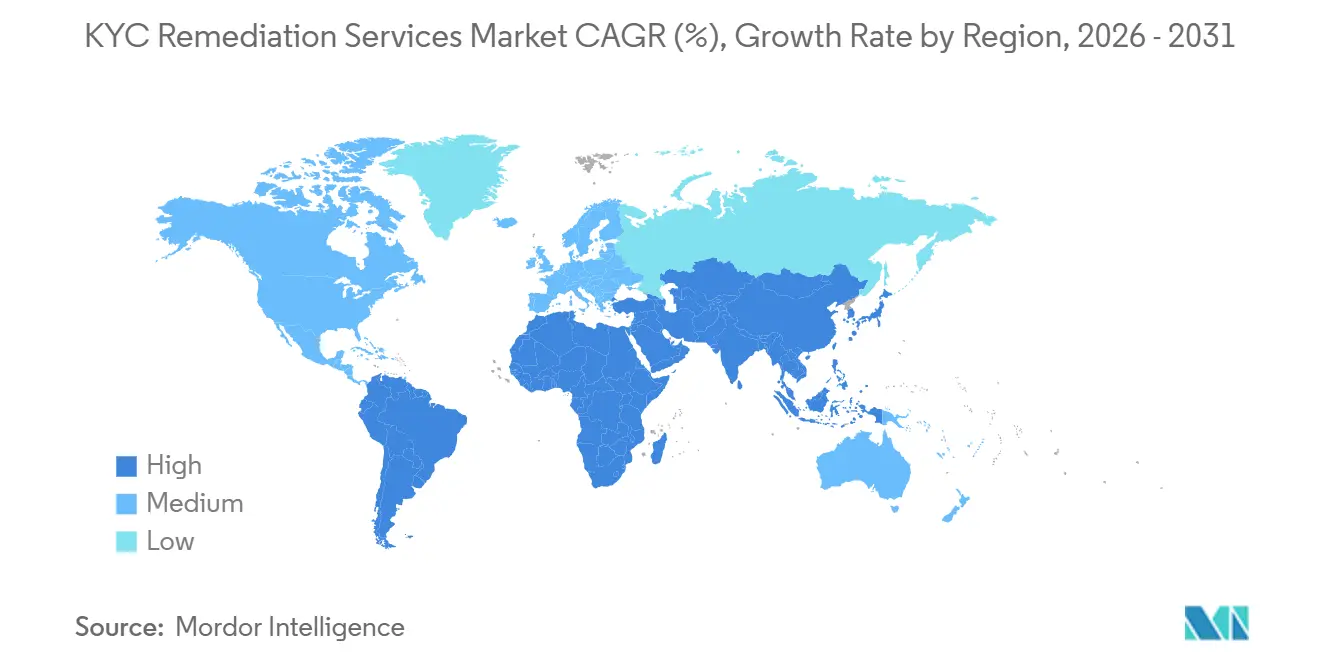
- Par géographie, l'Amérique du Nord a représenté 36,77 % du chiffre d'affaires du marché des services de remédiation KYC en 2025, tandis que l'Asie-Pacifique devrait croître à un CAGR de 16,38 % jusqu'en 2031.
Note : La taille du marché et les prévisions figurant dans ce rapport sont générées à l'aide du cadre d'estimation exclusif de Mordor Intelligence, mis à jour avec les dernières données et informations disponibles en janvier 2026.
Tendances et Perspectives du Marché Mondial des Services de Remédiation KYC
Analyse de l'Impact des Facteurs de Croissance*
| FACTEUR DE CROISSANCE | (~) % D'IMPACT SUR LES PRÉVISIONS DE CAGR | PERTINENCE GÉOGRAPHIQUE | CALENDRIER D'IMPACT |
|---|---|---|---|
| Attentes Croissantes en Matière de Dossiers KYC Défendables | +2.8% | Mondial, plus élevé en Amérique du Nord et en Europe | Court terme (≤ 2 ans) |
| Arriérés de Remédiation du Portefeuille Existant et de Révision Périodique | +2.3% | Mondial, plus aigu en Amérique du Nord et en Europe | Court terme (≤ 2 ans) |
| Modèles de Révision Basés sur le Risque et Déclenchés par des Événements | +1.8% | Amérique du Nord, Europe, Royaume-Uni | Moyen terme (2-4 ans) |
| Banque Numérique, Fintech et Portefeuilles de Paiement | +1.5% | Cœur Asie-Pacifique, avec répercussions en Amérique du Sud et au Moyen-Orient et Afrique | Moyen terme (2-4 ans) |
| Automatisation pour l'Enrichissement des Données et des Documents | +1.2% | Mondial | Moyen terme (2-4 ans) |
| Vérification Transfrontalière de la Propriété et des Entités | +0.9% | Europe, Amérique du Nord et centres transfrontaliers Asie-Pacifique | Long terme (≥ 4 ans) |
| Source: Mordor Intelligence | |||
Attentes Réglementaires Croissantes en Matière de Dossiers KYC Actuels et Défendables
L'environnement réglementaire est une source centrale de demande pour le marché des services de remédiation KYC en 2026. Le Règlement AMLA (UE) 2024/1620 est entré en vigueur le 1er juillet 2025 et confère à l'Autorité européenne de lutte contre le blanchiment de capitaux une responsabilité de surveillance directe sur 40 groupes financiers transfrontaliers. La Directive (UE) 2024/1640 a exigé une transposition par les États membres d'ici fin 2026, incitant à des révisions coordonnées du portefeuille existant dans les établissements transfrontaliers, tandis que la Financial Conduct Authority est devenue le seul superviseur en matière de lutte contre le blanchiment de capitaux pour certains secteurs de services professionnels le 1er janvier 2026. Ses attentes comprennent des cycles de révision clients solides, des preuves de diligence raisonnable renforcée et des pistes d'audit complètes. Le cinquième cycle d'évaluation du Groupe d'action financière évalue l'efficacité pratique, ce qui accroît le besoin de résultats de remédiation mesurables plutôt que de simples documentations de politique. Le Règlement AML de l'UE exige des actualisations dans les 12 mois pour les relations à haut risque et dans les 5 ans pour les relations à risque standard, favorisant les prestataires capables de maintenir des processus de révision continus et défendables.[1]
Croissance de la Remédiation du Portefeuille Existant et des Arriérés de Révision Périodique
De nombreux établissements de premier rang détiennent des dossiers KYC créés avant les normes actuelles en matière de bénéficiaires effectifs, d'origine des fonds et de diligence raisonnable renforcée. En 2025, la Financial Conduct Authority a infligé une amende de 44 millions GBP (56,5 millions USD) à Nationwide, de 43 millions GBP (55,2 millions USD) à Barclays et de 21 millions GBP (27 millions USD) à Monzo pour des déficiences dans les contrôles de lutte contre le blanchiment de capitaux. Ces actions ont montré que les superviseurs évaluent la qualité et la rapidité de la remédiation ainsi que l'existence d'un programme de conformité. La révision d'avril 2026 de la Financial Conduct Authority a également révélé des faiblesses dans la documentation relative à l'objet des relations et dans la planification des révisions. Les arriérés augmentent souvent après des fusions, des changements de systèmes et une croissance rapide de la clientèle, car les dossiers créés sous des règles différentes ne peuvent pas facilement intégrer les cycles de révision normaux. Les dossiers mis à jour dans leur forme mais pas dans leur substance peuvent revenir dans le périmètre lorsque les normes changent, prolongeant les travaux de remédiation et soutenant des relations récurrentes avec les prestataires sur le marché des services de remédiation KYC.
Adoption Croissante de Modèles de Révision Basés sur le Risque et Déclenchés par des Événements
Les établissements financiers passent de cycles de révision fixes à des révisions déclenchées par le risque et les événements clients. Capgemini a lancé son bac à sable KYC perpétuel en avril 2025 avec 5 partenaires technologiques, dont Encompass Corporation et WorkFusion, pour aider les banques à tester les processus déclenchés par des événements et à convaincre la direction et les régulateurs. Le Programme de travail 2026 de l'Autorité bancaire européenne a souligné que les contrôles de lutte contre le blanchiment de capitaux et KYC devraient faire partie d'une gouvernance plus large et que les fournisseurs de données tiers nécessitent une surveillance. Dans le cadre d'une approche basée sur le risque, les clients à haut risque peuvent faire l'objet de révisions annuelles tandis que les dossiers à risque standard sont actualisés après des événements définis. Les prestataires doivent donc relier les systèmes de surveillance, la gestion des dossiers, les données clients et les analystes formés, ce qui élève la barrière à l'entrée pour les petites entreprises. Le marché des services de remédiation KYC bénéficie de contrats plus longs et plus intégrés car la surveillance continue se poursuit après l'apurement de la première population de remédiation.
Expansion des Portefeuilles Clients de la Banque Numérique, de la Fintech et des Paiements
Les établissements axés sur le numérique qui ont développé leur intégration de 2019 à 2024 ont souvent privilégié la rapidité au détriment de la défendabilité réglementaire ultérieure. Beaucoup révisent désormais ces dossiers alors que les régulateurs appliquent un contrôle plus strict aux entités financières non bancaires. L'amendement Tranche 2 de la loi australienne sur la lutte contre le blanchiment de capitaux et le financement du terrorisme est entré en vigueur le 1er juillet 2026, soumettant les avocats, comptables, agents immobiliers et prestataires de services aux sociétés et fiducies aux exigences d'identification des bénéficiaires effectifs et des clients. La Resolução BCB nº 501/2025 du Brésil et la LFPIORPI amendée du Mexique ont étendu la surveillance des bénéficiaires effectifs à de nouvelles entités déclarantes. Ces changements créent des opportunités d'externalisation pour la première fois au-delà des banques, notamment là où la capacité de révision héritée est limitée. Lorsqu'une fintech est acquise par une banque traditionnelle, le portefeuille client combiné peut nécessiter une révision consolidée, augmentant les mandats individuels des prestataires sur le marché des services de remédiation KYC.[2]
Analyse de l'Impact des Facteurs Limitants*
| FACTEUR LIMITANT | (~) % D'IMPACT SUR LES PRÉVISIONS DE CAGR | PERTINENCE GÉOGRAPHIQUE | CALENDRIER D'IMPACT |
|---|---|---|---|
| Sources de Données Fragmentées et Couverture des Registres | -1.9% | Amérique du Sud, Moyen-Orient et Afrique, et marchés émergents Asie-Pacifique | Moyen terme (2-4 ans) |
| Pénurie d'Analystes KYC et de Diligence Raisonnable Expérimentés | -1.6% | Mondial, plus aigu en Amérique du Nord et en Europe | Moyen terme (2-4 ans) |
| Résistance aux Demandes Répétées de Documentation | -1.2% | Mondial, plus prononcé sur les marchés à forte composante de détail | Court terme (≤ 2 ans) |
| Risques liés à l'Explicabilité de l'IA, à la Confidentialité et à la Gouvernance | -0.8% | Europe et Royaume-Uni | Moyen terme (2-4 ans) |
| Source: Mordor Intelligence | |||
Sources de Données Fragmentées et Couverture Incohérente des Registres
La vérification des bénéficiaires effectifs dépend de registres d'entreprises, de dépôts de documents et de bases de données d'intérêts bénéficiaires dont la qualité, l'exhaustivité et l'accessibilité varient considérablement selon les juridictions. En Amérique du Sud, au Moyen-Orient et en Afrique subsaharienne, les informations des registres peuvent être incomplètes ou indisponibles via des connexions automatisées, nécessitant une collecte manuelle et allongeant les délais de révision. Les fiducies, fondations et arrangements de propriété par prête-nom peuvent ne pas disposer de registres centralisés même dans les juridictions réglementées. Le Groupe d'action financière a reconnu cette faiblesse dans la Recommandation 24 révisée et a appelé à plusieurs approches de vérification. Les programmes multi-juridictions peuvent par conséquent faire face à des risques de qualité des données qui ne peuvent pas être entièrement évalués au début du contrat, entraînant des délais prolongés et des litiges de performance.[3] Cette contrainte favorise les réseaux de données établis, tels que l'accès de KYCnow à plus de 380 millions de dossiers d'entreprises internationaux pour plus de 400 clients européens, par rapport aux nouveaux prestataires sur le marché des services de remédiation KYC.
Pénurie d'Analystes KYC et de Diligence Raisonnable Renforcée Expérimentés
La pénurie d'analystes KYC et de diligence raisonnable renforcée formés limite la vitesse à laquelle les programmes peuvent se développer. La croissance du marché, la complexité des règles et le jugement nécessaire pour les cas difficiles dépassent l'offre d'analystes qualifiés. La formation peut renforcer les capacités, mais les analystes ont besoin de 6 à 12 mois pour traiter des dossiers d'entités complexes avec une supervision limitée. Les résumés assistés par l'IA peuvent améliorer la production, mais les travaux de validation et d'explicabilité dans le cadre de la loi européenne sur l'IA font toujours appel aux ressources de conformité senior. Les programmes de remédiation du portefeuille existant à fort volume peuvent prendre 18 à 36 mois même lorsqu'ils sont entièrement externalisés, car la disponibilité des analystes peut constituer une limite plus importante que les documents ou la technologie. Les prestataires répondent par la formation, la certification, les efforts de fidélisation et les outils d'IA avec intervention humaine, bien que cette contrainte puisse maintenir les marges opérationnelles sous pression sur le marché des services de remédiation KYC.
*Nos prévisions considèrent les impacts des moteurs et des contraintes comme directionnels et non additifs. Les prévisions d'impact reflètent la croissance de référence, les effets de composition et les interactions entre variables.
Analyse des Segments
Par Type de Service : Les Programmes de Remédiation du Portefeuille Existant Ancrent la Demande tandis que la Remédiation Basée sur le Risque s'Accélère
La remédiation complète du portefeuille existant a représenté 37,39 % de la part du marché des services de remédiation KYC en 2025. Elle reflétait les anciens dossiers des établissements de premier rang et des établissements de taille intermédiaire qui ne répondaient pas aux attentes actuelles en matière de révision périodique. La révision d'avril 2026 de la Financial Conduct Authority a révélé des faiblesses dans les cycles de révision clients et la documentation relative à l'objet des relations. Ces conclusions soutiennent les programmes structurés de remédiation du portefeuille existant. La remédiation des arriérés de révision périodique traite les dossiers en dehors du calendrier de révision normal.
La remédiation individuelle et déclenchée par des événements traite les événements clients définis et les cas à risque plus élevé. Les autres types de services comprennent le cadrage consultatif, l'échantillonnage d'assurance qualité et la formation des analystes. La remédiation ciblée et basée sur le risque du portefeuille devrait croître à un CAGR de 15,21 % de 2026 à 2031. Encompass Corporation a lancé EC Review en février 2026 pour les dossiers d'entreprises à faible risque via des vérifications de registres. Les travaux prioritaires basés sur le risque peuvent raccourcir les projets, soutenir les renouvellements et s'exécuter parallèlement aux programmes de remédiation du portefeuille existant.[4]


Par Modèle de Prestation : La Capacité Offshore en Tête, la Prestation Onshore Signale un Changement Structurel
La prestation offshore a représenté 51,78 % du chiffre d'affaires en 2025. Les programmes de remédiation du portefeuille existant à fort volume soutiennent ce modèle en Inde, aux Philippines et en Malaisie. Genpact, Infosys, TCS et Wipro exploitent des équipes liées au KYC dans ces pays. Les équipes offshore offrent une capacité de dotation en personnel pour les grandes populations de dossiers clients. Le modèle reste pertinent là où les politiques permettent un travail sensible en dehors du pays d'origine du client.
Il peut également soutenir une exécution en suivant le soleil pour les établissements mondiaux. La prestation nearshore offre un alignement de fuseau horaire plus étroit à un coût inférieur à la prestation nationale, tandis que la prestation mixte alloue les dossiers en fonction du risque et de la sensibilité réglementaire. La prestation onshore devrait se développer à un CAGR de 14,23 % de 2026 à 2031. Les restrictions de transfert de données de l'UE et l'expansion de la Tranche 2 australienne peuvent limiter les placements offshore. Wipro a lancé un centre à Gujarat International Finance Tec-City en mars 2026 pour servir les établissements ayant des préférences de résidence des données en Inde.[5]
Par Type de Client : Les Entités Corporatives Génèrent le Volume, les Structures Complexes Mènent la Courbe de Croissance
Les entités commerciales et corporatives non financières ont représenté 41,23 % du chiffre d'affaires du marché des services de remédiation KYC en 2025. Les banques doivent vérifier les entités à travers des structures de propriété variées. Les dossiers d'entreprises nécessitent une cartographie des bénéficiaires effectifs jusqu'au niveau individuel ultime. Ils nécessitent également des vérifications des dirigeants, des preuves d'origine des fonds et une surveillance des changements de propriété. Ces exigences rendent les dossiers d'entreprises plus gourmands en ressources que de nombreux dossiers de détail.
Les particuliers et les entrepreneurs individuels représentaient une part plus faible car leurs dossiers sont plus simples et plus adaptés à l'automatisation. Les établissements financiers et les relations de correspondance nécessitent une diligence raisonnable renforcée et des mises à jour de la notation des risques dans toutes les juridictions. Les fonds, fiducies, véhicules ad hoc et autres structures juridiques complexes devraient croître à un CAGR de 15,67 % de 2026 à 2031. Les anciens dossiers peuvent manquer d'enregistrements pour les chaînes de propriété, les actes de fiducie et les calendriers de bénéficiaires. Les prestataires ont besoin d'outils de résolution d'entités et d'analystes d'investigation pour gérer ces dossiers à grande échelle.
Analyse Géographique
L'Amérique du Nord a représenté 36,77 % de la part du marché des services de remédiation KYC en 2025. Les grands programmes de conformité des banques de premier rang américaines et canadiennes ont soutenu cette position. Le Département de la Justice des États-Unis a imposé une pénalité de lutte contre le blanchiment de capitaux de 3,1 milliards USD à TD Bank en octobre 2024. Cette action a incité les établissements homologues à évaluer leurs anciens dossiers et à renforcer leurs plans de révision du portefeuille existant. Les règles AML/CFT 2026 du FinCEN étendent les obligations d'identification des clients aux conseillers en investissement. Genpact, Cognizant, Accenture et TCS ont établi des relations de prestation avec les principales banques nord-américaines.[6]
L'Europe présente un profil de demande varié car les transitions nationales se déroulent parallèlement à l'harmonisation de l'UE. La vérification d'identité de Companies House pour les dirigeants et les bénéficiaires effectifs est devenue obligatoire en novembre 2025, avec une période de transition de 12 mois pour les enregistrements existants. La BaFin applique un contrôle accru aux cycles de mise à jour KYC dans le cadre du Geldwäschegesetz. Les normes de diligence raisonnable client provisoires de l'AMLA devraient soutenir des exigences de documentation cohérentes d'ici juillet 2027. La France, l'Italie et l'Espagne sont des centres de demande secondaires pour les grandes banques universelles avec des portefeuilles multinationaux.
L'Asie-Pacifique devrait croître à un CAGR de 16,38 % de 2026 à 2031, le taux régional le plus élevé sur le marché des services de remédiation KYC. Les réformes de la Tranche 2 australienne et le renforcement des règles KYC indiennes pour les opérateurs de paiement et les prêteurs numériques soutiennent la croissance régionale. L'Amérique du Sud, le Moyen-Orient et l'Afrique offrent d'autres opportunités ciblées après que le Brésil et le Mexique ont étendu les obligations de bénéficiaires effectifs en 2025. Les autorités des Émirats arabes unis et d'Arabie saoudite ont également renforcé les attentes en matière de diligence raisonnable des entreprises conformément à la Recommandation 24.

Paysage Concurrentiel
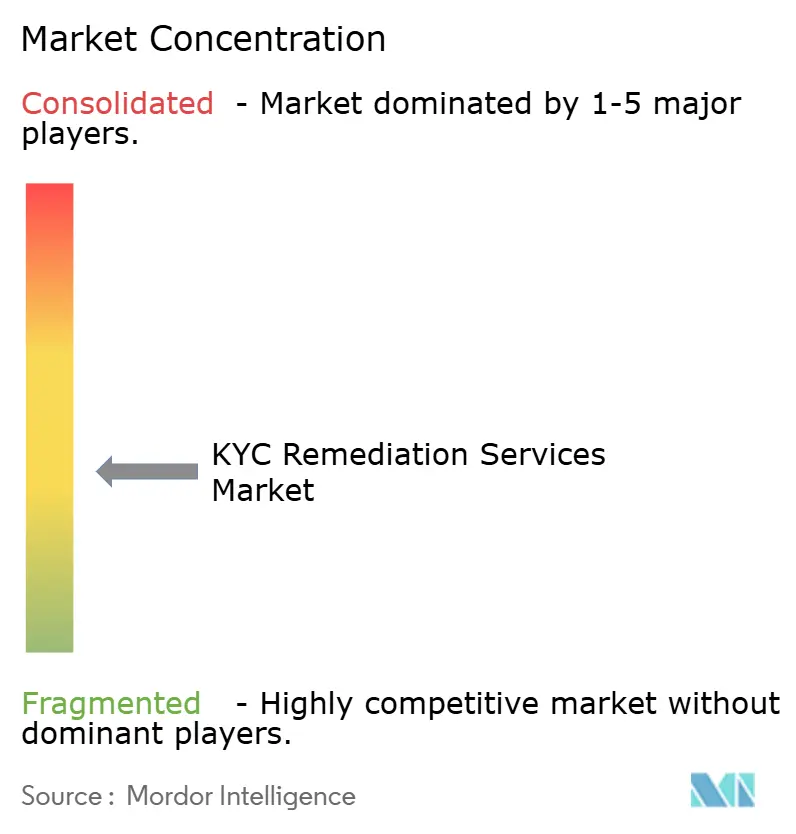
Le marché des services de remédiation KYC est modérément fragmenté, bien que les grandes entreprises de services informatiques et de services professionnels occupent des positions solides dans la prestation gérée à grande échelle. Leurs avantages comprennent une dotation en personnel mondiale, des relations clients établies et un financement pour les outils assistés par l'IA. Capgemini a acquis Delta Capita B.V. et WNS en 2025, élargissant sa capacité de conseil réglementaire et son échelle de prestation. Genpact a déclaré 250 millions USD de chiffre d'affaires en conformité contre la criminalité financière en 2025. Il a lancé la Suite Analyste Bancaire en juillet 2026, en commençant par les investigations d'alertes AML de niveau 1 dans le cadre de garde-fous de gouvernance.
La suite Genpact est destinée à s'étendre aux flux de travail KYC, de fraude et de diligence raisonnable client. Elle comprend des capacités d'isolation des données, d'explicabilité et de piste d'audit. Les grands prestataires évoluent vers des contrats liés à la qualité, au débit et aux résultats documentés. Les contraintes de talents rendent ce modèle plus précieux pour les clients qui ont besoin d'une capacité mesurable et gouvernée. Ce changement favorise les prestataires disposant à la fois de technologies et d'équipes de prestation spécialisées.
Les entreprises spécialisées se distinguent par leurs capacités produits ciblées. Encompass Corporation a finalisé un tour de financement mené par BNP Paribas en septembre 2025 et a lancé EC Review en février 2026 pour les flux de travail de risque du portefeuille existant utilisant des données de registres en temps réel. smartKYC a reçu le prix de l'Innovation la Plus Remarquable en Investigation KYC et Diligence Raisonnable en 2026 pour sa capacité de diligence raisonnable multilingue. Les prestataires qui améliorent le débit tout en maintenant des pistes d'audit réglementaires claires peuvent soutenir des relations plus longues et une tarification premium.
Leaders du Secteur des Services de Remédiation KYC
-
Accenture plc
-
Capgemini SE
-
Cognizant Technology Solutions Corporation
-
Deloitte Touche Tohmatsu Limited
-
Ernst and Young Global Limited
- *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier

Développements Récents du Secteur
- Septembre 2026 : Bendigo and Adelaide Bank (ASX : BEN) a annoncé des plans pour supprimer plus de 100 postes, avec des fonctions évaluées pour externalisation vers Infosys et Genpact. Cette décision reflète une demande croissante des établissements financiers australiens pour la prestation gérée de KYC et de conformité administrative à la suite de l'expansion AML/CTF Tranche 2 effective au 1er juillet 2026.
- Juillet 2026 : Genpact a lancé la Suite Analyste Bancaire, avec son premier module, l'Analyste de Surveillance des Transactions, utilisant l'IA agentique pour automatiser les investigations d'alertes AML de niveau 1 dans le cadre des garde-fous de gouvernance du Bank Secrecy Act. La suite est conçue pour s'étendre aux flux de travail KYC, de fraude et de diligence raisonnable client, avec des capacités intégrées d'isolation des données, d'explicabilité et de piste d'audit.
- Juillet 2026 : Accenture Federal Services s'est vu attribuer un contrat de 18,48 millions USD par le Département du Trésor des États-Unis pour la modernisation des Services de Sélection de Dossiers d'Entreprise et des Services de Fondation de Détection d'Anomalies d'Entreprise, avec une valeur potentielle de 75,11 millions USD si toutes les options sont exercées. Le contrat soutient l'infrastructure de détection de la criminalité financière adjacente à l'AML pour un important client réglementaire gouvernemental.
- Mars 2026 : Wipro a lancé un centre à Gujarat International Finance Tec-City (GIFT City), en Inde, ancré dans la transformation des services financiers propulsée par l'IA couvrant la technologie réglementaire, le risque, la conformité et les services bancaires numériques. Le centre positionne Wipro comme un partenaire de prestation de conformité adjacent à l'onshore pour les établissements financiers mondiaux soumis aux préférences de résidence des données en Inde.


Périmètre du Rapport sur le Marché Mondial des Services de Remédiation KYC
Le marché des services de remédiation KYC comprend les services professionnels et les solutions gérées qui aident les établissements financiers et autres entités réglementées à mettre à jour, revérifier et améliorer les dossiers de diligence raisonnable client (CDD) pour répondre aux exigences réglementaires en évolution. Il couvre les révisions périodiques, la diligence raisonnable renforcée (EDD) pour les clients à haut risque, la revérification des bénéficiaires effectifs et la remédiation des lacunes d'intégration héritées identifiées lors d'examens réglementaires ou d'audits internes. Les prestataires, notamment les cabinets des Big Four, les cabinets de conseil en conformité spécialisés tels que Cognitive Compliance et Lysis Group, et les fournisseurs d'externalisation des processus métier, gèrent les programmes de remédiation par le triage, la hiérarchisation des risques, la sensibilisation des clients, la collecte de documents, la complétion des dossiers et le suivi des informations de gestion (MI). Ils s'appuient sur des centres de prestation offshore et nearshore pour l'efficacité des coûts tout en maintenant une supervision onshore pour les interactions réglementaires et l'assurance qualité, soutenant la conformité aux réglementations de lutte contre le blanchiment de capitaux et le financement du terrorisme (AML/CFT), aux recommandations du Groupe d'action financière (FATF) et aux mandats KYC spécifiques aux juridictions.
Le Rapport sur le Marché des Services de Remédiation KYC est Segmenté par Type de Service (Remédiation Complète du Portefeuille Existant, Remédiation des Arriérés de Révision Périodique, Remédiation Ciblée et Basée sur le Risque du Portefeuille, Remédiation Individuelle et Déclenchée par des Événements, et Autres Types de Services), Modèle de Prestation (Prestation Onshore, Prestation Nearshore, Prestation Offshore, et Prestation Mixte), Type de Client (Particuliers et Entrepreneurs Individuels, Entités Commerciales et Corporatives Non Financières, Établissements Financiers et Relations de Correspondance, et Fonds, Fiducies, Véhicules Ad Hoc et Autres Structures Juridiques Complexes), et Géographie (Amérique du Nord, Amérique du Sud, Europe, Asie-Pacifique, et Moyen-Orient et Afrique). Les Prévisions du Marché sont Fournies en Termes de Valeur (USD).
| Remédiation Complète du Portefeuille Existant |
| Remédiation des Arriérés de Révision Périodique |
| Remédiation Ciblée et Basée sur le Risque du Portefeuille |
| Remédiation Individuelle et Déclenchée par des Événements |
| Autres Types de Services |
| Prestation Onshore |
| Prestation Nearshore |
| Prestation Offshore |
| Prestation Mixte |
| Particuliers et Entrepreneurs Individuels |
| Entités Commerciales et Corporatives Non Financières |
| Établissements Financiers et Relations de Correspondance |
| Fonds, Fiducies, Véhicules Ad Hoc et Autres Structures Juridiques Complexes |
| Amérique du Nord | États-Unis | |
| Canada | ||
| Amérique du Sud | Brésil | |
| Argentine | ||
| Mexique | ||
| Reste de l'Amérique du Sud | ||
| Europe | Allemagne | |
| Royaume-Uni | ||
| France | ||
| Italie | ||
| Espagne | ||
| Russie | ||
| Reste de l'Europe | ||
| Asie-Pacifique | Chine | |
| Japon | ||
| Inde | ||
| Corée du Sud | ||
| Australie | ||
| Reste de l'Asie-Pacifique | ||
| Moyen-Orient et Afrique | Moyen-Orient | Arabie saoudite |
| Émirats arabes unis | ||
| Reste du Moyen-Orient | ||
| Afrique | Afrique du Sud | |
| Égypte | ||
| Reste de l'Afrique | ||
| Par Type de Service | Remédiation Complète du Portefeuille Existant | ||
| Remédiation des Arriérés de Révision Périodique | |||
| Remédiation Ciblée et Basée sur le Risque du Portefeuille | |||
| Remédiation Individuelle et Déclenchée par des Événements | |||
| Autres Types de Services | |||
| Par Modèle de Prestation | Prestation Onshore | ||
| Prestation Nearshore | |||
| Prestation Offshore | |||
| Prestation Mixte | |||
| Par Type de Client | Particuliers et Entrepreneurs Individuels | ||
| Entités Commerciales et Corporatives Non Financières | |||
| Établissements Financiers et Relations de Correspondance | |||
| Fonds, Fiducies, Véhicules Ad Hoc et Autres Structures Juridiques Complexes | |||
| Par Géographie | Amérique du Nord | États-Unis | |
| Canada | |||
| Amérique du Sud | Brésil | ||
| Argentine | |||
| Mexique | |||
| Reste de l'Amérique du Sud | |||
| Europe | Allemagne | ||
| Royaume-Uni | |||
| France | |||
| Italie | |||
| Espagne | |||
| Russie | |||
| Reste de l'Europe | |||
| Asie-Pacifique | Chine | ||
| Japon | |||
| Inde | |||
| Corée du Sud | |||
| Australie | |||
| Reste de l'Asie-Pacifique | |||
| Moyen-Orient et Afrique | Moyen-Orient | Arabie saoudite | |
| Émirats arabes unis | |||
| Reste du Moyen-Orient | |||
| Afrique | Afrique du Sud | ||
| Égypte | |||
| Reste de l'Afrique | |||


Questions Clés Répondues dans le Rapport
Quelle est la taille du marché des services de remédiation KYC ?
La taille du marché des services de remédiation KYC devrait augmenter de 3,17 milliards USD en 2025 à 3,49 milliards USD en 2026 et atteindre 6,32 milliards USD d'ici 2031, avec un CAGR de 12,61 % sur la période 2026-2031.
Qu'est-ce qui stimule la demande de services de remédiation KYC ?
Un renforcement de la supervision AML, des arriérés de dossiers clients hérités et des exigences de preuves actuelles sur les bénéficiaires effectifs augmentent la demande. Le marché des services de remédiation KYC dépend également d'un accès fiable aux données, d'analystes formés et de flux de travail qui fournissent aux établissements des preuves d'audit claires.
Quel service de remédiation KYC connaît la croissance la plus rapide ?
La remédiation ciblée et basée sur le risque du portefeuille devrait croître à un CAGR de 15,21 % jusqu'en 2031.
Quel modèle de prestation domine les travaux de remédiation KYC ?
La prestation offshore a représenté 51,78 % du chiffre d'affaires en 2025, tandis que la prestation onshore devrait connaître la croissance la plus rapide avec un CAGR de 14,23 %.
Quel type de client présente la croissance projetée la plus élevée ?
Les fonds, fiducies, véhicules ad hoc et autres structures juridiques complexes devraient se développer à un CAGR de 15,67 % jusqu'en 2031.
Quelle région connaît la croissance la plus rapide pour ces services ?
L'Asie-Pacifique devrait enregistrer le CAGR régional le plus élevé de 16,38 % jusqu'en 2031.


 Vos données sont sécurisées et ne sont jamais vendues ni partagées.
