
KYC Remediation Services Marktgröße und Marktanteil
Marktübersicht
| Studienzeitraum | 2020 - 2031 |
|---|---|
| Marktgröße (2026) | 3.49 Milliarden US-Dollar |
| Marktgröße (2031) | 6.32 Milliarden US-Dollar |
| Wachstumsrate (2026 - 2031) | 12.61 % |
| Schnellstwachsender Markt | Asien-Pazifik |
| Größter Markt | Nordamerika |
| Marktkonzentration | Mittel |
Hauptakteure *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert Bild © Mordor Intelligence. Wiederverwendung erfordert Namensnennung gemäß CC BY 4.0. | |
KYC Remediation Services Marktanalyse von Mordor Intelligence
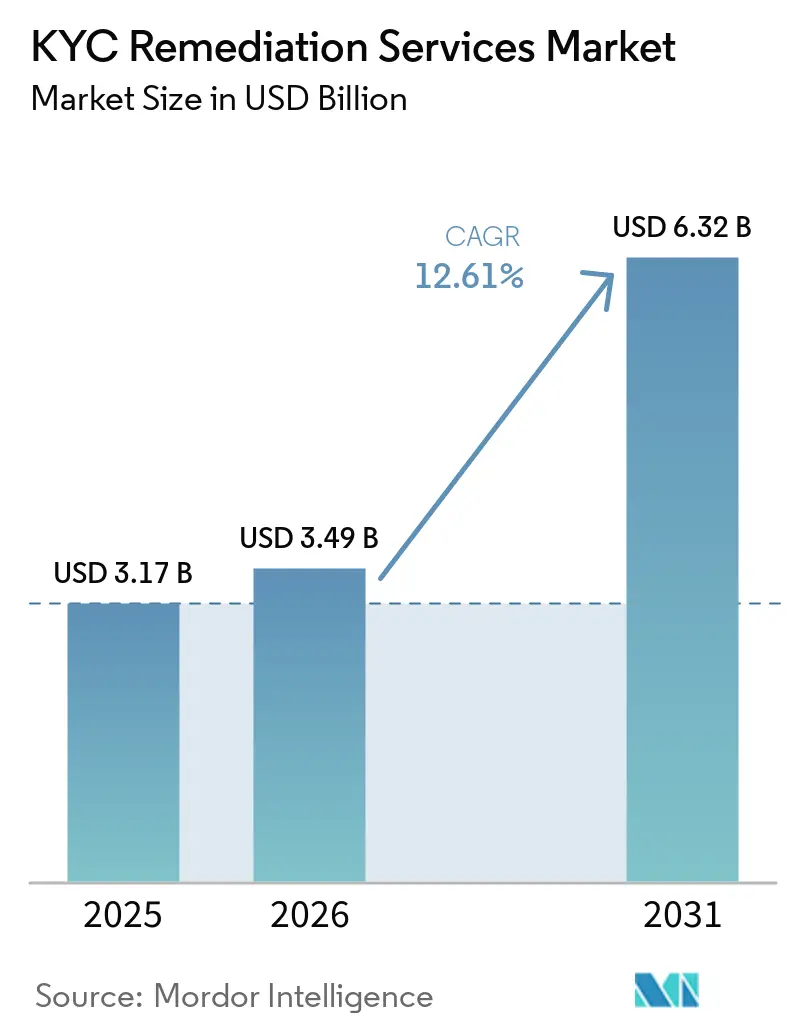
Die Marktgröße für KYC Remediation Services wird voraussichtlich von 3,17 Milliarden USD im Jahr 2025 auf 3,49 Milliarden USD im Jahr 2026 steigen und bis 2031 6,32 Milliarden USD erreichen, mit einer CAGR von 12,61 % über den Zeitraum 2026–2031. Regulatorische Kontrolle, ältere Kundendateien und skalierbare technologiegestützte Lieferung halten die Nachfrage im KYC Remediation Services Markt stark. Outsourcing wird zunehmend relevanter, wenn Institute Datensätze aktualisieren müssen, ohne große interne Teams aufzubauen. Neue Vorschriften machen die Sanierung zu einer fortlaufenden Betriebsanforderung anstatt zu einer kurzfristigen Reaktion auf eine Überprüfung. Anbieter, die erfahrene Analysten, zuverlässige Daten und prüfbare Arbeitsabläufe kombinieren, sind besser positioniert, um größere Programme zu gewinnen. Die Umsetzung bleibt schwierig, da erfahrene Analysten knapp sind, Eigentümerdaten uneinheitlich sind und automatisierte Arbeitsabläufe Governance-Anforderungen unterliegen.
Wichtigste Erkenntnisse des Berichts
- Nach Servicetyp hielt die vollständige Back-Book-Sanierung im Jahr 2025 einen Anteil von 37,39 % am KYC Remediation Services Markterlös, während die zielgerichtete und risikobasierte Portfolio-Sanierung bis 2031 voraussichtlich mit einer CAGR von 15,21 % wachsen wird.
- Nach Liefermodell entfiel im Jahr 2025 ein Anteil von 51,78 % des Erlöses auf die Offshore-Lieferung, während die Onshore-Lieferung bis 2031 voraussichtlich die höchste CAGR von 14,23 % verzeichnen wird.
- Nach Kundentyp hielten nichtfinanzielle Unternehmens- und Geschäftskunden im Jahr 2025 einen Anteil von 41,23 % am Erlös, während Fonds, Trusts, Zweckgesellschaften und andere komplexe Rechtsstrukturen bis 2031 voraussichtlich mit einer CAGR von 15,67 % wachsen werden.
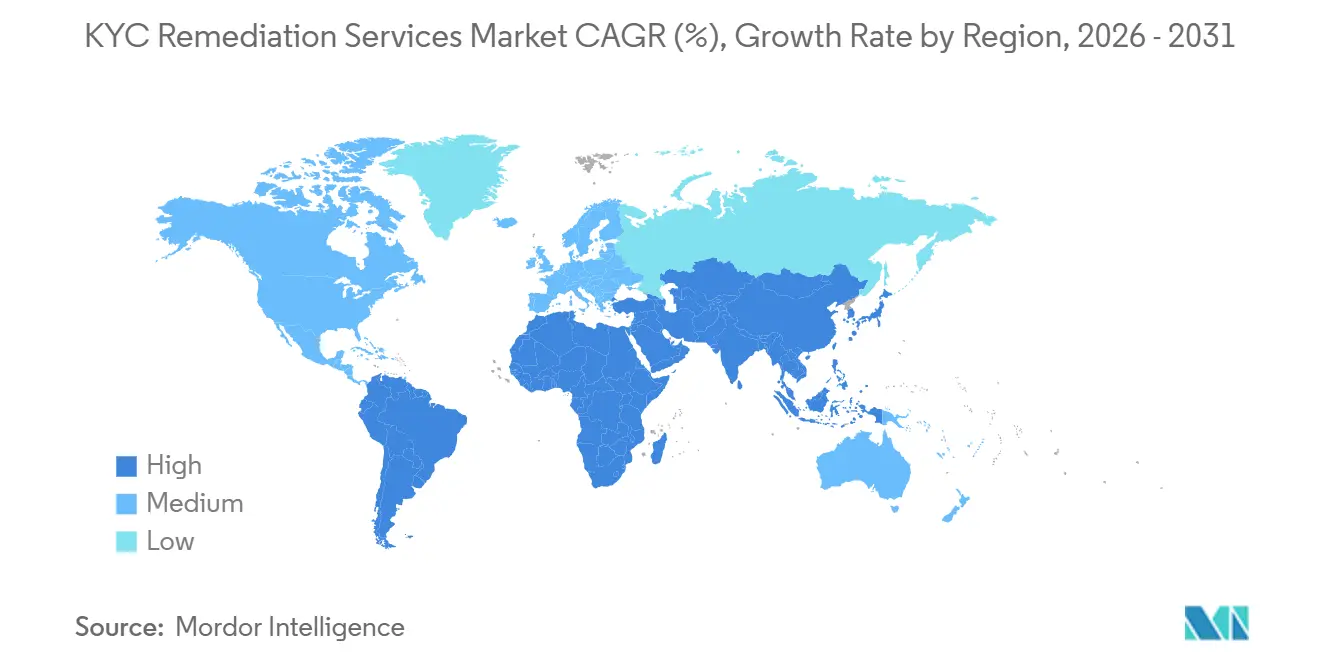
- Nach Geografie hielt Nordamerika im Jahr 2025 einen Anteil von 36,77 % am KYC Remediation Services Markterlös, während der asiatisch-pazifische Raum bis 2031 voraussichtlich mit einer CAGR von 16,38 % wachsen wird.
Hinweis: Die Marktgröße und Prognosezahlen in diesem Bericht werden mithilfe des proprietären Schätzungsrahmens von Mordor Intelligence erstellt und mit den neuesten verfügbaren Daten und Erkenntnissen vom Januar 2026 aktualisiert.
Globale KYC Remediation Services Markttrends und Erkenntnisse
Analyse der Treiberwirkung*
| TREIBER | (~) % AUSWIRKUNG AUF DIE CAGR-PROGNOSE | GEOGRAFISCHE RELEVANZ | ZEITHORIZONT DER AUSWIRKUNG |
|---|---|---|---|
| Steigende Erwartungen an verteidigungsfähige KYC-Dateien | +2.8% | Global, am stärksten in Nordamerika und Europa | Kurzfristig (≤ 2 Jahre) |
| Back-Book- und Rückstände bei periodischen Überprüfungen | +2.3% | Global, am ausgeprägtesten in Nordamerika und Europa | Kurzfristig (≤ 2 Jahre) |
| Risikobasierte und ereignisgesteuerte Überprüfungsmodelle | +1.8% | Nordamerika, Europa, Vereinigtes Königreich | Mittelfristig (2–4 Jahre) |
| Digitalbanking, fintech und Zahlungsportfolios | +1.5% | Asiatisch-pazifischer Raum als Kern, mit Ausstrahlungseffekten auf Südamerika sowie Naher Osten und Afrika | Mittelfristig (2–4 Jahre) |
| Automatisierung für Datenanreicherung und Dokumente | +1.2% | Global | Mittelfristig (2–4 Jahre) |
| Grenzüberschreitende Eigentümerschaft und Entitätsverifizierung | +0.9% | Europa, Nordamerika und grenzüberschreitende Knotenpunkte im asiatisch-pazifischen Raum | Langfristig (≥ 4 Jahre) |
| Quelle: Mordor Intelligence | |||
Steigende regulatorische Erwartungen an aktuelle und verteidigungsfähige KYC-Dateien
Das regulatorische Umfeld ist eine zentrale Nachfragequelle für den KYC Remediation Services Markt im Jahr 2026. Die AMLA-Verordnung (EU) 2024/1620 trat am 1. Juli 2025 in Kraft und überträgt der Europäischen Behörde zur Bekämpfung der Geldwäsche direkte Aufsichtsverantwortung für 40 grenzüberschreitende Finanzgruppen. Die Richtlinie (EU) 2024/1640 erforderte die Umsetzung durch die Mitgliedstaaten bis Ende 2026, was koordinierte Back-Book-Überprüfungen bei grenzüberschreitenden Instituten auslöste, während die Financial Conduct Authority am 1. Januar 2026 zur alleinigen Aufsichtsbehörde für die Bekämpfung der Geldwäsche in bestimmten Berufsdienstleistungssektoren wurde. Ihre Erwartungen umfassen solide Kundenüberprüfungszyklen, verstärkte Sorgfaltspflichtnachweise und vollständige Prüfpfade. Die fünfte Evaluierungsrunde der Financial Action Task Force bewertet die praktische Wirksamkeit, was den Bedarf an messbaren Sanierungsergebnissen anstelle von bloßer Richtliniendokumentation erhöht. Die EU-Geldwäscheverordnung schreibt Aktualisierungen innerhalb von 12 Monaten für Hochrisikobeziehungen und innerhalb von 5 Jahren für Standardrisikobeziehungen vor, was Anbieter begünstigt, die kontinuierliche, verteidigungsfähige Überprüfungsprozesse aufrechterhalten können.[1]
Wachstum der Back-Book-Sanierung und Rückstände bei periodischen Überprüfungen
Viele Tier-1-Institute verfügen über KYC-Dateien, die vor den aktuellen Standards für wirtschaftliches Eigentum, Mittelherkunft und verstärkte Sorgfaltspflicht erstellt wurden. Im Jahr 2025 verhängte die Financial Conduct Authority Bußgelder gegen Nationwide in Höhe von 44 Millionen GBP (56,5 Millionen USD), gegen Barclays in Höhe von 43 Millionen GBP (55,2 Millionen USD) und gegen Monzo in Höhe von 21 Millionen GBP (27 Millionen USD) wegen Mängeln bei der Kontrolle zur Bekämpfung der Geldwäsche. Diese Maßnahmen zeigten, dass Aufsichtsbehörden sowohl die Qualität und Geschwindigkeit der Sanierung als auch die Existenz eines Compliance-Programms bewerten. Die Überprüfung der Financial Conduct Authority vom April 2026 stellte auch Schwächen in der Dokumentation des Beziehungszwecks und der Überprüfungsplanung fest. Rückstände wachsen häufig nach Fusionen, Systemänderungen und schnellem Kundenwachstum, da Datensätze, die unter anderen Regeln erstellt wurden, nicht ohne Weiteres in normale Überprüfungszyklen überführt werden können. Dateien, die formal, aber nicht inhaltlich aktualisiert wurden, können bei Änderung der Standards erneut in den Anwendungsbereich fallen, was die Sanierungsarbeit verlängert und wiederkehrende Anbieterbeziehungen im KYC Remediation Services Markt unterstützt.
Zunehmende Einführung risikobasierter und ereignisgesteuerter Überprüfungsmodelle
Finanzinstitute wechseln von festen Überprüfungszyklen zu Überprüfungen, die durch Risiko und Kundenereignisse ausgelöst werden. Capgemini startete im April 2025 seine Perpetual-KYC-Sandbox mit 5 Technologiepartnern, darunter Encompass Corporation und WorkFusion, um Banken dabei zu helfen, ereignisgesteuerte Prozesse zu testen und das Management und die Aufsichtsbehörden zu überzeugen. Das Arbeitsprogramm 2026 der Europäischen Bankenaufsichtsbehörde betonte, dass Kontrollen zur Bekämpfung der Geldwäsche und KYC-Kontrollen Teil einer umfassenderen Governance sein sollten und dass Drittdatenanbieter einer Aufsicht bedürfen. Im Rahmen eines risikobasierten Ansatzes können Hochrisikokunden jährliche Überprüfungen erhalten, während Standardrisikodateien nach definierten Ereignissen aktualisiert werden. Anbieter müssen daher Überwachungssysteme, Fallmanagement, Kundendaten und geschulte Analysten verknüpfen, was die Eintrittsbarriere für kleinere Unternehmen erhöht. Der KYC Remediation Services Markt profitiert von längeren, stärker integrierten Verträgen, da die laufende Überwachung nach der Bereinigung der ersten Sanierungspopulation fortgesetzt wird.
Expansion der Kundenportfolios im Bereich Digitalbanking, fintech und Zahlungsverkehr
Digital-first-Institute, die das Onboarding von 2019 bis 2024 skalierten, priorisierten häufig Geschwindigkeit gegenüber späterer regulatorischer Verteidigungsfähigkeit. Viele überprüfen nun diese Dateien, da Aufsichtsbehörden Nichtbank-Finanzinstitute stärker unter die Lupe nehmen. Australiens AML/CTF-Tranche-2-Änderung trat am 1. Juli 2026 in Kraft und brachte Rechtsanwälte, Buchhalter, Immobilienmakler sowie Trust- und Unternehmensdienstleister in die Anforderungen zur wirtschaftlichen Eigentümerschaft und Kundenidentifizierung ein. Brasiliens BCB Resolução nº 501/2025 und Mexikos geändertes LFPIORPI weiteten die Überwachung des wirtschaftlichen Eigentums auf neue meldepflichtige Einheiten aus. Diese Änderungen schaffen erstmalige Outsourcing-Möglichkeiten über Banken hinaus, insbesondere dort, wo die Kapazität für Legacy-Überprüfungen begrenzt ist. Wenn ein fintech-Unternehmen von einer traditionellen Bank übernommen wird, kann das kombinierte Kundenbuch eine konsolidierte Überprüfung erfordern, was die einzelnen Anbieteraufträge im KYC Remediation Services Markt erhöht.[2]
Analyse der Hemmnisse*
| HEMMNIS | (~) % AUSWIRKUNG AUF DIE CAGR-PROGNOSE | GEOGRAFISCHE RELEVANZ | ZEITHORIZONT DER AUSWIRKUNG |
|---|---|---|---|
| Fragmentierte Datenquellen und uneinheitliche Registerabdeckung | -1.9% | Südamerika, Naher Osten und Afrika sowie aufstrebende Märkte im asiatisch-pazifischen Raum | Mittelfristig (2–4 Jahre) |
| Mangel an erfahrenen KYC- und Sorgfaltspflichtanalysten | -1.6% | Global, am ausgeprägtesten in Nordamerika und Europa | Mittelfristig (2–4 Jahre) |
| Widerstand gegen wiederholte Dokumentationsanfragen | -1.2% | Global, am stärksten in Märkten mit hohem Privatkundenanteil | Kurzfristig (≤ 2 Jahre) |
| Risiken bei der Erklärbarkeit von KI, Datenschutz und Governance | -0.8% | Europa und Vereinigtes Königreich | Mittelfristig (2–4 Jahre) |
| Quelle: Mordor Intelligence | |||
Fragmentierte Datenquellen und uneinheitliche Registerabdeckung
Die Verifizierung des wirtschaftlichen Eigentums hängt von Unternehmensregistern, Unternehmensunterlagen und Datenbanken für wirtschaftliche Beteiligungen ab, deren Qualität, Vollständigkeit und Zugänglichkeit je nach Rechtsordnung stark variieren. In Südamerika, dem Nahen Osten und Subsahara-Afrika können Registerinformationen unvollständig oder über automatisierte Verbindungen nicht verfügbar sein, was manuelle Erhebungen erforderlich macht und die Überprüfungsfristen verlängert. Trusts, Stiftungen und Nominee-Eigentümerschaftsvereinbarungen können selbst in regulierten Rechtsordnungen über keine zentralisierten Aufzeichnungen verfügen. Die Financial Action Task Force erkannte diese Schwäche in der überarbeiteten Empfehlung 24 an und forderte mehrere Verifizierungsansätze. Mehrjurisdiktionsprogramme können daher Datenqualitätsrisiken ausgesetzt sein, die zu Vertragsbeginn nicht vollständig eingepreist werden können, was zu verlängerten Fristen und Leistungsstreitigkeiten führt.[3] Dieses Hemmnis begünstigt etablierte Datennetzwerke, wie den Zugang von KYCnow zu über 380 Millionen internationalen Unternehmensdatensätzen für mehr als 400 europäische Kunden, gegenüber neueren Anbietern im KYC Remediation Services Markt.
Mangel an erfahrenen KYC- und Analysten für verstärkte Sorgfaltspflicht
Der Mangel an ausgebildeten KYC- und Analysten für verstärkte Sorgfaltspflicht begrenzt die Geschwindigkeit, mit der Programme ausgeweitet werden können. Marktwachstum, komplexe Vorschriften und das für schwierige Fälle erforderliche Urteilsvermögen übersteigen das Angebot an qualifizierten Analysten. Schulungen können Kapazitäten aufbauen, aber Analysten benötigen 6–12 Monate, um komplexe Entitätsdateien mit begrenzter Aufsicht zu bearbeiten. KI-gestützte Zusammenfassungen können die Leistung verbessern, doch Validierungs- und Erklärbarkeitsarbeiten im Rahmen des EU-KI-Gesetzes beanspruchen weiterhin leitende Compliance-Ressourcen. Hochvolumige Back-Book-Programme können selbst bei vollständigem Outsourcing 18–36 Monate dauern, da die Verfügbarkeit von Analysten eine größere Einschränkung darstellen kann als Dokumente oder Technologie. Anbieter reagieren durch Schulungen, Zertifizierungen, Bindungsmaßnahmen und KI-Tools mit menschlicher Kontrolle, obwohl das Hemmnis die Betriebsmargen im KYC Remediation Services Markt unter Druck halten kann.
*Unsere Prognosen behandeln die Auswirkungen von Treibern und Einschränkungen als richtungsweisend und nicht additiv. Die Wirkungsprognosen berücksichtigen Basiswachstum, Mischungseffekte und Wechselwirkungen zwischen Variablen.
Segmentanalyse
Nach Servicetyp: Back-Book-Programme verankern die Nachfrage, während die risikobasierte Sanierung an Fahrt gewinnt
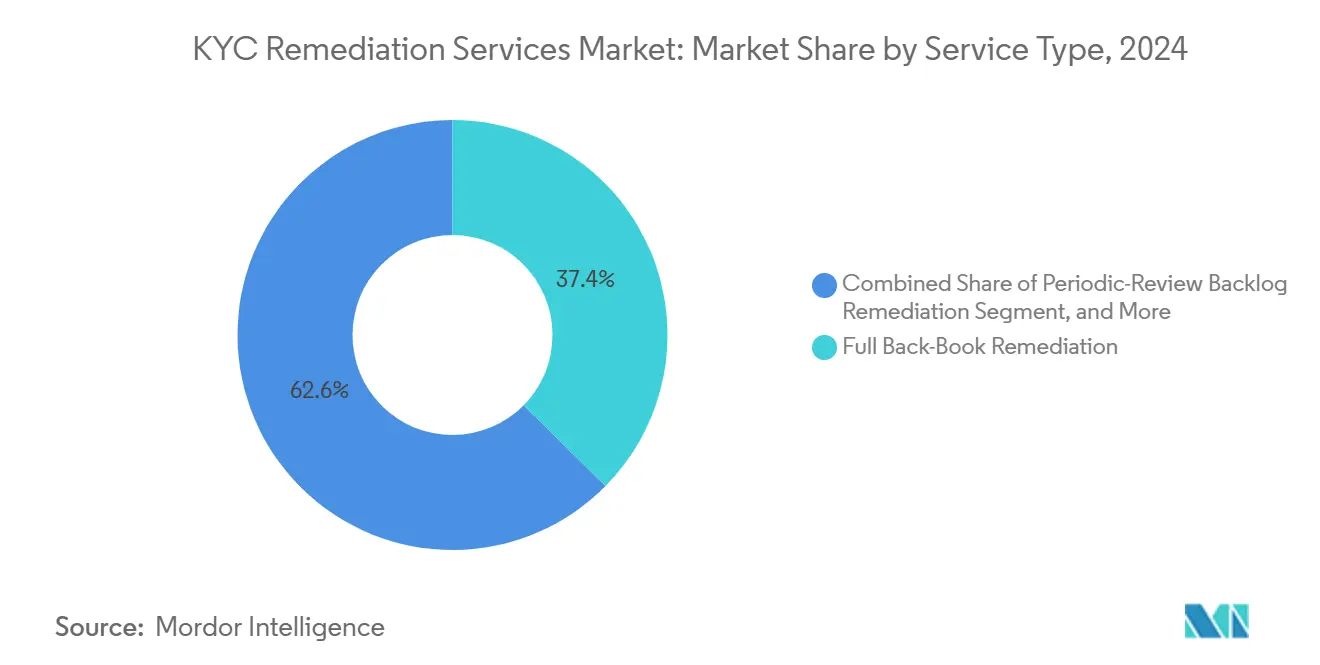
Die vollständige Back-Book-Sanierung hielt im Jahr 2025 einen Anteil von 37,39 % am KYC Remediation Services Markt. Sie spiegelte ältere Dateien bei Tier-1- und mittelständischen Instituten wider, die die aktuellen Erwartungen an periodische Überprüfungen nicht erfüllten. Die Überprüfung der Financial Conduct Authority vom April 2026 stellte Schwächen in Kundenüberprüfungszyklen und der Dokumentation des Beziehungszwecks fest. Diese Erkenntnisse unterstützen strukturierte Back-Book-Programme. Die Rückstandssanierung bei periodischen Überprüfungen befasst sich mit Dateien außerhalb des normalen Überprüfungsplans.
Die individuelle und ereignisgesteuerte Dateisanierung befasst sich mit definierten Kundenereignissen und Hochrisikofällen. Andere Servicetypen umfassen beratende Bereichsabgrenzung, Qualitätssicherungsstichproben und Analystenschulungen. Die zielgerichtete und risikobasierte Portfolio-Sanierung wird voraussichtlich von 2026 bis 2031 mit einer CAGR von 15,21 % wachsen. Encompass Corporation startete im Februar 2026 EC Review für risikoarme Unternehmensdatensätze durch Registerprüfungen. Risikoprioritisierte Arbeit kann Projekte verkürzen, Verlängerungen unterstützen und parallel zu Back-Book-Programmen laufen.[4]


Nach Liefermodell: Offshore-Kapazität führt, Onshore-Lieferung signalisiert einen strukturellen Wandel
Die Offshore-Lieferung entfiel im Jahr 2025 auf 51,78 % des Erlöses. Hochvolumige Back-Book-Programme unterstützen dieses Modell in Indien, den Philippinen und Malaysia. Genpact, Infosys, TCS und Wipro betreiben KYC-bezogene Teams an diesen Standorten. Offshore-Teams bieten Personalkapazität für große Kundendateipopulationen. Das Modell bleibt relevant, wo Richtlinien sensible Arbeiten außerhalb des Heimatlandes eines Kunden erlauben.
Es kann auch die Rund-um-die-Uhr-Ausführung für globale Institute unterstützen. Die Nearshore-Lieferung bietet eine engere Zeitzonenausrichtung zu geringeren Kosten als die inländische Lieferung, während die gemischte Lieferung Fälle basierend auf Risiko und aufsichtsrechtlicher Sensibilität zuweist. Die Onshore-Lieferung wird voraussichtlich von 2026 bis 2031 mit einer CAGR von 14,23 % wachsen. EU-Datentransferrestriktionen und Australiens Tranche-2-Erweiterung können Offshore-Platzierungen einschränken. Wipro eröffnete im März 2026 einen Hub in Gujarat International Finance Tec-City, um Institute mit indischen Datenspeicherungspräferenzen zu bedienen.[5]
Nach Kundentyp: Unternehmenskunden treiben das Volumen, komplexe Strukturen führen die Wachstumskurve an
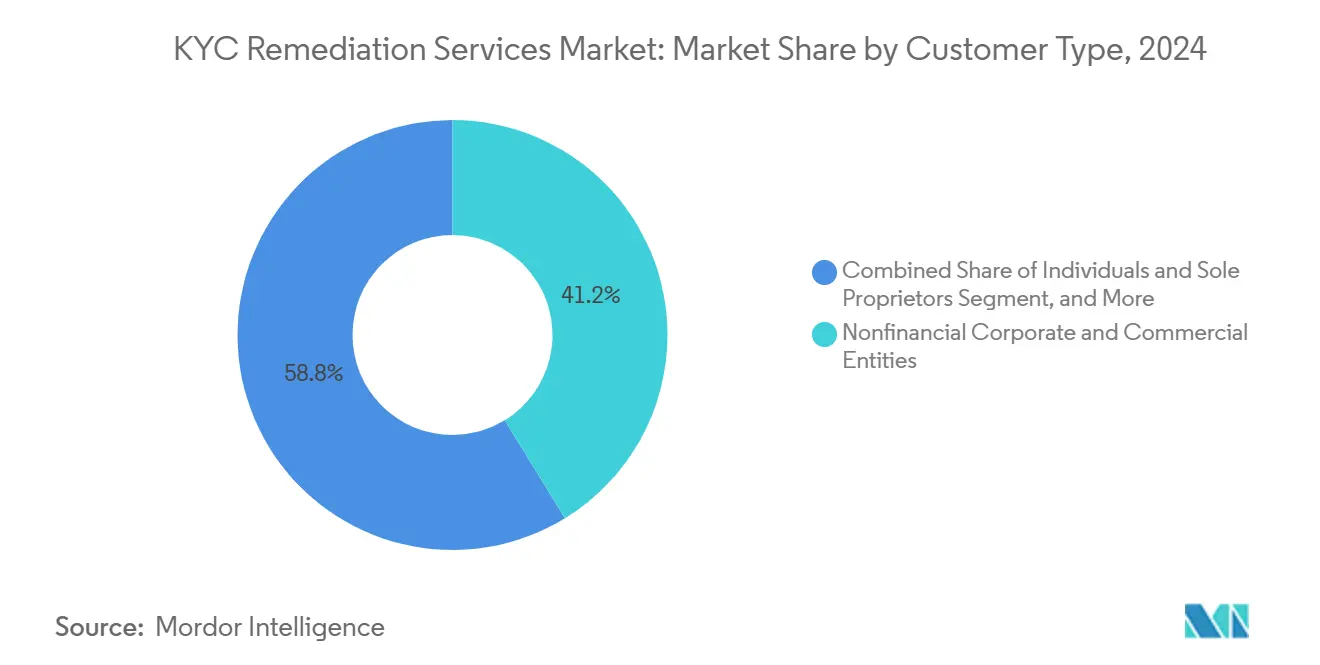
Nichtfinanzielle Unternehmens- und Geschäftskunden hielten im Jahr 2025 einen Anteil von 41,23 % am KYC Remediation Services Markterlös. Banken müssen Einheiten mit unterschiedlichen Eigentumsstrukturen verifizieren. Unternehmensdateien erfordern die Zuordnung des wirtschaftlichen Eigentums bis zur letztendlichen natürlichen Person. Sie benötigen auch Überprüfungen der Direktoren, Nachweise über die Mittelherkunft und die Überwachung von Eigentumsänderungen. Diese Anforderungen machen Unternehmensdateien ressourcenintensiver als viele Privatkundendatensätze.
Privatpersonen und Einzelunternehmer repräsentierten einen kleineren Anteil, da ihre Dateien einfacher und besser für die Automatisierung geeignet sind. Finanzinstitute und Korrespondenzbeziehungen erfordern verstärkte Sorgfaltspflicht und Risikoklassifizierungsaktualisierungen über Rechtsordnungen hinweg. Fonds, Trusts, Zweckgesellschaften und andere komplexe Rechtsstrukturen werden voraussichtlich von 2026 bis 2031 mit einer CAGR von 15,67 % wachsen. Ältere Dateien können Aufzeichnungen für Eigentümerketten, Treuhandurkunden und Begünstigtenpläne fehlen. Anbieter benötigen Entitätsauflösungstools und investigative Analysten, um diese Datensätze in großem Maßstab zu verwalten.
Geografische Analyse
Nordamerika hielt im Jahr 2025 einen Anteil von 36,77 % am KYC Remediation Services Markt. Große Compliance-Programme bei US-amerikanischen und kanadischen Tier-1-Banken unterstützten diese Position. Das US-Justizministerium verhängte im Oktober 2024 eine Geldwäschestrafe von 3,1 Milliarden USD gegen TD Bank. Die Maßnahme veranlasste vergleichbare Institute, ältere Dateien zu bewerten und Back-Book-Überprüfungspläne zu stärken. Die AML/CFT-Regeln von FinCEN aus dem Jahr 2026 erweitern die Pflichten zur Kundenidentifizierung auf Anlageberater. Genpact, Cognizant, Accenture und TCS haben etablierte Lieferbeziehungen mit großen nordamerikanischen Banken.[6]
Europa weist ein vielfältiges Nachfrageprofil auf, da nationale Übergänge parallel zur EU-Harmonisierung stattfinden. Die Identitätsverifizierung bei Companies House für Direktoren und wirtschaftliche Eigentümer wurde im November 2025 verpflichtend, mit einer 12-monatigen Übergangsfrist für bestehende Registrierungen. Die BaFin wendet unter dem Geldwäschegesetz eine stärkere Kontrolle der KYC-Aktualisierungszyklen an. Die Entwürfe der Europäischen Bankenaufsichtsbehörde für Standards zur Kundensorgfaltspflicht werden voraussichtlich bis Juli 2027 einheitliche Dokumentationsanforderungen unterstützen. Frankreich, Italien und Spanien sind sekundäre Nachfragezentren für große Universalbanken mit multinationalen Portfolios.
Der asiatisch-pazifische Raum wird voraussichtlich von 2026 bis 2031 mit einer CAGR von 16,38 % wachsen, der schnellsten regionalen Rate im KYC Remediation Services Markt. Australiens Tranche-2-Reformen und strengere indische KYC-Regeln für Zahlungsanbieter und digitale Kreditgeber unterstützen das regionale Wachstum. Südamerika, der Nahe Osten und Afrika bieten weitere gezielte Möglichkeiten, nachdem Brasilien und Mexiko im Jahr 2025 die Pflichten zur wirtschaftlichen Eigentümerschaft ausgeweitet haben. Die Behörden der Vereinigten Arabischen Emirate und Saudi-Arabiens haben ebenfalls die Anforderungen an die Unternehmens-Sorgfaltspflicht im Einklang mit Empfehlung 24 verschärft.

Wettbewerbslandschaft
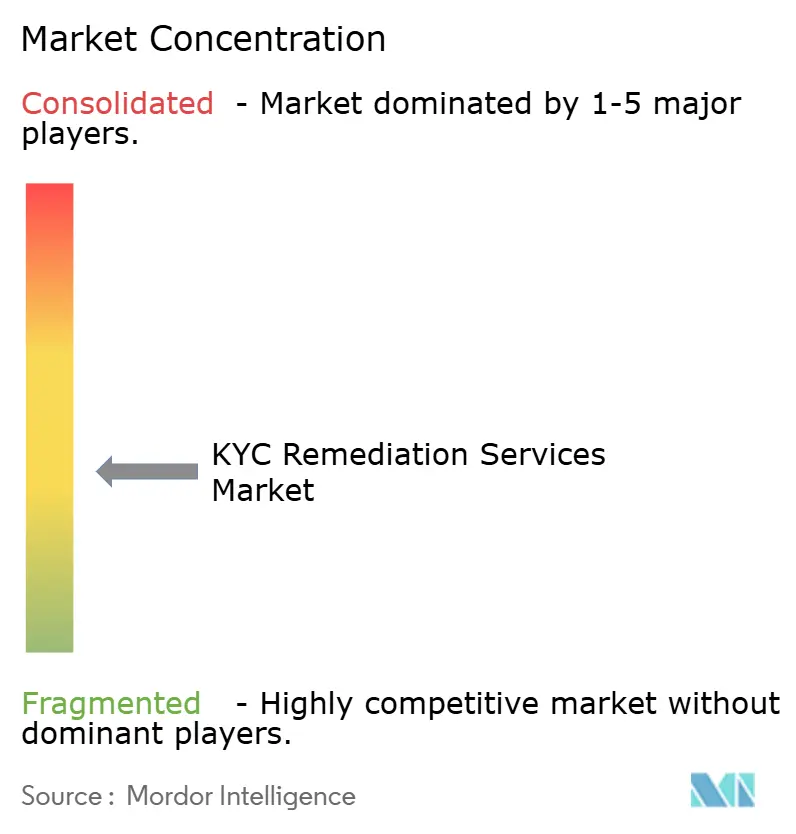
Der KYC Remediation Services Markt ist mäßig fragmentiert, obwohl große IT-Dienstleistungs- und Professional-Services-Unternehmen starke Positionen in der skalierten verwalteten Lieferung innehaben. Ihre Vorteile umfassen globale Personalausstattung, etablierte Kundenbeziehungen und Finanzierung für KI-gestützte Tools. Capgemini übernahm im Jahr 2025 Delta Capita B.V. und WNS und erweiterte damit die regulatorische Beratungskapazität und die Lieferskala. Genpact meldete im Jahr 2025 einen Erlös von 250 Millionen USD im Bereich Finanzkriminalitäts-Compliance. Im Juli 2026 startete Genpact die Banking Analyst Suite, beginnend mit Level-1-AML-Alarmuntersuchungen innerhalb von Governance-Leitplanken.
Die Genpact-Suite soll auf KYC-, Betrugs- und Kundensorgfaltspflicht-Workflows ausgeweitet werden. Sie umfasst Datenisolierung, Erklärbarkeit und Prüfpfadfähigkeiten. Größere Anbieter bewegen sich hin zu Verträgen, die an Qualität, Durchsatz und dokumentierte Ergebnisse geknüpft sind. Talentengpässe machen dieses Modell für Kunden wertvoller, die messbare und gesteuerte Kapazität benötigen. Der Wandel begünstigt Anbieter mit sowohl Technologie als auch spezialisierten Lieferteams.
Spezialisierte Unternehmen konkurrieren durch fokussierte Produktfähigkeiten. Encompass Corporation schloss im September 2025 eine von BNP Paribas geführte Finanzierungsrunde ab und startete im Februar 2026 EC Review für Back-Book-Risikoworkflows unter Verwendung von Live-Registerdaten. smartKYC erhielt 2026 den Preis für die innovativste KYC-Untersuchungs- und Sorgfaltspflichtlösung für seine mehrsprachige Sorgfaltspflichtfähigkeit. Anbieter, die den Durchsatz verbessern und dabei klare aufsichtsrechtliche Prüfpfade aufrechterhalten, können längere Beziehungen und Premiumpreise unterstützen.
KYC Remediation Services Branchenführer
-
Accenture plc
-
Capgemini SE
-
Cognizant Technology Solutions Corporation
-
Deloitte Touche Tohmatsu Limited
-
Ernst and Young Global Limited
- *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert

Jüngste Branchenentwicklungen
- September 2026: Bendigo and Adelaide Bank (ASX: BEN) kündigte Pläne an, mehr als 100 Stellen abzubauen, wobei Funktionen für das Outsourcing an Infosys und Genpact bewertet werden. Dieser Schritt spiegelt die zunehmende Nachfrage australischer Finanzinstitute nach verwalteter KYC- und Back-Office-Compliance-Lieferung nach der AML/CTF-Tranche-2-Erweiterung, die am 1. Juli 2026 in Kraft trat, wider.
- Juli 2026: Genpact startete die Banking Analyst Suite, deren erstes Modul, der Transaction Monitoring Analyst, agentische KI einsetzt, um Level-1-AML-Alarmuntersuchungen innerhalb der Governance-Leitplanken des Bank Secrecy Act zu automatisieren. Die Suite ist darauf ausgelegt, auf KYC-, Betrugs- und Kundensorgfaltspflicht-Workflows ausgeweitet zu werden, mit integrierten Datenisolierungs-, Erklärbarkeits- und Prüfpfadfähigkeiten.
- Juli 2026: Accenture Federal Services erhielt vom US-Finanzministerium einen Vertrag über 18,48 Millionen USD für die Modernisierung der Enterprise Case Selection und der Enterprise Anomaly Detection Foundation Services, mit einem potenziellen Wert von 75,11 Millionen USD, wenn alle Optionen ausgeübt werden. Der Vertrag unterstützt die AML-angrenzende Infrastruktur zur Erkennung von Finanzkriminalität für einen großen staatlichen Regulierungskunden.
- März 2026: Wipro eröffnete einen Hub in Gujarat International Finance Tec-City (GIFT City), Indien, verankert in der KI-gestützten Transformation von Finanzdienstleistungen, die Regulierungstechnologie, Risiko, Compliance und digitale Bankdienstleistungen umfasst. Der Hub positioniert Wipro als onshore-nahen Compliance-Lieferpartner für globale Finanzinstitute, die indischen Datenspeicherungspräferenzen unterliegen.


Globaler KYC Remediation Services Marktbericht – Umfang
Der KYC Remediation Services Markt umfasst professionelle Dienstleistungen und verwaltete Lösungen, die Finanzinstituten und anderen regulierten Einheiten helfen, Kundensorgfaltspflicht-Dateien (CDD) zu aktualisieren, erneut zu verifizieren und zu verbessern, um sich entwickelnden regulatorischen Anforderungen gerecht zu werden. Er umfasst periodische Überprüfungen, verstärkte Sorgfaltspflicht (EDD) für Hochrisikokunden, die erneute Verifizierung des wirtschaftlichen Eigentums und die Sanierung von Legacy-Onboarding-Lücken, die durch regulatorische Prüfungen oder interne Audits identifiziert wurden. Anbieter, darunter die Big-Four-Unternehmen, spezialisierte Compliance-Beratungsunternehmen wie Cognitive Compliance und Lysis Group sowie BPO-Anbieter, verwalten Sanierungsprogramme durch Triage, Risikoklassifizierung, Kundenansprache, Dokumentenerhebung, Dateiabschluss und Managementinformations-Tracking (MI). Sie nutzen Offshore- und Nearshore-Lieferzentren für Kosteneffizienz, während sie die Onshore-Aufsicht für regulatorische Interaktionen und Qualitätssicherung aufrechterhalten, und unterstützen die Einhaltung von Vorschriften zur Bekämpfung der Geldwäsche und Terrorismusfinanzierung (AML/CFT), den Empfehlungen der Financial Action Task Force (FATF) und jurisdiktionsspezifischen KYC-Mandaten.
Der KYC Remediation Services Marktbericht ist segmentiert nach Servicetyp (vollständige Back-Book-Sanierung, Rückstandssanierung bei periodischen Überprüfungen, zielgerichtete und risikobasierte Portfolio-Sanierung, individuelle und ereignisgesteuerte Dateisanierung und andere Servicetypen), Liefermodell (Onshore-Lieferung, Nearshore-Lieferung, Offshore-Lieferung und gemischte Lieferung), Kundentyp (Privatpersonen und Einzelunternehmer, nichtfinanzielle Unternehmens- und Geschäftskunden, Finanzinstitute und Korrespondenzbeziehungen sowie Fonds, Trusts, Zweckgesellschaften und andere komplexe Rechtsstrukturen) und Geografie (Nordamerika, Südamerika, Europa, asiatisch-pazifischer Raum sowie Naher Osten und Afrika). Die Marktprognosen werden in Wertangaben (USD) bereitgestellt.
| Vollständige Back-Book-Sanierung |
| Rückstandssanierung bei periodischen Überprüfungen |
| Zielgerichtete und risikobasierte Portfolio-Sanierung |
| Individuelle und ereignisgesteuerte Dateisanierung |
| Andere Servicetypen |
| Onshore-Lieferung |
| Nearshore-Lieferung |
| Offshore-Lieferung |
| Gemischte Lieferung |
| Privatpersonen und Einzelunternehmer |
| Nichtfinanzielle Unternehmens- und Geschäftskunden |
| Finanzinstitute und Korrespondenzbeziehungen |
| Fonds, Trusts, Zweckgesellschaften und andere komplexe Rechtsstrukturen |
| Nordamerika | Vereinigte Staaten | |
| Kanada | ||
| Südamerika | Brasilien | |
| Argentinien | ||
| Mexiko | ||
| Übriges Südamerika | ||
| Europa | Deutschland | |
| Vereinigtes Königreich | ||
| Frankreich | ||
| Italien | ||
| Spanien | ||
| Russland | ||
| Übriges Europa | ||
| Asiatisch-pazifischer Raum | China | |
| Japan | ||
| Indien | ||
| Südkorea | ||
| Australien | ||
| Übriger asiatisch-pazifischer Raum | ||
| Naher Osten und Afrika | Naher Osten | Saudi-Arabien |
| Vereinigte Arabische Emirate | ||
| Übriger Naher Osten | ||
| Afrika | Südafrika | |
| Ägypten | ||
| Übriges Afrika | ||
| Nach Servicetyp | Vollständige Back-Book-Sanierung | ||
| Rückstandssanierung bei periodischen Überprüfungen | |||
| Zielgerichtete und risikobasierte Portfolio-Sanierung | |||
| Individuelle und ereignisgesteuerte Dateisanierung | |||
| Andere Servicetypen | |||
| Nach Liefermodell | Onshore-Lieferung | ||
| Nearshore-Lieferung | |||
| Offshore-Lieferung | |||
| Gemischte Lieferung | |||
| Nach Kundentyp | Privatpersonen und Einzelunternehmer | ||
| Nichtfinanzielle Unternehmens- und Geschäftskunden | |||
| Finanzinstitute und Korrespondenzbeziehungen | |||
| Fonds, Trusts, Zweckgesellschaften und andere komplexe Rechtsstrukturen | |||
| Nach Geografie | Nordamerika | Vereinigte Staaten | |
| Kanada | |||
| Südamerika | Brasilien | ||
| Argentinien | |||
| Mexiko | |||
| Übriges Südamerika | |||
| Europa | Deutschland | ||
| Vereinigtes Königreich | |||
| Frankreich | |||
| Italien | |||
| Spanien | |||
| Russland | |||
| Übriges Europa | |||
| Asiatisch-pazifischer Raum | China | ||
| Japan | |||
| Indien | |||
| Südkorea | |||
| Australien | |||
| Übriger asiatisch-pazifischer Raum | |||
| Naher Osten und Afrika | Naher Osten | Saudi-Arabien | |
| Vereinigte Arabische Emirate | |||
| Übriger Naher Osten | |||
| Afrika | Südafrika | ||
| Ägypten | |||
| Übriges Afrika | |||


Im Bericht beantwortete Schlüsselfragen
Wie groß ist der KYC Remediation Services Markt?
Die Marktgröße für KYC Remediation Services wird voraussichtlich von 3,17 Milliarden USD im Jahr 2025 auf 3,49 Milliarden USD im Jahr 2026 steigen und bis 2031 6,32 Milliarden USD erreichen, mit einer CAGR von 12,61 % über den Zeitraum 2026–2031.
Was treibt die Nachfrage nach KYC Remediation Services an?
Stärkere AML-Aufsicht, Rückstände bei Legacy-Kundendateien und Anforderungen an aktuelle Nachweise des wirtschaftlichen Eigentums erhöhen die Nachfrage. Der KYC Remediation Services Markt hängt auch von zuverlässigem Datenzugang, ausgebildeten Analysten und Workflows ab, die Instituten klare Prüfnachweise liefern.
Welcher KYC Remediation Service wächst am schnellsten?
Die zielgerichtete und risikobasierte Portfolio-Sanierung wird voraussichtlich bis 2031 mit einer CAGR von 15,21 % wachsen.
Welches Liefermodell führt bei der KYC-Sanierungsarbeit?
Die Offshore-Lieferung hielt im Jahr 2025 einen Anteil von 51,78 % am Erlös, während die Onshore-Lieferung voraussichtlich am schnellsten mit einer CAGR von 14,23 % wachsen wird.
Welcher Kundentyp weist das höchste prognostizierte Wachstum auf?
Fonds, Trusts, Zweckgesellschaften und andere komplexe Rechtsstrukturen werden voraussichtlich bis 2031 mit einer CAGR von 15,67 % wachsen.
Welche Region wächst bei diesen Dienstleistungen am schnellsten?
Der asiatisch-pazifische Raum wird voraussichtlich bis 2031 die höchste regionale CAGR von 16,38 % verzeichnen.


 Ihre Daten sind sicher und werden niemals verkauft oder weitergegeben.
