
Tamaño y Participación del Mercado de Servicios de Remediación KYC
Visión General del Mercado
| Período de Estudio | 2020 - 2031 |
|---|---|
| Tamaño del Mercado (2026) | 3.49 Mil millones de dólares |
| Tamaño del Mercado (2031) | 6.32 Mil millones de dólares |
| Tasa de crecimiento (2026 - 2031) | 12.61 % |
| Mercado de Crecimiento Más Rápido | Asia-Pacífico |
| Mercado Más Grande | América del Norte |
| Concentración del Mercado | Medio |
Jugadores principales *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial Imagen © Mordor Intelligence. El uso requiere atribución según CC BY 4.0. | |
Análisis del Mercado de Servicios de Remediación KYC por Mordor Intelligence
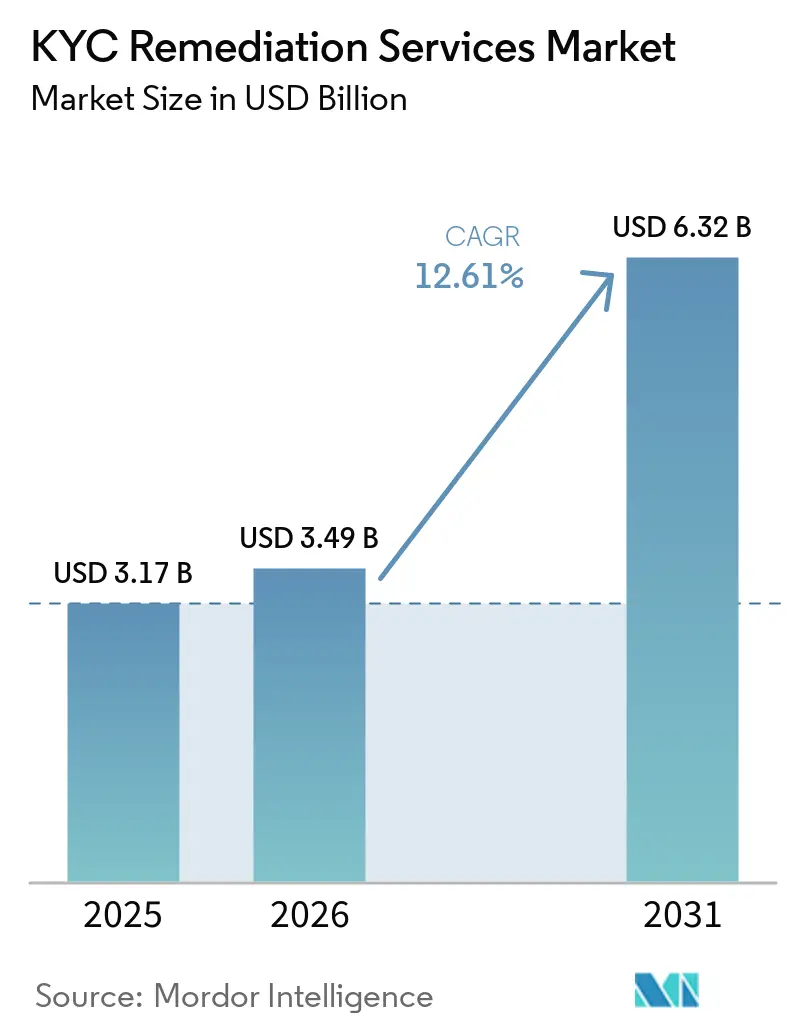
Se espera que el tamaño del mercado de servicios de remediación KYC aumente de 3,17 mil millones de USD en 2025 a 3,49 mil millones de USD en 2026 y alcance 6,32 mil millones de USD en 2031, creciendo a una CAGR del 12,61% durante 2026-2031. El escrutinio regulatorio, los archivos de clientes más antiguos y la entrega respaldada por tecnología escalable mantienen una demanda sólida en el mercado de servicios de remediación KYC. La externalización se está volviendo más relevante donde las instituciones necesitan actualizar registros sin incorporar grandes equipos internos. Las nuevas normas están convirtiendo la remediación en un requisito operativo continuo en lugar de una respuesta a corto plazo a una revisión. Los proveedores que combinan analistas capacitados, datos confiables y flujos de trabajo auditables están mejor posicionados para ganar programas de mayor envergadura. La ejecución sigue siendo difícil porque los analistas experimentados son escasos, los datos de titularidad son desiguales y los flujos de trabajo automatizados enfrentan requisitos de gobernanza.
Conclusiones Clave del Informe
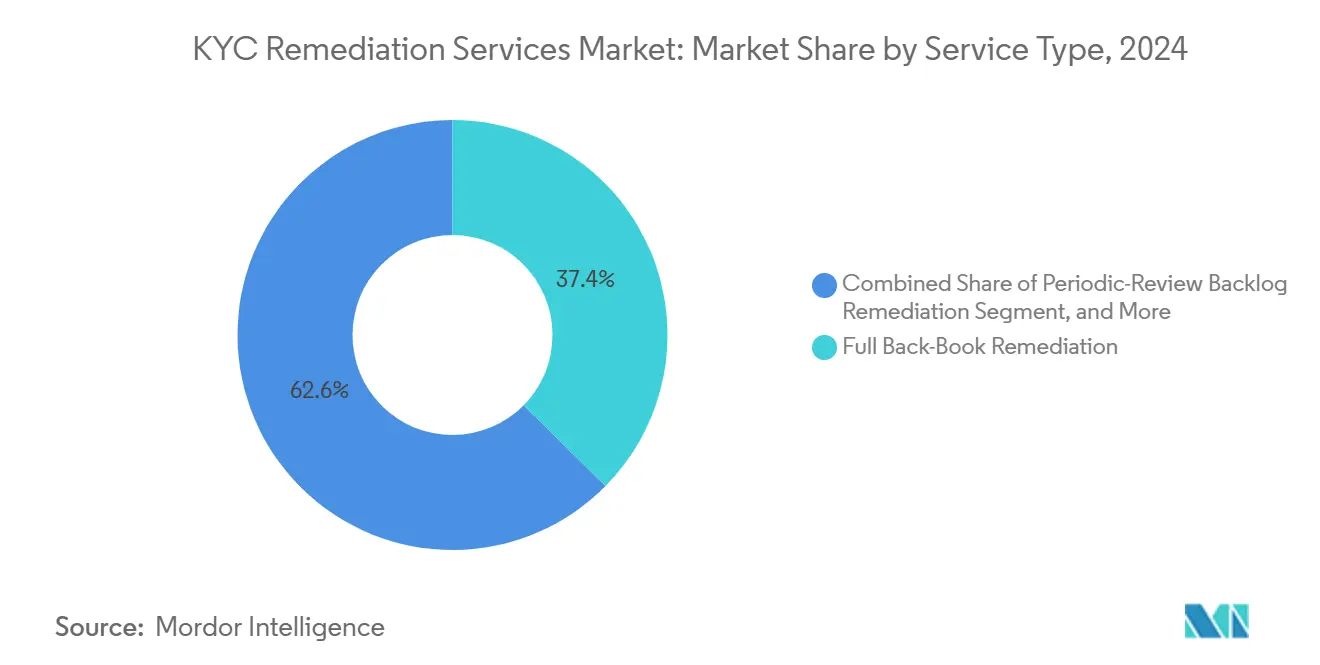
- Por tipo de servicio, la remediación completa del registro histórico representó el 37,39% de los ingresos del mercado de servicios de remediación KYC en 2025, mientras que se proyecta que la remediación de cartera focalizada y basada en riesgo se expanda a una CAGR del 15,21% hasta 2031.
- Por modelo de entrega, la entrega en alta mar representó el 51,78% de los ingresos en 2025, mientras que se proyecta que la entrega en tierra registre la CAGR más alta del 14,23% hasta 2031.
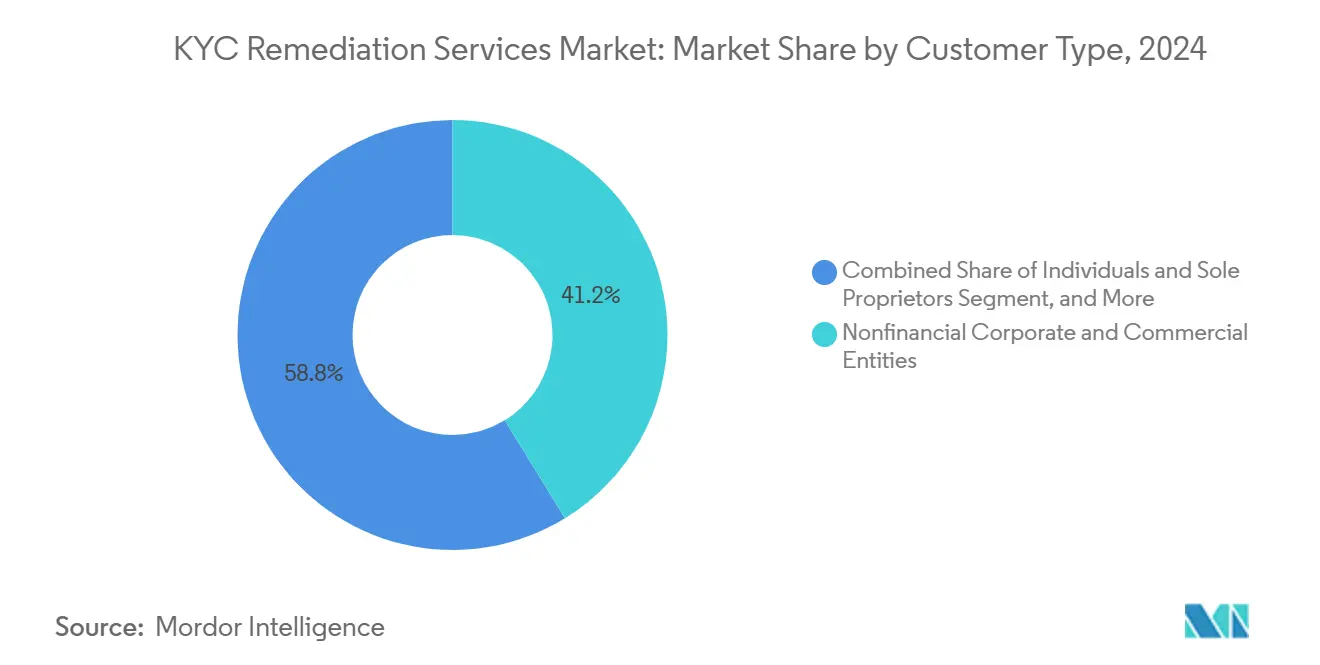
- Por tipo de cliente, las entidades corporativas y comerciales no financieras representaron el 41,23% de los ingresos en 2025, mientras que se proyecta que los fondos, fideicomisos, vehículos de propósito especial y otras estructuras jurídicas complejas se expandan a una CAGR del 15,67% hasta 2031.
- Por geografía, América del Norte representó el 36,77% de los ingresos del mercado de servicios de remediación KYC en 2025, mientras que se proyecta que Asia-Pacífico crezca a una CAGR del 16,38% hasta 2031.
Nota: Las cifras del tamaño del mercado y los pronósticos de este informe se generan utilizando el marco de estimación patentado de Mordor Intelligence, actualizado con los datos y conocimientos más recientes disponibles a partir de enero de 2026.
Tendencias e Información del Mercado Global de Servicios de Remediación KYC
Análisis del Impacto de los Impulsores*
| IMPULSOR | (~) % DE IMPACTO EN EL PRONÓSTICO DE CAGR | RELEVANCIA GEOGRÁFICA | PLAZO DE IMPACTO |
|---|---|---|---|
| Expectativas Crecientes de Archivos KYC Defendibles | +2.8% | Global, más elevado en América del Norte y Europa | Corto plazo (≤ 2 años) |
| Atrasos en Revisiones del Registro Histórico y Periódicas | +2.3% | Global, más agudo en América del Norte y Europa | Corto plazo (≤ 2 años) |
| Modelos de Revisión Basados en Riesgo y Orientados por Eventos | +1.8% | América del Norte, Europa, Reino Unido | Mediano plazo (2-4 años) |
| Carteras de Banca Digital, fintech y Pagos | +1.5% | Núcleo en Asia-Pacífico, con extensión a América del Sur y Oriente Medio y África | Mediano plazo (2-4 años) |
| Automatización para el Enriquecimiento de Datos y Documentos | +1.2% | Global | Mediano plazo (2-4 años) |
| Verificación Transfronteriza de Titularidad y Entidades | +0.9% | Europa, América del Norte y centros transfronterizos de Asia-Pacífico | Largo plazo (≥ 4 años) |
| Fuente: Mordor Intelligence | |||
Expectativas Regulatorias Crecientes de Archivos KYC Actuales y Defendibles
El entorno regulatorio es una fuente central de demanda para el mercado de servicios de remediación KYC en 2026. El Reglamento AMLA (UE) 2024/1620 entró en vigor el 1 de julio de 2025 y otorga a la Autoridad Europea de Lucha contra el Blanqueo de Capitales responsabilidad supervisora directa sobre 40 grupos financieros transfronterizos. La Directiva (UE) 2024/1640 exigió la transposición por parte de los estados miembros antes de finales de 2026, lo que impulsó revisiones coordinadas del registro histórico en instituciones transfronterizas, mientras que la Autoridad de Conducta Financiera se convirtió en el único supervisor de lucha contra el blanqueo de capitales para determinados sectores de servicios profesionales el 1 de enero de 2026. Sus expectativas incluyen ciclos sólidos de revisión de clientes, evidencia de diligencia debida reforzada y trazas de auditoría completas. La quinta ronda de evaluación del Grupo de Acción Financiera Internacional evalúa la eficacia práctica, lo que aumenta la necesidad de resultados de remediación medibles en lugar de únicamente documentación de políticas. El Reglamento AML de la UE exige actualizaciones en un plazo de 12 meses para las relaciones de alto riesgo y en un plazo de 5 años para las relaciones de riesgo estándar, favoreciendo a los proveedores que pueden mantener procesos de revisión continuos y defendibles.[1]
Crecimiento de la Remediación del Registro Histórico y los Atrasos en Revisiones Periódicas
Muchas instituciones de primer nivel poseen archivos KYC creados antes de los estándares actuales de titularidad real, origen de fondos y diligencia debida reforzada. En 2025, la Autoridad de Conducta Financiera multó a Nationwide con 44 millones de GBP (56,5 millones de USD), a Barclays con 43 millones de GBP (55,2 millones de USD) y a Monzo con 21 millones de GBP (27 millones de USD) por deficiencias en los controles de lucha contra el blanqueo de capitales. Estas acciones demostraron que los supervisores evalúan la calidad y la rapidez de la remediación, así como la existencia de un programa de cumplimiento. La revisión de abril de 2026 de la Autoridad de Conducta Financiera también encontró debilidades en la documentación del propósito de la relación y en la programación de revisiones. Los atrasos suelen crecer tras fusiones, cambios de sistemas y un crecimiento rápido de la base de clientes, porque los registros creados bajo normas diferentes no pueden integrarse fácilmente en los ciclos de revisión habituales. Los archivos que se actualizaron en formato pero no en contenido pueden volver al ámbito de aplicación cuando cambian los estándares, lo que extiende el trabajo de remediación y respalda las relaciones recurrentes con proveedores en el mercado de servicios de remediación KYC.
Adopción Creciente de Modelos de Revisión Basados en Riesgo y Orientados por Eventos
Las instituciones financieras están pasando de ciclos de revisión fijos a revisiones activadas por el riesgo y los eventos del cliente. Capgemini lanzó su entorno de pruebas de KYC perpetuo en abril de 2025 con 5 socios tecnológicos, incluidos Encompass Corporation y WorkFusion, para ayudar a los bancos a probar procesos orientados por eventos y presentar el caso ante la dirección y los reguladores. El Programa de Trabajo 2026 de la Autoridad Bancaria Europea destacó que los controles de lucha contra el blanqueo de capitales y KYC deben formar parte de una gobernanza más amplia y que los proveedores de datos de terceros requieren supervisión. Bajo un enfoque basado en riesgo, los clientes de alto riesgo pueden recibir revisiones anuales mientras que los archivos de riesgo estándar se actualizan tras eventos definidos. Los proveedores deben, por tanto, vincular sistemas de monitoreo, gestión de casos, datos de clientes y analistas capacitados, lo que eleva la barrera de entrada para las empresas más pequeñas. El mercado de servicios de remediación KYC se beneficia de contratos más largos e integrados porque el monitoreo continuo prosigue una vez que se ha completado la primera población de remediación.
Expansión de Carteras de Clientes de Banca Digital, fintech y Pagos
Las instituciones de primera línea digital que escalaron la incorporación de clientes entre 2019 y 2024 a menudo priorizaron la velocidad sobre la defensibilidad regulatoria posterior. Muchas están revisando ahora esos archivos a medida que los reguladores aplican un mayor escrutinio a las entidades financieras no bancarias. La enmienda de Tramo 2 de lucha contra el blanqueo de capitales y la financiación del terrorismo de Australia entró en vigor el 1 de julio de 2026, incorporando a abogados, contadores, agentes inmobiliarios y proveedores de servicios fiduciarios y societarios a los requisitos de identificación de titularidad real y de clientes. La Resolución BCB nº 501/2025 de Brasil y la LFPIORPI enmendada de México ampliaron el monitoreo de titularidad real a nuevas entidades obligadas. Estos cambios crean oportunidades de externalización por primera vez más allá de los bancos, especialmente donde la capacidad de revisión heredada es limitada. Cuando una empresa fintech es adquirida por un banco tradicional, el libro de clientes combinado puede requerir una revisión consolidada, lo que incrementa los mandatos individuales de los proveedores en el mercado de servicios de remediación KYC.[2]
Análisis del Impacto de las Restricciones*
| RESTRICCIÓN | (~) % DE IMPACTO EN EL PRONÓSTICO DE CAGR | RELEVANCIA GEOGRÁFICA | PLAZO DE IMPACTO |
|---|---|---|---|
| Fuentes de Datos Fragmentadas y Cobertura de Registros | -1.9% | América del Sur, Oriente Medio y África, y mercados emergentes de Asia-Pacífico | Mediano plazo (2-4 años) |
| Escasez de Analistas Experimentados en KYC y Diligencia Debida | -1.6% | Global, más agudo en América del Norte y Europa | Mediano plazo (2-4 años) |
| Resistencia a Solicitudes Repetidas de Documentación | -1.2% | Global, más pronunciado en mercados con alta proporción de clientes minoristas | Corto plazo (≤ 2 años) |
| Riesgos de Explicabilidad de la Inteligencia Artificial, Privacidad y Gobernanza | -0.8% | Europa y Reino Unido | Mediano plazo (2-4 años) |
| Fuente: Mordor Intelligence | |||
Fuentes de Datos Fragmentadas y Cobertura Inconsistente de Registros
La verificación de la titularidad real depende de registros mercantiles, presentaciones de empresas y bases de datos de participaciones beneficiarias cuya calidad, integridad y accesibilidad varían ampliamente entre jurisdicciones. En América del Sur, Oriente Medio y África subsahariana, la información de los registros puede estar incompleta o no disponible a través de conexiones automatizadas, lo que requiere recopilación manual y alarga los plazos de revisión. Los fideicomisos, fundaciones y estructuras de titularidad nominal pueden carecer de registros centralizados incluso en jurisdicciones reguladas. El Grupo de Acción Financiera Internacional reconoció esta debilidad en la Recomendación 24 revisada y solicitó varios enfoques de verificación. Los programas multijurisdiccionales pueden, en consecuencia, enfrentar riesgos de calidad de datos que no pueden valorarse completamente al inicio del contrato, lo que lleva a plazos extendidos y disputas de rendimiento.[3] Esta restricción favorece a las redes de datos establecidas, como el acceso de KYCnow a más de 380 millones de registros corporativos internacionales para más de 400 clientes europeos, frente a los proveedores más nuevos en el mercado de servicios de remediación KYC.
Escasez de Analistas Experimentados en KYC y Diligencia Debida Reforzada
La escasez de analistas capacitados en KYC y diligencia debida reforzada limita la velocidad a la que los programas pueden expandirse. El crecimiento del mercado, las normas complejas y el juicio necesario para los casos difíciles están superando la oferta de analistas cualificados. La formación puede aumentar la capacidad, pero los analistas necesitan entre 6 y 12 meses para gestionar archivos de entidades complejas con supervisión limitada. Los resúmenes asistidos por inteligencia artificial pueden mejorar la producción, aunque la validación y el trabajo de explicabilidad bajo la Ley de Inteligencia Artificial de la UE sigue recurriendo a recursos de cumplimiento sénior. Los programas de alto volumen del registro histórico pueden durar entre 18 y 36 meses incluso cuando se externalizan completamente, porque la disponibilidad de analistas puede ser un límite mayor que los documentos o la tecnología. Los proveedores están respondiendo mediante formación, certificación, esfuerzos de retención y herramientas de inteligencia artificial con intervención humana, aunque la restricción puede mantener los márgenes operativos bajo presión en el mercado de servicios de remediación KYC.
*Nuestras previsiones consideran los impactos de impulsores y restricciones como direccionales, no aditivos. Las previsiones de impacto reflejan el crecimiento base, los efectos de mezcla y las interacciones entre variables.
Análisis de Segmentos
Por Tipo de Servicio: Los Programas del Registro Histórico Anclan la Demanda mientras la Remediación Basada en Riesgo se Acelera
La remediación completa del registro histórico representó el 37,39% de la participación del mercado de servicios de remediación KYC en 2025. Reflejó archivos más antiguos en instituciones de primer nivel y de mercado medio que no cumplían con las expectativas actuales de revisión periódica. La revisión de abril de 2026 de la Autoridad de Conducta Financiera encontró debilidades en los ciclos de revisión de clientes y en la documentación del propósito de la relación. Estos hallazgos respaldan los programas estructurados del registro histórico. La Remediación del Atraso en Revisiones Periódicas aborda los archivos fuera del calendario de revisión habitual.
La remediación de archivos individuales y orientada por eventos aborda eventos definidos de clientes y casos de mayor riesgo. Otros Tipos de Servicio incluyen el alcance consultivo, el muestreo de garantía de calidad y la formación de analistas. Se proyecta que la Remediación de Cartera Focalizada y Basada en Riesgo crezca a una CAGR del 15,21% de 2026 a 2031. Encompass Corporation lanzó EC Review en febrero de 2026 para registros corporativos de bajo riesgo mediante verificaciones de registros. El trabajo priorizado por riesgo puede acortar los proyectos, respaldar las renovaciones y ejecutarse junto con los programas del registro histórico.[4]
Nota: Las participaciones de todos los segmentos individuales están disponibles con la compra del informe


Por Modelo de Entrega: La Capacidad en Alta Mar Lidera, la Entrega en Tierra Señala un Cambio Estructural
La entrega en alta mar representó el 51,78% de los ingresos en 2025. Los programas de alto volumen del registro histórico respaldan este modelo en India, Filipinas y Malasia. Genpact, Infosys, TCS y Wipro operan equipos relacionados con KYC en estas ubicaciones. Los equipos en alta mar proporcionan escala de personal para grandes poblaciones de archivos de clientes. El modelo sigue siendo relevante donde las políticas permiten el trabajo sensible fuera del país de origen del cliente.
También puede respaldar la ejecución de seguimiento del sol para instituciones globales. La Entrega Cercana ofrece una alineación de zona horaria más estrecha a un costo menor que la entrega nacional, mientras que la Entrega Combinada asigna casos según el riesgo y la sensibilidad supervisora. Se proyecta que la Entrega en Tierra se expanda a una CAGR del 14,23% de 2026 a 2031. Las restricciones de transferencia de datos de la UE y la expansión del Tramo 2 de Australia pueden limitar las asignaciones en alta mar. Wipro lanzó un centro en Gujarat International Finance Tec-City en marzo de 2026 para atender a instituciones con preferencias de residencia de datos en India.[5]
Por Tipo de Cliente: Las Entidades Corporativas Impulsan el Volumen, las Estructuras Complejas Lideran la Curva de Crecimiento
Las entidades corporativas y comerciales no financieras representaron el 41,23% de los ingresos del mercado de servicios de remediación KYC en 2025. Los bancos deben verificar entidades con estructuras de titularidad variadas. Los archivos corporativos requieren el mapeo de la titularidad real hasta el nivel individual final. También necesitan verificaciones de directores, evidencia del origen de fondos y monitoreo de cambios de titularidad. Estos requisitos hacen que los archivos corporativos sean más intensivos en recursos que muchos registros minoristas.
Las personas físicas y los empresarios individuales representaron una participación menor porque sus archivos son más simples y más adecuados para la automatización. Las Instituciones Financieras y las Relaciones de Corresponsalía requieren diligencia debida reforzada y actualizaciones de calificación de riesgo entre jurisdicciones. Se proyecta que los Fondos, Fideicomisos, Vehículos de Propósito Especial y Otras Estructuras Jurídicas Complejas crezcan a una CAGR del 15,67% de 2026 a 2031. Los archivos más antiguos pueden carecer de registros para cadenas de titularidad, escrituras fiduciarias y calendarios de beneficiarios. Los proveedores necesitan herramientas de resolución de entidades y analistas de investigación para gestionar estos registros a escala.
Nota: Las participaciones de todos los segmentos individuales están disponibles con la compra del informe
Análisis Geográfico
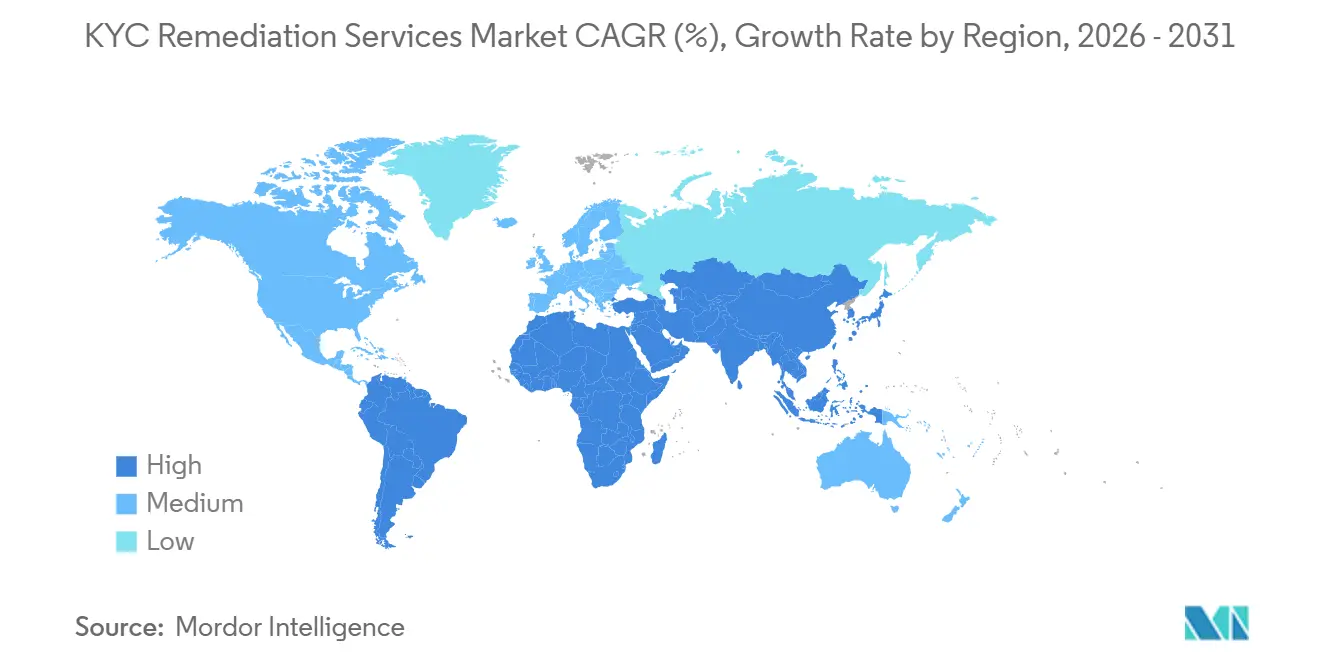
América del Norte representó el 36,77% de la participación del mercado de servicios de remediación KYC en 2025. Los grandes programas de cumplimiento en los bancos de primer nivel de Estados Unidos y Canadá respaldaron esta posición. El Departamento de Justicia de Estados Unidos impuso una sanción de lucha contra el blanqueo de capitales de 3,1 mil millones de USD a TD Bank en octubre de 2024. La acción alentó a las instituciones pares a evaluar archivos más antiguos y reforzar los planes de revisión del registro histórico. Las normas AML/CFT de FinCEN de 2026 amplían las obligaciones de identificación de clientes a los asesores de inversión. Genpact, Cognizant, Accenture y TCS tienen relaciones de entrega establecidas con los principales bancos de América del Norte.[6]
Europa tiene un perfil de demanda variado porque las transiciones nacionales se están produciendo junto con la armonización de la UE. La verificación de identidad de directores y titulares reales en Companies House se volvió obligatoria en noviembre de 2025, con un período de transición de 12 meses para los registros existentes. BaFin está aplicando un mayor escrutinio a los ciclos de actualización KYC bajo la Ley de Blanqueo de Capitales. Se espera que los estándares de diligencia debida del cliente de AMLA respalden requisitos de documentación coherentes para julio de 2027. Francia, Italia y España son centros de demanda secundarios para los grandes bancos universales con carteras multinacionales.
Se proyecta que Asia-Pacífico crezca a una CAGR del 16,38% de 2026 a 2031, la tasa regional más alta en el mercado de servicios de remediación KYC. Las reformas del Tramo 2 de Australia y las normas KYC más estrictas de India para operadores de pagos y prestamistas digitales respaldan el crecimiento regional. América del Sur, Oriente Medio y África ofrecen oportunidades adicionales focalizadas tras la ampliación de las obligaciones de titularidad real en Brasil y México en 2025. Las autoridades de los Emiratos Árabes Unidos y Arabia Saudita también reforzaron las expectativas de diligencia debida corporativa en línea con la Recomendación 24.

Panorama Competitivo
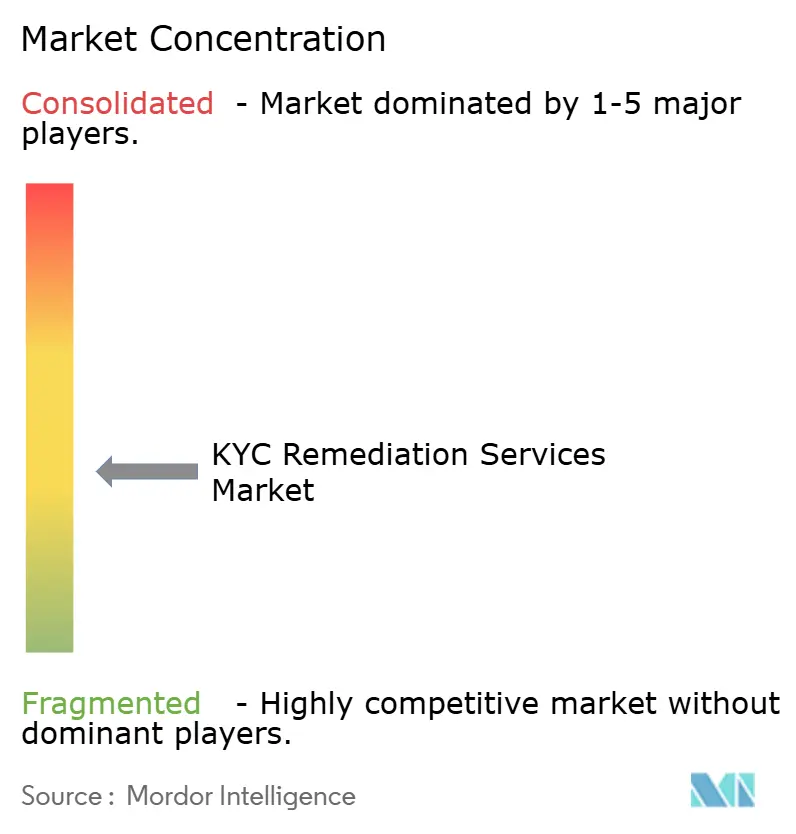
El mercado de servicios de remediación KYC está moderadamente fragmentado, aunque las grandes empresas de servicios de tecnología de la información y servicios profesionales ocupan posiciones sólidas en la entrega gestionada a escala. Sus ventajas incluyen personal global, relaciones establecidas con clientes y financiación para herramientas asistidas por inteligencia artificial. Capgemini adquirió Delta Capita B.V. y WNS en 2025, ampliando la capacidad de asesoría regulatoria y la escala de entrega. Genpact reportó 250 millones de USD en ingresos por cumplimiento en materia de delitos financieros en 2025. Lanzó el Banking Analyst Suite en julio de 2026, comenzando con investigaciones de alertas AML de nivel 1 dentro de los límites de gobernanza.
El conjunto de herramientas de Genpact está diseñado para extenderse a los flujos de trabajo de KYC, fraude y diligencia debida del cliente. Incluye capacidades de aislamiento de datos, explicabilidad y trazas de auditoría. Los proveedores más grandes están avanzando hacia contratos vinculados a la calidad, el rendimiento y los resultados documentados. Las restricciones de talento hacen que este modelo sea más valioso para los clientes que necesitan capacidad medible y gobernada. El cambio favorece a los proveedores que cuentan tanto con tecnología como con equipos de entrega especializados.
Las empresas especializadas compiten a través de capacidades de producto focalizadas. Encompass Corporation completó una ronda de financiación liderada por BNP Paribas en septiembre de 2025 y lanzó EC Review en febrero de 2026 para flujos de trabajo de riesgo del registro histórico utilizando datos de registros en tiempo real. smartKYC recibió el premio a la Investigación KYC y Diligencia Debida Más Innovadora en 2026 por su capacidad de diligencia debida multilingüe. Los proveedores que mejoran el rendimiento manteniendo trazas de auditoría supervisora claras pueden respaldar relaciones más largas y precios premium.
Líderes de la Industria de Servicios de Remediación KYC
-
Accenture plc
-
Capgemini SE
-
Cognizant Technology Solutions Corporation
-
Deloitte Touche Tohmatsu Limited
-
Ernst and Young Global Limited
- *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial

Desarrollos Recientes de la Industria
- Septiembre de 2026: Bendigo and Adelaide Bank (ASX: BEN) anunció planes para reducir más de 100 puestos, con funciones evaluadas para su externalización a Infosys y Genpact. Este movimiento refleja la demanda acelerada de las instituciones financieras australianas de entrega gestionada de KYC y cumplimiento de operaciones administrativas tras la expansión del Tramo 2 de lucha contra el blanqueo de capitales y la financiación del terrorismo, efectiva el 1 de julio de 2026.
- Julio de 2026: Genpact lanzó el Banking Analyst Suite, con su primer módulo, el Analista de Monitoreo de Transacciones, que utiliza inteligencia artificial agéntica para automatizar las investigaciones de alertas AML de nivel 1 dentro de los límites de gobernanza de la Ley de Secreto Bancario. El conjunto está diseñado para extenderse a los flujos de trabajo de KYC, fraude y diligencia debida del cliente, con capacidades integradas de aislamiento de datos, explicabilidad y trazas de auditoría.
- Julio de 2026: Accenture Federal Services recibió un contrato de 18,48 millones de USD del Departamento del Tesoro de Estados Unidos para la modernización de los Servicios de Fundación de Selección de Casos Empresariales y Detección de Anomalías Empresariales, con un valor potencial de 75,11 millones de USD si se ejercen todas las opciones. El contrato respalda la infraestructura de detección de delitos financieros adyacente a AML para un importante cliente regulador gubernamental.
- Marzo de 2026: Wipro lanzó un centro en Gujarat International Finance Tec-City (GIFT City), India, anclado en la transformación de servicios financieros impulsada por inteligencia artificial que abarca tecnología regulatoria, riesgo, cumplimiento y servicios de banca digital. El centro posiciona a Wipro como socio de entrega de cumplimiento adyacente en tierra para instituciones financieras globales sujetas a preferencias de residencia de datos en India.


Alcance del Informe Global del Mercado de Servicios de Remediación KYC
El mercado de servicios de remediación KYC incluye servicios profesionales y soluciones gestionadas que ayudan a las instituciones financieras y otras entidades reguladas a actualizar, reverificar y mejorar los archivos de diligencia debida del cliente (CDD) para cumplir con los requisitos regulatorios en evolución. Abarca revisiones periódicas, diligencia debida reforzada (EDD) para clientes de alto riesgo, reverificación de la titularidad real y remediación de las deficiencias en la incorporación heredada identificadas mediante exámenes regulatorios o auditorías internas. Los proveedores, incluidas las firmas de los Cuatro Grandes, consultorías de cumplimiento especializadas como Cognitive Compliance y Lysis Group, y proveedores de externalización de procesos de negocio, gestionan los programas de remediación mediante la clasificación, la estratificación del riesgo, la comunicación con el cliente, la recopilación de documentos, la finalización de archivos y el seguimiento de información de gestión. Aprovechan los centros de entrega en alta mar y cercanos para la eficiencia de costos, manteniendo al mismo tiempo la supervisión en tierra para las interacciones regulatorias y el aseguramiento de la calidad, respaldando el cumplimiento de las regulaciones de lucha contra el blanqueo de capitales y la financiación del terrorismo (AML/CFT), las recomendaciones del Grupo de Acción Financiera Internacional (FATF) y los mandatos KYC específicos de cada jurisdicción.
El Informe del Mercado de Servicios de Remediación KYC está segmentado por Tipo de Servicio (Remediación Completa del Registro Histórico, Remediación del Atraso en Revisiones Periódicas, Remediación de Cartera Focalizada y Basada en Riesgo, Remediación de Archivos Individual y Orientada por Eventos, y Otros Tipos de Servicio), Modelo de Entrega (Entrega en Tierra, Entrega Cercana, Entrega en Alta Mar, y Entrega Combinada), Tipo de Cliente (Personas Físicas y Empresarios Individuales, Entidades Corporativas y Comerciales No Financieras, Instituciones Financieras y Relaciones de Corresponsalía, y Fondos, Fideicomisos, Vehículos de Propósito Especial y Otras Estructuras Jurídicas Complejas), y Geografía (América del Norte, América del Sur, Europa, Asia-Pacífico, y Oriente Medio y África). Los Pronósticos del Mercado se Proporcionan en Términos de Valor (USD).
| Remediación Completa del Registro Histórico |
| Remediación del Atraso en Revisiones Periódicas |
| Remediación de Cartera Focalizada y Basada en Riesgo |
| Remediación de Archivos Individual y Orientada por Eventos |
| Otros Tipos de Servicio |
| Entrega en Tierra |
| Entrega Cercana |
| Entrega en Alta Mar |
| Entrega Combinada |
| Personas Físicas y Empresarios Individuales |
| Entidades Corporativas y Comerciales No Financieras |
| Instituciones Financieras y Relaciones de Corresponsalía |
| Fondos, Fideicomisos, Vehículos de Propósito Especial y Otras Estructuras Jurídicas Complejas |
| América del Norte | Estados Unidos | |
| Canadá | ||
| América del Sur | Brasil | |
| Argentina | ||
| México | ||
| Resto de América del Sur | ||
| Europa | Alemania | |
| Reino Unido | ||
| Francia | ||
| Italia | ||
| España | ||
| Rusia | ||
| Resto de Europa | ||
| Asia-Pacífico | China | |
| Japón | ||
| India | ||
| Corea del Sur | ||
| Australia | ||
| Resto de Asia-Pacífico | ||
| Oriente Medio y África | Oriente Medio | Arabia Saudita |
| Emiratos Árabes Unidos | ||
| Resto de Oriente Medio | ||
| África | Sudáfrica | |
| Egipto | ||
| Resto de África | ||
| Por Tipo de Servicio | Remediación Completa del Registro Histórico | ||
| Remediación del Atraso en Revisiones Periódicas | |||
| Remediación de Cartera Focalizada y Basada en Riesgo | |||
| Remediación de Archivos Individual y Orientada por Eventos | |||
| Otros Tipos de Servicio | |||
| Por Modelo de Entrega | Entrega en Tierra | ||
| Entrega Cercana | |||
| Entrega en Alta Mar | |||
| Entrega Combinada | |||
| Por Tipo de Cliente | Personas Físicas y Empresarios Individuales | ||
| Entidades Corporativas y Comerciales No Financieras | |||
| Instituciones Financieras y Relaciones de Corresponsalía | |||
| Fondos, Fideicomisos, Vehículos de Propósito Especial y Otras Estructuras Jurídicas Complejas | |||
| Por Geografía | América del Norte | Estados Unidos | |
| Canadá | |||
| América del Sur | Brasil | ||
| Argentina | |||
| México | |||
| Resto de América del Sur | |||
| Europa | Alemania | ||
| Reino Unido | |||
| Francia | |||
| Italia | |||
| España | |||
| Rusia | |||
| Resto de Europa | |||
| Asia-Pacífico | China | ||
| Japón | |||
| India | |||
| Corea del Sur | |||
| Australia | |||
| Resto de Asia-Pacífico | |||
| Oriente Medio y África | Oriente Medio | Arabia Saudita | |
| Emiratos Árabes Unidos | |||
| Resto de Oriente Medio | |||
| África | Sudáfrica | ||
| Egipto | |||
| Resto de África | |||


Preguntas Clave Respondidas en el Informe
¿Cuál es el tamaño del mercado de servicios de remediación KYC?
Se espera que el tamaño del mercado de servicios de remediación KYC aumente de 3,17 mil millones de USD en 2025 a 3,49 mil millones de USD en 2026 y alcance 6,32 mil millones de USD en 2031, creciendo a una CAGR del 12,61% durante 2026-2031.
¿Qué está impulsando la demanda de servicios de remediación KYC?
Una supervisión AML más estricta, los atrasos en archivos de clientes heredados y los requisitos de evidencia actualizada de titularidad real están aumentando la demanda. El mercado de servicios de remediación KYC también depende del acceso confiable a datos, analistas capacitados y flujos de trabajo que proporcionen a las instituciones evidencia de auditoría clara.
¿Qué servicio de remediación KYC está creciendo más rápido?
Se proyecta que la Remediación de Cartera Focalizada y Basada en Riesgo crezca a una CAGR del 15,21% hasta 2031.
¿Qué modelo de entrega lidera el trabajo de remediación KYC?
La Entrega en Alta Mar representó el 51,78% de los ingresos en 2025, mientras que se proyecta que la Entrega en Tierra crezca más rápido a una CAGR del 14,23%.
¿Qué tipo de cliente tiene el mayor crecimiento proyectado?
Se proyecta que los Fondos, Fideicomisos, Vehículos de Propósito Especial y Otras Estructuras Jurídicas Complejas se expandan a una CAGR del 15,67% hasta 2031.
¿Qué región está creciendo más rápido en estos servicios?
Se proyecta que Asia-Pacífico registre la CAGR regional más alta del 16,38% hasta 2031.


 Sus datos están seguros y nunca se venden ni se comparten.
