
Tamanho e Participação do Mercado de Orquestração de Conectividade IoT
Visão Geral do Mercado
| Período de Estudo | 2021 - 2032 |
|---|---|
| Tamanho do Mercado (2027) | 3.17 Bilhões de dólares |
| Tamanho do Mercado (2032) | 7.26 Bilhões de dólares |
| Taxa de crescimento (2027 - 2032) | 18.03 % |
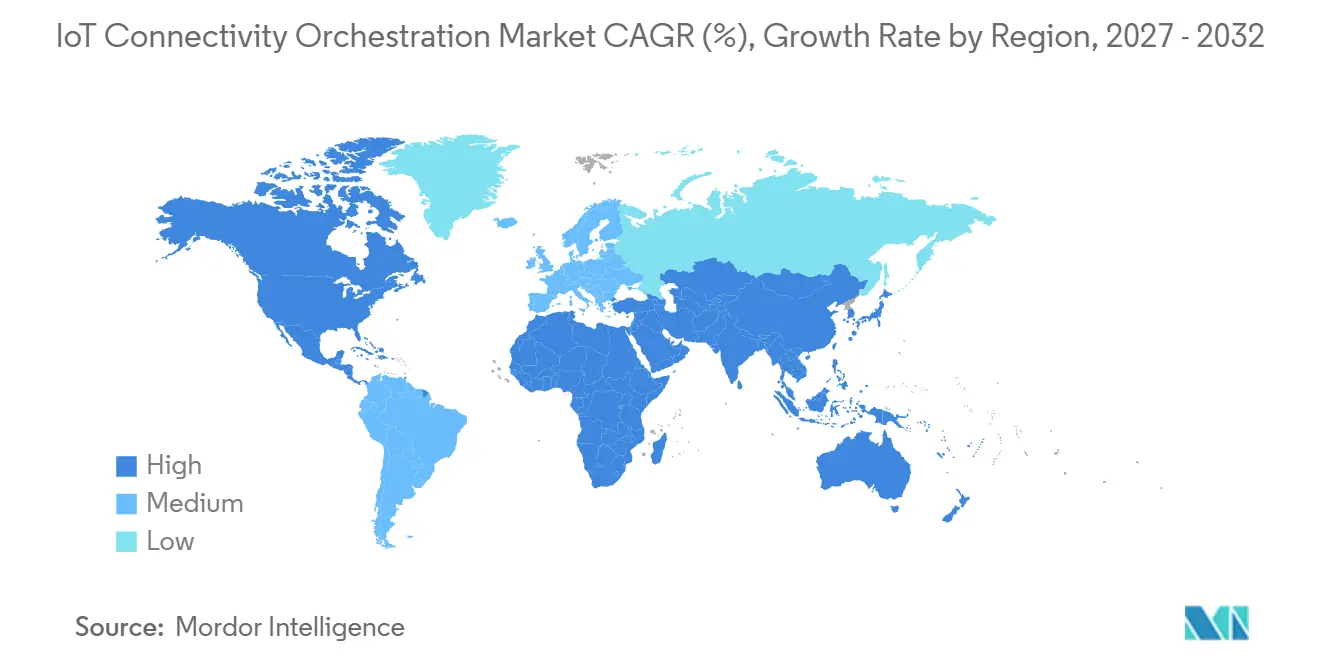
| Mercado de Crescimento Mais Rápido | Ásia-Pacífico |
| Maior Mercado | América do Norte |
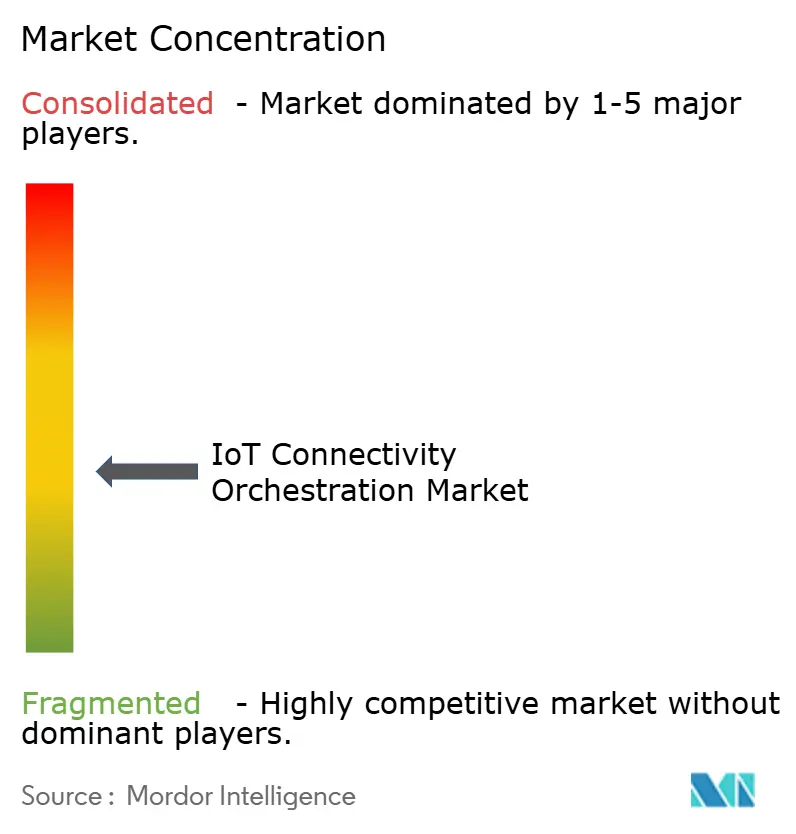
| Concentração do Mercado | Médio |
Principais jogadores *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica Imagem © Mordor Intelligence. O reuso requer atribuição conforme CC BY 4.0. | |
Análise do Mercado de Orquestração de Conectividade IoT por Mordor Intelligence
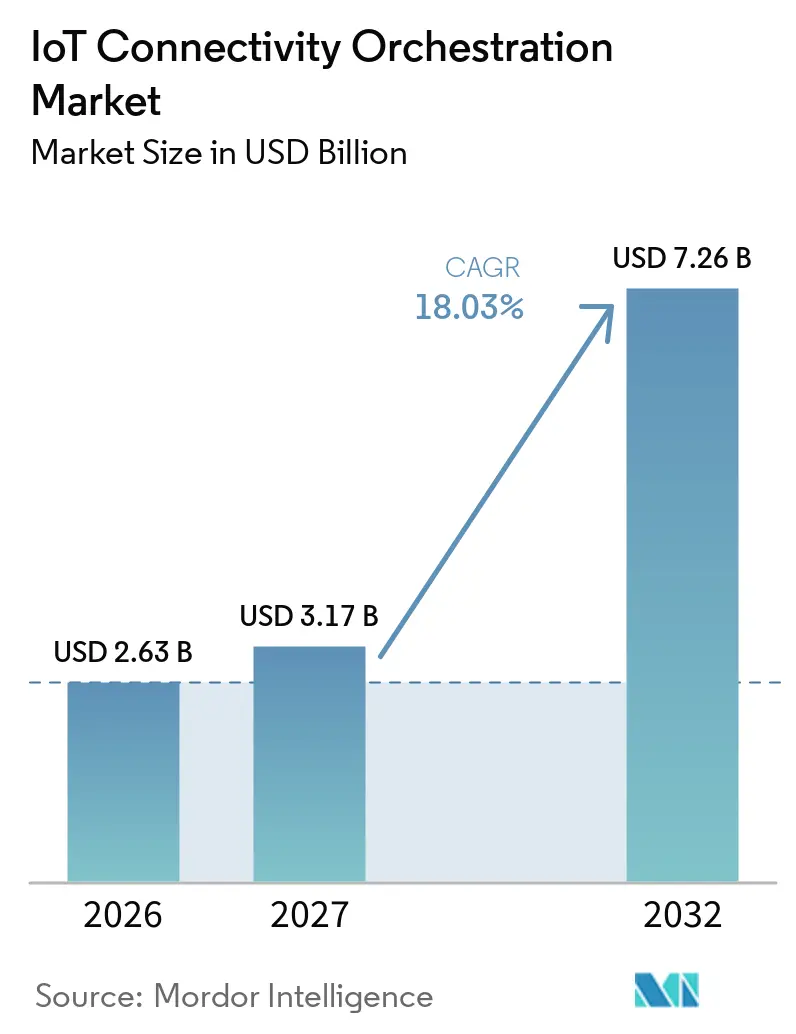
O tamanho do Mercado de Orquestração de Conectividade IoT está projetado para expandir de 2,63 bilhões de USD em 2026 e 3,17 bilhões de USD em 2027 para 7,26 bilhões de USD até 2032, registrando um CAGR de 18,03% entre 2027 e 2032. O mercado de orquestração de conectividade IoT está se tornando cada vez mais importante à medida que os dispositivos conectados abrangem operadoras, países e tipos de rede. As empresas precisam cada vez mais de uma única camada de controle para provisionamento, aplicação de políticas, gestão do ciclo de vida e alternância entre perfis SIM e eSIM. Essa necessidade é mais intensa onde as frotas de dispositivos abrangem várias jurisdições e devem permanecer operacionais sob diferentes regras nacionais. Os provedores de plataforma estão respondendo com ferramentas multioperadoras, gestão remota de perfis e suporte para conectividade celular e via satélite. Suas ofertas podem ajudar as empresas a reduzir o trabalho manual, mantendo o controle sobre as políticas de dispositivos e as escolhas de rede local.
Principais Conclusões do Relatório
- Por componente, a plataforma deteve 73,64% da participação do mercado de orquestração de conectividade IoT em 2026 e está projetada para expandir a um CAGR de 19,62% até 2032.
- Por tipo de implantação, a implantação em nuvem representou 62,47% da participação do mercado de orquestração de conectividade IoT em 2026, enquanto a implantação híbrida está projetada para expandir a um CAGR de 19,78% até 2032.
- Por porte empresarial, as grandes empresas detiveram 68,35% da participação do mercado de orquestração de conectividade IoT em 2026, enquanto as pequenas e médias empresas estão projetadas para expandir a um CAGR de 19,64% até 2032.
- Por aplicação, veículos conectados e telemática automotiva representaram 25,38% da participação do mercado de orquestração de conectividade IoT em 2026, enquanto o segmento de manufatura inteligente e automação industrial está projetado para expandir a um CAGR de 19,87% até 2032.
- Por usuário final, o setor automotivo representou 24,86% da participação do mercado de orquestração de conectividade IoT em 2026, enquanto a manufatura está projetada para expandir a um CAGR de 19,72% até 2032.
- Por geografia, a América do Norte representou 35,67% da participação do mercado de orquestração de conectividade IoT em 2026, enquanto a Ásia-Pacífico está projetada para expandir a um CAGR de 19,83% até 2032.
Nota: Os números de mercado apresentados neste relatório são baseados na estrutura de estimativa proprietária da Mordor Intelligence, que combina nove meses de dados reais com projeções do quarto trimestre para o ano base de 2026.
Tendências e Insights de Mercado
Análise de Impacto dos Impulsionadores*
| Impulsionador | (~) % de Impacto na Previsão de CAGR | Relevância Geográfica | Prazo de Impacto |
|---|---|---|---|
| Fragmentação das Pilhas de Gestão de Operadoras Móveis e Conectividade | +4.5% | Global | Curto prazo (≤ 2 anos) |
| Adoção do Provisionamento Remoto de SIM SGP.32 para Dispositivos IoT com Restrições | +3.2% | Global | Médio prazo (2-4 anos) |
| Expansão de Implantações de Ativos Conectados Transfronteiriços | +2.8% | Global, núcleo Ásia-Pacífico, extensão para Oriente Médio e África | Médio prazo (2-4 anos) |
| Demanda por Fabricação de Dispositivos de SKU Único e Localização Remota | +2.1% | Global, centros de manufatura na Ásia-Pacífico | Médio prazo (2-4 anos) |
| Implantações IoT com 5G Privado, 5G Autônomo e Integração de Borda | +1.6% | América do Norte e Europa | Longo prazo (≥ 4 anos) |
| Continuidade Celular-Satélite para Ambientes de Baixa Conectividade | +0.9% | Global, Oriente Médio, África e Ásia-Pacífico remota | Longo prazo (≥ 4 anos) |
| Fonte: Mordor Intelligence | |||
Fragmentação das Pilhas de Gestão de Operadoras Móveis e Conectividade
Uma frota global de dispositivos pode envolver várias operadoras de redes móveis, formatos de eSIM e plataformas de gestão de conectividade. Essa fragmentação torna uma camada de orquestração comum valiosa para empresas que gerenciam dispositivos em escala corporativa. O mercado de orquestração de conectividade IoT se beneficia quando os compradores precisam de regras consistentes entre diferentes parceiros de conectividade. Uma plataforma neutra em relação ao fornecedor pode reduzir o trabalho necessário para supervisionar perfis, políticas de uso e status dos dispositivos. Também pode ajudar uma empresa a se adaptar quando uma operadora altera sua oferta de produtos ou abandona uma categoria de serviço. O uso crescente de arquitetura de eSIM padronizada acrescenta necessidades de interoperabilidade que as plataformas individuais das operadoras podem não atender por conta própria.
Adoção do Provisionamento Remoto de SIM SGP.32 para Dispositivos IoT com Restrições
A GSMA publicou o SGP.32 v1.3 em 28 de maio de 2026, estabelecendo os requisitos de provisionamento remoto de SIM para dispositivos IoT sem interfaces de usuário.[1] Esses dispositivos são amplamente utilizados em sistemas industriais, serviços públicos e veículos conectados. O SGP.32 combina a gestão remota de perfis com uma estrutura destinada a apoiar a interoperabilidade em todo o ecossistema. O padrão pode reduzir a necessidade de substituição física de SIM e configuração manual de dispositivos. A IDEMIA recebeu a certificação completa do Esquema de Conformidade IoT da GSMA para uma solução de eSIM SGP.32 em agosto de 2025.[2] A Tele2 IoT, a IDEMIA e a Cisco posteriormente introduziram uma solução comercial ponta a ponta SGP.32 em março de 2026.
Expansão de Implantações de Ativos Conectados Transfronteiriços
Frotas de caminhões, equipamentos de construção, contêineres de transporte e veículos conectados devem permanecer conectados ao cruzar fronteiras nacionais. Esse requisito operacional sustenta a demanda no mercado de orquestração de conectividade IoT por ferramentas que gerenciam perfis locais e seleção de rede. Os limites de roaming permanente podem tornar um modelo exclusivo de roaming inadequado em alguns locais. Um provedor capaz de coordenar perfis de eSIM locais pode ajudar as empresas a gerenciar esses requisitos sem redesenhar toda a frota de dispositivos. As implantações transfronteiriças também conferem maior valor à visibilidade sobre uso, qualidade de conectividade e status de conformidade. A Tata Communications e a Cisco anunciaram uma colaboração em 2025 para conectar a plataforma MOVE ao Cisco IoT Control Center para ativação transfronteiriça em transporte, logística e manufatura.[3]
Demanda por Fabricação de Dispositivos de SKU Único e Localização Remota
Os fabricantes enfrentam trabalho adicional de aquisição e gestão de estoque quando um dispositivo requer uma configuração de SIM diferente para cada país. Um design de dispositivo único com perfis gerenciados remotamente pode simplificar o planejamento de produção e reduzir atrasos antes do lançamento. O mercado de orquestração de conectividade IoT é, portanto, apoiado por plataformas que permitem a seleção de perfis após a fabricação. A estrutura GSMA SGP.32 permite que um eUICC compatível receba perfis de conectividade por meio de gestão remota. A Giesecke+Devrient afirma que a especificação suporta a gestão remota de perfis para dispositivos sem interface de usuário. A emnify introduziu a conectividade de fábrica em dezembro de 2025, inserindo perfis prontos para SGP.32 nos dispositivos durante a produção.[4]
Análise de Impacto das Restrições*
| Restrição | (~) % de Impacto na Previsão de CAGR | Relevância Geográfica | Prazo de Impacto |
|---|---|---|---|
| Restrições de Roaming Permanente e Regras Nacionais Inconsistentes | -2.8% | Ásia-Pacífico, América do Sul, Oriente Médio | Curto prazo (≤ 2 anos) |
| Baixo ARPU de Conectividade IoT e Pressão sobre Margens | -1.9% | Global | Médio prazo (2-4 anos) |
| Complexidade de Integração entre Camadas de eSIM, CMP, MNO, Nuvem e ERP | -1.2% | Global | Médio prazo (2-4 anos) |
| Responsabilidade em Segurança, Soberania de Dados e Resiliência Operacional | -0.8% | Europa e Ásia-Pacífico | Médio prazo (2-4 anos) |
| Fonte: Mordor Intelligence | |||
Restrições de Roaming Permanente e Regras Nacionais Inconsistentes
As regras nacionais para roaming IoT variam amplamente, complicando as implantações multinacionais de dispositivos. Alguns mercados exigem arranjos de conectividade local ou impõem requisitos mais rígidos sobre registro de SIM e autorização de serviço. Isso pode aumentar o custo de entrada em novos mercados e prolongar o planejamento de implantação. O mercado de orquestração de conectividade IoT deve atender a esses requisitos por meio de perfis locais, infraestrutura local ou parcerias adequadas com operadoras. As regulamentações também podem restringir a base de clientes endereçável para plataformas sem opções de conectividade em conformidade. O ônus operacional resultante é especialmente relevante para ativos conectados que cruzam fronteiras com frequência.
Baixo ARPU de Conectividade IoT e Pressão sobre Margens
Uma receita menor por conexão pode reduzir os recursos disponíveis para atualizações de conectividade e aquisições de serviços gerenciados. Os clientes corporativos também podem examinar mais de perto as cobranças da plataforma quando a própria conectividade é precificada como uma commodity. Essa condição pode limitar a adoção de camadas de software premium no mercado de orquestração de conectividade IoT. Pode encorajar os provedores de plataforma a se concentrarem em casos de uso de maior valor, como veículos conectados e monitoramento remoto de pacientes. Aplicações de menor largura de banda, incluindo medição inteligente e rastreamento de ativos, podem permanecer mais sensíveis ao preço. Os provedores devem demonstrar economias operacionais claras ou confiabilidade de serviço para preservar o poder de precificação nessas implantações.
*Nossas previsões tratam os impactos dos impulsionadores e restrições como direcionais, e não aditivos. As previsões de impacto refletem o crescimento de base, os efeitos de composição e as interações entre variáveis.
Análise de Segmentos
Por Componente:
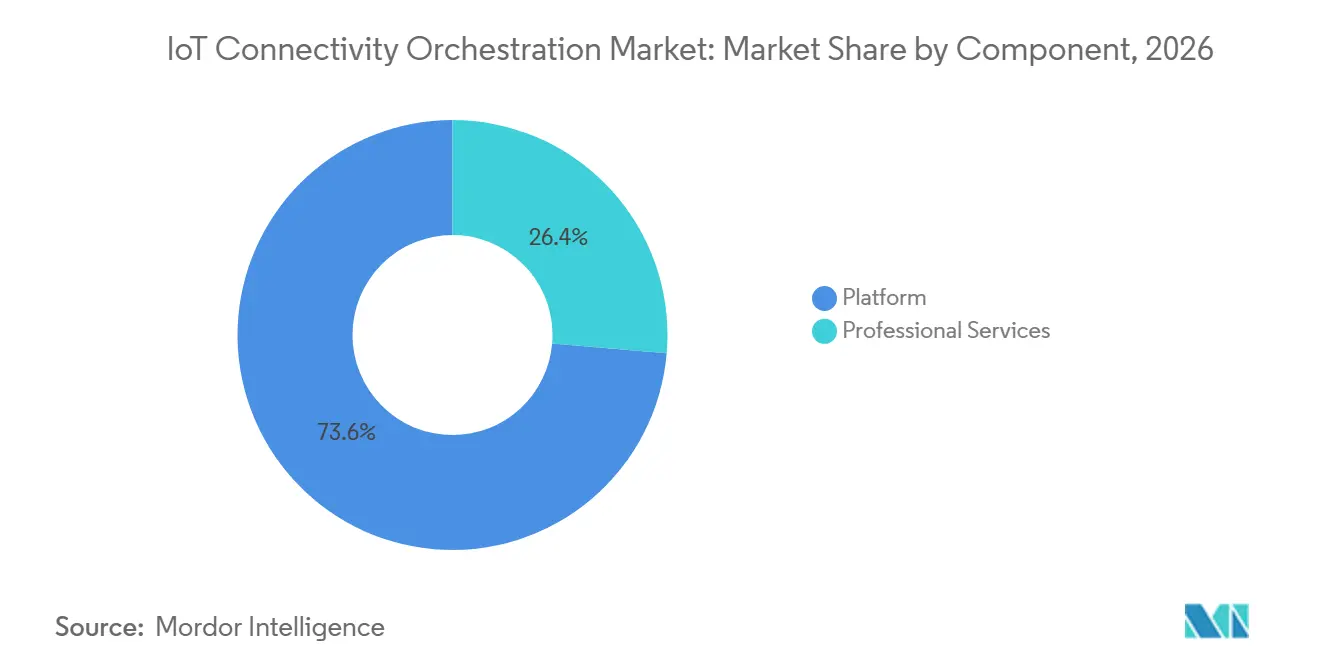
O Software de Plataforma Lidera enquanto os Serviços Profissionais EscalamO segmento de plataforma representou 73,64% do mercado de orquestração de conectividade IoT em 2026 e está projetado para crescer a um CAGR de 19,62% até 2032. Sua posição reflete a necessidade de uma camada de software persistente que coordena perfis de eSIM, conexões de operadoras e políticas de dispositivos. Organizações com grandes frotas de dispositivos precisam de controles consistentes em vários países e provedores de conectividade. Uma plataforma pode consolidar ativação, monitoramento, alterações de políticas e tarefas de ciclo de vida em um único ambiente operacional. O setor de orquestração de conectividade IoT depende cada vez mais dessa camada à medida que as empresas avançam além da aquisição básica de conectividade.
O Cisco IoT Control Center suporta mais de 270 milhões de dispositivos IoT com SIM para mais de 32.000 empresas. A Tata Communications anunciou em setembro de 2025 que sua plataforma MOVE cobre mais de 350 milhões de sistemas operacionais de eSIM em mais de 200 países. Essas implantações mostram por que escala e interoperabilidade comprovada são considerações importantes na aquisição. Os serviços profissionais apoiam a configuração e a migração quando os clientes vinculam ferramentas de orquestração ao planejamento de recursos empresariais, tecnologia operacional e ambientes de nuvem. Eles também ajudam os clientes a traduzir os requisitos dos dispositivos em fluxos de trabalho práticos.
Por Tipo de Implantação:
A Implantação Híbrida Ganha Terreno à Medida que os Controles de Dados se Tornam RelevantesA implantação em nuvem deteve 62,47% do valor total em 2026. As plataformas em nuvem reduzem o ônus de infraestrutura para organizações que precisam de acesso centralizado em frotas de dispositivos distribuídas. Elas podem permitir que os clientes escalem serviços sem manter toda a infraestrutura de gestão de conectividade internamente. A 1NCE relatou em janeiro de 2026 que gerenciava mais de 40 milhões de endpoints para 30.000 clientes em sua rede IoT nativa em nuvem. Esse modelo de entrega é útil para empresas que buscam implantação rápida e amplo alcance geográfico.
A implantação híbrida está projetada para expandir a um CAGR de 19,78% até 2032 no mercado de orquestração de conectividade IoT. Ela permite que as empresas retenham funções selecionadas de dados ou políticas em seu próprio ambiente enquanto utilizam serviços em nuvem para provisionamento e roteamento. Essa abordagem pode ser relevante onde os dados de identidade de dispositivos ou informações de políticas estão sujeitos a controles internos. Pode apoiar a modernização gradual para empresas que já operam sistemas locais. O modelo permanece relevante para organizações que equilibram controle centralizado com expectativas de residência de dados.
Por Porte Empresarial:
Grandes Empresas Lideram enquanto Pequenas e Médias Empresas AceleramAs grandes empresas representaram 68,35% do mercado de orquestração de conectividade IoT em 2026. Elas frequentemente operam frotas multinacionais que exigem controles formais de confiabilidade, segurança e conformidade. Suas equipes de aquisição podem avaliar contratos complexos de plataforma e requisitos de integração. Programas de veículos conectados e de serviços públicos geralmente envolvem altos volumes de dispositivos e longos períodos de serviço. Essas características favorecem provedores com infraestrutura estabelecida e capacidades de suporte operacional.
As pequenas e médias empresas estão projetadas para expandir a um CAGR de 19,64% até 2032. Plataformas com API em primeiro lugar podem tornar as capacidades de orquestração mais acessíveis a empresas sem grandes equipes internas de conectividade. A interoperabilidade do SGP.32 pode reduzir as barreiras que anteriormente limitavam a escolha entre provedores de conectividade. O setor de orquestração de conectividade IoT pode alcançar uma base de clientes mais ampla simplificando a integração e padronizando as integrações. Clientes menores ainda precisarão de suporte confiável à medida que se expandem para novos países ou adicionam categorias de dispositivos.
Por Aplicação:
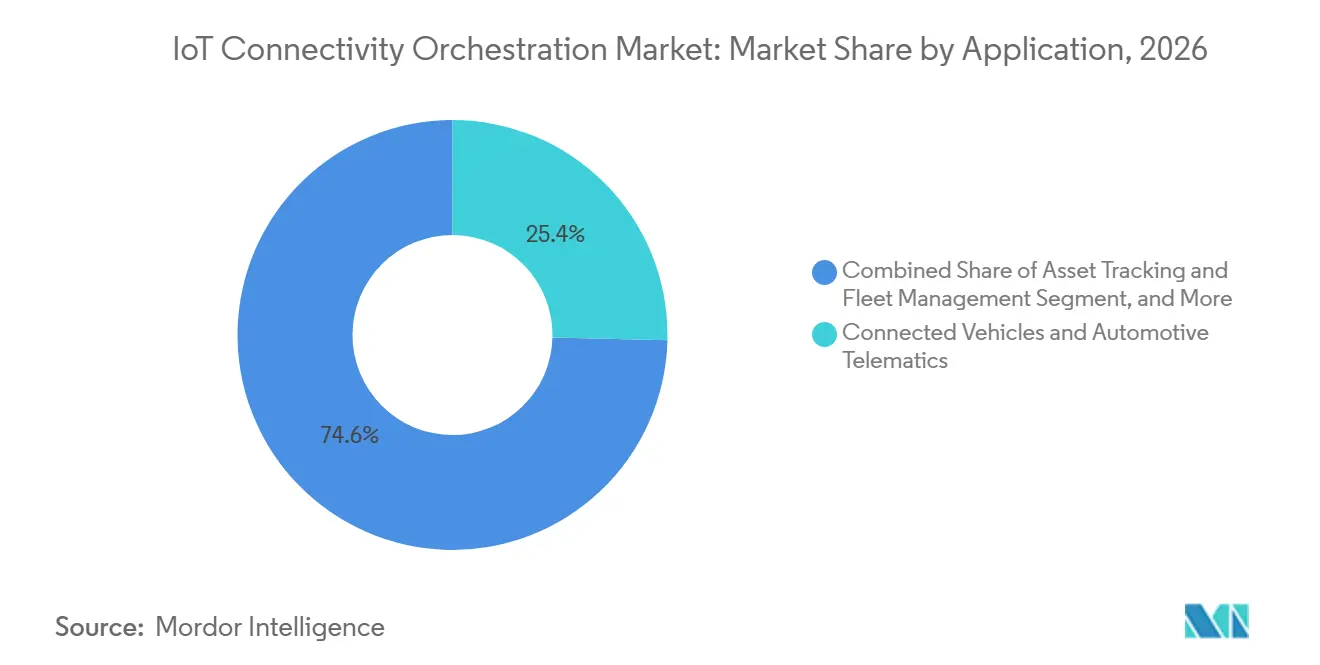
Veículos Conectados Lideram enquanto a Manufatura Inteligente Avança Mais RapidamenteVeículos conectados e telemática automotiva responderam por 25,38% do mercado de orquestração de conectividade IoT em 2026 em múltiplos mercados. Os programas de veículos necessitam de conectividade consistente para diagnósticos, atualizações de software, recursos de segurança e serviços voltados ao cliente ao longo do ciclo de vida do veículo. A adoção do SIM Incorporado tornou o gerenciamento remoto de perfis um requisito prático para muitos programas automotivos em múltiplos países. As montadoras precisam considerar a configuração de perfis e os requisitos de conectividade regional durante o planejamento do produto, antes que os veículos sejam enviados a cada destino. Esses requisitos tornam a configuração de conectividade parte do design do produto e do planejamento da produção, reduzindo ajustes operacionais posteriores.
A manufatura inteligente e a automação industrial devem se expandir a um CAGR de 19,87% até 2032. Os sistemas de fábrica necessitam de comunicações confiáveis entre equipamentos, sensores, dispositivos e aplicações. Redes celulares privadas e ambientes de borda podem aumentar as configurações de conectividade que os operadores industriais precisam gerenciar. Isso sustenta a demanda por monitoramento centralizado, gerenciamento de políticas e ativação segura de dispositivos. O rastreamento de ativos, a medição inteligente e os dispositivos de saúde conectados também necessitam de controles de ciclo de vida confiáveis.

Por Usuário Final:
O Setor Automotivo Lidera a Receita enquanto a Manufatura Expande Mais RapidamenteO setor automotivo representou 24,86% do mercado de orquestração de conectividade IoT em 2026. Os programas de veículos conectados combinam volumes substanciais de dispositivos com necessidades recorrentes de gestão remota. As montadoras precisam ativar dispositivos, manter a continuidade do serviço e ajustar perfis de rede em vários países. Os clientes do setor automotivo também precisam de ferramentas que possam coordenar a conectividade com lançamentos de produtos e requisitos de conformidade regional. Essas necessidades conferem ao setor uma posição de liderança entre os usuários finais.
A manufatura está projetada para expandir a um CAGR de 19,72% até 2032. Os programas da Indústria 4.0 reúnem maquinário, sensores, redes 5G privadas e controles de software centralizados. Transporte, logística, energia, serviços públicos e saúde também criam demanda por meio de grandes parques de dispositivos ou requisitos rigorosos de serviço. Os programas de medidores inteligentes demonstram a escala em que os operadores de serviços públicos podem operar. O setor de orquestração de conectividade IoT pode ajudar esses usuários a coordenar monitoramento, políticas de conectividade e provisionamento remoto em ativos dispersos.
Análise Geográfica
Mercado de Orquestração de Conectividade IoT da América do Norte
A América do Norte respondeu por 35,67% do valor total em 2026. A região possui uma grande base de programas IoT empresariais, incluindo veículos conectados, sistemas industriais e implantações de logística. Também abriga diversos fornecedores de plataformas que atendem clientes globais. A Terrestar lançou um serviço IoT híbrido via satélite em todo o Canadá em fevereiro de 2026, utilizando os padrões 3GPP Release 17. O México pode se beneficiar à medida que ativos de manufatura conectados transitam pelas cadeias de suprimentos automotivas da América do Norte.
Mercado de Orquestração de Conectividade IoT da Europa e América do Sul
A Europa continua sendo importante porque as implantações de IoT industrial devem operar dentro dos requisitos estabelecidos de dados e privacidade. Alemanha, Itália e França possuem grandes bases industriais que utilizam equipamentos conectados e sistemas automatizados. As empresas podem preferir arquiteturas que suportem controles locais de dados juntamente com conectividade transfronteiriça. A América do Sul é moldada pela aplicação do roaming permanente no Brasil, o que aumenta a importância do provisionamento local de perfis para frotas transfronteiriças. As condições operacionais da região favorecem fornecedores capazes de gerenciar a conformidade com requisitos específicos de cada país.
Mercado de Orquestração de Conectividade IoT da APAC
A Ásia-Pacífico deve expandir a uma CAGR de 19,83% até 2032. A região combina a escala de IoT industrial da China, a demanda por medição inteligente da Índia, os programas de automação do Japão e a implantação de 5G Standalone da Coreia do Sul. As diferenças em roaming nacional, licenciamento e regras de registro de SIM tornam as capacidades operacionais locais importantes. A KDDI e a Soracom introduziram SIMs IoT compatíveis com SGP.32 no Japão em julho de 2026.
Cenário Competitivo
O mercado de orquestração de conectividade IoT é moderadamente fragmentado. Grandes provedores de plataformas, operadoras e operadoras virtuais de rede móvel IoT competem em software, conectividade, capacidades de eSIM e serviços de suporte. Cisco, Telefonica, Verizon, Vodafone, Aeris e Deutsche Telekom possuem amplas capacidades em operadoras e empresas. Soracom, Eseye, Tata Communications, floLIVE, emnify e 1NCE oferecem abordagens especializadas baseadas em APIs, entrega em nuvem e serviços multioperadoras.
A capacidade SGP.32 está se tornando um importante ponto de competição no mercado de orquestração de conectividade IoT. A Tele2 IoT, a IDEMIA e a Cisco lançaram uma solução comercial ponta a ponta SGP.32 em março de 2026. O lançamento combinou um eSIM, uma plataforma de orquestração e serviços globais de conectividade. A Deutsche Telekom introduziu o roaming IoT multi-órbita em fevereiro de 2026, adicionando links via satélite ao seu serviço IoT terrestre. Esses movimentos mostram como os provedores estabelecidos estão ampliando as capacidades de orquestração por meio de parcerias e cobertura de rede mais ampla.
O mercado de orquestração de conectividade IoT também apresenta oportunidades em agricultura de precisão, operações marítimas e logística de cadeia de frio. Esses casos de uso precisam de cobertura confiável, flexibilidade de perfis e monitoramento em amplas áreas de operação. Desafiantes como Giesecke+Devrient, BICS e Mavoco podem competir oferecendo capacidades especializadas de eSIM, conectividade e gestão de dispositivos. A competição dependerá da combinação de provisionamento de eSIM baseado em padrões com suporte prático para redes celulares, em nuvem e via satélite.
Líderes do Setor de Orquestração de Conectividade IoT
-
Cisco Systems, Inc.
-
Aeris Communications, Inc.
-
KORE Group Holdings, Inc.
-
Eseye Limited
-
floLIVE Ltd.
- *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica
Mercado de Orquestração de Conectividade IoT Empresas cobertas neste relatório
- Cisco Systems, Inc.
- Aeris Communications, Inc.
- KORE Group Holdings, Inc.
- Eseye Limited
- floLIVE Ltd.
- Wireless Logic Group Limited
- 1NCE GmbH
- emnify GmbH
- Soracom, Inc.
- Telit Communications Limited (Telit Cinterion)
- Comarch S.A.
- Vodafone Group Plc
- Telefonica, S.A.
- Deutsche Telekom AG
- Tata Communications Limited
- Giesecke+Devrient GmbH
- Thales S.A.
- Kigen Limited
- 1GLOBAL Limited
- Onomondo ApS
- Hologram, Inc.
- Monogoto Ltd.
Desenvolvimentos industriais recentes em Mercado de Orquestração de Conectividade IoT
- Julho de 2026: A Soracom anunciou a disponibilidade geral de sua capacidade de orquestração de eSIM Connectivity Hypervisor e SIMs IoT compatíveis com SGP.32, permitindo que as empresas gerenciem múltiplos perfis de operadoras por meio de um único plano de controle orientado por API com fallback integrado. O lançamento posiciona a Soracom entre as primeiras operadoras virtuais de rede móvel IoT a oferecer provisionamento SGP.32 totalmente controlado pelo proprietário em escala comercial.
- Junho de 2026: A Aeris Communications renovou seu acordo de gestão de conectividade IoT com a KDDI Corporation sob a plataforma Aeris IoT Accelerator, que gerencia 104 milhões de dispositivos IoT e 42 milhões de veículos conectados globalmente. A plataforma permite a implantação de SKU único e faturamento simplificado entre países após investimentos pós-aquisição em cloudificação e modernização de sistemas. O acordo apoia implantações multinacionais por meio de uma estrutura operacional comum.
- Maio de 2026: A GSMA publicou o SGP.32 v1.3 em 28 de maio de 2026, a mais recente iteração de sua especificação de provisionamento remoto de eSIM IoT, formalizando o protocolo baseado em IP para gerenciar dispositivos IoT com restrições em escala. Espera-se que o lançamento acelere a adoção comercial do SGP.32 nos segmentos automotivo, industrial e de serviços públicos até 2027.
- Março de 2026: A Tele2 IoT, a IDEMIA Secure Transactions e a Cisco lançaram a primeira solução comercial ponta a ponta SGP.32 IoT no Mobile World Congress em Barcelona, combinando o eSIM certificado pela GSMA da IDEMIA, o Cisco IoT Control Center com orquestração SGP.32 e a conectividade global da Tele2 IoT. A solução permite que as empresas provisionem e gerenciem dispositivos em todo o mundo a partir de uma única plataforma e um único SKU de eSIM. Ela une credenciais de dispositivos certificados com orquestração centralizada de perfis e entrega de serviços em todo o mundo.
Escopo do Relatório Global do Mercado de Orquestração de Conectividade IoT
O Relatório do Mercado de Orquestração de Conectividade IoT é Segmentado por Componente (Plataforma e Serviços Profissionais), Tipo de Implantação (Nuvem, Local e Híbrido), Porte Empresarial (Grandes Empresas e Pequenas e Médias Empresas), Aplicação (Rastreamento de Ativos e Gestão de Frotas, Manufatura Inteligente e Automação Industrial, Medição Inteligente e Serviços Públicos, Veículos Conectados e Telemática Automotiva, Saúde e Dispositivos Médicos Conectados e Outras Aplicações), Usuário Final (Manufatura, Automotivo, Transporte e Logística, Energia e Serviços Públicos, Saúde e Outros Usuários Finais) e Geografia (América do Norte, América do Sul, Europa, Ásia-Pacífico, Oriente Médio e África). As Previsões de Mercado são Fornecidas em Termos de Valor (USD).
Visão geral da segmentação
| Plataforma |
| Serviços Profissionais |
| Nuvem |
| Local |
| Híbrido |
| Grandes Empresas |
| Pequenas e Médias Empresas |
| Rastreamento de Ativos e Gestão de Frotas |
| Manufatura Inteligente e Automação Industrial |
| Medição Inteligente e Serviços Públicos |
| Veículos Conectados e Telemática Automotiva |
| Saúde e Dispositivos Médicos Conectados |
| Outras Aplicações |
| Manufatura |
| Automotivo |
| Transporte e Logística |
| Energia e Serviços Públicos |
| Saúde |
| Outros Usuários Finais |
| América do Norte | Estados Unidos |
| Canadá | |
| México | |
| América do Sul | Brasil |
| Argentina | |
| Restante da América do Sul | |
| Europa | Alemanha |
| Reino Unido | |
| França | |
| Itália | |
| Espanha | |
| Rússia | |
| Restante da Europa | |
| Ásia-Pacífico | China |
| Japão | |
| Índia | |
| Coreia do Sul | |
| Austrália | |
| Restante da Ásia-Pacífico | |
| Oriente Médio | Arábia Saudita |
| Emirados Árabes Unidos | |
| Restante do Oriente Médio | |
| África | África do Sul |
| Nigéria | |
| Restante da África |
| Por Componente | Plataforma | |
| Serviços Profissionais | ||
| Por Tipo de Implantação | Nuvem | |
| Local | ||
| Híbrido | ||
| Por Porte Empresarial | Grandes Empresas | |
| Pequenas e Médias Empresas | ||
| Por Aplicação | Rastreamento de Ativos e Gestão de Frotas | |
| Manufatura Inteligente e Automação Industrial | ||
| Medição Inteligente e Serviços Públicos | ||
| Veículos Conectados e Telemática Automotiva | ||
| Saúde e Dispositivos Médicos Conectados | ||
| Outras Aplicações | ||
| Por Usuário Final | Manufatura | |
| Automotivo | ||
| Transporte e Logística | ||
| Energia e Serviços Públicos | ||
| Saúde | ||
| Outros Usuários Finais | ||
| Por Geografia | América do Norte | Estados Unidos |
| Canadá | ||
| México | ||
| América do Sul | Brasil | |
| Argentina | ||
| Restante da América do Sul | ||
| Europa | Alemanha | |
| Reino Unido | ||
| França | ||
| Itália | ||
| Espanha | ||
| Rússia | ||
| Restante da Europa | ||
| Ásia-Pacífico | China | |
| Japão | ||
| Índia | ||
| Coreia do Sul | ||
| Austrália | ||
| Restante da Ásia-Pacífico | ||
| Oriente Médio | Arábia Saudita | |
| Emirados Árabes Unidos | ||
| Restante do Oriente Médio | ||
| África | África do Sul | |
| Nigéria | ||
| Restante da África | ||
Principais Perguntas Respondidas no Relatório
Qual é o tamanho do mercado de orquestração de conectividade IoT?
O mercado de orquestração de conectividade IoT é avaliado em 2,63 bilhões de USD em 2026 e está projetado para atingir 7,26 bilhões de USD até 2032, registrando um CAGR de 18,03% durante 2027-2032. A perspectiva reflete a crescente demanda por controle coordenado de frotas de dispositivos multinacionais.
O que está impulsionando a demanda por orquestração de conectividade IoT?
O mercado de orquestração de conectividade IoT é apoiado por frotas de dispositivos multioperadoras, provisionamento remoto de SIM SGP.32, implantações transfronteiriças e fabricação de SKU único. Essas necessidades se tornam mais importantes quando um dispositivo deve cumprir diferentes regras nacionais de conectividade.
Qual componente lidera os gastos em orquestração de conectividade IoT?
O software de plataforma lidera com 73,64% de participação em 2026 e está projetado para expandir a um CAGR de 19,62% até 2032. Seu papel inclui coordenar perfis, políticas, tarefas de ciclo de vida e conexões de operadoras em um único ambiente operacional.
Qual aplicação está expandindo mais rapidamente?
A manufatura inteligente e a automação industrial estão projetadas para expandir a um CAGR de 19,87% até 2032, apoiadas por equipamentos conectados e implantações celulares privadas. Essas operações precisam de monitoramento confiável, ativação segura e gestão consistente de políticas em ativos industriais.
Qual região deve expandir mais rapidamente?
A Ásia-Pacífico está projetada para expandir a um CAGR de 19,83% até 2032, apoiada por IoT industrial, medição inteligente, automação e implantação de 5G. As diferentes regras nacionais na região aumentam a importância das capacidades operacionais locais e da gestão de perfis em conformidade.
Como as regras de roaming permanente afetam as implantações de dispositivos conectados?
Elas podem exigir perfis locais ou arranjos de conectividade local, aumentando o valor das plataformas que gerenciam a conformidade entre países. O mercado de orquestração de conectividade IoT deve ajudar os usuários a manter a continuidade do serviço enquanto cumprem os requisitos específicos de cada país.