
Tamaño y Participación del Mercado de Orquestación de Conectividad IoT
Visión General del Mercado
| Período de Estudio | 2021 - 2032 |
|---|---|
| Tamaño del Mercado (2027) | 3.17 Mil millones de dólares |
| Tamaño del Mercado (2032) | 7.26 Mil millones de dólares |
| Tasa de crecimiento (2027 - 2032) | 18.03 % |
| Mercado de Crecimiento Más Rápido | Asia-Pacífico |
| Mercado Más Grande | América del Norte |
| Concentración del Mercado | Medio |
Jugadores principales *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial Imagen © Mordor Intelligence. El uso requiere atribución según CC BY 4.0. | |
Análisis del Mercado de Orquestación de Conectividad IoT por Mordor Intelligence
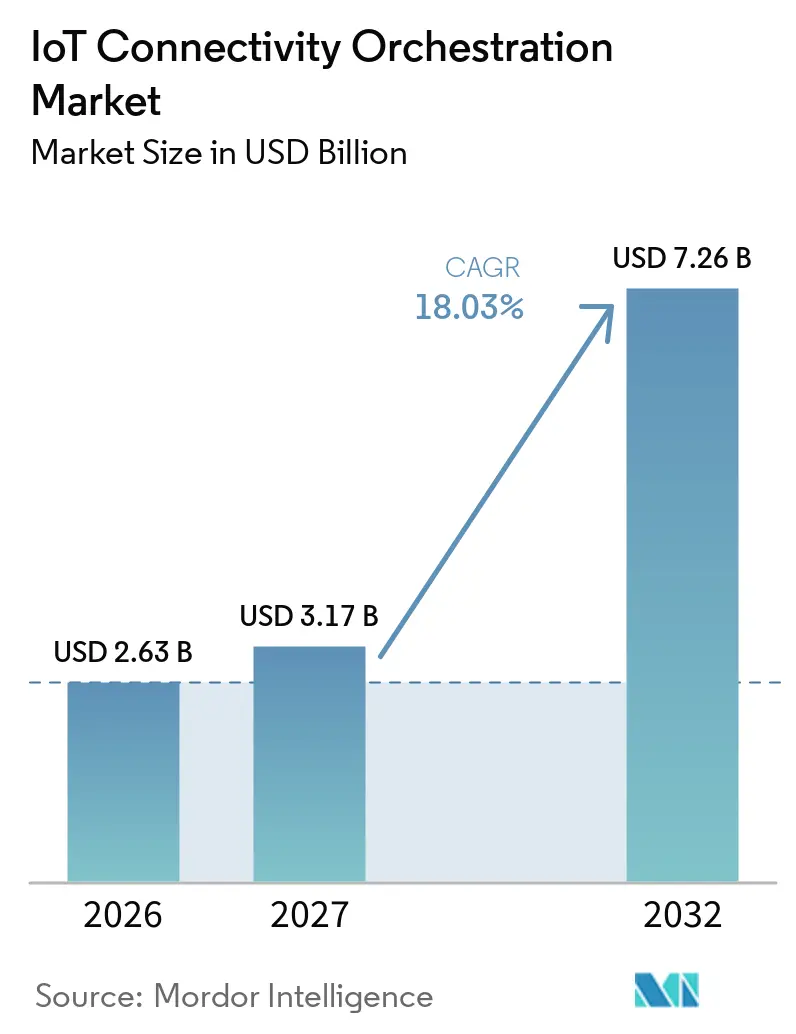
Se proyecta que el tamaño del Mercado de Orquestación de Conectividad IoT se expanda desde 2,63 mil millones de USD en 2026 y 3,17 mil millones de USD en 2027 hasta 7,26 mil millones de USD en 2032, registrando una CAGR del 18,03% entre 2027 y 2032. El mercado de orquestación de conectividad IoT adquiere cada vez mayor importancia a medida que los dispositivos conectados abarcan operadores, países y tipos de red. Las empresas necesitan cada vez más una capa de control única para el aprovisionamiento, la aplicación de políticas, la gestión del ciclo de vida y el cambio entre perfiles SIM y eSIM. Esta necesidad es más intensa cuando las flotas de dispositivos abarcan varias jurisdicciones y deben permanecer operativas bajo diferentes normativas nacionales. Los proveedores de plataformas responden con herramientas multioperador, gestión remota de perfiles y soporte para conectividad celular y satelital. Sus ofertas pueden ayudar a las empresas a reducir el trabajo manual mientras mantienen el control sobre las políticas de dispositivos y las opciones de red local.
Conclusiones Clave del Informe
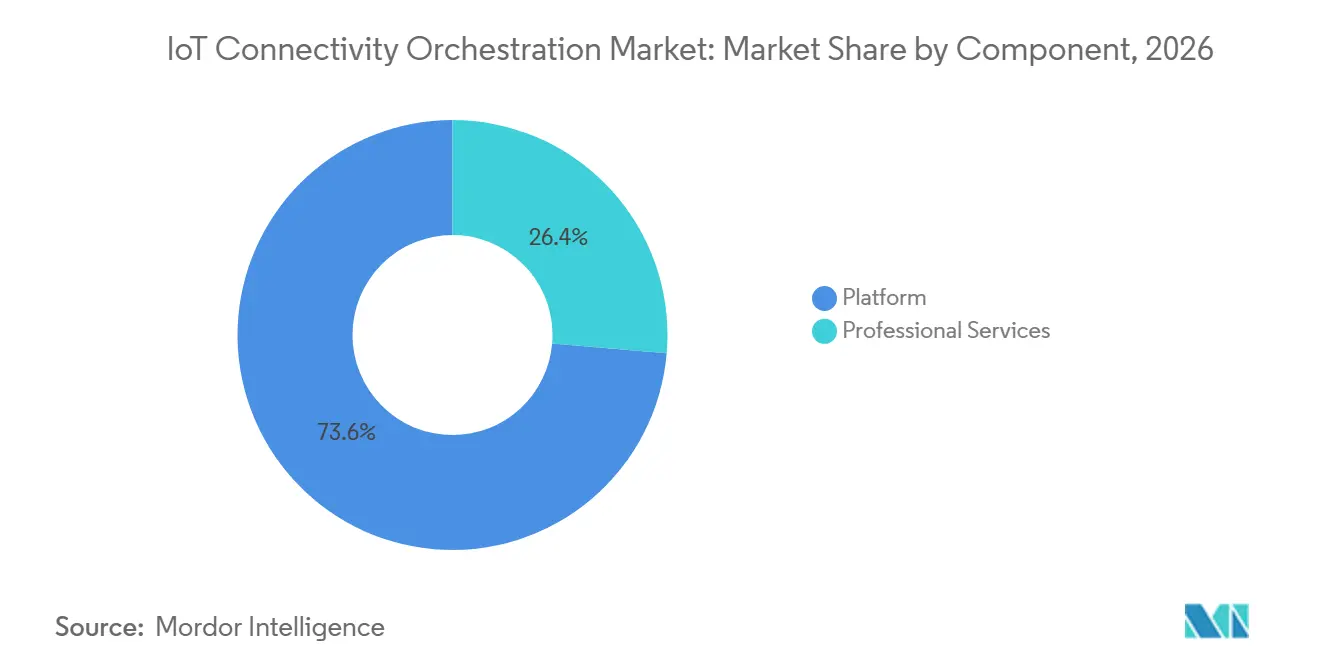
- Por componente, la plataforma representó el 73,64% de la participación del mercado de orquestación de conectividad IoT en 2026 y se proyecta que se expanda a una CAGR del 19,62% hasta 2032.
- Por tipo de implementación, la implementación en la nube representó el 62,47% de la participación del mercado de orquestación de conectividad IoT en 2026, mientras que se proyecta que la implementación híbrida se expanda a una CAGR del 19,78% hasta 2032.
- Por tamaño de empresa, las grandes empresas representaron el 68,35% de la participación del mercado de orquestación de conectividad IoT en 2026, mientras que se proyecta que las pequeñas y medianas empresas se expandan a una CAGR del 19,64% hasta 2032.
- Por aplicación, los vehículos conectados y la telemática automotriz representaron el 25,38% de la participación del mercado de orquestación de conectividad IoT en 2026, mientras que se proyecta que el segmento de manufactura inteligente y automatización industrial se expanda a una CAGR del 19,87% hasta 2032.
- Por usuario final, el sector automotriz representó el 24,86% de la participación del mercado de orquestación de conectividad IoT en 2026, mientras que se proyecta que la manufactura se expanda a una CAGR del 19,72% hasta 2032.
- Por geografía, América del Norte representó el 35,67% de la participación del mercado de orquestación de conectividad IoT en 2026, mientras que se proyecta que Asia-Pacífico se expanda a una CAGR del 19,83% hasta 2032.
Nota: Las cifras de mercado de este informe se basan en el marco de estimación propietario de Mordor Intelligence, que combina nueve meses de datos reales con proyecciones del cuarto trimestre para el año base 2026.
Tendencias e Información del Mercado
Análisis del Impacto de los Impulsores*
| Impulsor | (~) % de Impacto en el Pronóstico de CAGR | Relevancia Geográfica | Horizonte Temporal del Impacto |
|---|---|---|---|
| Fragmentación de las Pilas de Gestión de Operadores Móviles y Conectividad | +4.5% | Global | Corto plazo (≤ 2 años) |
| Adopción del Aprovisionamiento Remoto de SIM SGP.32 para Dispositivos IoT con Recursos Limitados | +3.2% | Global | Mediano plazo (2-4 años) |
| Expansión de los Despliegues de Activos Conectados Transfronterizos | +2.8% | Global, núcleo de Asia-Pacífico, extensión a Oriente Medio y África | Mediano plazo (2-4 años) |
| Demanda de Fabricación de Dispositivos de SKU Único y Localización Remota | +2.1% | Global, centros de manufactura en Asia-Pacífico | Mediano plazo (2-4 años) |
| Despliegues IoT con 5G Privado, 5G Autónomo e Integración en el Borde | +1.6% | América del Norte y Europa | Largo plazo (≥ 4 años) |
| Continuidad Celular-Satelital para Entornos de Baja Conectividad | +0.9% | Global, Oriente Medio, África y Asia-Pacífico remoto | Largo plazo (≥ 4 años) |
| Fuente: Mordor Intelligence | |||
Fragmentación de las Pilas de Gestión de Operadores Móviles y Conectividad
Una flota de dispositivos global puede involucrar varios operadores de redes móviles, formatos de eSIM y plataformas de gestión de conectividad. Esta fragmentación hace que una capa de orquestación común sea valiosa para las empresas que gestionan dispositivos a escala empresarial. El mercado de orquestación de conectividad IoT se beneficia cuando los compradores necesitan reglas consistentes entre diferentes socios de conectividad. Una plataforma neutral respecto al proveedor puede reducir el trabajo necesario para supervisar perfiles, políticas de uso y estado de los dispositivos. También puede ayudar a una empresa a adaptarse cuando un operador cambia su oferta de productos o abandona una categoría de servicio. El creciente uso de la arquitectura eSIM estandarizada añade necesidades de interoperabilidad que las plataformas de operadores individuales pueden no abordar por sí solas.
Adopción del Aprovisionamiento Remoto de SIM SGP.32 para Dispositivos IoT con Recursos Limitados
La GSMA publicó SGP.32 v1.3 el 28 de mayo de 2026, estableciendo los requisitos de aprovisionamiento remoto de SIM para dispositivos IoT sin interfaces de usuario.[1] Dichos dispositivos se utilizan ampliamente en sistemas industriales, servicios públicos y vehículos conectados. SGP.32 combina la gestión remota de perfiles con un marco destinado a apoyar la interoperabilidad en todo el ecosistema. El estándar puede reducir la necesidad de reemplazo físico de SIM y la configuración manual de dispositivos. IDEMIA recibió la certificación completa del Esquema de Cumplimiento IoT de la GSMA para una solución eSIM SGP.32 en agosto de 2025.[2] Tele2 IoT, IDEMIA y Cisco introdujeron posteriormente una solución comercial SGP.32 de extremo a extremo en marzo de 2026.
Expansión de los Despliegues de Activos Conectados Transfronterizos
Las flotas de camiones, los equipos de construcción, los contenedores de envío y los vehículos conectados deben permanecer conectados al cruzar fronteras nacionales. Este requisito operativo apoya la demanda en el mercado de orquestación de conectividad IoT de herramientas que gestionen perfiles locales y la selección de red. Los límites de itinerancia permanente pueden hacer que un modelo exclusivo de itinerancia sea inadecuado en algunas ubicaciones. Un proveedor que pueda coordinar perfiles eSIM locales puede ayudar a las empresas a gestionar estos requisitos sin rediseñar toda la flota de dispositivos. Los despliegues transfronterizos también otorgan mayor valor a la visibilidad del uso, la calidad de la conectividad y el estado de cumplimiento. Tata Communications y Cisco anunciaron una colaboración en 2025 para conectar la plataforma MOVE con Cisco IoT Control Center para la activación transfronteriza en transporte, logística y manufactura.[3]
Demanda de Fabricación de Dispositivos de SKU Único y Localización Remota
Los fabricantes enfrentan trabajo adicional de adquisición e inventario cuando un dispositivo requiere una configuración de SIM diferente para cada país. Un diseño de dispositivo único con perfiles gestionados de forma remota puede simplificar la planificación de la producción y reducir los retrasos antes del lanzamiento. El mercado de orquestación de conectividad IoT está, por tanto, respaldado por plataformas que permiten la selección de perfiles después de la fabricación. El marco GSMA SGP.32 permite que un eUICC compatible reciba perfiles de conectividad a través de la gestión remota. Giesecke+Devrient señala que la especificación admite la gestión remota de perfiles para dispositivos sin interfaz de usuario. emnify introdujo la conectividad de fábrica en diciembre de 2025, incorporando perfiles listos para SGP.32 en los dispositivos durante la producción.[4]
Análisis del Impacto de las Restricciones*
| Restricción | (~) % de Impacto en el Pronóstico de CAGR | Relevancia Geográfica | Horizonte Temporal del Impacto |
|---|---|---|---|
| Restricciones de Itinerancia Permanente y Normativas Nacionales Inconsistentes | -2.8% | Asia-Pacífico, América del Sur, Oriente Medio | Corto plazo (≤ 2 años) |
| Bajo ARPU de Conectividad IoT y Presión sobre los Márgenes | -1.9% | Global | Mediano plazo (2-4 años) |
| Complejidad de Integración entre Capas de eSIM, CMP, MNO, Nube y ERP | -1.2% | Global | Mediano plazo (2-4 años) |
| Responsabilidad en Seguridad, Soberanía de Datos y Resiliencia Operacional | -0.8% | Europa y Asia-Pacífico | Mediano plazo (2-4 años) |
| Fuente: Mordor Intelligence | |||
Restricciones de Itinerancia Permanente y Normativas Nacionales Inconsistentes
Las normativas nacionales para la itinerancia IoT varían ampliamente, lo que complica los despliegues de dispositivos multinacionales. Algunos mercados exigen acuerdos de conectividad local o imponen requisitos más estrictos sobre el registro de SIM y la autorización de servicios. Esto puede aumentar el costo de entrada a nuevos mercados y prolongar la planificación del despliegue. El mercado de orquestación de conectividad IoT debe abordar estos requisitos mediante perfiles locales, infraestructura local o asociaciones con operadores adecuados. Las regulaciones también pueden reducir la base de clientes potenciales para plataformas sin opciones de conectividad conformes. La carga operacional resultante es especialmente relevante para los activos conectados que cruzan fronteras con frecuencia.
Bajo ARPU de Conectividad IoT y Presión sobre los Márgenes
Un menor ingreso por conexión puede reducir los fondos disponibles para actualizaciones de conectividad y adquisiciones de servicios gestionados. Los clientes empresariales también pueden examinar más de cerca los cargos de la plataforma cuando la conectividad en sí se cotiza como un producto básico. Esta condición puede limitar la adopción de niveles de software premium en el mercado de orquestación de conectividad IoT. Puede llevar a los proveedores de plataformas a centrarse en casos de uso de mayor valor, como los vehículos conectados y la monitorización remota de pacientes. Las aplicaciones de menor ancho de banda, incluida la medición inteligente y el seguimiento de activos, pueden seguir siendo más sensibles al precio. Los proveedores deben demostrar ahorros operacionales claros o fiabilidad del servicio para preservar el poder de fijación de precios en estos despliegues.
*Nuestras previsiones consideran los impactos de impulsores y restricciones como direccionales, no aditivos. Las previsiones de impacto reflejan el crecimiento base, los efectos de mezcla y las interacciones entre variables.
Análisis de Segmentos
Por Componente:
El Software de Plataforma Lidera mientras los Servicios Profesionales EscalanEl segmento de plataforma representó el 73,64% del mercado de orquestación de conectividad IoT en 2026 y se proyecta que crezca a una CAGR del 19,62% hasta 2032. Su posición refleja la necesidad de una capa de software persistente que coordine perfiles eSIM, conexiones de operadores y políticas de dispositivos. Las organizaciones con grandes flotas de dispositivos necesitan controles consistentes en varios países y proveedores de conectividad. Una plataforma puede consolidar la activación, la monitorización, los cambios de política y las tareas del ciclo de vida en un único entorno operativo. La industria de orquestación de conectividad IoT depende cada vez más de esta capa a medida que las empresas van más allá de la adquisición básica de conectividad.
Cisco IoT Control Center da soporte a más de 270 millones de dispositivos IoT SIM para más de 32.000 empresas. Tata Communications anunció en septiembre de 2025 que su plataforma MOVE cubre más de 350 millones de sistemas operativos eSIM en más de 200 países. Estos despliegues muestran por qué la escala y la interoperabilidad probada son consideraciones importantes en las decisiones de compra. Los servicios profesionales apoyan la configuración y la migración cuando los clientes vinculan las herramientas de orquestación con la planificación de recursos empresariales, la tecnología operacional y los entornos de nube. También ayudan a los clientes a traducir los requisitos de los dispositivos en flujos de trabajo prácticos.
Por Tipo de Implementación:
La Implementación Híbrida Gana Terreno a Medida que los Controles de Datos ImportanLa implementación en la nube representó el 62,47% del valor total en 2026. Las plataformas en la nube reducen la carga de infraestructura para las organizaciones que necesitan acceso centralizado en flotas de dispositivos distribuidos. Pueden permitir a los clientes escalar los servicios sin mantener toda la infraestructura de gestión de conectividad internamente. 1NCE informó en enero de 2026 que gestionaba más de 40 millones de puntos finales para 30.000 clientes en su red IoT nativa en la nube. Este modelo de entrega es útil para las empresas que buscan un despliegue rápido y un amplio alcance geográfico.
Se proyecta que la implementación híbrida se expanda a una CAGR del 19,78% hasta 2032 en el mercado de orquestación de conectividad IoT. Permite a las empresas retener funciones seleccionadas de datos o políticas dentro de su propio entorno mientras utilizan servicios en la nube para el aprovisionamiento y el enrutamiento. Este enfoque puede ser relevante cuando los datos de identidad de los dispositivos o la información de políticas están sujetos a controles internos. Puede apoyar la modernización gradual para las empresas que ya operan sistemas locales. El modelo sigue siendo relevante para las organizaciones que equilibran el control centralizado con las expectativas de residencia de datos.
Por Tamaño de Empresa:
Las Grandes Empresas Lideran mientras las Pequeñas y Medianas Empresas AceleranLas grandes empresas representaron el 68,35% del mercado de orquestación de conectividad IoT en 2026. A menudo operan flotas multinacionales que requieren controles formales de fiabilidad, seguridad y cumplimiento. Sus equipos de adquisiciones pueden evaluar contratos de plataformas complejos y requisitos de integración. Los programas de vehículos conectados y servicios públicos suelen implicar altos volúmenes de dispositivos y largos períodos de servicio. Esas características favorecen a los proveedores con infraestructura establecida y capacidades de soporte operacional.
Se proyecta que las pequeñas y medianas empresas se expandan a una CAGR del 19,64% hasta 2032. Las plataformas con enfoque en API pueden hacer que las capacidades de orquestación sean más accesibles para las empresas sin grandes equipos internos de conectividad. La interoperabilidad SGP.32 puede reducir las barreras que anteriormente limitaban la elección entre proveedores de conectividad. La industria de orquestación de conectividad IoT puede alcanzar una base de clientes más amplia simplificando la incorporación y estandarizando las integraciones. Los clientes más pequeños seguirán necesitando soporte confiable a medida que se expandan a nuevos países o añadan categorías de dispositivos.
Por Aplicación:
Los Vehículos Conectados Lideran mientras la Manufactura Inteligente Avanza más RápidoLos vehículos conectados y la telemática automotriz representaron el 25,38% del mercado de orquestación de conectividad IoT en 2026 en múltiples mercados. Los programas de vehículos requieren conectividad constante para diagnósticos, actualizaciones de software, funciones de seguridad y servicios orientados al cliente a lo largo del ciclo de vida del vehículo. La adopción de SIM Integrada ha convertido la gestión remota de perfiles en un requisito práctico para muchos programas automotrices en múltiples países. Los fabricantes de equipos originales (OEM) deben considerar la configuración de perfiles y los requisitos de conectividad regional durante la planificación del producto antes de que los vehículos sean enviados a cada destino. Estos requisitos hacen que la configuración de conectividad forme parte del diseño del producto y la planificación de la producción, reduciendo los ajustes operativos posteriores.
Se proyecta que la fabricación inteligente y la automatización industrial se expandirán a una CAGR del 19,87% hasta 2032. Los sistemas de fábrica necesitan comunicaciones confiables entre equipos, sensores, dispositivos y aplicaciones. Las redes celulares privadas y los entornos de borde pueden incrementar las configuraciones de conectividad que los operadores industriales deben gestionar. Esto impulsa la demanda de monitoreo centralizado, gestión de políticas y activación segura de dispositivos. El seguimiento de activos, la medición inteligente y los dispositivos de salud conectados también requieren controles de ciclo de vida confiables.
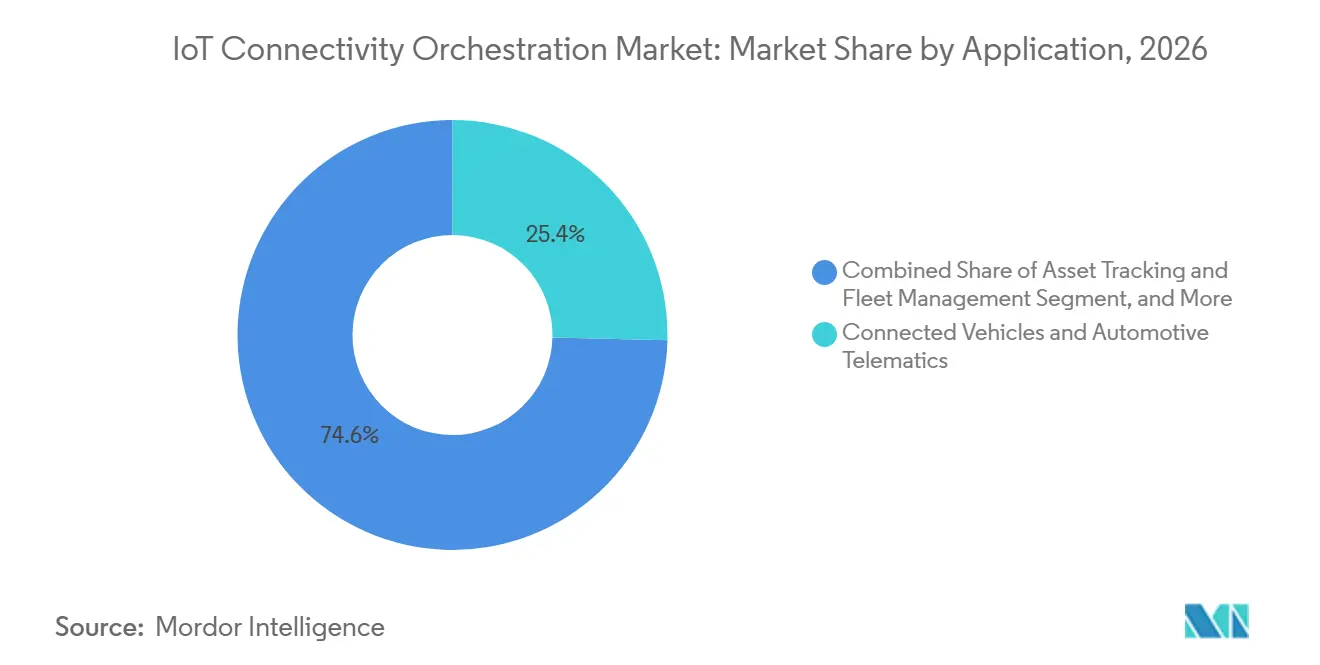
Nota: Las participaciones de todos los segmentos individuales están disponibles con la compra del informe
Por Usuario Final:
El Sector Automotriz Lidera los Ingresos mientras la Manufactura se Expande más RápidoEl sector automotriz representó el 24,86% del mercado de orquestación de conectividad IoT en 2026. Los programas de vehículos conectados combinan volúmenes sustanciales de dispositivos con necesidades recurrentes de gestión remota. Los fabricantes de equipos originales necesitan activar dispositivos, mantener la continuidad del servicio y ajustar los perfiles de red en varios países. Los clientes del sector automotriz también necesitan herramientas que puedan coordinar la conectividad con los lanzamientos de productos y los requisitos de cumplimiento regional. Estas necesidades otorgan al sector una posición de liderazgo entre los usuarios finales.
Se proyecta que la manufactura se expanda a una CAGR del 19,72% hasta 2032. Los programas de Industria 4.0 integran maquinaria, sensores, redes 5G privadas y controles de software centralizados. El transporte, la logística, la energía, los servicios públicos y la salud también generan demanda a través de grandes parques de dispositivos o requisitos estrictos de servicio. Los programas de medidores inteligentes demuestran la escala a la que pueden operar los operadores de servicios públicos. La industria de orquestación de conectividad IoT puede ayudar a estos usuarios a coordinar la monitorización, las políticas de conectividad y el aprovisionamiento remoto en activos dispersos.
Análisis Geográfico
Mercado de Orquestación de Conectividad IoT en América del Norte
América del Norte representó el 35,67% del valor total en 2026. La región cuenta con una amplia base de programas IoT empresariales, que incluyen vehículos conectados, sistemas industriales y despliegues logísticos. También alberga a varios proveedores de plataformas que atienden a clientes globales. Terrestar lanzó un servicio IoT satelital híbrido de cobertura nacional en Canadá en febrero de 2026 utilizando los estándares 3GPP Release 17. México puede beneficiarse a medida que los activos de fabricación conectados se desplazan a través de las cadenas de suministro automotrices de América del Norte.
Mercado de Orquestación de Conectividad IoT en Europa y América del Sur
Europa sigue siendo importante porque los despliegues de IoT industrial deben operar dentro de los requisitos establecidos en materia de datos y privacidad. Alemania, Italia y Francia cuentan con importantes bases manufactureras que utilizan equipos conectados y sistemas automatizados. Las empresas pueden preferir arquitecturas que admitan controles de datos locales junto con conectividad transfronteriza. América del Sur está condicionada por la aplicación del roaming permanente en Brasil, lo que incrementa la importancia del aprovisionamiento local de perfiles para flotas transfronterizas. Las condiciones operativas de la región favorecen a los proveedores capaces de gestionar el cumplimiento de los requisitos específicos de cada país.
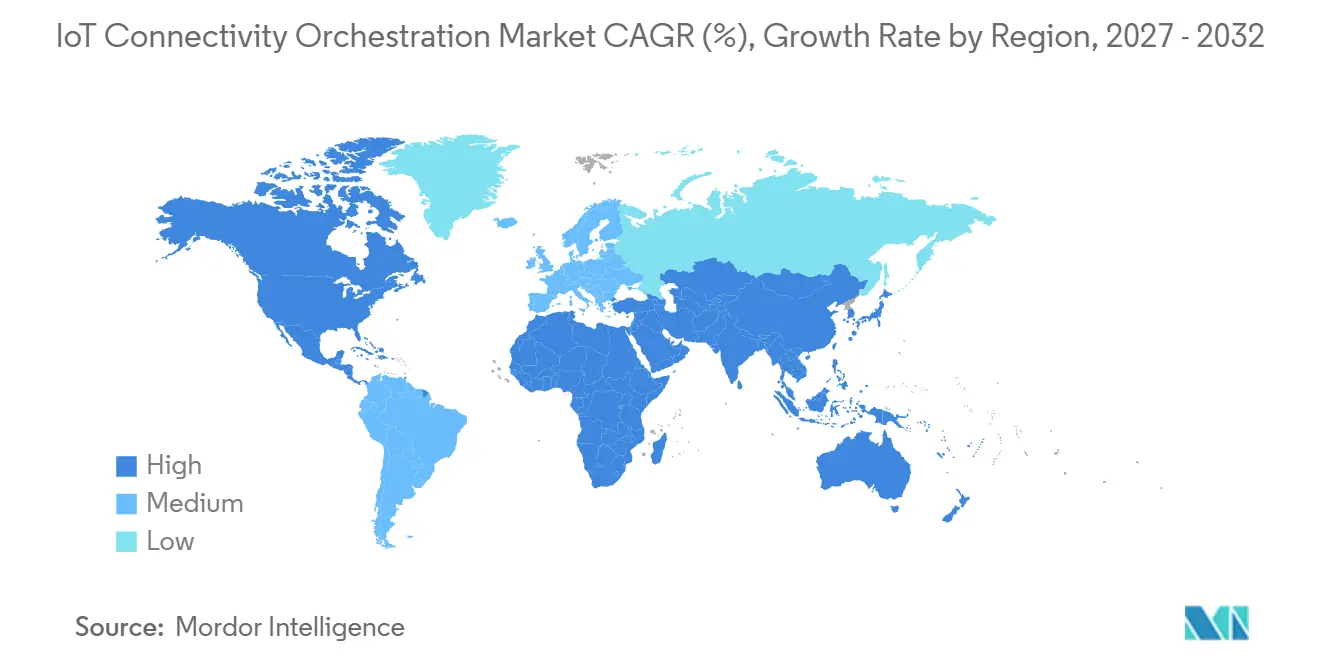
Mercado de Orquestación de Conectividad IoT en Asia-Pacífico
Se proyecta que Asia-Pacífico se expanda a una CAGR del 19,83% hasta 2032. La región combina la escala del IoT industrial de China, la demanda de medición inteligente de India, los programas de automatización de Japón y el despliegue de 5G Standalone de Corea del Sur. Las diferencias en materia de roaming nacional, licencias y normas de registro de SIM hacen que las capacidades operativas locales sean importantes. KDDI y Soracom introdujeron SIMs IoT compatibles con SGP.32 en Japón en julio de 2026.
Panorama Competitivo
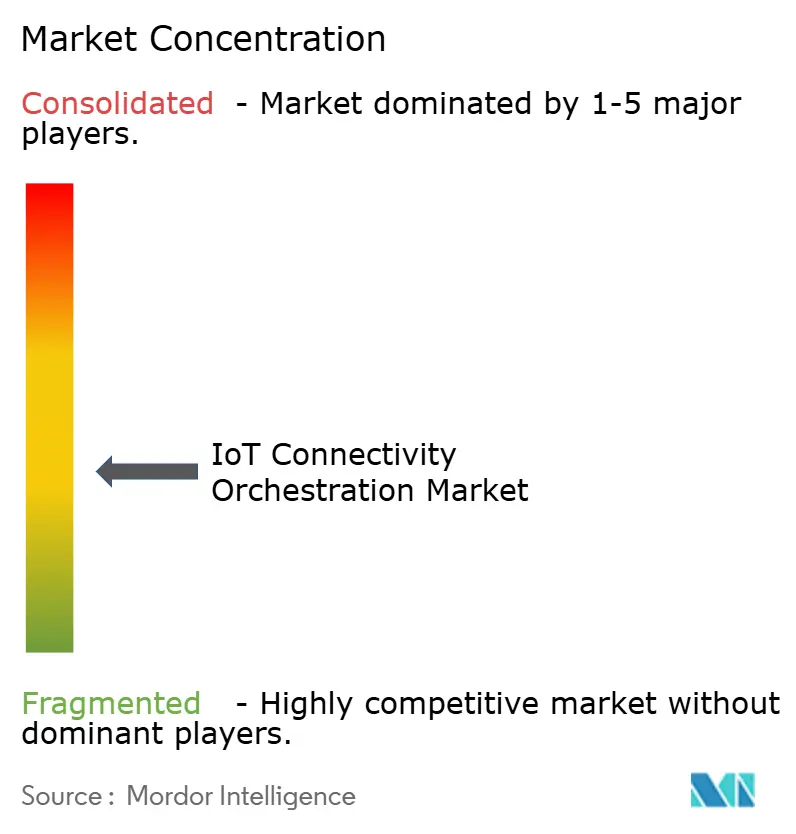
El mercado de orquestación de conectividad IoT está moderadamente fragmentado. Los grandes proveedores de plataformas, operadores y operadores de redes móviles virtuales IoT compiten en software, conectividad, capacidades eSIM y servicios de soporte. Cisco, Telefonica, Verizon, Vodafone, Aeris y Deutsche Telekom tienen amplias capacidades en operadores y empresas. Soracom, Eseye, Tata Communications, floLIVE, emnify y 1NCE ofrecen enfoques especializados basados en API, entrega en la nube y servicios multioperador.
La capacidad SGP.32 se está convirtiendo en un punto de competencia importante en el mercado de orquestación de conectividad IoT. Tele2 IoT, IDEMIA y Cisco lanzaron una solución SGP.32 comercial de extremo a extremo en marzo de 2026. El lanzamiento combinó una eSIM, una plataforma de orquestación y servicios de conectividad global. Deutsche Telekom introdujo la itinerancia IoT multiórbita en febrero de 2026, añadiendo enlaces satelitales a su servicio IoT terrestre. Estos movimientos muestran cómo los proveedores establecidos están ampliando las capacidades de orquestación a través de asociaciones y una cobertura de red más amplia.
El mercado de orquestación de conectividad IoT también tiene oportunidades en la agricultura de precisión, las operaciones marítimas y la logística de cadena de frío. Estos casos de uso necesitan cobertura confiable, flexibilidad de perfiles y monitorización en amplias áreas operativas. Competidores como Giesecke+Devrient, BICS y Mavoco pueden competir ofreciendo capacidades especializadas de eSIM, conectividad y gestión de dispositivos. La competencia dependerá de combinar el aprovisionamiento eSIM basado en estándares con soporte práctico para redes celulares, en la nube y satelitales.
Líderes de la Industria de Orquestación de Conectividad IoT
-
Cisco Systems, Inc.
-
Aeris Communications, Inc.
-
KORE Group Holdings, Inc.
-
Eseye Limited
-
floLIVE Ltd.
- *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial
Mercado de Orquestación de Conectividad IoT Empresas cubiertas en este informe
- Cisco Systems, Inc.
- Aeris Communications, Inc.
- KORE Group Holdings, Inc.
- Eseye Limited
- floLIVE Ltd.
- Wireless Logic Group Limited
- 1NCE GmbH
- emnify GmbH
- Soracom, Inc.
- Telit Communications Limited (Telit Cinterion)
- Comarch S.A.
- Vodafone Group Plc
- Telefonica, S.A.
- Deutsche Telekom AG
- Tata Communications Limited
- Giesecke+Devrient GmbH
- Thales S.A.
- Kigen Limited
- 1GLOBAL Limited
- Onomondo ApS
- Hologram, Inc.
- Monogoto Ltd.
Desarrollos recientes de la industria en Mercado de Orquestación de Conectividad IoT
- Julio de 2026: Soracom anunció la disponibilidad general de su capacidad de orquestación eSIM Connectivity Hypervisor y las SIM IoT compatibles con SGP.32, lo que permite a las empresas gestionar múltiples perfiles de operadores a través de un único plano de control basado en API con conmutación por error integrada. El lanzamiento posiciona a Soracom entre los primeros operadores de redes móviles virtuales IoT que ofrecen aprovisionamiento SGP.32 de control total del propietario a escala comercial.
- Junio de 2026: Aeris Communications renovó su acuerdo de gestión de conectividad IoT con KDDI Corporation bajo la plataforma Aeris IoT Accelerator, que gestiona 104 millones de dispositivos IoT y 42 millones de vehículos conectados a nivel mundial. La plataforma permite el despliegue de SKU único y la facturación simplificada entre países tras las inversiones posteriores a la adquisición en la adopción de la nube y la modernización de sistemas. El acuerdo apoya los despliegues multinacionales a través de un marco operativo común.
- Mayo de 2026: La GSMA publicó SGP.32 v1.3 el 28 de mayo de 2026, la última iteración de su especificación de aprovisionamiento remoto de eSIM IoT, formalizando el protocolo basado en IP para gestionar dispositivos IoT con recursos limitados a escala. Se espera que la publicación acelere la adopción comercial de SGP.32 en los sectores automotriz, industrial y de servicios públicos hasta 2027.
- Marzo de 2026: Tele2 IoT, IDEMIA Secure Transactions y Cisco lanzaron la primera solución IoT SGP.32 comercial de extremo a extremo en el Mobile World Congress de Barcelona, combinando la eSIM certificada por la GSMA de IDEMIA, el Cisco IoT Control Center con orquestación SGP.32 y la conectividad global de Tele2 IoT. La solución permite a las empresas aprovisionar y gestionar dispositivos en todo el mundo desde una única plataforma y un único SKU de eSIM. Une las credenciales de dispositivos certificados con la orquestación centralizada de perfiles y la prestación de servicios a nivel mundial.
Alcance del Informe Global del Mercado de Orquestación de Conectividad IoT
El Informe del Mercado de Orquestación de Conectividad IoT está segmentado por Componente (Plataforma y Servicios Profesionales), Tipo de Implementación (Nube, Local e Híbrido), Tamaño de Empresa (Grandes Empresas y Pequeñas y Medianas Empresas), Aplicación (Seguimiento de Activos y Gestión de Flotas, Manufactura Inteligente y Automatización Industrial, Medición Inteligente y Servicios Públicos, Vehículos Conectados y Telemática Automotriz, Salud y Dispositivos Médicos Conectados, y Otras Aplicaciones), Usuario Final (Manufactura, Automotriz, Transporte y Logística, Energía y Servicios Públicos, Salud y Otros Usuarios Finales) y Geografía (América del Norte, América del Sur, Europa, Asia-Pacífico, Oriente Medio y África). Los Pronósticos del Mercado se Proporcionan en Términos de Valor (USD).
Resumen de la segmentación
| Plataforma |
| Servicios Profesionales |
| Nube |
| Local |
| Híbrido |
| Grandes Empresas |
| Pequeñas y Medianas Empresas |
| Seguimiento de Activos y Gestión de Flotas |
| Manufactura Inteligente y Automatización Industrial |
| Medición Inteligente y Servicios Públicos |
| Vehículos Conectados y Telemática Automotriz |
| Salud y Dispositivos Médicos Conectados |
| Otras Aplicaciones |
| Manufactura |
| Automotriz |
| Transporte y Logística |
| Energía y Servicios Públicos |
| Salud |
| Otros Usuarios Finales |
| América del Norte | Estados Unidos |
| Canadá | |
| México | |
| América del Sur | Brasil |
| Argentina | |
| Resto de América del Sur | |
| Europa | Alemania |
| Reino Unido | |
| Francia | |
| Italia | |
| España | |
| Rusia | |
| Resto de Europa | |
| Asia-Pacífico | China |
| Japón | |
| India | |
| Corea del Sur | |
| Australia | |
| Resto de Asia-Pacífico | |
| Oriente Medio | Arabia Saudita |
| Emiratos Árabes Unidos | |
| Resto de Oriente Medio | |
| África | Sudáfrica |
| Nigeria | |
| Resto de África |
| Por Componente | Plataforma | |
| Servicios Profesionales | ||
| Por Tipo de Implementación | Nube | |
| Local | ||
| Híbrido | ||
| Por Tamaño de Empresa | Grandes Empresas | |
| Pequeñas y Medianas Empresas | ||
| Por Aplicación | Seguimiento de Activos y Gestión de Flotas | |
| Manufactura Inteligente y Automatización Industrial | ||
| Medición Inteligente y Servicios Públicos | ||
| Vehículos Conectados y Telemática Automotriz | ||
| Salud y Dispositivos Médicos Conectados | ||
| Otras Aplicaciones | ||
| Por Usuario Final | Manufactura | |
| Automotriz | ||
| Transporte y Logística | ||
| Energía y Servicios Públicos | ||
| Salud | ||
| Otros Usuarios Finales | ||
| Por Geografía | América del Norte | Estados Unidos |
| Canadá | ||
| México | ||
| América del Sur | Brasil | |
| Argentina | ||
| Resto de América del Sur | ||
| Europa | Alemania | |
| Reino Unido | ||
| Francia | ||
| Italia | ||
| España | ||
| Rusia | ||
| Resto de Europa | ||
| Asia-Pacífico | China | |
| Japón | ||
| India | ||
| Corea del Sur | ||
| Australia | ||
| Resto de Asia-Pacífico | ||
| Oriente Medio | Arabia Saudita | |
| Emiratos Árabes Unidos | ||
| Resto de Oriente Medio | ||
| África | Sudáfrica | |
| Nigeria | ||
| Resto de África | ||
Preguntas Clave Respondidas en el Informe
¿Cuál es el tamaño del mercado de orquestación de conectividad IoT?
El mercado de orquestación de conectividad IoT está valorado en 2,63 mil millones de USD en 2026 y se proyecta que alcance 7,26 mil millones de USD en 2032, registrando una CAGR del 18,03% durante 2027-2032. Las perspectivas reflejan una creciente demanda de control coordinado de flotas de dispositivos multinacionales.
¿Qué impulsa la demanda de orquestación de conectividad IoT?
El mercado de orquestación de conectividad IoT está respaldado por flotas de dispositivos multioperador, el aprovisionamiento remoto de SIM SGP.32, los despliegues transfronterizos y la fabricación de SKU único. Estas necesidades se vuelven más importantes cuando un dispositivo debe cumplir con diferentes normativas nacionales de conectividad.
¿Qué componente lidera el gasto en orquestación de conectividad IoT?
El software de plataforma lidera con una participación del 73,64% en 2026 y se proyecta que se expanda a una CAGR del 19,62% hasta 2032. Su función incluye la coordinación de perfiles, políticas, tareas del ciclo de vida y conexiones de operadores dentro de un único entorno operativo.
¿Qué aplicación se expande más rápido?
Se proyecta que la manufactura inteligente y la automatización industrial se expandan a una CAGR del 19,87% hasta 2032, respaldadas por equipos conectados y despliegues celulares privados. Estas operaciones necesitan monitorización confiable, activación segura y gestión de políticas consistente en activos industriales.
¿Qué región se espera que se expanda más rápido?
Se proyecta que Asia-Pacífico se expanda a una CAGR del 19,83% hasta 2032, respaldada por el IoT industrial, la medición inteligente, la automatización y el despliegue de 5G. Las diferentes normativas nacionales en la región aumentan la importancia de las capacidades operativas locales y la gestión de perfiles conforme.
¿Cómo afectan las normas de itinerancia permanente a los despliegues de dispositivos conectados?
Pueden requerir perfiles locales o acuerdos de conectividad local, aumentando el valor de las plataformas que gestionan el cumplimiento en varios países. El mercado de orquestación de conectividad IoT debe ayudar a los usuarios a mantener la continuidad del servicio mientras cumplen con los requisitos específicos de cada país.