
IoT Connectivity Orchestration Marktgröße und Marktanteil
Marktübersicht
| Studienzeitraum | 2021 - 2032 |
|---|---|
| Marktgröße (2027) | 3.17 Milliarden US-Dollar |
| Marktgröße (2032) | 7.26 Milliarden US-Dollar |
| Wachstumsrate (2027 - 2032) | 18.03 % |
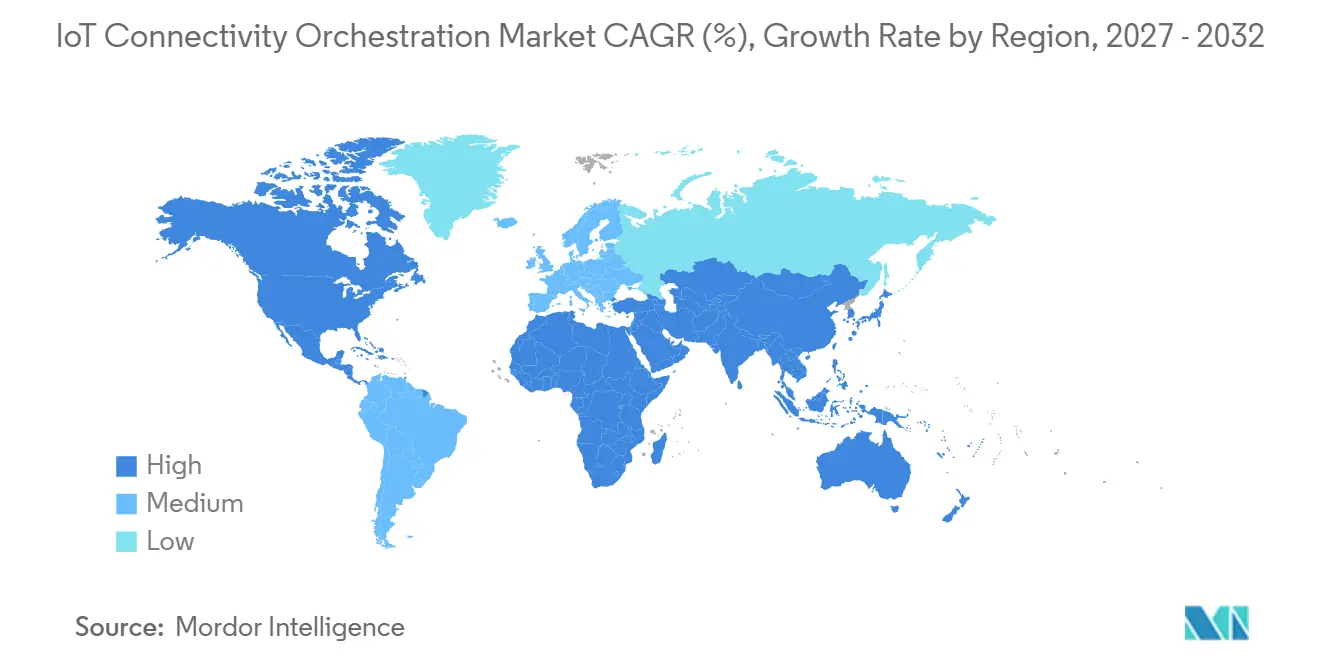
| Schnellstwachsender Markt | Asien-Pazifik |
| Größter Markt | Nordamerika |
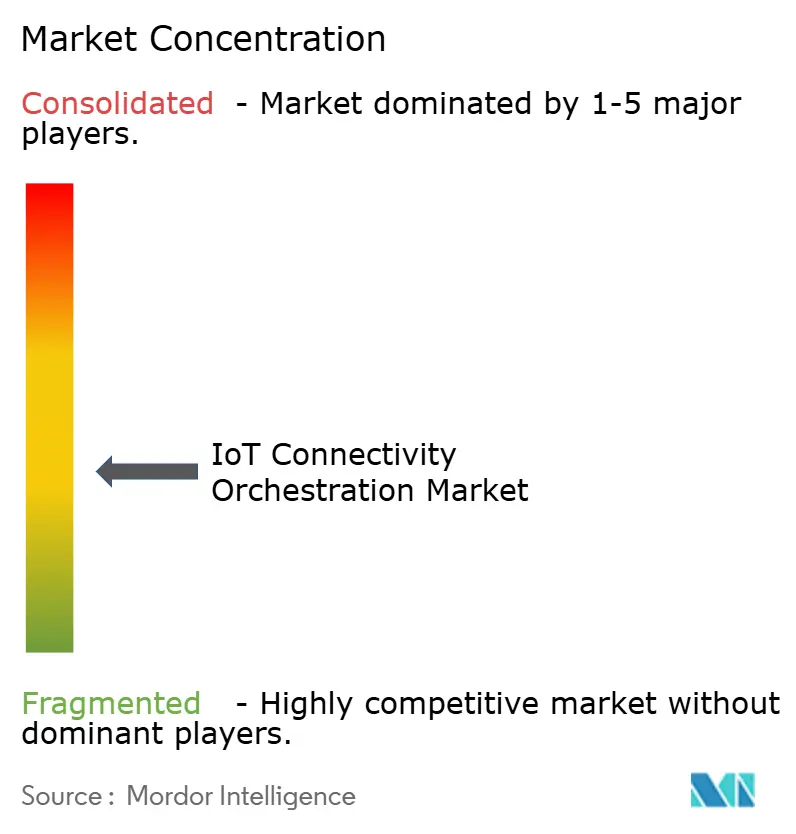
| Marktkonzentration | Mittel |
Hauptakteure *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert Bild © Mordor Intelligence. Wiederverwendung erfordert Namensnennung gemäß CC BY 4.0. | |
IoT Connectivity Orchestration Marktanalyse von Mordor Intelligence
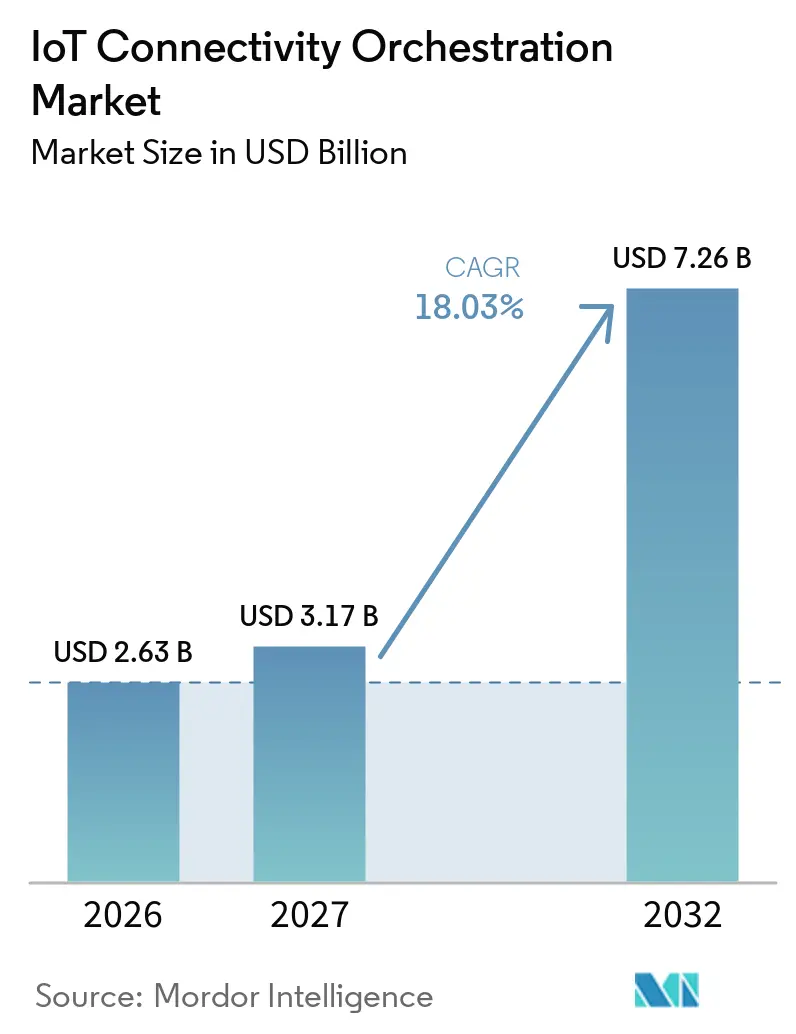
Die Größe des IoT Connectivity Orchestration Marktes wird voraussichtlich von 2,63 Milliarden USD im Jahr 2026 und 3,17 Milliarden USD im Jahr 2027 auf 7,26 Milliarden USD bis 2032 anwachsen, was einer CAGR von 18,03 % zwischen 2027 und 2032 entspricht. Der IoT Connectivity Orchestration Markt gewinnt zunehmend an Bedeutung, da vernetzte Geräte Betreiber, Länder und Netzwerktypen übergreifen. Unternehmen benötigen zunehmend eine einheitliche Steuerungsebene für Bereitstellung, Durchsetzung von Richtlinien, Lebenszyklusmanagement und den Wechsel zwischen SIM- und eSIM-Profilen. Dieser Bedarf ist dort am stärksten ausgeprägt, wo Geräteflotten mehrere Rechtsgebiete umfassen und unter verschiedenen nationalen Vorschriften betriebsbereit bleiben müssen. Plattformanbieter reagieren mit Multi-Operator-Tools, Remote-Profilverwaltung und Unterstützung für Mobilfunk- und Satellitenkonnektivität. Ihre Angebote können Unternehmen dabei helfen, den manuellen Aufwand zu reduzieren und gleichzeitig die Kontrolle über Geräterichtlinien und lokale Netzwerkauswahl zu behalten.
Wichtigste Erkenntnisse des Berichts
- Nach Komponente hielt die Plattform im Jahr 2026 einen Marktanteil von 73,64 % am IoT Connectivity Orchestration Markt und wird voraussichtlich bis 2032 mit einer CAGR von 19,62 % wachsen.
- Nach Bereitstellungstyp entfiel im Jahr 2026 ein Marktanteil von 62,47 % am IoT Connectivity Orchestration Markt auf die Cloud-Bereitstellung, während die Hybrid-Bereitstellung bis 2032 voraussichtlich mit einer CAGR von 19,78 % wachsen wird.
- Nach Unternehmensgröße hielten Großunternehmen im Jahr 2026 einen Marktanteil von 68,35 % am IoT Connectivity Orchestration Markt, während kleine und mittelständische Unternehmen bis 2032 voraussichtlich mit einer CAGR von 19,64 % wachsen werden.
- Nach Anwendung entfielen auf vernetzte Fahrzeuge und Automobil-Telematik im Jahr 2026 25,38 % des Marktanteils am IoT Connectivity Orchestration Markt, während das Segment intelligente Fertigung und industrielle Automatisierung bis 2032 voraussichtlich mit einer CAGR von 19,87 % wachsen wird.
- Nach Endnutzer entfiel auf den Automobilsektor im Jahr 2026 ein Marktanteil von 24,86 % am IoT Connectivity Orchestration Markt, während die Fertigung bis 2032 voraussichtlich mit einer CAGR von 19,72 % wachsen wird.
- Nach Geografie entfiel auf Nordamerika im Jahr 2026 ein Marktanteil von 35,67 % am IoT Connectivity Orchestration Markt, während der asiatisch-pazifische Raum bis 2032 voraussichtlich mit einer CAGR von 19,83 % wachsen wird.
Hinweis: Die in diesem Bericht angegebenen Marktzahlen basieren auf dem proprietären Schätzrahmen von Mordor Intelligence, der neun Monate an Ist-Daten mit den Prognosen für das vierte Quartal des Basisjahres 2026 kombiniert.
Markttrends und Einblicke
Analyse der Treiberwirkung*
| Treiber | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Fragmentierung der Mobilfunkbetreiber- und Konnektivitätsmanagement-Stacks | +4.5% | Global | Kurzfristig (≤ 2 Jahre) |
| SGP.32 Remote-SIM-Bereitstellung für ressourcenbeschränkte IoT-Geräte | +3.2% | Global | Mittelfristig (2–4 Jahre) |
| Ausweitung grenzüberschreitender Deployments vernetzter Assets | +2.8% | Global, Kernregion Asien-Pazifik, Ausstrahlungseffekte auf Naher Osten und Afrika | Mittelfristig (2–4 Jahre) |
| Nachfrage nach Single-SKU-Gerätefertigung und Remote-Lokalisierung | +2.1% | Global, Fertigungszentren in Asien-Pazifik | Mittelfristig (2–4 Jahre) |
| Private 5G-, 5G Standalone- und Edge-integrierte IoT-Deployments | +1.6% | Nordamerika und Europa | Langfristig (≥ 4 Jahre) |
| Mobilfunk-Satelliten-Kontinuität für Umgebungen mit geringer Konnektivität | +0.9% | Global, Naher Osten, Afrika und abgelegener asiatisch-pazifischer Raum | Langfristig (≥ 4 Jahre) |
| Quelle: Mordor Intelligence | |||
Fragmentierung der Mobilfunkbetreiber- und Konnektivitätsmanagement-Stacks
Eine globale Geräteflotte kann mehrere Mobilfunknetzbetreiber, eSIM-Formate und Konnektivitätsmanagement-Plattformen umfassen. Diese Fragmentierung macht eine gemeinsame Orchestrierungsebene für Unternehmen wertvoll, die Geräte in großem Maßstab verwalten. Der IoT Connectivity Orchestration Markt profitiert, wenn Käufer einheitliche Regeln über verschiedene Konnektivitätspartner hinweg benötigen. Eine anbieterneutrale Plattform kann den Aufwand für die Überwachung von Profilen, Nutzungsrichtlinien und Gerätestatus reduzieren. Sie kann einem Unternehmen auch helfen, sich anzupassen, wenn ein Betreiber sein Produktangebot ändert oder eine Dienstleistungskategorie verlässt. Die zunehmende Nutzung standardisierter eSIM-Architektur schafft Interoperabilitätsanforderungen, die einzelne Betreiberplattformen möglicherweise nicht allein erfüllen können.
SGP.32 Remote-SIM-Bereitstellung für ressourcenbeschränkte IoT-Geräte
Die GSMA veröffentlichte SGP.32 v1.3 am 28. Mai 2026 und legte damit die Anforderungen an die Remote-SIM-Bereitstellung für IoT-Geräte ohne Benutzeroberflächen fest.[1] Solche Geräte werden in Industriesystemen, Versorgungsunternehmen und vernetzten Fahrzeugen weit verbreitet eingesetzt. SGP.32 kombiniert Remote-Profilverwaltung mit einem Framework, das die Interoperabilität im gesamten Ökosystem unterstützen soll. Der Standard kann den Bedarf an physischem SIM-Austausch und manueller Gerätekonfiguration reduzieren. IDEMIA erhielt im August 2025 die vollständige GSMA IoT Compliance Scheme-Zertifizierung für eine SGP.32-eSIM-Lösung.[2] Tele2 IoT, IDEMIA und Cisco stellten später im März 2026 eine kommerzielle End-to-End-SGP.32-Lösung vor.
Ausweitung grenzüberschreitender Deployments vernetzter Assets
Lkw-Flotten, Baumaschinen, Schiffscontainer und vernetzte Fahrzeuge müssen beim Überschreiten nationaler Grenzen verbunden bleiben. Diese Betriebsanforderung unterstützt die Nachfrage im IoT Connectivity Orchestration Markt nach Tools, die lokale Profile und die Netzwerkauswahl verwalten. Dauerhafte Roaming-Beschränkungen können ein reines Roaming-Modell an einigen Standorten ungeeignet machen. Ein Anbieter, der lokale eSIM-Profile koordinieren kann, kann Unternehmen dabei helfen, diese Anforderungen zu erfüllen, ohne die gesamte Geräteflotte neu zu gestalten. Grenzüberschreitende Deployments legen auch mehr Wert auf Transparenz bei Nutzung, Konnektivitätsqualität und Compliance-Status. Tata Communications und Cisco kündigten 2025 eine Zusammenarbeit an, um die MOVE-Plattform mit dem Cisco IoT Control Center für grenzüberschreitende Aktivierungen in Transport, Logistik und Fertigung zu verbinden.[3]
Nachfrage nach Single-SKU-Gerätefertigung und Remote-Lokalisierung
Hersteller stehen vor zusätzlichem Beschaffungs- und Lageraufwand, wenn ein Gerät für jedes Land eine andere SIM-Konfiguration benötigt. Ein einheitliches Gerätedesign mit remote verwalteten Profilen kann die Produktionsplanung vereinfachen und Verzögerungen vor dem Marktstart reduzieren. Der IoT Connectivity Orchestration Markt wird daher durch Plattformen unterstützt, die eine Profilauswahl nach der Fertigung ermöglichen. Das GSMA SGP.32-Framework ermöglicht es einem kompatiblen eUICC, Konnektivitätsprofile über Remote-Management zu empfangen. Giesecke+Devrient gibt an, dass die Spezifikation die Remote-Profilverwaltung für Geräte ohne Benutzeroberfläche unterstützt. emnify führte im Dezember 2025 Factory-First-Konnektivität ein und platzierte SGP.32-fähige Profile bereits während der Produktion in Geräten.[4]
Analyse der Hemmnisse*
| Hemmnis | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Dauerhafte Roaming-Beschränkungen und inkonsistente nationale Vorschriften | -2.8% | Asien-Pazifik, Südamerika, Naher Osten | Kurzfristig (≤ 2 Jahre) |
| Niedriger IoT-Konnektivitäts-ARPU und Margendruck | -1.9% | Global | Mittelfristig (2–4 Jahre) |
| Integrationskomplexität über eSIM-, CMP-, MNO-, Cloud- und ERP-Ebenen | -1.2% | Global | Mittelfristig (2–4 Jahre) |
| Haftung für Sicherheit, Datensouveränität und operative Resilienz | -0.8% | Europa und Asien-Pazifik | Mittelfristig (2–4 Jahre) |
| Quelle: Mordor Intelligence | |||
Dauerhafte Roaming-Beschränkungen und inkonsistente nationale Vorschriften
Nationale Vorschriften für IoT-Roaming variieren stark und erschweren multinationale Geräte-Deployments. Einige Märkte erfordern lokale Konnektivitätsvereinbarungen oder stellen strengere Anforderungen an die SIM-Registrierung und Dienstleistungsautorisierung. Dies kann die Kosten für den Eintritt in neue Märkte erhöhen und die Deployment-Planung verlängern. Der IoT Connectivity Orchestration Markt muss diese Anforderungen durch lokale Profile, lokale Infrastruktur oder geeignete Betreiberpartnerschaften erfüllen. Vorschriften können auch die adressierbare Kundenbasis für Plattformen ohne konforme Konnektivitätsoptionen einschränken. Die daraus resultierende operative Belastung ist besonders relevant für vernetzte Assets, die häufig Grenzen überschreiten.
Niedriger IoT-Konnektivitäts-ARPU und Margendruck
Geringere Einnahmen pro Verbindung können die für Konnektivitäts-Upgrades und Managed-Service-Käufe verfügbaren Mittel reduzieren. Unternehmenskunden können Plattformgebühren auch genauer prüfen, wenn die Konnektivität selbst als Commodity bepreist wird. Diese Bedingung kann die Einführung von Premium-Software-Stufen im IoT Connectivity Orchestration Markt einschränken. Sie kann Plattformanbieter dazu veranlassen, sich auf höherwertige Anwendungsfälle zu konzentrieren, wie vernetzte Fahrzeuge und Remote-Patientenüberwachung. Anwendungen mit geringerer Bandbreite, einschließlich intelligenter Zähler und Asset-Tracking, können preissensibler bleiben. Anbieter müssen klare operative Einsparungen oder Dienstleistungszuverlässigkeit nachweisen, um die Preissetzungsmacht bei diesen Deployments zu erhalten.
*Unsere Prognosen behandeln die Auswirkungen von Treibern und Einschränkungen als richtungsweisend und nicht additiv. Die Wirkungsprognosen berücksichtigen Basiswachstum, Mischungseffekte und Wechselwirkungen zwischen Variablen.
Segmentanalyse
Nach Komponente:
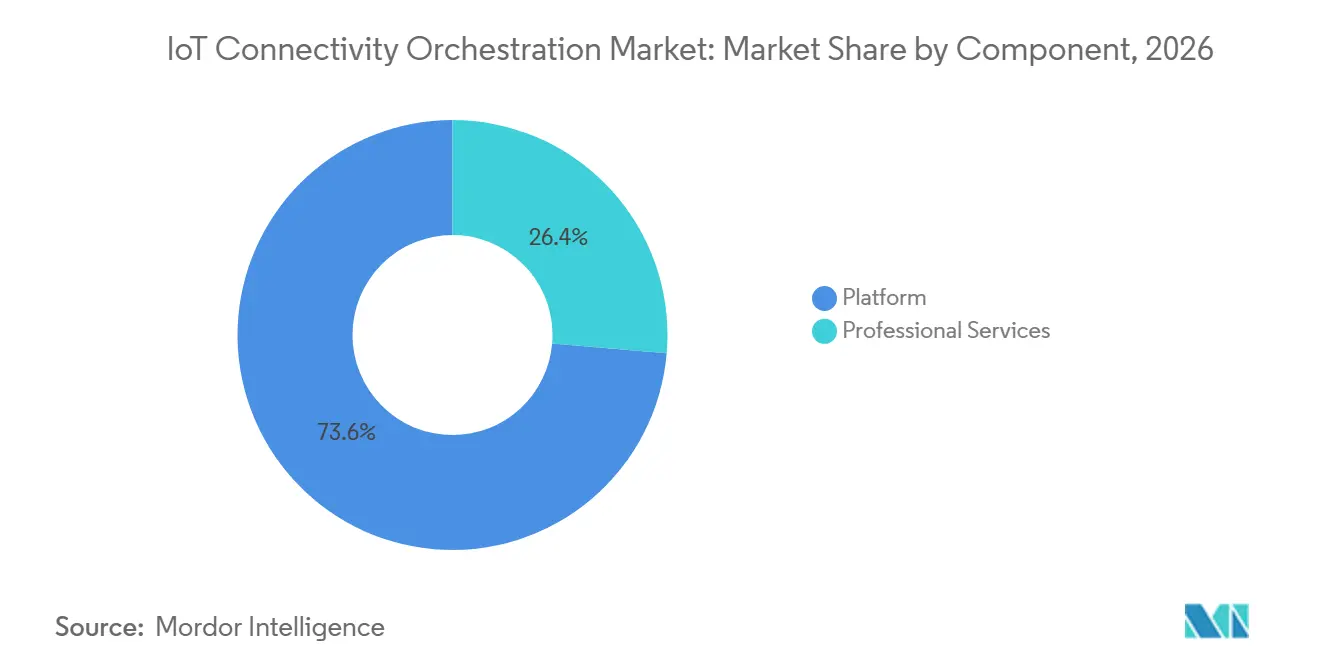
Plattformsoftware führt, während Professional Services skalierenDas Plattformsegment machte im Jahr 2026 73,64 % des IoT Connectivity Orchestration Marktes aus und wird voraussichtlich bis 2032 mit einer CAGR von 19,62 % wachsen. Seine Position spiegelt den Bedarf an einer dauerhaften Softwareschicht wider, die eSIM-Profile, Betreiberverbindungen und Geräterichtlinien koordiniert. Organisationen mit großen Geräteflotten benötigen einheitliche Kontrollen über mehrere Länder und Konnektivitätsanbieter hinweg. Eine Plattform kann Aktivierung, Überwachung, Richtlinienänderungen und Lebenszyklusaufgaben in einer einzigen Betriebsumgebung konsolidieren. Die IoT Connectivity Orchestration Branche ist zunehmend auf diese Schicht angewiesen, da Unternehmen über den einfachen Konnektivitätseinkauf hinausgehen.
Cisco IoT Control Center unterstützt mehr als 270 Millionen IoT-SIM-Geräte für mehr als 32.000 Unternehmen. Tata Communications gab im September 2025 bekannt, dass seine MOVE-Plattform mehr als 350 Millionen eSIM-Betriebssysteme in mehr als 200 Ländern abdeckt. Diese Deployments zeigen, warum Skalierbarkeit und nachgewiesene Interoperabilität wichtige Kaufkriterien sind. Professional Services unterstützen Konfiguration und Migration, wenn Kunden Orchestrierungstools mit Enterprise-Resource-Planning-, Operational-Technology- und Cloud-Umgebungen verknüpfen. Sie helfen Kunden auch dabei, Geräteanforderungen in praktische Arbeitsabläufe zu übersetzen.
Nach Bereitstellungstyp:
Hybrid-Bereitstellung gewinnt an Bedeutung, da Datenkontrolle wichtiger wirdDie Cloud-Bereitstellung hielt im Jahr 2026 62,47 % des Gesamtwerts. Cloud-Plattformen reduzieren die Infrastrukturbelastung für Organisationen, die zentralisierten Zugriff über verteilte Geräteflotten hinweg benötigen. Sie können Kunden ermöglichen, Dienste zu skalieren, ohne die gesamte Konnektivitätsmanagement-Infrastruktur intern zu betreiben. 1NCE berichtete im Januar 2026, dass es mehr als 40 Millionen Endpunkte für 30.000 Kunden in seinem Cloud-nativen IoT-Netzwerk verwaltete. Dieses Bereitstellungsmodell ist nützlich für Unternehmen, die eine schnelle Bereitstellung und eine breite geografische Reichweite anstreben.
Die Hybrid-Bereitstellung wird voraussichtlich bis 2032 mit einer CAGR von 19,78 % im IoT Connectivity Orchestration Markt wachsen. Sie ermöglicht es Unternehmen, ausgewählte Daten- oder Richtlinienfunktionen in ihrer eigenen Umgebung zu behalten, während sie Cloud-Dienste für Bereitstellung und Routing nutzen. Dieser Ansatz kann relevant sein, wenn Geräteidentitätsdaten oder Richtlinieninformationen internen Kontrollen unterliegen. Er kann eine schrittweise Modernisierung für Unternehmen unterstützen, die bereits On-Premises-Systeme betreiben. Das Modell bleibt relevant für Organisationen, die zentralisierte Kontrolle mit Anforderungen an den Datenspeicherort in Einklang bringen.
Nach Unternehmensgröße:
Großunternehmen führen, während kleine und mittelständische Unternehmen aufholenGroßunternehmen machten im Jahr 2026 68,35 % des IoT Connectivity Orchestration Marktes aus. Sie betreiben häufig länderübergreifende Flotten, die formale Anforderungen an Zuverlässigkeit, Sicherheit und Compliance erfordern. Ihre Beschaffungsteams können komplexe Plattformverträge und Integrationsanforderungen bewerten. Programme für vernetzte Fahrzeuge und Versorgungsunternehmen umfassen häufig hohe Gerätevolumina und lange Servicezeiträume. Diese Merkmale begünstigen Anbieter mit etablierter Infrastruktur und operativen Supportkapazitäten.
Kleine und mittelständische Unternehmen werden voraussichtlich bis 2032 mit einer CAGR von 19,64 % wachsen. API-first-Plattformen können Orchestrierungsfähigkeiten für Unternehmen ohne große interne Konnektivitätsteams zugänglicher machen. SGP.32-Interoperabilität kann Barrieren reduzieren, die bisher die Auswahl unter Konnektivitätsanbietern eingeschränkt haben. Die IoT Connectivity Orchestration Branche kann eine breitere Kundenbasis erreichen, indem sie das Onboarding vereinfacht und Integrationen standardisiert. Kleinere Kunden werden weiterhin zuverlässigen Support benötigen, wenn sie in neue Länder expandieren oder Gerätekategorien hinzufügen.
Nach Anwendung:
Vernetzte Fahrzeuge führen, während intelligente Fertigung am schnellsten wächstVernetzte Fahrzeuge und Kfz-Telematik machten im Jahr 2026 über mehrere Märkte hinweg 25,38 % des Marktes für IoT-Konnektivitätsorchestrierung aus. Fahrzeugprogramme benötigen eine konsistente Konnektivität für Diagnose, Software-Updates, Sicherheitsfunktionen und kundenorientierte Dienste über den gesamten Fahrzeuglebenszyklus hinweg. Die Einführung von eingebetteten SIM-Karten hat das Remote-Profilmanagement für viele Automobilprogramme in mehreren Ländern zu einer praktischen Anforderung gemacht. OEMs müssen Profilkonfiguration und regionale Konnektivitätsanforderungen bereits in der Produktplanung berücksichtigen, bevor Fahrzeuge an den jeweiligen Bestimmungsort ausgeliefert werden. Diese Anforderungen machen die Konnektivitätskonfiguration zu einem Teil des Produktdesigns und der Produktionsplanung und reduzieren spätere betriebliche Anpassungen.
Intelligente Fertigung und industrielle Automatisierung werden voraussichtlich bis 2032 mit einem CAGR von 19,87 % wachsen. Fabriksysteme benötigen zuverlässige Kommunikation zwischen Geräten, Sensoren, Einheiten und Anwendungen. Private Mobilfunknetze und Edge-Umgebungen können die Konnektivitätseinstellungen erhöhen, die Industriebetreiber verwalten müssen. Dies unterstützt die Nachfrage nach zentralisiertem Monitoring, Richtlinienmanagement und sicherer Geräteaktivierung. Asset-Tracking, intelligente Zähler und vernetzte Gesundheitsgeräte benötigen ebenfalls zuverlässige Lebenszykluskontrollen.
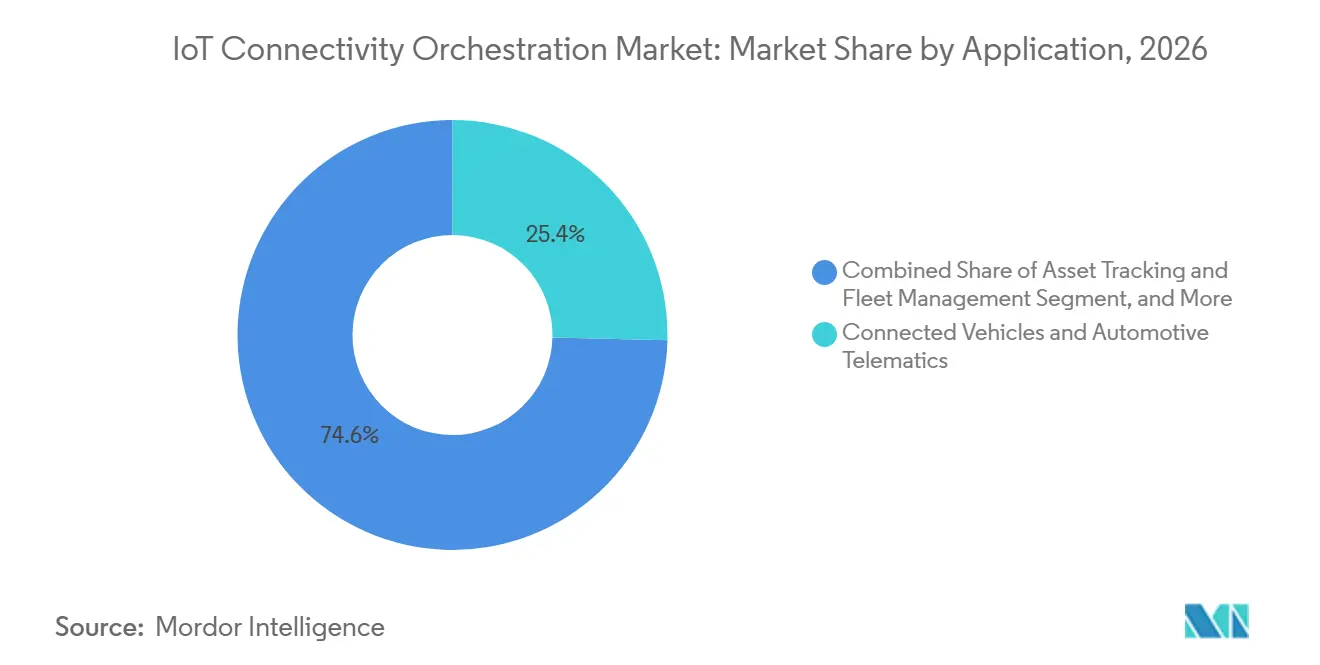
Notiz: Segmentanteile aller einzelnen Segmente sind nach dem Berichtskauf verfügbar
Nach Endnutzer:
Automobil führt beim Umsatz, während Fertigung am schnellsten wächstDer Automobilsektor machte im Jahr 2026 24,86 % des IoT Connectivity Orchestration Marktes aus. Programme für vernetzte Fahrzeuge kombinieren erhebliche Gerätevolumina mit wiederkehrendem Bedarf an Remote-Management. OEMs müssen Geräte aktivieren, die Dienstkontinuität aufrechterhalten und Netzwerkprofile in mehreren Ländern anpassen. Automobilkunden benötigen auch Tools, die Konnektivität mit Produkteinführungen und regionalen Compliance-Anforderungen koordinieren können. Diese Anforderungen verschaffen dem Sektor eine führende Position unter den Endnutzern.
Die Fertigung wird voraussichtlich bis 2032 mit einer CAGR von 19,72 % wachsen. Industrie-4.0-Programme verbinden Maschinen, Sensoren, private 5G-Netze und zentralisierte Softwaresteuerungen. Transport, Logistik, Energie, Versorgungsunternehmen und Gesundheitswesen schaffen ebenfalls Nachfrage durch große Gerätebestände oder strenge Serviceanforderungen. Intelligente-Zähler-Programme demonstrieren den Maßstab, in dem Versorgungsunternehmen operieren können. Die IoT Connectivity Orchestration Branche kann diesen Nutzern helfen, Überwachung, Konnektivitätsrichtlinien und Remote-Bereitstellung über verteilte Assets hinweg zu koordinieren.
Geografische Analyse
IoT-Konnektivitätsorchestrierungsmarkt Nordamerika
Nordamerika hatte im Jahr 2026 einen Anteil von 35,67 % am Gesamtwert. Die Region verfügt über eine große Basis an unternehmensweiten IoT-Programmen, darunter vernetzte Fahrzeuge, Industriesysteme und Logistikbereitstellungen. Hier sind auch mehrere Plattformanbieter ansässig, die globale Kunden bedienen. Terrestar führte im Februar 2026 einen kanadaweiten hybriden Satelliten-IoT-Dienst auf Basis der 3GPP-Release-17-Standards ein. Mexiko kann davon profitieren, da vernetzte Fertigungsanlagen durch nordamerikanische Automobillieferketten bewegt werden.
IoT-Konnektivitätsorchestrierungsmarkt Europa und Südamerika
Europa bleibt bedeutend, da industrielle IoT-Bereitstellungen innerhalb etablierter Daten- und Datenschutzanforderungen betrieben werden müssen. Deutschland, Italien und Frankreich verfügen über bedeutende Fertigungsstandorte, die vernetzte Geräte und automatisierte Systeme einsetzen. Unternehmen bevorzugen möglicherweise Architekturen, die lokale Datenkontrolle neben grenzüberschreitender Konnektivität unterstützen. Südamerika wird durch Brasiliens Durchsetzung des dauerhaften Roamingverbots geprägt, was die Bedeutung der lokalen Profilbereitstellung für grenzüberschreitende Flotten erhöht. Die Betriebsbedingungen der Region begünstigen Anbieter, die die Einhaltung länderspezifischer Anforderungen verwalten können.
IoT-Konnektivitätsorchestrierungsmarkt Asien-Pazifik
Asien-Pazifik wird voraussichtlich bis 2032 mit einer CAGR von 19,83 % wachsen. Die Region vereint Chinas industrielle IoT-Skalierung, Indiens Nachfrage nach intelligenten Zählern, Japans Automatisierungsprogramme und Südkoreas 5G-Standalone-Bereitstellung. Unterschiede bei nationalem Roaming, Lizenzierung und SIM-Registrierungsvorschriften machen lokale Betriebskapazitäten wichtig. KDDI und Soracom, Inc. führten im Juli 2026 SGP.32-kompatible IoT-SIMs in Japan ein.
Wettbewerbslandschaft
Der IoT Connectivity Orchestration Markt ist mäßig fragmentiert. Große Plattformanbieter, Betreiber und IoT-Mobile-Virtual-Network-Operators konkurrieren in den Bereichen Software, Konnektivität, eSIM-Fähigkeiten und Supportdienste. Cisco, Telefonica, Verizon, Vodafone, Aeris und Deutsche Telekom verfügen über umfassende Fähigkeiten bei Betreibern und Unternehmen. Soracom, Eseye, Tata Communications, floLIVE, emnify und 1NCE bieten spezialisierte Ansätze auf Basis von APIs, Cloud-Bereitstellung und Multi-Operator-Diensten.
SGP.32-Fähigkeit wird zu einem wichtigen Wettbewerbspunkt im IoT Connectivity Orchestration Markt. Tele2 IoT, IDEMIA und Cisco brachten im März 2026 eine kommerzielle End-to-End-SGP.32-Lösung auf den Markt. Die Markteinführung kombinierte eine eSIM, eine Orchestrierungsplattform und globale Konnektivitätsdienste. Deutsche Telekom führte im Februar 2026 Multi-Orbit-IoT-Roaming ein und fügte seinem terrestrischen IoT-Dienst Satelliten-Links hinzu. Diese Schritte zeigen, wie etablierte Anbieter Orchestrierungsfähigkeiten durch Partnerschaften und breitere Netzabdeckung erweitern.
Der IoT Connectivity Orchestration Markt bietet auch Chancen in der Präzisionslandwirtschaft, im Schifffahrtsbetrieb und in der Kühlkettenlogistik. Diese Anwendungsfälle erfordern zuverlässige Abdeckung, Profilflexibilität und Überwachung über weite Betriebsbereiche hinweg. Herausforderer wie Giesecke+Devrient, BICS und Mavoco können durch spezialisierte eSIM-, Konnektivitäts- und Geräteverwaltungsfähigkeiten konkurrieren. Der Wettbewerb wird davon abhängen, standardbasierte eSIM-Bereitstellung mit praktischer Unterstützung für Mobilfunk-, Cloud- und Satellitennetzwerke zu kombinieren.
Marktführer im IoT Connectivity Orchestration Bereich
-
Cisco Systems, Inc.
-
Aeris Communications, Inc.
-
KORE Group Holdings, Inc.
-
Eseye Limited
-
floLIVE Ltd.
- *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert
IoT-Konnektivitätsorchestrierungsmarkt Unternehmen in diesem Bericht
- Cisco Systems, Inc.
- Aeris Communications, Inc.
- KORE Group Holdings, Inc.
- Eseye Limited
- floLIVE Ltd.
- Wireless Logic Group Limited
- 1NCE GmbH
- emnify GmbH
- Soracom, Inc.
- Telit Communications Limited (Telit Cinterion)
- Comarch S.A.
- Vodafone Group Plc
- Telefonica, S.A.
- Deutsche Telekom AG
- Tata Communications Limited
- Giesecke+Devrient GmbH
- Thales S.A.
- Kigen Limited
- 1GLOBAL Limited
- Onomondo ApS
- Hologram, Inc.
- Monogoto Ltd.
Neueste Industrielle Entwicklungen in IoT-Konnektivitätsorchestrierungsmarkt
- Juli 2026: Soracom gab die allgemeine Verfügbarkeit seiner Connectivity Hypervisor eSIM-Orchestrierungsfähigkeit und SGP.32-kompatibler IoT-eSIMs bekannt, die es Unternehmen ermöglichen, mehrere Betreiberprofile über eine einzige API-gesteuerte Steuerungsebene mit integriertem Fallback zu verwalten. Die Markteinführung positioniert Soracom als einen der ersten IoT-MVNOs, der vollständige eigentümerkontrollierte SGP.32-Bereitstellung in kommerziellem Maßstab anbietet.
- Juni 2026: Aeris Communications erneuerte seine IoT-Konnektivitätsmanagement-Vereinbarung mit der KDDI Corporation unter der Aeris IoT Accelerator-Plattform, die weltweit 104 Millionen IoT-Geräte und 42 Millionen vernetzte Fahrzeuge verwaltet. Die Plattform ermöglicht Single-SKU-Deployment und vereinfachte Abrechnung über Länder hinweg nach Investitionen in Cloudifizierung und Systemmodernisierung nach der Übernahme. Die Vereinbarung unterstützt multinationale Deployments durch einen gemeinsamen operativen Rahmen.
- Mai 2026: Die GSMA veröffentlichte SGP.32 v1.3 am 28. Mai 2026, die neueste Iteration ihrer IoT-eSIM-Remote-Bereitstellungsspezifikation, und formalisierte das IP-basierte Protokoll für die Verwaltung ressourcenbeschränkter IoT-Geräte in großem Maßstab. Es wird erwartet, dass die Veröffentlichung die kommerzielle Einführung von SGP.32 in den Bereichen Automobil, Industrie und Versorgungsunternehmen bis 2027 beschleunigen wird.
- März 2026: Tele2 IoT, IDEMIA Secure Transactions und Cisco brachten auf dem Mobile World Congress in Barcelona die erste kommerzielle End-to-End-SGP.32-IoT-Lösung auf den Markt, die IDEMIAs GSMA-zertifizierte eSIM, Ciscos IoT Control Center mit SGP.32-Orchestrierung und Tele2 IoTs globale Konnektivität kombiniert. Die Lösung ermöglicht es Unternehmen, Geräte weltweit von einer einzigen Plattform und einer einzigen eSIM-SKU aus bereitzustellen und zu verwalten. Sie verbindet zertifizierte Geräteanmeldeinformationen mit zentralisierter Profilorchestrierung und weltweiter Dienstleistungserbringung.
Globaler IoT Connectivity Orchestration Marktbericht – Umfang
Der Bericht zum IoT Connectivity Orchestration Markt ist segmentiert nach Komponente (Plattform und Professional Services), Bereitstellungstyp (Cloud, On-Premises und Hybrid), Unternehmensgröße (Großunternehmen sowie kleine und mittelständische Unternehmen), Anwendung (Asset-Tracking und Flottenmanagement, intelligente Fertigung und industrielle Automatisierung, intelligente Zähler und Versorgungsunternehmen, vernetzte Fahrzeuge und Automobil-Telematik, Gesundheitswesen und vernetzte Medizingeräte sowie weitere Anwendungen), Endnutzer (Fertigung, Automobil, Transport und Logistik, Energie und Versorgungsunternehmen, Gesundheitswesen sowie weitere Endnutzer) und Geografie (Nordamerika, Südamerika, Europa, Asien-Pazifik, Naher Osten und Afrika). Die Marktprognosen werden in Wertangaben (USD) bereitgestellt.
Segmentierungsübersicht
| Plattform |
| Professional Services |
| Cloud |
| On-Premises |
| Hybrid |
| Großunternehmen |
| Kleine und mittelständische Unternehmen |
| Asset-Tracking und Flottenmanagement |
| Intelligente Fertigung und industrielle Automatisierung |
| Intelligente Zähler und Versorgungsunternehmen |
| Vernetzte Fahrzeuge und Automobil-Telematik |
| Gesundheitswesen und vernetzte Medizingeräte |
| Weitere Anwendungen |
| Fertigung |
| Automobil |
| Transport und Logistik |
| Energie und Versorgungsunternehmen |
| Gesundheitswesen |
| Weitere Endnutzer |
| Nordamerika | Vereinigte Staaten |
| Kanada | |
| Mexiko | |
| Südamerika | Brasilien |
| Argentinien | |
| Übriges Südamerika | |
| Europa | Deutschland |
| Vereinigtes Königreich | |
| Frankreich | |
| Italien | |
| Spanien | |
| Russland | |
| Übriges Europa | |
| Asien-Pazifik | China |
| Japan | |
| Indien | |
| Südkorea | |
| Australien | |
| Übriger asiatisch-pazifischer Raum | |
| Naher Osten | Saudi-Arabien |
| Vereinigte Arabische Emirate | |
| Übriger Naher Osten | |
| Afrika | Südafrika |
| Nigeria | |
| Übriges Afrika |
| Nach Komponente | Plattform | |
| Professional Services | ||
| Nach Bereitstellungstyp | Cloud | |
| On-Premises | ||
| Hybrid | ||
| Nach Unternehmensgröße | Großunternehmen | |
| Kleine und mittelständische Unternehmen | ||
| Nach Anwendung | Asset-Tracking und Flottenmanagement | |
| Intelligente Fertigung und industrielle Automatisierung | ||
| Intelligente Zähler und Versorgungsunternehmen | ||
| Vernetzte Fahrzeuge und Automobil-Telematik | ||
| Gesundheitswesen und vernetzte Medizingeräte | ||
| Weitere Anwendungen | ||
| Nach Endnutzer | Fertigung | |
| Automobil | ||
| Transport und Logistik | ||
| Energie und Versorgungsunternehmen | ||
| Gesundheitswesen | ||
| Weitere Endnutzer | ||
| Nach Geografie | Nordamerika | Vereinigte Staaten |
| Kanada | ||
| Mexiko | ||
| Südamerika | Brasilien | |
| Argentinien | ||
| Übriges Südamerika | ||
| Europa | Deutschland | |
| Vereinigtes Königreich | ||
| Frankreich | ||
| Italien | ||
| Spanien | ||
| Russland | ||
| Übriges Europa | ||
| Asien-Pazifik | China | |
| Japan | ||
| Indien | ||
| Südkorea | ||
| Australien | ||
| Übriger asiatisch-pazifischer Raum | ||
| Naher Osten | Saudi-Arabien | |
| Vereinigte Arabische Emirate | ||
| Übriger Naher Osten | ||
| Afrika | Südafrika | |
| Nigeria | ||
| Übriges Afrika | ||
Im Bericht beantwortete Schlüsselfragen
Wie groß ist der IoT Connectivity Orchestration Markt?
Der IoT Connectivity Orchestration Markt wird im Jahr 2026 auf 2,63 Milliarden USD geschätzt und wird voraussichtlich bis 2032 7,26 Milliarden USD erreichen, mit einer CAGR von 18,03 % im Zeitraum 2027–2032. Der Ausblick spiegelt die steigende Nachfrage nach koordinierter Steuerung multinationaler Geräteflotten wider.
Was treibt die Nachfrage nach IoT Connectivity Orchestration an?
Der IoT Connectivity Orchestration Markt wird durch Multi-Operator-Geräteflotten, SGP.32-Remote-SIM-Bereitstellung, grenzüberschreitende Deployments und Single-SKU-Fertigung unterstützt. Diese Anforderungen werden wichtiger, wenn ein Gerät unterschiedliche nationale Konnektivitätsvorschriften einhalten muss.
Welche Komponente führt bei den IoT Connectivity Orchestration Ausgaben?
Plattformsoftware führt mit einem Anteil von 73,64 % im Jahr 2026 und wird voraussichtlich bis 2032 mit einer CAGR von 19,62 % wachsen. Ihre Rolle umfasst die Koordination von Profilen, Richtlinien, Lebenszyklusaufgaben und Betreiberverbindungen innerhalb einer einzigen Betriebsumgebung.
Welche Anwendung wächst am schnellsten?
Intelligente Fertigung und industrielle Automatisierung wird voraussichtlich bis 2032 mit einer CAGR von 19,87 % wachsen, unterstützt durch vernetzte Geräte und private Mobilfunk-Deployments. Diese Betriebe benötigen zuverlässige Überwachung, sichere Aktivierung und konsistentes Richtlinienmanagement über industrielle Assets hinweg.
Welche Region wird voraussichtlich am schnellsten wachsen?
Der asiatisch-pazifische Raum wird voraussichtlich bis 2032 mit einer CAGR von 19,83 % wachsen, unterstützt durch industrielles IoT, intelligente Zähler, Automatisierung und 5G-Deployment. Unterschiedliche nationale Vorschriften in der Region erhöhen die Bedeutung lokaler Betriebsfähigkeiten und konformer Profilverwaltung.
Wie wirken sich dauerhafte Roaming-Vorschriften auf Deployments vernetzter Geräte aus?
Sie können lokale Profile oder lokale Konnektivitätsvereinbarungen erfordern und damit den Wert von Plattformen erhöhen, die die Einhaltung von Vorschriften über Länder hinweg verwalten. Der IoT Connectivity Orchestration Markt muss Nutzern helfen, die Dienstkontinuität aufrechtzuerhalten und gleichzeitig länderspezifische Anforderungen zu erfüllen.