
Taille et part du marché de l'orchestration de la connectivité IoT
VUE D’ENSEMBLE DU MARCHÉ
| Période d'étude | 2021 - 2032 |
|---|---|
| Taille du Marché (2027) | 3.17 Milliards de dollars |
| Taille du Marché (2032) | 7.26 Milliards de dollars |
| Taux de croissance (2027 - 2032) | 18.03 % |
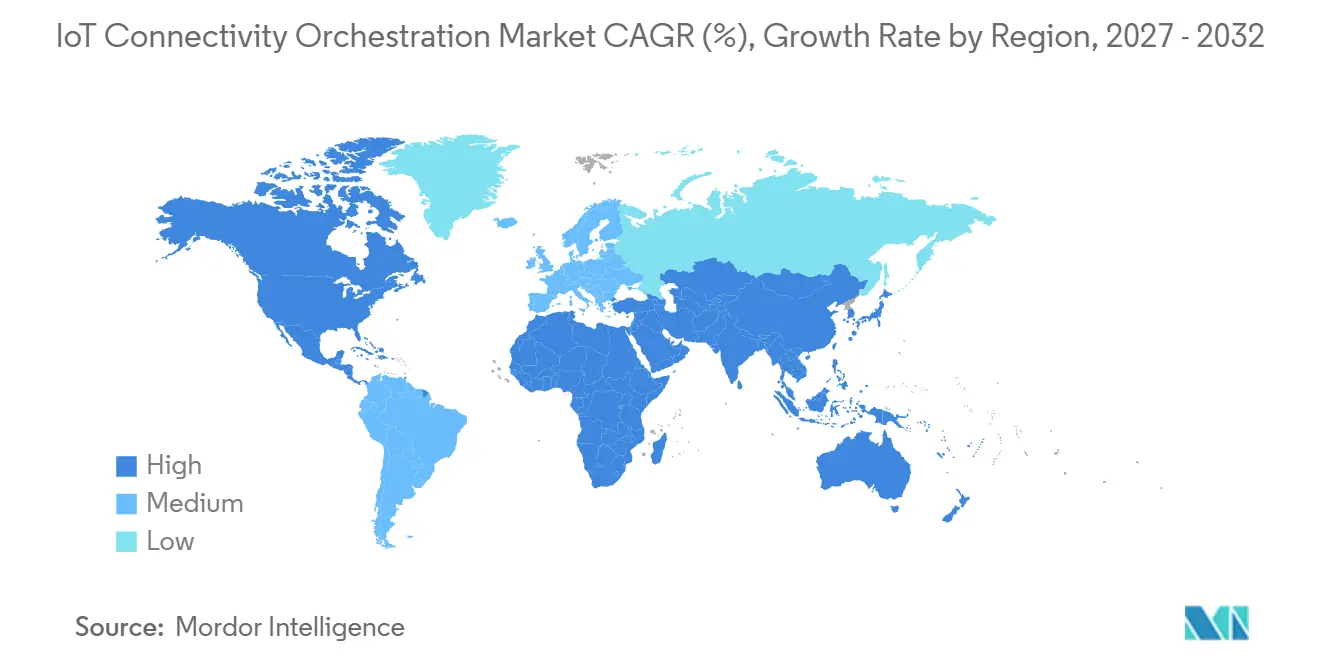
| Marché à la Croissance la Plus Rapide | Asie-Pacifique |
| Plus Grand Marché | Amérique du Nord |
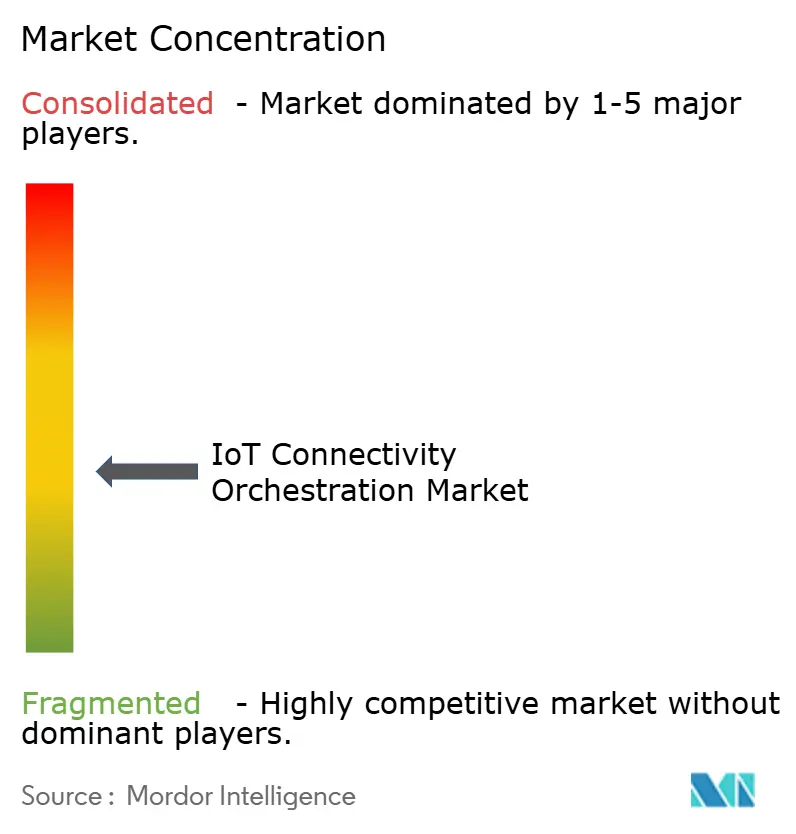
| Concentration du Marché | Moyen |
Acteurs majeurs *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier Image © Mordor Intelligence. La réutilisation nécessite une attribution sous CC BY 4.0. | |
Analyse du marché de l'orchestration de la connectivité IoT par Mordor Intelligence
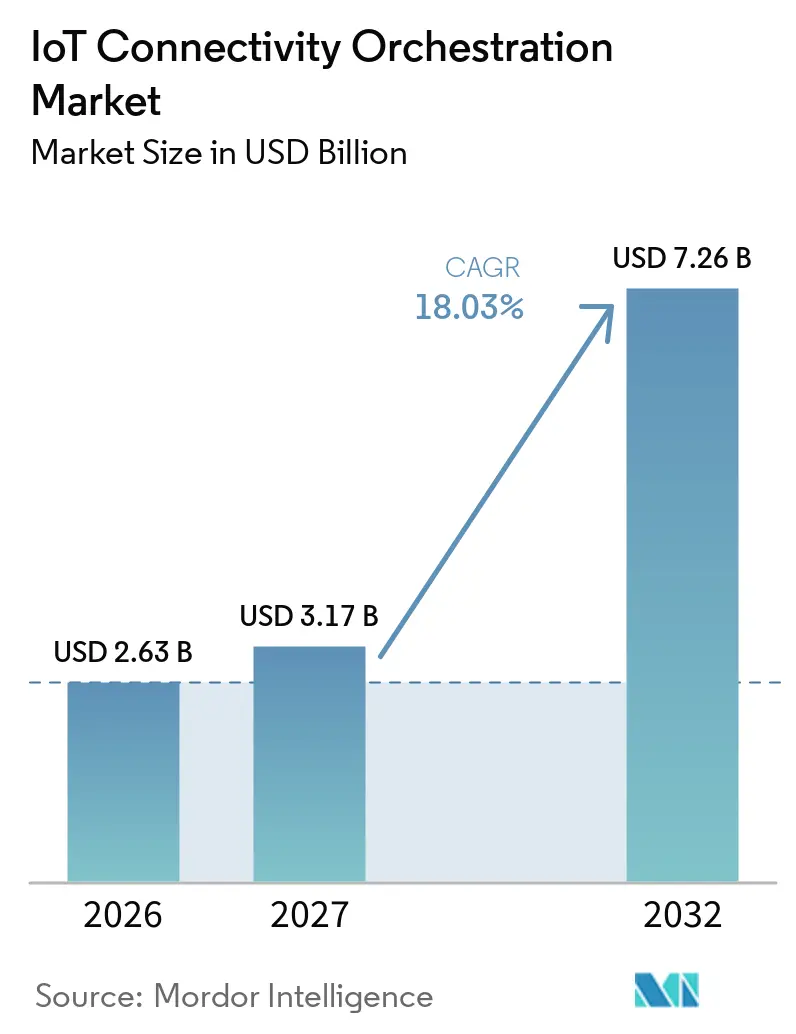
La taille du marché de l'orchestration de la connectivité IoT devrait s'étendre de 2,63 milliards USD en 2026 et 3,17 milliards USD en 2027 à 7,26 milliards USD d'ici 2032, enregistrant un CAGR de 18,03 % entre 2027 et 2032. Le marché de l'orchestration de la connectivité IoT revêt une importance croissante à mesure que les appareils connectés s'étendent aux opérateurs, aux pays et aux types de réseaux. Les entreprises ont de plus en plus besoin d'une couche de contrôle unique pour le provisionnement, l'application des politiques, la gestion du cycle de vie et la commutation entre les profils SIM et eSIM. Ce besoin est le plus fort là où les parcs d'appareils s'étendent sur plusieurs juridictions et doivent rester opérationnels selon différentes règles nationales. Les fournisseurs de plateformes répondent avec des outils multi-opérateurs, la gestion à distance des profils et la prise en charge de la connectivité cellulaire et satellitaire. Leurs offres peuvent aider les entreprises à réduire le travail manuel tout en conservant le contrôle sur les politiques des appareils et les choix de réseaux locaux.
Points clés du rapport
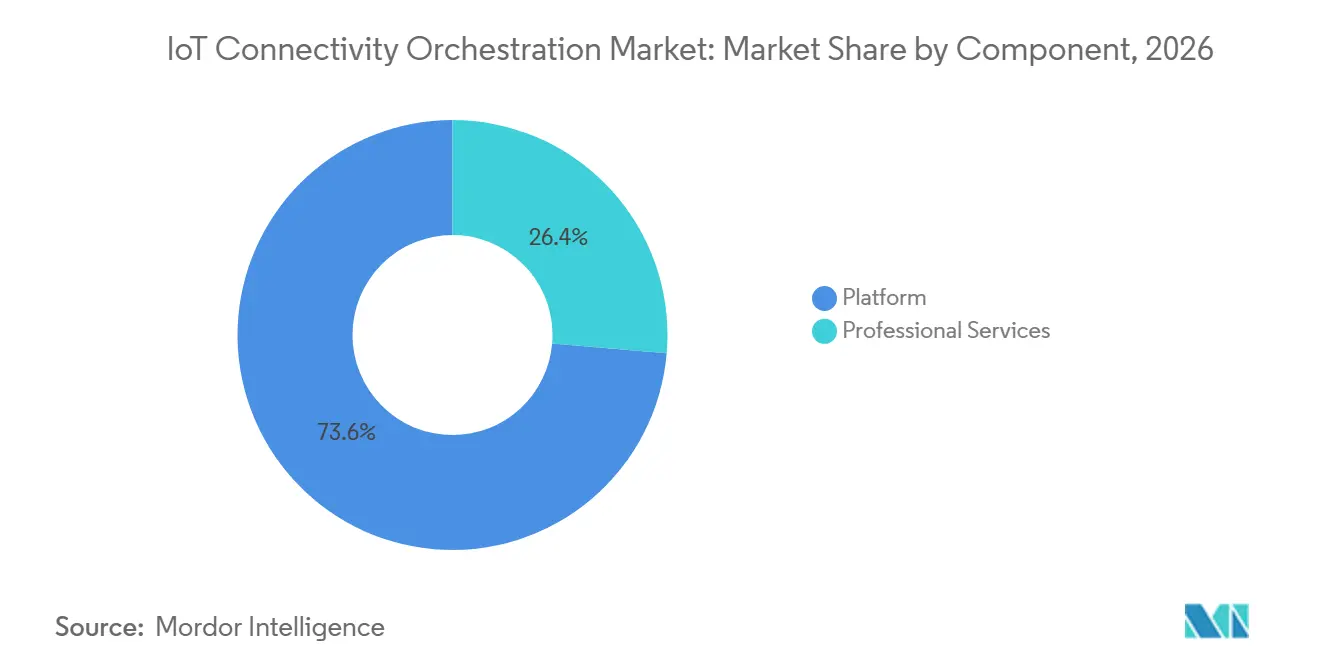
- Par composant, la plateforme détenait 73,64 % de la part du marché de l'orchestration de la connectivité IoT en 2026 et devrait se développer à un CAGR de 19,62 % jusqu'en 2032.
- Par type de déploiement, le déploiement cloud représentait 62,47 % de la part du marché de l'orchestration de la connectivité IoT en 2026, tandis que le déploiement hybride devrait se développer à un CAGR de 19,78 % jusqu'en 2032.
- Par taille d'entreprise, les grandes entreprises détenaient 68,35 % de la part du marché de l'orchestration de la connectivité IoT en 2026, tandis que les petites et moyennes entreprises devraient se développer à un CAGR de 19,64 % jusqu'en 2032.
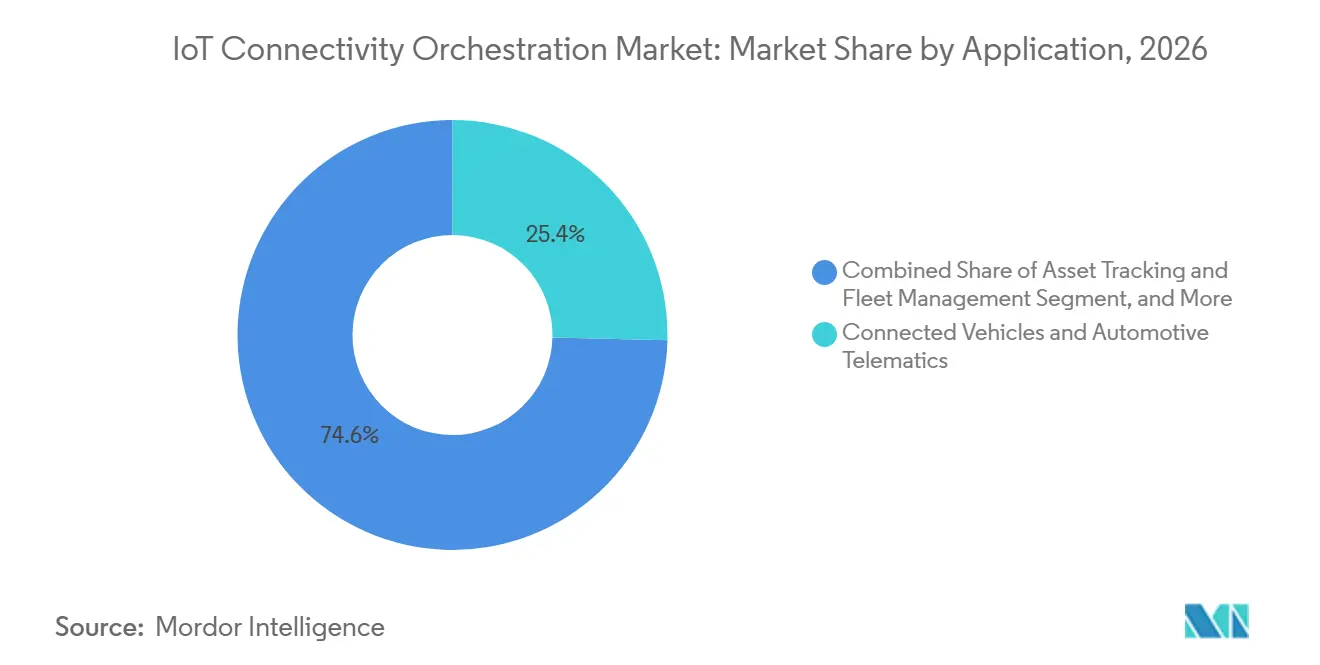
- Par application, les véhicules connectés et la télématique automobile représentaient 25,38 % de la part du marché de l'orchestration de la connectivité IoT en 2026, tandis que le segment de la fabrication intelligente et de l'automatisation industrielle devrait se développer à un CAGR de 19,87 % jusqu'en 2032.
- Par utilisateur final, l'automobile représentait 24,86 % de la part du marché de l'orchestration de la connectivité IoT en 2026, tandis que la fabrication devrait se développer à un CAGR de 19,72 % jusqu'en 2032.
- Par géographie, l'Amérique du Nord représentait 35,67 % de la part du marché de l'orchestration de la connectivité IoT en 2026, tandis que l'Asie-Pacifique devrait se développer à un CAGR de 19,83 % jusqu'en 2032.
Remarque : Les chiffres du marché présentés dans ce rapport reposent sur le cadre d'estimation exclusif de Mordor Intelligence, qui combine neuf mois de données réelles avec les projections du quatrième trimestre pour l'année de référence 2026.
Tendances et Analyses du Marché
Analyse de l'impact des moteurs*
| Moteur | (~) % d'impact sur les prévisions de CAGR | Pertinence géographique | Horizon temporel |
|---|---|---|---|
| Fragmentation des piles de gestion des opérateurs mobiles et de la connectivité | +4.5% | Mondial | Court terme (≤ 2 ans) |
| Adoption du provisionnement SIM à distance SGP.32 pour les appareils IoT contraints | +3.2% | Mondial | Moyen terme (2-4 ans) |
| Expansion des déploiements d'actifs connectés transfrontaliers | +2.8% | Mondial, cœur Asie-Pacifique, débordement vers le Moyen-Orient et l'Afrique | Moyen terme (2-4 ans) |
| Demande de fabrication d'appareils à référence unique et de localisation à distance | +2.1% | Mondial, centres de fabrication en Asie-Pacifique | Moyen terme (2-4 ans) |
| Déploiements IoT privés 5G, 5G autonome et intégrés à la périphérie | +1.6% | Amérique du Nord et Europe | Long terme (≥ 4 ans) |
| Continuité cellulaire-satellitaire pour les environnements à faible connectivité | +0.9% | Mondial, Moyen-Orient, Afrique et Asie-Pacifique éloignée | Long terme (≥ 4 ans) |
| Source: Mordor Intelligence | |||
Fragmentation des piles de gestion des opérateurs mobiles et de la connectivité
Un parc d'appareils mondial peut impliquer plusieurs opérateurs de réseaux mobiles, des formats eSIM et des plateformes de gestion de la connectivité. Cette fragmentation rend une couche d'orchestration commune précieuse pour les entreprises gérant des appareils à l'échelle de l'entreprise. Le marché de l'orchestration de la connectivité IoT bénéficie lorsque les acheteurs ont besoin de règles cohérentes entre différents partenaires de connectivité. Une plateforme neutre vis-à-vis des fournisseurs peut réduire le travail nécessaire pour superviser les profils, les politiques d'utilisation et l'état des appareils. Elle peut également aider une entreprise à s'adapter lorsqu'un opérateur modifie son offre de produits ou quitte une catégorie de services. L'utilisation croissante de l'architecture eSIM standardisée ajoute des besoins d'interopérabilité que les plateformes d'opérateurs individuels peuvent ne pas être en mesure de satisfaire seules.
Adoption du provisionnement SIM à distance SGP.32 pour les appareils IoT contraints
La GSMA a publié SGP.32 v1.3 le 28 mai 2026, définissant les exigences de provisionnement SIM à distance pour les appareils IoT sans interfaces utilisateur.[1] Ces appareils sont largement utilisés dans les systèmes industriels, les services publics et les véhicules connectés. SGP.32 combine la gestion à distance des profils avec un cadre destiné à soutenir l'interopérabilité dans l'écosystème. La norme peut réduire la nécessité de remplacer physiquement la SIM et de configurer manuellement les appareils. IDEMIA a reçu la certification complète du programme de conformité IoT de la GSMA pour une solution eSIM SGP.32 en août 2025.[2] Tele2 IoT, IDEMIA et Cisco ont ensuite introduit une solution SGP.32 commerciale de bout en bout en mars 2026.
Expansion des déploiements d'actifs connectés transfrontaliers
Les flottes de camions, les équipements de construction, les conteneurs d'expédition et les véhicules connectés doivent rester connectés lorsqu'ils franchissent les frontières nationales. Cette exigence opérationnelle soutient la demande sur le marché de l'orchestration de la connectivité IoT pour des outils qui gèrent les profils locaux et la sélection du réseau. Les limites d'itinérance permanente peuvent rendre un modèle uniquement basé sur l'itinérance inadapté dans certains endroits. Un fournisseur capable de coordonner les profils eSIM locaux peut aider les entreprises à gérer ces exigences sans reconcevoir l'ensemble du parc d'appareils. Les déploiements transfrontaliers accordent également plus de valeur à la visibilité sur l'utilisation, la qualité de la connectivité et le statut de conformité. Tata Communications et Cisco ont annoncé en 2025 une collaboration pour connecter la plateforme MOVE au centre de contrôle IoT de Cisco pour l'activation transfrontalière dans les secteurs du transport, de la logistique et de la fabrication.[3]
Demande de fabrication d'appareils à référence unique et de localisation à distance
Les fabricants font face à un travail supplémentaire d'approvisionnement et de gestion des stocks lorsqu'un appareil nécessite une configuration SIM différente pour chaque pays. Une conception d'appareil unique avec des profils gérés à distance peut simplifier la planification de la production et réduire les délais avant le lancement. Le marché de l'orchestration de la connectivité IoT est donc soutenu par des plateformes qui permettent la sélection de profils après la fabrication. Le cadre GSMA SGP.32 permet à un eUICC compatible de recevoir des profils de connectivité via la gestion à distance. Giesecke+Devrient indique que la spécification prend en charge la gestion à distance des profils pour les appareils sans interface utilisateur. emnify a introduit la connectivité en usine en décembre 2025, intégrant des profils compatibles SGP.32 dans les appareils lors de la production.[4]
Analyse de l'impact des freins*
| Frein | (~) % d'impact sur les prévisions de CAGR | Pertinence géographique | Horizon temporel |
|---|---|---|---|
| Restrictions d'itinérance permanente et règles nationales incohérentes | -2.8% | Asie-Pacifique, Amérique du Sud, Moyen-Orient | Court terme (≤ 2 ans) |
| Faible ARPU de la connectivité IoT et pression sur les marges | -1.9% | Mondial | Moyen terme (2-4 ans) |
| Complexité d'intégration entre les couches eSIM, CMP, MNO, cloud et ERP | -1.2% | Mondial | Moyen terme (2-4 ans) |
| Responsabilité en matière de sécurité, de souveraineté des données et de résilience opérationnelle | -0.8% | Europe et Asie-Pacifique | Moyen terme (2-4 ans) |
| Source: Mordor Intelligence | |||
Restrictions d'itinérance permanente et règles nationales incohérentes
Les règles nationales relatives à l'itinérance IoT varient considérablement, ce qui complique les déploiements d'appareils multinationaux. Certains marchés exigent des arrangements de connectivité locale ou imposent des exigences plus strictes en matière d'enregistrement des SIM et d'autorisation de service. Cela peut augmenter le coût d'entrée sur de nouveaux marchés et prolonger la planification du déploiement. Le marché de l'orchestration de la connectivité IoT doit répondre à ces exigences par des profils locaux, une infrastructure locale ou des partenariats opérateurs appropriés. Les réglementations peuvent également réduire la base de clients adressables pour les plateformes sans options de connectivité conformes. La charge opérationnelle qui en résulte est particulièrement pertinente pour les actifs connectés qui franchissent fréquemment les frontières.
Faible ARPU de la connectivité IoT et pression sur les marges
Un revenu par connexion plus faible peut réduire les fonds disponibles pour les mises à niveau de connectivité et les achats de services gérés. Les clients entreprises peuvent également examiner plus attentivement les frais de plateforme lorsque la connectivité elle-même est tarifée comme une marchandise. Cette situation peut limiter l'adoption de niveaux de logiciels premium sur le marché de l'orchestration de la connectivité IoT. Elle peut encourager les fournisseurs de plateformes à se concentrer sur des cas d'utilisation à plus haute valeur ajoutée, tels que les véhicules connectés et la surveillance à distance des patients. Les applications à faible bande passante, notamment le comptage intelligent et le suivi des actifs, peuvent rester plus sensibles aux prix. Les fournisseurs doivent démontrer des économies opérationnelles claires ou une fiabilité de service pour préserver leur pouvoir de tarification dans ces déploiements.
*Nos prévisions considèrent les impacts des moteurs et des contraintes comme directionnels et non additifs. Les prévisions d'impact reflètent la croissance de référence, les effets de composition et les interactions entre variables.
Analyse des segments
Par composant :
le logiciel de plateforme est en tête tandis que les services professionnels se développentLe segment des plateformes représentait 73,64 % du marché de l'orchestration de la connectivité IoT en 2026 et devrait croître à un CAGR de 19,62 % jusqu'en 2032. Sa position reflète le besoin d'une couche logicielle permanente qui coordonne les profils eSIM, les connexions aux opérateurs et les politiques des appareils. Les organisations disposant de grands parcs d'appareils ont besoin de contrôles cohérents dans plusieurs pays et auprès de plusieurs fournisseurs de connectivité. Une plateforme peut consolider l'activation, la surveillance, les modifications de politique et les tâches de cycle de vie dans un environnement d'exploitation unique. Le secteur de l'orchestration de la connectivité IoT dépend de plus en plus de cette couche à mesure que les entreprises vont au-delà des achats de connectivité de base.
Cisco IoT Control Center prend en charge plus de 270 millions d'appareils IoT SIM pour plus de 32 000 entreprises. Tata Communications a annoncé en septembre 2025 que sa plateforme MOVE couvre plus de 350 millions de systèmes d'exploitation eSIM dans plus de 200 pays. Ces déploiements montrent pourquoi l'échelle et l'interopérabilité éprouvée sont des considérations importantes lors des achats. Les services professionnels soutiennent la configuration et la migration lorsque les clients relient les outils d'orchestration à la planification des ressources d'entreprise, à la technologie opérationnelle et aux environnements cloud. Ils aident également les clients à traduire les exigences des appareils en flux de travail pratiques.
Par type de déploiement :
le déploiement hybride gagne du terrain à mesure que les contrôles des données deviennent importantsLe déploiement cloud détenait 62,47 % de la valeur totale en 2026. Les plateformes cloud réduisent la charge d'infrastructure pour les organisations qui ont besoin d'un accès centralisé sur des parcs d'appareils distribués. Elles peuvent permettre aux clients de faire évoluer les services sans maintenir toute l'infrastructure de gestion de la connectivité en interne. 1NCE a indiqué en janvier 2026 qu'il gérait plus de 40 millions de points de terminaison pour 30 000 clients sur son réseau IoT natif cloud. Ce modèle de livraison est utile pour les entreprises cherchant un déploiement rapide et une large portée géographique.
Le déploiement hybride devrait se développer à un CAGR de 19,78 % jusqu'en 2032 sur le marché de l'orchestration de la connectivité IoT. Il permet aux entreprises de conserver certaines fonctions de données ou de politique dans leur propre environnement tout en utilisant des services cloud pour le provisionnement et le routage. Cette approche peut être pertinente lorsque les données d'identité des appareils ou les informations de politique sont soumises à des contrôles internes. Elle peut soutenir une modernisation progressive pour les entreprises qui exploitent déjà des systèmes sur site. Le modèle reste pertinent pour les organisations qui équilibrent le contrôle centralisé avec les attentes en matière de résidence des données.
Par taille d'entreprise :
les grandes entreprises sont en tête tandis que les petites et moyennes entreprises accélèrentLes grandes entreprises représentaient 68,35 % du marché de l'orchestration de la connectivité IoT en 2026. Elles exploitent souvent des parcs multi-pays qui nécessitent des contrôles formels de fiabilité, de sécurité et de conformité. Leurs équipes d'approvisionnement peuvent évaluer des contrats de plateforme complexes et des exigences d'intégration. Les programmes de véhicules connectés et de services publics impliquent généralement des volumes d'appareils élevés et de longues périodes de service. Ces caractéristiques favorisent les fournisseurs disposant d'une infrastructure établie et de capacités de support opérationnel.
Les petites et moyennes entreprises devraient se développer à un CAGR de 19,64 % jusqu'en 2032. Les plateformes axées sur les API peuvent rendre les capacités d'orchestration plus accessibles aux entreprises sans grandes équipes de connectivité internes. L'interopérabilité SGP.32 peut réduire les obstacles qui limitaient auparavant le choix parmi les fournisseurs de connectivité. Le secteur de l'orchestration de la connectivité IoT peut atteindre une base de clients plus large en simplifiant l'intégration et en standardisant les intégrations. Les clients plus petits auront toujours besoin d'un support fiable à mesure qu'ils s'étendent dans de nouveaux pays ou ajoutent des catégories d'appareils.
Par application :
les véhicules connectés sont en tête tandis que la fabrication intelligente progresse le plus rapidementLes véhicules connectés et la télématique automobile ont représenté 25,38 % du marché de l'orchestration de la connectivité IoT en 2026 sur plusieurs marchés. Les programmes automobiles nécessitent une connectivité cohérente pour les diagnostics, les mises à jour logicielles, les fonctionnalités de sécurité et les services destinés aux clients tout au long du cycle de vie du véhicule. SIM Embarquée L'adoption a fait de la gestion à distance des profils une exigence pratique pour de nombreux programmes automobiles dans plusieurs pays. Les équipementiers doivent prendre en compte la configuration des profils et les exigences de connectivité régionale lors de la planification des produits, avant que les véhicules ne soient expédiés vers chaque destination. Ces exigences font de la configuration de la connectivité une composante de la conception du produit et de la planification de la production, réduisant ainsi les ajustements opérationnels ultérieurs.
La fabrication intelligente et l'automatisation industrielle devraient se développer à un CAGR de 19,87 % jusqu'en 2032. Les systèmes d'usine nécessitent des communications fiables entre les équipements, les capteurs, les appareils et les applications. Les réseaux cellulaires privés et les environnements de périphérie peuvent accroître les paramètres de connectivité que les opérateurs industriels doivent gérer. Cela soutient la demande de surveillance centralisée, de gestion des politiques et d'activation sécurisée des appareils. Le suivi des actifs, le comptage intelligent et les dispositifs de santé connectés nécessitent également des contrôles fiables du cycle de vie.

Par utilisateur final :
l'automobile est en tête des revenus tandis que la fabrication se développe le plus rapidementL'automobile représentait 24,86 % du marché de l'orchestration de la connectivité IoT en 2026. Les programmes de véhicules connectés combinent des volumes d'appareils substantiels avec des besoins récurrents de gestion à distance. Les équipementiers doivent activer les appareils, maintenir la continuité du service et ajuster les profils réseau dans plusieurs pays. Les clients automobiles ont également besoin d'outils capables de coordonner la connectivité avec les lancements de produits et les exigences de conformité régionale. Ces besoins confèrent au secteur une position de premier plan parmi les utilisateurs finaux.
La fabrication devrait se développer à un CAGR de 19,72 % jusqu'en 2032. Les programmes Industrie 4.0 rassemblent des machines, des capteurs, des réseaux 5G privés et des contrôles logiciels centralisés. Le transport, la logistique, l'énergie, les services publics et la santé créent également de la demande grâce à de grands parcs d'appareils ou à des exigences de service strictes. Les programmes de compteurs intelligents démontrent l'échelle à laquelle les opérateurs de services publics peuvent opérer. Le secteur de l'orchestration de la connectivité IoT peut aider ces utilisateurs à coordonner la surveillance, les politiques de connectivité et le provisionnement à distance sur des actifs dispersés.
Analyse géographique
Marché de l'orchestration de la connectivité IoT en Amérique du Nord
L'Amérique du Nord représentait 35,67 % de la valeur totale en 2026. La région dispose d'une large base de programmes IoT d'entreprise, notamment des véhicules connectés, des systèmes industriels et des déploiements logistiques. Elle accueille également plusieurs fournisseurs de plateformes qui servent des clients à l'échelle mondiale. Terrestar a lancé un service IoT satellitaire hybride à l'échelle du Canada en février 2026, en utilisant les normes 3GPP Release 17. Le Mexique peut bénéficier du déplacement des actifs de fabrication connectés à travers les chaînes d'approvisionnement automobiles nord-américaines.
Marché de l'orchestration de la connectivité IoT en Europe et en Amérique du Sud
L'Europe reste importante car les déploiements IoT industriels doivent fonctionner dans le cadre d'exigences établies en matière de données et de confidentialité. L'Allemagne, l'Italie et la France disposent d'importantes bases industrielles qui utilisent des équipements connectés et des systèmes automatisés. Les entreprises peuvent préférer des architectures qui prennent en charge les contrôles locaux des données tout en assurant une connectivité transfrontalière. L'Amérique du Sud est façonnée par l'application de l'itinérance permanente au Brésil, ce qui accroît l'importance du provisionnement local des profils pour les flottes transfrontalières. Les conditions d'exploitation de la région favorisent les fournisseurs capables de gérer la conformité aux exigences propres à chaque pays.
Marché de l'orchestration de la connectivité IoT en Asie-Pacifique
L'Asie-Pacifique devrait se développer à un CAGR de 19,83 % jusqu'en 2032. La région combine l'échelle de l'IoT industriel de la Chine, la demande en compteurs intelligents de l'Inde, les programmes d'automatisation du Japon et le déploiement de la 5G autonome de la Corée du Sud. Les différences en matière d'itinérance nationale, de licences et de règles d'enregistrement des cartes SIM rendent les capacités opérationnelles locales importantes. KDDI et Soracom ont introduit des cartes SIM IoT compatibles SGP.32 au Japon en juillet 2026.
Paysage concurrentiel
Le marché de l'orchestration de la connectivité IoT est modérément fragmenté. Les grands fournisseurs de plateformes, les opérateurs et les opérateurs de réseaux mobiles virtuels IoT se font concurrence sur les logiciels, la connectivité, les capacités eSIM et les services de support. Cisco, Telefonica, Verizon, Vodafone, Aeris et Deutsche Telekom disposent de larges capacités auprès des opérateurs et des entreprises. Soracom, Eseye, Tata Communications, floLIVE, emnify et 1NCE proposent des approches spécialisées basées sur les API, la livraison cloud et les services multi-opérateurs.
La capacité SGP.32 devient un point de concurrence important sur le marché de l'orchestration de la connectivité IoT. Tele2 IoT, IDEMIA et Cisco ont lancé une solution SGP.32 commerciale de bout en bout en mars 2026. Le lancement combinait une eSIM, une plateforme d'orchestration et des services de connectivité mondiale. Deutsche Telekom a introduit l'itinérance IoT multi-orbite en février 2026, ajoutant des liaisons satellitaires à son service IoT terrestre. Ces mouvements montrent comment les fournisseurs établis étendent les capacités d'orchestration grâce à des partenariats et une couverture réseau plus large.
Le marché de l'orchestration de la connectivité IoT offre également des opportunités dans l'agriculture de précision, les opérations maritimes et la logistique de la chaîne du froid. Ces cas d'utilisation nécessitent une couverture fiable, une flexibilité des profils et une surveillance sur de larges zones d'exploitation. Des challengers tels que Giesecke+Devrient, BICS et Mavoco peuvent se démarquer en proposant des capacités spécialisées en matière d'eSIM, de connectivité et de gestion des appareils. La concurrence dépendra de la combinaison du provisionnement eSIM basé sur des normes avec un support pratique pour les réseaux cellulaires, cloud et satellitaires.
Leaders du secteur de l'orchestration de la connectivité IoT
-
Cisco Systems, Inc.
-
Aeris Communications, Inc.
-
KORE Group Holdings, Inc.
-
Eseye Limited
-
floLIVE Ltd.
- *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier
Marché de l'orchestration de la connectivité IoT Entreprises couvertes dans ce rapport
- Cisco Systems, Inc.
- Aeris Communications, Inc.
- KORE Group Holdings, Inc.
- Eseye Limited
- floLIVE Ltd.
- Wireless Logic Group Limited
- 1NCE GmbH
- emnify GmbH
- Soracom, Inc.
- Telit Communications Limited (Telit Cinterion)
- Comarch S.A.
- Vodafone Group Plc
- Telefonica, S.A.
- Deutsche Telekom AG
- Tata Communications Limited
- Giesecke+Devrient GmbH
- Thales S.A.
- Kigen Limited
- 1GLOBAL Limited
- Onomondo ApS
- Hologram, Inc.
- Monogoto Ltd.
Développements industriels récents dans Marché de l'orchestration de la connectivité IoT
- Juillet 2026 : Soracom a annoncé la disponibilité générale de sa capacité d'orchestration eSIM Connectivity Hypervisor et des SIM IoT compatibles SGP.32, permettant aux entreprises de gérer plusieurs profils d'opérateurs via un plan de contrôle unique piloté par API avec basculement intégré. Le lancement positionne Soracom parmi les premiers opérateurs de réseaux mobiles virtuels IoT offrant un provisionnement SGP.32 entièrement contrôlé par le propriétaire à l'échelle commerciale.
- Juin 2026 : Aeris Communications a renouvelé son accord de gestion de la connectivité IoT avec KDDI Corporation dans le cadre de la plateforme Aeris IoT Accelerator, qui gère 104 millions d'appareils IoT et 42 millions de véhicules connectés dans le monde. La plateforme permet un déploiement à référence unique et une facturation simplifiée entre les pays à la suite d'investissements post-acquisition dans la cloudification et la modernisation des systèmes. L'accord soutient les déploiements multinationaux grâce à un cadre opérationnel commun.
- Mai 2026 : La GSMA a publié SGP.32 v1.3 le 28 mai 2026, la dernière itération de sa spécification de provisionnement à distance eSIM IoT, formalisant le protocole basé sur IP pour la gestion des appareils IoT contraints à grande échelle. La publication devrait accélérer l'adoption commerciale de SGP.32 dans les secteurs de l'automobile, de l'industrie et des services publics jusqu'en 2027.
- Mars 2026 : Tele2 IoT, IDEMIA Secure Transactions et Cisco ont lancé la première solution IoT SGP.32 commerciale de bout en bout au Mobile World Congress de Barcelone, combinant l'eSIM certifiée GSMA d'IDEMIA, le centre de contrôle IoT de Cisco avec l'orchestration SGP.32 et la connectivité mondiale de Tele2 IoT. La solution permet aux entreprises de provisionner et de gérer des appareils dans le monde entier depuis une seule plateforme et une seule référence eSIM. Elle associe des identifiants d'appareils certifiés à une orchestration centralisée des profils et à une prestation de services mondiale.
Portée du rapport mondial sur le marché de l'orchestration de la connectivité IoT
Le rapport sur le marché de l'orchestration de la connectivité IoT est segmenté par composant (plateforme et services professionnels), type de déploiement (cloud, sur site et hybride), taille d'entreprise (grandes entreprises et petites et moyennes entreprises), application (suivi des actifs et gestion de flotte, fabrication intelligente et automatisation industrielle, comptage intelligent et services publics, véhicules connectés et télématique automobile, santé et dispositifs médicaux connectés, et autres applications), utilisateur final (fabrication, automobile, transport et logistique, énergie et services publics, santé et autres utilisateurs finaux) et géographie (Amérique du Nord, Amérique du Sud, Europe, Asie-Pacifique, Moyen-Orient et Afrique). Les prévisions du marché sont fournies en termes de valeur (USD).
Aperçu de la segmentation
| Plateforme |
| Services professionnels |
| Cloud |
| Sur site |
| Hybride |
| Grandes entreprises |
| Petites et moyennes entreprises |
| Suivi des actifs et gestion de flotte |
| Fabrication intelligente et automatisation industrielle |
| Comptage intelligent et services publics |
| Véhicules connectés et télématique automobile |
| Santé et dispositifs médicaux connectés |
| Autres applications |
| Fabrication |
| Automobile |
| Transport et logistique |
| Énergie et services publics |
| Santé |
| Autres utilisateurs finaux |
| Amérique du Nord | États-Unis |
| Canada | |
| Mexique | |
| Amérique du Sud | Brésil |
| Argentine | |
| Reste de l'Amérique du Sud | |
| Europe | Allemagne |
| Royaume-Uni | |
| France | |
| Italie | |
| Espagne | |
| Russie | |
| Reste de l'Europe | |
| Asie-Pacifique | Chine |
| Japon | |
| Inde | |
| Corée du Sud | |
| Australie | |
| Reste de l'Asie-Pacifique | |
| Moyen-Orient | Arabie saoudite |
| Émirats arabes unis | |
| Reste du Moyen-Orient | |
| Afrique | Afrique du Sud |
| Nigéria | |
| Reste de l'Afrique |
| Par composant | Plateforme | |
| Services professionnels | ||
| Par type de déploiement | Cloud | |
| Sur site | ||
| Hybride | ||
| Par taille d'entreprise | Grandes entreprises | |
| Petites et moyennes entreprises | ||
| Par application | Suivi des actifs et gestion de flotte | |
| Fabrication intelligente et automatisation industrielle | ||
| Comptage intelligent et services publics | ||
| Véhicules connectés et télématique automobile | ||
| Santé et dispositifs médicaux connectés | ||
| Autres applications | ||
| Par utilisateur final | Fabrication | |
| Automobile | ||
| Transport et logistique | ||
| Énergie et services publics | ||
| Santé | ||
| Autres utilisateurs finaux | ||
| Par géographie | Amérique du Nord | États-Unis |
| Canada | ||
| Mexique | ||
| Amérique du Sud | Brésil | |
| Argentine | ||
| Reste de l'Amérique du Sud | ||
| Europe | Allemagne | |
| Royaume-Uni | ||
| France | ||
| Italie | ||
| Espagne | ||
| Russie | ||
| Reste de l'Europe | ||
| Asie-Pacifique | Chine | |
| Japon | ||
| Inde | ||
| Corée du Sud | ||
| Australie | ||
| Reste de l'Asie-Pacifique | ||
| Moyen-Orient | Arabie saoudite | |
| Émirats arabes unis | ||
| Reste du Moyen-Orient | ||
| Afrique | Afrique du Sud | |
| Nigéria | ||
| Reste de l'Afrique | ||
Questions clés auxquelles le rapport répond
Quelle est la taille du marché de l'orchestration de la connectivité IoT ?
Le marché de l'orchestration de la connectivité IoT est évalué à 2,63 milliards USD en 2026 et devrait atteindre 7,26 milliards USD d'ici 2032, enregistrant un CAGR de 18,03 % durant 2027-2032. Les perspectives reflètent une demande croissante de contrôle coordonné des parcs d'appareils multi-pays.
Qu'est-ce qui stimule la demande d'orchestration de la connectivité IoT ?
Le marché de l'orchestration de la connectivité IoT est soutenu par des parcs d'appareils multi-opérateurs, le provisionnement SIM à distance SGP.32, les déploiements transfrontaliers et la fabrication à référence unique. Ces besoins deviennent plus importants lorsqu'un appareil doit se conformer à différentes règles de connectivité nationales.
Quel composant est en tête des dépenses en orchestration de la connectivité IoT ?
Le logiciel de plateforme est en tête avec une part de 73,64 % en 2026 et devrait se développer à un CAGR de 19,62 % jusqu'en 2032. Son rôle comprend la coordination des profils, des politiques, des tâches de cycle de vie et des connexions aux opérateurs au sein d'un environnement d'exploitation unique.
Quelle application se développe le plus rapidement ?
La fabrication intelligente et l'automatisation industrielle devraient se développer à un CAGR de 19,87 % jusqu'en 2032, soutenues par des équipements connectés et des déploiements cellulaires privés. Ces opérations nécessitent une surveillance fiable, une activation sécurisée et une gestion cohérente des politiques sur les actifs industriels.
Quelle région devrait se développer le plus rapidement ?
L'Asie-Pacifique devrait se développer à un CAGR de 19,83 % jusqu'en 2032, soutenue par l'IoT industriel, le comptage intelligent, l'automatisation et le déploiement 5G. Les différentes règles nationales dans la région soulignent l'importance des capacités opérationnelles locales et de la gestion conforme des profils.
Comment les règles d'itinérance permanente affectent-elles les déploiements d'appareils connectés ?
Elles peuvent nécessiter des profils locaux ou des arrangements de connectivité locale, augmentant la valeur des plateformes qui gèrent la conformité entre les pays. Le marché de l'orchestration de la connectivité IoT doit aider les utilisateurs à maintenir la continuité du service tout en répondant aux exigences spécifiques à chaque pays.