
IoT コネクティビティ オーケストレーション市場規模・シェア
市場概要
| 調査期間 | 2021 - 2032 |
|---|---|
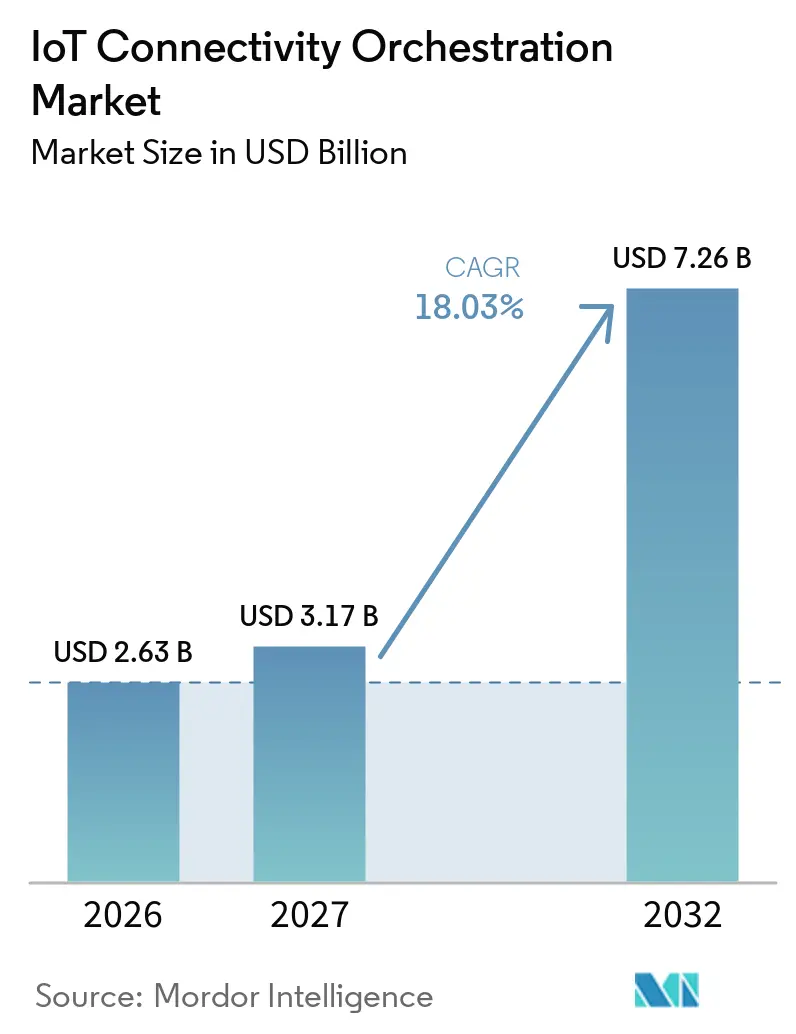
| 市場規模 (2027) | 3.17 十億米ドル |
| 市場規模 (2032) | 7.26 十億米ドル |
| 成長率 (2027 - 2032) | 18.03 % |
| 最も急速に成長している市場 | アジア太平洋地域 |
| 最大市場 | 北米 |
| 市場集中度 | 中 |
主要プレーヤー 注:主要企業の掲載順は順位を示すものではありません。 画像 © Mordor Intelligence。再利用にはCC BY 4.0の表示が必要です。 | |
Mordor Intelligence によるIoT コネクティビティ オーケストレーション市場分析
IoT コネクティビティ オーケストレーション市場規模は、2026年の2.63 ビリオン 米ドルおよび2027年の3.17 ビリオン 米ドルから、2032年までに7.26 ビリオン 米ドルへと拡大する見込みであり、2027年から2032年の間にCAGR 18.03%を記録すると予測されます。IoT コネクティビティ オーケストレーション市場は、接続デバイスがオペレーター、国、ネットワークタイプにまたがるにつれて、ますます重要性を増しています。企業はプロビジョニング、ポリシー適用、ライフサイクル管理、SIMとeSIMプロファイルの切り替えを行う単一のコントロールレイヤーを必要としています。このニーズは、デバイスフリートが複数の管轄区域にまたがり、異なる国内規制のもとで稼働し続けなければならない場合に最も強くなります。プラットフォームプロバイダーは、マルチオペレーターツール、リモートプロファイル管理、セルラーおよび衛星コネクティビティのサポートで対応しています。これらのソリューションは、デバイスポリシーおよびローカルネットワーク選択の制御を維持しながら、企業の手作業を削減するのに役立ちます。
主要レポートのポイント
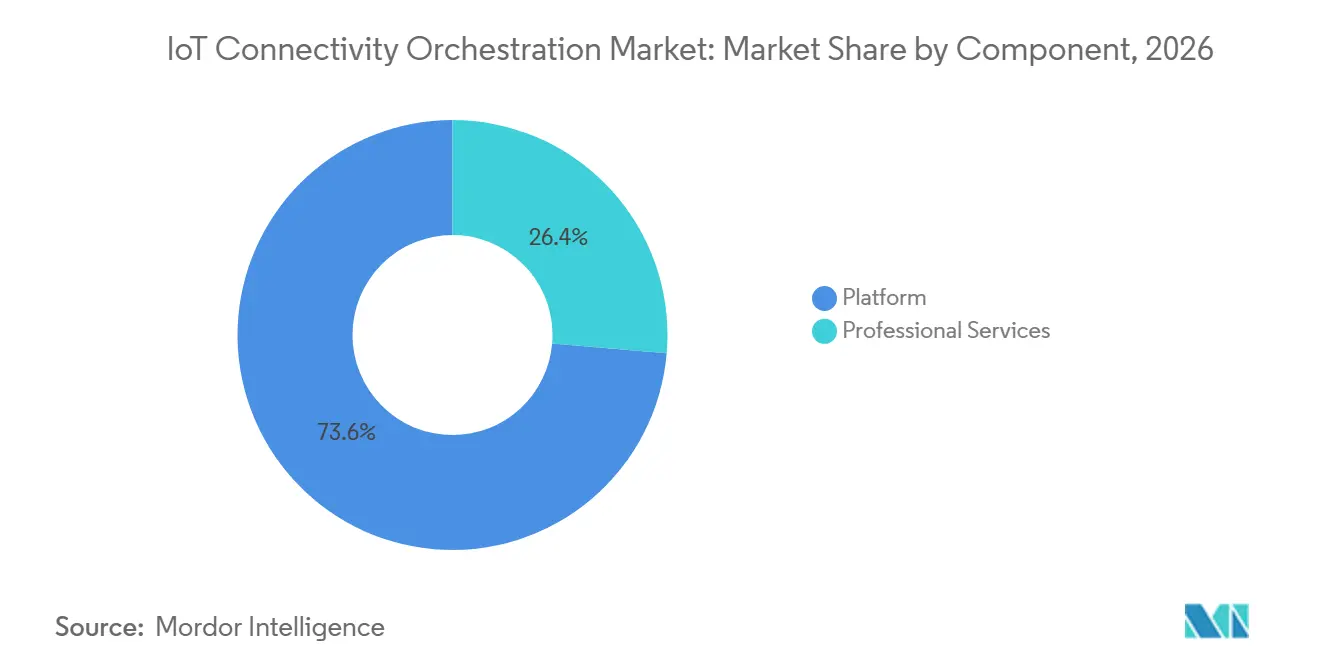
- コンポーネント別では、プラットフォームが2026年のIoT コネクティビティ オーケストレーション市場シェアの73.64%を占め、2032年にかけてCAGR 19.62%で拡大する見込みです。
- 展開タイプ別では、クラウド展開が2026年のIoT コネクティビティ オーケストレーション市場シェアの62.47%を占め、ハイブリッド展開は2032年にかけてCAGR 19.78%で拡大する見込みです。
- 企業規模別では、大企業が2026年のIoT コネクティビティ オーケストレーション市場シェアの68.35%を占め、中小企業は2032年にかけてCAGR 19.64%で拡大する見込みです。
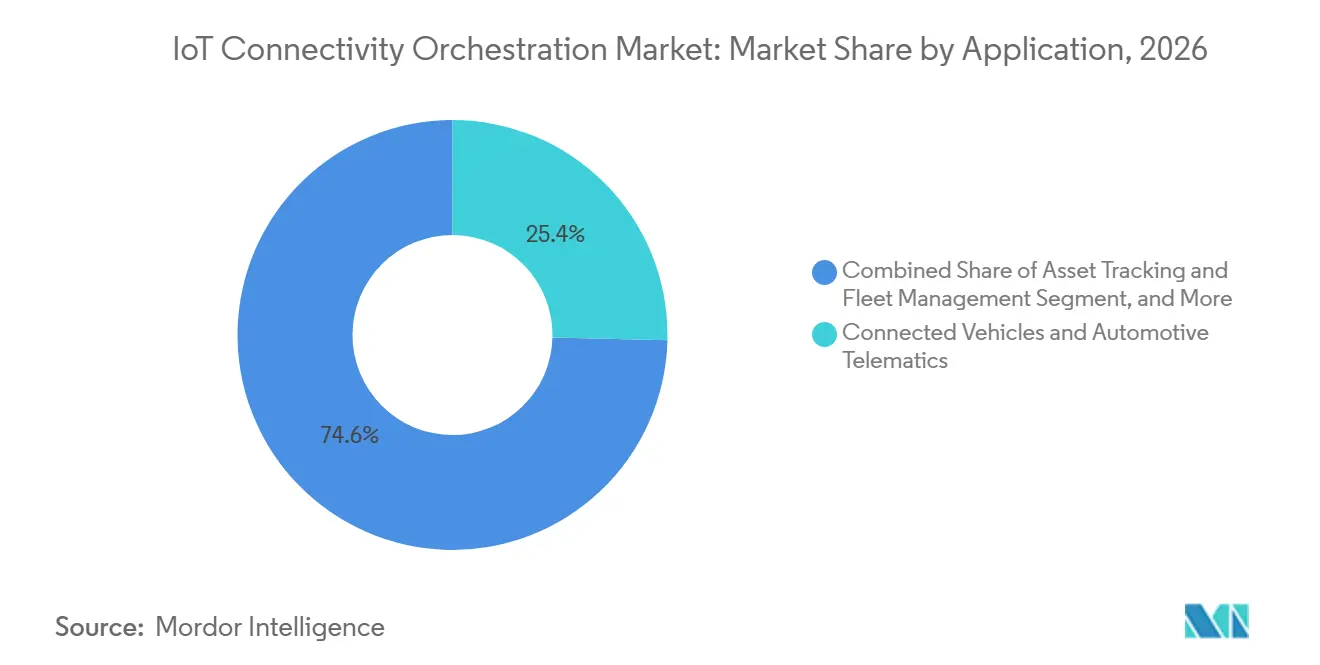
- アプリケーション別では、コネクテッドビークルおよび自動車テレマティクスが2026年のIoT コネクティビティ オーケストレーション市場シェアの25.38%を占め、スマート製造・産業自動化セグメントは2032年にかけてCAGR 19.87%で拡大する見込みです。
- エンドユーザー別では、自動車が2026年のIoT コネクティビティ オーケストレーション市場シェアの24.86%を占め、製造業は2032年にかけてCAGR 19.72%で拡大する見込みです。
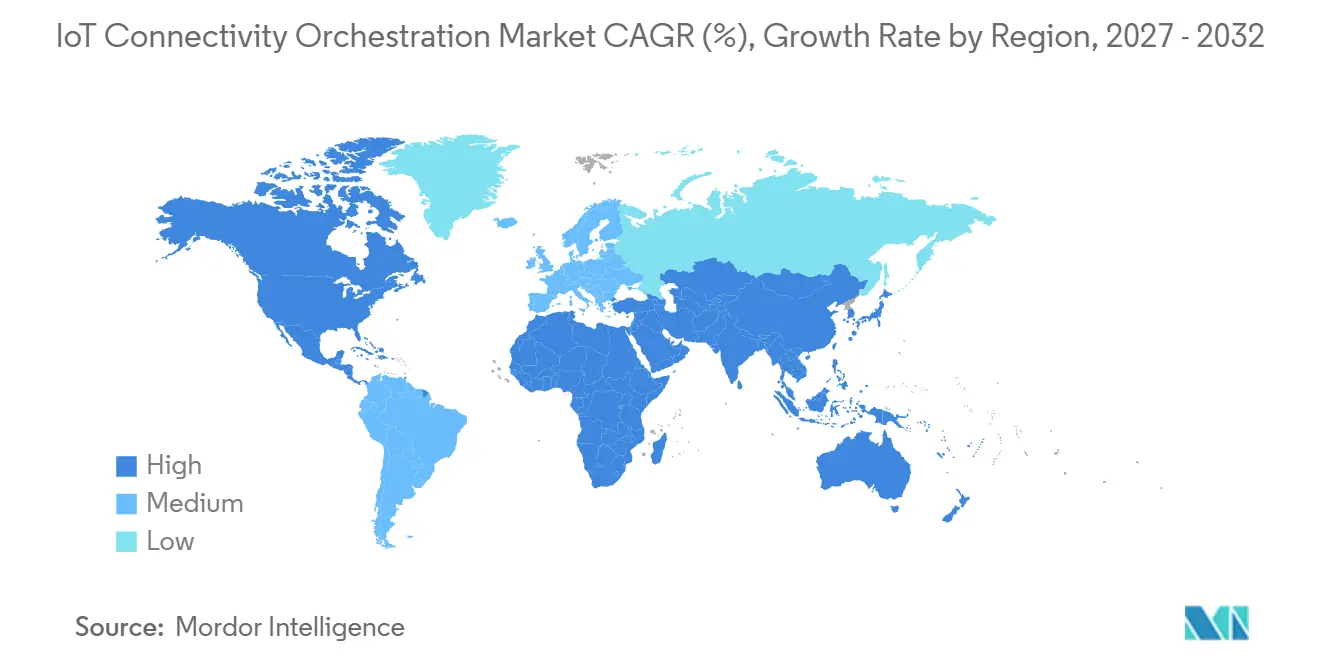
- 地域別では、北米が2026年のIoT コネクティビティ オーケストレーション市場シェアの35.67%を占め、アジア太平洋地域は2032年にかけてCAGR 19.83%で拡大する見込みです。
注:本レポートの市場数値は、基準年2026年における9か月間の実績データと第4四半期の予測を組み合わせたMordor Intelligence独自の推定フレームワークに基づいています。
市場動向とインサイト
促進要因の影響分析*
| 促進要因 | CAGR予測への影響(概算%) | 地理的関連性 | 影響の時間軸 |
|---|---|---|---|
| モバイルオペレーターおよびコネクティビティ管理スタックの断片化 | +4.5% | グローバル | 短期(2年以内) |
| 制約のあるIoTデバイス向けSGP.32リモートSIMプロビジョニングの普及 | +3.2% | グローバル | 中期(2〜4年) |
| 国境を越えたコネクテッド資産展開の拡大 | +2.8% | グローバル、アジア太平洋地域中心、中東・アフリカへの波及 | 中期(2〜4年) |
| シングルSKUデバイス製造とリモートローカライゼーションの需要 | +2.1% | グローバル、アジア太平洋地域の製造拠点 | 中期(2〜4年) |
| プライベート5G、5Gスタンドアロン、エッジ統合IoT展開 | +1.6% | 北米およびヨーロッパ | 長期(4年以上) |
| 低コネクティビティ環境向けセルラー・衛星継続性 | +0.9% | グローバル、中東、アフリカ、アジア太平洋地域の遠隔地 | 長期(4年以上) |
| 情報源: Mordor Intelligence | |||
モバイルオペレーターおよびコネクティビティ管理スタックの断片化
グローバルなデバイスフリートは、複数のモバイルネットワークオペレーター、eSIMフォーマット、コネクティビティ管理プラットフォームを含む場合があります。この断片化により、企業規模でデバイスを管理する企業にとって、共通のオーケストレーションレイヤーが価値を持ちます。IoT コネクティビティ オーケストレーション市場は、購買者が異なるコネクティビティパートナー間で一貫したルールを必要とする場合に恩恵を受ます。ベンダー中立のプラットフォームは、プロファイル、使用ポリシー、デバイスステータスの管理に必要な作業を削減できます。また、オペレーターが製品提供を変更したり、サービスカテゴリーから撤退した場合に、企業が適応するのを支援することもできます。標準化されたeSIMアーキテクチャの利用拡大により、個々のオペレータープラットフォームだけでは対応できない相互運用性のニーズが生まれています。
制約のあるIoTデバイス向けSGP.32リモートSIMプロビジョニングの普及
GSMAは2026年5月28日にSGP.32 v1.3を公開し、ユーザーインターフェースを持たないIoTデバイスのリモートSIMプロビジョニング要件を定めました。[1] このようなデバイスは、産業システム、公益事業、コネクテッドビークルで広く使用されています。SGP.32は、リモートプロファイル管理と、エコシステム全体相互運用性をサポートすることを目的としたフレームワークを組み合わせています。この標準により、物理的なSIM交換や手動によるデバイス設定の必要性を低減できます。IDEMIAは2025年8月にSGP.32 eSIMソリューションでGSMA IoTコンプライアンススキームの完全認証を取得しました。[2] その後、Tele2 IoT、IDEMIA、Ciscoは2026年3月に商用エンドツーエンドSGP.32ソリューションを発表しました。
国境を越えたコネクテッド資産展開の拡大
トラックフリート、建設機械、輸送コンテナ、コネクテッドビークルは、国境を越える際も接続を維持する必要があります。この運用要件は、ローカルプロファイルとネットワーク選択を管理するツールに対するIoT コネクティビティ オーケストレーション市場の需要を支えています。永続的ローミングの制限により、一部の地域ではローミングのみのモデルが適さない場合があります。ローカルeSIMプロファイルを調整できるプロバイダーは、デバイスフリート全体を再設計することなく、企業がこれらの要件を管理するのを支援できます。国境を越えた展開では、使用状況、コネクティビティ品質、コンプライアンス状況の可視性もより重要になります。Tata CommunicationsとCiscoは2025年に、輸送、物流、製造における国境を越えたアクティベーションのために、MOVEプラットフォームとCisco IoT コントロールセンターを接続する協業を発表しました。[3]
シングルSKUデバイス製造とリモートローカライゼーションの需要
メーカーは、デバイスが国ごとに異なるSIM設定を必要とする場合、調達と在庫管理に余分な作が生じます。リモート管理プロファイルを持つシングルデバイス設計により、生産計画を簡素化し、発売前の遅延を削減できます。IoT コネクティビティ オーケストレーション市場は、製造後にプロファイル選択を可能にするプラットフォームによって支えられています。GSMA SGP.32フレームワークにより、対応するeUICCはリモート管理を通じてコネクティビティプロファイルを受信できます。Giesecke+Devrientは、この仕様がユーザーインターフェースを持たないデバイスのリモートプロファイル管理をサポートすると述べています。emnifyは2025年12月に、製造時にSGP.32対応プロファイルをデバイスに組み込むファクトリーファーストコネクティビティを導入しました。[4]
抑制要因の影響分析*
| 抑制要因 | CAGR予測への影響(概算%) | 地理的関連性 | 影響の時間軸 |
|---|---|---|---|
| 永続的ローミング規制と一貫性のない国内規則 | -2.8% | アジア太平洋地域、南米、中東 | 短期(2年以内) |
| IoT コネクティビティの低ARPUと利益率への圧力 | -1.9% | グローバル | 中期(2〜4年) |
| eSIM、CMP、MNO、クラウド、ERPレイヤー間の統合の複雑さ | -1.2% | グローバル | 中期(2〜4年) |
| セキュリティ、データ主権、運用レジリエンスの責任 | -0.8% | ヨーロッパおよびアジア太平洋地域 | 中期(2〜4年) |
| 情報源: Mordor Intelligence | |||
永続的ローミング規制と一貫性のない国内規則
IoTローミングに関する国内規則は大きく異なり、多国籍デバイス展開を複雑にしています。一部の市場では、ローカルコネクティビティの取り決めを要求したり、SIM登録やサービス認可に関してより厳格な要件を課したりしています。これにより、新市場への参入コストが増加し、展開計画が長期化する可能性があります。IoT コネクティビティ オーケストレーション市場は、ローカルプロファイル、ローカルインフラ、または適切なオペレーターパートナーシップを通じてこれらの要件に対応する必要があります。規制により、準拠したコネクティビティオプションを持たないプラットフォームの対象顧客基盤が狭まる可能性もあります。その結果生じる運用上の負担は、頻繁に国境を越えるコネクテッド資産に特に関連します。
IoT コネクティビティの低ARPUと利益率への圧力
接続あたりの収益が低下すると、コネクティビティのアップグレードやマネージドサービスの購入に充てられる資金が減少する可能性があります。コネクティビティ自体がコモディティとして価設定される場合、企業顧客はプラットフォーム料金をより厳しく精査することもあります。この状況により、IoT コネクティビティ オーケストレーション市場におけるプレミアムソフトウェア層の採用が制限される可能性があります。プラットフォームプロバイダーは、コネクテッドビークルや遠隔患者モニタリングなど、より高付加価値のユースケースに注力するよう促される可能性があります。スマートメータリングや資産追跡などの低帯域幅アプリケーションは、引き続き価格感応度が高い状態が続く可能性があります。プロバイダーは、これらの展開において価格決定力を維持するために、明確な運用上の節約またはサービスの信頼性を示す必要があります。
*当社の予測では、推進要因および抑制要因の影響を加算的ではなく方向性のあるものとして扱います。影響予測は、ベースライン成長、構成効果、および変数間の相互作用を反映しています。
セグメント分析
コンポーネント別:
プラットフォームソフトウェアがリードし、プロフェッショナルサービスが拡大プラットフォームセグメントは2026年のIoT コネクティビティ オーケストレーション市場の73.64%を占め、2032年にかけてCAGR 19.62%で成長する見込みです。その地位は、eSIMプロファイル、オペレーター接続、デバイスポリシーを調整する永続的なソフトウェアレイヤーの必要性を反映しています。大規模なデバイスフリートを持つ組織は、複数の国とコネクティビティプロバイダーにわたって一貫したコントロールを必要とします。プラットフォームは、アクティベーション、モニタリング、ポリシー変更、ライフサイクルタスクを単一の運用環境に統合できます。IoT コネクティビティ オーケストレーション産業は、企業が基本的なコネクティビティ購入を超えて進化するにつれて、このレイヤーへの依存度を高めています。
Cisco IoT コントロールセンターは、32,000社以上の企業向けに2億7,000万以上のIoT SIMデバイスをサポートしています。Tata Communicationsは2025年9月に、MOVEプラットフォームが200カ国以上にわたる3億5,000万以上のeSIMオペレーティングシステムをカバーすると発表しました。これらの展開は、購買においてスケールと実証済みの相互運用性が重要な考慮事項である理由を示しています。プロフェッショナルサービスは、顧客がオーケストレーションツールをエンタープライズリソースプランニング、オペレーショナルテクノロジー、クラウド環境と連携させる際の設定と移行をサポートします。また、デバイス要件を実用的なワークフローに変換するのにも役立ちます。
展開タイプ別:
データ管理の重要性が高まる中でハイブリッド展開が台頭クラウド展開は2026年の総価値の62.47%を占めました。クラウドプラットフォームは、分散したデバイスフリート全体への集中アクセスを必要とする組織のインフラ負担を軽減します。顧客はすべてのコネクティビティ管理インフラを内部で維持することなく、サービスを拡張できます。1NCEは2026年1月に、クラウドネイティブIoTネットワーク上で30,000顧客向けに4,000万以上のエンドポイントを管理していると報告しました。この提供モデルは、迅速な展開と広範な地理的リーチを求める企業に有用です。
ハイブリッド展開は、IoT コネクティビティ オーケストレーション市場において2032年にかけてCAGR 19.78%で拡大する見込みです。これにより、企業はプロビジョニングとルーティングにクラウドサービスを使用しながら、選択したデータまたはポリシー機能を自社環境内に保持できます。このアプローチは、デバイスのアイデンティティデータやポリシー情報が内部管理の対象となる場合に関連性があります。オンプレミスシステムをすでに運用している企業の段階的な近代化を支援できます。このモデルは、集中管理とデータ所在地の要件のバランスを取る組織にとって引き続き関連性があります。
企業規模別:
大企業がリードし、中小企業が加速大企業は2026年のIoT コネクティビティ オーケストレーション市場の68.35%を占めました。大企業は多くの場合、正式な信頼性、セキュリティ、コンプライアンス管理を必要とする多国籍フリートを運用しています。調達チームは複雑なプラットフォーム契約と統合要件を評価できます。コネクテッドビークルおよびユーティリティプログラムは、一般的に高いデバイス数と長いサービス期間を伴います。これらの特性は、確立されたインフラと運用サポート能力を持つプロバイダーに有利に働きます。
中小企業は2032年にかけてCAGR 19.64%で拡大する見込みです。APIファーストのプラットフォームにより、大規模な内部コネクティビティチームを持たない企業でもオーケストレーション機能にアクセスしやすくなります。SGP.32の相互運用性により、以前はコネクティビティプロバイダーの選択を制限していた障壁が低減される可能性があります。IoT コネクティビティ オーケストレーション産業は、オンボーディングを簡素化し統合を標準化することで、より広い顧客基盤にリーチできます。小規模な顧客は、新しい国に展開したりデバイスカテゴリーを追加したりする際にも、信頼性の高いサポートを必要とします。
アプリケーション別:
コネクテッドビークルがリードし、スマート製造が最速で進展コネクテッドビークルおよび自動車テレマティクスは、2026年のIoTコネクティビティオーケストレーション市場において複数の市場にわたり25.38%を占めました。車両プグラムは、車両ライフサイクル全体を通じて、診断、ソフトウェアアップデート、安全機能、および顧客向けサービスに対して一貫したコネクティビティを必要とします。エンベデッドSIMの普及により、リモートプロファイル管理は複数の国にわたる多くの自動車プログラムにとって実用的な要件となっています。OEMは、車両が各仕向地に出荷される前の製品計画段階において、プロファイル設定および地域別コネクティビティ要件を考慮する必要があります。これらの要件により、コネクティビティ設定が製品設計および生産計画の一部となり、後の運用上の調整が軽減されます。
スマートマニュファクチャリングおよび産業オートメーションは、2032年にかけて19.87%のCAGRで拡大すると予測されています。工場システムは、設備、センサー、デバイス、およびアプリケーション間で信頼性の高い通信を必要とします。プライベートセルラーネットワークおよびエッジ環境は、産業オペレーターが管理しなければならないコネクティビティ設定を増加させる可能性があります。これにより、集中監視、ポリシー管理、およびセキュアなデバイスアクティベーションに対する需要が支えられます。資産追跡、スマートメータリング、およびコネクテッドヘルスケアデバイスも、信頼性の高いライフサイクル管理を必要とします。
注記: 個別セグメントのセグメントシェアはレポート購入後にご確認いただけます
エンドユーザー別:
自動車が収益をリードし、製造業が最速で拡大自動車は2026年のIoT コネクティビティ オーケストレーション市場の24.86%を占めました。コネクテッドビークルプログラムは、相当なデバイス数とリモート管理の継続的なニーズを組み合わせています。OEMは複数の国にわたってデバイスをアクティベートし、サービスの継続性を維持し、ネットワークプロファイルを調整する必要があります。自動車顧客はまた、コネクティビティを製品発売と地域コンプライアンス要件と調整できるツールを必要とします。これらのニーズにより、このセクターはエンドユーザーの中でリーディングポジションを占めています。
製造業は2032年にかけてCAGR 19.72%で拡大する見込みです。インダストリー4.0プログラムは、機械、センサー、プライベート5Gネットワーク、集中ソフトウェア管理を統合します。輸送、物流、エネルギー、公益事業、ヘルスケアも、大規模なデバイス資産または厳格なサービス要件を通じて需要を生み出しています。スマートメータープログラムは、ユーティリティオペレーターが運用できる規模を示しています。IoT コネクティビティ オーケストレーション産業は、これらのユーザーが分散した資産全体のモニタリング、コネクティビティポリシー、リモートプロビジョニングを調整するのを支援できます。
地域分析
北米IoTコネクティビティオーケストレーション市場
北米は2026年の総価値の35.67%を占めました。この地域には、コネクテッドビークル、産業システム、物流展開を含む大規模なエンタープライズIoTプログラムの基盤があります。また、グローバル顧客にサービスを提供する複数のプラットフォームベンダーも拠点を置いています。Terrestarは2026年2月に3GPPリリース17標準を使用したカナダ全土のハイブリッド衛星IoTサービスを開始しました。メキシコは、コネクテド製造資産が北米自動車サプライチェーンを通じて移動するにつれて恩恵を受ける可能性があります。
欧州および南米IoTコネクティビティオーケストレーション市場
欧州は、産業用IoT展開が確立されたデータおよびプライバシー要件の範囲内で運用されなければならないため、引き続き重要な地位を占めています。ドイツ、イタリア、フランスには、コネクテッド機器および自動化システムを使用する主要な製造拠点があります。企業は、国境を越えたコネクティビティとともにローカルデータ管理をサポートするアーキテクチャを好む場合があります。南米は、ブラジルの恒久的ローミング規制によって形成されており、国境を越えたフリートに対するローカルプロファイルプロビジョニングの重要性が高まっています。この地域の運用条件は、国固有の要件へのコンプライアンス管理が可能なプロバイダーに有利に働きます。
アジア太平洋IoTコネクティビティオーケストレーション市場
アジア太平洋地域は2032年までに19.83%のCAGRで拡大すると予測されています。この地域は、中国の産業用IoTの規模、インドのスマートメータリング需要、日本の自動化プログラム、および韓国の5Gスタンドアローン展開を組み合わせています。国内ローミング、ライセンス、SIM登録規則の違いにより、ローカル運用能力が重要となっています。KDDIとSoracomは2026年7月に日本でSGP.32対応IoT SIMを導入しました。
競合環境
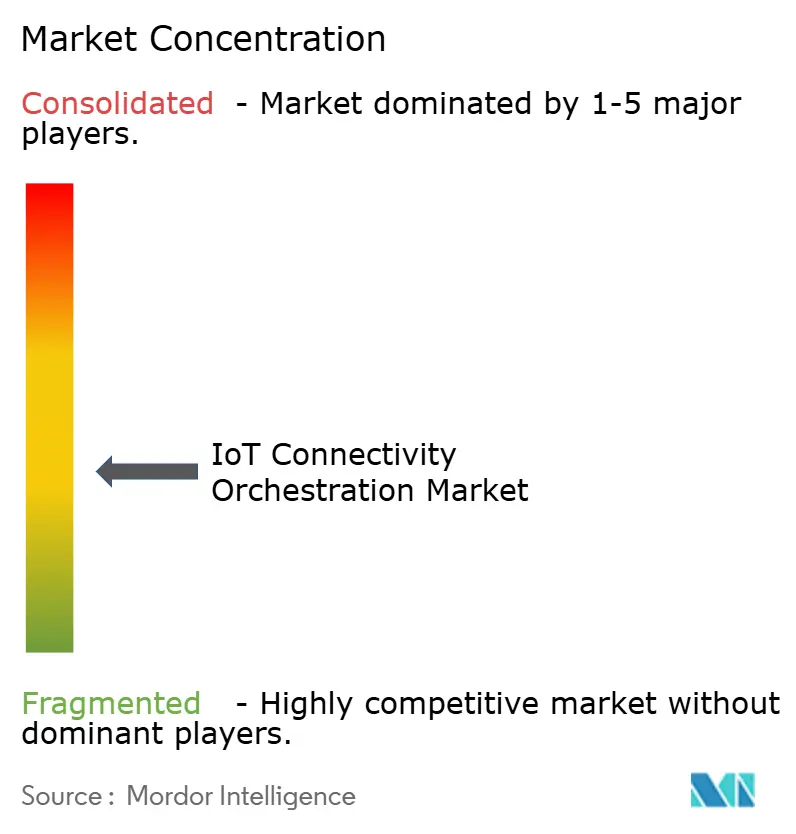
IoT コネクティビティ オーケストレーション市場は中程度に断片化されています。大規模なプラットフォームプロバイダー、オペレーター、IoTモバイル仮想ネットワークオペレーターが、ソフトウェア、コネクティビティ、eSIM機能、サポートサービスにわたって競合しています。Cisco、Telefonica、Verizon、Vodafone、Aeris、Deutsche Telekomは、オペレーターと企業にわたる幅広い能力を持っています。Soracom、Eseye、Tata Communications、floLIVE、emnify、1NCEは、API、クラウド提供、マルチオペレーターサービスに基づく専門的なアプローチを提供しています。
SGP.32機能は、IoT コネクティビティ オーケストレーション市場における重要な競争ポイントになりつつあります。Tele2 IoT、IDEMIA、Ciscoは2026年3月に商用エンドツーエンドSGP.32ソリューションを発表しました。この発表は、eSIM、オーケストレーションプラットフォーム、グローバルコネクティビティサービスを組み合わせたものです。Deutsche Telekomは2026年2月にマルチオービットIoTローミングを導入し、地上IoTサービスに衛星リンクを追加しました。これらの動きは、確立されたプロバイダーがパートナーシップとより広いネットワークカバレッジを通じてオーケストレーション機能を拡張している様子を示しています。
IoT コネクティビティ オーケストレーション市場には、精密農業、海上オペレーション、コールドチェーン物流においても機会があります。これらのユースケースは、広い運用エリアにわたる信頼性の高いカバレッジ、プロファイルの柔軟性、モニタリングを必要とします。Giesecke+Devrient、BICS、Mavocoなどの挑戦者は、専門的なeSIM、コネクティビティ、デバイス管理機能を提供することで競合できます。競争は、標準ベースのeSIMプロビジョニングと、セルラー、クラウド、衛星ネットワークの実用的なサポートを組み合わせることにかかっています。
IoT コネクティビティ オーケストレーション産業リーダー
-
Cisco Systems, Inc.
-
Aeris Communications, Inc.
-
KORE Group Holdings, Inc.
-
Eseye Limited
-
floLIVE Ltd.
- 注:主要企業の掲載順は順位を示すものではありません。
IoTコネクティビティオーケストレーション市場 このレポートでカバーされる企業
- Cisco Systems, Inc.
- Aeris Communications, Inc.
- KORE Group Holdings, Inc.
- Eseye Limited
- floLIVE Ltd.
- Wireless Logic Group Limited
- 1NCE GmbH
- emnify GmbH
- Soracom, Inc.
- Telit Communications Limited (Telit Cinterion)
- Comarch S.A.
- Vodafone Group Plc
- Telefonica, S.A.
- Deutsche Telekom AG
- Tata Communications Limited
- Giesecke+Devrient GmbH
- Thales S.A.
- Kigen Limited
- 1GLOBAL Limited
- Onomondo ApS
- Hologram, Inc.
- Monogoto Ltd.
最近の産業開発事情 IoTコネクティビティオーケストレーション市場
- 2026年7月:Soracomは、コネクティビティハイパーバイザーeSIMオーケストレーション機能とSGP.32対応IoT eSIMの一般提供を発表し、企業が組み込みフォールバック機能を持つ単一APIドリブンコントロールプレーンを通じて複数のオペレータープロファイルを管理できるようにしました。この発表により、Soracomは商用規模でフルオーナーコントロールSGP.32プロビジョニングを提供する最初のIoT MVNOの一つとして位置づけられます。
- 2026年6月:Aeris Communicationsは、Aeris IoT アクセラレータープラットフォームの下でKDDI Corporationとのコネクティビティ管理契約を更新しました。このプラットフォームはグローバルで1億400万のIoTデバイスと4,200万のコネクテッドビークルを管理しています。このプラットフォームは、クラウド化とシステム近代化への買収後の投資に続き、国をまたいだシングルSKU展開と簡素化された請求を可能にします。この契約は、共通の運用フレームワークを通じた多国籍展開をサポートします。
- 2026年5月:GSMAは2026年5月28日にSGP.32 v1.3を公開しました。これはIoT eSIMリモートプロビジョニング仕様の最新版であり、大規模な制約のあるIoTデバイスを管理するためのIPベースのプロトコルを正式化しました。このリリースは、2027年にかけて自動車、産業、公益事業の各分野でSGP.32の商用採用を加速させると期待されています。
- 2026年3月:Tele2 IoT、IDEMIA Secure Transactions、Ciscoは、バルセロナで開催されたモバイルワールドコングレスにおいて、初の商用エンドツーエンドSGP.32 IoTソリューションを発表しました。このソリューションは、IDEMIAのGSMA認証eSIM、SGP.32オーケストレーションを備えたCiscoのIoT コントロールセンター、Tele2 IoTのグローバルコネクティビティを組み合わせています。このソリューションにより、企業は単一のプラットフォームと単一のeSIM SKUから世界中のデバイスをプロビジョニングおよび管理できます。認証済みデバイスクレデンシャルと集中プロファイルオーケストレーションおよびワールドワイドサービス提供を結合しています。
グローバルIoT コネクティビティ オーケストレーション市場レポートの範囲
IoT コネクティビティ オーケストレーション市場レポートは、コンポーネント(プラットフォームおよびプロフェッショナルサービス)、展開タイプ(クラウド、オンプレミス、ハイブリッド)、企業規模(大企業、中小企業)、アプリケーション(資産追跡・フリート管理、スマート製造・産業自動化、スマトメータリング・公益事業、コネクテッドビークルおよび自動車テレマティクス、ヘルスケアおよびコネクテッド医療機器、その他のアプリケーション)、エンドユーザー(製造業、自動車、輸送・物流、エネルギー・公益事業、ヘルスケア、その他のエンドユーザー)、地域(北米、南米、ヨーロッパ、アジア太平洋地域、中東、アフリカ)別にセグメント化されています。市場予測は金額(米ドル)ベースで提供されます。
セグメンテーション概要
| プラットフォーム |
| プロフェッショナルサービス |
| クラウド |
| オンプレミス |
| ハイブリッド |
| 大企業 |
| 中小企業 |
| 資産追跡・フリート管理 |
| スマート製造・産業自動化 |
| スマートメータリング・公益事業 |
| コネクテッドビークルおよび自動車テレマティクス |
| ヘルスケアおよびコネクテッド医療機器 |
| その他のアプリケーション |
| 製造業 |
| 自動車 |
| 輸送・物流 |
| エネルギー・公益事業 |
| ヘルスケア |
| その他のエンドユーザー |
| 北米 | 米国 |
| カナダ | |
| メキシコ | |
| 南米 | ブラジル |
| アルゼンチン | |
| その他の南米 | |
| ヨーロッパ | ドイツ |
| 英国 | |
| フランス | |
| イタリア | |
| スペイン | |
| ロシア | |
| その他のヨーロッパ | |
| アジア太平洋地域 | 中国 |
| 日本 | |
| インド | |
| 韓国 | |
| オーストラリア | |
| その他のアジア太平洋地域 | |
| 中東 | サウジアラビア |
| アラブ首長国連邦 | |
| その他の中東 | |
| アフリカ | 南アフリカ |
| ナイジェリア | |
| その他のアフリカ |
| コンポーネント別 | プラットフォーム | |
| プロフェッショナルサービス | ||
| 展開タイプ別 | クラウド | |
| オンプレミス | ||
| ハイブリッド | ||
| 企業規模別 | 大企業 | |
| 中小企業 | ||
| アプリケーション別 | 資産追跡・フリート管理 | |
| スマート製造・産業自動化 | ||
| スマートメータリング・公益事業 | ||
| コネクテッドビークルおよび自動車テレマティクス | ||
| ヘルスケアおよびコネクテッド医療機器 | ||
| その他のアプリケーション | ||
| エンドユーザー別 | 製造業 | |
| 自動車 | ||
| 輸送・物流 | ||
| エネルギー・公益事業 | ||
| ヘルスケア | ||
| その他のエンドユーザー | ||
| 地域別 | 北米 | 米国 |
| カナダ | ||
| メキシコ | ||
| 南米 | ブラジル | |
| アルゼンチン | ||
| その他の南米 | ||
| ヨーロッパ | ドイツ | |
| 英国 | ||
| フランス | ||
| イタリア | ||
| スペイン | ||
| ロシア | ||
| その他のヨーロッパ | ||
| アジア太平洋地域 | 中国 | |
| 日本 | ||
| インド | ||
| 韓国 | ||
| オーストラリア | ||
| その他のアジア太平洋地域 | ||
| 中東 | サウジアラビア | |
| アラブ首長国連邦 | ||
| その他の中東 | ||
| アフリカ | 南アフリカ | |
| ナイジェリア | ||
| その他のアフリカ | ||
レポートで回答される主要な質問
IoT コネクティビティ オーケストレーション市場の規模はどのくらいですか?
IoT コネクティビティ オーケストレーション市場は2026年に2.63 ビリオン 米ドルと評価されており、2032年までに7.26 ビリオン 米ドルに達する見込みで、2027年〜2032年の間にCAGR 18.03%を記録すると予測されます。この見通しは、多国籍デバイスフリートの調整管理に対する需要の高まりを反映しています。
IoT コネクティビティ オーケストレーションの需要を促進しているものは何ですか?
IoT コネクティビティ オーケストレーション市場は、マルチオペレーターデバイスフリート、SGP.32リモートSIMプロビジョニング、国境を越えた展開、シングルSKU製造によって支えられています。デバイスが異なる国内コネクティビティ規則に準拠しなければならない場合、これらのニーズはより重要になります。
IoT コネクティビティ オーケストレーション支出をリードしているコンポーネントはどれですか?
プラットフォームソフトウェアが2026年に73.64%のシェアでリードしており、2032年にかけてCAGR 19.62%で拡大する見込みです。その役割には、単一の運用環境内でプロファイル、ポリシー、ラフサイクルタスク、オペレーター接続の調整が含まれます。
最も速く拡大しているアプリケーションはどれですか?
スマート製造・産業自動化は2032年にかけてCAGR 19.87%で拡大する見込みであり、コネクテッド機器とプライベートセルラー展開によって支えられています。これらの運用は、産業資産全体にわたる信頼性の高いモニタリング、安全なアクティベーション、一貫したポリシー管理を必要とします。
最も速く拡大すると予想される地域はどこですか?
アジア太平洋地域は2032年にかけてCAGR 19.83%で拡大する見込みであり、産業IoT、スマートメータリング、自動化、5G展開によって支えられています。この地域の異なる国内規則により、ローカル運用能力と準拠したプロファイル管理の重要性が高まっています。
永続的ローミング規制はコネクテッドデバイスの展開にどのような影響を与えますか?
ローカルプロファイルまたはローカルコネクティビティの取り決めを要求する場合があり、国をまたいでコンプライアンスを管理するプラットフォームの価値を高めます。IoT コネクティビティ オーケストレーション市場は、国固有の要件を満たしながらサービスの継続性を維持するためにユーザーを支援する必要があります。