
Tamanho e Participação do Mercado de Mísseis Interceptores
Visão Geral do Mercado
| Período de Estudo | 2020 - 2032 |
|---|---|
| Tamanho do Mercado (2027) | 9.48 Bilhões de dólares |
| Tamanho do Mercado (2032) | 12.44 Bilhões de dólares |
| Taxa de crescimento (2027 - 2032) | 5.59 % |
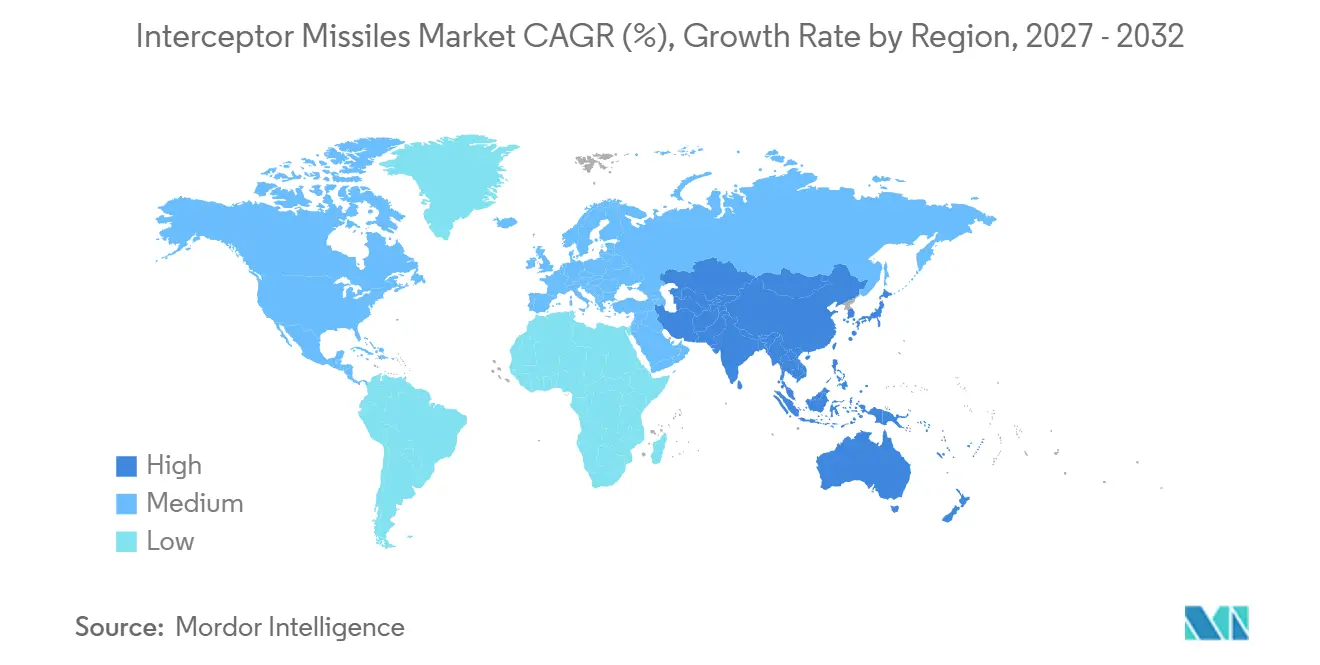
| Mercado de Crescimento Mais Rápido | Ásia-Pacífico |
| Maior Mercado | América do Norte |
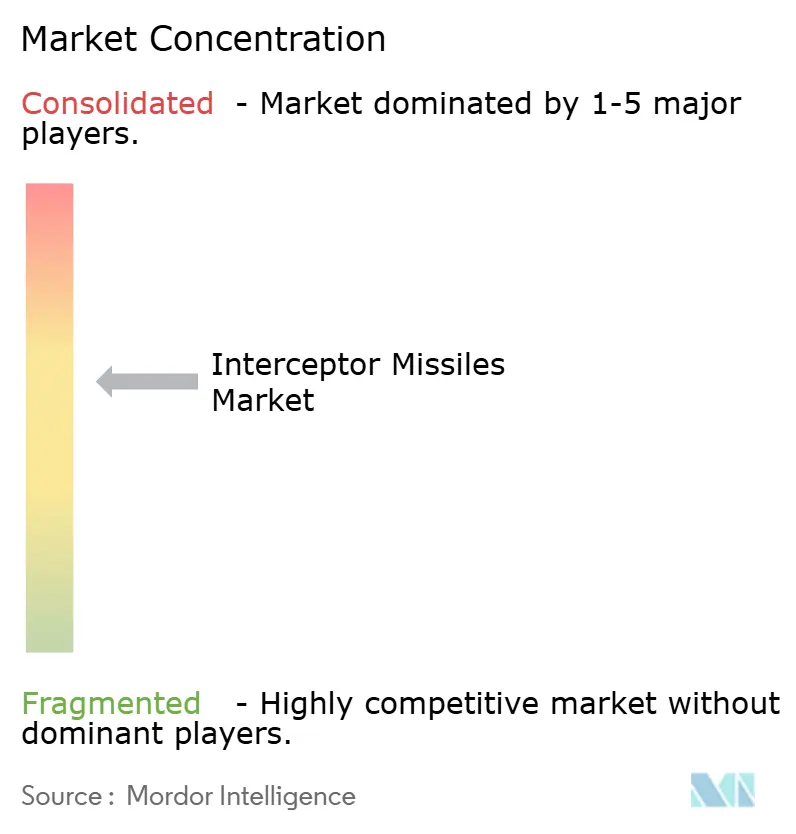
| Concentração do Mercado | Médio |
Principais jogadores *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica Imagem © Mordor Intelligence. O reuso requer atribuição conforme CC BY 4.0. | |
Análise do Mercado de Mísseis Interceptores por Mordor Intelligence
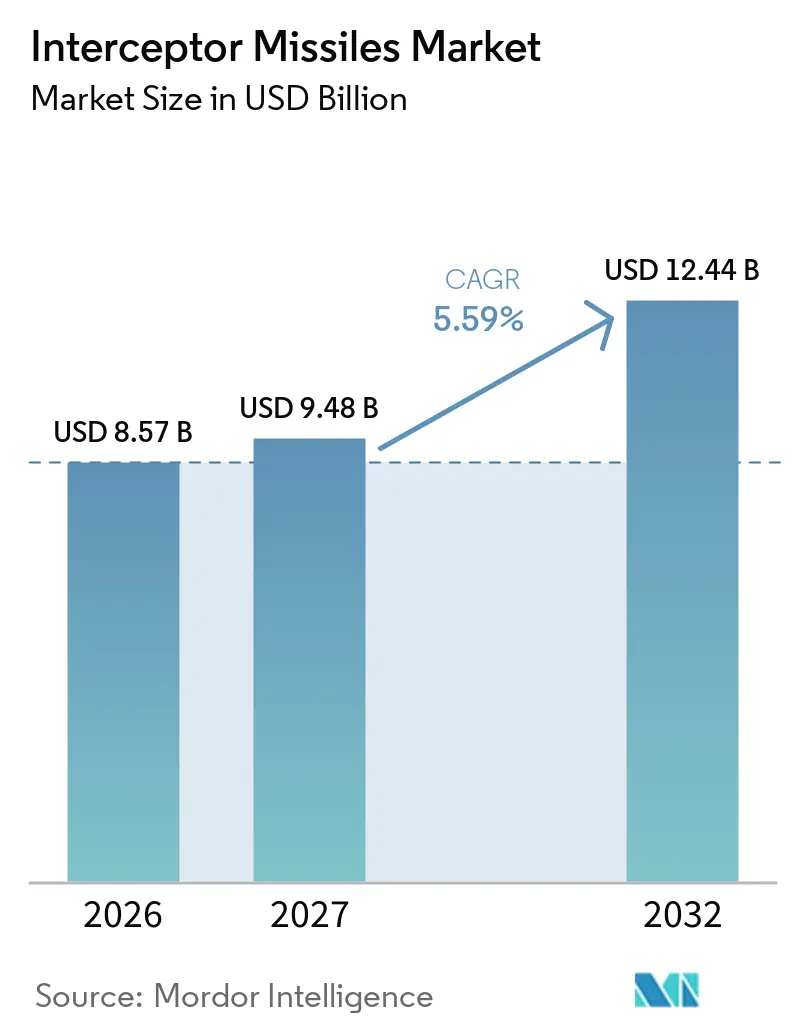
O tamanho do mercado de mísseis interceptores foi avaliado em 8,57 bilhões de USD em 2026 e está previsto para crescer de 9,48 bilhões de USD em 2027 para atingir 12,44 bilhões de USD até 2032, a um CAGR de 5,59% durante o período de previsão (2027-2032). Os gastos recordes com defesa, as necessidades de reposição após uso em combate e a maior variedade de ameaças de mísseis estão impulsionando as aquisições em programas de defesa terrestres, navais e espaciais. Os membros da OTAN concordaram em junho de 2025 em estabelecer como meta 5,0% do PIB para gastos com defesa e segurança até 2035, o que apoia um planejamento de aquisições de mais longo prazo para programas aliados de defesa aérea e antimíssil. O mercado de mísseis interceptores também está sendo moldado pelas altas taxas de consumo em conflito, o que está aumentando a importância da capacidade de produção, da segurança do fornecimento e dos contratos plurianuais. A demanda está se movendo em direção a sistemas em camadas que combinam capacidades de superfície, navais e habilitadas pelo espaço, enquanto as ameaças avançadas estão aumentando o interesse em buscadores mais capazes e redes de rastreamento. O custo por engajamento, as restrições à exportação e a escassez de insumos especializados podem retardar as entregas mesmo onde a demanda e os orçamentos são robustos.
Principais Conclusões do Relatório
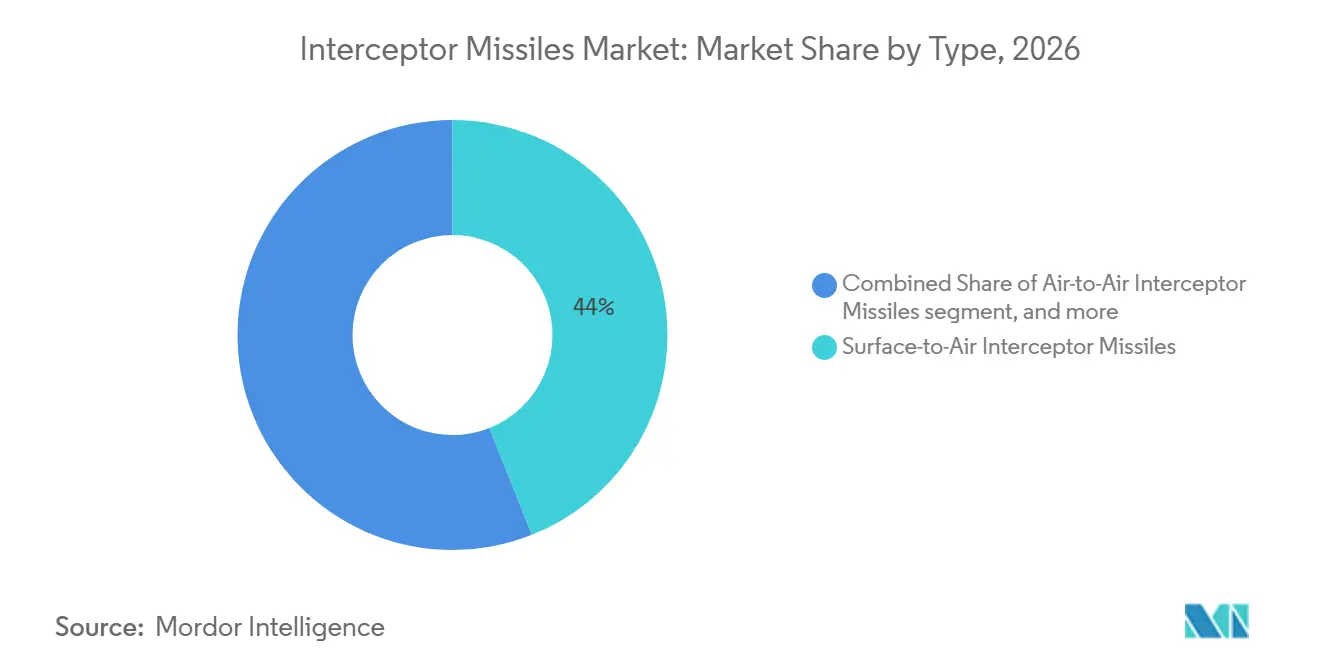
- Por tipo, os mísseis interceptores superfície-ar detinham 43,98% da participação do mercado de mísseis interceptores em 2026, enquanto os mísseis interceptores água-ar e navais estão previstos para crescer a um CAGR de 7,11% até 2032.
- Por alcance, os interceptores de médio alcance representaram 28,22% da participação do mercado de mísseis interceptores em 2026, enquanto os interceptores de longo alcance estendido estão previstos para crescer a um CAGR de 7,54% até 2032.
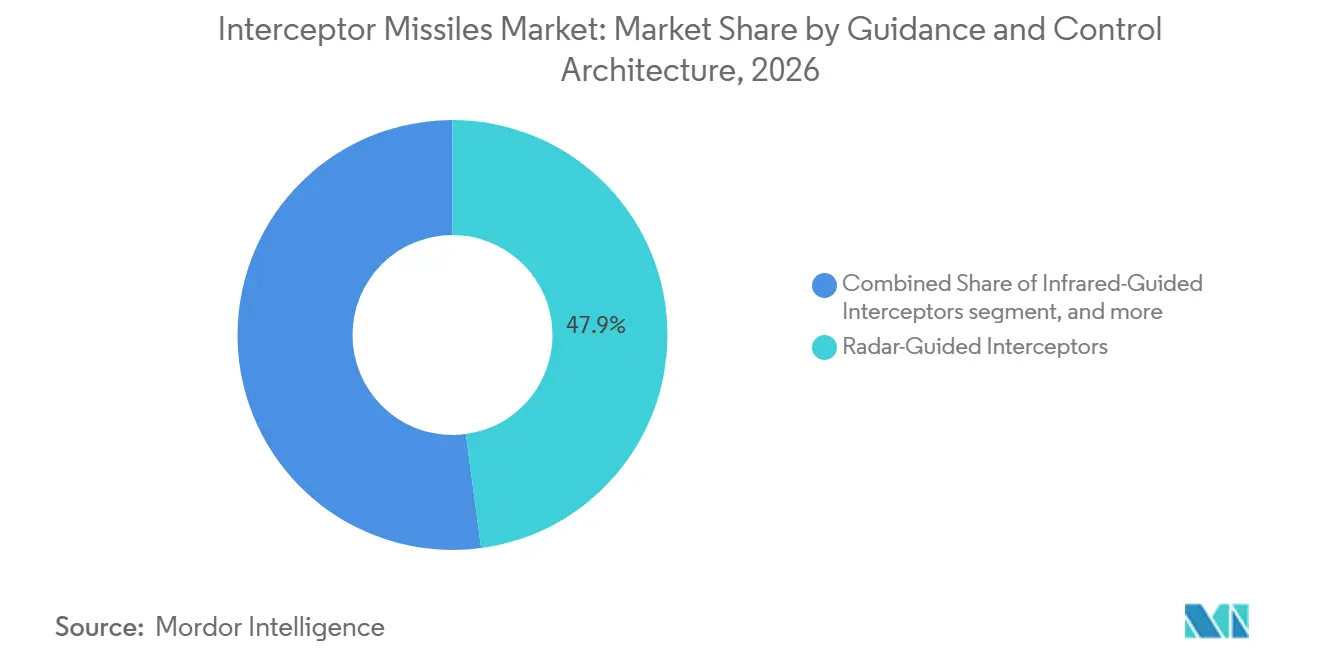
- Por arquitetura de orientação e controle, os interceptores guiados por radar detinham uma participação de 47,87% em 2026, enquanto os interceptores multissensor e de orientação híbrida estão previstos para crescer a um CAGR de 8,23% até 2032.
- Por tipo de ameaça, os interceptores de mísseis balísticos detinham uma participação de 54,35% em 2026, enquanto os interceptores de ameaças hipersônicas estão previstos para crescer a um CAGR de 9,44% até 2032.
- Por geografia, a América do Norte detinha uma participação de 42,24% em 2026, enquanto a Ásia-Pacífico está prevista para crescer a um CAGR de 7,75% até 2032.
Nota: Os números de mercado apresentados neste relatório são baseados na estrutura de estimativa proprietária da Mordor Intelligence, que combina nove meses de dados reais com projeções do quarto trimestre para o ano base de 2026.
Tendências e Perspectivas do Mercado Global de Mísseis Interceptores
Análise de Impacto dos Fatores Impulsionadores*
| Fator Impulsionador | (~) % de Impacto na Previsão de CAGR | Relevância Geográfica | Horizonte de Impacto |
|---|---|---|---|
| Crescimento sustentado do orçamento de defesa e demanda por reposição | +1.8% | Global, concentrado na América do Norte, Europa e Ásia-Pacífico | Curto prazo (≤ 2 anos) |
| Proliferação de ameaças balísticas, de cruzeiro, hipersônicas e de baixa observabilidade | +1.4% | Global, com alta intensidade na Ásia-Pacífico e no Oriente Médio | Médio prazo (2-4 anos) |
| Expansão da defesa aérea e antimíssil integrada em camadas | +1.2% | América do Norte, Europa e principais países da Ásia-Pacífico | Médio prazo (2-4 anos) |
| Fabricação de defesa nacional e coprodução aliada | +0.7% | Ásia-Pacífico e Oriente Médio | Longo prazo (≥ 4 anos) |
| Validação em combate e reposição de estoques | +0.9% | EUA, Israel, Europa e estados do Golfo | Curto prazo (≤ 2 anos) |
| Investimento em rastreamento habilitado pelo espaço e fusão de sensores | +0.5% | EUA, Japão, Austrália e Emirados Árabes Unidos | Longo prazo (≥ 4 anos) |
| Fonte: Mordor Intelligence | |||
Crescimento Sustentado do Orçamento de Defesa e Demanda por Reposição
Os orçamentos de defesa em níveis recordes estão fornecendo suporte direto ao mercado de mísseis interceptores. Os gastos militares globais atingiram 2.887 bilhões de USD em 2025, enquanto os gastos europeus atingiram 864 bilhões de USD, um aumento de 14% em relação ao ano anterior. Os membros da OTAN concordaram em junho de 2025 com uma meta de gastos com defesa e segurança de 5,0% do PIB até 2035, incluindo 3,5% para necessidades básicas de defesa. O Exército dos EUA concedeu à Lockheed Martin Corporation um contrato plurianual PAC-3 MSE de 9,8 bilhões de USD em setembro de 2025, o maior pedido Patriot até a data.[1] A demanda simultânea de vários compradores aliados está pressionando os cronogramas de produção e favorece os contratantes que podem se comprometer com uma produção maior e sustentada. Esse padrão de aquisição confere ao mercado de mísseis interceptores uma base mais sólida do que as decisões de financiamento anuais isoladas.
Proliferação de Ameaças Balísticas, de Cruzeiro, Hipersônicas e de Baixa Observabilidade
O mercado de mísseis interceptores está respondendo a um conjunto de ameaças que agora inclui mísseis balísticos, mísseis de cruzeiro, sistemas hipersônicos e alvos de baixa observabilidade. A Agência de Defesa Antimíssil incluiu 247 milhões de USD em financiamento obrigatório para o exercício fiscal de 2026 para acelerar o Interceptor de Fase de Planeio em direção à entrega no exercício fiscal de 2032. Os sistemas hipersônicos viajam a Mach 5 ou mais e podem seguir trajetórias de manobra, o que os torna difíceis para sistemas construídos com base em premissas de ameaças anteriores. O Japão identificou o desenvolvimento de mísseis de trajetória irregular e baixa altitude pela Coreia do Norte como uma preocupação regional contínua. Os compradores estão, portanto, buscando várias camadas de defesa em vez de depender de um único tipo de interceptor. Essa necessidade apoia as aquisições em diferentes alcances de engajamento e abordagens de orientação no mercado de mísseis interceptores.
Expansão da Defesa Aérea e Antimíssil Integrada em Camadas
A defesa aérea e antimíssil integrada em camadas está passando de um conceito de política para programas de implantação financiados. A OTAN atualizou sua Política de Defesa Aérea e Antimíssil Integrada em fevereiro de 2025 para abordar veículos de planeio hipersônicos e sistemas aéreos não tripulados de Classe I, além das ameaças aéreas e de mísseis já estabelecidas. A rede de Defesa Aérea e Antimíssil Integrada Aprimorada de Guam recebeu aprovação de implantação em outubro de 2025, com um programa de 8 bilhões de USD abrangendo 16 locais e utilizando sistemas Aegis terrestres, interceptores SM-3 e SM-6.[2] O Exército dos EUA também anunciou uma expansão de 30% em sua estrutura de força de defesa aérea em agosto de 2025. Esses programas exigem que vários sistemas operem juntos em camadas de superfície, naval e aerotransportada. Sua escala cria uma demanda duradoura por interceptores de médio e longo alcance, sensores e elos de gerenciamento de batalha em todo o mercado de mísseis interceptores.
Validação em Combate e Reposição de Estoques
O uso em combate reforçou a necessidade de repor estoques e aumentar a capacidade de produção no mercado de mísseis interceptores. Durante o conflito Israel-Irã de junho de 2025, as forças dos EUA supostamente consumiram mais de 150 interceptores THAAD e 80 interceptores SM-3 em 12 dias. O Pentágono reprogramou mais de 700 milhões de USD para aquisição de THAAD no exercício fiscal de 2025 durante maio e junho de 2025. A Lockheed Martin Corporation recebeu então um contrato de aquisição de THAAD de 35 bilhões de USD por 7 anos em junho de 2026 para acelerar a produção. A RTX Corporation recebeu um contrato separado de 6,3 bilhões de USD por 5 anos para produção e sustentação do SM-3 Block IB em outubro de 2026. As ações contratuais colocam a capacidade de fabricação sustentada no centro do planejamento de prontidão.
Análise de Impacto dos Fatores Restritivos*
| Fator Restritivo | (~) % de Impacto na Previsão de CAGR | Relevância Geográfica | Horizonte de Impacto |
|---|---|---|---|
| Economia de alto desenvolvimento e custo por interceptação | -1.5% | Global, particularmente aliados da OTAN de menor renda e estados do Golfo | Curto prazo (≤ 2 anos) |
| Controles de exportação, restrições de configuração e soberania tecnológica | -0.9% | Oriente Médio, estados não aliados da Ásia-Pacífico e Sul da Ásia | Médio prazo (2-4 anos) |
| Gargalos de fornecimento de propelente especial, buscador e GaN | -0.7% | América do Norte e Europa, com efeitos nos cronogramas de aquisição aliados | Curto prazo (≤ 2 anos) |
| Risco de software, segurança cibernética, faixa de testes e integração de sistemas | -0.5% | Global, com maior efeito em arquiteturas integradas avançadas | Longo prazo (≥ 4 anos) |
| Fonte: Mordor Intelligence | |||
Economia de Alto Desenvolvimento e Custo por Interceptação
Os interceptores de alto desempenho podem custar mais do que os mísseis ofensivos que foram projetados para neutralizar. O custo unitário estimado de um interceptor THAAD é de 15 milhões de USD, e o custo suplementar do exercício fiscal de 2024 de um interceptor SM-3 IB é de quase 24 milhões de USD. Esses custos podem limitar o número de sistemas que clientes com orçamentos menores podem adquirir e sustentar. O desafio de custo resultante é especialmente significativo para compradores que precisam de grandes estoques para sustentar as operações. As decisões de aquisição no mercado de mísseis interceptores, portanto, equilibram a capacidade de alto desempenho com a necessidade de capacidade acessível. Os requisitos do Regime de Controle de Tecnologia de Mísseis (MTCR) também limitam as configurações de exportação e a flexibilidade para determinados sistemas.
Gargalos de Fornecimento de Propelente Especial, Buscador e GaN
As restrições de fornecimento podem atrasar as entregas mesmo quando os clientes têm financiamento aprovado. A China respondeu por 98% da produção primária global de gálio, e seus controles de exportação sobre gálio e germânio estão em vigor desde julho de 2023. O GaN é importante para aplicações de radar usadas em sistemas como LTAMDS, AN/SPY-6 e AN/TPY-2. Os requisitos de gálio abrangem mais de 11.000 peças de defesa dos EUA e envolvem ampla exposição a fornecedores chineses nas cadeias de fornecimento relevantes. A disponibilidade de germânio apresenta uma preocupação relacionada porque é usado em lentes de buscadores infravermelhos. Essas condições de fornecimento podem limitar a conversão de curto prazo de contratos adjudicados em estoque entregue no mercado de mísseis interceptores.
*Nossas previsões tratam os impactos dos impulsionadores e restrições como direcionais, e não aditivos. As previsões de impacto refletem o crescimento de base, os efeitos de composição e as interações entre variáveis.
Análise de Segmentos
Por Tipo: Interceptores Navais Ganham Espaço à Medida que as Arquiteturas de Defesa Aérea e Antimíssil Integrada Naval Amadurecem
Os mísseis interceptores superfície-ar representaram 43,98% do tamanho do mercado de mísseis interceptores em 2026. O PAC-3 MSE, o THAAD e sistemas nacionais comparáveis sustentam essa posição entre os membros da OTAN, Índia, Coreia do Sul e estados do Conselho de Cooperação do Golfo. Esses sistemas fornecem cobertura fixa e móvel para instalações, forças implantadas e áreas populosas. Eles também formam uma camada central nas redes nacionais de defesa aérea e antimíssil. O segmento se beneficia de experiência operacional estabelecida e de uma grande base instalada. A demanda permanece vinculada tanto a novas implantações quanto à reposição dos estoques existentes.
Os mísseis interceptores água-ar e navais estão previstos para crescer a um CAGR de 7,11% até 2032. A Marinha dos EUA tem como meta 63 navios Aegis com capacidade de defesa antimíssil balístico até o final do exercício fiscal de 2026. O Japão está avançando em seu programa de Embarcação Equipada com Sistema Aegis, enquanto a Coreia do Sul está adquirindo uma capacidade de interceptor balístico antimíssil embarcado para integração com o SM-3. As plataformas navais podem operar em águas internacionais e ampliar a janela de engajamento além das posições costeiras fixas. Os mísseis interceptores ar-ar mantêm um papel separado em programas de caças, incluindo o programa de desenvolvimento de mísseis guiados de curto alcance da Coreia do Sul para o KF-21. Outros interceptores, incluindo suplementos de energia dirigida e sistemas de baixo custo de loitering, permanecem opções em estágio inicial para missões de defesa contra saturação.

Por Alcance: Interceptores de Longo Alcance Estendido Redefinem o Caso de Investimento em Defesa de Área
Os interceptores de médio alcance representaram 28,22% do mercado de mísseis interceptores em 2026. Programas como MRSAM, Aster 30 e PAC-3 MSE sustentam seu papel nas redes nacionais de defesa aérea e antimíssil integrada. Essa faixa de alcance combina tecnologia estabelecida com a capacidade de proteger áreas e ativos importantes. Ela atende a um amplo conjunto de requisitos de defesa em programas aliados e domésticos. Os interceptores de curto alcance também estão recebendo atenção renovada após a experiência em combate ter destacado a necessidade de cobertura terminal densa. A Índia concluiu 4 testes de voo bem-sucedidos do MRSAM do Exército em abril de 2025 em condições de longo alcance, curto alcance, alta altitude e baixa altitude.[3]
Os interceptores de longo alcance entre 100 km e 1.000 km estão se beneficiando da reconstrução de estoques e de programas de aquisição maiores. O contrato THAAD de 35 bilhões de USD apoia a expansão da produção nessa categoria. Os interceptores de longo alcance estendido acima de 1.000 km estão previstos para crescer a um CAGR de 7,54% até 2032. A Força Espacial dos EUA concedeu acordos no valor de até 3,2 bilhões de USD a 12 empresas no final de 2025 e início de 2026 para o desenvolvimento de interceptores espaciais no âmbito do programa Golden Dome. Esses acordos criam um novo caminho de aquisição para a categoria de maior alcance. As regras do MTCR podem afetar quais nações aliadas podem participar da coprodução relacionada.
Por Arquitetura de Orientação e Controle: Buscadores Híbridos Tornam-se a Aposta Tecnológica Dominante
Os interceptores guiados por radar detinham 47,87% da participação do mercado de mísseis interceptores em 2026. Sua liderança reflete o investimento de longa data em orientação ativa por radar nos programas PAC-3 MSE, SM-3 e SM-6. Os sistemas guiados por radar continuarão a ser adquiridos em grande volume porque suportam várias missões estabelecidas. Os interceptores guiados por infravermelho permanecem relevantes para engajamentos terminais contra aeronaves e mísseis de cruzeiro mais lentos. Sua eficácia pode ser limitada contra veículos de planeio hipersônicos porque os efeitos de plasma podem afetar o desempenho do buscador infravermelho. Os sistemas guiados por comando e guiados por GPS/inercial mantêm papéis onde o custo, a infraestrutura ou as preocupações com guerra eletrônica moldam a escolha do sistema.
Os interceptores multissensor e de orientação híbrida estão previstos para crescer a um CAGR de 8,23% até 2032. A demanda reflete a necessidade de abordar ameaças hipersônicas, de mísseis de cruzeiro e de reentrada com manobra com mais de um método de detecção. A Northrop Grumman está desenvolvendo o Interceptor de Fase de Planeio com o Japão por meio de um programa cooperativo formal. O projeto combina um buscador terminal multimodo com controle de atitude por vetorização de empuxo direto. Essa arquitetura atende a um requisito de interceptação tecnicamente exigente. Os controles de exportação dos EUA continuam a afetar quais clientes aliados podem adquirir subsistemas de orientação avançados e quais devem seguir caminhos de desenvolvimento local.
Por Tipo de Ameaça: Interceptores de Ameaças Hipersônicas Transitam do Laboratório para Requisito Operacional
Os interceptores de mísseis balísticos detinham 54,35% da participação do mercado de mísseis interceptores em 2026. O segmento reflete décadas de investimento em defesa antimíssil balístico de teatro e o histórico operacional de sistemas como THAAD, SM-3 Block IIA, Arrow 3 e MRSAM. A defesa antimíssil balístico permanece a camada âncora para muitas arquiteturas integradas. Os interceptores de mísseis de cruzeiro abordam uma categoria de ameaça que ganhou importância desde 2022. O SM-6 fornece tanto capacidade de interceptação defensiva quanto de ataque ofensivo. A RTX recebeu um contrato plurianual de SM-6 de 24,4 bilhões de USD em outubro de 2026, o que reforça o papel do programa na defesa marítima.
Os interceptores de aeronaves e ameaças aéreas continuam a apoiar os papéis tradicionais de defesa aérea e estão cada vez mais conectados aos requisitos de contramedidas contra aeronaves não tripuladas. Os interceptores de ameaças hipersônicas estão previstos para crescer a um CAGR de 9,44% até 2032. O plano do exercício fiscal de 2026 da Agência de Defesa Antimíssil incluiu 247 milhões de USD em financiamento obrigatório para acelerar o Interceptor de Fase de Planeio. O programa de interceptores espaciais da Força Espacial tem como alvo uma demonstração em órbita até 2028. Os gastos de curto prazo estão focados em pesquisa, desenvolvimento, testes e protótipos que poderiam posteriormente avançar para programas em escala de aquisição.
Análise Geográfica
A América do Norte representou 42,24% do mercado de mísseis interceptores em 2026. A região combina a posição dos EUA como o maior comprador, um desenvolvedor líder de arquiteturas de próxima geração e um fornecedor principal para aliados. Os contratos abrangendo THAAD, PAC-3 MSE, SM-6, SM-3 IB e programas de interceptores espaciais superaram 125 bilhões de USD em valor potencial entre abril de 2025 e outubro de 2026. A Força Espacial dos EUA também concedeu até 3,2 bilhões de USD para o programa de interceptores espaciais. O Canadá está expandindo seus compromissos de modernização do NORAD, enquanto a demanda doméstica do México por interceptores permanece limitada durante o período de previsão. Essas condições tornam a América do Norte a maior base regional para o mercado de mísseis interceptores.
A Europa está traduzindo os compromissos de gastos pós-2022 em aquisições ativas de defesas aéreas e antimíssil. Os gastos militares europeus atingiram 864 bilhões de USD em 2025, um aumento de 14% em relação ao ano anterior. A Dinamarca selecionou MBDA France, Diehl Stiftung & Co. KG e Kongsberg Gruppen ASA para contratos de defesa aérea avaliados em 919 milhões de USD em junho de 2025. A Noruega selecionou a Hanwha Aerospace para um programa de fogos de precisão de longo alcance de 1,7 bilhão de USD em janeiro de 2026, com as primeiras entregas previstas para 2028 e 2029. Os padrões de interoperabilidade da OTAN estão se tornando uma condição cada vez mais importante nas aquisições regionais.
A Ásia-Pacífico está prevista para crescer a um CAGR de 7,75% até 2032. A demanda regional está ligada aos programas de mísseis da Coreia do Norte, à modernização militar chinesa e à expansão das capacidades de fabricação doméstica. O Japão opera 8 destróieres equipados com Aegis com interceptores SM-3 e adquiriu a capacidade SM-6 em fevereiro de 2025, participando também do desenvolvimento do Interceptor de Fase de Planeio. A Coreia do Sul está avançando em direção à produção doméstica em categorias de interceptores de maior valor e continuando o trabalho no programa Cheongung-III. A Índia concluiu 4 testes de voo do MRSAM do Exército em abril de 2025 e também está desenvolvendo um interceptor antimíssil balístico naval. O mercado de mísseis interceptores no Oriente Médio e África tem potencial de crescimento impulsionado pelas condições de segurança regionais, embora as aquisições soberanas na África permaneçam limitadas.
Cenário Competitivo
O mercado de mísseis interceptores é moderadamente concentrado no nível de programa. Lockheed Martin Corporation, RTX Corporation, Northrop Grumman Corporation, RAFAEL Advanced Defense Systems Ltd. e L3Harris Technologies, Inc. detêm a maioria das posições de programa de registro. Essas empresas se beneficiam de experiência técnica, linhas de produção estabelecidas e acesso a programas governamentais de longa data. A concorrência está aumentando abaixo do nível de contratante principal para propulsão, buscadores e componentes de radar habilitados por GaN. Os contratantes também estão competindo por novas oportunidades de interceptores espaciais e de baixo custo. Os controles de exportação sob o Regulamento Internacional de Tráfego de Armas (ITAR) e as regras de tecnologia de mísseis podem reforçar a posição dos fornecedores ocidentais em subsistemas avançados.
A Força Espacial dos EUA abriu sua competição de interceptores espaciais para empresas como Lockheed Martin Corporation, Northrop Grumman Corporation, RTX Corporation, Anduril, True Anomaly e Turion Space. Em abril de 2026, concedeu 20 acordos totalizando até 3,2 bilhões de USD a 12 empresas para apoiar a integração do Golden Dome até 2028.[4] O contrato THAAD de junho de 2026 da Lockheed Martin Corporation inclui mais de 9 bilhões de USD em investimento em instalações até 2030, incluindo um Centro de Produção de Munições em Troy, Alabama. A RTX Corporation também expandiu sua capacidade de integração e teste de radar LTAMDS em Andover, Massachusetts, nos EUA. Esses movimentos mostram que a capacidade de produção, a tecnologia de sensores e a integração de plataformas são as principais áreas de competição.
As empresas asiáticas estão se tornando concorrentes mais importantes no mercado de mísseis interceptores. A Hanwha Aerospace assinou um contrato de 144 milhões de USD em junho de 2025 para desenvolver o interceptor L-SAM II com tecnologia de Sistema de Controle de Desvio e Atitude e 10 propulsores ajustáveis. A LIG Defense&Aerospace lidera a integração de buscador e orientação para o Cheongung-III, enquanto o programa de mísseis ar-ar da Coreia do Sul aprofunda a concorrência doméstica. A Mitsubishi Heavy Industries e os fornecedores japoneses estão envolvidos na cooperação do Interceptor de Fase de Planeio com os EUA. A mudança competitiva regional é menos sobre um fornecedor substituindo um contratante principal ocidental e mais sobre reduzir a dependência dos canais de vendas militares estrangeiras dos EUA. Esse desenvolvimento expande a capacidade de produção enquanto reduz algumas oportunidades de exportação para os fornecedores estabelecidos.
Líderes do Setor de Mísseis Interceptores
-
Lockheed Martin Corporation
-
RTX Corporation
-
Northrop Grumman Corporation
-
L3Harris Technologies, Inc.
-
RAFAEL Advanced Defense Systems Ltd.
- *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica
Desenvolvimentos Recentes do Setor
- Outubro de 2026: A Raytheon (RTX Corporation) garantiu um contrato de cinco anos no valor de até 24,4 bilhões de USD para fornecer interceptores SM-6 à Marinha dos EUA, ampliando substancialmente a produção de uma munição de dupla missão capaz de interceptação de mísseis balísticos e ataques ofensivos.
- Junho de 2026: O governo dos EUA concedeu à Lockheed Martin Corporation uma ação contratual não definida de sete anos de até 35 bilhões de USD para quadruplicar a produção de interceptores THAAD. A Lockheed comprometeu mais de 9 bilhões de USD em investimento em instalações até 2030, incluindo um novo Centro de Produção de Munições em Troy, Alabama.
- Abril de 2026: O Comando de Sistemas Espaciais da Força Espacial dos EUA concedeu 20 acordos OTA no valor de até 3,2 bilhões de USD a 12 empresas, incluindo Lockheed Martin Corporation, Northrop Grumman Corporation, Raytheon (RTX Corporation) e Anduril, para desenvolver interceptores espaciais com o objetivo de integração com a arquitetura Golden Dome até 2028.
Escopo do Relatório Global do Mercado de Mísseis Interceptores
O mercado de mísseis interceptores abrange a pesquisa, o projeto, o desenvolvimento, a fabricação, a integração, a entrega e o suporte ao ciclo de vida de sistemas de mísseis que detectam, rastreiam, engajam e neutralizam ameaças aéreas e de mísseis entrantes. O estudo inclui mísseis interceptores superfície-ar, ar-ar e navais, cobrindo sistemas projetados para combater mísseis balísticos, mísseis de cruzeiro, ameaças hipersônicas, aeronaves e outras ameaças aéreas. Ele avalia o desempenho do mercado em aquisições de novos sistemas interceptores, reposição de estoques de mísseis existentes, modernização de frotas e expansão das capacidades de defesa aérea e antimíssil integrada impulsionadas pela evolução das ameaças à segurança e dos requisitos de defesa.
O mercado de mísseis interceptores é segmentado por tipo, alcance, arquitetura de orientação e controle, tipo de ameaça e geografia. Por tipo, o mercado é segmentado em mísseis interceptores superfície-ar, mísseis interceptores ar-ar, mísseis interceptores água-ar e navais e outros interceptores. Por alcance, o mercado é segmentado em curto alcance (menos de 50 km), médio alcance (50 a menos de 100 km), longo alcance (100 a menos de 1.000 km) e longo alcance estendido (mais de 1.000 km). Por arquitetura de orientação e controle, o mercado é segmentado em interceptores guiados por radar, interceptores guiados por infravermelho, interceptores guiados por comando, interceptores guiados por posicionamento global e inercial e interceptores multissensor e de orientação híbrida. Por tipo de ameaça, o mercado é segmentado em interceptores de mísseis balísticos, interceptores de mísseis de cruzeiro, interceptores de ameaças hipersônicas e interceptores de aeronaves e ameaças aéreas. O relatório também cobre os tamanhos de mercado e as previsões para o mercado de mísseis interceptores nos principais países de diferentes regiões. Para cada segmento, o tamanho do mercado é fornecido em termos de valor (USD).
Fonte: https://www.mordorintelligence.com/pt/industry-reports/aircraft-thrust-reverser-actuation-systems-market
| Mísseis Interceptores Superfície-Ar |
| Mísseis Interceptores Ar-Ar |
| Mísseis Interceptores Água-Ar e Navais |
| Outros Interceptores |
| Curto Alcance (Menos de 50 km) |
| Médio Alcance (50 a Menos de 100 km) |
| Longo Alcance (100 a Menos de 1.000 km) |
| Longo Alcance Estendido (Mais de 1.000 km) |
| Interceptores Guiados por Radar |
| Interceptores Guiados por Infravermelho |
| Interceptores Guiados por Comando |
| Interceptores Guiados por Posicionamento Global e Inercial |
| Interceptores Multissensor e de Orientação Híbrida |
| Interceptores de Mísseis Balísticos |
| Interceptores de Mísseis de Cruzeiro |
| Interceptores de Ameaças Hipersônicas |
| Interceptores de Aeronaves e Ameaças Aéreas |
| América do Norte | Estados Unidos | |
| Canadá | ||
| México | ||
| Europa | Reino Unido | |
| França | ||
| Alemanha | ||
| Itália | ||
| Espanha | ||
| Rússia | ||
| Restante da Europa | ||
| Ásia-Pacífico | China | |
| Índia | ||
| Japão | ||
| Coreia do Sul | ||
| Austrália | ||
| Restante da Ásia-Pacífico | ||
| América do Sul | Brasil | |
| Argentina | ||
| Restante da América do Sul | ||
| Oriente Médio e África | Oriente Médio | Israel |
| Arábia Saudita | ||
| Emirados Árabes Unidos | ||
| Restante do Oriente Médio | ||
| África | África do Sul | |
| Egito | ||
| Restante da África | ||
| Por Tipo | Mísseis Interceptores Superfície-Ar | ||
| Mísseis Interceptores Ar-Ar | |||
| Mísseis Interceptores Água-Ar e Navais | |||
| Outros Interceptores | |||
| Por Alcance | Curto Alcance (Menos de 50 km) | ||
| Médio Alcance (50 a Menos de 100 km) | |||
| Longo Alcance (100 a Menos de 1.000 km) | |||
| Longo Alcance Estendido (Mais de 1.000 km) | |||
| Por Arquitetura de Orientação e Controle | Interceptores Guiados por Radar | ||
| Interceptores Guiados por Infravermelho | |||
| Interceptores Guiados por Comando | |||
| Interceptores Guiados por Posicionamento Global e Inercial | |||
| Interceptores Multissensor e de Orientação Híbrida | |||
| Por Tipo de Ameaça | Interceptores de Mísseis Balísticos | ||
| Interceptores de Mísseis de Cruzeiro | |||
| Interceptores de Ameaças Hipersônicas | |||
| Interceptores de Aeronaves e Ameaças Aéreas | |||
| Por Geografia | América do Norte | Estados Unidos | |
| Canadá | |||
| México | |||
| Europa | Reino Unido | ||
| França | |||
| Alemanha | |||
| Itália | |||
| Espanha | |||
| Rússia | |||
| Restante da Europa | |||
| Ásia-Pacífico | China | ||
| Índia | |||
| Japão | |||
| Coreia do Sul | |||
| Austrália | |||
| Restante da Ásia-Pacífico | |||
| América do Sul | Brasil | ||
| Argentina | |||
| Restante da América do Sul | |||
| Oriente Médio e África | Oriente Médio | Israel | |
| Arábia Saudita | |||
| Emirados Árabes Unidos | |||
| Restante do Oriente Médio | |||
| África | África do Sul | ||
| Egito | |||
| Restante da África | |||
Principais Perguntas Respondidas no Relatório
Qual é o valor projetado do mercado de mísseis interceptores até 2032?
O mercado de mísseis interceptores está previsto para atingir 12,44 bilhões de USD até 2032, crescendo a um CAGR de 5,59% de 2027 a 2032.
Qual tipo de interceptor está crescendo mais rapidamente?
Os mísseis interceptores água-ar e navais estão previstos para crescer a um CAGR de 7,11% até 2032, apoiados pela expansão dos programas de defesa antimíssil naval.
Qual categoria de ameaça tem a maior previsão de crescimento?
Os interceptores de ameaças hipersônicas apresentam a maior taxa de crescimento prevista, com um CAGR de 9,44% até 2032.
Qual região tem a maior demanda por mísseis interceptores?
A América do Norte detinha uma participação de 42,24% em 2026, apoiada pelos programas de aquisição dos EUA e pelos relacionamentos de fornecimento aliado.
Quais empresas são mais estabelecidas em programas de interceptores?
Lockheed Martin Corporation, RTX Corporation, Northrop Grumman Corporation, RAFAEL Advanced Defense Systems Ltd. e L3Harris Technologies, Inc. detêm a maioria das posições de programa de registro.