
Marktgröße und Marktanteil für Abfangraketen
Marktübersicht
| Studienzeitraum | 2020 - 2032 |
|---|---|
| Marktgröße (2027) | 9.48 Milliarden US-Dollar |
| Marktgröße (2032) | 12.44 Milliarden US-Dollar |
| Wachstumsrate (2027 - 2032) | 5.59 % |
| Schnellstwachsender Markt | Asien-Pazifik |
| Größter Markt | Nordamerika |
| Marktkonzentration | Mittel |
Hauptakteure *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert Bild © Mordor Intelligence. Wiederverwendung erfordert Namensnennung gemäß CC BY 4.0. | |
Marktanalyse für Abfangraketen von Mordor Intelligence
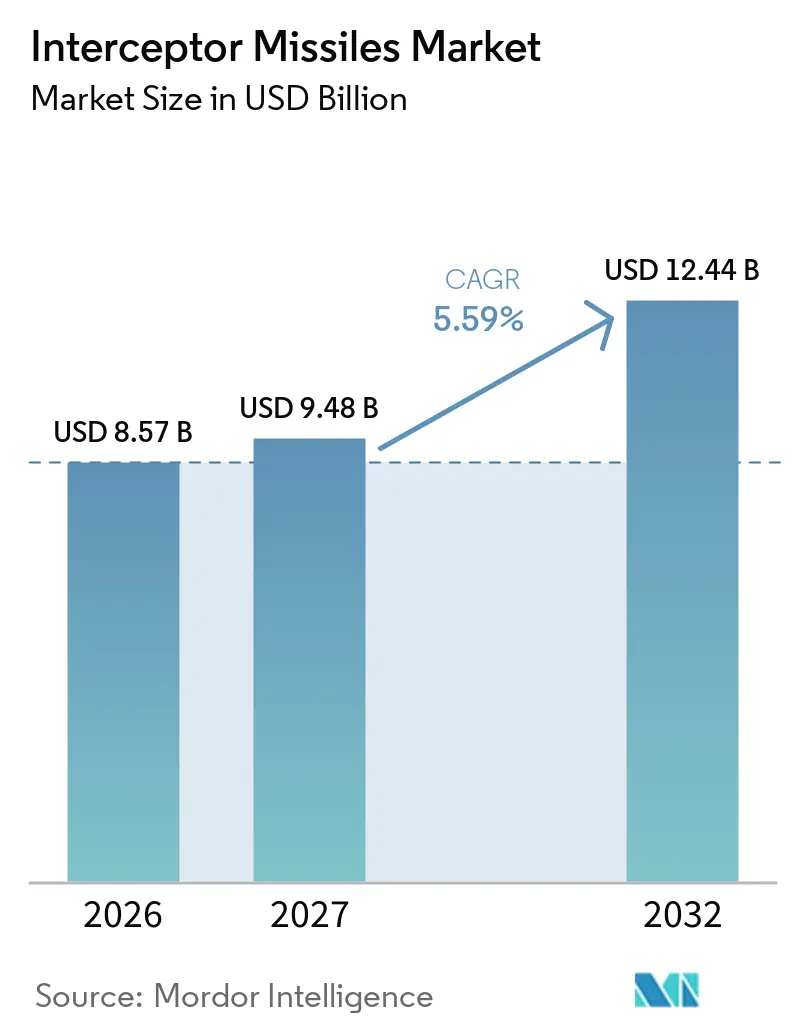
Die Marktgröße für Abfangraketen wurde im Jahr 2026 auf 8,57 Milliarden USD geschätzt und soll von 9,48 Milliarden USD im Jahr 2027 auf 12,44 Milliarden USD bis 2032 wachsen, bei einer CAGR von 5,59 % während des Prognosezeitraums (2027–2032). Rekordhohe Verteidigungsausgaben, der Bedarf an Wiederauffüllung nach dem Kampfeinsatz sowie die zunehmende Bandbreite an Raketenbedrohungen treiben die Beschaffung in land-, see- und weltraumgestützten Verteidigungsprogrammen voran. Die NATO-Mitglieder einigten sich im Juni 2025 darauf, bis 2035 5,0 % des BIP für verteidigungs- und sicherheitsbezogene Ausgaben anzustreben, was eine längerfristige Beschaffungsplanung für alliierte Luft- und Raketenabwehrprogramme unterstützt. Der Markt für Abfangraketen wird auch durch hohe Verbrauchsraten im Kampfeinsatz geprägt, was die Bedeutung von Produktionskapazitäten, Versorgungssicherheit und mehrjährigen Verträgen erhöht. Die Nachfrage verlagert sich hin zu gestaffelten Systemen, die boden-, see- und weltraumgestützte Fähigkeiten kombinieren, während fortgeschrittene Bedrohungen das Interesse an leistungsfähigeren Suchköpfen und Verfolgungsnetzwerken steigern. Kosten pro Abfangvorgang, Exportbeschränkungen und Engpässe bei spezialisierten Vorleistungen können Lieferungen verlangsamen, selbst wenn Nachfrage und Budgets stark sind.
Wichtigste Erkenntnisse des Berichts
- Nach Typ hielten Boden-Luft-Abfangraketen im Jahr 2026 einen Marktanteil von 43,98 % am Markt für Abfangraketen, während Wasser-Luft- und Marineabfangraketen bis 2032 voraussichtlich mit einer CAGR von 7,11 % wachsen werden.
- Nach Reichweite entfielen auf Mittelstreckenabfangraketen im Jahr 2026 28,22 % des Marktanteils am Markt für Abfangraketen, während Langstreckenabfangraketen mit erweiterter Reichweite bis 2032 voraussichtlich mit einer CAGR von 7,54 % wachsen werden.
- Nach Lenk- und Steuerungsarchitektur hielten radargelenkte Abfangraketen im Jahr 2026 einen Anteil von 47,87 %, während Multisensor- und hybridgelenkte Abfangraketen bis 2032 voraussichtlich mit einer CAGR von 8,23 % wachsen werden.
- Nach Bedrohungstyp hielten Abfangraketen gegen ballistische Raketen im Jahr 2026 einen Anteil von 54,35 %, während Abfangraketen gegen Hyperschallbedrohungen bis 2032 voraussichtlich mit einer CAGR von 9,44 % wachsen werden.
- Nach Geografie hielt Nordamerika im Jahr 2026 einen Anteil von 42,24 %, während der asiatisch-pazifische Raum bis 2032 voraussichtlich mit einer CAGR von 7,75 % wachsen wird.
Hinweis: Die in diesem Bericht angegebenen Marktzahlen basieren auf dem proprietären Schätzrahmen von Mordor Intelligence, der neun Monate an Ist-Daten mit den Prognosen für das vierte Quartal des Basisjahres 2026 kombiniert.
Globale Trends und Erkenntnisse im Markt für Abfangraketen
Analyse der Treiberwirkung*
| Treiber | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Anhaltend hohes Verteidigungsbudgetwachstum und Wiederauffüllungsbedarf | +1.8% | Global, konzentriert in Nordamerika, Europa und dem asiatisch-pazifischen Raum | Kurzfristig (≤ 2 Jahre) |
| Verbreitung ballistischer, Marschflugkörper-, Hyperschall- und schwer erfassbarer Bedrohungen | +1.4% | Global, mit hoher Intensität im asiatisch-pazifischen Raum und im Nahen Osten | Mittelfristig (2–4 Jahre) |
| Ausbau der gestaffelten integrierten Luft- und Raketenabwehr | +1.2% | Nordamerika, Europa und die wichtigsten Länder des asiatisch-pazifischen Raums | Mittelfristig (2–4 Jahre) |
| Inländische Verteidigungsproduktion und alliierte Koproduktion | +0.7% | Asiatisch-pazifischer Raum und Naher Osten | Langfristig (≥ 4 Jahre) |
| Kampfvalidierung und Wiederauffüllung der Lagerbestände | +0.9% | USA, Israel, Europa und Golfstaaten | Kurzfristig (≤ 2 Jahre) |
| Weltraumgestützte Verfolgung und Investitionen in Sensorfusion | +0.5% | USA, Japan, Australien und die Vereinigten Arabischen Emirate | Langfristig (≥ 4 Jahre) |
| Quelle: Mordor Intelligence | |||
Anhaltend hohes Verteidigungsbudgetwachstum und Wiederauffüllungsbedarf
Rekordhohe Verteidigungsbudgets bieten direkte Unterstützung für den Markt für Abfangraketen. Die weltweiten Militärausgaben erreichten im Jahr 2025 2.887 Milliarden USD, während die europäischen Ausgaben 864 Milliarden USD erreichten, was einem Anstieg von 14 % gegenüber dem Vorjahr entspricht. Die NATO-Mitglieder einigten sich im Juni 2025 auf ein Ziel von 5,0 % des BIP für Verteidigungs- und Sicherheitsausgaben bis 2035, einschließlich 3,5 % für den Kernverteidigungsbedarf. Das US-Heer vergab im September 2025 einen mehrjährigen PAC-3-MSE-Vertrag im Wert von 9,8 Milliarden USD an Lockheed Martin Corporation, den bislang größten Patriot-Auftrag.[1] Die gleichzeitige Nachfrage mehrerer alliierter Käufer übt Druck auf die Produktionspläne aus und begünstigt Auftragnehmer, die sich zu einer höheren und nachhaltigen Produktion verpflichten können. Dieses Beschaffungsmuster verleiht dem Markt für Abfangraketen eine stärkere Basis als einmalige jährliche Finanzierungsentscheidungen.
Verbreitung ballistischer, Marschflugkörper-, Hyperschall- und schwer erfassbarer Bedrohungen
Der Markt für Abfangraketen reagiert auf ein Bedrohungsspektrum, das nun ballistische Raketen, Marschflugkörper, Hyperschallsysteme und schwer erfassbare Ziele umfasst. Die Raketenabwehrbehörde hat im obligatorischen Haushalt für das Fiskaljahr 2026 247 Millionen USD vorgesehen, um den Gleitphasenabfänger bis zur Auslieferung im Fiskaljahr 2032 zu beschleunigen. Hyperschallsysteme fliegen mit Mach 5 oder mehr und können Manövrierpfade verfolgen, was sie für Systeme, die auf früheren Bedrohungsannahmen basieren, schwer abzufangen macht. Japan hat die Entwicklung von Raketen mit niedrigem Flugprofil und unregelmäßiger Flugbahn durch Nordkorea als anhaltende regionale Bedrohung identifiziert. Käufer suchen daher mehrere Verteidigungsschichten, anstatt sich auf einen einzigen Abfangraketen-Typ zu verlassen. Dieser Bedarf unterstützt die Beschaffung über verschiedene Einsatzreichweiten und Lenkungsansätze hinweg im Markt für Abfangraketen.
Ausbau der gestaffelten integrierten Luft- und Raketenabwehr
Die gestaffelte integrierte Luft- und Raketenabwehr entwickelt sich von einem politischen Konzept hin zu finanzierten Einsatzprogrammen. Die NATO aktualisierte ihre Politik zur integrierten Luft- und Raketenabwehr im Februar 2025, um Hyperschall-Gleitflugkörper und unbemannte Luftfahrtsysteme der Klasse I sowie etablierte Luft- und Raketenbedrohungen zu berücksichtigen. Das verbesserte integrierte Luft- und Raketenabwehrnetz für Guam erhielt im Oktober 2025 die Einsatzgenehmigung, mit einem Programm im Wert von 8 Milliarden USD, das 16 Standorte umfasst und landgestützte Aegis-Systeme sowie SM-3- und SM-6-Abfangraketen einsetzt.[2] Das US-Heer kündigte im August 2025 außerdem eine 30-prozentige Erweiterung seiner Luftverteidigungsstruktur an. Diese Programme erfordern, dass mehrere Systeme gemeinsam über boden-, see- und luftgestützte Schichten hinweg operieren. Ihr Umfang schafft eine dauerhafte Nachfrage nach mittel- und langreichweitigen Abfangraketen, Sensoren und Gefechtsmanagementsystemen im Markt für Abfangraketen.
Kampfvalidierung und Wiederauffüllung der Lagerbestände
Der Kampfeinsatz hat die Notwendigkeit unterstrichen, Bestände aufzufüllen und die Produktionskapazitäten im Markt für Abfangraketen zu erhöhen. Während des israelisch-iranischen Konflikts im Juni 2025 setzten US-Streitkräfte Berichten zufolge innerhalb von 12 Tagen mehr als 150 THAAD-Abfangraketen und 80 SM-3-Abfangraketen ein. Das Pentagon leitete im Mai und Juni 2025 mehr als 700 Millionen USD in die THAAD-Beschaffung für das Fiskaljahr 2025 um. Lockheed Martin Corporation erhielt daraufhin im Juni 2026 einen THAAD-Beschaffungsauftrag im Wert von 35 Milliarden USD über 7 Jahre zur Produktionsbeschleunigung. RTX Corporation erhielt im Oktober 2026 einen separaten Vertrag über 6,3 Milliarden USD für 5 Jahre zur Produktion und Instandhaltung des SM-3 Block IB. Die Vertragsmaßnahmen stellen nachhaltige Fertigungskapazitäten in den Mittelpunkt der Bereitschaftsplanung.
Analyse der Hemmnisse*
| Hemmnis | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Hohe Entwicklungs- und Kosten-pro-Abfang-Wirtschaftlichkeit | -1.5% | Global, insbesondere einkommensschwächere NATO-Verbündete und Golfstaaten | Kurzfristig (≤ 2 Jahre) |
| Exportkontrollen, Konfigurationsbeschränkungen und technologische Souveränität | -0.9% | Naher Osten, nicht alliierte Staaten im asiatisch-pazifischen Raum und Südasien | Mittelfristig (2–4 Jahre) |
| Engpässe bei Spezialantriebsmitteln, Suchköpfen und GaN-Versorgung | -0.7% | Nordamerika und Europa, mit Auswirkungen auf alliierte Beschaffungspläne | Kurzfristig (≤ 2 Jahre) |
| Software-, Cybersicherheits-, Testgelände- und Systemintegrationsrisiken | -0.5% | Global, mit den größten Auswirkungen auf fortgeschrittene integrierte Architekturen | Langfristig (≥ 4 Jahre) |
| Quelle: Mordor Intelligence | |||
Hohe Entwicklungs- und Kosten-pro-Abfang-Wirtschaftlichkeit
Hochwertige Abfangraketen können mehr kosten als die Angriffsraketen, die sie abwehren sollen. Die geschätzten Stückkosten eines THAAD-Abfangraketen betragen 15 Millionen USD, und die ergänzenden Kosten eines SM-3-IB-Abfangraketen im Haushaltsjahr 2024 belaufen sich auf nahezu 24 Millionen USD. Diese Kosten können die Anzahl der Systeme begrenzen, die Kunden mit geringerem Budget beschaffen und unterhalten können. Die daraus resultierende Kostenherausforderung ist besonders bedeutsam für Käufer, die große Bestände für den Dauerbetrieb benötigen. Beschaffungsentscheidungen im Markt für Abfangraketen wägen daher hochwertige Fähigkeiten gegen den Bedarf an erschwinglicher Kapazität ab. Die Anforderungen des Missile Technology Control Regime (MTCR) schränken zudem Exportkonfigurationen und die Flexibilität für bestimmte Systeme ein.
Engpässe bei Spezialantriebsmitteln, Suchköpfen und GaN-Versorgung
Versorgungsengpässe können Lieferungen verzögern, selbst wenn Kunden genehmigte Mittel haben. China war für 98 % der weltweiten primären Galliumproduktion verantwortlich, und seine Exportkontrollen für Gallium und Germanium sind seit Juli 2023 in Kraft. GaN ist wichtig für Radaranwendungen, die in Systemen wie LTAMDS, AN/SPY-6 und AN/TPY-2 eingesetzt werden. Der Galliumbedarferstreckt sich auf mehr als 11.000 US-Verteidigungsteile und beinhaltet eine weitreichende Abhängigkeit von chinesischen Lieferanten innerhalb relevanter Lieferketten. Die Verfügbarkeit von Germanium stellt ein verwandtes Problem dar, da es in Infrarotsuchkopflinsen verwendet wird. Diese Versorgungsbedingungen können die kurzfristige Umwandlung von Vertragsabschlüssen in gelieferte Bestände im Markt für Abfangraketen einschränken.
*Unsere Prognosen behandeln die Auswirkungen von Treibern und Einschränkungen als richtungsweisend und nicht additiv. Die Wirkungsprognosen berücksichtigen Basiswachstum, Mischungseffekte und Wechselwirkungen zwischen Variablen.
Segmentanalyse
Nach Typ: Marineabfangraketen gewinnen an Bedeutung, da seegestützte IAMD-Architekturen reifen
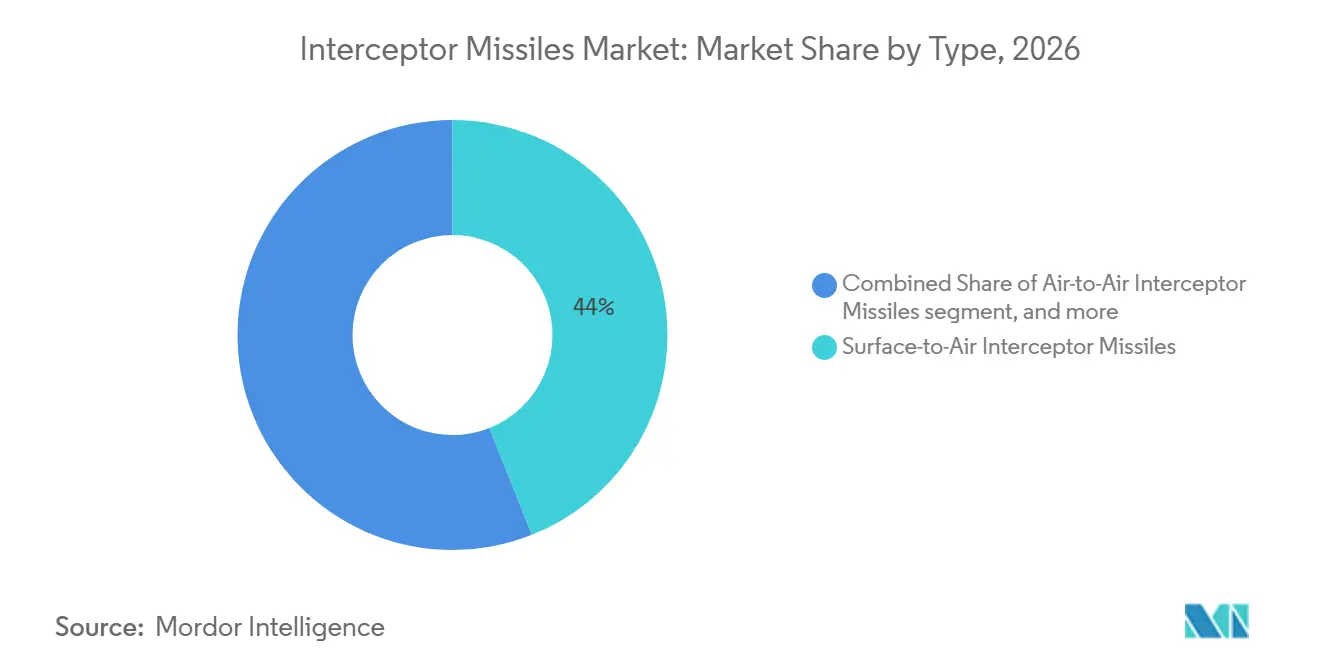
Boden-Luft-Abfangraketen machten im Jahr 2026 43,98 % der Marktgröße für Abfangraketen aus. PAC-3 MSE, THAAD und vergleichbare nationale Systeme stützen diese Position bei NATO-Mitgliedern, Indien, Südkorea und den Staaten des Golfkooperationsrats. Diese Systeme bieten stationären und mobilen Schutz für Einrichtungen, eingesetzte Streitkräfte und Ballungsgebiete. Sie bilden auch eine zentrale Schicht innerhalb nationaler Luft- und Raketenabwehrnetze. Das Segment profitiert von etablierter Betriebserfahrung und einer großen installierten Basis. Die Nachfrage bleibt sowohl an neue Einsätze als auch an die Wiederauffüllung bestehender Bestände gebunden.
Wasser-Luft- und Marineabfangraketen werden bis 2032 voraussichtlich mit einer CAGR von 7,11 % wachsen. Die US-Marine strebt bis Ende des Fiskaljahres 2026 63 Aegis-Schiffe mit Raketenabwehrfähigkeit an. Japan treibt sein Programm für Aegis-System-ausgerüstete Schiffe voran, während Südkorea eine schiffsgestützte Abfangfähigkeit gegen ballistische Raketen für die SM-3-Integration erwirbt. Seegestützte Plattformen können in internationalen Gewässern operieren und das Abfangfenster über feste Küstenpositionen hinaus erweitern. Luft-Luft-Abfangraketen behalten eine eigenständige Rolle in Kampfflugzeugprogrammen, einschließlich des südkoreanischen Entwicklungsprogramms für kurzreichweitige gelenkte Raketen für die KF-21. Andere Abfangraketen, einschließlich gerichteter Energieergänzungen und kostengünstiger Loitering-Systeme, bleiben Frühphasenoptionen für Sättigungsabwehrmissionen.

Nach Reichweite: Abfangraketen mit erweiterter Reichweite definieren den Investitionsfall für Flächenverteidigung neu
Mittelstreckenabfangraketen machten im Jahr 2026 28,22 % des Marktes für Abfangraketen aus. Programme wie MRSAM, Aster 30 und PAC-3 MSE stützen ihre Rolle in nationalen integrierten Luft- und Raketenabwehrnetzen. Dieses Reichweitenband kombiniert etablierte Technologie mit der Fähigkeit, wichtige Gebiete und Güter zu schützen. Es erfüllt ein breites Spektrum an Verteidigungsanforderungen in alliierten und nationalen Programmen. Kurzstreckenabfangraketen erhalten nach Kampferfahrungen, die den Bedarf an dichter Endphasenabdeckung verdeutlichten, ebenfalls erneute Aufmerksamkeit. Indien absolvierte im April 2025 4 erfolgreiche MRSAM-Heer-Flugtests unter Langstrecken-, Kurzstrecken-, Hochaltitude- und Niedrigaltitude-Bedingungen.[3]
Langstreckenabfangraketen zwischen 100 km und 1.000 km profitieren vom Wiederaufbau der Bestände und größeren Beschaffungsprogrammen. Der THAAD-Auftrag über 35 Milliarden USD unterstützt die Produktionserweiterung in diesem Bereich. Abfangraketen mit erweiterter Reichweite über 1.000 km werden bis 2032 voraussichtlich mit einer CAGR von 7,54 % wachsen. Die US Space Force vergab Ende 2025 und Anfang 2026 Vereinbarungen im Wert von bis zu 3,2 Milliarden USD an 12 Unternehmen für die Entwicklung weltraumgestützter Abfangraketen im Rahmen des Golden-Dome-Programms. Diese Vergaben schaffen einen neuen Beschaffungsweg für die höchste Reichweitenkategorie. Die MTCR-Regeln können beeinflussen, welche alliierten Nationen an der damit verbundenen Koproduktion teilnehmen können.
Nach Lenk- und Steuerungsarchitektur: Hybridsuchköpfe werden zur dominanten Technologiewette
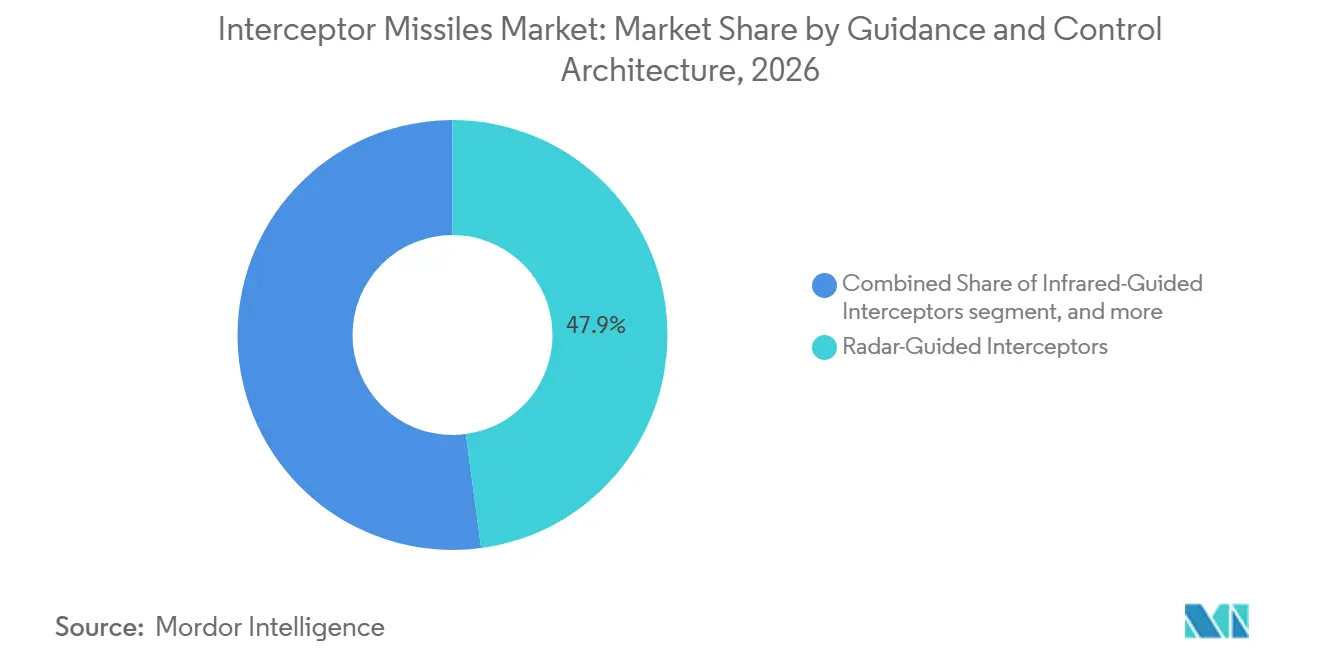
Radargelenkte Abfangraketen hielten im Jahr 2026 47,87 % des Marktanteils für Abfangraketen. Ihre Führungsposition spiegelt langjährige Investitionen in aktive Radarlenkung bei PAC-3-MSE-, SM-3- und SM-6-Programmen wider. Radargelenkte Systeme werden weiterhin in hohem Volumen beschafft, da sie mehrere etablierte Missionen unterstützen. Infrarotgelenkte Abfangraketen bleiben für Endphaseneinsätze gegen Flugzeuge und langsamere Marschflugkörper relevant. Ihre Wirksamkeit kann gegen Hyperschall-Gleitflugkörper eingeschränkt sein, da Plasmaeffekte die Leistung des Infrarotsuchkopfs beeinträchtigen können. Kommandogelenkte und GPS/trägheitsgelenkte Systeme behalten ihre Rollen, wo Kosten, Infrastruktur oder Bedenken hinsichtlich elektronischer Kriegsführung die Systemwahl bestimmen.
Multisensor- und hybridgelenkte Abfangraketen werden bis 2032 voraussichtlich mit einer CAGR von 8,23 % wachsen. Die Nachfrage spiegelt die Notwendigkeit wider, Hyperschall-, Marschflugkörper- und manövrierende Wiedereintrittsbedrohungen mit mehr als einer Erfassungsmethode zu bekämpfen. Northrop Grumman entwickelt den Gleitphasenabfänger gemeinsam mit Japan im Rahmen eines formellen Kooperationsprogramms. Das Design kombiniert einen Multimodus-Endphasensuchkopf mit direkter Schubvektorsteuerung. Diese Architektur erfüllt eine technisch anspruchsvolle Abfanganforderung. Die US-Exportkontrollen beeinflussen weiterhin, welche alliierten Kunden fortgeschrittene Lenkungs-Subsysteme erwerben können und welche lokale Entwicklungswege verfolgen müssen.
Nach Bedrohungstyp: Abfangraketen gegen Hyperschallbedrohungen wechseln vom Labor zur einsatzfähigen Anforderung
Abfangraketen gegen ballistische Raketen hielten im Jahr 2026 54,35 % des Marktanteils für Abfangraketen. Das Segment spiegelt jahrzehntelange Investitionen in die Abwehr taktischer ballistischer Raketen und die Betriebsbilanz von Systemen wie THAAD, SM-3 Block IIA, Arrow 3 und MRSAM wider. Die Raketenabwehr gegen ballistische Raketen bleibt die Ankerschicht für viele integrierte Architekturen. Abfangraketen gegen Marschflugkörper adressieren eine Bedrohungskategorie, die seit 2022 an Bedeutung gewonnen hat. Die SM-6 bietet sowohl defensive Abfangfähigkeit als auch offensive Schlagfähigkeit. RTX erhielt im Oktober 2026 einen mehrjährigen SM-6-Vertrag im Wert von 24,4 Milliarden USD, der die Rolle des Programms in der maritimen Verteidigung stärkt.
Abfangraketen gegen Flugzeuge und Luftbedrohungen unterstützen weiterhin traditionelle Luftverteidigungsrollen und werden zunehmend mit Anforderungen zur Abwehr unbemannter Luftfahrtsysteme verknüpft. Abfangraketen gegen Hyperschallbedrohungen werden bis 2032 voraussichtlich mit einer CAGR von 9,44 % wachsen. Der Plan der Raketenabwehrbehörde für das Fiskaljahr 2026 umfasste 247 Millionen USD an obligatorischen Mitteln zur Beschleunigung des Gleitphasenabfängers. Das weltraumgestützte Abfangraketen-Programm der Space Force zielt auf eine Demonstration im Orbit bis 2028 ab. Die kurzfristigen Ausgaben konzentrieren sich auf Forschung, Entwicklung, Tests und Prototypen, die später in Beschaffungsprogramme im großen Maßstab übergehen könnten.
Geografische Analyse
Nordamerika machte im Jahr 2026 42,24 % des Marktes für Abfangraketen aus. Die Region vereint die Position der USA als größter Käufer, führender Entwickler von Architekturen der nächsten Generation und wichtigster Lieferant für Verbündete. Aufträge für THAAD, PAC-3 MSE, SM-6, SM-3 IB und weltraumgestützte Abfangraketen überstiegen zwischen April 2025 und Oktober 2026 einen potenziellen Wert von 125 Milliarden USD. Die US Space Force vergab außerdem bis zu 3,2 Milliarden USD für das weltraumgestützte Abfangraketen-Programm. Kanada weitet seine NORAD-Modernisierungsverpflichtungen aus, während die inländische Abfangraketen-Nachfrage Mexikos im Prognosezeitraum begrenzt bleibt. Diese Bedingungen machen Nordamerika zur größten regionalen Basis für den Markt für Abfangraketen.
Europa setzt die nach 2022 eingegangenen Ausgabenverpflichtungen in aktive Beschaffung von Luft- und Raketenabwehrsystemen um. Die europäischen Militärausgaben erreichten im Jahr 2025 864 Milliarden USD, ein Anstieg von 14 % gegenüber dem Vorjahr. Dänemark wählte MBDA France, Diehl Stiftung & Co. KG und Kongsberg Gruppen ASA für Luftverteidigungsverträge im Wert von 919 Millionen USD im Juni 2025 aus. Norwegen wählte Hanwha Aerospace im Januar 2026 für ein Programm für weitreichende Präzisionsfeuer im Wert von 1,7 Milliarden USD aus, mit ersten Lieferungen für 2028 und 2029. NATO-Interoperabilitätsstandards werden zu einer immer wichtigeren Bedingung bei der regionalen Beschaffung.
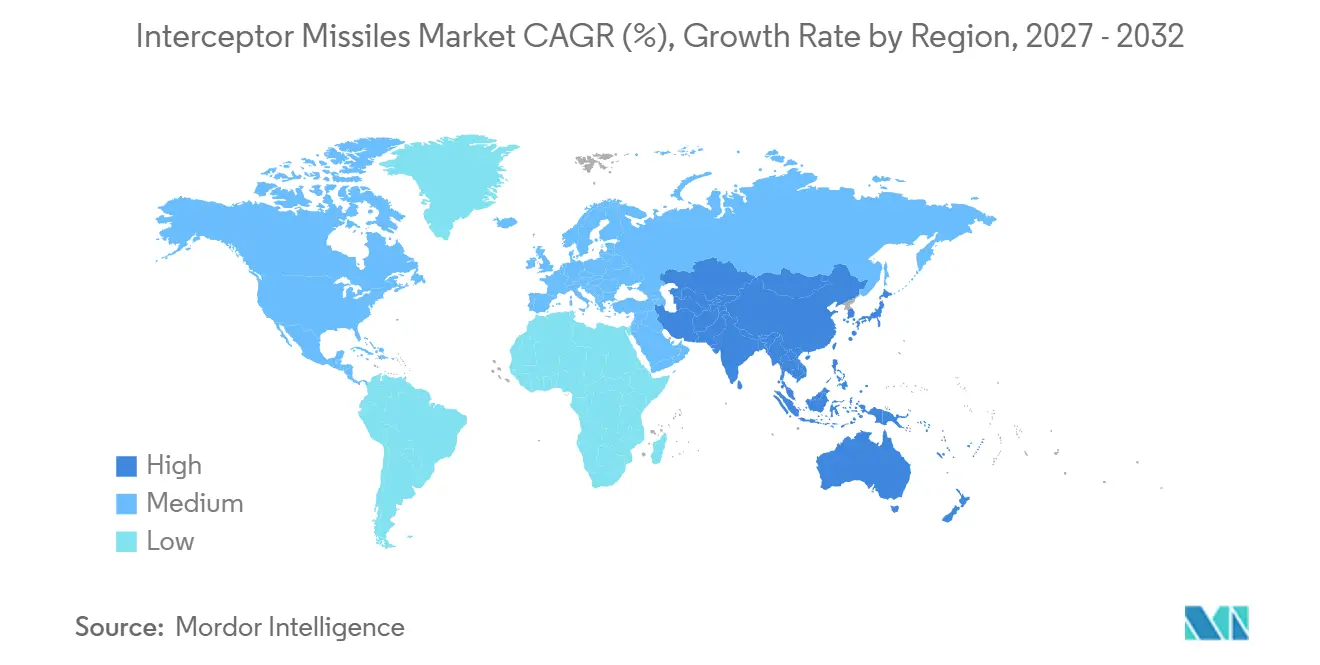
Der asiatisch-pazifische Raum wird bis 2032 voraussichtlich mit einer CAGR von 7,75 % wachsen. Die regionale Nachfrage ist mit nordkoreanischen Raketenprogrammen, der chinesischen Militärmodernisierung und dem Ausbau inländischer Fertigungskapazitäten verknüpft. Japan betreibt 8 Aegis-ausgerüstete Zerstörer mit SM-3-Abfangraketen und erwarb im Februar 2025 SM-6-Fähigkeiten, während es auch an der Entwicklung des Gleitphasenabfängers beteiligt ist. Südkorea strebt die inländische Produktion in höherwertigen Abfangraketen-Kategorien an und setzt die Arbeit am Cheongung-III-Programm fort. Indien absolvierte im April 2025 4 MRSAM-Heer-Flugtests und verfolgt auch einen seegestützten Abfangraketen gegen ballistische Raketen. Der Markt für Abfangraketen im Nahen Osten und in Afrika hat Wachstumspotenzial, das durch regionale Sicherheitsbedingungen angetrieben wird, obwohl die souveräne Beschaffung in Afrika begrenzt bleibt.
Wettbewerbslandschaft
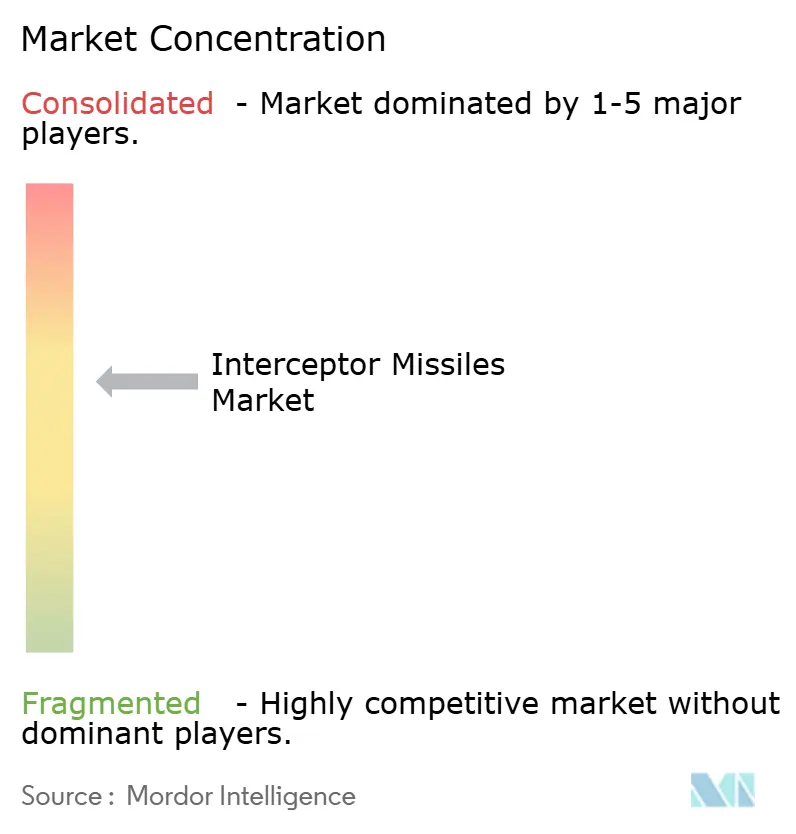
Der Markt für Abfangraketen ist auf Programmebene mäßig konzentriert. Lockheed Martin Corporation, RTX Corporation, Northrop Grumman Corporation, RAFAEL Advanced Defense Systems Ltd. und L3Harris Technologies, Inc. halten die meisten Programmstammpositionen. Diese Unternehmen profitieren von technischer Erfahrung, etablierten Produktionslinien und dem Zugang zu langjährigen Regierungsprogrammen. Der Wettbewerb nimmt unterhalb der Hauptauftragnehmerebene bei Antrieb, Suchköpfen und GaN-fähigen Radarkomponenten zu. Auftragnehmer konkurrieren auch um neue weltraumgestützte und kostengünstige Abfangraketen-Möglichkeiten. Exportkontrollen gemäß den International Traffic in Arms Regulations (ITAR) und Raketentechnologieregeln können die Position westlicher Lieferanten bei fortgeschrittenen Subsystemen stärken.
Die US Space Force öffnete ihren Wettbewerb für weltraumgestützte Abfangraketen für Unternehmen wie Lockheed Martin Corporation, Northrop Grumman Corporation, RTX Corporation, Anduril, True Anomaly und Turion Space. Im April 2026 vergab sie 20 Vereinbarungen mit einem Gesamtwert von bis zu 3,2 Milliarden USD an 12 Unternehmen zur Unterstützung der Integration von Golden Dome bis 2028.[4] Der THAAD-Auftrag von Lockheed Martin Corporation vom Juni 2026 umfasst mehr als 9 Milliarden USD an Anlageninvestitionen bis 2030, einschließlich eines Munitionsproduktionszentrums in Troy, Alabama. RTX Corporation hat außerdem seine LTAMDS-Radarintegrations- und Testkapazitäten in Andover, Massachusetts, in den USA erweitert. Diese Schritte zeigen, dass Produktionskapazität, Sensortechnologie und Plattformintegration wichtige Wettbewerbsbereiche sind.
Asiatische Unternehmen werden zu immer wichtigeren Wettbewerbern im Markt für Abfangraketen. Hanwha Aerospace unterzeichnete im Juni 2025 einen Vertrag über 144 Millionen USD zur Entwicklung des L-SAM-II-Abfangraketen mit Divert-and-Attitude-Control-System-Technologie und 10 einstellbaren Schubdüsen. LIG Defense&Aerospace leitet die Suchkopf- und Lenkungsintegration für den Cheongung-III, während Südkoreas Luft-Luft-Raketenprogramm den inländischen Wettbewerb vertieft. Mitsubishi Heavy Industries und japanische Lieferanten sind an der Kooperation beim Gleitphasenabfänger mit den USA beteiligt. Der regionale Wettbewerbswandel besteht weniger darin, dass ein Lieferant einen westlichen Hauptauftragnehmer ersetzt, als vielmehr darin, die Abhängigkeit von US-amerikanischen Auslandsmilitärverkaufskanälen zu verringern. Diese Entwicklung erweitert die Produktionskapazitäten und reduziert gleichzeitig einige Exportmöglichkeiten für etablierte Lieferanten.
Marktführer der Branche für Abfangraketen
-
Lockheed Martin Corporation
-
RTX Corporation
-
Northrop Grumman Corporation
-
L3Harris Technologies, Inc.
-
RAFAEL Advanced Defense Systems Ltd.
- *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert
Jüngste Branchenentwicklungen
- Oktober 2026: Raytheon (RTX Corporation) sicherte sich einen Fünfjahresvertrag im Wert von bis zu 24,4 Milliarden USD zur Lieferung von SM-6-Abfangraketen an die US-Marine und skalierte damit die Produktion einer Doppelmissions-Munition erheblich, die zur Abwehr ballistischer Raketen und für offensive Schläge geeignet ist.
- Juni 2026: Die US-Regierung vergab an Lockheed Martin Corporation einen siebenjährigen, noch nicht definierten Vertragsauftrag über bis zu 35 Milliarden USD zur Vervierfachung der THAAD-Abfangraketen-Produktion. Lockheed verpflichtete sich zu mehr als 9 Milliarden USD an Anlageninvestitionen bis 2030, einschließlich eines neuen Munitionsproduktionszentrums in Troy, Alabama.
- April 2026: Das Space Systems Command der US Space Force vergab 20 OTA-Vereinbarungen im Wert von bis zu 3,2 Milliarden USD an 12 Unternehmen, darunter Lockheed Martin Corporation, Northrop Grumman Corporation, Raytheon (RTX Corporation) und Anduril, zur Entwicklung weltraumgestützter Abfangraketen mit dem Ziel der Integration in die Golden-Dome-Architektur bis 2028.
Globaler Berichtsumfang des Marktes für Abfangraketen
Der Markt für Abfangraketen umfasst die Erforschung, Entwicklung, Konstruktion, Herstellung, Integration, Lieferung und den Lebenszyklussupport von Raketensystemen, die eingehende Luft- und Raketenbedrohungen erkennen, verfolgen, bekämpfen und neutralisieren. Die Studie umfasst Boden-Luft-, Luft-Luft- und Marineabfangraketen und deckt Systeme ab, die zur Bekämpfung ballistischer Raketen, Marschflugkörper, Hyperschallbedrohungen, Flugzeuge und anderer Luftbedrohungen konzipiert sind. Sie bewertet die Marktleistung bei der Beschaffung neuer Abfangraketen-Systeme, der Wiederauffüllung bestehender Raketenbestände, der Flottenmodernisierung und dem Ausbau integrierter Luft- und Raketenabwehrfähigkeiten, die durch sich entwickelnde Sicherheitsbedrohungen und Verteidigungsanforderungen angetrieben werden.
Der Markt für Abfangraketen ist nach Typ, Reichweite, Lenk- und Steuerungsarchitektur, Bedrohungstyp und Geografie segmentiert. Nach Typ ist der Markt in Boden-Luft-Abfangraketen, Luft-Luft-Abfangraketen, Wasser-Luft- und Marineabfangraketen sowie sonstige Abfangraketen segmentiert. Nach Reichweite ist der Markt in Kurzstrecke (weniger als 50 km), Mittelstrecke (50 bis weniger als 100 km), Langstrecke (100 bis weniger als 1.000 km) und erweiterte Reichweite (mehr als 1.000 km) segmentiert. Nach Lenk- und Steuerungsarchitektur ist der Markt in radargelenkte Abfangraketen, infrarotgelenkte Abfangraketen, kommandogelenkte Abfangraketen, GPS- und trägheitsgelenkte Abfangraketen sowie Multisensor- und hybridgelenkte Abfangraketen segmentiert. Nach Bedrohungstyp ist der Markt in Abfangraketen gegen ballistische Raketen, Abfangraketen gegen Marschflugkörper, Abfangraketen gegen Hyperschallbedrohungen sowie Abfangraketen gegen Flugzeuge und Luftbedrohungen segmentiert. Der Bericht umfasst auch die Marktgrößen und Prognosen für den Markt für Abfangraketen in den wichtigsten Ländern der verschiedenen Regionen. Für jedes Segment wird die Marktgröße in Wertangaben (USD) angegeben.
Quelle: https://www.mordorintelligence.com/de/industry-reports/aircraft-thrust-reverser-actuation-systems-market
| Boden-Luft-Abfangraketen |
| Luft-Luft-Abfangraketen |
| Wasser-Luft- und Marineabfangraketen |
| Sonstige Abfangraketen |
| Kurzstrecke (weniger als 50 km) |
| Mittelstrecke (50 bis weniger als 100 km) |
| Langstrecke (100 bis weniger als 1.000 km) |
| Erweiterte Reichweite (mehr als 1.000 km) |
| Radargelenkte Abfangraketen |
| Infrarotgelenkte Abfangraketen |
| Kommandogelenkte Abfangraketen |
| GPS- und trägheitsgelenkte Abfangraketen |
| Multisensor- und hybridgelenkte Abfangraketen |
| Abfangraketen gegen ballistische Raketen |
| Abfangraketen gegen Marschflugkörper |
| Abfangraketen gegen Hyperschallbedrohungen |
| Abfangraketen gegen Flugzeuge und Luftbedrohungen |
| Nordamerika | Vereinigte Staaten | |
| Kanada | ||
| Mexiko | ||
| Europa | Vereinigtes Königreich | |
| Frankreich | ||
| Deutschland | ||
| Italien | ||
| Spanien | ||
| Russland | ||
| Übriges Europa | ||
| Asiatisch-pazifischer Raum | China | |
| Indien | ||
| Japan | ||
| Südkorea | ||
| Australien | ||
| Übriger asiatisch-pazifischer Raum | ||
| Südamerika | Brasilien | |
| Argentinien | ||
| Übriges Südamerika | ||
| Naher Osten und Afrika | Naher Osten | Israel |
| Saudi-Arabien | ||
| Vereinigte Arabische Emirate | ||
| Übriger Naher Osten | ||
| Afrika | Südafrika | |
| Ägypten | ||
| Übriges Afrika | ||
| Nach Typ | Boden-Luft-Abfangraketen | ||
| Luft-Luft-Abfangraketen | |||
| Wasser-Luft- und Marineabfangraketen | |||
| Sonstige Abfangraketen | |||
| Nach Reichweite | Kurzstrecke (weniger als 50 km) | ||
| Mittelstrecke (50 bis weniger als 100 km) | |||
| Langstrecke (100 bis weniger als 1.000 km) | |||
| Erweiterte Reichweite (mehr als 1.000 km) | |||
| Nach Lenk- und Steuerungsarchitektur | Radargelenkte Abfangraketen | ||
| Infrarotgelenkte Abfangraketen | |||
| Kommandogelenkte Abfangraketen | |||
| GPS- und trägheitsgelenkte Abfangraketen | |||
| Multisensor- und hybridgelenkte Abfangraketen | |||
| Nach Bedrohungstyp | Abfangraketen gegen ballistische Raketen | ||
| Abfangraketen gegen Marschflugkörper | |||
| Abfangraketen gegen Hyperschallbedrohungen | |||
| Abfangraketen gegen Flugzeuge und Luftbedrohungen | |||
| Nach Geografie | Nordamerika | Vereinigte Staaten | |
| Kanada | |||
| Mexiko | |||
| Europa | Vereinigtes Königreich | ||
| Frankreich | |||
| Deutschland | |||
| Italien | |||
| Spanien | |||
| Russland | |||
| Übriges Europa | |||
| Asiatisch-pazifischer Raum | China | ||
| Indien | |||
| Japan | |||
| Südkorea | |||
| Australien | |||
| Übriger asiatisch-pazifischer Raum | |||
| Südamerika | Brasilien | ||
| Argentinien | |||
| Übriges Südamerika | |||
| Naher Osten und Afrika | Naher Osten | Israel | |
| Saudi-Arabien | |||
| Vereinigte Arabische Emirate | |||
| Übriger Naher Osten | |||
| Afrika | Südafrika | ||
| Ägypten | |||
| Übriges Afrika | |||
Im Bericht beantwortete Schlüsselfragen
Welchen prognostizierten Wert wird der Markt für Abfangraketen bis 2032 erreichen?
Der Markt für Abfangraketen wird voraussichtlich bis 2032 einen Wert von 12,44 Milliarden USD erreichen und von 2027 bis 2032 mit einer CAGR von 5,59 % wachsen.
Welcher Abfangraketen-Typ wächst am schnellsten?
Wasser-Luft- und Marineabfangraketen werden bis 2032 voraussichtlich mit einer CAGR von 7,11 % wachsen, unterstützt durch den Ausbau seegestützter Raketenabwehrprogramme.
Welche Bedrohungskategorie hat die höchste Wachstumsprognose?
Abfangraketen gegen Hyperschallbedrohungen verzeichnen mit einem CAGR von 9,44 % bis 2032 die höchste prognostizierte Wachstumsrate.
Welche Region hat die größte Nachfrage nach Abfangraketen?
Nordamerika hielt im Jahr 2026 einen Anteil von 42,24 %, unterstützt durch US-Beschaffungsprogramme und alliierte Lieferbeziehungen.
Welche Unternehmen sind am stärksten in Abfangraketen-Programmen etabliert?
Lockheed Martin Corporation, RTX Corporation, Northrop Grumman Corporation, RAFAEL Advanced Defense Systems Ltd. und L3Harris Technologies, Inc. halten die meisten Programmstammpositionen.