
Taille et part du marché des missiles intercepteurs
VUE D’ENSEMBLE DU MARCHÉ
| Période d'étude | 2020 - 2032 |
|---|---|
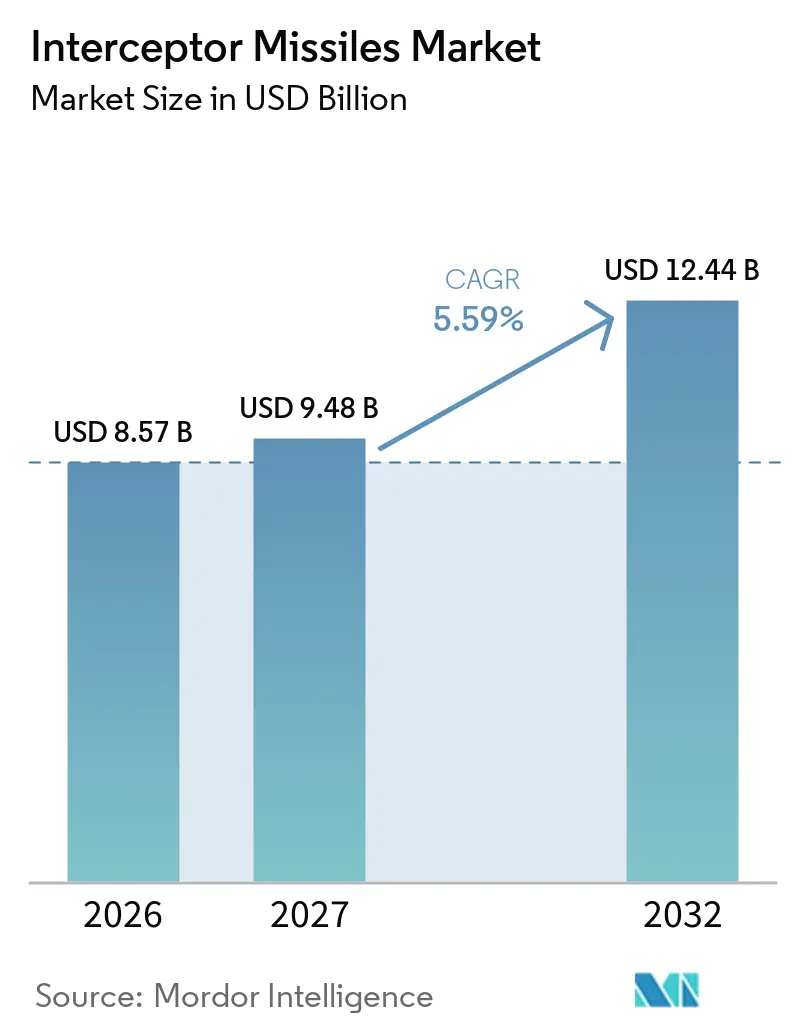
| Taille du Marché (2027) | 9.48 Milliards de dollars |
| Taille du Marché (2032) | 12.44 Milliards de dollars |
| Taux de croissance (2027 - 2032) | 5.59 % |
| Marché à la Croissance la Plus Rapide | Asie-Pacifique |
| Plus Grand Marché | Amérique du Nord |
| Concentration du Marché | Moyen |
Acteurs majeurs *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier Image © Mordor Intelligence. La réutilisation nécessite une attribution sous CC BY 4.0. | |
Analyse du marché des missiles intercepteurs par Mordor Intelligence
La taille du marché des missiles intercepteurs était évaluée à 8,57 milliards USD en 2026 et devrait croître de 9,48 milliards USD en 2027 pour atteindre 12,44 milliards USD d'ici 2032, à un CAGR de 5,59 % durant la période de prévision (2027-2032). Des dépenses de défense record, des besoins de réapprovisionnement après utilisation en combat, et un éventail plus large de menaces missiles stimulent les achats dans les programmes de défense terrestres, navals et spatiaux. Les membres de l'OTAN ont convenu en juin 2025 de viser 5,0 % du PIB pour les dépenses de défense et de sécurité d'ici 2035, ce qui soutient une planification d'approvisionnement à plus long terme pour les programmes alliés de défense aérienne et antimissile. Le marché des missiles intercepteurs est également façonné par des taux de consommation élevés en situation de conflit, ce qui accroît l'importance de la capacité de production, de la sécurité d'approvisionnement et des contrats pluriannuels. La demande évolue vers des systèmes multicouches combinant des capacités de surface, navales et spatiales, tandis que les menaces avancées suscitent un intérêt accru pour des autodirecteurs plus performants et des réseaux de suivi. Le coût par engagement, les restrictions à l'exportation et les pénuries d'intrants spécialisés peuvent ralentir les livraisons même lorsque la demande et les budgets sont solides.
Points clés du rapport
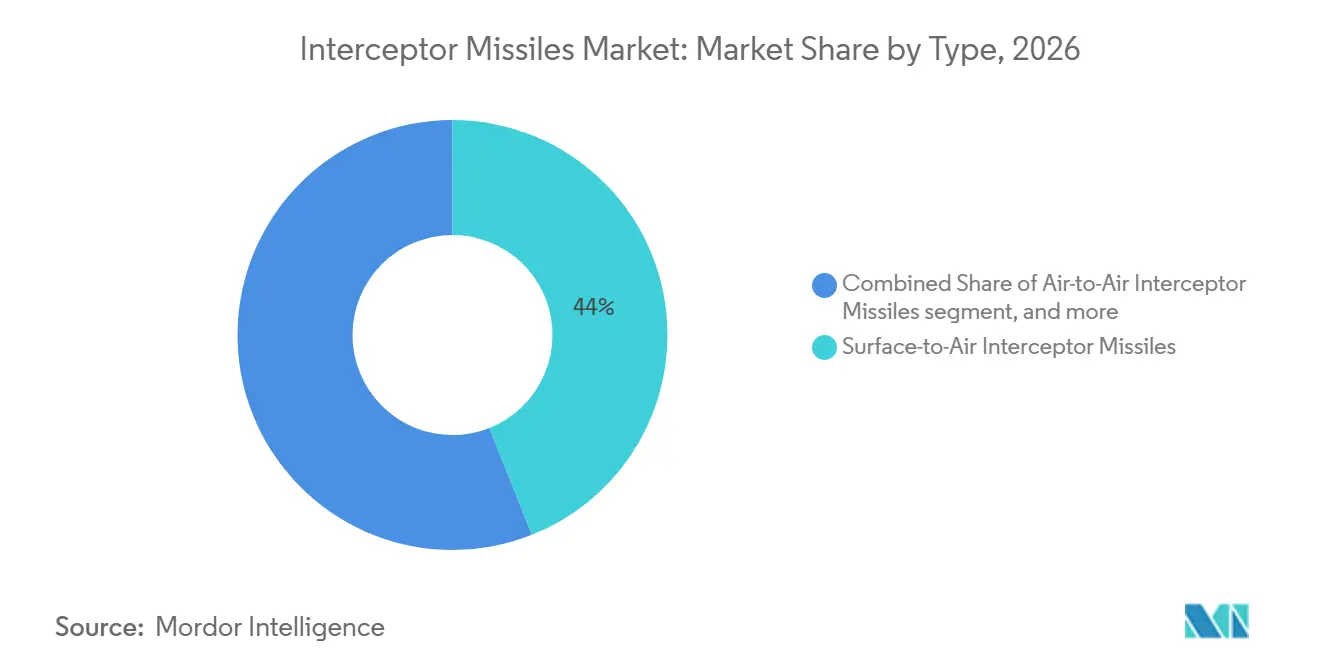
- Par type, les missiles intercepteurs sol-air détenaient 43,98 % de la part du marché des missiles intercepteurs en 2026, tandis que les missiles intercepteurs mer-air et navals devraient croître à un CAGR de 7,11 % jusqu'en 2032.
- Par portée, les intercepteurs à moyenne portée représentaient 28,22 % de la part du marché des missiles intercepteurs en 2026, tandis que les intercepteurs à portée étendue devraient croître à un CAGR de 7,54 % jusqu'en 2032.
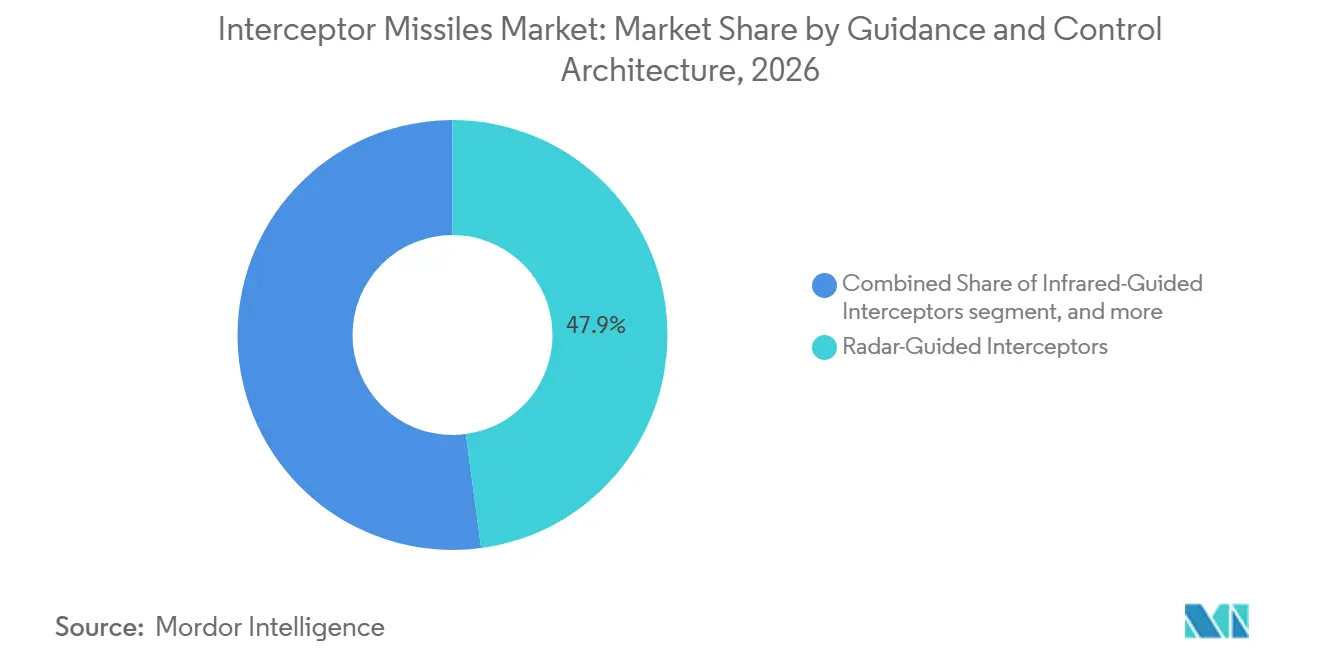
- Par architecture de guidage et de contrôle, les intercepteurs guidés par radar détenaient une part de 47,87 % en 2026, tandis que les intercepteurs à guidage multi-capteurs et hybrides devraient croître à un CAGR de 8,23 % jusqu'en 2032.
- Par type de menace, les intercepteurs de missiles balistiques détenaient une part de 54,35 % en 2026, tandis que les intercepteurs contre les menaces hypersoniques devraient croître à un CAGR de 9,44 % jusqu'en 2032.
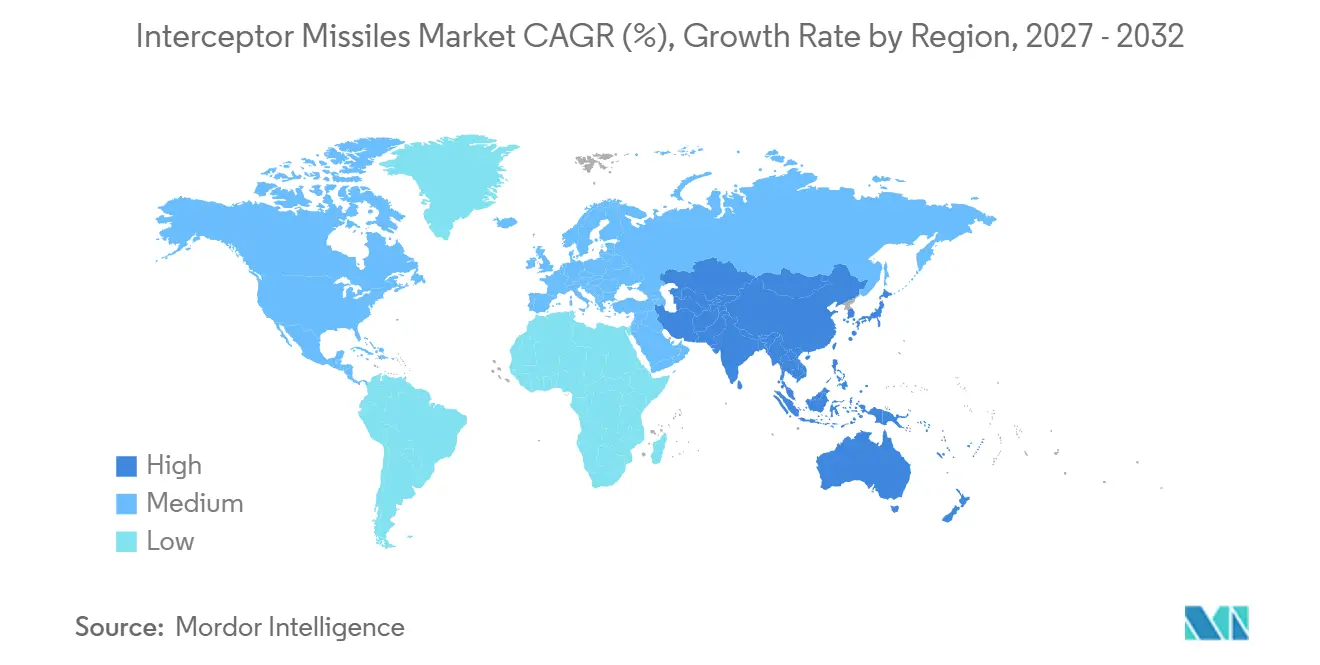
- Par géographie, l'Amérique du Nord détenait une part de 42,24 % en 2026, tandis que l'Asie-Pacifique devrait croître à un CAGR de 7,75 % jusqu'en 2032.
Remarque : Les chiffres du marché présentés dans ce rapport reposent sur le cadre d'estimation exclusif de Mordor Intelligence, qui combine neuf mois de données réelles avec les projections du quatrième trimestre pour l'année de référence 2026.
Tendances et perspectives du marché mondial des missiles intercepteurs
Analyse de l'impact des moteurs*
| Moteur | (~) % d'impact sur les prévisions de CAGR | Pertinence géographique | Horizon temporel de l'impact |
|---|---|---|---|
| Croissance soutenue des budgets de défense et demande de réapprovisionnement | +1.8% | Mondial, concentré en Amérique du Nord, en Europe et en Asie-Pacifique | Court terme (≤ 2 ans) |
| Prolifération des menaces balistiques, de croisière, hypersoniques et furtives | +1.4% | Mondial, avec une forte intensité en Asie-Pacifique et au Moyen-Orient | Moyen terme (2-4 ans) |
| Expansion de la défense aérienne et antimissile intégrée multicouche | +1.2% | Amérique du Nord, Europe et principaux pays d'Asie-Pacifique | Moyen terme (2-4 ans) |
| Fabrication de défense nationale et coproduction alliée | +0.7% | Asie-Pacifique et Moyen-Orient | Long terme (≥ 4 ans) |
| Validation au combat et réapprovisionnement des stocks | +0.9% | Les États-Unis, Israël, l'Europe et les États du Golfe | Court terme (≤ 2 ans) |
| Investissement dans le suivi spatial et la fusion de capteurs | +0.5% | Les États-Unis, le Japon, l'Australie et les Émirats arabes unis | Long terme (≥ 4 ans) |
| Source: Mordor Intelligence | |||
Croissance soutenue des budgets de défense et demande de réapprovisionnement
Des budgets de défense à des niveaux records apportent un soutien direct au marché des missiles intercepteurs. Les dépenses militaires mondiales ont atteint 2 887 milliards USD en 2025, tandis que les dépenses européennes ont atteint 864 milliards USD, en hausse de 14 % par rapport à l'année précédente. Les membres de l'OTAN ont convenu en juin 2025 d'un objectif de dépenses de défense et de sécurité de 5,0 % du PIB d'ici 2035, dont 3,5 % pour les besoins de défense essentiels. L'armée américaine a attribué à Lockheed Martin Corporation un contrat pluriannuel PAC-3 MSE de 9,8 milliards USD en septembre 2025, la plus grande commande Patriot à ce jour.[1] La demande simultanée de plusieurs acheteurs alliés exerce une pression sur les calendriers de production et favorise les contractants capables de s'engager à une production plus élevée et soutenue. Ce schéma d'approvisionnement confère au marché des missiles intercepteurs une base plus solide que les décisions de financement annuelles ponctuelles.
Prolifération des menaces balistiques, de croisière, hypersoniques et furtives
Le marché des missiles intercepteurs répond à un ensemble de menaces qui comprend désormais les missiles balistiques, les missiles de croisière, les systèmes hypersoniques et les cibles furtives. L'Agence de défense antimissile a inclus 247 millions USD de financement obligatoire pour l'exercice budgétaire 2026 afin d'accélérer l'intercepteur de phase de glissement vers une livraison en exercice budgétaire 2032. Les systèmes hypersoniques voyagent à Mach 5 ou plus et peuvent suivre des trajectoires manœuvrantes, ce qui les rend difficiles à contrer pour les systèmes conçus selon des hypothèses de menaces antérieures. Le Japon a identifié le développement de missiles à trajectoire irrégulière et à basse altitude par la Corée du Nord comme une préoccupation régionale persistante. Les acheteurs recherchent donc plusieurs couches de défense plutôt que de s'appuyer sur un seul type d'intercepteur. Ce besoin soutient les achats dans différentes portées d'engagement et approches de guidage sur le marché des missiles intercepteurs.
Expansion de la défense aérienne et antimissile intégrée multicouche
La défense aérienne et antimissile intégrée multicouche passe d'un concept politique à des programmes de déploiement financés. L'OTAN a mis à jour sa politique de défense aérienne et antimissile intégrée en février 2025 pour traiter les véhicules planeurs hypersoniques et les systèmes aériens sans pilote de classe I, aux côtés des menaces aériennes et missiles établies. Le réseau de défense aérienne et antimissile intégrée renforcée de Guam a reçu une approbation de déploiement en octobre 2025, avec un programme de 8 milliards USD couvrant 16 sites et utilisant des systèmes Aegis terrestres, des intercepteurs SM-3 et SM-6.[2] L'armée américaine a également annoncé une expansion de 30 % de sa structure de forces de défense aérienne en août 2025. Ces programmes nécessitent que plusieurs systèmes fonctionnent ensemble sur des couches de surface, navales et aéroportées. Leur ampleur crée une demande durable pour les intercepteurs à moyenne et longue portée, les capteurs et les liaisons de gestion de combat sur le marché des missiles intercepteurs.
Validation au combat et réapprovisionnement des stocks
L'utilisation au combat a renforcé la nécessité de reconstituer les inventaires et d'augmenter la capacité de production sur le marché des missiles intercepteurs. Lors du conflit israélo-iranien de juin 2025, les forces américaines auraient dépensé plus de 150 intercepteurs THAAD et 80 intercepteurs SM-3 en 12 jours. Le Pentagone a reprogrammé plus de 700 millions USD dans les achats THAAD de l'exercice budgétaire 2025 durant les mois de mai et juin 2025. Lockheed Martin Corporation a ensuite reçu un contrat d'approvisionnement THAAD de 35 milliards USD sur 7 ans en juin 2026 pour accélérer la production. RTX Corporation a reçu un contrat distinct de 6,3 milliards USD sur 5 ans pour la production et le maintien en condition opérationnelle du SM-3 Block IB en octobre 2026. Ces actions contractuelles placent la capacité de fabrication soutenue au cœur de la planification de la préparation opérationnelle.
Analyse de l'impact des freins*
| Frein | (~) % d'impact sur les prévisions de CAGR | Pertinence géographique | Horizon temporel de l'impact |
|---|---|---|---|
| Économie élevée de développement et de coût par interception | -1.5% | Mondial, en particulier pour les alliés de l'OTAN à revenus plus faibles et les États du Golfe | Court terme (≤ 2 ans) |
| Contrôles à l'exportation, restrictions de configuration et souveraineté technologique | -0.9% | Moyen-Orient, États non alliés d'Asie-Pacifique et Asie du Sud | Moyen terme (2-4 ans) |
| Goulots d'étranglement dans l'approvisionnement en propergols spéciaux, autodirecteurs et GaN | -0.7% | Amérique du Nord et Europe, avec des effets sur les calendriers d'approvisionnement alliés | Court terme (≤ 2 ans) |
| Risques liés aux logiciels, à la cybersécurité, aux bancs d'essai et à l'intégration des systèmes | -0.5% | Mondial, avec le plus grand effet sur les architectures intégrées avancées | Long terme (≥ 4 ans) |
| Source: Mordor Intelligence | |||
Économie élevée de développement et de coût par interception
Les intercepteurs haut de gamme peuvent coûter plus cher que les missiles offensifs qu'ils sont conçus à neutraliser. Le coût unitaire estimé d'un intercepteur THAAD est de 15 millions USD, et le coût supplémentaire pour l'exercice budgétaire 2024 d'un intercepteur SM-3 IB est de près de 24 millions USD. Ces coûts peuvent limiter le nombre de systèmes que les clients à budget réduit peuvent acquérir et maintenir. Le défi de coût qui en résulte est particulièrement significatif pour les acheteurs qui ont besoin de grands inventaires pour soutenir les opérations. Les décisions d'approvisionnement sur le marché des missiles intercepteurs équilibrent donc les capacités haut de gamme avec le besoin d'une capacité abordable. Les exigences du Régime de contrôle de la technologie des missiles (MTCR) limitent également les configurations d'exportation et la flexibilité pour certains systèmes.
Goulots d'étranglement dans l'approvisionnement en propergols spéciaux, autodirecteurs et GaN
Les contraintes d'approvisionnement peuvent retarder les livraisons même lorsque les clients disposent de financements approuvés. La Chine représentait 98 % de la production mondiale primaire de gallium, et ses contrôles à l'exportation sur le gallium et le germanium sont en vigueur depuis juillet 2023. Le GaN est important pour les applications radar utilisées dans des systèmes tels que LTAMDS, AN/SPY-6 et AN/TPY-2. Les besoins en gallium couvrent plus de 11 000 pièces de défense américaines et impliquent une exposition généralisée aux fournisseurs chinois au sein des chaînes d'approvisionnement concernées. La disponibilité du germanium présente une préoccupation connexe car il est utilisé dans les lentilles d'autodirecteurs infrarouges. Ces conditions d'approvisionnement peuvent limiter la conversion à court terme des attributions de contrats en inventaire livré sur le marché des missiles intercepteurs.
*Nos prévisions considèrent les impacts des moteurs et des contraintes comme directionnels et non additifs. Les prévisions d'impact reflètent la croissance de référence, les effets de composition et les interactions entre variables.
Analyse des segments
Par type : les intercepteurs navals progressent à mesure que les architectures de défense aérienne et antimissile intégrée en mer arrivent à maturité
Les missiles intercepteurs sol-air représentaient 43,98 % de la taille du marché des missiles intercepteurs en 2026. Le PAC-3 MSE, le THAAD et les systèmes nationaux comparables soutiennent cette position parmi les membres de l'OTAN, l'Inde, la Corée du Sud et les États du Conseil de coopération du Golfe. Ces systèmes assurent une couverture fixe et mobile pour les installations, les forces déployées et les zones peuplées. Ils constituent également une couche centrale au sein des réseaux nationaux de défense aérienne et antimissile. Le segment bénéficie d'une expérience opérationnelle établie et d'une large base installée. La demande reste liée à la fois aux nouveaux déploiements et au réapprovisionnement des inventaires existants.
Les missiles intercepteurs mer-air et navals devraient croître à un CAGR de 7,11 % jusqu'en 2032. La marine américaine vise 63 navires Aegis dotés d'une capacité de défense antimissile balistique d'ici la fin de l'exercice budgétaire 2026. Le Japon fait avancer son programme de navires équipés du système Aegis, tandis que la Corée du Sud acquiert une capacité d'intercepteur antimissile balistique embarqué pour l'intégration du SM-3. Les plateformes en mer peuvent opérer dans les eaux internationales et étendre la fenêtre d'engagement au-delà des positions côtières fixes. Les missiles intercepteurs air-air conservent un rôle distinct dans les programmes de chasseurs, notamment le programme de développement de missiles guidés à courte portée de la Corée du Sud pour le KF-21. D'autres intercepteurs, notamment les compléments à énergie dirigée et les systèmes de rôdeurs à faible coût, restent des options en phase précoce pour les missions de défense contre la saturation.

Par portée : les intercepteurs à portée étendue redéfinissent le cas d'investissement pour la défense de zone
Les intercepteurs à moyenne portée représentaient 28,22 % du marché des missiles intercepteurs en 2026. Des programmes tels que MRSAM, Aster 30 et PAC-3 MSE soutiennent leur rôle dans les réseaux nationaux de défense aérienne et antimissile intégrée. Cette tranche de portée combine une technologie établie avec la capacité de protéger des zones et des actifs importants. Elle répond à un large éventail d'exigences de défense dans les programmes alliés et nationaux. Les intercepteurs à courte portée font également l'objet d'une attention renouvelée après que l'expérience au combat a mis en évidence le besoin d'une couverture terminale dense. L'Inde a réalisé 4 essais en vol réussis du MRSAM Army en avril 2025 dans des conditions de longue portée, courte portée, haute altitude et basse altitude.[3]
Les intercepteurs à longue portée entre 100 km et 1 000 km bénéficient de la reconstruction des inventaires et de programmes d'approvisionnement plus importants. Le contrat THAAD de 35 milliards USD soutient l'expansion de la production dans ce niveau. Les intercepteurs à portée étendue au-delà de 1 000 km devraient croître à un CAGR de 7,54 % jusqu'en 2032. La Force spatiale américaine a attribué des accords d'une valeur pouvant atteindre 3,2 milliards USD à 12 entreprises fin 2025 et début 2026 pour le développement d'intercepteurs spatiaux dans le cadre du programme Golden Dome. Ces attributions créent une nouvelle voie d'approvisionnement pour la catégorie de portée la plus élevée. Les règles du MTCR peuvent affecter les nations alliées pouvant participer à la coproduction associée.
Par architecture de guidage et de contrôle : les autodirecteurs hybrides deviennent le pari technologique dominant
Les intercepteurs guidés par radar détenaient 47,87 % de la part du marché des missiles intercepteurs en 2026. Leur avance reflète un investissement de longue date dans le guidage radar actif à domicile dans les programmes PAC-3 MSE, SM-3 et SM-6. Les systèmes guidés par radar continueront d'être achetés en grande quantité car ils soutiennent plusieurs missions établies. Les intercepteurs guidés par infrarouge restent pertinents pour les engagements terminaux contre les aéronefs et les missiles de croisière plus lents. Leur efficacité peut être limitée contre les véhicules planeurs hypersoniques car les effets plasma peuvent affecter les performances des autodirecteurs infrarouges. Les systèmes guidés par commande et par GPS/inertiel conservent des rôles là où le coût, l'infrastructure ou les préoccupations liées à la guerre électronique orientent le choix du système.
Les intercepteurs à guidage multi-capteurs et hybrides devraient croître à un CAGR de 8,23 % jusqu'en 2032. La demande reflète le besoin de traiter les menaces hypersoniques, les missiles de croisière et les menaces de rentrée manœuvrante avec plus d'une méthode de détection. Northrop Grumman développe l'intercepteur de phase de glissement avec le Japon dans le cadre d'un programme de coopération formel. La conception combine un autodirecteur terminal multimode avec un contrôle d'attitude par vectorisation de poussée directe. Cette architecture répond à une exigence d'interception techniquement exigeante. Les contrôles à l'exportation américains continuent d'affecter les clients alliés pouvant acquérir des sous-systèmes de guidage avancés et ceux devant poursuivre des voies de développement locales.
Par type de menace : les intercepteurs contre les menaces hypersoniques passent du laboratoire à l'exigence opérationnelle
Les intercepteurs de missiles balistiques détenaient 54,35 % de la part du marché des missiles intercepteurs en 2026. Le segment reflète des décennies d'investissement dans la défense antimissile balistique de théâtre et le bilan opérationnel de systèmes tels que THAAD, SM-3 Block IIA, Arrow 3 et MRSAM. La défense antimissile balistique reste la couche d'ancrage pour de nombreuses architectures intégrées. Les intercepteurs de missiles de croisière traitent une catégorie de menaces dont l'importance a augmenté depuis 2022. Le SM-6 offre à la fois une capacité d'interception défensive et de frappe offensive. RTX a reçu un contrat pluriannuel SM-6 de 24,4 milliards USD en octobre 2026, ce qui renforce le rôle du programme dans la défense maritime.
Les intercepteurs contre les aéronefs et les menaces aériennes continuent de soutenir les rôles traditionnels de défense aérienne et sont de plus en plus connectés aux exigences de lutte contre les aéronefs sans pilote. Les intercepteurs contre les menaces hypersoniques devraient croître à un CAGR de 9,44 % jusqu'en 2032. Le plan de l'Agence de défense antimissile pour l'exercice budgétaire 2026 comprenait 247 millions USD de financement obligatoire pour accélérer l'intercepteur de phase de glissement. Le programme d'intercepteurs spatiaux de la Force spatiale cible une démonstration en orbite d'ici 2028. Les dépenses à court terme sont axées sur la recherche, le développement, les essais et les prototypes qui pourraient ultérieurement évoluer vers des programmes à l'échelle de l'approvisionnement.
Analyse géographique
L'Amérique du Nord représentait 42,24 % du marché des missiles intercepteurs en 2026. La région combine la position des États-Unis en tant que plus grand acheteur, principal développeur d'architectures de nouvelle génération et fournisseur principal aux alliés. Les attributions couvrant les programmes THAAD, PAC-3 MSE, SM-6, SM-3 IB et intercepteurs spatiaux ont dépassé 125 milliards USD en valeur potentielle entre avril 2025 et octobre 2026. La Force spatiale américaine a également attribué jusqu'à 3,2 milliards USD pour le programme d'intercepteurs spatiaux. Le Canada élargit ses engagements de modernisation du NORAD, tandis que la demande nationale mexicaine en intercepteurs reste limitée durant la période de prévision. Ces conditions font de l'Amérique du Nord la plus grande base régionale pour le marché des missiles intercepteurs.
L'Europe traduit ses engagements de dépenses post-2022 en achats actifs de défenses aériennes et antimissiles. Les dépenses militaires européennes ont atteint 864 milliards USD en 2025, en hausse de 14 % d'une année sur l'autre. Le Danemark a sélectionné MBDA France, Diehl Stiftung & Co. KG et Kongsberg Gruppen ASA pour des contrats de défense aérienne d'une valeur de 919 millions USD en juin 2025. La Norvège a sélectionné Hanwha Aerospace pour un programme de feux de précision à longue portée de 1,7 milliard USD en janvier 2026, avec les premières livraisons attendues en 2028 et 2029. Les normes d'interopérabilité de l'OTAN deviennent une condition de plus en plus importante dans les achats régionaux.
L'Asie-Pacifique devrait croître à un CAGR de 7,75 % jusqu'en 2032. La demande régionale est liée aux programmes de missiles nord-coréens, à la modernisation militaire chinoise et à l'expansion des capacités de fabrication nationales. Le Japon exploite 8 destroyers équipés du système Aegis avec des intercepteurs SM-3 et a acquis la capacité SM-6 en février 2025, tout en participant au développement de l'intercepteur de phase de glissement. La Corée du Sud s'oriente vers la production nationale dans les catégories d'intercepteurs à plus haute valeur ajoutée et poursuit les travaux sur le programme Cheongung-III. L'Inde a réalisé 4 essais en vol du MRSAM Army en avril 2025 et poursuit également un intercepteur antimissile balistique en mer. Le marché des missiles intercepteurs au Moyen-Orient et en Afrique présente un potentiel de croissance porté par les conditions de sécurité régionales, bien que les achats souverains en Afrique restent limités.
Paysage concurrentiel
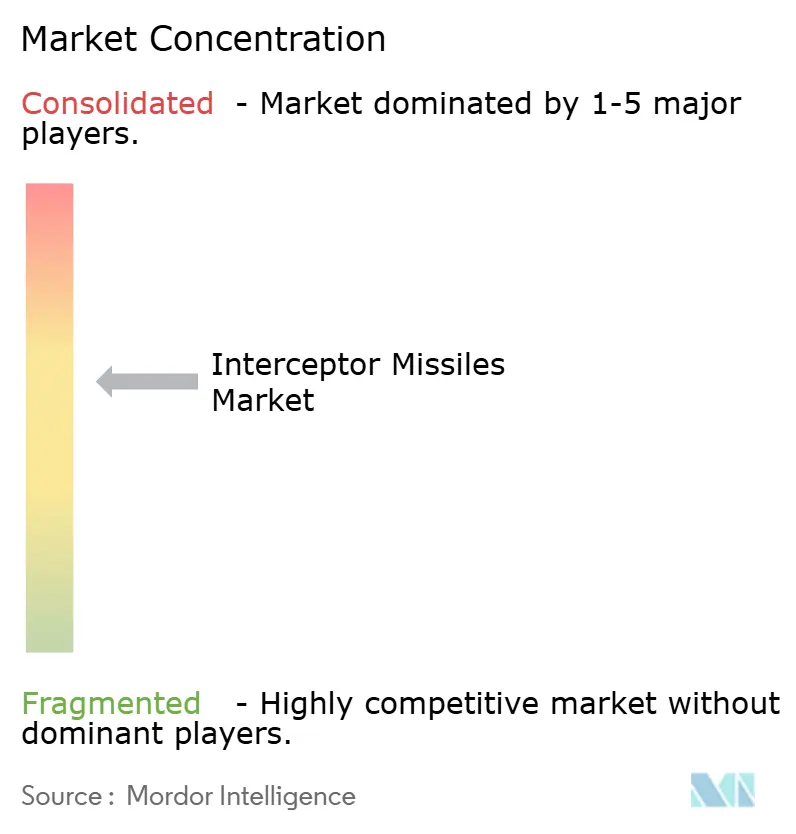
Le marché des missiles intercepteurs est modérément concentré au niveau des programmes. Lockheed Martin Corporation, RTX Corporation, Northrop Grumman Corporation, RAFAEL Advanced Defense Systems Ltd. et L3Harris Technologies, Inc. détiennent la plupart des positions de programme de référence. Ces entreprises bénéficient d'une expérience technique, de lignes de production établies et d'un accès à des programmes gouvernementaux de longue date. La concurrence s'intensifie en dessous du niveau des maîtres d'œuvre pour la propulsion, les autodirecteurs et les composants radar à base de GaN. Les contractants se disputent également de nouvelles opportunités d'intercepteurs spatiaux et à faible coût. Les contrôles à l'exportation dans le cadre du Règlement international sur le trafic d'armes (ITAR) et les règles relatives à la technologie des missiles peuvent renforcer la position des fournisseurs occidentaux dans les sous-systèmes avancés.
La Force spatiale américaine a ouvert sa compétition pour les intercepteurs spatiaux à des entreprises telles que Lockheed Martin Corporation, Northrop Grumman Corporation, RTX Corporation, Anduril, True Anomaly et Turion Space. En avril 2026, elle a attribué 20 accords totalisant jusqu'à 3,2 milliards USD à 12 entreprises pour soutenir l'intégration de Golden Dome d'ici 2028.[4] Le contrat THAAD de juin 2026 de Lockheed Martin Corporation comprend plus de 9 milliards USD d'investissement dans les installations d'ici 2030, dont un Centre de production de munitions à Troy, en Alabama. RTX Corporation a également élargi sa capacité d'intégration et de test du radar LTAMDS à Andover, dans le Massachusetts, aux États-Unis. Ces mouvements montrent que la capacité de production, la technologie des capteurs et l'intégration des plateformes sont des domaines majeurs de compétition.
Les entreprises asiatiques deviennent des concurrents de plus en plus importants sur le marché des missiles intercepteurs. Hanwha Aerospace a signé un contrat de 144 millions USD en juin 2025 pour développer l'intercepteur L-SAM II avec la technologie du système de contrôle de déviation et d'attitude et 10 propulseurs réglables. LIG Defense&Aerospace dirige l'intégration des autodirecteurs et du guidage pour le Cheongung-III, tandis que le programme de missiles air-air de la Corée du Sud approfondit la concurrence nationale. Mitsubishi Heavy Industries et les fournisseurs japonais sont impliqués dans la coopération sur l'intercepteur de phase de glissement avec les États-Unis. L'évolution concurrentielle régionale tient moins au remplacement d'un maître d'œuvre occidental par un seul fournisseur qu'à la réduction de la dépendance aux canaux de ventes militaires étrangères américains. Cette évolution élargit la capacité de production tout en réduisant certaines opportunités d'exportation pour les fournisseurs établis.
Leaders du secteur des missiles intercepteurs
-
Lockheed Martin Corporation
-
RTX Corporation
-
Northrop Grumman Corporation
-
L3Harris Technologies, Inc.
-
RAFAEL Advanced Defense Systems Ltd.
- *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier
Développements récents dans le secteur
- Octobre 2026 : Raytheon (RTX Corporation) a obtenu un contrat de cinq ans d'une valeur pouvant atteindre 24,4 milliards USD pour fournir des intercepteurs SM-6 à la marine américaine, augmentant substantiellement la production d'une munition à double mission capable d'interception de missiles balistiques et de frappes offensives.
- Juin 2026 : Le gouvernement américain a attribué à Lockheed Martin Corporation une action contractuelle non définie sur sept ans pouvant atteindre 35 milliards USD pour quadrupler la production d'intercepteurs THAAD. Lockheed s'est engagé à plus de 9 milliards USD d'investissement dans les installations d'ici 2030, dont un nouveau Centre de production de munitions à Troy, en Alabama.
- Avril 2026 : Le Commandement des systèmes spatiaux de la Force spatiale américaine a attribué 20 accords OTA d'une valeur pouvant atteindre 3,2 milliards USD à 12 entreprises, dont Lockheed Martin Corporation, Northrop Grumman Corporation, Raytheon (RTX Corporation) et Anduril, pour développer des intercepteurs spatiaux visant l'intégration avec l'architecture Golden Dome d'ici 2028.
Périmètre du rapport sur le marché mondial des missiles intercepteurs
Le marché des missiles intercepteurs englobe la recherche, la conception, le développement, la fabrication, l'intégration, la livraison et le soutien au cycle de vie des systèmes de missiles qui détectent, suivent, engagent et neutralisent les menaces aériennes et missiles entrantes. L'étude inclut les missiles intercepteurs sol-air, air-air et navals, couvrant les systèmes conçus pour contrer les missiles balistiques, les missiles de croisière, les menaces hypersoniques, les aéronefs et autres menaces aériennes. Elle évalue les performances du marché dans les domaines de l'approvisionnement en nouveaux systèmes intercepteurs, du réapprovisionnement des inventaires de missiles existants, de la modernisation des flottes et de l'expansion des capacités de défense aérienne et antimissile intégrée, portée par l'évolution des menaces sécuritaires et des exigences de défense.
Le marché des missiles intercepteurs est segmenté par type, portée, architecture de guidage et de contrôle, type de menace et géographie. Par type, le marché est segmenté en missiles intercepteurs sol-air, missiles intercepteurs air-air, missiles intercepteurs mer-air et navals, et autres intercepteurs. Par portée, le marché est segmenté en courte portée (moins de 50 km), moyenne portée (50 à moins de 100 km), longue portée (100 à moins de 1 000 km) et portée étendue (plus de 1 000 km). Par architecture de guidage et de contrôle, le marché est segmenté en intercepteurs guidés par radar, intercepteurs guidés par infrarouge, intercepteurs guidés par commande, intercepteurs guidés par positionnement mondial et inertiel, et intercepteurs à guidage multi-capteurs et hybrides. Par type de menace, le marché est segmenté en intercepteurs de missiles balistiques, intercepteurs de missiles de croisière, intercepteurs contre les menaces hypersoniques, et intercepteurs contre les aéronefs et les menaces aériennes. Le rapport couvre également les tailles de marché et les prévisions pour le marché des missiles intercepteurs dans les principaux pays des différentes régions. Pour chaque segment, la taille du marché est fournie en termes de valeur (USD).
Source : https://www.mordorintelligence.com/fr/industry-reports/aircraft-thrust-reverser-actuation-systems-market
| Missiles intercepteurs sol-air |
| Missiles intercepteurs air-air |
| Missiles intercepteurs mer-air et navals |
| Autres intercepteurs |
| Courte portée (moins de 50 km) |
| Moyenne portée (50 à moins de 100 km) |
| Longue portée (100 à moins de 1 000 km) |
| Portée étendue (plus de 1 000 km) |
| Intercepteurs guidés par radar |
| Intercepteurs guidés par infrarouge |
| Intercepteurs guidés par commande |
| Intercepteurs guidés par positionnement mondial et inertiel |
| Intercepteurs à guidage multi-capteurs et hybrides |
| Intercepteurs de missiles balistiques |
| Intercepteurs de missiles de croisière |
| Intercepteurs contre les menaces hypersoniques |
| Intercepteurs contre les aéronefs et les menaces aériennes |
| Amérique du Nord | États-Unis | |
| Canada | ||
| Mexique | ||
| Europe | Royaume-Uni | |
| France | ||
| Allemagne | ||
| Italie | ||
| Espagne | ||
| Russie | ||
| Reste de l'Europe | ||
| Asie-Pacifique | Chine | |
| Inde | ||
| Japon | ||
| Corée du Sud | ||
| Australie | ||
| Reste de l'Asie-Pacifique | ||
| Amérique du Sud | Brésil | |
| Argentine | ||
| Reste de l'Amérique du Sud | ||
| Moyen-Orient et Afrique | Moyen-Orient | Israël |
| Arabie saoudite | ||
| Émirats arabes unis | ||
| Reste du Moyen-Orient | ||
| Afrique | Afrique du Sud | |
| Égypte | ||
| Reste de l'Afrique | ||
| Par type | Missiles intercepteurs sol-air | ||
| Missiles intercepteurs air-air | |||
| Missiles intercepteurs mer-air et navals | |||
| Autres intercepteurs | |||
| Par portée | Courte portée (moins de 50 km) | ||
| Moyenne portée (50 à moins de 100 km) | |||
| Longue portée (100 à moins de 1 000 km) | |||
| Portée étendue (plus de 1 000 km) | |||
| Par architecture de guidage et de contrôle | Intercepteurs guidés par radar | ||
| Intercepteurs guidés par infrarouge | |||
| Intercepteurs guidés par commande | |||
| Intercepteurs guidés par positionnement mondial et inertiel | |||
| Intercepteurs à guidage multi-capteurs et hybrides | |||
| Par type de menace | Intercepteurs de missiles balistiques | ||
| Intercepteurs de missiles de croisière | |||
| Intercepteurs contre les menaces hypersoniques | |||
| Intercepteurs contre les aéronefs et les menaces aériennes | |||
| Par géographie | Amérique du Nord | États-Unis | |
| Canada | |||
| Mexique | |||
| Europe | Royaume-Uni | ||
| France | |||
| Allemagne | |||
| Italie | |||
| Espagne | |||
| Russie | |||
| Reste de l'Europe | |||
| Asie-Pacifique | Chine | ||
| Inde | |||
| Japon | |||
| Corée du Sud | |||
| Australie | |||
| Reste de l'Asie-Pacifique | |||
| Amérique du Sud | Brésil | ||
| Argentine | |||
| Reste de l'Amérique du Sud | |||
| Moyen-Orient et Afrique | Moyen-Orient | Israël | |
| Arabie saoudite | |||
| Émirats arabes unis | |||
| Reste du Moyen-Orient | |||
| Afrique | Afrique du Sud | ||
| Égypte | |||
| Reste de l'Afrique | |||
Questions clés auxquelles le rapport répond
Quelle est la valeur projetée du marché des missiles intercepteurs d'ici 2032 ?
Le marché des missiles intercepteurs devrait atteindre 12,44 milliards USD d'ici 2032, avec un CAGR de 5,59 % de 2027 à 2032.
Quel type d'intercepteur connaît la croissance la plus rapide ?
Les missiles intercepteurs mer-air et navals devraient croître à un CAGR de 7,11 % jusqu'en 2032, soutenus par l'expansion des programmes de défense antimissile en mer.
Quelle catégorie de menace présente les prévisions de croissance les plus élevées ?
Les intercepteurs de menaces hypersoniques affichent le taux de croissance prévisionnel le plus élevé, avec un CAGR de 9,44 % jusqu'en 2032.
Quelle région présente la plus forte demande en missiles intercepteurs ?
L'Amérique du Nord détenait une part de 42,24 % en 2026, soutenue par les programmes d'approvisionnement américains et les relations d'approvisionnement alliées.
Quelles entreprises sont les plus établies dans les programmes d'intercepteurs ?
Lockheed Martin Corporation, RTX Corporation, Northrop Grumman Corporation, RAFAEL Advanced Defense Systems Ltd. et L3Harris Technologies, Inc. détiennent la plupart des positions de programme de référence.