
Tamaño y Participación del Mercado de Misiles Interceptores
Visión General del Mercado
| Período de Estudio | 2020 - 2032 |
|---|---|
| Tamaño del Mercado (2027) | 9.48 Mil millones de dólares |
| Tamaño del Mercado (2032) | 12.44 Mil millones de dólares |
| Tasa de crecimiento (2027 - 2032) | 5.59 % |
| Mercado de Crecimiento Más Rápido | Asia-Pacífico |
| Mercado Más Grande | América del Norte |
| Concentración del Mercado | Medio |
Jugadores principales *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial Imagen © Mordor Intelligence. El uso requiere atribución según CC BY 4.0. | |
Análisis del Mercado de Misiles Interceptores por Mordor Intelligence
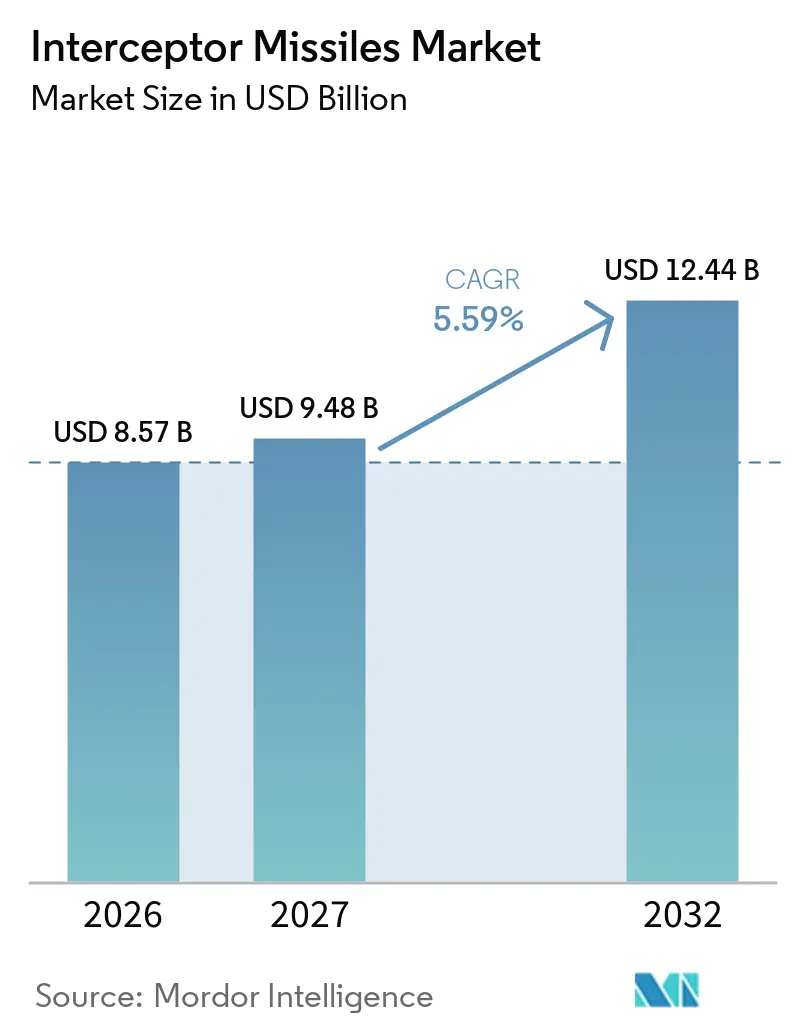
El tamaño del mercado de misiles interceptores fue valorado en 8,57 mil millones de USD en 2026 y se prevé que crezca desde 9,48 mil millones de USD en 2027 hasta alcanzar los 12,44 mil millones de USD en 2032, a una CAGR del 5,59% durante el período de pronóstico (2027-2032). El gasto récord en defensa, las necesidades de reposición tras el uso en combate y la mayor variedad de amenazas de misiles están impulsando la adquisición en programas de defensa terrestres, navales y espaciales. Los miembros de la OTAN acordaron en junio de 2025 alcanzar el 5,0% del PIB en gasto en defensa y seguridad para 2035, lo que respalda una planificación de adquisiciones a más largo plazo para los programas aliados de defensa aérea y antimisiles. El mercado de misiles interceptores también está siendo moldeado por las altas tasas de consumo en conflictos, lo que aumenta la importancia de la capacidad de producción, la seguridad del suministro y los contratos plurianuales. La demanda se orienta hacia sistemas escalonados que combinan capacidades de superficie, navales y habilitadas por el espacio, mientras que las amenazas avanzadas están generando interés en buscadores más capaces y redes de seguimiento. El costo por interceptacin, las restricciones a la exportación y la escasez de insumos especializados pueden ralentizar las entregas incluso donde la demanda y los presupuestos son sólidos.
Conclusiones Clave del Informe
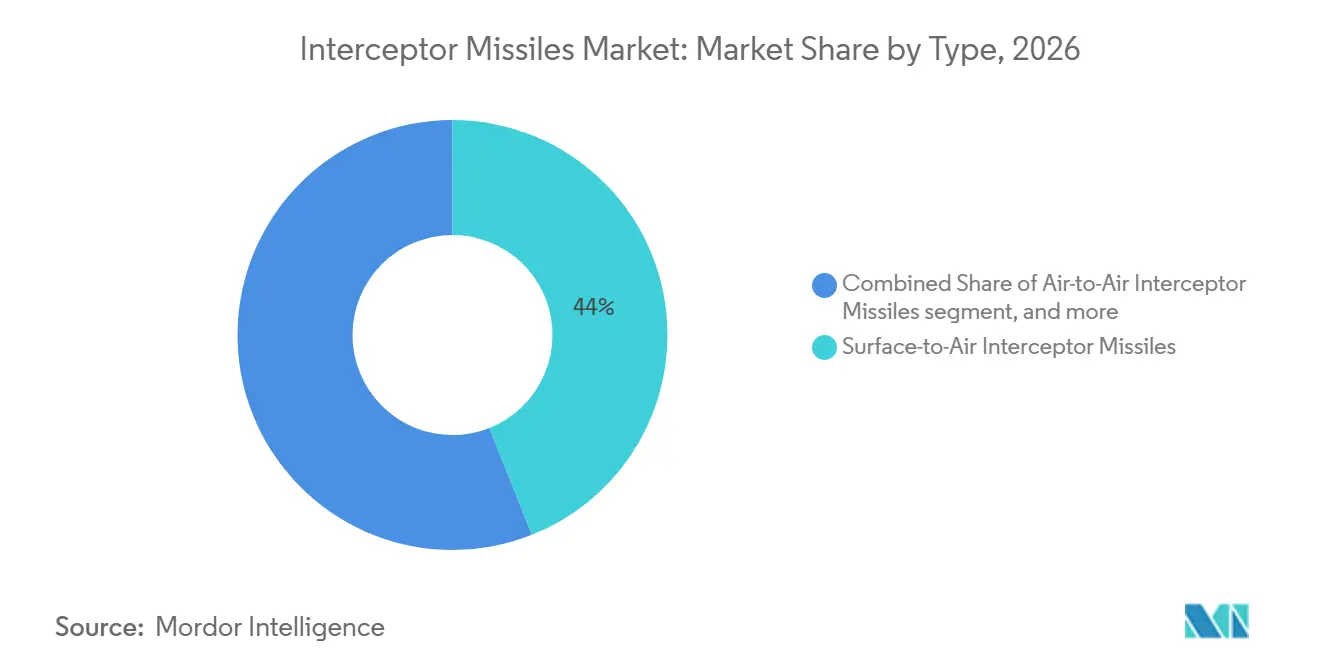
- Por tipo, los misiles interceptores superficie-aire representaron el 43,98% de la participación del mercado de misiles interceptores en 2026, mientras que se prevé que los misiles interceptores agua-aire y navales crezcan a una CAGR del 7,11% hasta 2032.
- Por alcance, los interceptores de alcance medio representaron el 28,22% de la participación del mercado de misiles interceptores en 2026, mientras que se prevé que los interceptores de alcance extendido crezcan a una CAGR del 7,54% hasta 2032.
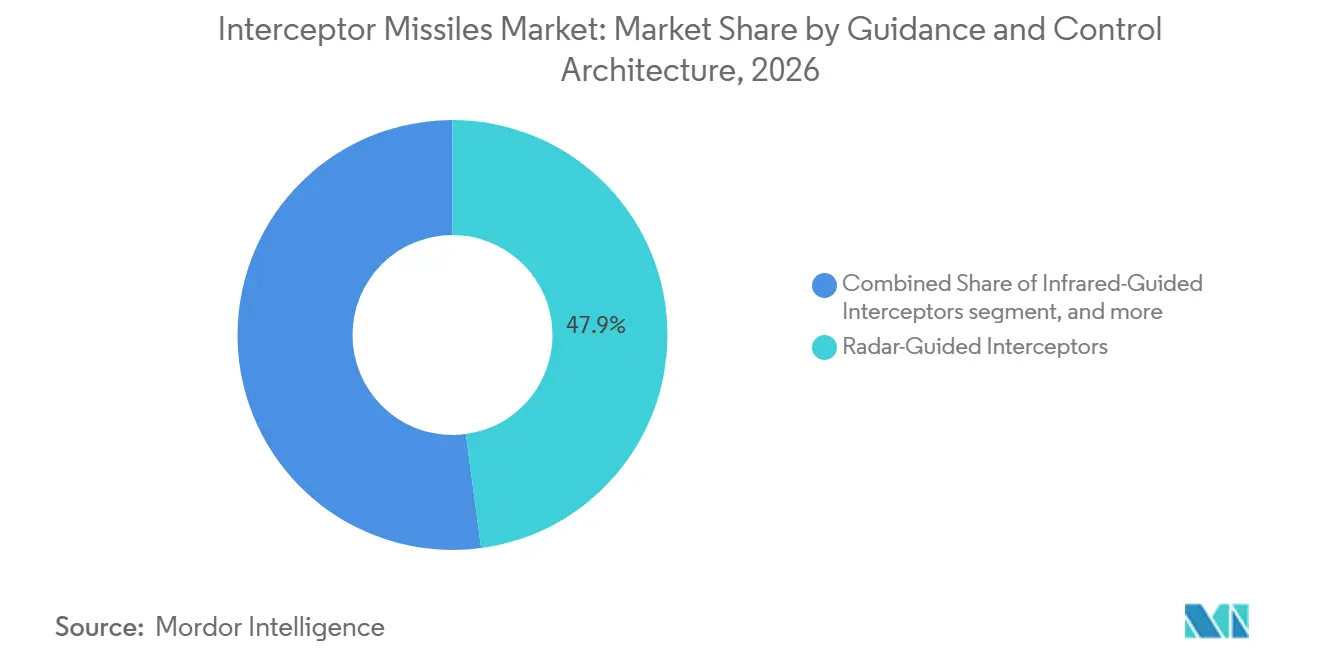
- Por arquitectura de guía y control, los interceptores guiados por radar representaron una participación del 47,87% en 2026, mientras que se prevé que los interceptores guiados por múltiples sensores e híbridos crezcan a una CAGR del 8,23% hasta 2032.
- Por tipo de amenaza, los interceptores de misiles balísticos representaron una participación del 54,35% en 2026, mientras que se prevé que los interceptores de amenazas hipersónicas crezcan a una CAGR del 9,44% hasta 2032.
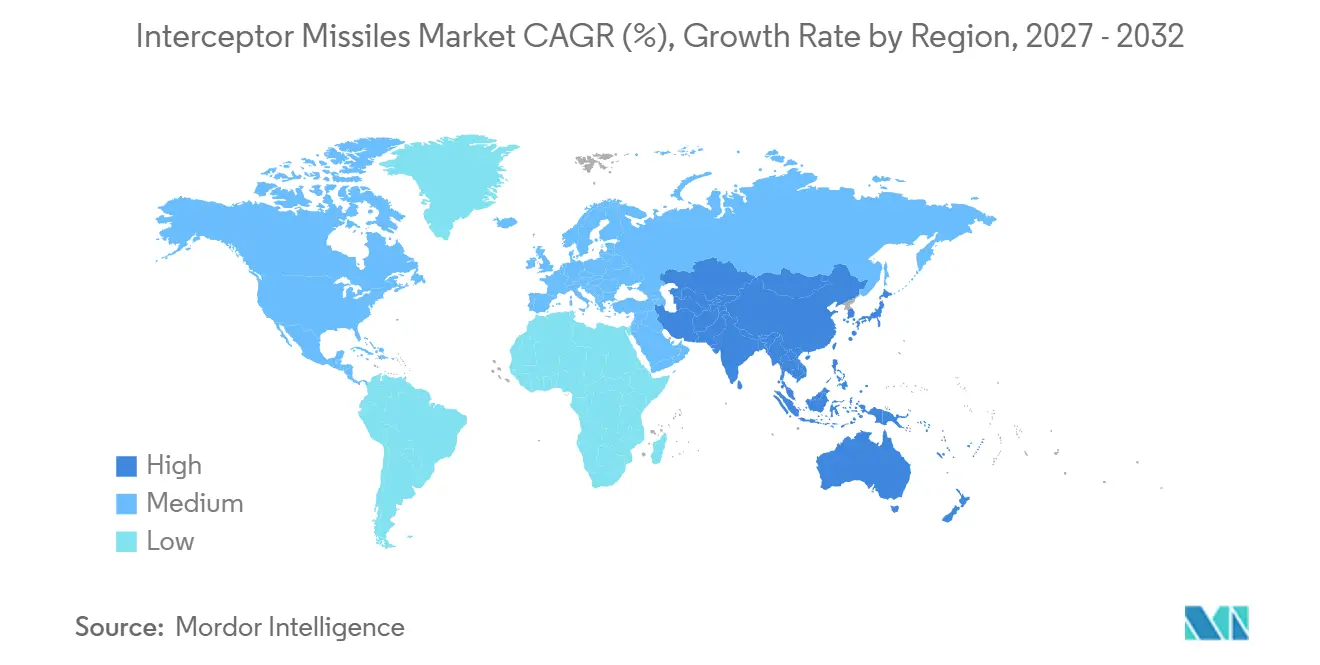
- Por geografía, América del Norte representó una participación del 42,24% en 2026, mientras que se prevé que Asia-Pacífico crezca a una CAGR del 7,75% hasta 2032.
Nota: Las cifras de mercado de este informe se basan en el marco de estimación propietario de Mordor Intelligence, que combina nueve meses de datos reales con proyecciones del cuarto trimestre para el año base 2026.
Tendencias e Información del Mercado Global de Misiles Interceptores
Análisis del Impacto de los Impulsores*
| Impulsor | (~) % de Impacto en el Pronóstico de CAGR | Relevancia Geográfica | Horizonte Temporal del Impacto |
|---|---|---|---|
| Crecimiento sostenido del presupuesto de defensa y demanda de reposición | +1.8% | Global, concentrado en América del Norte, Europa y Asia-Pacífico | Corto plazo (≤ 2 años) |
| Proliferación de amenazas balísticas, de crucero, hipersónicas y de baja observabilidad | +1.4% | Global, con alta intensidad en Asia-Pacífico y Oriente Medio | Mediano plazo (2-4 años) |
| Expansión de la defensa aérea y antimisiles integrada y escalonada | +1.2% | América del Norte, Europa y países clave de Asia-Pacífico | Mediano plazo (2-4 años) |
| Fabricación de defensa nacional y coproducción aliada | +0.7% | Asia-Pacífico y Oriente Medio | Largo plazo (≥ 4 años) |
| Validación en combate y reposición de existencias | +0.9% | Estados Unidos, Israel, Europa y estados del Golfo | Corto plazo (≤ 2 años) |
| Inversión en seguimiento habilitado por el espacio y fusión de sensores | +0.5% | Estados Unidos, Japón, Australia y los Emiratos Árabes Unidos | Largo plazo (≥ 4 años) |
| Fuente: Mordor Intelligence | |||
Crecimiento Sostenido del Presupuesto de Defensa y Demanda de Reposición
Los presupuestos de defensa en niveles récord están brindando apoyo directo al mercado de misiles interceptores. El gasto militar mundial alcanzó los 2.887 mil millones de USD en 2025, mientras que el gasto europeo llegó a los 864 mil millones de USD, un 14% más que el año anterior. Los miembros de la OTAN acordaron en junio de 2025 un objetivo de gasto en defensa y seguridad del 5,0% del PIB para 2035, incluyendo el 3,5% para necesidades de defensa básica. El Ejército de los Estados Unidos adjudicó a Lockheed Martin Corporation un contrato plurianual PAC-3 MSE por 9,8 mil millones de USD en septiembre de 2025, el mayor pedido de Patriot hasta la fecha.[1] La demanda simultánea de varios compradores aliados está presionando los calendarios de producción y favorece a los contratistas que pueden comprometerse a una producción mayor y sostenida. Este patrón de adquisición otorga al mercado de misiles interceptores una base más sólida que las decisiones de financiación anual puntuales.
Proliferación de Amenazas Balísticas, de Crucero, Hipersónicas y de Baja Observabilidad
El mercado de misiles interceptores está respondiendo a un conjunto de amenazas que ahora incluye misiles balísticos, misiles de crucero, sistemas hipersónicos y objetivos de baja observabilidad. La Agencia de Defensa de Misiles incluyó 247 millones de USD en financiación obligatoria para el año fiscal 2026 para acelerar el Interceptor de Fase de Planeo hacia su entrega en el año fiscal 2032. Los sistemas hipersónicos viajan a Mach 5 o más y pueden seguir trayectorias de maniobra, lo que los hace difíciles de interceptar para sistemas diseñados en torno a supuestos de amenazas anteriores. Japón ha identificado el desarrollo de misiles de trayectoria irregular y vuelo bajo por parte de Corea del Norte como una preocupación regional continua. Por ello, los compradores buscan varias capas de defensa en lugar de depender de un único tipo de interceptor. Esa necesidad respalda la adquisición en diferentes rangos de interceptación y enfoques de guía en el mercado de misiles interceptores.
Expansión de la Defensa Aérea y Antimisiles Integrada y Escalonada
La defensa aérea y antimisiles integrada y escalonada está pasando de ser un concepto de política a convertirse en programas de despliegue financiados. La OTAN actualizó su Política de Defensa Aérea y Antimisiles Integrada en febrero de 2025 para abordar los vehículos de planeo hipersónicos y los sistemas aéreos no tripulados de Clase I, junto con las amenazas aéreas y de misiles establecidas. La red de Defensa Aérea y Antimisiles Integrada Mejorada de Guam recibió aprobación de despliegue en octubre de 2025, con un programa de 8 mil millones de USD que abarca 16 emplazamientos y utiliza sistemas Aegis terrestres, interceptores SM-3 y SM-6.[2] El Ejército de los Estados Unidos también anunció una expansión del 30% de su estructura de fuerzas de defensa aérea en agosto de 2025. Estos programas requieren que varios sistemas operen conjuntamente en capas de superficie, mar y aire. Su escala crea una demanda duradera de interceptores de alcance medio y largo, sensores y enlaces de gestión de batalla en el mercado de misiles interceptores.
Validación en Combate y Reposición de Existencias
El uso en combate ha reforzado la necesidad de reponer inventarios y aumentar la capacidad de producción en el mercado de misiles interceptores. Durante el conflicto entre Israel e Irán de junio de 2025, las fuerzas estadounidenses supuestamente emplearon más de 150 interceptores THAAD y 80 interceptores SM-3 en 12 días. El Pentágono reasignó más de 700 millones de USD a la adquisición de THAAD en el año fiscal 2025 durante mayo y junio de 2025. Lockheed Martin Corporation recibió posteriormente un contrato de adquisición de THAAD por 35 mil millones de USD a 7 años en junio de 2026 para acelerar la producción. RTX Corporation recibió un contrato separado por 6,3 mil millones de USD a 5 años para la producción y el mantenimiento del SM-3 Block IB en octubre de 2026. Las acciones contractuales sitúan la capacidad de fabricación sostenida en el centro de la planificación de la preparación.
Análisis del Impacto de las Restricciones*
| Restricción | (~) % de Impacto en el Pronóstico de CAGR | Relevancia Geográfica | Horizonte Temporal del Impacto |
|---|---|---|---|
| Alta economía de desarrollo y costo por interceptación | -1.5% | Global, particularmente en los aliados de la OTAN de menores ingresos y los estados del Golfo | Corto plazo (≤ 2 años) |
| Controles de exportación, restricciones de configuración y soberanía tecnológica | -0.9% | Oriente Medio, estados no aliados de Asia-Pacífico y Asia del Sur | Mediano plazo (2-4 años) |
| Cuellos de botella en el suministro de propelentes especiales, buscadores y GaN | -0.7% | América del Norte y Europa, con efectos en los calendarios de adquisición aliados | Corto plazo (≤ 2 años) |
| Riesgo de software, ciberseguridad, campo de pruebas e integración de sistemas | -0.5% | Global, con mayor efecto en arquitecturas integradas avanzadas | Largo plazo (≥ 4 años) |
| Fuente: Mordor Intelligence | |||
Alta Economía de Desarrollo y Costo por Interceptación
Los interceptores de alta gama pueden costar más que los misiles ofensivos que están diseñados para neutralizar. El costo unitario estimado de un interceptor THAAD es de 15 millones de USD, y el costo suplementario del año fiscal 2024 de un interceptor SM-3 IB es de casi 24 millones de USD. Estos costos pueden limitar el número de sistemas que los clientes con presupuestos más reducidos pueden adquirir y mantener. El desafío de costos resultante es especialmente significativo para los compradores que necesitan grandes inventarios para sostener las operaciones. Las decisiones de adquisición en el mercado de misiles interceptores equilibran, por tanto, la capacidad de alta gama con la necesidad de una capacidad asequible. Los requisitos del Régimen de Control de Tecnología de Misiles (MTCR) también limitan las configuraciones de exportación y la flexibilidad para ciertos sistemas.
Cuellos de Botella en el Suministro de Propelentes Especiales, Buscadores y GaN
Las restricciones de suministro pueden retrasar las entregas incluso cuando los clientes tienen financiación aprobada. China representó el 98% de la producción primaria mundial de galio, y sus controles de exportación sobre el galio y el germanio están en vigor desde julio de 2023. El GaN es importante para las aplicaciones de radar utilizadas en sistemas como LTAMDS, AN/SPY-6 y AN/TPY-2. Los requisitos de galio abarcan más de 11.000 componentes de defensa de los Estados Unidos e implican una amplia exposición a proveedores chinos dentro de las cadenas de suministro relevantes. La disponibilidad del germanio presenta una preocupación relacionada, ya que se utiliza en lentes de buscadores infrarrojos. Estas condiciones de suministro pueden limitar la conversión a corto plazo de los contratos adjudicados en inventario entregado en el mercado de misiles interceptores.
*Nuestras previsiones consideran los impactos de impulsores y restricciones como direccionales, no aditivos. Las previsiones de impacto reflejan el crecimiento base, los efectos de mezcla y las interacciones entre variables.
Análisis de Segmentos
Por Tipo: Los Interceptores Navales Ganan Terreno a Medida que Maduran las Arquitecturas de Defensa Aérea y Antimisiles Basadas en el Mar
Los misiles interceptores superficie-aire representaron el 43,98% del tamaño del mercado de misiles interceptores en 2026. El PAC-3 MSE, el THAAD y sistemas nacionales comparables respaldan esta posición entre los miembros de la OTAN, India, Corea del Sur y los estados del Consejo de Cooperación del Golfo. Estos sistemas proporcionan cobertura fija y móvil para instalaciones, fuerzas desplegadas y zonas pobladas. También forman una capa central dentro de las redes nacionales de defensa aérea y antimisiles. El segmento se beneficia de la experiencia operativa consolidada y de una gran base instalada. La demanda sigue vinculada tanto a nuevos despliegues como a la reposición de inventarios existentes.
Se prevé que los misiles interceptores agua-aire y navales crezcan a una CAGR del 7,11% hasta 2032. La Armada de los Estados Unidos tiene como objetivo contar con 63 buques Aegis con capacidad de defensa antimisiles balísticos para finales del año fiscal 2026. Japón está avanzando en su programa de Buques Equipados con el Sistema Aegis, mientras que Corea del Sur está adquiriendo una capacidad de interceptor de misiles balísticos embarcada para la integración del SM-3. Las plataformas marítimas pueden operar en aguas internacionales y ampliar la ventana de interceptación más allá de las posiciones costeras fijas. Los misiles interceptores aire-aire conservan un papel diferenciado en los programas de cazas, incluido el programa de desarrollo de misiles guiados de corto alcance de Corea del Sur para el KF-21. Otros interceptores, incluidos los suplementos de energía dirigida y los sistemas de bajo costo de merodeo, siguen siendo opciones en etapa temprana para misiones de defensa contra saturación.
Nota: Las participaciones de todos los segmentos individuales están disponibles con la compra del informe
Por Alcance: Los Interceptores de Alcance Extendido Redefinen el Caso de Inversión en Defensa de Área
Los interceptores de alcance medio representaron el 28,22% del mercado de misiles interceptores en 2026. Programas como el MRSAM, el Aster 30 y el PAC-3 MSE respaldan su papel en las redes nacionales de defensa aérea y antimisiles integrada. Esta banda de alcance combina tecnología consolidada con la capacidad de proteger áreas y activos importantes. Sirve a un amplio conjunto de requisitos de defensa en programas aliados y nacionales. Los interceptores de corto alcance también están recibiendo renovada atención tras la experiencia en combate, que puso de relieve la necesidad de una cobertura terminal densa. India completó 4 pruebas de vuelo exitosas del MRSAM del Ejército en abril de 2025 en condiciones de largo alcance, corto alcance, gran altitud y baja altitud.[3]
Los interceptores de largo alcance entre 100 km y 1.000 km se están beneficiando de la reconstrucción de inventarios y de programas de adquisición de mayor envergadura. El contrato THAAD de 35 mil millones de USD respalda la expansión de la producción en este nivel. Se prevé que los interceptores de alcance extendido por encima de 1.000 km crezcan a una CAGR del 7,54% hasta 2032. La Fuerza Espacial de los Estados Unidos adjudicó acuerdos por un valor de hasta 3,2 mil millones de USD a 12 empresas a finales de 2025 y principios de 2026 para el desarrollo de interceptores espaciales en el marco del programa Golden Dome. Estos acuerdos crean una nueva vía de adquisición para la categoría de mayor alcance. Las normas del MTCR pueden afectar a qué naciones aliadas pueden participar en la coproducción relacionada.
Por Arquitectura de Guía y Control: Los Buscadores Híbridos se Convierten en la Apuesta Tecnológica Dominante
Los interceptores guiados por radar representaron el 47,87% de la participación del mercado de misiles interceptores en 2026. Su liderazgo refleja la inversión de larga data en guía de radar activo en los programas PAC-3 MSE, SM-3 y SM-6. Los sistemas guiados por radar seguirán adquiriéndose en grandes volúmenes porque respaldan varias misiones consolidadas. Los interceptores guiados por infrarrojos siguen siendo relevantes para los enfrentamientos terminales contra aeronaves y misiles de crucero más lentos. Su eficacia puede verse limitada frente a los vehículos de planeo hipersónicos, ya que los efectos del plasma pueden afectar al rendimiento del buscador infrarrojo. Los sistemas guiados por comando y por GPS/inercia conservan su papel donde el costo, la infraestructura o las preocupaciones sobre la guerra electrónica determinan la elección del sistema.
Se prevé que los interceptores guiados por múltiples sensores e híbridos crezcan a una CAGR del 8,23% hasta 2032. La demanda refleja la necesidad de abordar las amenazas hipersónicas, de misiles de crucero y de reentrada con maniobra con más de un método de detección. Northrop Grumman está desarrollando el Interceptor de Fase de Planeo con Japón a través de un programa de cooperación formal. El diseño combina un buscador terminal multimodal con control de actitud por empuje vectorial directo. Esta arquitectura aborda un requisito de interceptación técnicamente exigente. Los controles de exportación de los Estados Unidos siguen afectando a qué clientes aliados pueden adquirir subsistemas de guía avanzados y cuáles deben seguir vías de desarrollo local.
Nota: Las participaciones de todos los segmentos individuales están disponibles con la compra del informe
Por Tipo de Amenaza: Los Interceptores de Amenazas Hipersónicas Pasan del Laboratorio al Requisito Operativo
Los interceptores de misiles balísticos representaron el 54,35% de la participación del mercado de misiles interceptores en 2026. El segmento refleja décadas de inversión en la defensa antimisiles balísticos de teatro y el historial operativo de sistemas como el THAAD, el SM-3 Block IIA, el Arrow 3 y el MRSAM. La defensa antimisiles balísticos sigue siendo la capa de anclaje para muchas arquitecturas integradas. Los interceptores de misiles de crucero abordan una categoría de amenaza que ha ganado importancia desde 2022. El SM-6 proporciona tanto capacidad de interceptación defensiva como de ataque ofensivo. RTX recibió un contrato plurianual de SM-6 por 24,4 mil millones de USD en octubre de 2026, lo que refuerza el papel del programa en la defensa marítima.
Los interceptores de aeronaves y amenazas aéreas continúan respaldando los roles tradicionales de defensa aérea y están cada vez más vinculados a los requisitos de contramedidas contra aeronaves no tripuladas. Se prevé que los interceptores de amenazas hipersónicas crezcan a una CAGR del 9,44% hasta 2032. El plan del año fiscal 2026 de la Agencia de Defensa de Misiles incluyó 247 millones de USD en financiación obligatoria para acelerar el Interceptor de Fase de Planeo. El programa de interceptores espaciales de la Fuerza Espacial tiene como objetivo una demostración en órbita para 2028. El gasto a corto plazo se centra en investigación, desarrollo, pruebas y prototipos que podrían pasar posteriormente a programas de escala de adquisición.
Análisis Geográfico
América del Norte representó el 42,24% del mercado de misiles interceptores en 2026. La región combina la posición de los Estados Unidos como el mayor comprador, un desarrollador líder de arquitecturas de próxima generación y un proveedor principal para los aliados. Los contratos que abarcan los programas THAAD, PAC-3 MSE, SM-6, SM-3 IB e interceptores espaciales superaron los 125 mil millones de USD en valor potencial entre abril de 2025 y octubre de 2026. La Fuerza Espacial de los Estados Unidos también adjudicó hasta 3,2 mil millones de USD para el programa de interceptores espaciales. Canadá está ampliando sus compromisos de modernización del NORAD, mientras que la demanda interna de interceptores de México sigue siendo limitada durante el período de pronóstico. Estas condiciones convierten a América del Norte en la mayor base regional del mercado de misiles interceptores.
Europa está traduciendo los compromisos de gasto posteriores a 2022 en adquisiciones activas de defensas aéreas y antimisiles. El gasto militar europeo alcanzó los 864 mil millones de USD en 2025, un 14% más interanual. Dinamarca seleccionó a MBDA France, Diehl Stiftung & Co. KG y Kongsberg Gruppen ASA para contratos de defensa aérea valorados en 919 millones de USD en junio de 2025. Noruega seleccionó a Hanwha Aerospace para un programa de fuegos de precisión de largo alcance por 1,7 mil millones de USD en enero de 2026, con primeras entregas previstas para 2028 y 2029. Los estándares de interoperabilidad de la OTAN se están convirtiendo en una condición cada vez más importante en la adquisición regional.
Se prevé que Asia-Pacífico crezca a una CAGR del 7,75% hasta 2032. La demanda regional está vinculada a los programas de misiles de Corea del Norte, la modernización militar de China y la expansión de las capacidades de fabricación nacional. Japón opera 8 destructores equipados con el sistema Aegis con interceptores SM-3 y adquirió la capacidad SM-6 en febrero de 2025, participando también en el desarrollo del Interceptor de Fase de Planeo. Corea del Sur avanza hacia la producción nacional en categorías de interceptores de mayor valor y continúa trabajando en el programa Cheongung-III. India completó 4 pruebas de vuelo del MRSAM del Ejército en abril de 2025 y también está desarrollando un interceptor antimisiles balísticos de base naval. El mercado de misiles interceptores en Oriente Medio y África tiene potencial de crecimiento impulsado por las condiciones de seguridad regionales, aunque la adquisición soberana en África sigue siendo limitada.
Panorama Competitivo
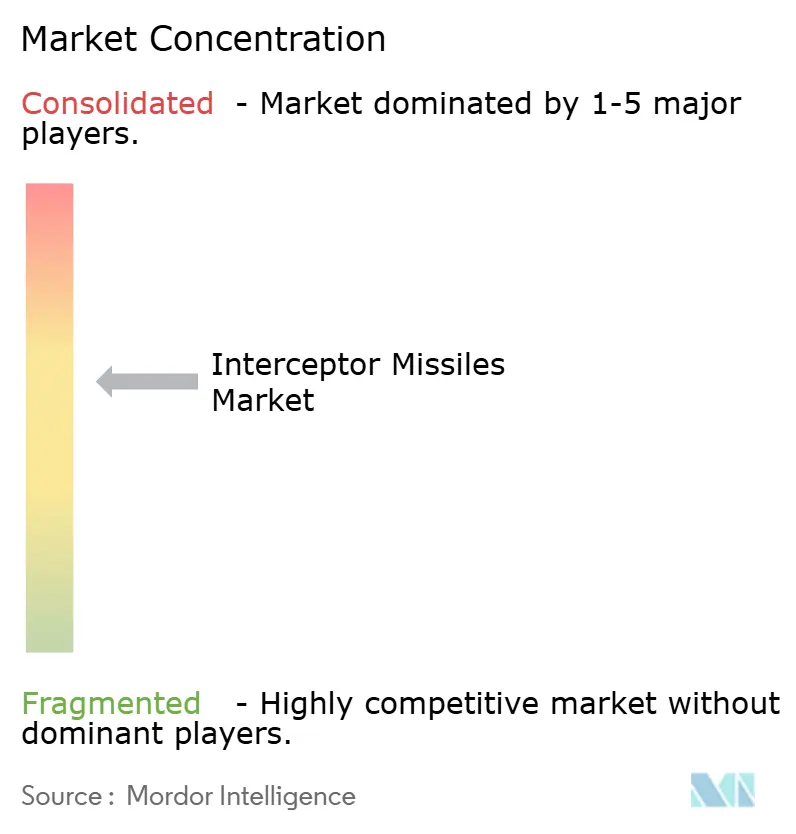
El mercado de misiles interceptores está moderadamente concentrado a nivel de programa. Lockheed Martin Corporation, RTX Corporation, Northrop Grumman Corporation, RAFAEL Advanced Defense Systems Ltd. y L3Harris Technologies, Inc. ocupan la mayoría de las posiciones de programa de referencia. Estas empresas se benefician de la experiencia técnica, las líneas de producción establecidas y el acceso a programas gubernamentales de larga trayectoria. La competencia está aumentando por debajo del nivel de contratista principal en propulsión, buscadores y componentes de radar habilitados por GaN. Los contratistas también compiten por nuevas oportunidades de interceptores espaciales y de bajo costo. Los controles de exportación bajo el Reglamento Internacional de Tráfico de Armas (ITAR) y las normas de tecnología de misiles pueden reforzar la posición de los proveedores occidentales en subsistemas avanzados.
La Fuerza Espacial de los Estados Unidos abrió su competencia de interceptores espaciales a empresas como Lockheed Martin Corporation, Northrop Grumman Corporation, RTX Corporation, Anduril, True Anomaly y Turion Space. En abril de 2026, adjudicó 20 acuerdos por un total de hasta 3,2 mil millones de USD a 12 empresas para apoyar la integración del Golden Dome para 2028.[4] El contrato THAAD de junio de 2026 de Lockheed Martin Corporation incluye más de 9 mil millones de USD en inversión en instalaciones hasta 2030, incluyendo un Centro de Producción de Municiones en Troy, Alabama. RTX Corporation también ha ampliado su capacidad de integración y pruebas del radar LTAMDS en Andover, Massachusetts, en los Estados Unidos. Estos movimientos muestran que la capacidad de producción, la tecnología de sensores y la integración de plataformas son las principales áreas de competencia.
Las empresas asiáticas se están convirtiendo en competidores cada vez más importantes en el mercado de misiles interceptores. Hanwha Aerospace firmó un contrato de 144 millones de USD en junio de 2025 para desarrollar el interceptor L-SAM II con tecnología de Sistema de Control de Desvío y Actitud y 10 propulsores ajustables. LIG Defense&Aerospace lidera la integración de buscadores y guía para el Cheongung-III, mientras que el programa de misiles aire-aire de Corea del Sur profundiza la competencia nacional. Mitsubishi Heavy Industries y los proveedores japoneses participan en la cooperación del Interceptor de Fase de Planeo con los Estados Unidos. El cambio competitivo regional no consiste tanto en que un proveedor reemplace a un contratista principal occidental, sino más bien en reducir la dependencia de los canales de ventas militares extranjeras de los Estados Unidos. Este desarrollo amplía la capacidad de producción al tiempo que reduce algunas oportunidades de exportación para los proveedores establecidos.
Líderes de la Industria de Misiles Interceptores
-
Lockheed Martin Corporation
-
RTX Corporation
-
Northrop Grumman Corporation
-
L3Harris Technologies, Inc.
-
RAFAEL Advanced Defense Systems Ltd.
- *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial
Desarrollos Recientes de la Industria
- Octubre de 2026: Raytheon (RTX Corporation) obtuvo un contrato de cinco años por un valor de hasta 24,4 mil millones de USD para suministrar interceptores SM-6 a la Armada de los Estados Unidos, escalando sustancialmente la producción de una munición de doble misión capaz de interceptar misiles balísticos y realizar ataques ofensivos.
- Junio de 2026: El gobierno de los Estados Unidos adjudicó a Lockheed Martin Corporation una acción de contrato no definitiva a siete años por hasta 35 mil millones de USD para cuadruplicar la producción de interceptores THAAD. Lockheed se comprometió a más de 9 mil millones de USD en inversión en instalaciones hasta 2030, incluyendo un nuevo Centro de Producción de Municiones en Troy, Alabama.
- Abril de 2026: El Comando de Sistemas Espaciales de la Fuerza Espacial de los Estados Unidos adjudicó 20 acuerdos de Autoridad de Transacción Alternativa por un valor de hasta 3,2 mil millones de USD a 12 empresas, incluyendo Lockheed Martin Corporation, Northrop Grumman Corporation, Raytheon (RTX Corporation) y Anduril, para desarrollar interceptores espaciales con el objetivo de integrarlos en la arquitectura Golden Dome para 2028.
Alcance del Informe Global del Mercado de Misiles Interceptores
El mercado de misiles interceptores abarca la investigación, el diseño, el desarrollo, la fabricación, la integración, la entrega y el soporte durante el ciclo de vida de los sistemas de misiles que detectan, rastrean, interceptan y neutralizan amenazas aéreas y de misiles entrantes. El estudio incluye misiles interceptores superficie-aire, aire-aire y navales, cubriendo sistemas diseñados para contrarrestar misiles balísticos, misiles de crucero, amenazas hipersónicas, aeronaves y otras amenazas aéreas. Evalúa el desempeño del mercado en la adquisición de nuevos sistemas de interceptores, la reposición de inventarios de misiles existentes, la modernización de flotas y la expansión de las capacidades de defensa aérea y antimisiles integrada impulsada por la evolución de las amenazas a la seguridad y los requisitos de defensa.
El mercado de misiles interceptores está segmentado por tipo, alcance, arquitectura de guía y control, tipo de amenaza y geografía. Por tipo, el mercado está segmentado en misiles interceptores superficie-aire, misiles interceptores aire-aire, misiles interceptores agua-aire y navales, y otros interceptores. Por alcance, el mercado está segmentado en corto alcance (menos de 50 km), alcance medio (50 a menos de 100 km), largo alcance (100 a menos de 1.000 km) y alcance extendido (más de 1.000 km). Por arquitectura de guía y control, el mercado está segmentado en interceptores guiados por radar, interceptores guiados por infrarrojos, interceptores guiados por comando, interceptores guiados por posicionamiento global e inercia, e interceptores guiados por múltiples sensores e híbridos. Por tipo de amenaza, el mercado está segmentado en interceptores de misiles balísticos, interceptores de misiles de crucero, interceptores de amenazas hipersónicas, e interceptores de aeronaves y amenazas aéreas. El informe también cubre los tamaños de mercado y los pronósticos para el mercado de misiles interceptores en los principales países de las distintas regiones. Para cada segmento, el tamaño del mercado se proporciona en términos de valor (USD).
Fuente: https://www.mordorintelligence.com/es/industry-reports/aircraft-thrust-reverser-actuation-systems-market
| Misiles Interceptores Superficie-Aire |
| Misiles Interceptores Aire-Aire |
| Misiles Interceptores Agua-Aire y Navales |
| Otros Interceptores |
| Corto Alcance (Menos de 50 km) |
| Alcance Medio (50 a Menos de 100 km) |
| Largo Alcance (100 a Menos de 1.000 km) |
| Alcance Extendido (Más de 1.000 km) |
| Interceptores Guiados por Radar |
| Interceptores Guiados por Infrarrojos |
| Interceptores Guiados por Comando |
| Interceptores Guiados por Posicionamiento Global e Inercia |
| Interceptores Guiados por Múltiples Sensores e Híbridos |
| Interceptores de Misiles Balísticos |
| Interceptores de Misiles de Crucero |
| Interceptores de Amenazas Hipersónicas |
| Interceptores de Aeronaves y Amenazas Aéreas |
| América del Norte | Estados Unidos | |
| Canadá | ||
| México | ||
| Europa | Reino Unido | |
| Francia | ||
| Alemania | ||
| Italia | ||
| España | ||
| Rusia | ||
| Resto de Europa | ||
| Asia-Pacífico | China | |
| India | ||
| Japón | ||
| Corea del Sur | ||
| Australia | ||
| Resto de Asia-Pacífico | ||
| América del Sur | Brasil | |
| Argentina | ||
| Resto de América del Sur | ||
| Oriente Medio y África | Oriente Medio | Israel |
| Arabia Saudita | ||
| Emiratos Árabes Unidos | ||
| Resto de Oriente Medio | ||
| África | Sudáfrica | |
| Egipto | ||
| Resto de África | ||
| Por Tipo | Misiles Interceptores Superficie-Aire | ||
| Misiles Interceptores Aire-Aire | |||
| Misiles Interceptores Agua-Aire y Navales | |||
| Otros Interceptores | |||
| Por Alcance | Corto Alcance (Menos de 50 km) | ||
| Alcance Medio (50 a Menos de 100 km) | |||
| Largo Alcance (100 a Menos de 1.000 km) | |||
| Alcance Extendido (Más de 1.000 km) | |||
| Por Arquitectura de Guía y Control | Interceptores Guiados por Radar | ||
| Interceptores Guiados por Infrarrojos | |||
| Interceptores Guiados por Comando | |||
| Interceptores Guiados por Posicionamiento Global e Inercia | |||
| Interceptores Guiados por Múltiples Sensores e Híbridos | |||
| Por Tipo de Amenaza | Interceptores de Misiles Balísticos | ||
| Interceptores de Misiles de Crucero | |||
| Interceptores de Amenazas Hipersónicas | |||
| Interceptores de Aeronaves y Amenazas Aéreas | |||
| Por Geografía | América del Norte | Estados Unidos | |
| Canadá | |||
| México | |||
| Europa | Reino Unido | ||
| Francia | |||
| Alemania | |||
| Italia | |||
| España | |||
| Rusia | |||
| Resto de Europa | |||
| Asia-Pacífico | China | ||
| India | |||
| Japón | |||
| Corea del Sur | |||
| Australia | |||
| Resto de Asia-Pacífico | |||
| América del Sur | Brasil | ||
| Argentina | |||
| Resto de América del Sur | |||
| Oriente Medio y África | Oriente Medio | Israel | |
| Arabia Saudita | |||
| Emiratos Árabes Unidos | |||
| Resto de Oriente Medio | |||
| África | Sudáfrica | ||
| Egipto | |||
| Resto de África | |||
Preguntas Clave Respondidas en el Informe
¿Cuál es el valor proyectado del mercado de misiles interceptores para 2032?
Se prevé que el mercado de misiles interceptores alcance los 12,44 mil millones de USD para 2032, creciendo a una CAGR del 5,59% de 2027 a 2032.
¿Qué tipo de interceptor crece más rápido?
Se prevé que los misiles interceptores agua-aire y navales crezcan a una CAGR del 7,11% hasta 2032, respaldados por la expansión de los programas de defensa antimisiles de base naval.
¿Qué categoría de amenaza tiene el mayor pronóstico de crecimiento?
Los interceptores de amenazas hipersónicas tienen la tasa de crecimiento prevista más alta, con una CAGR del 9,44% hasta 2032.
¿Qué región tiene la mayor demanda de misiles interceptores?
América del Norte representó una participación del 42,24% en 2026, respaldada por los programas de adquisición de los Estados Unidos y las relaciones de suministro con los aliados.
¿Qué empresas están más consolidadas en los programas de interceptores?
Lockheed Martin Corporation, RTX Corporation, Northrop Grumman Corporation, RAFAEL Advanced Defense Systems Ltd. y L3Harris Technologies, Inc. ocupan la mayoría de las posiciones de programa de referencia.