
迎撃ミサイル市場規模およびシェア
市場概要
| 調査期間 | 2020 - 2032 |
|---|---|
| 市場規模 (2027) | 9.48 十億米ドル |
| 市場規模 (2032) | 12.44 十億米ドル |
| 成長率 (2027 - 2032) | 5.59 % |
| 最も急速に成長している市場 | アジア太平洋地域 |
| 最大市場 | 北米 |
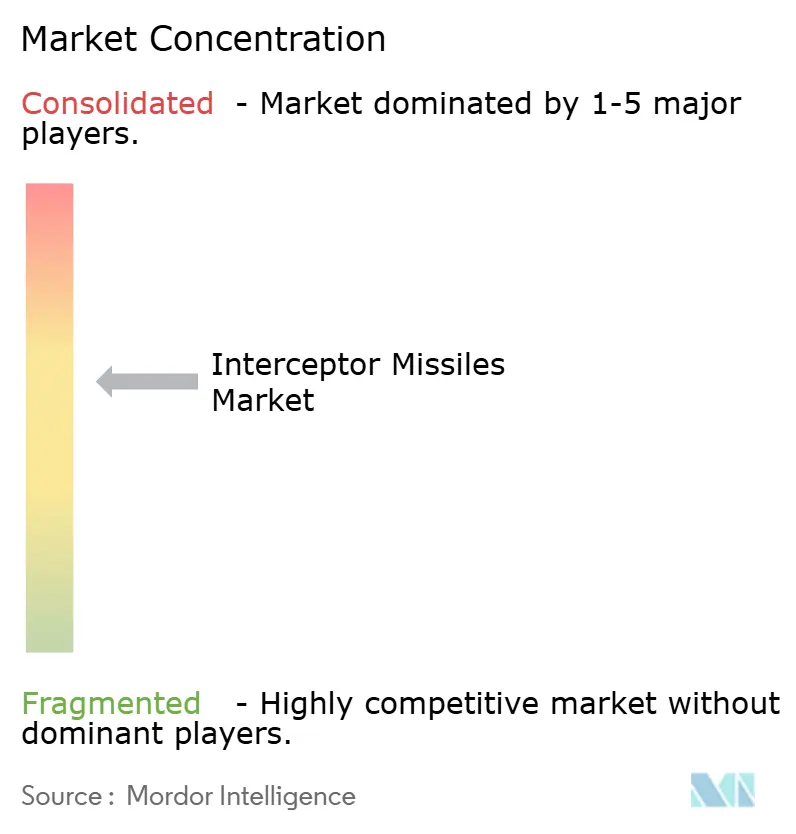
| 市場集中度 | 中 |
主要プレーヤー 注:主要企業の掲載順は順位を示すものではありません。 画像 © Mordor Intelligence。再利用にはCC BY 4.0の表示が必要です。 | |
Mordor Intelligenceによる迎撃ミサイル市場分析
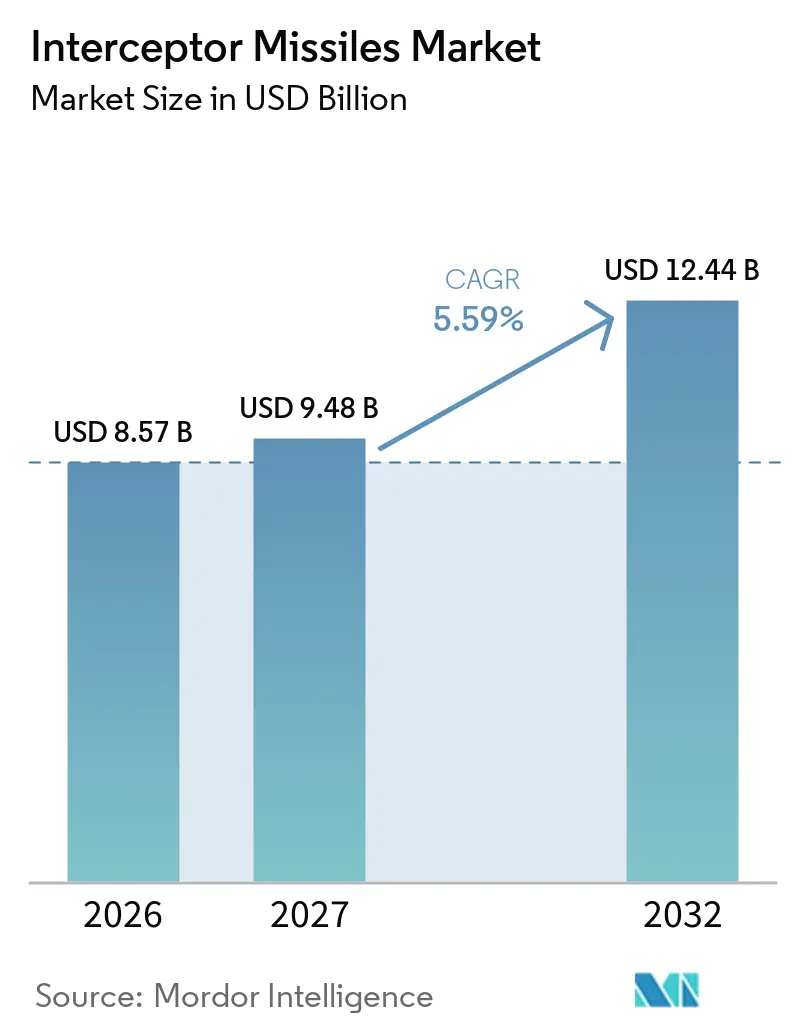
迎撃ミサイル市場規模は2026年に8.57 ビリオン 米ドルと評価され、2027年の9.48 ビリオン 米ドルから2032年には12.44 ビリオン 米ドルに達すると予測されており、予測期間(2027〜2032年)中に5.59%のCAGRで成長します。記録的な防衛支出、戦闘使用後の補充需要、およびミサイル脅威の多様化が、地上・海上・宇宙ベースの防衛プログラムにわたる調達を牽引しています。NATOの加盟国は2025年6月、2035年までに防衛および安全保障関連支出をGDPの5.0%とする目標に合意しており、これにより同盟国の防空・ミサイル防衛プログラムにおける長期調達計画が支援されます。迎撃ミサイル市場は、紛争における高い消費率によっても形成されており、生産能力、供給安全保障、および複数年契約の重要性が高まっています。需要は、地上・海上・宇宙対応能力を組み合わせた多層システムへとシフトしており、高度な脅威への対処に向けてより高性能なシーカーおよびトラッキングネットワークへの関心が高まっています。交戦コスト、輸出規制、および特殊原材料の不足が、需要と予算が堅調な場合でも納入を遅らせる可能性があります。
レポートの主要ポイント
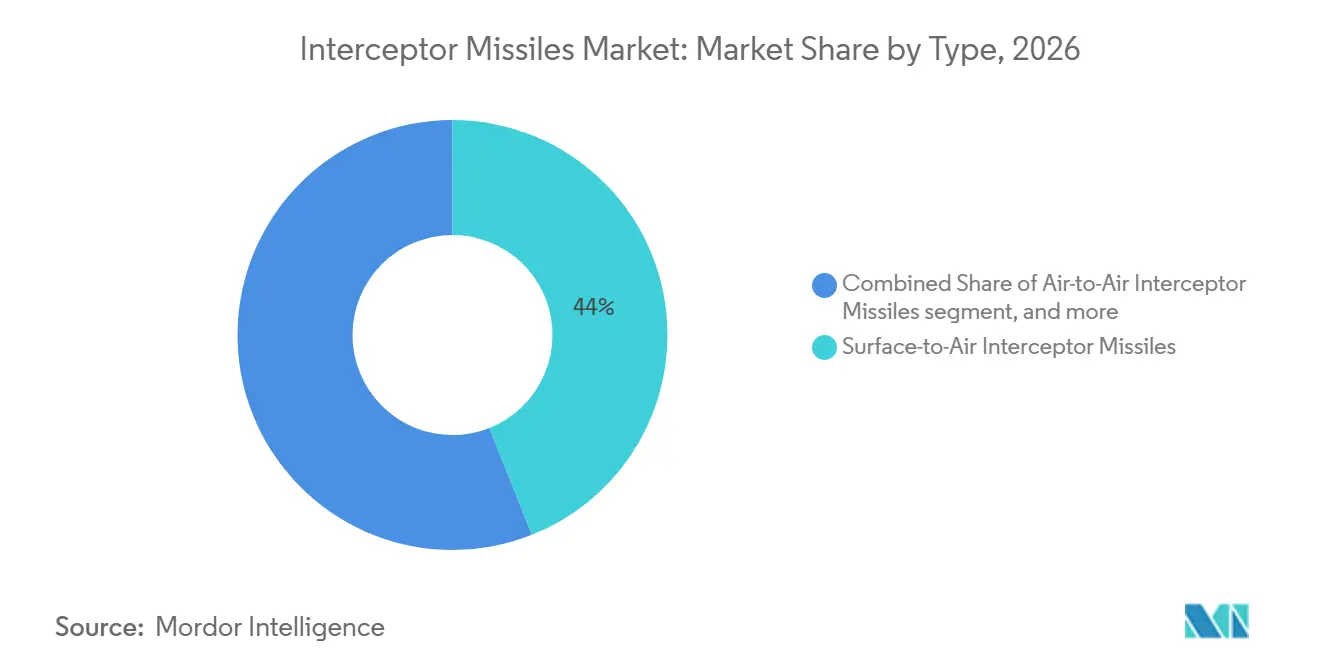
- タイプ別では、地対空迎撃ミサイルが2026年の迎撃ミサイル市場シェアの43.98%を占め、水上/海上迎撃ミサイルは2032年まで7.11%のCAGRで成長すると予測されています。
- 射程別では、中距離迎撃ミサイルが2026年の迎撃ミサイル市場シェアの28.22%を占め、長射程迎撃ミサイルは2032年まで7.54%のCAGRで成長すると予測されています。
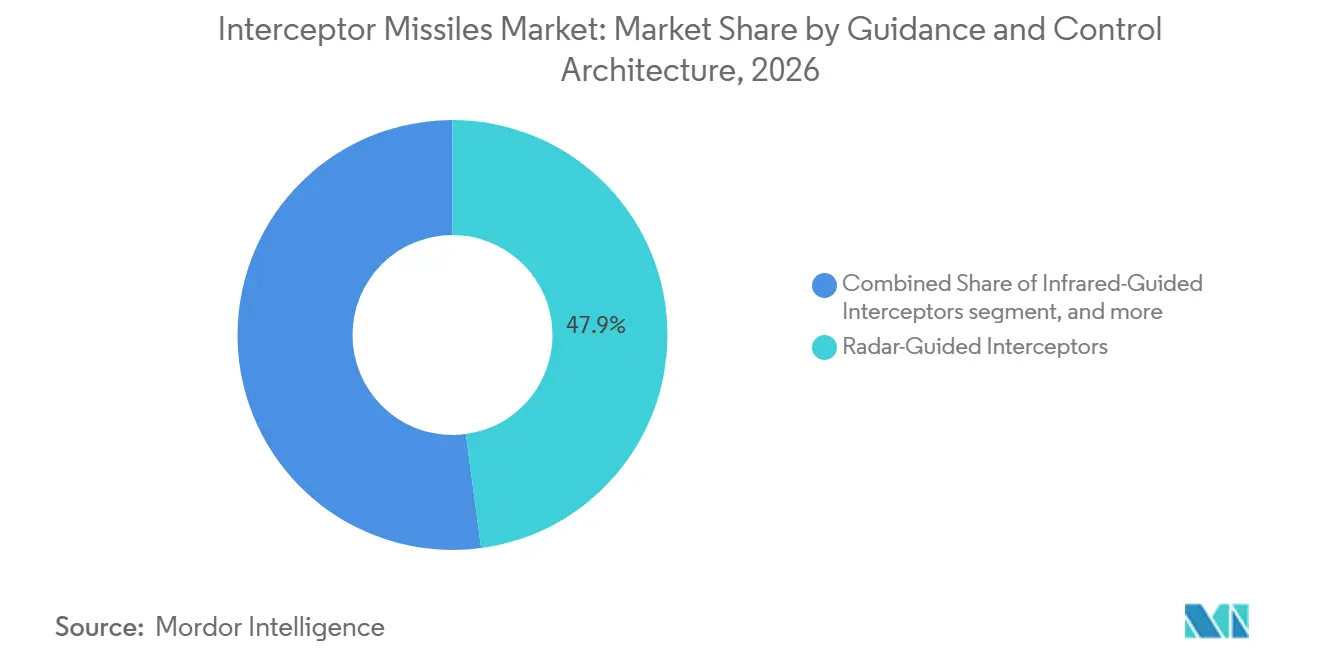
- 誘導・制御アーキテクチャ別では、レーダー誘導迎撃ミサイルが2026年に47.87%のシェアを占め、マルチセンサー・ハイブリッド誘導迎撃ミサイルは2032年まで8.23%のCAGRで成長すると予測されています。
- 脅威タイプ別では、弾道ミサイル迎撃ミサイルが2026年に54.35%のシェアを占め、極超音速脅威迎撃ミサイルは2032年まで9.44%のCAGRで成長すると予測されています。
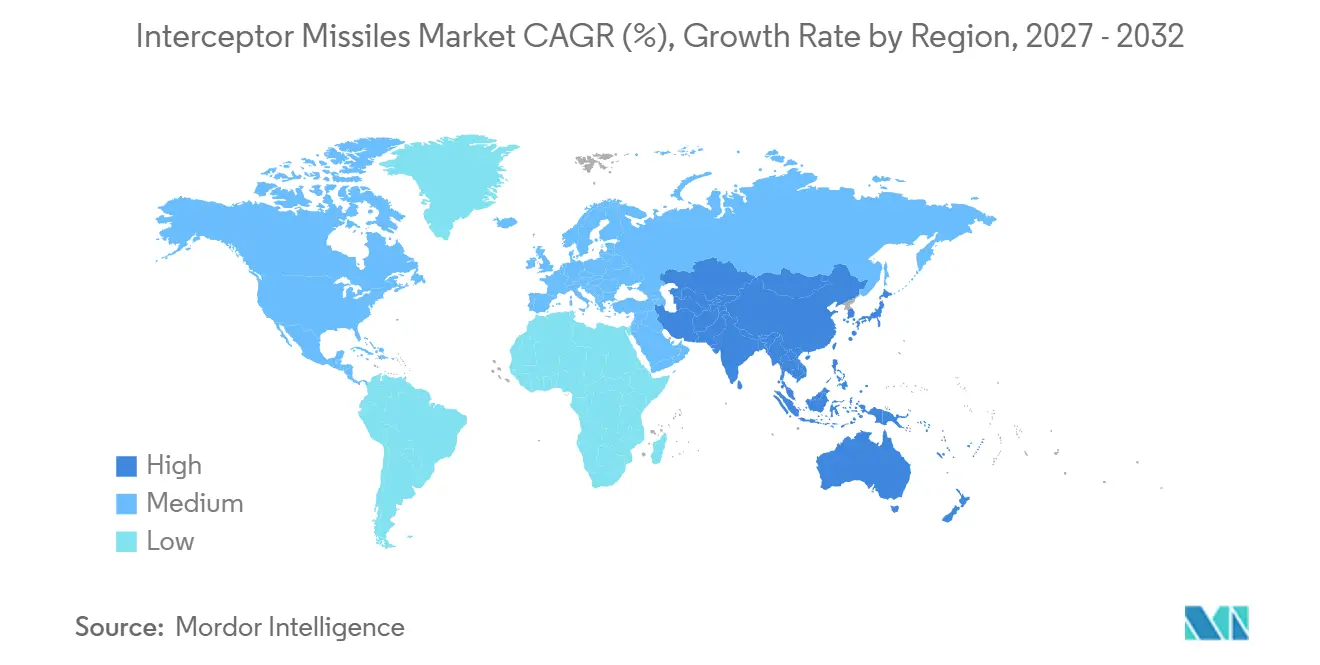
- 地域別では、北米が2026年に42.24%のシェアを占め、アジア太平洋地域は2032年まで7.75%のCAGRで成長すると予測されています。
注:本レポートの市場数値は、基準年2026年における9か月間の実績データと第4四半期の予測を組み合わせたMordor Intelligence独自の推定フレームワークに基づいています。
世界の迎撃ミサイル市場のトレンドとインサイト
促進要因の影響分析*
| 促進要因 | (〜)CAGR予測への影響(%) | 地理的関連性 | 影響の時間軸 |
|---|---|---|---|
| 防衛予算持続的成長と補充需要 | +1.8% | 世界全体、特に北米・欧州・アジア太平洋地域に集中 | 短期(2年以内) |
| 弾道・巡航・極超音速・低観測性脅威の拡散 | +1.4% | 世界全体、アジア太平洋地域および中東で高い強度 | 中期(2〜4年) |
| 多層統合防空・ミサイル防衛の拡大 | +1.2% | 北米、欧州、およびアジア太平洋地域の主要国 | 中期(2〜4年) |
| 自国防衛製造と同盟国との共同生産 | +0.7% | アジア太平洋地域および中東 | 長期(4年以上) |
| 戦闘における実証と在庫補充 | +0.9% | 米国、イスラエル、欧州、および湾岸諸国 | 短期(2年以内) |
| 宇宙対応追跡およびセンサー融合投資 | +0.5% | 米国、日本、オーストラリア、およびアラブ首長国連邦 | 長期(4年以上) |
| 情報源: Mordor Intelligence | |||
防衛予算の持続的成長と補充需要
記録的水準の防衛予算が迎撃ミサイル市場に直接的な支援をもたらしています。世界の軍事支出は2025年に2,887 ビリオン 米ドルに達し、欧州の支出は前年比14%増の864 ビリオン 米ドルに達しました。NATOの加盟国は2025年6月、防衛・安全保障支出をGDPの5.0%とする目標(そのうちコア防衛ニーズに3.5%)に合意しました。米陸軍は2025年9月、Lockheed Martin Corporationに対し、9.8 ビリオン 米ドルの複数年PAC-3 MSE契約(これまでのパトリオット発注の中で最大規模)を授与しました。[1]複数の同盟国バイヤーからの同時需要が生産スケジュールに圧力をかけており、より高水準の持続的生産にコミットできる請負業者が有利な立場に立っています。この調達パターンにより、迎撃ミサイル市場は単発の年間資金調達決定よりも強固な基盤を持つことになります。
弾道・巡航・極超音速・低観測性脅威の拡散
迎撃ミサイル市場は、弾道ミサイル、巡航ミサイル、極超音速システム、および低観測性目標を含む脅威群に対応しています。ミサイル防衛局(MDA)は、グライドフェーズ迎撃ミサイルの2032年度納入加速に向けて、2026年度予算に2億4,700万 米ドルの義務的資金を組み込みました。極超音速システムはマッハ5以上で飛行し、機動経路をとることが可能なため、旧来の脅威を前提に構築されたシステムでは対処が困難です。日本は北朝鮮による低空・不規則軌道ミサイル開発を継続的な地域懸念として特定しています。そのためバイヤーは、単一の迎撃ミサイルタイプに依存するのではなく、複数の防衛層を求めています。こうした需要が、迎撃ミサイル市場においてさまざまな交戦射程および誘導方式にわたる調達を支えています。
多層統合防空・ミサイル防衛の拡大
多層統合防空・ミサイル防衛は、政策概念から資金が手当てされた展開プログラムへと移行しつつあります。NATOは2025年2月に統合防空・ミサイル防衛政策を改定し、既存の防空・ミサイル脅威に加えて、極超音速滑空体およびクラスIの無人航空機システムへの対処を盛り込みました。グアムの強化統合防空・ミサイル防衛ネットワークは2025年10月に展開承認を受け、16サイトに及ぶ80億米ドルのプログラムとしてイージス陸上配備システム、SM-3、およびSM-6迎撃ミサイルを使用します。[2]米陸軍も2025年8月に防空部隊の規模を30%拡大すると発表しました。これらのプログラムは、地上・海上・空中層にわたって複数のシステムを連携させる必要があります。その規模は、迎撃ミサイル市場において中・長距離迎撃ミサイル、センサー、および戦闘管理リンクに対する持続的な需要を生み出しています。
戦闘における実証と在庫補充
戦闘使用により、迎撃ミサイル市場における在庫補充と生産能力増強の必要性が改めて認識されています。2025年6月のイスラエル・イラン紛争では、米軍が12日間で150発以上のTHAAD迎撃ミサイルと80発以上のSM-3迎撃ミサイルを消費したと伝えられています。国防総省は2025年5月〜6月に7億米ドル以上を2025年度THAAD調達に組み替えました。その後Lockheed Martin Corporationは2026年6月に生産加速のため350億米ドル・7年間のTHAAD調達契約を受注しました。RTX Corporationは2026年10月SM-3 ブロックIBの生産・維持管理に関する別個の63億米ドル・5年間の契約を受注しました。これらの契約措置は、持続的な製造能力を即応性計画の中心に据えるものです。
抑制要因の影響分析*
| 抑制要因 | (〜)CAGR予測への影響(%) | 地理的関連性 | 影響の時間軸 |
|---|---|---|---|
| 高い開発費および交戦コスト経済性 | -1.5% | 世界全体、特に低所得のNATO同盟国および湾岸諸国 | 短期(2年以内) |
| 輸出規制、構成制限、および技術主権 | -0.9% | 中東、アジア太平洋地域の非同盟国、および南アジア | 中期(2〜4年) |
| 特殊推進剤・シーカー・GaN供給のボトルネック | -0.7% | 北米および欧州、同盟国の調達スケジュールへの波及あり | 短期(2年以内) |
| ソフトウェア・サイバーセキュリティ・試験射場・システム統合リスク | -0.5% | 世界全体、高度な統合アーキテクチャへの影響が最大 | 長期(4年以上) |
| 情報源: Mordor Intelligence | |||
高い開発費および交戦コスト経済性
高性能迎撃ミサイルは、撃墜対象の攻撃ミサイルよりも高コストになることがあります。THAADの迎撃ミサイル1発あたりの推定ユニットコストは1,500万米ドルであり、SM-3 IB迎撃ミサイルの2024年度補足コストは約2,400万米ドルです。これらのコストが、予算規模の小さい顧客が調達・維持できるシステム数を制限する可能性があります。この結果として生じるコスト課題は、大規模な在庫を維持して作戦を継続する必要があるバイヤーにとって特に重大です。迎撃ミサイル市場における調達決定は、高性能能力と手頃な容量の必要性をバランスさせる形で行われます。ミサイル技術管理レジーム(MTCR)の要件も、特定のシステムの輸出構成と柔軟性を制限しています。
特殊推進剤・シーカー・GaN供給のボトルネック
供給制約は、顧客が資金承認を受けていても納入を遅らせる可能性があります。中国は世界の一次ガリウム生産の98%を占めており、ガリウムおよびゲルマニウムに対する輸出規制が2023年7月以降施行されています。GaNはLTAMDS、AN/SPY-6、AN/TPY-2などのシステムで使用されるレーダー用途において重要です。ガリウムの需要は米国の防衛部品11,000点以上に及び、関連サプライチェーン内で中国サプライヤーへの広範な依存が見られます。ゲルマニウムの入手可能性も関連する懸念項であり、赤外線シーカーレンズに使用されています。これらの供給条件により、迎撃ミサイル市場において契約受注を納入済み在庫に短期的に転換することが制限される可能性があります。
*当社の予測では、推進要因および抑制要因の影響を加算的ではなく方向性のあるものとして扱います。影響予測は、ベースライン成長、構成効果、および変数間の相互作用を反映しています。
セグメント分析
タイプ別:海上イージス防衛アーキテクチャの成熟に伴い海上迎撃ミサイルが台頭
地対空迎撃ミサイルは2026年の迎撃ミサイル市場規模の43.98%を占めました。PAC-3 MSE、THAAD、および同等の国産システムが、NATO加盟国、インド、韓国、湾岸協力会議諸国にわたってこのポジションを支えています。これらのシステムは、施設・展開部隊・人口密集地域に対する固定型および機動型防護を提供します。また、国家防空・ミサイル防衛ネットワークの中核層を形成しています。このセグメントは、豊富な運用実績と大規模な既設ベースの恩恵を受けています。需要は新規展開と既存在庫の補充の両方に結びついています。
水上/海上迎撃ミサイルは2032年まで7.11%のCAGRで成長すると予測されています。米海軍は2026年度末までに63隻のイージス艦に弾道ミサイル防衛能力を付与することを目標としています。日本はイージスシステム搭載艦プログラムを推進しており、韓国はSM-3統合に向けた艦上弾道ミサイル迎撃能力を取得しています。海上プラットフォームは公海上で運用可能であり、固定陸上陣地を超えて交戦ウィンドウを拡大できます。空対空迎撃ミサイルは、KF-21向けの韓国の短距離誘導ミサイル開発プログラムを含む戦闘機プログラムにおける独自の役割を維持しています。指向性エネルギー補完システムや低コストの徘徊型システムを含むその他の迎撃ミサイルは、飽和攻撃防衛任務向けの初期段階のオプションとして残っています。
注記: 個別セグメントのシェアはレポート購入後に入手可能
射程別:長射程迎撃ミサイルが広域防衛投資の組みを再定義
中距離迎撃ミサイルは2026年の迎撃ミサイル市場の28.22%を占めました。MRSAM、アスター30、PAC-3 MSEなどのプログラムが、国家統合防空・ミサイル防衛ネットワークにおけるその役割を支えています。この射程帯は、確立された技術と重要な地域・資産を防護する能力を兼ね備えています。同盟国および国内プログラムにわたる幅広い防衛要件に対応しています。短距離迎撃ミサイルも、戦闘経験から密集した終末防護の必要性が浮き彫りになったことで再び注目を集めています。インドは2025年4月に長距離・短距離・高高度・低高度の各条件下でMRSAM陸軍版の飛行試験を4回成功させました。[3]
100km〜1,000kmの長距離迎撃ミサイルは、在庫再建と大規模調達プログラムから恩恵を受けています。350億米ドルのTHAAD受注がこの層での生産拡大を支えています。1,000km超の長射程迎撃ミサイルは2032年まで7.54%のCAGRで成長すると予測されています。米宇宙軍は2025年末から2026年初頭にかけて、ゴールデンドームプログラムの下で宇宙ベース迎撃ミサイル開発に向けて12社に最大32億米ドル相当の協定を授与しました。これらの授与により、最高射程カテゴリーに新たな調達経路が生まれています。MTCRの規則が、関連する共同生産に参加できる同盟国に影響する可能性があります。
誘導・制御アーキテクチャ別:ハイブリッドシーカーが主要技術の賭けに
レーダー誘導迎撃ミサイルは2026年の迎撃ミサイル市場シェアの47.87%を占めました。このリードは、PAC-3 MSE、SM-3、SM-6プログラムにわたるアクティブレーダーホーミングへの長年の投資を反映しています。レーダー誘導システムは複数の確立されたミッションを支援するため、引き続き大量に調達されます。赤外線誘導迎撃ミサイルは、航空機および低速巡航ミサイルに対する終末交戦において引き続き関連性を持ちます。プラズマ効果が赤外線シーカー性能に影響を与える可能性があるため、超音速滑空体に対する有効性は制限される場合があります。指令誘導およびGPS/慣性誘導システムは、コスト、インフラ、または電子戦の懸念がシステム選択を左右する状況において役割を維持しています。
マルチセンサー・ハイブリッド誘導迎撃ミサイルは2032年まで8.23%のCAGRで成長すると予測されています。この需要は、極超音速・巡航ミサイル・機動再突入体の脅威に複数のセンシング方式で対処する必要性を反映しています。Northrop Grumman Corporationは正式な協力プログラムを通じて日本とグライドフェーズ迎撃ミサイルを開発しています。この設計は、マルチモード終末シーカーと直接推力ベクタリング姿勢制御を組み合わせています。このアーキテクチャは技術的に高度な迎撃要件に対処します。米国の輸出規制は、先進誘導サブシステムを取得できる同盟国顧客と国内開発路線を追求しなければならない顧客に引き続き影響を与えます。
注記: 個別セグメントのシェアはレポート購入後に入手可能
脅威タイプ別:極超音速脅威迎撃ミサイルが研究室から実戦要件へ移行
弾道ミサイル迎撃ミサイルは2026年の迎撃ミサイル市場シェアの54.35%を占めました。このセグメントは、戦域弾道ミサイル防衛への数十年にわたる投資と、THAAD、SM-3 ブロックIIA、アロー3、MRSAMなどのシステムの運用実績を反映しています。弾道ミサイル防衛は多くの統合アーキテクチャの基盤層であり続けています。巡航ミサイル迎撃ミサイルは、2022年以降に重要性が増した脅威カテゴリーに対処します。SM-6は防衛的迎撃能力と攻撃的打撃能力の両方を提供します。RTX Corporationは2026年10月に SM-6の複数年契約(244億米ドル)を受注し、海上防衛におけるプログラムの役割を強化しました
航空機・空中脅威迎撃ミサイルは従来の防空任務を継続して支援しており、対無人航空機要件との連携が強まっています。極超音速脅威迎撃ミサイルは2032年まで9.44%のCAGRで成長すると予測されています。ミサイル防衛局の2026年度計画には、グライドフェーズ迎撃ミサイルを加速するための義務的資金として2億4,700万米ドルが含まれていました。宇宙軍の宇宙ベース迎撃ミサイルプログラムは2028年までの軌道上実証を目標としています。短期的な支出は、後に調達規模のプログラムへと移行し得る研究・開発・試験・試作に集中しています。
地域分析
北米は2026年の迎撃ミサイル市場の42.24%を占めました。同地域は、米国の最大バイヤーとしての地位、次世代アーキテクチャの主要開発者としての役割、および同盟国への主要サプライヤーとしての立場を兼ね備えています。THAAD、PAC-3 MSE、SM-6、SM-3 IB、および宇宙ベース迎撃ミサイルプログラムにまたがる受注額は、2025年4月から2026年10月の間に潜在的価値で1,250億米ドルを超えました。米宇宙軍も宇宙ベース迎撃ミサイルプログラムに最大32億米ドルを授与しました。カナダはNORAD近代化へのコミットメントを拡大している一方、メキシコの国内迎撃ミサイル需要は予測期間中は限定的にとどまります。これらの条件により、北米は迎撃ミサイル市場において最大の地域基盤となっています。
欧州は2022年以降の支出コミットメントを防空・ミサイル防衛の積極的な調達へと転換しています。欧州の軍事支出は2025年に8,640億米ドルに達し、前年比14%増となりました。デンマークは2025年6月にMBDA、Diehl Stiftung & Co. KG、およびKongsberg Gruppen ASAを9億1,900万米ドル相当の防空契約に選定しました。ノルウェーは2026年1月にHanwha Aerospaceを17億米ドルの長距離精密火力プログラムに選定し、最初の納入は2028年および2029年に予定されています。NATOの相互運用性基準は、地域調達においてますます重要な条件となっています。
アジア太平洋地域は2032年まで7.75%のCAGRで成長すると予測されています。地域の需要は北朝鮮のミサイルプログラム、中国の軍近代化、および国内製造能力の拡大に結びついています。日本はSM-3迎撃ミサイルを搭載した8隻のイージス護衛艦を運用しており、2025年2月にSM-6能力を取得し、グライドフェーズ迎撃ミサイルの開発にも参加しています。韓国は高付加価値迎撃ミサイルカテゴリーでの国内生産へと移行しており、天弓Ⅲプログラムの研究を継続しています。インドは2025年4月にMRSAM陸軍版の飛行試験を4回実施し、海上配備型弾道ミサイル迎撃ミサイルの取得も進めています。中東・アフリカの迎撃ミサイル市場は地域の安全保障情勢に牽引された成長ポテンシャルがありますが、アフリカにおける独自調達は依然として限定的です。
競合状況
迎撃ミサイル市場はプログラムレベルで中程度の集中度を示しています。Lockheed Martin Corporation、RTX Corporation、Northrop Grumman Corporation、Rafael Advanced Defense Systems Ltd.、およびL3Harris Technologies, Inc.がほとんどの基幹プログラムポジションを占めています。これらの企業は技術的経験、確立された生産ラインおよび長期にわたる政府プログラムへのアクセスという恩恵を受けています。推進、シーカー、およびGaN対応レーダー部品のプライム請負業者レベル以下での競争が激化しています。請負業者は新たな宇宙ベースおよび低コスト迎撃ミサイルの機会をめぐっても競合しています。国際武器取引規制(ITAR)およびミサイル技術規則に基づく輸出規制が、先進サブシステムにおける西側サプライヤーの地位を強化する可能性があります。
米宇宙軍は、宇宙ベース迎撃ミサイル競争をLockheed Martin Corporation、Northrop Grumman Corporation、RTX Corporation、Anduril、True Anomaly、およびTurion Spaceなどの企業に開放しました。2026年4月、2028年までのゴールデンドーム統合を支援するために12社に総額最大32億米ドルの協定20件を授与しました。[4]Lockheed Martin Corporationの2026年6月のTHAAD受注には、アラバマ州トロイの弾薬生産センターを含む2030年までに90億米ドル超の施設投資が含まれています。RTX Corporationも米国マサチューセッツ州アンドーバーでLTAMDSレーダーの統合・試験能力を拡大しました。これらの動向は、生産能力、センサー技術、およびプラットフォーム統合が主要な競争領域であることを示しています。
アジアの企業が迎撃ミサイル市場においてより重要な競合として台頭しています。Hanwha Aerospaceは2025年6月に、方向姿勢制御システム技術と10基の調整可能スラスターを備えたL-SAM II迎撃ミサイルを開発する1億4,400万米ドルの契約に署名しました。LIG Defense&Aerospace Co., Ltd.が天弓ⅢのシーカーおよびGPS誘導統合をリードしており、韓国の空対空ミサイルプグラムが国内競争を深めています。三菱重工業および日本のサプライヤーが米国とのグライドフェーズ迎撃ミサイル協力に携わっています。地域の競争変化は、一サプライヤーが西側プライムを置き換えるというよりも、米国の対外有償軍事援助(FMS)チャネルへの依存を低減することに関するものです。この動向は生産能力を拡大する一方で、既存サプライヤーの一部の輸出機会を縮小させます。
迎撃ミサイル業界のリーダー企業
-
Lockheed Martin Corporation
-
RTX Corporation
-
Northrop Grumman Corporation
-
Rafael Advanced Defense Systems Ltd.
-
L3Harris Technologies, Inc.
- 注:主要企業の掲載順は順位を示すものではありません。
最近の業界動向
- 2026年10月:レイセオン(RTX Corporation)が米海軍にSM-6迎撃ミサイルを供給する5年間の最大244億米ドルの契約を獲得し、弾道ミサイル迎撃と攻撃打撃の両機能を持つ二重任務弾の生産を大幅に拡大。
- 2026年6月:米国政府がLockheed Martin CorporationにTHAAD迎撃ミサイルの生産を4倍に増やすための7年間・最大350億米ドルの未確定契約措置を授与。Lockheedはアラバマ州トロイの新弾薬生産センターを含む2030年までの90億米ドル超の施設投資をコミット。
- 2026年4月:米宇宙軍宇宙システム司令部がLockheed Martin Corporation、Northrop Grumman Corporation、レイセオン(RTX Corporation)、Andurilを含む12社に対し、2028年までのゴールデンドームアーキテクチャの統合を目指す宇宙ベース迎撃ミサイルの開発に向けて、最大32億米ドル相当のOTA協定20件を授与。
世界の迎撃ミサイル市場レポートの調査範囲
迎撃ミサイル市場は、接近する空中・ミサイル脅威を探知・追跡・交戦・無力化するミサイルシステムの研究、設計、開発、製造、統合、納入、およびライフサイクル支援を包含しています。本調査は、弾道ミサイル・巡航ミサイル・極超音速脅威・航空機・その他空中脅威に対処するよう設計されたシステムを対象に、地対空・空対空・海上迎撃ミサイルを含みます。新規迎撃ミサイルシステムの調達、既存ミサイル在庫の補充、艦隊近代化、および進化する全保障脅威と防衛要件に牽引された統合防空・ミサイル防衛能力の拡大にわたる市場パフォーマンスを評価します。
迎撃ミサイル市場は、タイプ、射程、誘導・制御アーキテクチャ、脅威タイプ、および地域によってセグメント化されています。タイプ別では、地対空迎撃ミサイル、空対空迎撃ミサイル、水上/海上迎撃ミサイル、その他の迎撃ミサイルにセグメント化されています。射程別では、短距離(50km未満)、中距離(50km以上100km未満)、長距離(100km以上1,000km未満)、および長射程(1,000km超)にセグメント化されています。誘導・制御アーキテクチャ別では、レーダー誘導迎撃ミサイル、赤外線誘導迎撃ミサイル、指令誘導迎撃ミサイル、GPS/慣性誘導迎撃ミサイル、およびマルチセンサー・ハイブリッド誘導迎撃ミサイルにセグメント化されています。脅威タイプ別では、弾道ミサイル迎撃ミサイル、巡航ミサイル迎撃ミサイル、極超音速脅威迎撃ミサイル、航空機・空中脅威迎撃ミサイルにセグメント化されています。本レポートは各地域の主要国における迎撃ミサイル市場の規模および予測対象としています。各セグメントの市場規模は金額(米ドル)ベースで提供されます。
出典:https://www.mordorintelligence.com/ja/industry-reports/aircraft-thrust-reverser-actuation-systems-market
| 地対空迎撃ミサイル |
| 空対空迎撃ミサイル |
| 水上・海上迎撃サイル |
| その他の迎撃ミサイル |
| 短距離(50km未満) |
| 中距離(50km以上100km未満) |
| 長距離(100km以上1,000km未満) |
| 長射程(1,000km超) |
| レーダー誘導迎撃ミサイル |
| 赤外線誘導迎撃ミサイル |
| 指令誘導迎撃ミサイル |
| GPS・慣性誘導迎撃ミサイル |
| マルチセンサー・ハイブリッド誘導迎撃ミサイル |
| 弾道ミサイル迎撃ミサイル |
| 巡航ミサイル迎撃ミサイル |
| 極超音速脅威迎撃ミサイル |
| 航空機・空中脅威迎撃ミサイル |
| 北米 | 米国 | |
| カナダ | ||
| メキシコ | ||
| 欧州 | 英国 | |
| フランス | ||
| ドイツ | ||
| イタリア | ||
| スペイン | ||
| ロシア | ||
| その他の欧州 | ||
| アジア太平洋 | 中国 | |
| インド | ||
| 日本 | ||
| 韓国 | ||
| オーストラリア | ||
| その他のアジア太平洋 | ||
| 南米 | ブラジル | |
| アルゼンチン | ||
| その他の南米 | ||
| 中東・アフリカ | 中東 | イスラエル |
| サウジアラビア | ||
| アラブ首長国連邦 | ||
| その他の中東 | ||
| アフリカ | 南アフリカ | |
| エジプト | ||
| その他のアフリカ | ||
| タイプ別 | 地対空迎撃ミサイル | ||
| 空対空迎撃ミサイル | |||
| 水上・海上迎撃サイル | |||
| その他の迎撃ミサイル | |||
| 射程別 | 短距離(50km未満) | ||
| 中距離(50km以上100km未満) | |||
| 長距離(100km以上1,000km未満) | |||
| 長射程(1,000km超) | |||
| 誘導・制御アーキテクチャ別 | レーダー誘導迎撃ミサイル | ||
| 赤外線誘導迎撃ミサイル | |||
| 指令誘導迎撃ミサイル | |||
| GPS・慣性誘導迎撃ミサイル | |||
| マルチセンサー・ハイブリッド誘導迎撃ミサイル | |||
| 脅威タイプ別 | 弾道ミサイル迎撃ミサイル | ||
| 巡航ミサイル迎撃ミサイル | |||
| 極超音速脅威迎撃ミサイル | |||
| 航空機・空中脅威迎撃ミサイル | |||
| 地域別 | 北米 | 米国 | |
| カナダ | |||
| メキシコ | |||
| 欧州 | 英国 | ||
| フランス | |||
| ドイツ | |||
| イタリア | |||
| スペイン | |||
| ロシア | |||
| その他の欧州 | |||
| アジア太平洋 | 中国 | ||
| インド | |||
| 日本 | |||
| 韓国 | |||
| オーストラリア | |||
| その他のアジア太平洋 | |||
| 南米 | ブラジル | ||
| アルゼンチン | |||
| その他の南米 | |||
| 中東・アフリカ | 中東 | イスラエル | |
| サウジアラビア | |||
| アラブ首長国連邦 | |||
| その他の中東 | |||
| アフリカ | 南アフリカ | ||
| エジプト | |||
| その他のアフリカ | |||
レポートで回答される主な質問
2032年における迎撃ミサイル市場の予測規模は?
迎撃ミサイル市場は2032年までに124.4億米ドルに達すると予測されており、2027年から2032年にかけて5.59%のCAGRで成長します。
最も成長が速い迎撃ミサイルのタイプはどれですか?
水上/海上迎撃ミサイルは2032年まで7.11%のCAGRで成長すると予測されており、海上ミサイル防衛プログラムの拡大に支援れています。
最も高い成長予測を持つ脅威カテゴリーはどれですか?
極超音速脅威迎撃システムは、2032年までに9.44%のCAGRで最も高い予測成長率を示している。
迎撃ミサイルの需要が最も大きい地域はどこですか?
北米は2026年に42.24%のシェアを占め、米国の調達プログラムと同盟国への供給関係に支援されています。
迎撃ミサイルプログラムで最も確立されている企業はどこですか?
Lockheed Martin Corporation、RTX Corporation、Northrop Grumman Corporation、Rafael Advanced Defense Systems Ltd.、およびL3Harris Technologies, Inc.がほとんどの基幹プログラムポジションを占めています。