
Tamanho e Participação do Mercado de Monitoramento de Ativos Industriais Baseado em Satélite
Visão Geral do Mercado
| Período de Estudo | 2020 - 2031 |
|---|---|
| Tamanho do Mercado (2026) | 4.08 Bilhões de dólares |
| Tamanho do Mercado (2031) | 7.77 Bilhões de dólares |
| Growth Rate (2026 - 2031) | 13.75 % |
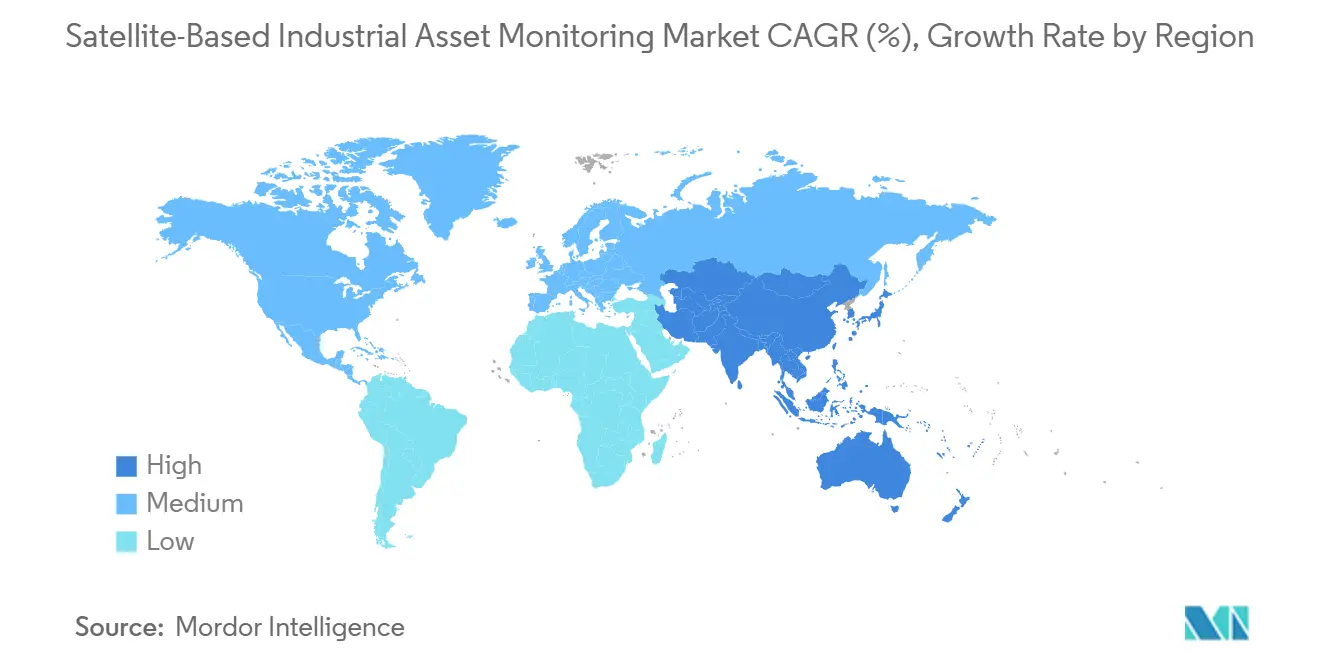
| Mercado de Crescimento Mais Rápido | Ásia-Pacífico |
| Maior Mercado | América do Norte |
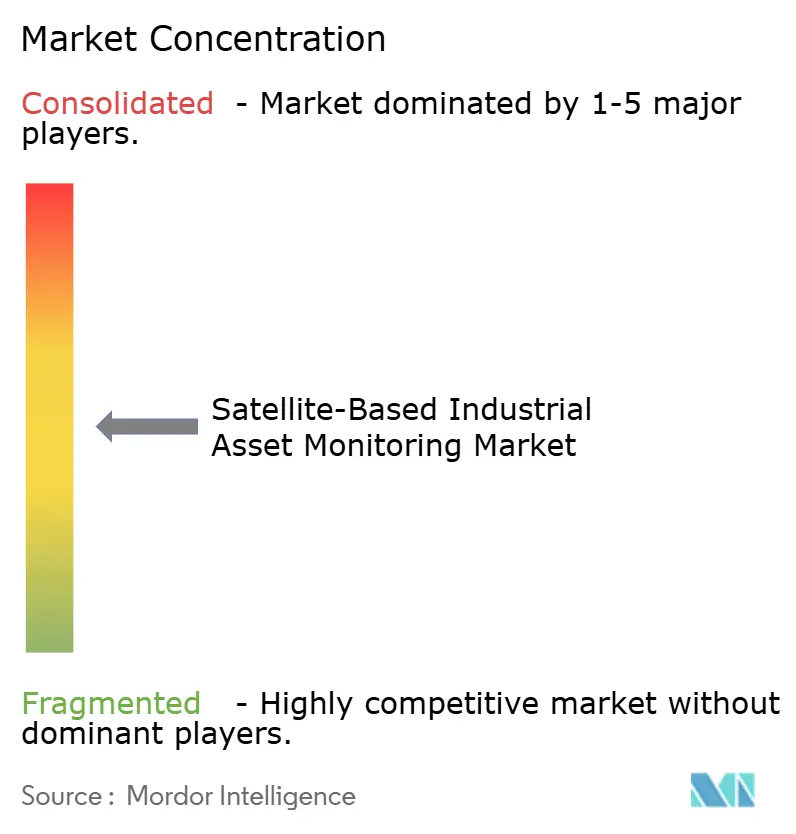
| Concentração do Mercado | Médio |
Principais jogadores *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica Imagem © Mordor Intelligence. O reuso requer atribuição conforme CC BY 4.0. | |
Análise do Mercado de Monitoramento de Ativos Industriais Baseado em Satélite pela Mordor Intelligence
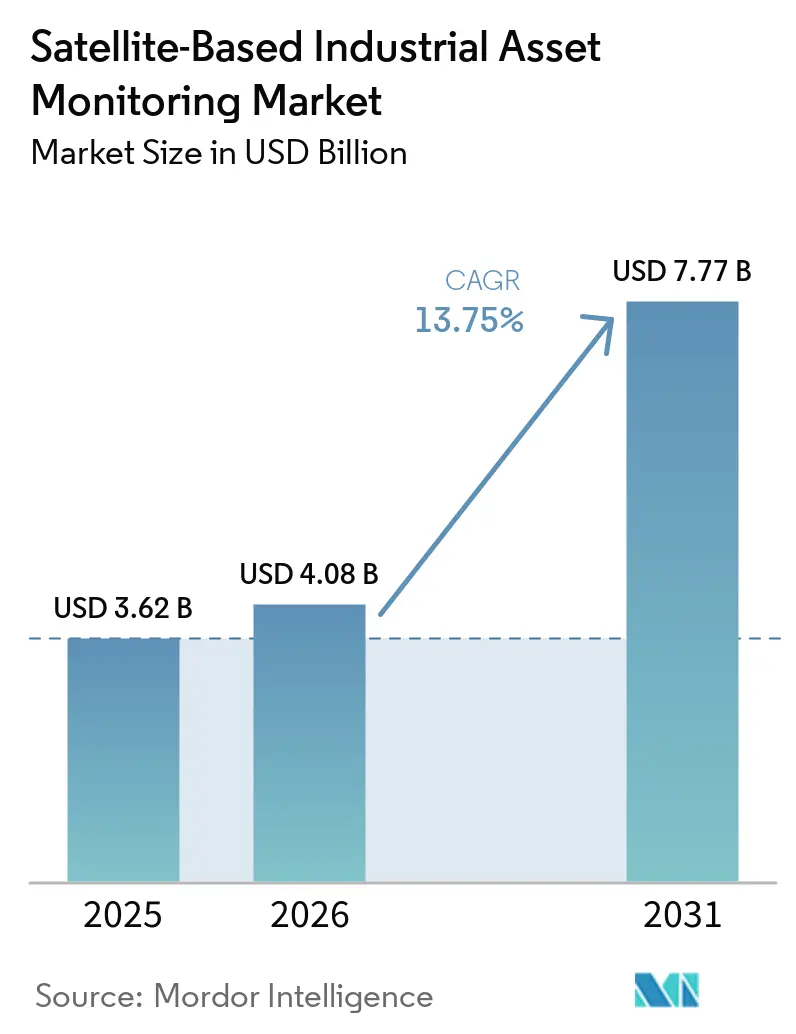
O tamanho do mercado de monitoramento de ativos industriais baseado em satélite foi avaliado em 4,08 bilhões de USD em 2026 e estima-se que se expanda de 4,08 bilhões de USD em 2026 para atingir 7,77 bilhões de USD até 2031, a um CAGR de 13,75% durante o período de previsão (2026-2031). A demanda está crescendo onde operadores de petróleo e gás, mineração, serviços públicos e infraestrutura não podem depender de redes terrestres. A conectividade é cada vez mais especificada durante o projeto, o que pode tornar os equipamentos de monitoramento parte dos gastos de capital em vez de uma despesa operacional posterior. O mercado de monitoramento de ativos industriais baseado em satélite também está migrando para softwares que inserem leituras de sensores remotos nos fluxos de trabalho de manutenção e produção. As regulamentações sobre patrulha de dutos, gestão de metano e registros de infraestrutura estão tornando a observação contínua mais relevante para as decisões de aquisição. A concorrência está centrada na redução do consumo de energia dos dispositivos, em opções de rede mais amplas e em uma integração mais fácil com os sistemas operacionais existentes.
Principais Conclusões do Relatório
- Por componente, o hardware representou 44,73% da receita do mercado de monitoramento de ativos industriais baseado em satélite em 2025, enquanto o software deve se expandir a um CAGR de 13,94% até 2031.
- Por tipo de conectividade, LEO deteve 47,31% de participação na receita em 2025, enquanto a conectividade multi-órbita deve se expandir a um CAGR de 14,21% até 2031.
- Por tipo de ativo, a infraestrutura linear e em rede representou 38,67% da receita do mercado de monitoramento de ativos industriais baseado em satélite em 2025, enquanto os ativos remotos e ambientais devem se expandir a um CAGR de 14,16% até 2031.
- Por setor do usuário final, petróleo e gás representou 25,83% da receita do mercado de monitoramento de ativos industriais baseado em satélite em 2025, enquanto mineração e metais deve se expandir a um CAGR de 14,27% até 2031.
- Por geografia, a América do Norte deteve 34,71% de participação na receita em 2025, enquanto a Ásia-Pacífico deve se expandir a um CAGR de 14,33% até 2031.
Nota: O tamanho do mercado e os números de previsão neste relatório são gerados usando a estrutura de estimativa proprietária da Mordor Intelligence, atualizada com os dados e percepções mais recentes disponíveis em janeiro de 2026.
Tendências e Perspectivas do Mercado Global de Monitoramento de Ativos Industriais Baseado em Satélite
Análise de Impacto dos Impulsionadores*
| Impulsionador | (~) % de Impacto na Previsão de CAGR | Relevância Geográfica | Prazo de Impacto |
|---|---|---|---|
| Expansão das Operações Industriais Além da Cobertura de Redes Terrestres | +3.0% | Global, concentrado no Oriente Médio e África, América do Sul e corredores de extração remota da Ásia-Pacífico | Longo prazo (≥ 4 anos) |
| Proliferação de Dispositivos IoT Satelitais de Baixo Consumo | +2.5% | Global | Médio prazo (2-4 anos) |
| Adoção de Manutenção Preditiva para Ativos Remotos e Críticos | +2.1% | Global, com concentração inicial na América do Norte e Europa | Médio prazo (2-4 anos) |
| Demanda Regulatória por Monitoramento Contínuo de Infraestrutura e Emissões | +1.8% | América do Norte e Europa, com expansão para o Oriente Médio e África e Ásia-Pacífico | Curto prazo (≤ 2 anos) |
| Integração da Conectividade Satelital com Redes Não Terrestres 3GPP | +1.4% | Global | Médio prazo (2-4 anos) |
| Inteligência Derivada de Satélite para Redução de Custos de Inspeção em Campo | +1.1% | Global, concentrado nas operações remotas da América do Norte e Ásia-Pacífico | Longo prazo (≥ 4 anos) |
| Fonte: Mordor Intelligence | |||
Expansão das Operações Industriais Além da Cobertura de Redes Terrestres
Projetos de GNL em fase inicial no norte de Moçambique e Papua Nova Guiné, perfuração em águas profundas no Atlântico Sul e corredores de dutos na Ásia Central podem exigir comunicações além da cobertura terrestre. Esses locais frequentemente carecem das redes de repetidores celulares necessárias para o monitoramento convencional, mas seus equipamentos ainda precisam enviar informações operacionais e de segurança para equipes centralizadas. Os projetos estão sendo concebidos com conectividade satelital como camada primária desde o início, em vez de como uma adaptação posterior à construção. Essa abordagem insere o hardware de monitoramento nas despesas de capital em vez de em orçamentos separados de tecnologia operacional, o que pode encurtar as etapas internas de aprovação. Os operadores podem estabelecer padrões comuns de equipamentos para futuras atualizações em locais brownfield próximos, utilizando terminais IoT LEO robustecidos que toleram até 15 minutos de latência em troca de ampla cobertura sem repetidores celulares por local. O mercado de monitoramento de ativos industriais baseado em satélite pode se beneficiar à medida que projetos remotos migram de implantações individuais para arquiteturas de monitoramento padronizadas.
Proliferação de Dispositivos IoT Satelitais de Baixo Consumo
O suporte de hardware para padrões de rede não terrestre 3GPP está reduzindo o consumo de energia por ponto de dados transmitido. Isso torna os links satelitais mais competitivos em relação às redes de área ampla de baixo consumo terrestres ao longo do ciclo de vida de um dispositivo, especialmente quando os operadores precisam que 1 dispositivo funcione tanto dentro quanto fora da cobertura celular. Nordic Semiconductor, Sateliot e Gatehouse Satcom validaram uma conexão 3GPP NB-NTN por meio de uma constelação LEO usando o modem nRF9151 em outubro de 2025. A Myriota lançou o AssetHawk em fevereiro de 2026, combinando roteamento celular onde disponível com conectividade satelital HyperPulse 5G NTN em 1 único arranjo de serviço.[1]Myriota, "Monitoramento de Campo Petrolífero: Solução IoT Satelital da EDGE e Myriota," Myriota, myriota.com. O design reduz a necessidade de pilhas satelitais proprietárias separadas e pode simplificar a aquisição, o provisionamento e a integração para fabricantes de equipamentos. Custos de módulos mais baixos podem permitir que os operadores equipem frotas completas em vez de reservar dispositivos satelitais para unidades isoladas.
Adoção de Manutenção Preditiva para Ativos Remotos e Críticos
A conectividade satelital permanente pode ter grande valor onde o tempo de inatividade não planejado ou o trabalho de inspeção é dispendioso. Plataformas offshore, dutos submarinos, cabeças de poço remotas e transformadores de alta tensão em corredores de rede distantes se enquadram nesse perfil operacional, pois as visitas em campo podem exigir transporte especializado e planejamento antecipado. A EDGE Instruments utilizou módulos de órbita direta da Myriota para monitoramento de cabeças de poço na Argentina, Colômbia, Brasil e Bolívia, e os operadores relataram uma redução de 40% nos tempos de resposta após a detecção precoce de anomalias. O monitoramento HiberHilo em poços remotos da Shell identificou pressão inesperada em poços inativos e apoiou intervenções planejadas no poço.[2]Hiber Global, "Como Hiber e Shell Estão Transformando o Monitoramento Remoto de Poços," Hiber Global, hiber.global. Esses usos estendem o monitoramento a condições que anteriormente eram muito custosas para inspecionar com frequência, permitindo que as equipes priorizem visitas com base nas condições relatadas. O mercado de monitoramento de ativos industriais baseado em satélite ganha demanda adicional quando a telemetria remota passa a fazer parte da gestão da saúde dos ativos em vez de ser um serviço básico de localização.
Demanda Regulatória por Monitoramento Contínuo de Infraestrutura e Emissões
Os programas regulatórios estão conferindo ao monitoramento satelital um papel mais formal na conformidade operacional. O Regulamento de Metano da UE está em vigor desde agosto de 2024 e reconhece o monitoramento satelital como um método de verificação de Nível 3 para detecção e reparo de vazamentos baseados em medição.[3]Comissão Europeia, "Emissões de Metano," Comissão Europeia, energy.ec.europa.eu. A partir de 2027, os importadores de gás fóssil da UE deverão demonstrar intensidade de metano abaixo de 0,2% em toda a cadeia de suprimentos relevante, estendendo o monitoramento aos produtores upstream que abastecem a Europa. A regulamentação da PHMSA de abril de 2026 autorizou formalmente o uso de imagens satelitais para patrulha de faixas de dutos, oferecendo aos operadores uma opção reconhecida para atividades de vigilância. A AIE registrou mais de 5 milhões de toneladas de metano provenientes de eventos de emissão muito grandes em petróleo e gás detectados por satélites durante 2025. Esses requisitos apoiam uma coleta de dados, manutenção de registros e revisão mais regulares em ativos regulamentados.
Análise de Impacto das Restrições*
| Restrição | (~) % de Impacto na Previsão de CAGR | Relevância Geográfica | Prazo de Impacto |
|---|---|---|---|
| Alto Custo Total de Propriedade para Implantações de Monitoramento Satelital Robustecido | -1.5% | Global, mais agudo na América do Sul, África e mercados emergentes da Ásia-Pacífico | Médio prazo (2-4 anos) |
| Orçamentos de Energia Limitados e Baixo Rendimento de Dados em Locais Industriais Remotos | -1.2% | Global, mais agudo em locais de extração remota e monitoramento ambiental | Médio prazo (2-4 anos) |
| Integração Fragmentada com Sistemas SCADA, CMMS, ERP e GIS | -0.9% | Global, particularmente em mercados industriais maduros da América do Norte e Europa | Curto prazo (≤ 2 anos) |
| Riscos de Cibersegurança e Soberania de Dados no Monitoramento de Infraestrutura Crítica | -0.7% | Global, concentrado em setores regulamentados e implantações adjacentes ao governo | Longo prazo (≥ 4 anos) |
| Fonte: Mordor Intelligence | |||
Alto Custo Total de Propriedade para Implantações de Monitoramento Satelital Robustecido
Os custos do monitoramento satelital industrial incluem hardware robustecido, tempo de satélite por vários anos, instalação remota, comissionamento e taxas de plataforma de dados. Equipamentos para temperaturas extremas, vibração, umidade, segurança funcional e ambientes explosivos podem adicionar requisitos adicionais de aquisição em ambientes de petróleo e gás, produtos químicos e mineração. Para ativos de menor criticidade que produzem apenas telemetria periódica, os custos anuais por ativo podem superar o valor atribuído ao monitoramento contínuo nos preços atuais de terminais. O caso de negócio é, portanto, mais fraco sem um requisito regulatório, um benefício claro de redução de risco ou uma frota maior sobre a qual os custos de implementação possam ser distribuídos. Espera-se que os custos de hardware diminuam quando os chipsets 3GPP Release 18 e Release 19 atingirem produção em volume após 2027. Operadores menores ainda podem enfrentar limites de adoção porque não conseguem distribuir os custos de implantação em grandes portfólios de ativos.
Orçamentos de Energia Limitados e Baixo Rendimento de Dados em Locais Industriais Remotos
Muitos locais industriais remotos dependem de painéis solares, geradores termoelétricos ou baterias de lítio primárias. Esses limites de energia restringem a frequência de transmissão, a amostragem de sensores e o tipo de dados que podem ser enviados de um local em campo. As redes LEO de armazenamento e encaminhamento conservam energia enviando pacotes curtos durante as janelas de passagem do satélite, mas não foram projetadas para mover arquivos grandes ou fluxos contínuos de sensores. A abordagem troca visibilidade em tempo real por menor consumo de energia e é adequada para ativos onde amostras periódicas são suficientes. Processos de mudança rápida, incluindo produção ativa de poços e comutação de alta tensão, podem perder valor quando os dados chegam com atraso ou quando os links de banda estreita suportam apenas cargas úteis na escala de kilobytes. Sistemas híbridos de borda-satélite podem enviar alertas de anomalias em vez de dados brutos, mas adicionam complexidade ao sistema e custo inicial.
*Nossas previsões tratam os impactos dos impulsionadores e restrições como direcionais, e não aditivos. As previsões de impacto refletem o crescimento de base, os efeitos de composição e as interações entre variáveis.
Análise de Segmentos
Por Componente: Hardware Sustenta a Receita Enquanto o Software Lidera as Perspectivas
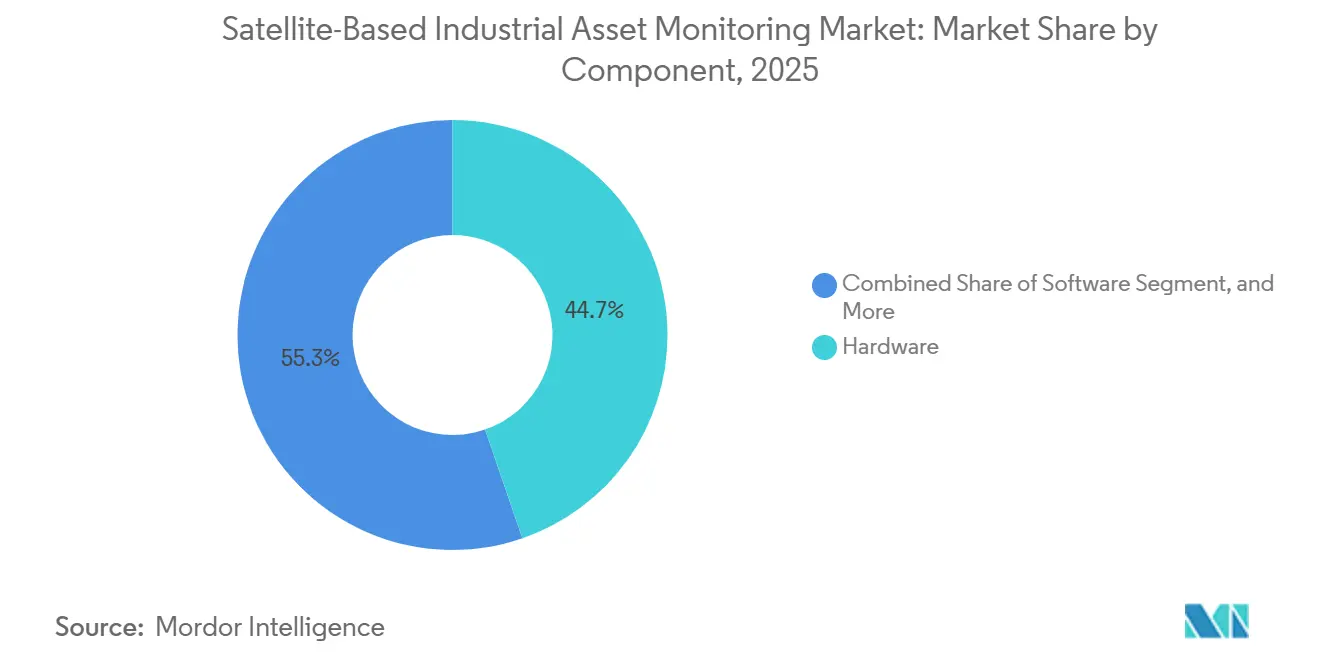
O hardware representou 44,73% da participação do mercado de monitoramento de ativos industriais baseado em satélite em 2025. A demanda se concentrou em terminais satelitais robustecidos, modems IoT e conjuntos de antenas construídos para temperaturas extremas, vibração, umidade e condições de instalação remota. Os módulos de grau de consumo padrão frequentemente são inadequados onde os equipamentos devem operar de forma confiável por períodos prolongados sem suporte técnico local. Os serviços incluem conectividade gerenciada, provisionamento de dispositivos, contratos de manutenção em campo, suporte à instalação e administração contínua para operadores remotos. Esses arranjos de serviço podem reduzir o ônus técnico interno associado a portfólios de ativos dispersos.
O software deve se expandir a um CAGR de 13,94% de 2026 a 2031. Os operadores estão migrando da coleta de telemetria bruta para aplicações que inserem leituras de sensores em modelos de saúde de ativos, rotinas de manutenção, otimização de produção e fluxos de trabalho operacionais. O setor de monitoramento de ativos industriais baseado em satélite se beneficia quando os usuários conseguem interpretar as informações dentro dos processos de negócios estabelecidos em vez de tratar a conectividade como uma aquisição isolada. As aplicações de análise podem ajudar os usuários a distinguir condições operacionais normais de leituras que precisam de acompanhamento. Os pacotes de software empresarial podem incluir dados derivados de satélite como um recurso operacional em vez de um serviço separado. Isso pode ampliar o papel dos dados de monitoramento no planejamento de manutenção, despacho em campo e decisões operacionais.


Por Tipo de Conectividade: LEO Lidera o Uso Atual Enquanto a Multi-Órbita Ganha Impulso
A conectividade LEO deteve 47,31% da receita em 2025 no mercado de monitoramento de ativos industriais baseado em satélite. As constelações IoT dedicadas suportam monitoramento periódico que requer uso eficiente de energia, cargas úteis modestas e ampla cobertura além das redes celulares. Seu modelo operacional de armazenamento e encaminhamento é adequado para equipamentos que podem transmitir leituras curtas durante as janelas de passagem do satélite. A Kinéis lançou serviços comerciais em 1º de junho de 2025, após concluir sua constelação de 25 satélites em março de 2025. O serviço tem como alvo a infraestrutura industrial e o rastreamento ambiental com uma latência inferior a 15 minutos.
Os links MEO e GEO atendem a aplicações que precisam de mais largura de banda ou links de dados contínuos, incluindo plataformas offshore, instalações de processamento e frotas marítimas. Esses links permanecem relevantes onde as comunicações persistentes importam mais do que a telemetria periódica de baixo consumo. A conectividade multi-órbita deve se expandir a um CAGR de 14,21% de 2026 a 2031, à medida que os operadores buscam cobertura em mais de 1 camada orbital. A Deutsche Telekom lançou o roaming IoT multi-órbita em 2026, combinando serviços LEO da Sateliot e OQ Technology com cobertura GEO da Skylo. Os padrões 3GPP NTN suportam acesso comum de dispositivos em redes satelitais e terrestres. Essa abordagem pode reduzir a dependência de 1 design de rede para telemetria crítica, evitando alterações de hardware no nível do dispositivo.
Por Tipo de Ativo: Redes Lineares Lideram a Receita Enquanto Ativos Ambientais se Expandem Mais Rapidamente
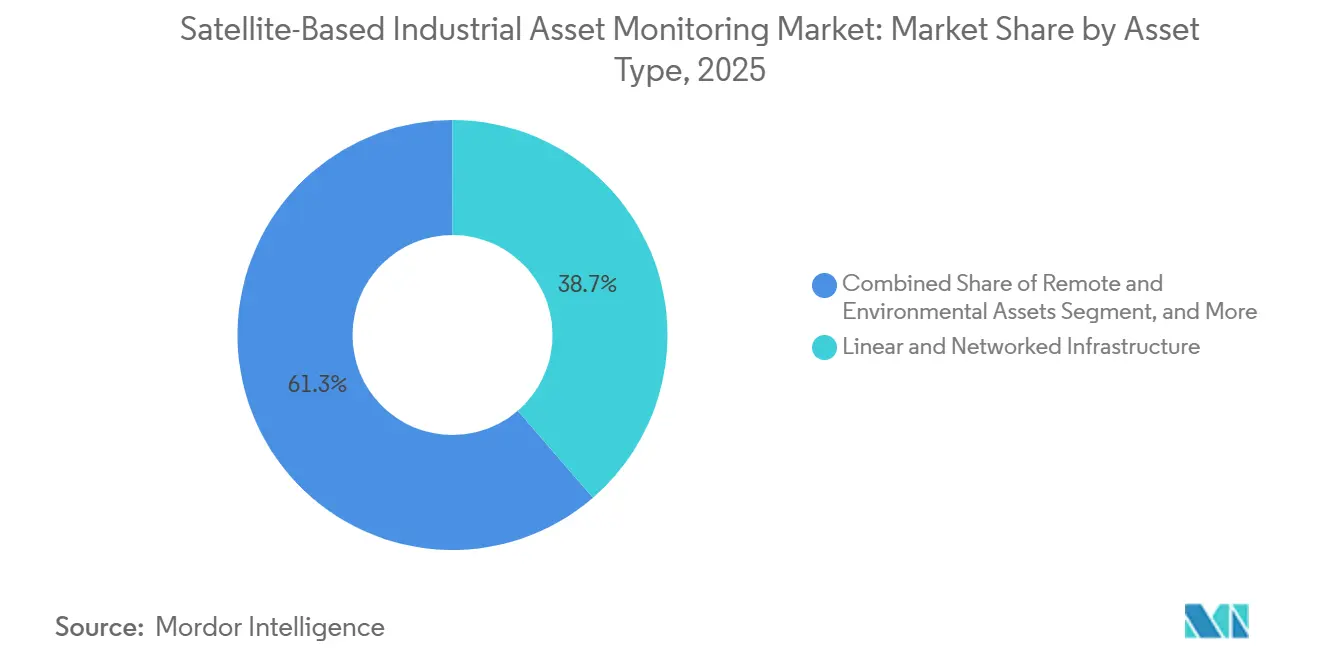
A infraestrutura linear e em rede capturou 38,67% da receita em 2025. Dutos, linhas de transmissão de energia e corredores ferroviários se estendem por distâncias onde a cobertura terrestre é difícil e custosa de implantar. Os operadores devem observar grandes faixas de domínio enquanto lidam com as consequências de invasões de terceiros, danos a equipamentos e falhas estruturais não detectadas. O tamanho do mercado de monitoramento de ativos industriais baseado em satélite para esses ativos é sustentado pela necessidade de visualizar longos corredores a partir de um local operacional central. A observação satelital também pode apoiar o planejamento de inspeções de rotina onde o acesso terrestre é limitado.
Os ativos industriais fixos e instalações formam um nível intermediário substancial, frequentemente usando conexões GEO ou MEO em regiões com infraestrutura de comunicações limitada. Esses incluem plantas e locais de processamento que precisam de links confiáveis com sistemas operacionais. Equipamentos móveis, incluindo caminhões de transporte, veículos de mineração autônomos e embarcações de apoio offshore, adicionam outra categoria de demanda. Os ativos remotos e ambientais devem se expandir a um CAGR de 14,16% de 2026 a 2031. Mandatos ambientais e redes governamentais de alerta precoce para incêndios florestais e deformação de infraestrutura sustentam essa demanda. O mercado de monitoramento de ativos industriais baseado em satélite é relevante onde sensores distribuídos precisam de cobertura fora das áreas de serviço celular e onde as inspeções em campo são difíceis de agendar.
Por Setor do Usuário Final: Petróleo e Gás Lidera Enquanto Mineração e Metais Avança Mais Rapidamente
Petróleo e gás reteve 25,83% da receita em 2025. O monitoramento da integridade de poços, a vigilância de dutos, a supervisão da produção e a conformidade com emissões sustentam os gastos em áreas mal atendidas por redes terrestres. Poços remotos e trechos de dutos requerem informações que permitam aos operadores identificar condições antes de despachar equipes de campo. A AIE relatou que satélites detectaram mais de 5 milhões de toneladas de metano provenientes de eventos de emissão muito grandes em operações de petróleo e gás durante 2025. Programas de conformidade, incluindo OGMP 2.0, o Regulamento de Metano da UE e o Subparte W da EPA, reforçam o foco operacional nos dados de emissões.
Energia e serviços públicos representam outro grande grupo de usuários em geração remota, instalações de energia renovável na borda da rede e corredores de transmissão. Marítimo e transporte marítimo, transporte e logística, agricultura e silvicultura, construção e infraestrutura, e governo, defesa e segurança pública também utilizam monitoramento remoto para ativos operacionais dispersos. Mineração e metais deve se expandir a um CAGR de 14,27% de 2026 a 2031, à medida que a atividade se estende a áreas remotas para cobre, lítio, níquel e ouro. A Fleet Space Technologies utilizou sua plataforma ExoSphere com Rio Tinto, Barrick Gold, Gold Fields e Maaden em 5 continentes. Essas aplicações estendem o uso satelital do rastreamento de equipamentos à inteligência do subsolo e apoiam decisões operacionais em locais sem infraestrutura de comunicações terrestres.
Análise Geográfica
A América do Norte deteve 34,71% da participação do mercado de monitoramento de ativos industriais baseado em satélite em 2025. Os operadores de dutos de petróleo e gás dos EUA e do Canadá, apoiados por regulamentações federais, formaram uma base importante de demanda regional. A PHMSA autorizou formalmente imagens satelitais para patrulha de faixas de dutos em sua regulamentação de abril de 2026, fornecendo aos operadores uma opção de conformidade reconhecida para corredores longos e de difícil acesso. A Iridium concluiu os testes em operação do Iridium NTN Direct em janeiro de 2026 e visou o serviço comercial para o restante de 2026. A infraestrutura estabelecida de SCADA e automação pode apoiar a integração de dados satelitais com os sistemas de tecnologia operacional existentes, em vez de exigir que os operadores criem processos de monitoramento totalmente separados.
A Ásia-Pacífico deve se expandir a um CAGR de 14,33% de 2026 a 2031. As operações de mineração australianas, o trabalho de licenciamento de banda estreita satelital da Índia e a capacidade IoT LEO da China sustentam a demanda regional em locais com grandes distâncias entre ativos industriais e redes terrestres. O monitoramento satelital é utilizado nas operações de mineração australianas para monitorar as condições das estradas de transporte, a deformação das paredes das minas e a integridade das barragens de rejeitos. Isso pode substituir levantamentos por helicóptero e fornecer observação mais frequente para equipes de segurança e operações. Os provedores comerciais de IoT satelital da China atendem operadores de carvão, terras raras e industriais em áreas remotas, enquanto as diretrizes de segurança em mineração apoiam práticas de aquisição mais consistentes nas operações regionais.
A Europa é moldada por regulamentações de metano que reconhecem o monitoramento satelital como parte das atividades de conformidade. A partir de 2027, os importadores de gás fóssil da UE deverão demonstrar intensidade de metano abaixo de 0,2% em suas cadeias de suprimentos, estendendo os requisitos de monitoramento a alguns produtores que abastecem a demanda europeia. O Oriente Médio e a África combinam investimentos do Golfo em petróleo, gás, infraestrutura hídrica e logística com demanda de mineração remota e vigilância de dutos na África Subsaariana. A Sateliot e a Datakorum anunciaram conectividade 5G NB-IoT para infraestrutura remota de petróleo, gás e água nos Emirados Árabes Unidos durante outubro de 2025, enquanto a América do Sul é sustentada pelo monitoramento de cabeças de poço na Argentina, Colômbia, Brasil e Bolívia, distritos de cobre no Chile e Peru e atividade de xisto na bacia Vaca Muerta da Argentina.

Cenário Competitivo
O mercado de monitoramento de ativos industriais baseado em satélite é moderadamente fragmentado entre operadores, especialistas em IoT e provedores de análise. Operadores estabelecidos como Iridium Communications, Hughes Network Systems, SES e Eutelsat atendem usos de alta largura de banda e link contínuo onde a transmissão persistente é importante. Esses incluem operações offshore de petróleo e gás, instalações remotas e monitoramento marítimo. Especialistas em IoT LEO, incluindo Kinéis, Myriota, Hiber, Astrocast e Kepler Communications, competem em baixo consumo de energia, custo de dispositivos e ampla cobertura para telemetria periódica de baixa taxa de dados. O mercado de monitoramento de ativos industriais baseado em satélite possui grupos de fornecedores distintos porque a telemetria periódica e os links de dados contínuos requerem redes, terminais e modelos operacionais diferentes.
Os fornecedores estão colocando mais ênfase em software de análise, compatibilidade com padrões e na capacidade de conectar diferentes formas de equipamentos industriais. As interfaces 3GPP NTN podem estender o acesso de dispositivos além dos designs de terminais proprietários e podem reduzir a necessidade de alterar o hardware quando um dispositivo se move entre redes. A Iridium e a SKYWAVE anunciaram uma parceria em julho de 2026 para incorporar o Iridium Short Burst Data nos terminais da plataforma IoT OGx da SKYWAVE para fabricantes de equipamentos pesados. O arranjo combinado de satélite, celular e Wi-Fi suporta monitoramento remoto, manutenção preditiva e diagnósticos para equipamentos que operam em condições de cobertura variáveis. A Kinéis também lançou comercialmente seu serviço IoT LEO em junho de 2025 após a implantação da constelação, trazendo uma opção adicional de propósito específico para usuários de infraestrutura industrial e monitoramento ambiental.
O middleware que insere a telemetria satelital diretamente em sistemas SCADA, CMMS, ERP e GIS permanece uma área importante para o desenvolvimento de produtos. Esse software pode reduzir o trabalho de integração personalizada e ajudar os usuários industriais a visualizar dados satelitais junto com seus registros de ativos, alertas e ordens de serviço existentes. Os clientes regulamentados também consideram controles de segurança e soberania de dados ao selecionar provedores, tornando a segurança do segmento terrestre e a conformidade com padrões parte da avaliação de fornecedores ao lado do desempenho de conectividade. O mercado de monitoramento de ativos industriais baseado em satélite, portanto, não é definido apenas pela cobertura, e os provedores precisam demonstrar que seus dados podem ser utilizados de forma confiável nos processos industriais existentes.
Líderes do Setor de Monitoramento de Ativos Industriais Baseado em Satélite
Iridium Communications Inc.
ORBCOMM Inc.
Myriota Pty Ltd
Globalstar, Inc.
Astrocast SA
- *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica

Desenvolvimentos Recentes do Setor
- Julho de 2026: Iridium Communications e SKYWAVE, uma empresa do grupo ORBCOMM, anunciaram uma parceria para incorporar o Iridium Short Burst Data diretamente nos terminais da plataforma IoT OGx da SKYWAVE, fornecendo aos fabricantes de equipamentos originais de equipamentos pesados uma solução integrada de satélite, celular e Wi-Fi para monitoramento remoto, manutenção preditiva e diagnósticos.
- Junho de 2026: Kinéis e Dryad Networks implantaram uma solução de detecção precoce de incêndios florestais e monitoramento ambiental usando nanossatélites da Kinéis e sensores Silvanet da Dryad durante a temporada de incêndios florestais de 2026 na França, fornecendo alertas ambientais várias vezes ao dia em áreas sem cobertura terrestre.
- Fevereiro de 2026: A Deutsche Telekom lançou o primeiro serviço de roaming IoT multi-órbita do mundo, integrando conectividade LEO da Sateliot e OQ Technology com cobertura GEO da Skylo, permitindo que dispositivos 3GPP NB-IoT façam roaming entre redes terrestres e satelitais sem alterações de hardware.
- Janeiro de 2026: A Iridium Communications concluiu os testes em operação do Iridium NTN Direct, incluindo transmissão de mensagens bidirecional por sua constelação LEO de 66 satélites sob os padrões 3GPP Release 19 NB-IoT, com serviço comercial previsto para o segundo semestre de 2026.


Escopo do Relatório Global do Mercado de Monitoramento de Ativos Industriais Baseado em Satélite
O Mercado de Monitoramento de Ativos Industriais Baseado em Satélite refere-se a serviços de observação da Terra e análise geoespacial que utilizam dados satelitais ópticos, SAR (radar de abertura sintética), térmicos, hiperespectrais e de detecção de metano para monitorar continuamente a condição, a atividade e o ambiente de ativos industriais e infraestrutura.
O Relatório do Mercado de Monitoramento de Ativos Industriais Baseado em Satélite é Segmentado por Componente (Hardware, Software e Serviços), Tipo de Conectividade (Conectividade Satelital LEO, Conectividade Satelital MEO, Conectividade Satelital GEO e Conectividade Satelital Multi-Órbita), Tipo de Ativo (Lineares, Industriais Fixos, Móveis, Ativos Remotos), Setor do Usuário Final (Petróleo e Gás, Energia e Serviços Públicos, Mineração e Metais, Transporte e Logística, Marítimo e Transporte Marítimo, Agricultura e Silvicultura, Construção e Infraestrutura, e Governo, Defesa e Segurança Pública) e Geografia (América do Norte, América do Sul, Europa, Ásia-Pacífico e Oriente Médio e África). As Previsões de Mercado são Fornecidas em Termos de Valor (USD).
| Hardware |
| Software |
| Serviços |
| Conectividade Satelital LEO |
| Conectividade Satelital MEO |
| Conectividade Satelital GEO |
| Conectividade Satelital Multi-Órbita |
| Infraestrutura Linear e em Rede |
| Ativos Industriais Fixos e Instalações |
| Equipamentos Móveis e Pesados |
| Ativos Remotos e Ambientais |
| Petróleo e Gás |
| Energia e Serviços Públicos |
| Mineração e Metais |
| Transporte e Logística |
| Marítimo e Transporte Marítimo |
| Agricultura e Silvicultura |
| Construção e Infraestrutura |
| Governo, Defesa e Segurança Pública |
| Outros Setores do Usuário Final |
| América do Norte | Estados Unidos | |
| Canadá | ||
| México | ||
| América do Sul | Brasil | |
| Argentina | ||
| Restante da América do Sul | ||
| Europa | Alemanha | |
| Reino Unido | ||
| França | ||
| Itália | ||
| Espanha | ||
| Restante da Europa | ||
| Ásia-Pacífico | China | |
| Japão | ||
| Índia | ||
| Coreia do Sul | ||
| ASEAN | ||
| Restante da Ásia-Pacífico | ||
| Oriente Médio e África | Oriente Médio | Arábia Saudita |
| Emirados Árabes Unidos | ||
| Turquia | ||
| Restante do Oriente Médio | ||
| África | África do Sul | |
| Nigéria | ||
| Restante da África | ||
| Por Componente | Hardware | ||
| Software | |||
| Serviços | |||
| Por Tipo de Conectividade | Conectividade Satelital LEO | ||
| Conectividade Satelital MEO | |||
| Conectividade Satelital GEO | |||
| Conectividade Satelital Multi-Órbita | |||
| Por Tipo de Ativo | Infraestrutura Linear e em Rede | ||
| Ativos Industriais Fixos e Instalações | |||
| Equipamentos Móveis e Pesados | |||
| Ativos Remotos e Ambientais | |||
| Por Setor do Usuário Final | Petróleo e Gás | ||
| Energia e Serviços Públicos | |||
| Mineração e Metais | |||
| Transporte e Logística | |||
| Marítimo e Transporte Marítimo | |||
| Agricultura e Silvicultura | |||
| Construção e Infraestrutura | |||
| Governo, Defesa e Segurança Pública | |||
| Outros Setores do Usuário Final | |||
| Por Geografia | América do Norte | Estados Unidos | |
| Canadá | |||
| México | |||
| América do Sul | Brasil | ||
| Argentina | |||
| Restante da América do Sul | |||
| Europa | Alemanha | ||
| Reino Unido | |||
| França | |||
| Itália | |||
| Espanha | |||
| Restante da Europa | |||
| Ásia-Pacífico | China | ||
| Japão | |||
| Índia | |||
| Coreia do Sul | |||
| ASEAN | |||
| Restante da Ásia-Pacífico | |||
| Oriente Médio e África | Oriente Médio | Arábia Saudita | |
| Emirados Árabes Unidos | |||
| Turquia | |||
| Restante do Oriente Médio | |||
| África | África do Sul | ||
| Nigéria | |||
| Restante da África | |||


Principais Questões Respondidas no Relatório
Qual é o tamanho do mercado de monitoramento de ativos industriais baseado em satélite?
O tamanho do mercado de monitoramento de ativos industriais baseado em satélite foi de 4,08 bilhões de USD em 2026 e prevê-se que atinja 7,77 bilhões de USD até 2031 a um CAGR de 13,75%. O mercado de monitoramento de ativos industriais baseado em satélite atende operadores que precisam de supervisão persistente fora das áreas de cobertura terrestre, especialmente para dutos, instalações remotas e ativos ambientais distribuídos onde inspeções físicas regulares podem ser difíceis de organizar.
Qual componente lidera os gastos com monitoramento industrial remoto?
O hardware liderou com 44,73% de participação na receita em 2025, pois as implantações industriais requerem terminais robustecidos, modems e conjuntos de antenas. O mercado de monitoramento de ativos industriais baseado em satélite continua a depender desses equipamentos em locais expostos a condições ambientais exigentes, vibração, umidade e grandes distâncias do suporte técnico. As escolhas de equipamentos também afetam o planejamento da instalação, o gerenciamento de energia e a confiabilidade da coleta de dados em campo.
Por que a conectividade multi-órbita está ganhando atenção?
A conectividade multi-órbita deve se expandir a um CAGR de 14,21% até 2031, à medida que os operadores buscam resiliência entre camadas orbitais para telemetria crítica. No mercado de monitoramento de ativos industriais baseado em satélite, o acesso comum de dispositivos pode ajudar a reduzir a dependência de 1 órbita ou configuração de serviço e pode manter as comunicações à medida que as condições de cobertura mudam ao longo da vida operacional dos equipamentos industriais. O mercado de monitoramento de ativos industriais baseado em satélite pode usar essa flexibilidade quando nenhuma constelação única atende a todos os requisitos.
Qual aplicação do usuário final está se expandindo mais rapidamente?
Mineração e metais deve se expandir a um CAGR de 14,27% até 2031, à medida que as operações se estendem a áreas remotas para cobre, lítio, níquel e ouro. O mercado de monitoramento de ativos industriais baseado em satélite suporta rastreamento de equipamentos e inteligência do subsolo nessas áreas operacionais dispersas onde a infraestrutura de comunicações terrestres é limitada ou indisponível. Para o mercado de monitoramento de ativos industriais baseado em satélite, o monitoramento também pode apoiar um planejamento mais seguro em grandes locais de mineração com terreno difícil.
O que limita a adoção de sistemas de monitoramento satelital?
Equipamentos robustecidos, tempo de satélite, instalação remota, energia limitada, rendimento de dados e integração com sistemas legados podem aumentar os custos e a complexidade da implantação. Participantes menores no mercado de monitoramento de ativos industriais baseado em satélite podem ter dificuldade em distribuir esses custos em uma grande base de ativos enquanto atendem aos requisitos de segurança e operacionais, particularmente quando locais individuais requerem apenas leituras intermitentes.
Qual região está avançando mais rapidamente no monitoramento de ativos baseado em satélite?
A Ásia-Pacífico deve se expandir a um CAGR de 14,33% até 2031, sustentada pela mineração remota, atividade de licenciamento satelital e capacidade IoT LEO. O mercado de monitoramento de ativos industriais baseado em satélite tem aplicações regionais em segurança em mineração, observação de infraestrutura e comunicações industriais remotas em locais com cobertura celular limitada, incluindo áreas onde os operadores devem monitorar estradas de transporte, barragens de rejeitos, equipamentos remotos e infraestrutura fixa em grandes distâncias. A demanda regional também reflete a necessidade de fornecer informações regulares às equipes operacionais sem depender da expansão de redes locais.
Página atualizada pela última vez em:



