
Tamanho e Participação do Mercado de Esportes para Espectadores da Índia
Visão Geral do Mercado
| Período de Estudo | 2020 - 2031 |
|---|---|
| Período de Dados de Previsão | 2026 - 2031 |
| Tamanho do mercado no ano base (2025) | 1.77 Bilhões de dólares |
| Tamanho do Mercado (2026) | 1.88 Bilhões de dólares |
| Tamanho do Mercado (2031) | 2.56 Bilhões de dólares |
| Growth Rate (2026 - 2031) | 6.32 % |
| Concentração do Mercado | Médio |
Principais jogadores *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica Imagem © Mordor Intelligence. O reuso requer atribuição conforme CC BY 4.0. | |
Análise do Mercado de Esportes para Espectadores da Índia por Mordor Intelligence
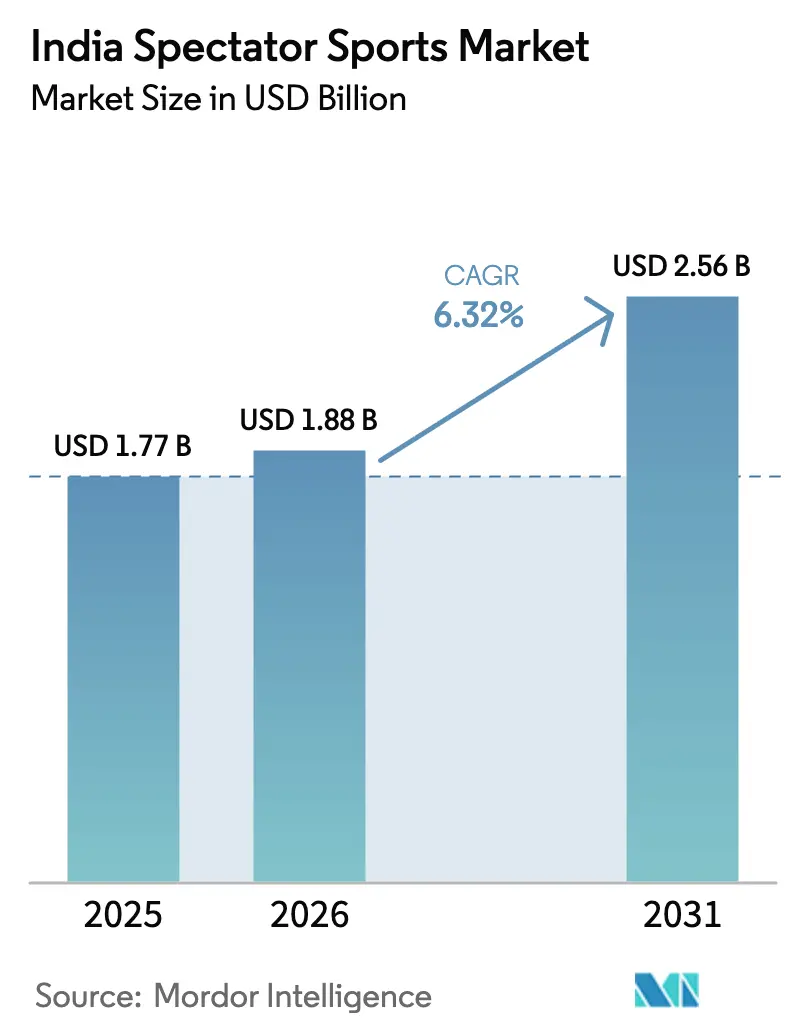
O tamanho do mercado de esportes para espectadores da Índia em 2026 é estimado em USD 1,88 bilhão, crescendo a partir do valor de 2025 de USD 1,77 bilhão, com projeções para 2031 mostrando USD 2,56 bilhões, crescendo a um CAGR de 6,32% entre 2026 e 2031. O impulso de crescimento decorre da consolidação do streaming digital, da renda disponível crescente nas áreas metropolitanas e de programas de infraestrutura apoiados pelo governo que aumentam a capacidade dos estádios e a acessibilidade dos torcedores. Os orçamentos de patrocínio corporativo continuam a migrar da publicidade tradicional para os esportes ao vivo, pois o alcance da transmissão e a ressonância emocional permanecem inigualáveis. Ao mesmo tempo, o engajamento nos esportes de fantasia e a implantação de estádios inteligentes convertem espectadores passivos em participantes de alto consumo, diversificando assim as receitas além dos direitos de mídia. Embora a pirataria e os custos crescentes dos atletas pesem sobre a lucratividade, o aumento do rendimento por ingresso habilitado pela tecnologia e os pacotes de streaming agrupados atenuam esses ventos contrários.
Principais Conclusões do Relatório
- Por tipo, as equipes e clubes esportivos comandaram uma participação de 48,74% do tamanho do mercado de esportes para espectadores da Índia em 2025, enquanto os esportes individuais estão no caminho para um CAGR de 16,1% entre 2026 e 2031.
- Por fonte de receita, os direitos de mídia contribuíram com 42,85% da participação do mercado de esportes para espectadores da Índia em 2025; o merchandising está projetado para acelerar a um CAGR de 18,55% até 2031.
- Por esporte, o críquete reteve uma participação de 60,65% do mercado de esportes para espectadores da Índia em 2025; o críquete feminino está estimado para expandir a um CAGR de 23,85% até 2031.
- Por geografia, o Oeste da Índia liderou com uma contribuição de receita de 29,05% do mercado de esportes para espectadores da Índia em 2025; o Leste da Índia está posicionado para um CAGR de 14,05% até 2031.
Nota: Os números de tamanho de mercado e previsão neste relatório são gerados usando a estrutura de estimativa proprietária da Mordor Intelligence, atualizada com os dados e insights mais recentes disponíveis até 2026.
Tendências e Perspectivas do Mercado de Esportes para Espectadores da Índia
Análise de Impacto dos Impulsionadores*
| Impulsionador | (~) % Impacto na Previsão de CAGR | Relevância Geográfica | Prazo de Impacto |
|---|---|---|---|
| Aumento da renda disponível e gastos da classe média urbana | +1.2% | Metrópoles e cidades de Nível 1 | Médio prazo (2 a 4 anos) |
| Expansão das plataformas de streaming digital | +1.8% | Nacional, mais rápido no Sul e Oeste | Curto prazo (≤2 anos) |
| Programas governamentais de apoio à infraestrutura | +0.9% | Nacional, com foco no Norte e Centro | Longo prazo (≥4 anos) |
| Escalada do patrocínio corporativo ancorado pela IPL | +1.4% | Nacional, denso no Oeste e Sul | Médio prazo (2 a 4 anos) |
| Engajamento nos esportes de fantasia convertendo-se em presença ao vivo | +0.7% | Mercados urbanos | Curto prazo (≤2 anos) |
| Projetos de estádios inteligentes multiuso | +0.5% | Metrópoles e capitais estaduais | Longo prazo (≥4 anos) |
| Fonte: Mordor Intelligence | |||
Aumento da Renda Disponível e Gastos da Classe Média Urbana
A aceleração do emprego assalariado nos polos de tecnologia e serviços financeiros está elevando os orçamentos discricionários e deslocando os hábitos de entretenimento em direção a experiências ao vivo premium. Pacotes de ingressos que incluem lounges de hospitalidade, serviços de alimentação curados e kits de merchandising se esgotam mais rapidamente do que a entrada geral, indicando disposição a pagar pela exclusividade. A tendência também alimenta preços médios de venda mais altos para camisetas réplicas e colecionáveis licenciados que celebram a identidade das franquias. Os consumidores metropolitanos demonstram maior fidelidade à marca quando o valor experiencial se alinha com estilos de vida aspiracionais, fato refletido em receitas de bilheteria per capita consistentemente mais altas em Mumbai, Bengaluru e Delhi [1]Fonte: Equipe do Business Standard, "A história de consumo urbano da Índia permanece intacta apesar de alguma desaceleração: Relatório," business-standard.com . O crescimento da renda disponível, portanto, sustenta a resiliência da receita total mesmo quando a volatilidade macroeconômica limita outras categorias discricionárias.
Expansão das Plataformas de Streaming Digital
A combinação Disney-Reliance entre Hotstar e Viacom18 acumula aproximadamente 750 milhões de usuários mensais, possibilitando alcance nacional e segmentação granular de audiência. As partidas gratuitas da IPL no JioCinema recadraram as expectativas dos espectadores em 2024, forçando os concorrentes a inovar em torno de camadas freemium, comentários em idiomas regionais e sobreposições de estatísticas em realidade aumentada. O poder de compra consolidado já está influenciando as licitações futuras de direitos de mídia, à medida que as ligas avaliam se um número menor de licitantes irá limitar a escalada no valor dos contratos. Enquanto isso, os anunciantes se beneficiam do controle de frequência entre plataformas e de painéis de medição unificados que reduzem o desperdício. A rápida mudança para o consumo em televisões conectadas nas cidades menores encurta os ciclos de monetização de esportes de nicho antes limitados a janelas de TV paga, acelerando a diversificação das receitas.
Programas Governamentais de Apoio à Infraestrutura
O financiamento do Khelo India e as dotações estaduais estão convertendo campos desatualizados em arenas multiesportivas equipadas com iluminação LED de alto desempenho, bilhetagem automatizada e instalações de suporte aos atletas. O investimento de INR 1.000 crore (USD 120 milhões) de Odisha para os Jogos Nacionais de 2025 exemplifica o investimento de longo horizonte que impulsiona o emprego local, o turismo e a utilização de instalações[2]Fonte: Redação de Esportes do Times of India, "Política Nacional de Esportes 2025 será lançada em breve," timesofindia.indiatimes.com . Cadeias de abastecimento aprimoradas para gestão de campos e infraestrutura de transmissão reduzem os custos operacionais para os organizadores de eventos, permitindo preços mais competitivos em mercados anteriormente limitados por instalações precárias. Com o tempo, instalações de qualidade nas cidades de Nível 2 desbloqueiam novas bases de torcedores, equilibrando a concentração geográfica nas metrópoles tradicionais.
Escalada do Patrocínio Corporativo Ancorado pelo Sucesso da IPL
A renovação recorde do patrocínio-título da Tata por INR 2.500 crore (USD 300 milhões) até 2028 redefiniu os parâmetros de avaliação em todas as propriedades esportivas indianas [4]Fonte: Equipe do SportBusiness, "Tata mantém os direitos de patrocinador-título da IPL em acordo recorde," sportbusiness.com . Marcas fora das categorias endêmicas, como carteiras de fintech e fabricantes de veículos elétricos, agora comprometem-se com contratos plurianuais para garantir inventário de destaque. As ativações multiplataforma que combinam televisão, streaming e ações presenciais geram crescimento mensurável na afinidade com a marca entre jovens de 18 a 34 anos, levando os conselhos de administração a realocar orçamentos da televisão tradicional. As entradas de taxas de patrocínio melhoram o capital de giro das ligas e incentivam a expansão para formatos femininos e novas geografias, amplificando o ciclo virtuoso de crescimento.
Análise de Impacto das Restrições*
| Restrição | (~) % Impacto na Previsão de CAGR | Relevância Geográfica | Prazo de Impacto |
|---|---|---|---|
| Pirataria de transmissões ao vivo corroendo o valor dos direitos de mídia | -1.1% | Mercados urbanos com alta penetração da internet | Curto prazo (≤2 anos) |
| Taxas de franquia e salários de atletas comprimindo margens | -0.8% | Ligas premium em todo o país | Médio prazo (2 a 4 anos) |
| Gargalos de transporte em cidades de Nível 2 limitando eventos | -0.6% | Cidades de Nível 2 e Nível 3 | Longo prazo (≥4 anos) |
| Riscos de segurança cibernética para plataformas de bilhetagem/esportes de fantasia | -0.4% | Mercados predominantemente digitais | Curto prazo (≤2 anos) |
| Fonte: Mordor Intelligence | |||
Pirataria de Transmissões ao Vivo Corroendo o Valor dos Direitos de Mídia
As plataformas de streaming não oficiais desviam impressões de publicidade, distorcem as métricas de medição de audiência e reduzem a motivação dos transmissores para aumentar os lances pelos direitos de transmissão. Uma proporção notável de espectadores indianos supostamente recorre ao compartilhamento de senhas ou ao acesso a links de streaming ilegais, resultando em perdas anuais de receita substanciais que chegam a centenas de milhões. Isso impacta diretamente a lucratividade do segmento mais lucrativo do mercado de esportes para espectadores indiano. A aplicação de medidas antipirataria é ainda mais dificultada pelo rápido reaparecimento de sites espelho logo após os esforços de remoção. Consequentemente, os detentores de direitos são compelidos a alocar recursos significativos para tecnologias como marcas d'água e intervenções legais, que elevam os custos operacionais. Além disso, os anunciantes examinam cada vez mais as afirmações de alcance de audiência, levando à inclusão de termos contratuais mais rígidos e contribuindo para um declínio no custo por mil impressões (CPMs).
Taxas de Franquia e Salários de Atletas Comprimindo as Margens
Em 2024, a Indian Premier League (IPL) experimentou um aumento notável nos salários dos atletas, atribuído ao aumento dos preços nos leilões. Essa tendência ascendente reflete a crescente competitividade financeira dentro da liga. Simultaneamente, a introdução de novas ligas testemunhou um aumento significativo nas taxas de entrada das equipes, impulsionado pelo aumento da atenção da mídia e pelo entusiasmo do mercado. Esses desenvolvimentos ressaltam a expansão do cenário comercial do críquete e seu crescente apelo a investidores e partes interessadas. Esses desembolsos desafiam os fluxos de caixa porque o compartilhamento de receitas dos pools centrais frequentemente fica defasado em uma temporada, exigindo financiamento de curto prazo a taxas de juros elevadas. Os clubes da Women's Premier League, embora desfrutando de rápida popularidade, já enfrentam índices de comprometimento de teto salarial que espelham os da era inicial da IPL masculina, sinalizando riscos de sustentabilidade caso o patrocínio enfraqueça. Disciplinas menores como kabaddi e hóquei enfrentam inflação salarial semelhante à medida que se esforçam para reter atletas de destaque contra ofertas estrangeiras.
*Nossas previsões tratam os impactos dos impulsionadores e restrições como direcionais, e não aditivos. As previsões de impacto refletem o crescimento de base, os efeitos de composição e as interações entre variáveis.
Análise de Segmentos
Por Tipo: Modelos de Franquia Impulsionam o Sucesso Comercial
O segmento de equipes e clubes esportivos deteve 48,74% do mercado de esportes para espectadores da Índia em 2025, impulsionado pelo modelo de franquias que combina torcida local com padrões de governança corporativa. Os esportes individuais registraram coletivamente uma perspectiva de CAGR de 16,1%, sinalizando apetites diversificados além dos formatos de equipe. O críquete de franquia permanece o ponto de referência para as melhores práticas operacionais, mas as ligas de kabaddi, futebol e vôlei emulam seu compartilhamento de receitas, tetos salariais e leilões de jogadores destaque. Pacotes de transmissão aprimorados e uniformidade de calendário de jogos fomentam a visualização por compromisso, aumentando a demanda dos anunciantes. Enquanto isso, os promotores de esportes individuais aproveitam a narrativa dos atletas para acender a paixão dos torcedores e cobrar taxas de aparição premium.
As estruturas comerciais sob o sistema de franquias entregam fluxos de receita previsíveis, pools centrais de mídia, pagamentos de licenciamento e participação em hospitalidade, mitigando a sazonalidade. Por outro lado, os esportes individuais dependem de calendários de eventos de destaque, necessitando de fortes pipelines de patrocínio e gestão ágil de custos. Ambas as trilhas se beneficiam de colecionáveis digitais que transformam os momentos mais marcantes em tokens não fungíveis monetizáveis, adicionando receita incremental sem custos de estádio. A coexistência desses modelos amplia o mercado de esportes para espectadores da Índia, garantindo que heroísmos locais no boxe ou no badminton possam garantir tempo de transmissão nacional ao lado dos grandes eventos de críquete.


Por Fonte de Receita: Dominância dos Direitos de Mídia Enfrenta Disrupção Digital
Os direitos de mídia representaram 42,85% da receita de 2025, mas a intensificação da consolidação do streaming já está moderando a febre dos leilões. O merchandising, projetado para um CAGR de 18,55% até 2031, explora o alcance do comércio eletrônico, o marketing de influenciadores e cadeias de abastecimento de design rápido para converter a paixão emocional dos torcedores em compras ao longo do ano. O patrocínio permanece o segundo pilar estável, à medida que as marcas observam o aumento do retorno sobre investimento proveniente de métricas de engajamento em tempo real e ativações orientadas por dados. A receita de ingressos, embora ainda cíclica, está se beneficiando das vantagens agregadas dos estádios inteligentes que elevam o gasto por cabeça.
O tamanho do mercado de esportes para espectadores da Índia vinculado aos direitos de mídia ainda avançará em termos absolutos porque mais propriedades atingem qualidade de transmissão; no entanto, sua participação pode cair à medida que os fluxos auxiliares se aceleram. As estratégias de merchandising agora incluem lançamentos de edição limitada, tecidos sustentáveis e itens autografados por atletas vendidos via comércio ao vivo durante as partidas. O agrupamento de patrocínios em ligas masculinas e femininas encoraja os anunciantes a fechar contratos de múltiplas propriedades, reduzindo o risco de renovação para os detentores de direitos. Juntas, essas mudanças aumentam a estabilidade da receita enquanto reduzem a exposição sistêmica a qualquer canal único.
Por Tipo de Esporte: Hegemonia do Críquete Enfrenta Desafios Demográficos
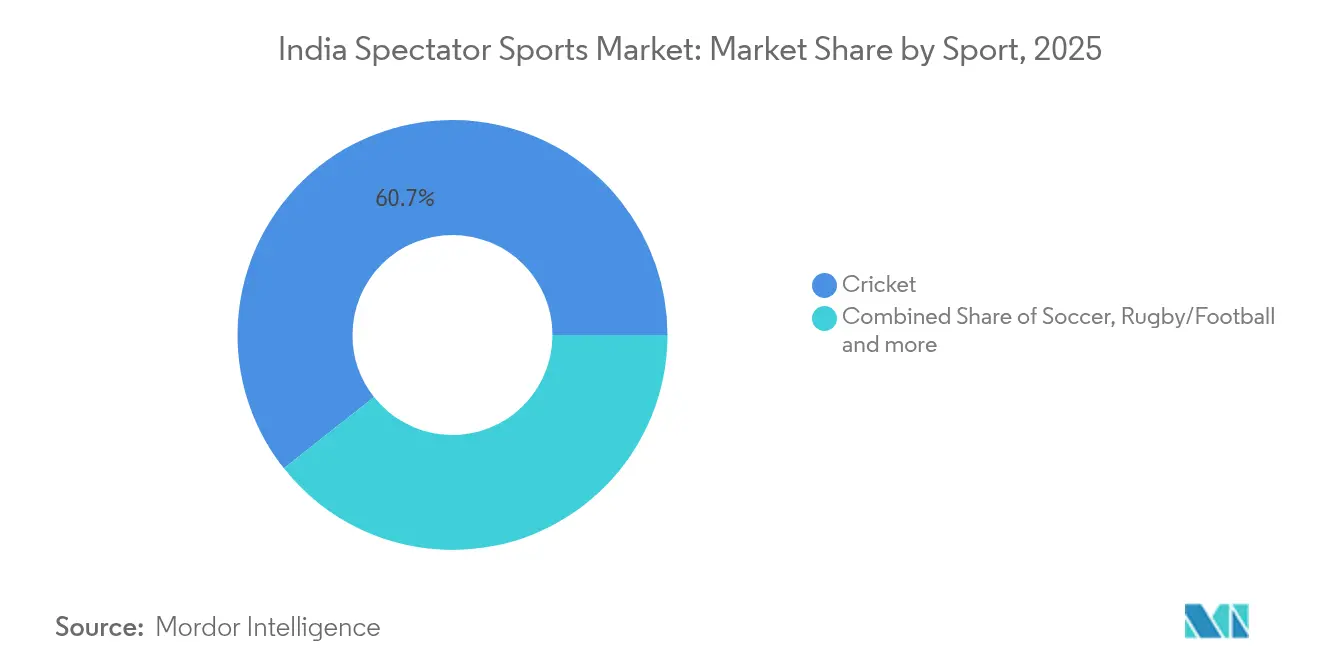
O críquete preservou uma participação de 60,65% em 2025, mas sua dominância não implica mais exclusividade. O tamanho do mercado de esportes para espectadores da Índia para o críquete feminino está previsto para crescer a um CAGR de 23,85%, refletindo atitudes sociais progressistas e investimento intencional nos percursos de atletas femininas. O séquito jovem do futebol se expande durante os torneios internacionais, oferecendo janelas de transmissão que complementam o calendário doméstico do críquete. O kabaddi e o badminton prosperam com a familiaridade cultural e a participação em nível escolar, possibilitando a aquisição de audiência com gastos modestos em marketing.
Os esportes emergentes aproveitam formatos mais curtos e apresentações mistas para atrair torcedores nativos das redes sociais que preferem conteúdo em formato reduzido. Simultaneamente, as federações de críquete experimentam ajustes de regras e programações de jogos noturnos para combater o cansaço dos formatos e proteger a audiência. Do ponto de vista do anunciante, os portfólios multiesportivos reduzem o risco de concentração ao mesmo tempo que aproveitam conjuntos de dados comuns de torcedores, gerando valor incremental em todos os contratos de direitos. A diversificação sinaliza, portanto, a maturidade do mercado e maior resiliência às flutuações de audiência de qualquer esporte específico.
Análise Geográfica
O Oeste da Índia gerou 29,05% da receita em 2025, graças ao peso financeiro de Mumbai, aos robustos links de transporte e ao amplo pool de patrocinadores. O Leste da Índia apresenta a perspectiva de crescimento mais rápido com um CAGR de 14,05%, impulsionado por melhorias nos estádios de Kolkata e Bhubaneswar que liberam a demanda reprimida. Os dados demográficos ricos em tecnologia do Sul da Índia sustentam preços premium, enquanto os estados populosos do Norte da Índia oferecem escala quando a infraestrutura e o marketing superam a histórica subprovisão. O Centro da Índia mostra sinais promissores à medida que os programas de cidades inteligentes integram recintos esportivos aos orçamentos de renovação urbana.
A diferenciação regional obriga as ligas a personalizar a programação, os comentários em idiomas locais e o alcance nas escolas. Por exemplo, o comentário em bengali aumenta os índices de audiência no Leste da Índia, enquanto a narração em canarês eleva o engajamento em Karnataka. A acessibilidade dos ingressos de críquete demonstra variação regional significativa, com preços em Ahmedabad sendo comparativamente mais baixos do que em Mumbai. Essa disparidade de preços aumenta a acessibilidade para um público mais amplo e fomenta o crescimento do fandom do críquete nos mercados emergentes. Tais microestratégias personalizadas garantem que o mercado de esportes para espectadores da Índia permaneça inclusivo enquanto maximiza a captação de receitas locais.
Panorama regulatório
A radiodifusão e a monetização de esportes na Índia operam sob uma estrutura multiagência liderada pelo Ministério da Informação e Radiodifusão (MIB), com supervisão setorial da Autoridade Reguladora de Telecomunicações da Índia (TRAI) e escrutínio concorrencial pela Comissão de Concorrência da Índia (CCI) para agregação de direitos de mídia e conduta relacionada. Uma regra central que molda a economia dos direitos é a Lei de Sinais de Radiodifusão Esportiva (Compartilhamento Obrigatório com a Prasar Bharati), de 2007, que exige o compartilhamento de sinal em tempo real de eventos designados como de importância nacional, com a divisão de receitas fixada em 75:25 para televisão (a favor do titular privado dos direitos) e 50:50 para rádio.
Em 2026, o MIB atualizou a lista de eventos de importância nacional em 11 de junho, seguida de uma errata técnica em 23 de junho, cobrindo explicitamente todas as partidas internacionais oficiais de críquete disputadas pelas seleções masculina e feminina da Índia. Isso aumenta o ônus de conformidade em torno do compartilhamento de sinal para o inventário de críquete e afeta as decisões de empacotamento entre TV linear e distribuição digital, particularmente onde emissoras esportivas consolidadas e plataformas de streaming concentram direitos e oferta publicitária.
Análise da cadeia de valor
A cadeia de valor vai de proprietários de direitos e órgãos sancionadores (notadamente o Conselho de Controle de Críquete da Índia, BCCI) para operadores de ligas e franquias, depois para produção de eventos e transmissão, distribuição por emissoras e plataformas OTT, e monetização por meio de anunciantes, patrocinadores, venda de ingressos e merchandising. No críquete, o modelo de leilão eletrônico do BCCI para direitos de mídia exclusivos concentra o poder de compra entre grandes grupos de transmissão e streaming, e a configuração competitiva atual é moldada pela entidade fusionada Disney Star e Viacom18 (JioStar), juntamente com outras redes e plataformas que competem por inventário premium.
Na etapa seguinte, os distribuidores (redes de TV, serviços OTT, ecossistemas de telecomunicações e dispositivos) transformam direitos em alcance, enquanto marcas e agências impulsionam a demanda por meio de vendas publicitárias e ativação de patrocínios, cada vez mais apoiadas por medição unificada e formatos digitais direcionados. Times e ligas, então, reinvestem os recursos na aquisição de jogadores, marketing e operações de estádios, com facilitadores secundários (plataformas de venda de ingressos, fornecedores de antipirataria e cibersegurança, fabricantes de produtos licenciados e parceiros de comércio eletrônico) capturando valor incremental à medida que a monetização passa de um único pool de direitos de mídia para fluxos combinados entre presença ao vivo e engajamento digital.
Panorama Competitivo
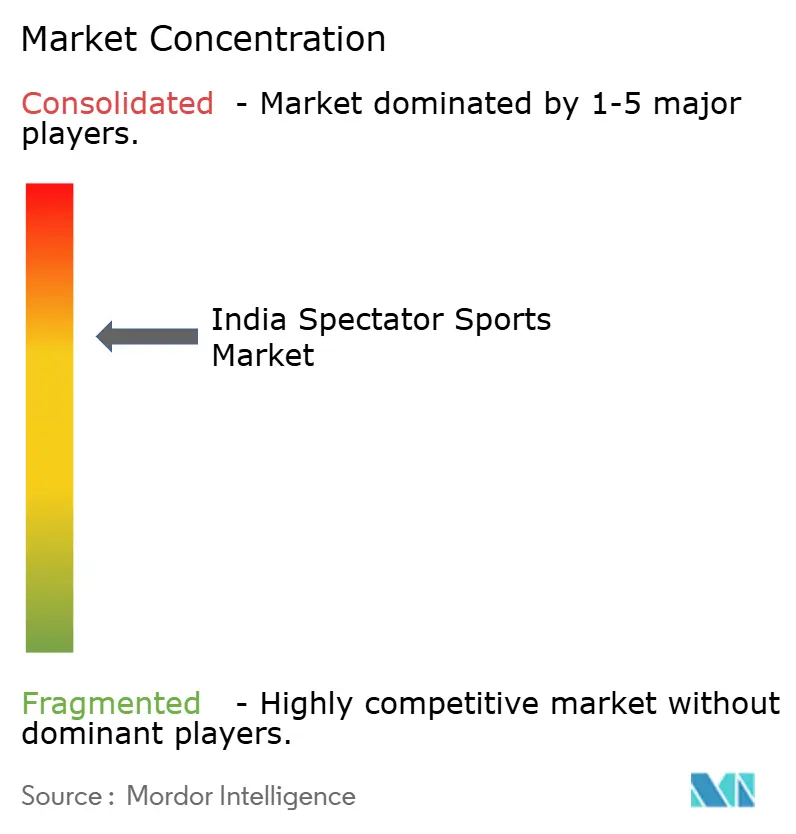
O ambiente competitivo é oligopolístico, com os maiores conglomerados — Reliance-Disney, Sony-Zee, Star Sports, Dream Sports e JSW-GMR — controlando uma parcela significativa da receita do mercado. Sua integração vertical em produção de conteúdo, distribuição e tecnologia sustenta o poder de negociação com as ligas e os anunciantes. A fusão Disney-Reliance, por exemplo, agrupa ativos de TV linear e OTT para oferecer alcance nacional em escala sem precedentes, comprimindo o poder de barganha dos transmissores menores.
Os disruptores digitais, como Dream11, reduzem a dependência de intermediários de transmissão ao monetizar relacionamentos diretos com o consumidor. A análise de dados obtida das partidas informa lançamentos direcionados de merchandising e ofertas de venda cruzada de eventos, criando um ciclo virtuoso de engajamento e receita. Os proprietários de franquias diversificam-se em propriedades no exterior — a aquisição do Hampshire County Cricket Club pelo GMR sendo um exemplo recente — para globalizar o patrimônio de marca e proteger-se contra a volatilidade doméstica.
A vantagem competitiva sustentável depende cada vez mais da adoção de tecnologia. Parcerias de estádios inteligentes com operadoras de telecomunicações possibilitam apostas micro e streaming em ultra-alta definição, aumentando a imersão dos torcedores e a visibilidade dos patrocinadores. As capacidades de segurança cibernética e conformidade regulatória formam fossos competitivos adicionais, dissuadindo novos entrantes subcapitalizados. No geral, a amplitude dos incumbentes nos fluxos de receita os protege contra choques em um único canal, consolidando sua dominância.
Líderes do Setor de Esportes para Espectadores da Índia
Disney Star (Star Sports)
Viacom18 Media
Sony Pictures Networks India
Zee Entertainment Enterprises
Board of Control for Cricket in India (BCCI)
- *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica

Oportunidades de mercado e perspectivas futuras
Com os direitos de mídia contribuindo com 42,85% das receitas de esportes com espectadores na Índia em 2025, a oportunidade mais clara está em ampliar a monetização não relacionada a direitos em diferentes geografias e idiomas. A consolidação na distribuição de streaming e transmissão (incluindo a combinação Disney Star e Viacom18, alcançando aproximadamente 750 milhões de usuários mensais em suas plataformas no contexto do relatório) sustenta feeds regionais em idiomas mais amplos, produtos publicitários diferenciados e uma ligação mais estreita entre o consumo de conteúdo e os funis de merchandising e venda de ingressos, alinhando-se ao foco do relatório na monetização de conteúdo digital em idiomas regionais.
Os formatos femininos também abrem uma segunda via de oportunidade, pois ligas e patrocinadores podem agrupar inventário entre propriedades masculinas e femininas sem reconstruir a distribuição do zero, ao mesmo tempo em que oferecem públicos distintos aos anunciantes. Paralelamente, modelos de utilização multievento ligados à infraestrutura melhoram a profundidade dos eventos: o Khelo India e alocações estaduais que modernizam locais (por exemplo, o investimento de INR 1.000 crore de Odisha vinculado aos Jogos Nacionais de 2025 no contexto do relatório) expandem o conjunto endereçável de eventos prontos para transmissão e venda de ingressos além das maiores metrópoles, apoiando calendários mais frequentes e pontos de contato adicionais para patrocínio e merchandising em mercados de nível 2.
Desenvolvimentos recentes do setor
- Julho de 2026: Walt Disney / Star Group (joint venture JioStar India) injetou Rs 123 crore em investimento estrangeiro direto na JioStar India no trimestre encerrado em março. O aporte expande a capacidade de transmissão e streaming para propriedades de críquete e aprofunda a integração vertical com a Reliance para direitos e distribuição.
- Junho de 2025: O Conselho de Controle de Críquete da Índia (BCCI) divulgou uma Solicitação de Proposta para Propriedades Digitais do IPL e WPL. A atualização esclarece a estratégia de propriedades digitais e as vias de monetização antes dos ciclos de temporada de 2025-2026.
- Novembro de 2024: A Reliance Industries Limited / The Walt Disney Company (ativos da Viacom18) concluiu a fusão dos ativos de mídia da Viacom18 na Star India Private Limited (joint venture JioStar India). A consolidação cria a maior plataforma de emissora esportiva da Índia, com maior escala de direitos e streaming, além de maiores considerações regulatórias.


Estrutura da metodologia de pesquisa e escopo do relatório
Definição e abrangência do mercado
Para este estudo, o mercado é definido como o dinheiro obtido com a assistência a esportes ao vivo na Índia, abrangendo eventos e ligas organizados. As receitas são rastreadas até direitos de mídia, ingressos, patrocínio e gastos relacionados dos fãs vinculados à experiência do evento.
Exclusões de escopo: jogos de azar, jogos de vídeo casuais e gastos amplos com entretenimento que não estejam diretamente ligados às receitas de esportes com espectadores são excluídos.
Visão geral da segmentação
- Por Tipo
- Equipes e Clubes Esportivos
- Automobilismo
- Esportes Individuais
- Por Fonte de Receita
- Direitos de Mídia
- Merchandising
- Ingressos
- Patrocínio
- Por Tipo de Esporte
- Futebol
- Críquete
- Rugby/Futebol Americano
- Tênis
- Outros Tipos de Esportes
- Por Geografia
- Norte da Índia
- Sul da Índia
- Oeste da Índia
- Leste da Índia
- Centro da Índia
Fontes de dados, dimensionamento de mercado e validação
Pesquisa documental
A pesquisa documental foi usada para estabelecer os limites externos do pool de demanda e coletar séries temporais consistentes que possam ser comparadas ano a ano. Contamos com fontes públicas como publicações do Ministério da Informação e Radiodifusão, atualizações do Ministério de Assuntos da Juventude e Esportes, indicadores macroeconômicos do Banco Central da Índia (Reserve Bank of India), e sinais de gastos do consumidor e preços do Ministério de Estatística e Implementação de Programas.
Para conectar o mercado à atividade empresarial real, também analisamos fontes como demonstrações financeiras auditadas e relatórios anuais de participantes listados do ecossistema, divulgações de ligas e federações, e cobertura de imprensa confiável sobre concessões de direitos de mídia e tendências de público em estádios. Quando um número público apresentava um ano ausente ou uma divisão pouco clara, utilizamos assinaturas pagas para dados financeiros e inteligência corporativa, notícias e finanças, e um banco de dados de nível de embarque de importação e exportação para verificações cruzadas limitadas do fluxo de mercadorias. Esses exemplos são indicativos, e muitas outras fontes foram consultadas durante a coleta, validação e esclarecimento de dados.
Entrevistas e pesquisas primárias
O trabalho primário focou em validar como as receitas são efetivamente contabilizadas e reconhecidas em direitos de mídia, patrocínio e venda de ingressos, pois a pesquisa documental pode não captar a mecânica de reconhecimento. Conversamos com titulares de direitos, agências, emissoras, operadores de locais e tomadores de decisão do lado das marcas nos principais mercados indianos, e então usamos verificações de acompanhamento para confirmar a lógica de precificação, o índice de vendas e os fatores de normalização para eventos pontuais.
Distribuição dos respondentes do trabalho de campo de pesquisa primária
| Tipo de empresa | Cargo do respondente |
|---|---|
| Nível superior: 36% | CXOs: 12% |
| Nível médio: 44% | Líderes funcionais/de unidade: 42% |
| Participantes menores: 20% | Gerentes: 46% |
Dimensionamento e previsão de mercado
O dimensionamento começa com uma construção top-down, na qual o pool de receitas da Índia é reconstruído por linhas de receita que normalmente são reportadas e discutidas no setor, e depois dividido entre as principais atividades de esportes com espectadores para evitar contagem duplicada. Para manter os totais realistas, corroboramos com aproximações seletivas de baixo para cima, como valores amostrados de direitos de mídia mapeados por anos de contrato, receita de ingressos construída a partir de faixas de público e preços médios de ingressos, e valores de patrocínio verificados por meio de padrões de gastos das marcas.
As principais entradas que moldam o modelo incluem o momento dos contratos de direitos de mídia e premissas de amortização, o preço médio de ingressos e padrões de utilização de estádios, o crescimento do inventário de patrocínio (equipe, liga e no local), a participação da visualização digital que influencia o rendimento publicitário, e a frequência de eventos de destaque que podem elevar temporariamente as receitas. As previsões são construídas usando análise de cenários apoiada por opiniões de especialistas sobre ciclos de renovação, movimento de tarifas publicitárias e ímpeto de gastos do consumidor, e depois ajustadas para o ritmo em que novas ligas se consolidam em temporadas estáveis. Quando uma linha de receita não pode ser claramente observada para um esporte, usamos referências de esportes semelhantes e premissas conservadoras de penetração, verificando-as posteriormente em entrevistas.
Validação de dados e ciclo de atualização
Antes da finalização, os resultados são comparados com sinais independentes, como acordos de direitos anunciados publicamente, totais de patrocínio de destaque e a direção geral da publicidade e dos eventos ao vivo; qualquer variação relevante é investigada. Realizamos verificações de anomalias em saltos ano a ano, no momento da conversão de moeda e em mudanças inusuais na composição entre mídia, ingressos e patrocínio, e as conclusões são revisadas em mais de uma passagem interna antes da aprovação final.
Se um novo edital de direitos, uma mudança de política relevante ou uma expansão material de liga for observada, as premissas são revisitadas e especialistas relevantes são recontatados para confirmar o impacto provável. O relatório é atualizado anualmente, e atualizações intermediárias são feitas quando eventos que movem o mercado criam uma mudança clara na perspectiva de curto prazo. Imediatamente antes da entrega, uma passagem final do analista é concluída para que os clientes recebam a visão mais atualizada.
Dimensionamento do mercado de esportes com espectadores na Índia pela Mordor Intelligence em comparação com outras estimativas publicadas
Os valores de mercado publicados para esportes com espectadores na Índia podem diferir por dois motivos principais: o agrupamento de receitas varia e os anos-base não são consistentes entre os estudos. Algumas estimativas descrevem uma figura mais ampla da economia dos esportes, enquanto outras limitam o escopo a direitos, patrocínio e ingressos vinculados à assistência a esportes ao vivo.
A principal diferença vem da inclusão de gastos com publicidade e endosso esportivo como parte do total. A Mordor Intelligence contabiliza apenas as receitas de esportes com espectadores diretamente vinculadas a direitos de eventos, pacotes de patrocínio, venda de ingressos e monetização relacionada, normalizando depois em função do momento dos contratos, para que acordos pontuais não superestimem um único ano.
Comparação de referência
| Fonte | Tamanho do mercado | Lacunas na metodologia de pesquisa |
|---|---|---|
| Mordor Intelligence | USD 1,77 bilhão (2025) | |
| Relatório do Setor A | USD 2,13 bilhões (2025) | Utiliza uma lente mais ampla da economia esportiva que incorpora gastos com publicidade de mídia e endossos junto com o patrocínio, o que infla os totais em comparação com uma visão focada apenas em receitas de espectadores. |
| Resumo da Entidade Setorial B | USD 1,60 bilhão (2024) | Baseia-se em um ano anterior e aplica maior normalização para a volatilidade impulsionada por eventos, podendo excluir ligas menores e esportes fora do críquete onde as divulgações são limitadas. |
A tabela indica que a maioria das diferenças se torna clara ao separar as receitas de espectadores dos gastos esportivos mais amplos e alinhar a lógica de ano e reconhecimento. Ao manter as entradas vinculadas a ciclos de direitos, rendimento de ingressos e inventário de patrocínio, o número final permanece rastreável a etapas que podem ser repetidas e verificadas conforme novas divulgações surgem.


Principais Perguntas Respondidas no Relatório
Qual é o valor atual do mercado de esportes para espectadores da Índia?
O mercado é avaliado em USD 1,88 bilhão em 2026 e está projetado para atingir USD 2,56 bilhões até 2031.
Qual segmento gera a maior receita?
Os direitos de mídia contribuem com 42,85% da receita total, tornando-os o fluxo dominante.
Qual esporte está crescendo mais rapidamente na Índia?
O críquete feminino está previsto para expandir a um CAGR de 23,85% até 2031, o mais alto entre todos os esportes.
Qual região oferece o maior potencial de crescimento?
Espera-se que o Leste da Índia registre um CAGR de 14,05% entre 2026 e 2031 devido a novos investimentos em infraestrutura.
Como as plataformas de esportes de fantasia estão impactando a presença ao vivo?
Os participantes de esportes de fantasia demonstram maior engajamento com eventos ao vivo, contribuindo para o aumento da receita por meio de vendas de ingressos e merchandising.
Página atualizada pela última vez em:



