
Tamanho e Participação do Mercado de Serviços Mecânicos, Elétricos e Hidráulicos (MEP) da Índia
Visão Geral do Mercado
| Período de Estudo | 2020 - 2031 |
|---|---|
| Período de Dados de Previsão | 2026 - 2031 |
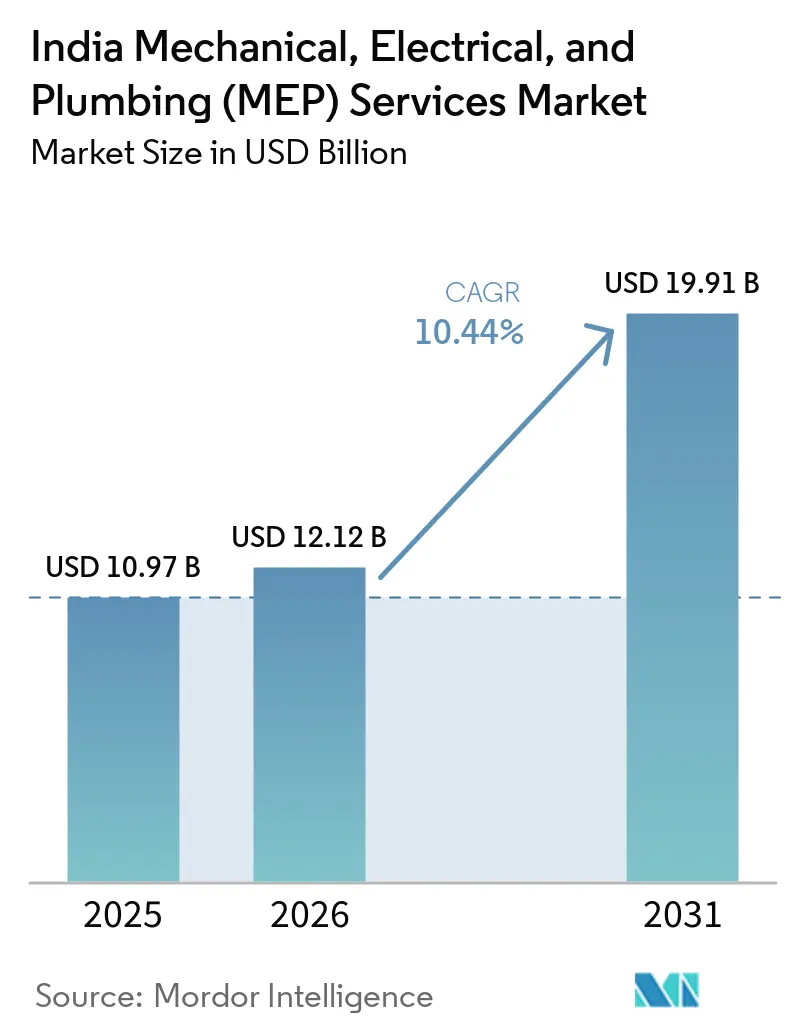
| Tamanho do mercado no ano base (2025) | 10.97 Bilhões de dólares |
| Tamanho do Mercado (2026) | 12.12 Bilhões de dólares |
| Tamanho do Mercado (2031) | 19.91 Bilhões de dólares |
| Taxa de crescimento (2026 - 2031) | 10.44 % |
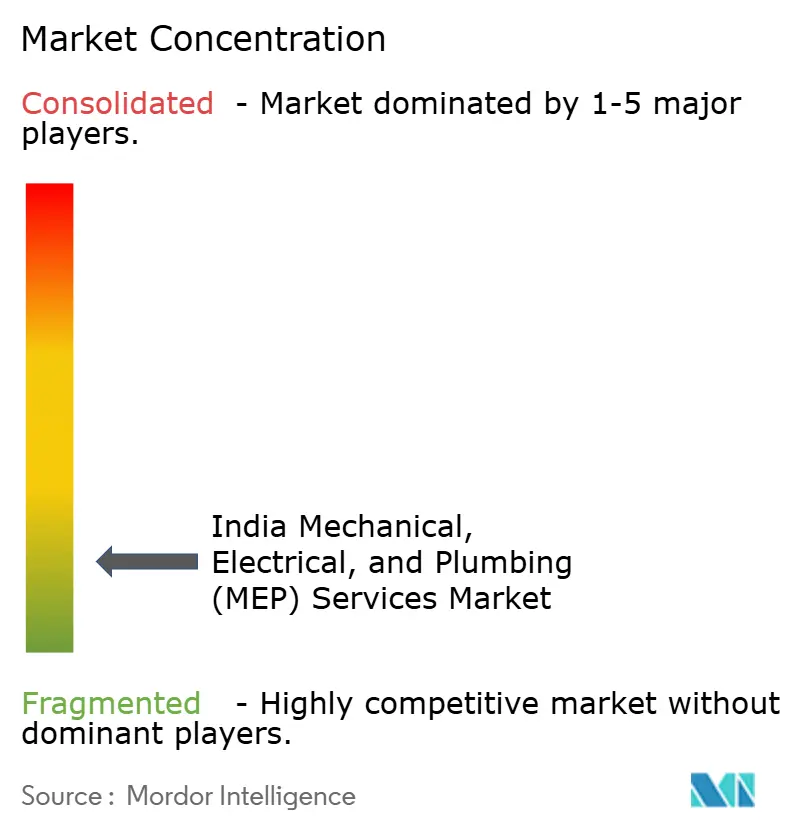
| Concentração do Mercado | Baixo |
Principais jogadores *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica Imagem © Mordor Intelligence. O reuso requer atribuição conforme CC BY 4.0. | |
Análise do Mercado de Serviços Mecânicos, Elétricos e Hidráulicos (MEP) da Índia por Mordor Intelligence
O tamanho do Mercado de Serviços Mecânicos, Elétricos e Hidráulicos da Índia foi avaliado em 10,97 bilhões de USD em 2025 e estima-se que cresça de 12,12 bilhões de USD em 2026 para atingir 19,91 bilhões de USD até 2031, a um CAGR de 10,44% durante o período de previsão (2026-2031).
A demanda está se direcionando para projetos que exigem projeto mecânico, elétrico e hidráulico coordenado, em vez de pacotes de instalação separados. Data centers, aeroportos, sistemas de metrô, campi comerciais e instalações industriais de alta especificação estão elevando o conteúdo técnico de cada contrato. As normas de eficiência energética também estão tornando o desempenho, o comissionamento e a documentação mais importantes em grandes edifícios. Empreiteiros com capacidade de projeto, aquisição e entrega no local estão mais bem posicionados para gerenciar escopos complexos. O mercado de serviços MEP da Índia, portanto, recompensa empresas que conseguem combinar coordenação técnica com execução confiável.
Principais Conclusões do Relatório
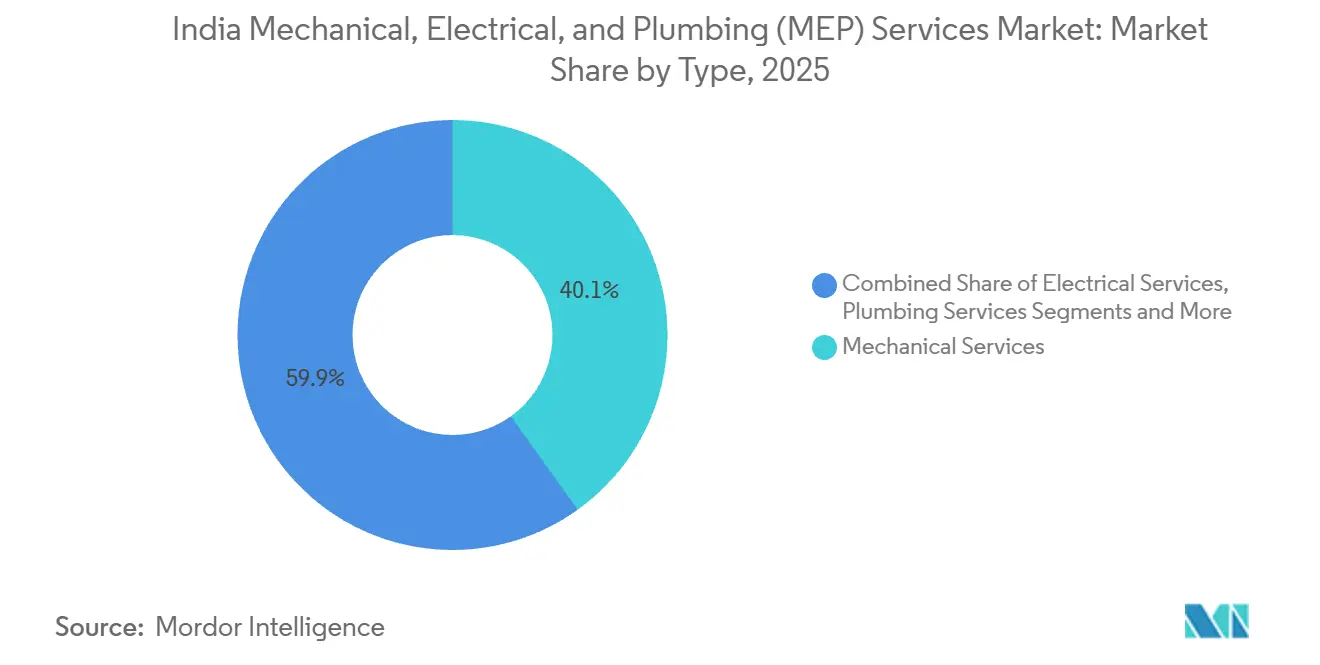
- Por tipo, os serviços mecânicos detinham 40,1% da participação do mercado de serviços MEP da Índia em 2025, enquanto os serviços MEP integrados têm previsão de crescer a um CAGR de 11,55% até 2031.
- Por tipo de serviço, projeto e engenharia detinham 36,2% da participação do mercado de serviços MEP da Índia em 2025, enquanto os serviços gerenciados e baseados em desempenho têm previsão de crescer a um CAGR de 11,79% até 2031.
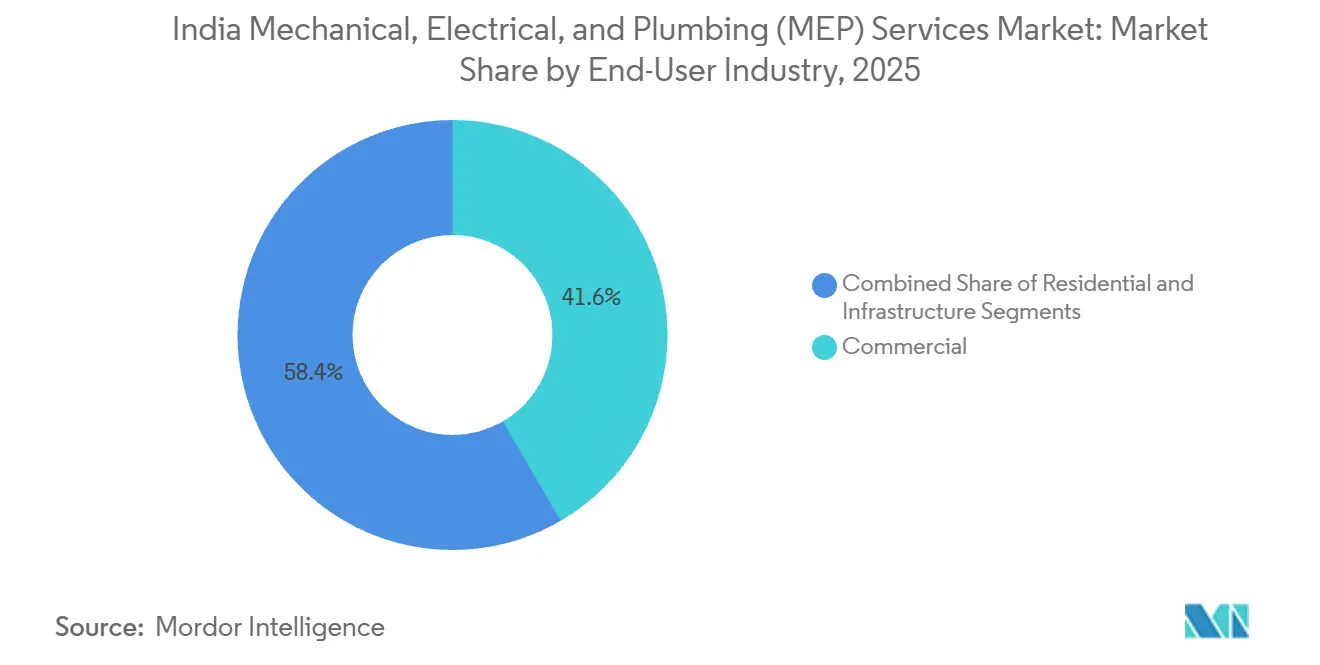
- Por setor de usuário final, os usuários comerciais detinham 41,6% do tamanho do mercado de serviços MEP da Índia em 2025, enquanto a infraestrutura tem previsão de crescer a um CAGR de 11,92% até 2031.
- Por cidade, a Região Metropolitana de Mumbai detinha 19,9% da participação do mercado de serviços MEP da Índia em 2025, enquanto Hyderabad tem previsão de crescer a um CAGR de 12,22% até 2031.
Nota: O tamanho do mercado e os números de previsão neste relatório são gerados usando a estrutura de estimativa proprietária da Mordor Intelligence, atualizada com os dados e percepções mais recentes disponíveis em janeiro de 2026.
Tendências e Perspectivas do Mercado de Serviços Mecânicos, Elétricos e Hidráulicos (MEP) da Índia
Análise de Impacto dos Impulsionadores*
| Impulsionadores | (~) % de Impacto na Previsão do CAGR | Relevância Geográfica | Prazo de Impacto |
|---|---|---|---|
| Expansão de Data Centers e Instalações de Alta Tecnologia | +2.3% | Hyderabad, Mumbai, Chennai, Noida, Pune, Bengaluru | Curto prazo (≤ 2 anos) |
| Infraestrutura Nacional e Carteira de Desenvolvimento Urbano | +2.2% | Nacional, com ganhos iniciais na Região Metropolitana de Mumbai, Delhi NCR e Bengaluru | Médio prazo (2-4 anos) |
| Eficiência Energética e Requisitos de Construção Verde | +1.8% | Nacional, com atividade de conformidade concentrada nas cidades de Nível 1 | Médio prazo (2-4 anos) |
| Terceirização de Operações Técnicas de Instalações | +1.4% | Bengaluru, Hyderabad, Pune e Delhi NCR | Médio prazo (2-4 anos) |
| Pré-fabricação Orientada por BIM para Locais Metropolitanos Restritos | +0.9% | Região Metropolitana de Mumbai, Delhi NCR e Bengaluru | Longo prazo (≥ 4 anos) |
| Hidráulica Neutra em Água e Gestão Circular da Água | +0.6% | Maharashtra, Tamil Nadu, Karnataka e projetos com certificação IGBC em âmbito nacional | Longo prazo (≥ 4 anos) |
| Fonte: Mordor Intelligence | |||
Expansão de Data Centers e Instalações de Alta Tecnologia Ancorando a Demanda MEP de Missão Crítica
A construção de data centers está ampliando a necessidade de sistemas de resfriamento, distribuição elétrica, energia de backup, proteção contra incêndio e sistemas hídricos que devem funcionar como um único ambiente operacional. A TCS declarou em setembro de 2026 que a HyperVault havia garantido terreno em Telangana para um campus de data center de inteligência artificial em larga escala, criando uma demanda futura substancial por sistemas prediais integrados[1]. Essas instalações exigem sistemas de resfriamento precisos e sistemas elétricos resilientes porque os riscos de interrupção são muito maiores do que em edifícios comerciais convencionais. O mercado de serviços MEP da Índia se beneficia dessa mudança porque os proprietários de projetos precisam de empreiteiros capazes de coordenar múltiplos sistemas técnicos antes do início da construção. Instalações de processo, incluindo locais relacionados a semicondutores, acrescentam uma necessidade semelhante de ambientes controlados e sistemas especializados de aquecimento, ventilação e ar-condicionado. A Tata Projects relatou a entrega da instalação de semicondutores da Micron em Sanand em seu relatório anual de 2025-26[2]. Esses projetos favorecem empresas que conseguem gerenciar projeto detalhado, instalação, testes e comissionamento final sem transferir responsabilidade entre muitos subempreiteiros.
Carteira de Infraestrutura Nacional e Desenvolvimento Urbano Sustentando a Demanda MEP de Base Ampla
Grandes programas de infraestrutura sustentam a demanda por trabalhos elétricos, mecânicos, hidráulicos, de segurança de vida e de controle predial em diversas categorias de projetos. Aeroportos e sistemas de metrô exigem sistemas integrados porque a segurança pública, o conforto dos passageiros e as operações ininterruptas dependem de uma entrega coordenada. A Tata Projects relatou a conclusão da Fase 1 do Aeroporto Internacional de Noida e trabalhos relacionados à Linha 3 do Metrô de Pune em seu relatório anual de 2025-26. O mercado de serviços MEP da Índia se beneficia quando os proprietários concedem um escopo combinado que inclui coordenação de projeto e execução em campo. Essa abordagem pode reduzir lacunas entre os trabalhos mecânicos, elétricos, hidráulicos e de proteção contra incêndio durante a construção. Também atribui maior peso a empreiteiros que compreendem os padrões de infraestrutura pública e cronogramas de projetos complexos. A oportunidade é ampla, mas permanece mais valiosa para fornecedores que conseguem assumir responsabilidade técnica ao longo de todo o ciclo do projeto.
Requisitos de Eficiência Energética e Construção Verde Reformulando os Padrões de Especificação MEP
Os requisitos de energia estão elevando as especificações técnicas utilizadas em grandes empreendimentos residenciais e comerciais. O Eco-Niwas Samhita 2024 reúne os requisitos de envoltória predial e equipamentos em um único código de energia residencial, incluindo requisitos para iluminação, ar-condicionados, elevadores e bombas[3]. A minuta de emenda emitida pelo Ministério de Energia em julho de 2026 propõe classificações obrigatórias de estrelas da Agência de Eficiência Energética para novos edifícios acima de 20.000 metros quadrados antes da conclusão. Esses requisitos colocam maior atenção na seleção de equipamentos, verificação, testes e registros criados durante o comissionamento. O mercado de serviços MEP da Índia pode, portanto, agregar valor à parte do contrato que confirma que os sistemas prediais atendem ao padrão exigido. O GRIHA Versão 6 também descreve uma grande base de projetos registrados e vincula a prática de construção verde ao desempenho energético e de recursos. Empreiteiros com capacidades documentadas de gestão de energia e comissionamento podem competir com base na qualidade de conformidade, em vez de depender apenas do preço de instalação.
Terceirização de Operações Técnicas de Instalações Impulsionando Modelos MEP Gerenciados
Campi corporativos e instalações de alta disponibilidade requerem cada vez mais suporte operacional após a conclusão da construção. Essa necessidade leva os clientes a considerar contratos que abrangem disponibilidade de equipamentos, desempenho energético, planejamento de manutenção e atividades de conformidade ao longo de vários anos. Os serviços gerenciados e baseados em desempenho são o tipo de serviço de crescimento mais rápido no mercado de serviços MEP da Índia, com previsão de CAGR de 11,79% até 2031. Os sistemas de gestão predial e o monitoramento conectado podem oferecer aos proprietários maior visibilidade sobre o desempenho dos equipamentos e as necessidades de manutenção. Essas ferramentas também permitem que os prestadores de serviços utilizem as informações de projeto e comissionamento criadas durante a construção nas operações posteriores. O caso comercial é mais forte onde o resfriamento, a confiabilidade de energia e a continuidade operacional afetam a atividade principal do cliente. Essa mudança apoia o trabalho de serviço recorrente, mas os prestadores devem demonstrar que suas equipes de campo conseguem cumprir os compromissos de desempenho de forma consistente.
Análise de Impacto das Restrições*
| Restrições | (~) % de Impacto na Previsão do CAGR | Relevância Geográfica | Prazo de Impacto |
|---|---|---|---|
| Escassez de Técnicos Qualificados em MEP e Comissionamento | -1.8% | Nacional, com maior pressão nas cidades de Nível 1 | Curto prazo (≤ 2 anos) |
| Prazos de Entrega de Equipamentos Importados e Volatilidade de Preços de Componentes | -1.6% | Nacional, com maior efeito nas cidades de Nível 2 com cadeias de suprimentos mais fracas | Curto prazo (≤ 2 anos) |
| Contratação Fragmentada e Pressão sobre o Fluxo de Caixa dos Empreiteiros | -1.2% | Nacional, concentrado nos corredores de projetos com clientes governamentais | Médio prazo (2-4 anos) |
| Aprovações Municipais Inconsistentes e Restrições de Retrofit | -0.9% | NMMC, CIDCO e ULBs secundárias, com condições melhorando no GHMC e BDA | Médio prazo (2-4 anos) |
| Fonte: Mordor Intelligence | |||
Escassez de Mão de Obra MEP Qualificada Restringindo a Capacidade de Execução
A entrega de trabalhos MEP complexos depende de engenheiros treinados, técnicos, equipes de comissionamento e supervisores capazes de coordenar vários sistemas prediais. O desafio de mão de obra é mais visível quando múltiplos data centers, projetos de infraestrutura e comerciais estão sendo entregues na mesma cidade. A orientação política nacional de Modelagem da Informação da Construção também aumenta a demanda por engenheiros que consigam utilizar métodos de coordenação digital junto às equipes de campo. Uma escassez em execução de campo ou em coordenação digital pode atrasar a entrega e aumentar o risco de retrabalho. O mercado de serviços MEP da Índia, portanto, tende a favorecer empreiteiros que investem em treinamento interno, métodos padronizados e gerentes de projeto experientes. A montagem fora do local pode ajudar a reduzir o trabalho em locais congestionados, mas ainda requer equipes qualificadas para projetar módulos e concluir a instalação final. Empreiteiros menores podem ter dificuldade em desenvolver capacidades digitais e de campo ao mesmo tempo.
Prazos de Entrega de Equipamentos Importados e Volatilidade de Preços de Componentes Pressionando a Economia dos Projetos
Equipamentos elétricos e de resfriamento especializados podem criar pressão de aquisição quando os cronogramas de entrega são apertados. Esse problema é mais relevante para instalações que necessitam de distribuição elétrica de alta capacidade, sistemas de backup, resfriamento de precisão ou controles avançados. Contratos de preço fixo podem se tornar mais difíceis de gerenciar quando materiais ou equipamentos de longo prazo de entrega precisam ser encomendados antes que o cronograma completo do local seja definido. O mercado de serviços MEP da Índia também enfrenta maior risco quando empreiteiros menores não dispõem de capital de giro para reservar equipamentos antecipadamente. Grandes empreiteiros podem ter vantagem porque conseguem planejar aquisições em múltiplos projetos e trabalhar de forma mais direta com os fabricantes. Os proprietários de projetos podem limitar parte desse risco alinhando as decisões de equipamentos com a conclusão do projeto e marcos de construção realistas. Especificações técnicas claras e planejamento antecipado de aquisições continuam sendo importantes para evitar interrupções evitáveis no cronograma.
*Nossas previsões tratam os impactos dos impulsionadores e restrições como direcionais, e não aditivos. As previsões de impacto refletem o crescimento de base, os efeitos de composição e as interações entre variáveis.
Análise de Segmentos
Por Tipo: Serviços Mecânicos Lideram, Enquanto a Entrega Integrada Ganha Terreno
Os serviços mecânicos detinham 40,1% da participação do mercado de serviços MEP da Índia em 2025. Os trabalhos de aquecimento, ventilação e ar-condicionado continuam sendo centrais para edifícios comerciais, hospitais, ativos de infraestrutura e instalações que requerem resfriamento contínuo. A construção de data centers eleva a importância do resfriamento de precisão e do projeto mecânico estreitamente coordenado. Os serviços elétricos formam a próxima grande área de demanda porque os projetos necessitam de distribuição em alta e baixa tensão, energia de backup, controles e integração de sistemas prediais. Os serviços hidráulicos são frequentemente adquiridos por meio de vários pacotes, embora os requisitos de eficiência hídrica e reuso estejam criando um argumento mais forte para o planejamento integrado. A política de reuso de águas residuais de Maharashtra de 2025 para 424 organismos locais urbanos confere nova importância aos projetos hidráulicos que suportam sistemas de reuso e de água dupla. Esse mix significa que o setor de serviços MEP da Índia deve manter expertise profunda em disciplinas específicas, mesmo quando os clientes buscam um único empreiteiro responsável.
Os serviços MEP integrados têm previsão de crescer a um CAGR de 11,55% de 2026 a 2031. Os clientes utilizam um pacote integrado quando o principal risco vem da interface entre várias disciplinas, e não de uma única categoria de equipamento. Aeroportos, campi hospitalares, data centers e projetos comerciais em fases se encaixam nesse modelo porque mudanças de projeto em um sistema podem afetar todos os outros. A Sterling and Wilson firmou em junho de 2026 um memorando de entendimento com a Shinsung E&G para projetos de aquecimento, ventilação e ar-condicionado em salas limpas e salas secas para instalações de semicondutores, baterias e displays. O movimento demonstra por que as instalações de processo requerem modelos de entrega que integrem conhecimento especializado de sistemas a um escopo MEP mais amplo. A conformidade com os códigos de energia também favorece a estreita coordenação entre sistemas de resfriamento, iluminação, bombeamento e solar. O mercado de serviços MEP da Índia continuará a utilizar pacotes especializados, mas a entrega integrada tem um papel claro onde a coordenação técnica determina os resultados do projeto.


Por Tipo de Serviço: Projeto e Engenharia Detém a Maior Posição
Projeto e engenharia responderam por 36,2% da participação do mercado de serviços MEP da Índia em 2025. As escolhas de projeto iniciais afetam o dimensionamento dos equipamentos, o layout, a demanda de energia, o desempenho do resfriamento, o uso de água e o acesso futuro à manutenção. Essa etapa tem forte efeito sobre a disciplina de capital porque mudanças descobertas tardiamente na construção podem ser custosas e disruptivas. A instalação, os testes e o comissionamento continuam sendo essenciais porque mesmo sistemas bem projetados precisam ser instalados e verificados nas condições do local. Os trabalhos de manutenção, reparo e retrofit podem ganhar importância à medida que os proprietários atualizam edifícios mais antigos para atender às expectativas mais recentes de energia e operação. O setor de serviços MEP da Índia também está sendo moldado pela necessidade de registros mais claros desde o projeto até a entrega. Esse registro é útil para os proprietários porque apoia decisões posteriores de manutenção e modificações de sistemas.
Os serviços gerenciados e baseados em desempenho têm previsão de crescer a um CAGR de 11,79% de 2026 a 2031. Esses contratos ampliam o papel do empreiteiro da entrega da construção para a operação de equipamentos e garantia de desempenho. Um modelo digital concluído pode apoiar essa transição quando captura a condição final dos equipamentos e sistemas. Os contratos gerenciados podem ser especialmente relevantes para campi e instalações comerciais que operam por longas horas e precisam de manutenção previsível. Os requisitos de energia podem aumentar o valor desse serviço porque os proprietários precisam de evidências de que os sistemas instalados estão operando conforme especificado. O tamanho do mercado de serviços MEP da Índia para esses serviços pode crescer quando os proprietários valorizam o tempo de atividade garantido e os resultados energéticos mensuráveis em detrimento de visitas de reparo isoladas. Os prestadores precisarão de profundidade técnica e cobertura de campo responsiva para tornar esses contratos credíveis.
Por Setor de Usuário Final: Comercial Lidera, Infraestrutura Cresce Mais Rapidamente
Os usuários finais comerciais detinham 41,6% da participação do mercado de serviços MEP da Índia em 2025. Escritórios de alto padrão, estabelecimentos de varejo, hotéis e campi corporativos precisam de sistemas que proporcionem conforto, segurança, energia confiável e operação eficiente. Propriedades premium também buscam credenciais ambientais mais sólidas para atender às expectativas dos inquilinos e reduzir os custos operacionais. Os campi de centros de capacidade global podem ter maiores necessidades de resfriamento e energia do que escritórios convencionais devido às longas horas de operação e ao uso mais intenso de tecnologia. A atividade residencial contribui com volume significativo de instalações, mas o valor por projeto pode ser menor do que em empreendimentos comerciais complexos. O Eco-Niwas Samhita 2024 se aplica a edifícios residenciais acima do limite de carga conectada estabelecido e aumenta a atenção ao desempenho dos equipamentos. Isso pode gradualmente elevar a qualidade das especificações na parte residencial do mercado de serviços MEP da Índia.
A infraestrutura tem previsão de crescer a um CAGR de 11,92% de 2026 a 2031. Aeroportos, estações de metrô, instalações governamentais e infraestrutura digital precisam de sistemas elétricos, mecânicos, hidráulicos, de combate a incêndio e de segurança de vida coordenados. A Tata Projects relatou a entrega de projetos de aeroporto e metrô no exercício fiscal de 2026, demonstrando o caráter integrado dessas atribuições. A escala desses projetos torna o planejamento da construção e o comissionamento tão importantes quanto a instalação de equipamentos. As instalações de computação avançada podem criar outra classe de trabalho de infraestrutura porque necessitam de energia estável, controle térmico e monitoramento próximo. O mercado de serviços MEP da Índia se beneficia quando os proprietários de infraestrutura utilizam especificações técnicas que reconhecem a interdependência de todos os sistemas prediais. Empreiteiros capazes de coordenar esses sistemas desde o projeto até o comissionamento tendem a ser mais relevantes para grandes programas de infraestrutura pública e privada.
Análise Geográfica
A Região Metropolitana de Mumbai respondeu por 19,9% do tamanho do mercado de serviços MEP da Índia em 2025. Sua grande base de escritórios, habitações premium, projetos de transporte e desenvolvimento aeroportuário sustenta trabalhos em diversas disciplinas MEP. As condições de desenvolvimento denso aumentam a necessidade de coordenação cuidadosa de projeto, planejamento do local e montagem modular. Empreiteiros capazes de concluir trabalhos mecânicos, elétricos, hidráulicos, de combate a incêndio e de controles sob um plano coordenado podem ser mais competitivos nesse ambiente. O mix de projetos regional também sustenta a demanda por sistemas energeticamente eficientes porque os custos operacionais e os requisitos de conformidade são importantes para grandes proprietários de imóveis.
Hyderabad é o segmento de cidade de crescimento mais rápido, com previsão de CAGR de 12,22% até 2031. A crescente atividade de data centers da cidade cria demanda por sistemas com alta capacidade de resfriamento, distribuição elétrica confiável, arranjos de backup e monitoramento contínuo. O anúncio da TCS em setembro de 2026 sobre um campus de data center de inteligência artificial em larga escala em Telangana reforça a visão de que Hyderabad continuará sendo importante para atividades de projetos de missão crítica. A cidade também conta com empreendimentos tecnológicos e comerciais que criam uma base de demanda mais ampla. O crescimento dependerá da capacidade dos empreiteiros de garantir pessoal treinado e equipamentos em cronogramas compatíveis com o ritmo da construção.
Delhi NCR e Bengaluru proporcionam ampla demanda em instalações comerciais, projetos públicos, campi tecnológicos, manufatura e desenvolvimento vinculado à aviação. Pune é sustentada por atualizações de instalações automotivas e farmacêuticas, enquanto a conectividade de Chennai apoia investimentos em data centers e comerciais. Kolkata e outras cidades contribuem por meio de atividades habitacionais e de infraestrutura pública. A participação do mercado de serviços MEP da Índia permanece concentrada nos maiores centros urbanos porque eles contêm o mix mais amplo de ativos complexos. No entanto, cidades fora das principais metrópoles podem oferecer espaço para empreiteiros que trazem qualidade técnica consistente e disciplina de projeto. A oportunidade geográfica, portanto, não se limita à cidade de maior crescimento, mas a capacidade de implementação determinará quais empresas convertem a demanda regional em trabalho concluído.
Cenário Competitivo
O mercado de serviços MEP da Índia é fragmentado entre subempreiteiros, enquanto empreiteiros integrados maiores são mais visíveis em atribuições complexas. Larsen and Toubro, Tata Projects, Sterling and Wilson, Blue Star e Voltas, por meio da Universal MEP Projects and Engineering Services, competem em data centers, aeroportos, sistemas de metrô e grandes empreendimentos comerciais. A Blue Star declarou que os trabalhos MEP em data centers são uma área importante de seus planos de crescimento, o que demonstra o crescente valor estratégico dessa categoria. Empresas maiores podem competir com base em profundidade de engenharia, planejamento de aquisições, capacidade de capital de giro e entrega em múltiplos locais. Empreiteiros menores podem permanecer relevantes onde têm forte execução local ou capacidade especializada. O equilíbrio competitivo muda quando um projeto exige que uma única parte assuma a responsabilidade por muitos sistemas interconectados.
Os movimentos das empresas estão cada vez mais focados em instalações de processo e infraestrutura tecnológica. O memorando de entendimento da Sterling and Wilson com a Shinsung E&G em junho de 2026 apoia trabalhos conjuntos em aplicações de aquecimento, ventilação e ar-condicionado para salas limpas e salas secas. A Tata Projects relatou memorandos de entendimento estratégicos com Honeywell, Microsoft, Google e Torrent Power no exercício fiscal de 2026, juntamente com atividades importantes de entrega de projetos. Esses movimentos mostram que os principais empreiteiros estão desenvolvendo relacionamentos que podem apoiar trabalhos de projeto e construção em ambientes tecnológicos e industriais. Os prestadores de gestão de instalações também competem por contratos de serviços técnicos de maior duração após a entrega do edifício. A distinção entre entrega de construção e operações técnicas está se tornando menos clara, à medida que os proprietários desejam um único prestador para apoiar o desempenho do sistema ao longo do tempo.
A oportunidade competitiva nas cidades de Nível 2 vem de projetos que precisam de coordenação de projeto consistente, conformidade com os códigos de energia e entrega previsível no local. Empreiteiros nacionais podem priorizar as maiores atribuições, enquanto empresas locais podem ter cobertura técnica limitada. Isso cria um papel para empresas que conseguem entregar trabalhos coordenados por Modelagem da Informação da Construção sem a estrutura de custos dos maiores participantes. A capacidade de conformidade também está se tornando um diferenciador prático porque os proprietários precisam de sistemas que possam ser comissionados e documentados em relação aos requisitos de energia. Empreiteiros que desenvolvem suporte formal de gestão de energia e construção verde podem fortalecer sua posição junto a clientes institucionais. O mercado de serviços MEP da Índia permanece aberto a especialistas, mas eles precisam de pontos fortes técnicos claros para competir com empresas integradas.
Líderes do Setor de Serviços Mecânicos, Elétricos e Hidráulicos (MEP) da Índia
-
Sterling and Wilson Private Limited
-
Blue Star Limited
-
Voltas Limited
-
Larsen & Toubro Limited
-
Tata Projects Limited
- *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica

Desenvolvimentos Recentes do Setor
- Setembro de 2026: A subsidiária da TCS, HyperVault, garantiu terreno em Hyderabad para um campus de data center de inteligência artificial em larga escala. A empresa descreveu o projeto como um grande investimento em infraestrutura de dados em Telangana.
- Junho de 2026: A Sterling and Wilson assinou um memorando de entendimento com a Shinsung E&G da Coreia do Sul para licitação conjunta e execução de projetos de aquecimento, ventilação e ar-condicionado em salas limpas e salas secas para instalações de semicondutores, baterias e displays na Índia.
- Abril de 2026: A Tata Projects divulgou a entrega de projetos no exercício fiscal de 2025-26, incluindo a Fase 1 do Aeroporto Internacional de Noida e a instalação ATMP de Semicondutores da Micron em Sanand, bem como memorandos de entendimento estratégicos com Honeywell, Microsoft, Google e Torrent Power.


Escopo do Relatório do Mercado de Serviços Mecânicos, Elétricos e Hidráulicos (MEP) da Índia
| Serviços Mecânicos |
| Serviços Elétricos |
| Serviços Hidráulicos |
| Serviços MEP Integrados |
| Projeto e Engenharia |
| Instalação, Testes e Comissionamento |
| Manutenção, Reparo e Retrofit |
| Serviços Gerenciados / Baseados em Desempenho |
| Residencial |
| Comercial |
| Infraestrutura |
| Região Metropolitana de Mumbai |
| Delhi NCR |
| Pune |
| Bengaluru |
| Hyderabad |
| Chennai |
| Kolkata |
| Restante da Índia |
| Por Tipo | Serviços Mecânicos |
| Serviços Elétricos | |
| Serviços Hidráulicos | |
| Serviços MEP Integrados | |
| Por Tipo de Serviço | Projeto e Engenharia |
| Instalação, Testes e Comissionamento | |
| Manutenção, Reparo e Retrofit | |
| Serviços Gerenciados / Baseados em Desempenho | |
| Por Setor de Usuário Final | Residencial |
| Comercial | |
| Infraestrutura | |
| Por Cidade | Região Metropolitana de Mumbai |
| Delhi NCR | |
| Pune | |
| Bengaluru | |
| Hyderabad | |
| Chennai | |
| Kolkata | |
| Restante da Índia |


Principais Questões Respondidas no Relatório
Qual é a taxa de crescimento projetada para os serviços MEP da Índia?
O mercado de serviços MEP da Índia tem previsão de crescer a um CAGR de 10,44% de 2026 a 2031, atingindo 19,91 bilhões de USD até 2031.
Qual tipo de serviço MEP tem a maior participação na Índia?
Projeto e engenharia foi o maior tipo de serviço, com participação de 36,2% em 2025.
Qual tipo MEP está crescendo mais rapidamente na Índia?
Os serviços MEP integrados são o tipo de crescimento mais rápido, com um CAGR projetado de 11,55% até 2031.
Qual segmento de usuário final está se expandindo mais rapidamente para os serviços MEP?
A infraestrutura tem previsão de crescer a um CAGR de 11,92% até 2031, sustentada por instalações complexas de transporte, públicas e digitais.
Qual cidade tem previsão de crescer mais rapidamente para os serviços MEP?
Hyderabad tem previsão de crescer a um CAGR de 12,22% até 2031, sustentada pela construção relacionada a data centers e tecnologia.
Por que as normas de energia são importantes para os empreiteiros MEP na Índia?
Os requisitos de energia aumentam a importância da seleção de equipamentos, testes, comissionamento e desempenho predial documentado.


 Seus dados estão seguros e nunca são vendidos ou compartilhados.

