
Marktgröße und Marktanteil für mechanische, elektrische und sanitäre (MEP) Dienstleistungen in Indien
Marktübersicht
| Studienzeitraum | 2020 - 2031 |
|---|---|
| Prognosedatenzeitraum | 2026 - 2031 |
| Marktgröße im Basisjahr (2025) | 10.97 Milliarden US-Dollar |
| Marktgröße (2026) | 12.12 Milliarden US-Dollar |
| Marktgröße (2031) | 19.91 Milliarden US-Dollar |
| Wachstumsrate (2026 - 2031) | 10.44 % |
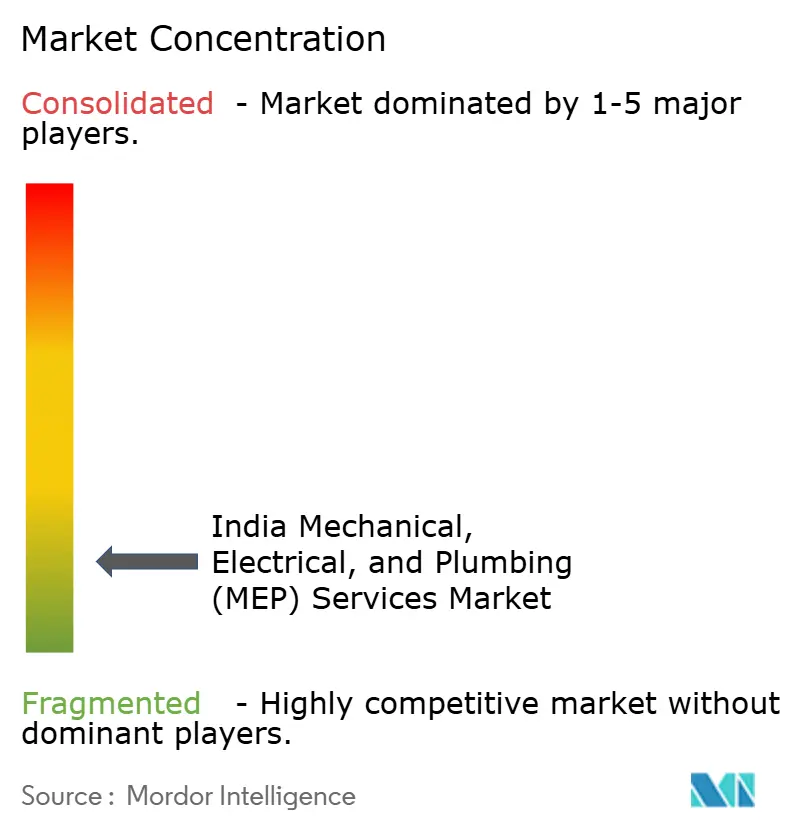
| Marktkonzentration | Niedrig |
Hauptakteure *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert Bild © Mordor Intelligence. Wiederverwendung erfordert Namensnennung gemäß CC BY 4.0. | |
Marktanalyse für mechanische, elektrische und sanitäre (MEP) Dienstleistungen in Indien von Mordor Intelligence
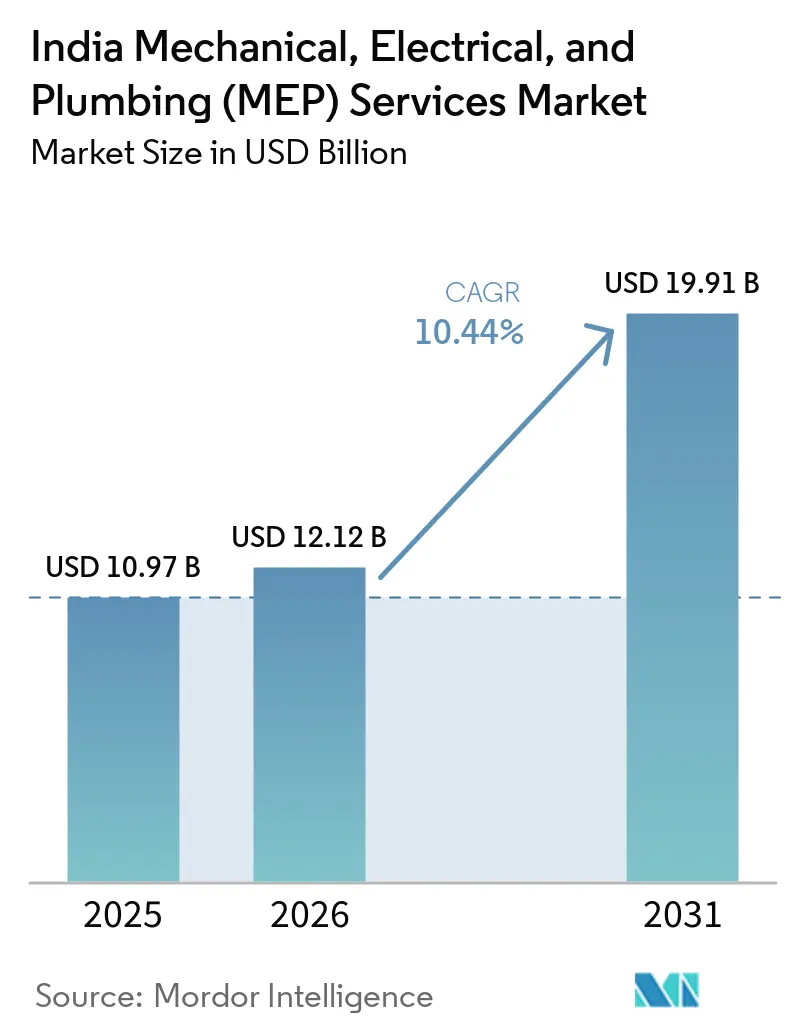
Die Marktgröße des indischen Marktes für mechanische, elektrische und sanitäre (MEP) Dienstleistungen wurde im Jahr 2025 auf 10,97 Milliarden USD geschätzt und soll von 12,12 Milliarden USD im Jahr 2026 auf 19,91 Milliarden USD bis 2031 wachsen, mit einer CAGR von 10,44 % während des Prognosezeitraums (2026–2031).
Die Nachfrage verlagert sich hin zu Projekten, die ein koordiniertes mechanisches, elektrisches und sanitäres Design erfordern, anstatt separate Installationspakete. Rechenzentren, Flughäfen, U-Bahn-Systeme, gewerbliche Campusanlagen und hochtechnische Industrieanlagen erhöhen den technischen Inhalt jedes Auftrags. Energievorschriften machen Leistung, Inbetriebnahme und Dokumentation in großen Gebäuden ebenfalls wichtiger. Auftragnehmer mit Fähigkeiten in Design, Beschaffung und Vor-Ort-Lieferung sind besser positioniert, um komplexe Leistungsumfänge zu verwalten. Der indische MEP-Dienstleistungsmarkt belohnt daher Unternehmen, die technische Koordination mit zuverlässiger Ausführung verbinden können.
Wichtigste Erkenntnisse des Berichts
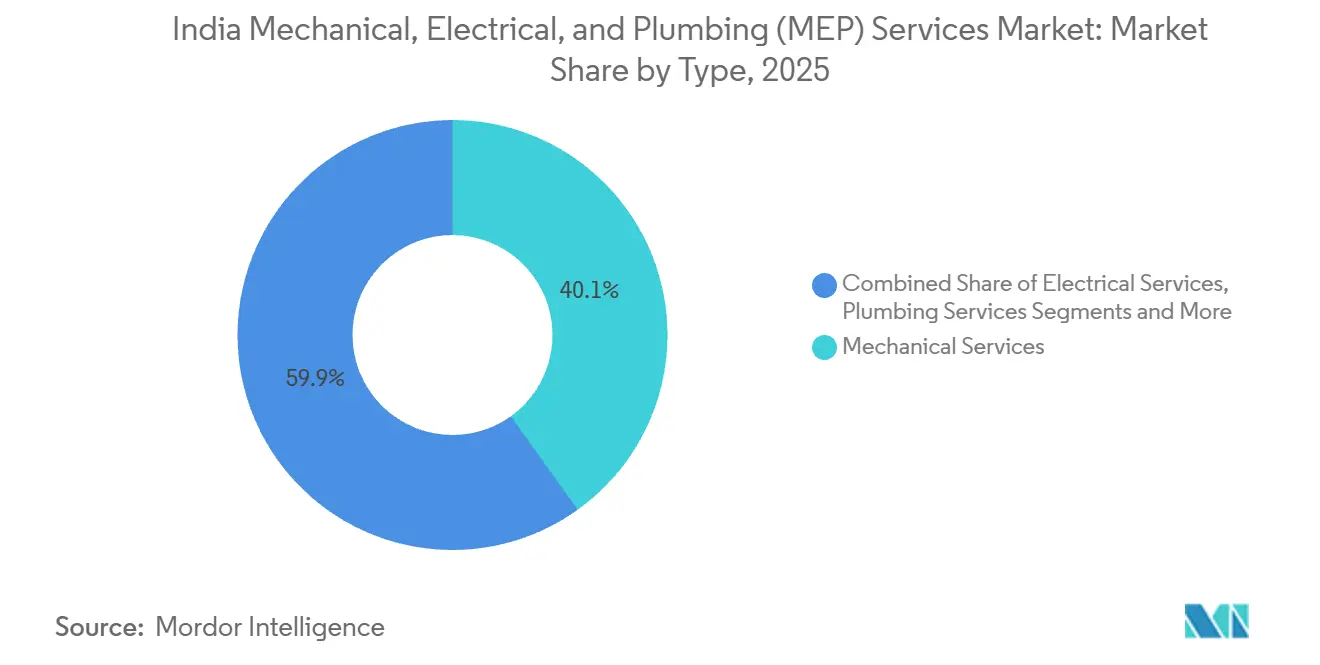
- Nach Typ hielten mechanische Dienstleistungen im Jahr 2025 einen Marktanteil von 40,1 % am indischen MEP-Dienstleistungsmarkt, während integrierte MEP-Dienstleistungen bis 2031 voraussichtlich mit einer CAGR von 11,55 % wachsen werden.
- Nach Dienstleistungsart hielten Design und Engineering im Jahr 2025 einen Marktanteil von 36,2 % am indischen MEP-Dienstleistungsmarkt, während verwaltete und leistungsbasierte Dienstleistungen bis 2031 voraussichtlich mit einer CAGR von 11,79 % wachsen werden.
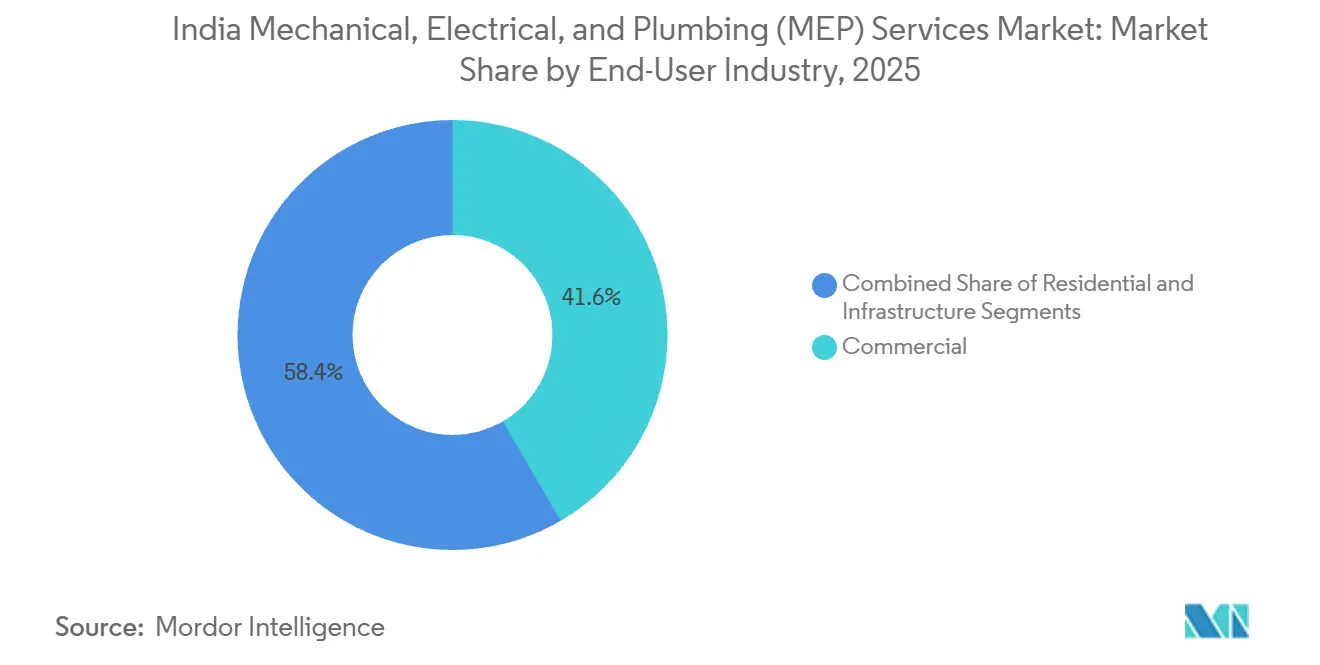
- Nach Endverbraucherbranche hielten gewerbliche Nutzer im Jahr 2025 einen Marktanteil von 41,6 % am indischen MEP-Dienstleistungsmarkt, während die Infrastruktur bis 2031 voraussichtlich mit einer CAGR von 11,92 % wachsen wird.
- Nach Stadt hielt die Metropolregion Mumbai im Jahr 2025 einen Marktanteil von 19,9 % am indischen MEP-Dienstleistungsmarkt, während Hyderabad bis 2031 voraussichtlich mit einer CAGR von 12,22 % wachsen wird.
Hinweis: Die Marktgröße und Prognosezahlen in diesem Bericht werden mithilfe des proprietären Schätzungsrahmens von Mordor Intelligence erstellt und mit den neuesten verfügbaren Daten und Erkenntnissen vom Januar 2026 aktualisiert.
Trends und Erkenntnisse des indischen Marktes für mechanische, elektrische und sanitäre (MEP) Dienstleistungen
Analyse der Treiberwirkung*
| Treiber | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Expansion von Rechenzentren und Hightech-Anlagen | +2.3% | Hyderabad, Mumbai, Chennai, Noida, Pune, Bengaluru | Kurzfristig (≤ 2 Jahre) |
| Nationale Infrastruktur- und Stadtentwicklungspipeline | +2.2% | National, mit frühen Gewinnen in der Metropolregion Mumbai, Delhi NCR und Bengaluru | Mittelfristig (2–4 Jahre) |
| Anforderungen an Energieeffizienz und grünes Bauen | +1.8% | National, mit Compliance-Aktivitäten konzentriert in Tier-1-Städten | Mittelfristig (2–4 Jahre) |
| Auslagerung technischer Anlagenbetriebsleistungen | +1.4% | Bengaluru, Hyderabad, Pune und Delhi NCR | Mittelfristig (2–4 Jahre) |
| BIM-gestützte Vorfertigung für beengte Stadtlagen | +0.9% | Metropolregion Mumbai, Delhi NCR und Bengaluru | Langfristig (≥ 4 Jahre) |
| Wasserneutrale Sanitäranlagen und zirkuläres Wassermanagement | +0.6% | Maharashtra, Tamil Nadu, Karnataka und IGBC-bewertete Projekte national | Langfristig (≥ 4 Jahre) |
| Quelle: Mordor Intelligence | |||
Expansion von Rechenzentren und Hightech-Anlagen als Anker der missionskritischen MEP-Nachfrage
Der Bau von Rechenzentren erweitert den Bedarf an Kühlung, elektrischer Verteilung, Notstromversorgung, Brandschutz und Wassersystemen, die als eine einzige Betriebsumgebung funktionieren müssen. TCS erklärte im September 2026, dass HyperVault Land in Telangana für einen großangelegten Campus für künstliche Intelligenz-Rechenzentren gesichert habe, was einen erheblichen zukünftigen Bedarf an integrierten Gebäudesystemen schafft[1]. Diese Anlagen erfordern präzise Kühlung und widerstandsfähige elektrische Systeme, da die Unterbrechungsrisiken wesentlich höher sind als in Standard-Gewerbegebäuden. Der indische MEP-Dienstleistungsmarkt profitiert von diesem Wandel, da Projekteigentümer Auftragnehmer benötigen, die mehrere technische Systeme koordinieren können, bevor der Bau beginnt. Prozessanlagen, einschließlich halbleiterbezogener Standorte, schaffen einen ähnlichen Bedarf an kontrollierten Umgebungen und spezialisierten Heizungs-, Lüftungs- und Klimaanlagen. Tata Projects berichtete in seinem Jahresbericht 2025–26 über die Lieferung der Micron-Halbleiteranlage in Sanand[2]. Diese Projekte bevorzugen Unternehmen, die detailliertes Design, Installation, Prüfung und abschließende Inbetriebnahme verwalten können, ohne die Verantwortung zwischen vielen Subunternehmern zu übertragen.
Nationale Infrastruktur- und Stadtentwicklungspipeline als Stütze der breit angelegten MEP-Nachfrage
Große Infrastrukturprogramme unterstützen die Nachfrage nach elektrischen, mechanischen, sanitären, sicherheitstechnischen und gebäudetechnischen Arbeiten in mehreren Projektkategorien. Flughäfen und U-Bahn-Systeme erfordern integrierte Systeme, da öffentliche Sicherheit, Passagierkomfort und ununterbrochener Betrieb von einer koordinierten Lieferung abhängen. Tata Projects berichtete in seinem Jahresbericht 2025–26 über den Abschluss von Phase 1 des Noida International Airport und Arbeiten im Zusammenhang mit der Pune Metro Linie 3. Der indische MEP-Dienstleistungsmarkt profitiert, wenn Eigentümer einen kombinierten Leistungsumfang vergeben, der Designkoordination und Feldausführung umfasst. Dieser Ansatz kann Lücken zwischen mechanischen, elektrischen, sanitären und brandschutztechnischen Arbeiten während der Bauphase reduzieren. Er legt auch größeres Gewicht auf Auftragnehmer, die öffentliche Infrastrukturstandards und komplexe Projektzeitpläne verstehen. Die Chance ist breit gefächert, bleibt aber am wertvollsten für Lieferanten, die technische Verantwortung über den gesamten Projektzyklus tragen können.
Anforderungen an Energieeffizienz und grünes Bauen gestalten MEP-Spezifikationsstandards neu
Energieanforderungen erhöhen die technischen Spezifikationen, die in großen Wohn- und Gewerbeentwicklungen verwendet werden. Eco-Niwas Samhita 2024 fasst Anforderungen an die Gebäudehülle und Ausrüstung in einem einzigen Wohngebäude-Energiecode zusammen, einschließlich Anforderungen für Beleuchtung, Klimaanlagen, Aufzüge und Pumpen[3]. Der im Juli 2026 vom Ministerium für Energie veröffentlichte Änderungsentwurf schlägt obligatorische Energieeffizienz-Sternebewertungen des Büros für Energieeffizienz für neue Gebäude über 20.000 Quadratmeter vor der Fertigstellung vor. Diese Anforderungen lenken mehr Aufmerksamkeit auf Geräteauswahl, Verifizierung, Prüfung und während der Inbetriebnahme erstellte Aufzeichnungen. Der indische MEP-Dienstleistungsmarkt kann daher aus dem Teil des Auftrags Mehrwert schöpfen, der bestätigt, dass Gebäudesysteme den erforderlichen Standard erfüllen. GRIHA Version 6 beschreibt auch eine große, registrierte Projektbasis und verknüpft grüne Baupraktiken mit Energie- und Ressourcenleistung. Auftragnehmer mit dokumentierten Energiemanagement- und Inbetriebnahmefähigkeiten können auf der Grundlage von Compliance-Qualität konkurrieren, anstatt sich nur auf Installationspreise zu verlassen.
Auslagerung technischer Anlagenbetriebsleistungen treibt verwaltete MEP-Modelle voran
Unternehmens-Campusanlagen und hochverfügbare Einrichtungen benötigen nach Abschluss der Bauarbeiten zunehmend Betriebsunterstützung. Dieser Bedarf veranlasst Kunden, Verträge in Betracht zu ziehen, die Geräteverfügbarkeit, Energieleistung, Wartungsplanung und Compliance-Aktivitäten über mehrere Jahre abdecken. Verwaltete und leistungsbasierte Dienstleistungen sind die am schnellsten wachsende Dienstleistungsart im indischen MEP-Dienstleistungsmarkt, mit einer prognostizierten CAGR von 11,79 % bis 2031. Gebäudemanagementsysteme und vernetzte Überwachung können Eigentümern einen klareren Einblick in die Geräteleistung und den Wartungsbedarf geben. Diese Werkzeuge ermöglichen es Dienstleistern auch, die während der Bauphase erstellten Design- und Inbetriebnahmeinformationen im späteren Betrieb zu nutzen. Der wirtschaftliche Fall ist stärker, wenn Kühlung, Stromzuverlässigkeit und Betriebskontinuität die Kernaktivität des Kunden beeinflussen. Dieser Wandel unterstützt wiederkehrende Serviceleistungen, aber Anbieter müssen nachweisen, dass ihre Außendienstteams Leistungsverpflichtungen konsequent erfüllen können.
Analyse der Hemmnisse*
| Hemmnisse | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Mangel an qualifizierten MEP- und Inbetriebnahmetechnikern | -1.8% | National, mit dem größten Druck in Tier-1-Städten | Kurzfristig (≤ 2 Jahre) |
| Lieferzeiten für importierte Ausrüstung und Preisvolatilität bei Komponenten | -1.6% | National, mit stärkerer Auswirkung in Tier-2-Städten mit schwächeren Lieferketten | Kurzfristig (≤ 2 Jahre) |
| Fragmentierte Auftragsvergabe und Liquiditätsdruck bei Auftragnehmern | -1.2% | National, konzentriert in Projektkorridor mit staatlichen Auftraggebern | Mittelfristig (2–4 Jahre) |
| Inkonsistente kommunale Genehmigungen und Einschränkungen bei der Nachrüstung | -0.9% | NMMC, CIDCO und sekundäre kommunale Gebietskörperschaften, mit sich verbessernden Bedingungen in GHMC und BDA | Mittelfristig (2–4 Jahre) |
| Quelle: Mordor Intelligence | |||
Mangel an qualifizierten MEP-Fachkräften schränkt Ausführungskapazität ein
Die Durchführung komplexer MEP-Arbeiten hängt von ausgebildeten Ingenieuren, Technikern, Inbetriebnahmepersonal und Aufsehern ab, die mehrere Gebäudesysteme koordinieren können. Die Herausforderung beim Arbeitskräftemangel ist am deutlichsten sichtbar, wenn mehrere Rechenzentren, Infrastruktur- und Gewerbeprojekte gleichzeitig in derselben Stadt realisiert werden. Die nationale Richtung der Bauwerksinformationsmodellierung erhöht auch die Nachfrage nach Ingenieuren, die digitale Koordinationsmethoden neben Baustellenteams einsetzen können. Ein Mangel in der Feldausführung oder der digitalen Koordination kann die Übergabe verzögern und das Risiko von Nacharbeiten erhöhen. Der indische MEP-Dienstleistungsmarkt wird daher wahrscheinlich Auftragnehmer bevorzugen, die in interne Schulungen, standardisierte Methoden und erfahrene Projektmanager investieren. Vorfertigung außerhalb der Baustelle kann dazu beitragen, die Arbeit an überfüllten Baustellen zu reduzieren, erfordert aber dennoch qualifizierte Teams für die Modulgestaltung und die abschließende Installation. Kleinere Auftragnehmer könnten Schwierigkeiten haben, sowohl digitale als auch Feldkompetenzen gleichzeitig aufzubauen.
Lieferzeiten für importierte Ausrüstung und Preisvolatilität bei Komponenten belasten die Projektökonomie
Spezialisierte elektrische und Kühlausrüstung kann Beschaffungsdruck erzeugen, wenn Lieferpläne eng sind. Dieses Problem ist am bedeutsamsten für Anlagen, die hochkapazitive elektrische Verteilung, Notstromsysteme, Präzisionskühlung oder fortschrittliche Steuerungen benötigen. Festpreisverträge können schwieriger zu verwalten sein, wenn Materialien oder Ausrüstung mit langen Vorlaufzeiten bestellt werden müssen, bevor der vollständige Baustellenplan feststeht. Der indische MEP-Dienstleistungsmarkt ist auch einem höheren Risiko ausgesetzt, wenn kleinere Auftragnehmer nicht über das Betriebskapital verfügen, um Ausrüstung frühzeitig zu reservieren. Große Auftragnehmer können einen Vorteil haben, da sie die Beschaffung über mehrere Projekte planen und direkter mit Herstellern zusammenarbeiten können. Projekteigentümer können einen Teil dieses Risikos begrenzen, indem sie Ausrüstungsentscheidungen mit dem Abschluss des Designs und realistischen Baumeilensteinen abstimmen. Klare technische Spezifikationen und frühzeitige Beschaffungsplanung bleiben wichtig, um vermeidbare Terminverzögerungen zu verhindern.
*Unsere Prognosen behandeln die Auswirkungen von Treibern und Einschränkungen als richtungsweisend und nicht additiv. Die Wirkungsprognosen berücksichtigen Basiswachstum, Mischungseffekte und Wechselwirkungen zwischen Variablen.
Segmentanalyse
Nach Typ: Mechanische Dienstleistungen führend, während integrierte Lieferung an Bedeutung gewinnt
Mechanische Dienstleistungen hielten im Jahr 2025 einen Marktanteil von 40,1 % am indischen MEP-Dienstleistungsmarkt. Heizungs-, Lüftungs- und Klimaarbeiten bleiben zentral für Gewerbegebäude, Krankenhäuser, Infrastrukturanlagen und Einrichtungen, die kontinuierliche Kühlung benötigen. Der Bau von Rechenzentren erhöht die Bedeutung von Präzisionskühlung und eng koordiniertem mechanischem Design. Elektrische Dienstleistungen bilden den nächsten wichtigen Nachfragebereich, da Projekte Hoch- und Niederspannungsverteilung, Notstromversorgung, Steuerungen und Gebäudesystemintegration benötigen. Sanitärdienstleistungen werden oft über mehrere Pakete beschafft, obwohl Anforderungen an Wassereffizienz und Wiederverwendung einen stärkeren Fall für integrierte Planung schaffen. Die Abwasserwiederverwendungspolitik Maharashtras 2025 für 424 städtische Gebietskörperschaften verleiht Sanitärlayouts, die Wiederverwendung und Doppelwassersysteme unterstützen, neue Bedeutung. Die Mischung bedeutet, dass die indische MEP-Dienstleistungsbranche tiefes disziplinspezifisches Fachwissen bewahren muss, auch wenn Kunden einen einzigen verantwortlichen Auftragnehmer suchen.
Integrierte MEP-Dienstleistungen werden voraussichtlich von 2026 bis 2031 mit einer CAGR von 11,55 % wachsen. Kunden nutzen ein integriertes Paket, wenn das Hauptrisiko von der Schnittstelle zwischen mehreren Disziplinen ausgeht und nicht von einer einzelnen Gerätekategorie. Flughäfen, Krankenhausgelände, Rechenzentren und phasenweise realisierte Gewerbeprojekte passen zu diesem Modell, da Designänderungen in einem System alle anderen beeinflussen können. Sterling and Wilson schloss im Juni 2026 ein Memorandum of Understanding mit Shinsung E&G für Reinraum- und Trockenraum-Heizungs-, Lüftungs- und Klimaprojekte in Halbleiter-, Batterie- und Displayanlagen ab. Dieser Schritt zeigt, warum Prozessanlagen Liefermodelle erfordern, die spezialisiertes Systemwissen in einen breiteren MEP-Leistungsumfang einbringen. Die Einhaltung von Energievorschriften begünstigt auch eine enge Koordination zwischen Kühlungs-, Beleuchtungs-, Pump- und Solarsystemen. Der indische MEP-Dienstleistungsmarkt wird weiterhin Spezialpakete nutzen, aber die integrierte Lieferung hat eine klare Rolle, wo technische Koordination die Projektergebnisse bestimmt.


Nach Dienstleistungsart: Design und Engineering hält die größte Position
Design und Engineering machten im Jahr 2025 einen Marktanteil von 36,2 % am indischen MEP-Dienstleistungsmarkt aus. Frühe Designentscheidungen beeinflussen Gerätegröße, Layout, Strombedarf, Kühlleistung, Wasserverbrauch und zukünftigen Wartungszugang. Diese Phase hat einen starken Einfluss auf die Kapitaldisziplin, da spät in der Bauphase entdeckte Änderungen kostspielig und störend sein können. Installation, Prüfung und Inbetriebnahme bleiben unerlässlich, da selbst gut konzipierte Systeme unter Baustellenbedingungen installiert und verifiziert werden müssen. Wartungs-, Reparatur- und Nachrüstungsarbeiten können an Bedeutung gewinnen, wenn Eigentümer ältere Gebäude aktualisieren, um neueren Energie- und Betriebsanforderungen zu entsprechen. Die indische MEP-Dienstleistungsbranche wird auch durch den Bedarf an klareren Aufzeichnungen vom Design bis zur Übergabe geprägt. Diese Aufzeichnung ist für Eigentümer nützlich, da sie spätere Wartungsentscheidungen und Systemmodifikationen unterstützt.
Verwaltete und leistungsbasierte Dienstleistungen werden voraussichtlich von 2026 bis 2031 mit einer CAGR von 11,79 % wachsen. Diese Verträge erweitern die Rolle des Auftragnehmers von der Baulieferung auf den Gerätebetrieb und die Leistungssicherung. Ein abgeschlossenes digitales Modell kann diesen Übergang unterstützen, wenn es den Endzustand von Geräten und Systemen erfasst. Verwaltete Verträge können besonders relevant für Campusanlagen und Gewerbeeinrichtungen sein, die lange Betriebszeiten haben und vorhersehbare Wartung benötigen. Energieanforderungen können den Wert dieses Dienstes erhöhen, da Eigentümer Nachweise benötigen, dass installierte Systeme wie spezifiziert betrieben werden. Die Marktgröße des indischen MEP-Dienstleistungsmarktes für diese Dienstleistungen kann wachsen, wenn Eigentümer garantierte Verfügbarkeit und messbare Energieergebnisse gegenüber isolierten Reparaturbesuchen schätzen. Anbieter werden technische Tiefe und reaktionsschnelle Außendienstabdeckung benötigen, um diese Verträge glaubwürdig zu machen.
Nach Endverbraucherbranche: Gewerbe führend, Infrastruktur wächst am schnellsten
Gewerbliche Endverbraucher hielten im Jahr 2025 einen Marktanteil von 41,6 % am indischen MEP-Dienstleistungsmarkt. Büros der Klasse A, Einzelhandelsstandorte, Hotels und Unternehmens-Campusanlagen benötigen Systeme, die Komfort, Sicherheit, zuverlässige Stromversorgung und effizienten Betrieb gewährleisten. Premium-Immobilien suchen auch nach stärkeren Umweltzertifizierungen, um Mietererwartungen zu erfüllen und Betriebskosten zu senken. Campusanlagen für globale Kompetenzzentren können einen höheren Kühl- und Strombedarf haben als herkömmliche Büros, aufgrund längerer Betriebszeiten und dichterer Technologienutzung. Wohnbauaktivitäten tragen erhebliches Installationsvolumen bei, aber der Wert pro Projekt kann niedriger sein als bei komplexen Gewerbeentwicklungen. Eco-Niwas Samhita 2024 gilt für Wohngebäude über dem angegebenen Anschlussleistungsschwellenwert und erhöht die Aufmerksamkeit für die Geräteleistung. Dies kann die Spezifikationsqualität im Wohnbereich des indischen MEP-Dienstleistungsmarktes schrittweise verbessern.
Die Infrastruktur wird voraussichtlich von 2026 bis 2031 mit einer CAGR von 11,92 % wachsen. Flughäfen, U-Bahn-Stationen, Regierungseinrichtungen und digitale Infrastruktur benötigen koordinierte elektrische, mechanische, sanitäre, brandschutz- und sicherheitstechnische Systeme. Tata Projects berichtete über die Lieferung von Flughafen- und U-Bahn-Projekten im Geschäftsjahr 2026 und demonstrierte damit den integrierten Charakter dieser Aufgaben. Der Umfang dieser Projekte macht Bauplanung und Inbetriebnahme genauso wichtig wie die Geräteinstallation. Fortschrittliche Computeranlagen können eine weitere Klasse von Infrastrukturarbeiten schaffen, da sie stabile Stromversorgung, Wärmekontrolle und enge Überwachung benötigen. Der indische MEP-Dienstleistungsmarkt profitiert, wenn Infrastruktureigentümer technische Spezifikationen verwenden, die die gegenseitige Abhängigkeit aller Gebäudesysteme anerkennen. Auftragnehmer, die diese Systeme vom Design bis zur Inbetriebnahme koordinieren können, werden wahrscheinlich für große öffentliche und private Infrastrukturprogramme relevanter sein.
Geografische Analyse
Die Metropolregion Mumbai machte im Jahr 2025 einen Marktanteil von 19,9 % am indischen MEP-Dienstleistungsmarkt aus. Ihre große Basis an Büros, Premium-Wohngebäuden, Transitprojekten und Flughafenentwicklung unterstützt Arbeiten in mehreren MEP-Disziplinen. Dichte Bebauungsbedingungen erhöhen den Bedarf an sorgfältiger Designkoordination, Baustellenplanung und modularer Montage. Auftragnehmer, die mechanische, elektrische, sanitäre, brandschutz- und steuerungstechnische Arbeiten nach einem koordinierten Plan abschließen können, können in diesem Umfeld wettbewerbsfähiger sein. Der regionale Projektmix unterstützt auch die Nachfrage nach energieeffizienten Systemen, da Betriebskosten und Compliance-Anforderungen für große Immobilieneigentümer wichtig sind.
Hyderabad ist das am schnellsten wachsende Stadtsegment mit einer prognostizierten CAGR von 12,22 % bis 2031. Die wachsende Rechenzentrumsaktivität der Stadt schafft Nachfrage nach Systemen mit hoher Kühlkapazität, zuverlässiger elektrischer Verteilung, Notstromversorgung und kontinuierlicher Überwachung. Die Ankündigung von TCS im September 2026 über einen großangelegten Campus für künstliche Intelligenz-Rechenzentren in Telangana unterstützt die Ansicht, dass Hyderabad für missionskritische Projektaktivitäten wichtig bleiben wird. Die Stadt verfügt auch über Technologie- und Gewerbeentwicklungen, die eine breitere Nachfragebasis schaffen. Das Wachstum wird davon abhängen, ob Auftragnehmer in der Lage sind, ausgebildetes Personal und Ausrüstung nach Zeitplänen zu sichern, die dem Bautempo entsprechen.
Delhi NCR und Bengaluru bieten eine breite Nachfrage in Gewerbeeinrichtungen, öffentlichen Projekten, Technologie-Campusanlagen, Fertigung und luftfahrtbezogener Entwicklung. Pune wird durch Upgrades von Automobil- und Pharmaunternehmen unterstützt, während Chennais Konnektivität Rechenzentren und gewerbliche Investitionen anzieht. Kalkutta und andere Städte tragen durch Wohnungs- und öffentliche Infrastrukturaktivitäten bei. Der Marktanteil des indischen MEP-Dienstleistungsmarktes bleibt in den größten städtischen Zentren konzentriert, da diese die breiteste Mischung komplexer Anlagen enthalten. Städte außerhalb der Hauptmetropolen können jedoch Raum für Auftragnehmer bieten, die konsistente technische Qualität und Projektdisziplin mitbringen. Die geografische Chance ist daher nicht auf die am schnellsten wachsende Stadt beschränkt, aber die Umsetzungsfähigkeit wird bestimmen, welche Unternehmen regionale Nachfrage in abgeschlossene Arbeiten umwandeln.
Wettbewerbslandschaft
Der indische MEP-Dienstleistungsmarkt ist unter Subunternehmern fragmentiert, während größere integrierte Auftragnehmer bei komplexen Aufgaben sichtbarer sind. Larsen und Toubro, Tata Projects, Sterling and Wilson, Blue Star und Voltas, über Universal MEP Projects and Engineering Services, konkurrieren in Rechenzentren, Flughäfen, U-Bahn-Systemen und großen Gewerbeentwicklungen. Blue Star hat erklärt, dass MEP-Arbeiten für Rechenzentren ein wichtiger Bereich seiner Wachstumspläne sind, was den wachsenden strategischen Wert dieser Kategorie zeigt. Größere Unternehmen können auf der Grundlage von Engineering-Tiefe, Beschaffungsplanung, Betriebskapazität und standortübergreifender Lieferung konkurrieren. Kleinere Auftragnehmer können relevant bleiben, wo sie über starke lokale Ausführung oder spezialisierte Fähigkeiten verfügen. Das Wettbewerbsgleichgewicht ändert sich, wenn ein Projekt erfordert, dass eine einzige Partei die Verantwortung für viele miteinander verbundene Systeme übernimmt.
Unternehmensbewegungen konzentrieren sich zunehmend auf Prozessanlagen und Technologieinfrastruktur. Das Memorandum of Understanding von Sterling and Wilson mit Shinsung E&G vom Juni 2026 unterstützt gemeinsame Arbeiten an Reinraum- und Trockenraum-Heizungs-, Lüftungs- und Klimaanwendungen. Tata Projects berichtete über strategische Memoranda of Understanding mit Honeywell, Microsoft, Google und Torrent Power im Geschäftsjahr 2026, neben wichtigen Projektlieferungsaktivitäten. Diese Schritte zeigen, dass führende Auftragnehmer Beziehungen entwickeln, die Design-und-Bau-Arbeiten in Technologie- und Industrieumgebungen unterstützen können. Facility-Management-Anbieter konkurrieren auch um längerfristige technische Serviceverträge nach der Gebäudeübergabe. Die Unterscheidung zwischen Baulieferung und technischem Betrieb wird weniger klar, da Eigentümer einen Anbieter wünschen, der die Systemleistung über die Zeit unterstützt.
Die Wettbewerbschance in Tier-2-Städten ergibt sich aus Projekten, die konsistente Designkoordination, Einhaltung von Energievorschriften und vorhersehbare Baustellenlieferung erfordern. Nationale Auftragnehmer können die größten Aufgaben priorisieren, während lokale Unternehmen möglicherweise eine enge technische Abdeckung haben. Dies schafft eine Rolle für Unternehmen, die BIM-koordinierte Arbeiten ohne die Kostenstruktur der größten Akteure liefern können. Compliance-Fähigkeit wird auch zu einem praktischen Differenzierungsmerkmal, da Eigentümer Systeme benötigen, die gegen Energieanforderungen in Betrieb genommen und dokumentiert werden können. Auftragnehmer, die formales Energiemanagement und Unterstützung für grünes Bauen entwickeln, können ihre Position bei institutionellen Kunden stärken. Der indische MEP-Dienstleistungsmarkt bleibt für Spezialisten offen, aber sie benötigen klare technische Stärken, um mit integrierten Unternehmen zu konkurrieren.
Branchenführer im indischen Markt für mechanische, elektrische und sanitäre (MEP) Dienstleistungen
-
Sterling and Wilson Private Limited
-
Blue Star Limited
-
Voltas Limited
-
Larsen & Toubro Limited
-
Tata Projects Limited
- *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert

Aktuelle Branchenentwicklungen
- September 2026: Die TCS-Tochtergesellschaft HyperVault sicherte sich Land in Hyderabad für einen großangelegten Campus für künstliche Intelligenz-Rechenzentren. Das Unternehmen bezeichnete das Projekt als eine wichtige Investition in die Dateninfrastruktur in Telangana.
- Juni 2026: Sterling and Wilson unterzeichnete ein Memorandum of Understanding mit Shinsung E&G aus Südkorea für die gemeinsame Ausschreibung und Ausführung von Reinraum- und Trockenraum-Heizungs-, Lüftungs- und Klimaprojekten für Halbleiter-, Batterie- und Displayanlagen in Indien.
- April 2026: Tata Projects gab die Projektlieferungen im Geschäftsjahr 2025–26 bekannt, darunter Phase 1 des Noida International Airport und die Micron Semiconductor ATMP-Anlage in Sanand, sowie strategische Memoranda of Understanding mit Honeywell, Microsoft, Google und Torrent Power.


Berichtsumfang des indischen Marktes für mechanische, elektrische und sanitäre (MEP) Dienstleistungen
| Mechanische Dienstleistungen |
| Elektrische Dienstleistungen |
| Sanitärdienstleistungen |
| Integrierte MEP-Dienstleistungen |
| Design und Engineering |
| Installation, Prüfung und Inbetriebnahme |
| Wartung, Reparatur und Nachrüstung |
| Verwaltete / leistungsbasierte Dienstleistungen |
| Wohngebäude |
| Gewerbe |
| Infrastruktur |
| Metropolregion Mumbai |
| Delhi NCR |
| Pune |
| Bengaluru |
| Hyderabad |
| Chennai |
| Kalkutta |
| Übriges Indien |
| Nach Typ | Mechanische Dienstleistungen |
| Elektrische Dienstleistungen | |
| Sanitärdienstleistungen | |
| Integrierte MEP-Dienstleistungen | |
| Nach Dienstleistungsart | Design und Engineering |
| Installation, Prüfung und Inbetriebnahme | |
| Wartung, Reparatur und Nachrüstung | |
| Verwaltete / leistungsbasierte Dienstleistungen | |
| Nach Endverbraucherbranche | Wohngebäude |
| Gewerbe | |
| Infrastruktur | |
| Nach Stadt | Metropolregion Mumbai |
| Delhi NCR | |
| Pune | |
| Bengaluru | |
| Hyderabad | |
| Chennai | |
| Kalkutta | |
| Übriges Indien |


Im Bericht beantwortete Schlüsselfragen
Wie hoch ist die prognostizierte Wachstumsrate für MEP-Dienstleistungen in Indien?
Der indische MEP-Dienstleistungsmarkt wird voraussichtlich von 2026 bis 2031 mit einer CAGR von 10,44 % wachsen und bis 2031 einen Wert von 19,91 Milliarden USD erreichen.
Welche MEP-Dienstleistungsart hat den größten Anteil in Indien?
Design und Engineering war die größte Dienstleistungsart mit einem Anteil von 36,2 % im Jahr 2025.
Welcher MEP-Typ wächst in Indien am schnellsten?
Integrierte MEP-Dienstleistungen sind der am schnellsten wachsende Typ mit einer prognostizierten CAGR von 11,55 % bis 2031.
Welches Endverbrauchersegment expandiert bei MEP-Dienstleistungen am schnellsten?
Die Infrastruktur wird voraussichtlich bis 2031 mit einer CAGR von 11,92 % wachsen, unterstützt durch komplexe Transport-, öffentliche und digitale Einrichtungen.
Welche Stadt wird bei MEP-Dienstleistungen voraussichtlich am schnellsten wachsen?
Hyderabad wird voraussichtlich bis 2031 mit einer CAGR von 12,22 % wachsen, unterstützt durch Rechenzentren und technologiebezogene Bauvorhaben.
Warum sind Energievorschriften für MEP-Auftragnehmer in Indien wichtig?
Energieanforderungen erhöhen die Bedeutung von Geräteauswahl, Prüfung, Inbetriebnahme und dokumentierter Gebäudeleistung.


 Ihre Daten sind sicher und werden niemals verkauft oder weitergegeben.

