
Taille et part du marché des services mécaniques, électriques et de plomberie (MEP) en Inde
VUE D’ENSEMBLE DU MARCHÉ
| Période d'étude | 2020 - 2031 |
|---|---|
| Période de Données Prévisionnelles | 2026 - 2031 |
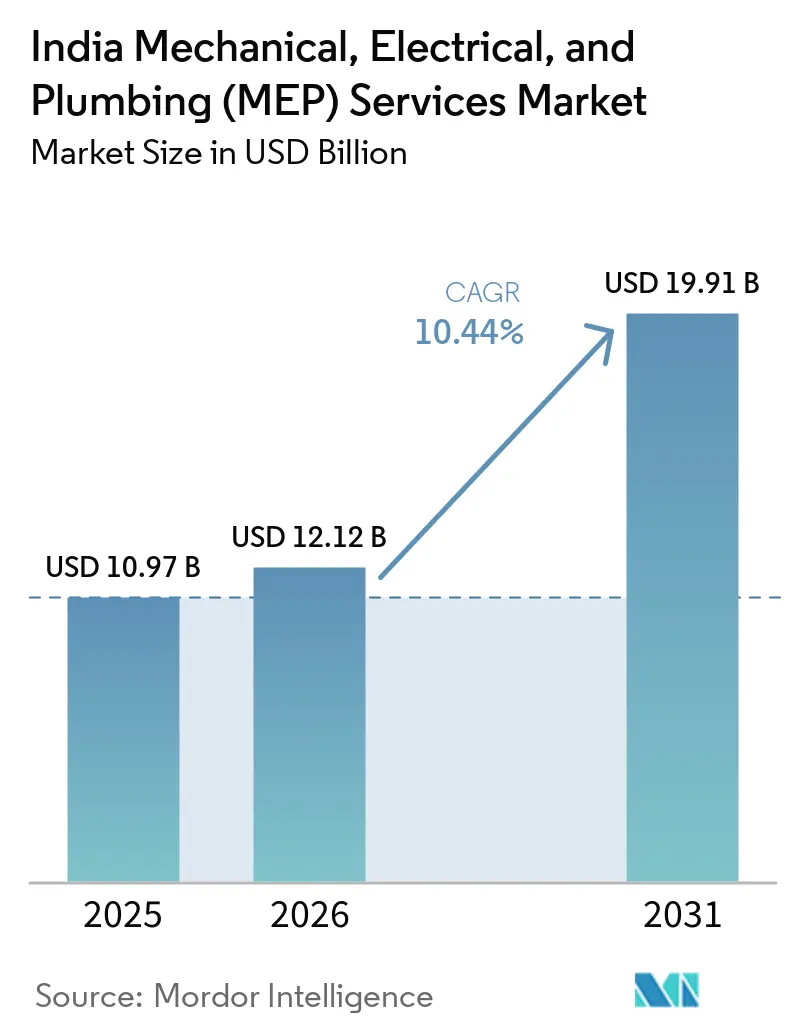
| Taille du marché de l'année de base (2025) | 10.97 Milliards de dollars |
| Taille du Marché (2026) | 12.12 Milliards de dollars |
| Taille du Marché (2031) | 19.91 Milliards de dollars |
| Taux de croissance (2026 - 2031) | 10.44 % |
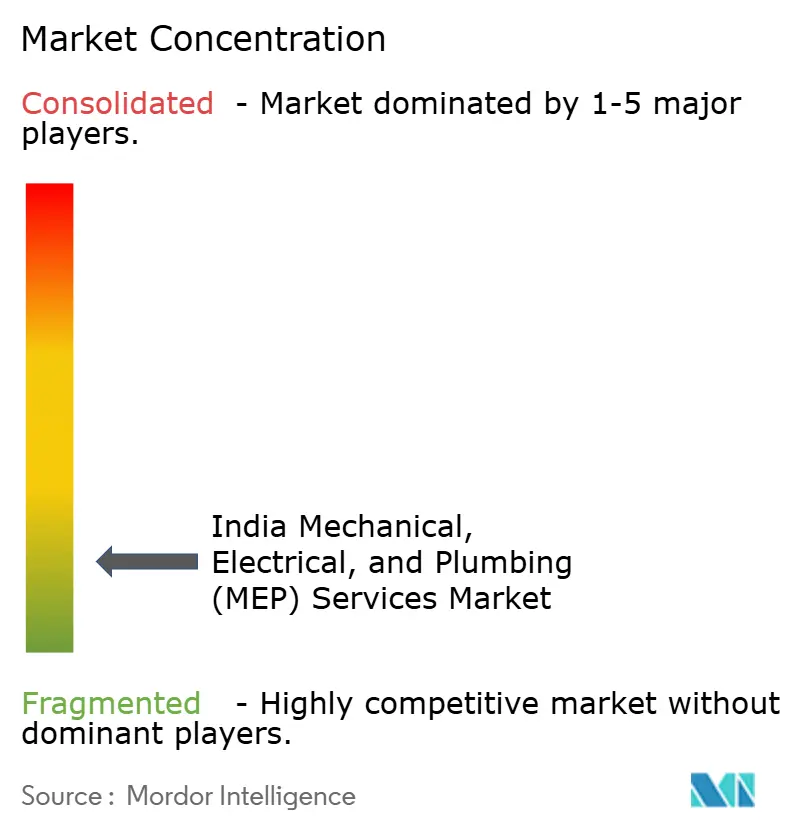
| Concentration du Marché | Faible |
Acteurs majeurs *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier Image © Mordor Intelligence. La réutilisation nécessite une attribution sous CC BY 4.0. | |
Analyse du marché des services mécaniques, électriques et de plomberie (MEP) en Inde par Mordor Intelligence
La taille du marché des services mécaniques, électriques et de plomberie (MEP) en Inde était évaluée à 10,97 milliards USD en 2025 et devrait croître de 12,12 milliards USD en 2026 pour atteindre 19,91 milliards USD d'ici 2031, à un CAGR de 10,44 % durant la période de prévision (2026-2031).
La demande s'oriente vers des projets nécessitant une conception mécanique, électrique et de plomberie coordonnée plutôt que des lots d'installation séparés. Les centres de données, les aéroports, les systèmes de métro, les campus commerciaux et les installations industrielles à haute spécification augmentent le contenu technique de chaque contrat. Les réglementations énergétiques rendent également la performance, la mise en service et la documentation plus importantes dans les grands bâtiments. Les entrepreneurs disposant de capacités de conception, d'approvisionnement et de livraison sur site sont mieux placés pour gérer des périmètres complexes. Le marché des services MEP en Inde récompense donc les entreprises capables de combiner coordination technique et exécution fiable.
Principaux enseignements du rapport
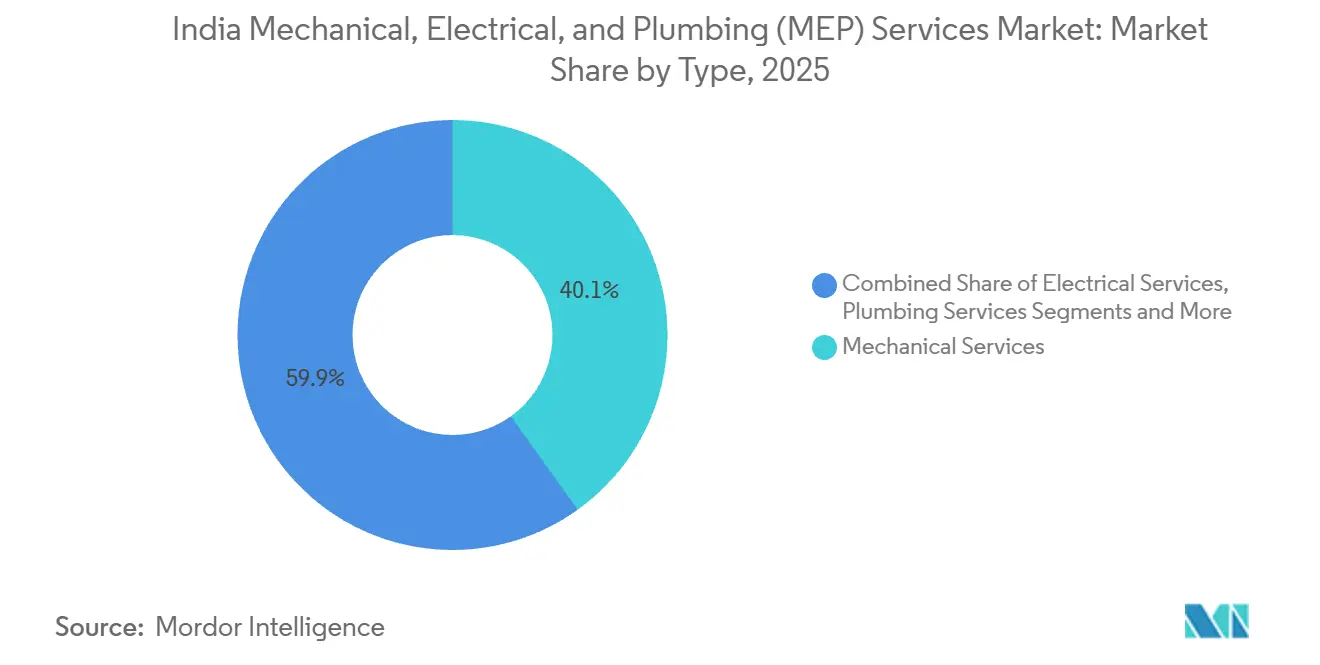
- Par type, les services mécaniques détenaient 40,1 % de la part du marché des services MEP en Inde en 2025, tandis que les services MEP intégrés devraient croître à un CAGR de 11,55 % jusqu'en 2031.
- Par type de service, la conception et l'ingénierie détenaient 36,2 % de la part du marché des services MEP en Inde en 2025, tandis que les services gérés et basés sur la performance devraient croître à un CAGR de 11,79 % jusqu'en 2031.
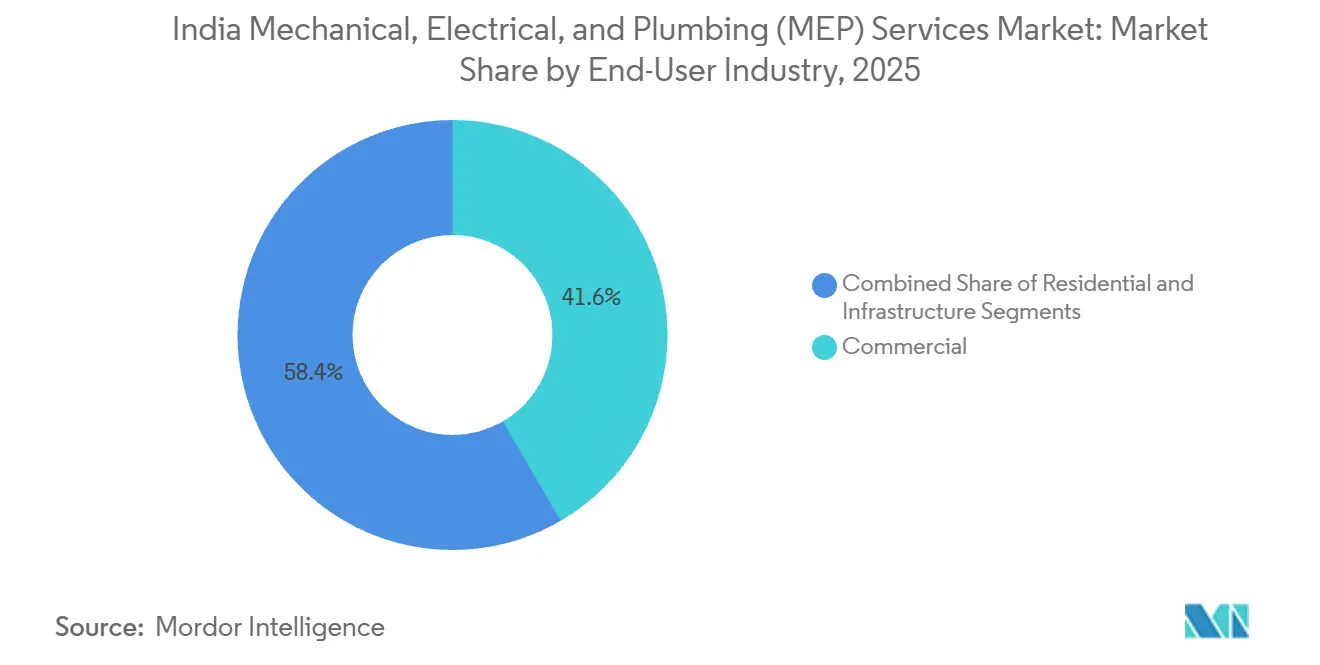
- Par secteur d'utilisation final, les utilisateurs commerciaux détenaient 41,6 % de la taille du marché des services MEP en Inde en 2025, tandis que l'infrastructure devrait croître à un CAGR de 11,92 % jusqu'en 2031.
- Par ville, la région métropolitaine de Mumbai détenait 19,9 % de la part du marché des services MEP en Inde en 2025, tandis qu'Hyderabad devrait croître à un CAGR de 12,22 % jusqu'en 2031.
Note : La taille du marché et les prévisions figurant dans ce rapport sont générées à l'aide du cadre d'estimation exclusif de Mordor Intelligence, mis à jour avec les dernières données et informations disponibles en janvier 2026.
Tendances et perspectives du marché des services mécaniques, électriques et de plomberie (MEP) en Inde
Analyse de l'impact des moteurs*
| Moteurs | (~) % d'impact sur les prévisions de CAGR | Pertinence géographique | Horizon temporel |
|---|---|---|---|
| Expansion des centres de données et des installations de haute technologie | +2.3% | Hyderabad, Mumbai, Chennai, Noida, Pune, Bengaluru | Court terme (≤ 2 ans) |
| Pipeline national d'infrastructures et de développement urbain | +2.2% | National, avec des gains précoces dans la région métropolitaine de Mumbai, Delhi NCR et Bengaluru | Moyen terme (2-4 ans) |
| Efficacité énergétique et exigences relatives aux bâtiments verts | +1.8% | National, avec une activité de conformité concentrée dans les villes de premier rang | Moyen terme (2-4 ans) |
| Externalisation des opérations techniques des installations | +1.4% | Bengaluru, Hyderabad, Pune et Delhi NCR | Moyen terme (2-4 ans) |
| Préfabrication pilotée par la maquette numérique pour les sites métropolitains contraints | +0.9% | Région métropolitaine de Mumbai, Delhi NCR et Bengaluru | Long terme (≥ 4 ans) |
| Plomberie neutre en eau et gestion circulaire de l'eau | +0.6% | Maharashtra, Tamil Nadu, Karnataka et projets certifiés IGBC à l'échelle nationale | Long terme (≥ 4 ans) |
| Source: Mordor Intelligence | |||
L'expansion des centres de données et des installations de haute technologie ancre la demande MEP pour les missions critiques
La construction de centres de données accroît le besoin en systèmes de refroidissement, de distribution électrique, d'alimentation de secours, de protection incendie et de gestion de l'eau devant fonctionner comme un seul environnement opérationnel. TCS a déclaré en septembre 2026 que HyperVault avait sécurisé des terrains au Telangana pour un campus de centre de données d'intelligence artificielle à grande échelle, créant une exigence future substantielle pour les systèmes de bâtiments intégrés[1]. Ces installations nécessitent un refroidissement précis et des systèmes électriques résilients, car les risques d'interruption sont bien plus élevés que dans les bâtiments commerciaux standard. Le marché des services MEP en Inde bénéficie de cette évolution, car les maîtres d'ouvrage ont besoin d'entrepreneurs capables de coordonner plusieurs systèmes techniques avant le début de la construction. Les installations de process, notamment les sites liés aux semi-conducteurs, génèrent un besoin similaire d'environnements contrôlés et de systèmes de chauffage, de ventilation et de climatisation spécialisés. Tata Projects a rapporté la livraison de l'installation de semi-conducteurs Micron à Sanand dans son rapport annuel 2025-26[2]. Ces projets favorisent les entreprises capables de gérer la conception détaillée, l'installation, les tests et la mise en service finale sans transférer la responsabilité entre de nombreux sous-traitants.
Le pipeline national d'infrastructures et de développement urbain soutient une demande MEP à large assise
Les grands programmes d'infrastructure soutiennent la demande de travaux électriques, mécaniques, de plomberie, de sécurité incendie et de contrôle des bâtiments dans plusieurs catégories de projets. Les aéroports et les systèmes de métro nécessitent des systèmes intégrés, car la sécurité publique, le confort des passagers et la continuité des opérations dépendent d'une livraison coordonnée. Tata Projects a rapporté l'achèvement de la phase 1 de l'aéroport international de Noida et des travaux liés à la ligne 3 du métro de Pune dans son rapport annuel 2025-26. Le marché des services MEP en Inde bénéficie lorsque les maîtres d'ouvrage attribuent un périmètre combiné incluant la coordination de la conception et l'exécution sur le terrain. Cette approche peut réduire les lacunes entre les travaux mécaniques, électriques, de plomberie et de protection incendie durant la construction. Elle accorde également plus d'importance aux entrepreneurs qui comprennent les normes des infrastructures publiques et les calendriers de projets complexes. L'opportunité est large, mais elle reste la plus précieuse pour les fournisseurs capables d'assumer la responsabilité technique sur l'ensemble du cycle de projet.
Les exigences d'efficacité énergétique et de bâtiment vert redéfinissent les normes de spécification MEP
Les exigences énergétiques augmentent les spécifications techniques utilisées dans les grands développements résidentiels et commerciaux. Eco-Niwas Samhita 2024 intègre les exigences relatives à l'enveloppe du bâtiment et aux équipements dans un code énergétique résidentiel unique, incluant des exigences pour l'éclairage, les climatiseurs, les ascenseurs et les pompes[3]. L'amendement provisoire publié par le ministère de l'Énergie en juillet 2026 propose des classements étoiles obligatoires du Bureau de l'efficacité énergétique pour les nouveaux bâtiments de plus de 20 000 mètres carrés avant leur achèvement. Ces exigences accordent plus d'attention à la sélection des équipements, à la vérification, aux tests et aux documents créés lors de la mise en service. Le marché des services MEP en Inde peut donc tirer de la valeur de la partie du contrat qui confirme que les systèmes du bâtiment répondent à la norme requise. GRIHA Version 6 décrit également une large base de projets enregistrés et relie la pratique du bâtiment vert à la performance énergétique et en ressources. Les entrepreneurs disposant de capacités documentées en gestion de l'énergie et en mise en service peuvent concourir sur la qualité de conformité plutôt que de s'appuyer uniquement sur la tarification de l'installation.
L'externalisation des opérations techniques des installations stimule les modèles MEP gérés
Les campus d'entreprise et les installations à haute disponibilité nécessitent de plus en plus un soutien opérationnel après la fin de la construction. Ce besoin incite les clients à envisager des contrats couvrant la disponibilité des équipements, la performance énergétique, la planification de la maintenance et les activités de conformité sur plusieurs années. Les services gérés et basés sur la performance constituent le type de service à la croissance la plus rapide sur le marché des services MEP en Inde, avec un CAGR de 11,79 % prévu jusqu'en 2031. Les systèmes de gestion des bâtiments et la surveillance connectée peuvent offrir aux propriétaires une meilleure visibilité sur les performances des équipements et les besoins de maintenance. Ces outils permettent également aux prestataires de services d'utiliser les informations de conception et de mise en service créées lors de la construction dans les opérations ultérieures. L'argument commercial est plus solide lorsque le refroidissement, la fiabilité de l'alimentation électrique et la continuité opérationnelle affectent l'activité principale du client. Cette évolution soutient les travaux de service récurrents, mais les prestataires doivent démontrer que leurs équipes de terrain peuvent respecter les engagements de performance de manière constante.
Analyse de l'impact des contraintes*
| Contraintes | (~) % d'impact sur les prévisions de CAGR | Pertinence géographique | Horizon temporel |
|---|---|---|---|
| Pénurie de techniciens MEP qualifiés et de mise en service | -1.8% | National, avec la plus forte pression dans les villes de premier rang | Court terme (≤ 2 ans) |
| Délais d'approvisionnement en équipements importés et volatilité des prix des composants | -1.6% | National, avec un effet plus important dans les villes de deuxième rang aux chaînes d'approvisionnement plus fragiles | Court terme (≤ 2 ans) |
| Fragmentation de la sous-traitance et pression sur la trésorerie des entrepreneurs | -1.2% | National, concentré dans les corridors de projets à clients gouvernementaux | Moyen terme (2-4 ans) |
| Incohérence des approbations municipales et contraintes de rénovation | -0.9% | NMMC, CIDCO et collectivités locales secondaires, avec des conditions s'améliorant dans GHMC et BDA | Moyen terme (2-4 ans) |
| Source: Mordor Intelligence | |||
La pénurie de main-d'œuvre MEP qualifiée contraint la capacité d'exécution
La livraison de travaux MEP complexes dépend d'ingénieurs, de techniciens, de personnel de mise en service et de superviseurs formés, capables de coordonner plusieurs systèmes de bâtiments. Le défi lié à la main-d'œuvre est le plus visible lorsque plusieurs centres de données, infrastructures et projets commerciaux sont livrés simultanément dans la même ville. La politique nationale en matière de maquette numérique du bâtiment accroît également la demande d'ingénieurs capables d'utiliser des méthodes de coordination numérique aux côtés des équipes de chantier. Une pénurie dans l'exécution sur le terrain ou dans la coordination numérique peut retarder la livraison et augmenter le risque de reprises. Le marché des services MEP en Inde devrait donc favoriser les entrepreneurs qui investissent dans la formation interne, les méthodes standardisées et les chefs de projet expérimentés. L'assemblage hors site peut contribuer à réduire le travail sur les chantiers encombrés, mais il nécessite toujours des équipes qualifiées pour concevoir les modules et réaliser l'installation finale. Les petits entrepreneurs peuvent avoir du mal à développer simultanément des capacités numériques et de terrain.
Les délais d'approvisionnement en équipements importés et la volatilité des prix des composants pèsent sur l'économie des projets
Les équipements électriques et de refroidissement spécialisés peuvent créer des pressions d'approvisionnement lorsque les délais de livraison sont serrés. Ce problème est le plus important pour les installations nécessitant une distribution électrique haute capacité, des systèmes de secours, un refroidissement de précision ou des contrôles avancés. Les contrats à prix fixe peuvent devenir plus difficiles à gérer lorsque les matériaux ou les équipements à long délai doivent être commandés avant que le calendrier complet du chantier soit certain. Le marché des services MEP en Inde est également exposé à un risque accru lorsque les petits entrepreneurs ne disposent pas du fonds de roulement nécessaire pour réserver les équipements à l'avance. Les grands entrepreneurs peuvent avoir un avantage, car ils peuvent planifier les achats sur plusieurs projets et travailler plus directement avec les fabricants. Les maîtres d'ouvrage peuvent limiter une partie de ce risque en alignant les décisions relatives aux équipements sur l'achèvement de la conception et des jalons de construction réalistes. Des spécifications techniques claires et une planification précoce des achats restent importantes pour éviter les perturbations de calendrier évitables.
*Nos prévisions considèrent les impacts des moteurs et des contraintes comme directionnels et non additifs. Les prévisions d'impact reflètent la croissance de référence, les effets de composition et les interactions entre variables.
Analyse des segments
Par type : les services mécaniques sont en tête, tandis que la livraison intégrée gagne du terrain
Les services mécaniques détenaient 40,1 % de la part du marché des services MEP en Inde en 2025. Les travaux de chauffage, de ventilation et de climatisation restent au cœur des bâtiments commerciaux, des hôpitaux, des actifs d'infrastructure et des installations nécessitant un refroidissement continu. La construction de centres de données renforce l'importance du refroidissement de précision et de la conception mécanique étroitement coordonnée. Les services électriques constituent le prochain domaine majeur de la demande, car les projets nécessitent une distribution haute et basse tension, une alimentation de secours, des contrôles et une intégration des systèmes de bâtiments. Les services de plomberie sont souvent approvisionnés via plusieurs lots, bien que les exigences d'efficacité hydrique et de réutilisation créent un argument plus solide en faveur d'une planification intégrée. La politique de réutilisation des eaux usées du Maharashtra en 2025 pour 424 collectivités locales urbaines donne une nouvelle importance aux installations de plomberie qui soutiennent la réutilisation et les systèmes d'eau double. Ce contexte signifie que le secteur des services MEP en Inde doit conserver une expertise approfondie par discipline, même lorsque les clients recherchent un entrepreneur unique responsable.
Les services MEP intégrés devraient croître à un CAGR de 11,55 % de 2026 à 2031. Les clients ont recours à un lot intégré lorsque le risque principal provient de l'interface entre plusieurs disciplines plutôt que d'une seule catégorie d'équipements. Les aéroports, les campus hospitaliers, les centres de données et les projets commerciaux par phases correspondent à ce modèle, car les modifications de conception dans un système peuvent affecter tous les autres. Sterling and Wilson a conclu en juin 2026 un protocole d'accord avec Shinsung E&G pour des projets de chauffage, de ventilation et de climatisation en salle blanche et en salle sèche dans les installations de semi-conducteurs, de batteries et d'affichage. Cette démarche illustre pourquoi les installations de process nécessitent des modèles de livraison qui intègrent une connaissance spécialisée des systèmes dans un périmètre MEP plus large. La conformité aux codes énergétiques favorise également une coordination étroite entre les systèmes de refroidissement, d'éclairage, de pompage et solaires. Le marché des services MEP en Inde continuera d'utiliser des lots spécialisés, mais la livraison intégrée joue un rôle clair lorsque la coordination technique détermine les résultats du projet.


Par type de service : la conception et l'ingénierie occupent la position la plus importante
La conception et l'ingénierie représentaient 36,2 % de la part du marché des services MEP en Inde en 2025. Les choix de conception précoces influent sur la taille des équipements, la disposition, la demande en énergie, les performances de refroidissement, la consommation d'eau et l'accès futur à la maintenance. Cette étape a un fort impact sur la discipline budgétaire, car les modifications découvertes tardivement en cours de construction peuvent être coûteuses et perturbatrices. L'installation, les tests et la mise en service restent essentiels, car même les systèmes bien conçus doivent être installés et vérifiés dans les conditions du chantier. Les travaux de maintenance, de réparation et de rénovation peuvent gagner en importance à mesure que les propriétaires mettent à jour les bâtiments anciens pour répondre aux nouvelles attentes en matière d'énergie et d'exploitation. Le secteur des services MEP en Inde est également façonné par le besoin de documents plus clairs, de la conception jusqu'à la livraison. Ces documents sont utiles aux propriétaires, car ils soutiennent les décisions de maintenance ultérieures et les modifications des systèmes.
Les services gérés et basés sur la performance devraient croître à un CAGR de 11,79 % de 2026 à 2031. Ces contrats étendent le rôle de l'entrepreneur de la livraison de la construction à l'exploitation des équipements et à l'assurance de la performance. Un modèle numérique finalisé peut soutenir cette transition lorsqu'il capture l'état final des équipements et des systèmes. Les contrats gérés peuvent être particulièrement pertinents pour les campus et les installations commerciales qui fonctionnent de longues heures et nécessitent une maintenance prévisible. Les exigences énergétiques peuvent accroître la valeur de ce service, car les propriétaires ont besoin de preuves que les systèmes installés fonctionnent comme spécifié. La taille du marché des services MEP en Inde pour ces services peut croître lorsque les propriétaires valorisent la disponibilité garantie et les résultats énergétiques mesurables plutôt que les visites de réparation isolées. Les prestataires auront besoin d'une expertise technique approfondie et d'une couverture de terrain réactive pour rendre ces contrats crédibles.
Par secteur d'utilisation final : le commercial est en tête, l'infrastructure connaît la croissance la plus rapide
Les utilisateurs finaux commerciaux détenaient 41,6 % de la part du marché des services MEP en Inde en 2025. Les bureaux de catégorie A, les commerces de détail, les hôtels et les campus d'entreprise ont besoin de systèmes assurant confort, sécurité, alimentation électrique fiable et exploitation efficace. Les propriétés haut de gamme recherchent également de meilleures certifications environnementales pour répondre aux attentes des locataires et réduire les coûts d'exploitation. Les campus de centres de compétences mondiaux peuvent avoir des besoins en refroidissement et en énergie plus importants que les bureaux conventionnels en raison de durées de fonctionnement plus longues et d'une utilisation technologique plus dense. L'activité résidentielle contribue à un volume d'installation significatif, mais la valeur par projet peut être inférieure à celle des développements commerciaux complexes. Eco-Niwas Samhita 2024 s'applique aux bâtiments résidentiels dépassant le seuil de charge connectée indiqué et attire l'attention sur les performances des équipements. Cela peut progressivement améliorer la qualité des spécifications dans la partie résidentielle du marché des services MEP en Inde.
L'infrastructure devrait croître à un CAGR de 11,92 % de 2026 à 2031. Les aéroports, les stations de métro, les installations gouvernementales et les infrastructures numériques nécessitent des systèmes électriques, mécaniques, de plomberie, de protection incendie et de sécurité des personnes coordonnés. Tata Projects a rapporté la livraison de projets aéroportuaires et de métro au cours de l'exercice 2026, démontrant le caractère intégré de ces missions. L'ampleur de ces projets rend la planification de la construction et la mise en service tout aussi importantes que l'installation des équipements. Les installations informatiques avancées peuvent créer une autre catégorie de travaux d'infrastructure, car elles nécessitent une alimentation électrique stable, un contrôle thermique et une surveillance étroite. Le marché des services MEP en Inde bénéficie lorsque les maîtres d'ouvrage d'infrastructure utilisent des spécifications techniques qui reconnaissent l'interdépendance de tous les systèmes de bâtiments. Les entrepreneurs capables de coordonner ces systèmes de la conception à la mise en service seront probablement plus pertinents pour les grands programmes d'infrastructure publics et privés.
Analyse géographique
La région métropolitaine de Mumbai représentait 19,9 % de la taille du marché des services MEP en Inde en 2025. Sa large base de bureaux, de logements haut de gamme, de projets de transport en commun et de développement aéroportuaire soutient les travaux dans plusieurs disciplines MEP. La densité du développement renforce le besoin d'une coordination de conception soignée, d'une planification de chantier et d'un assemblage modulaire. Les entrepreneurs capables de réaliser les travaux mécaniques, électriques, de plomberie, de protection incendie et de contrôle dans le cadre d'un plan coordonné peuvent être plus compétitifs dans cet environnement. Le mix de projets régionaux soutient également la demande de systèmes écoénergétiques, car les coûts d'exploitation et les exigences de conformité importent aux grands propriétaires immobiliers.
Hyderabad est le segment de ville à la croissance la plus rapide, avec un CAGR prévu de 12,22 % jusqu'en 2031. L'activité croissante des centres de données dans la ville crée une demande de systèmes à haute capacité de refroidissement, de distribution électrique fiable, de dispositifs de secours et de surveillance continue. L'annonce par TCS en septembre 2026 d'un campus de centre de données d'intelligence artificielle à grande échelle au Telangana conforte l'idée qu'Hyderabad restera importante pour les activités de projets à mission critique. La ville dispose également de développements technologiques et commerciaux qui créent une base de demande plus large. La croissance dépendra de la capacité des entrepreneurs à sécuriser du personnel formé et des équipements selon des calendriers correspondant au rythme de la construction.
Delhi NCR et Bengaluru offrent une demande large dans les installations commerciales, les projets publics, les campus technologiques, la fabrication et le développement lié à l'aviation. Pune est soutenue par les mises à niveau des installations automobiles et pharmaceutiques, tandis que la connectivité de Chennai soutient l'investissement dans les centres de données et le secteur commercial. Kolkata et d'autres villes contribuent par le biais des activités de logement et d'infrastructure publique. La part du marché des services MEP en Inde reste concentrée dans les plus grands centres urbains, car ils contiennent le plus large éventail d'actifs complexes. Cependant, les villes situées en dehors des principales métropoles peuvent offrir des opportunités aux entrepreneurs qui apportent une qualité technique constante et une discipline de projet. L'opportunité géographique n'est donc pas limitée à la ville à la croissance la plus élevée, mais la capacité de mise en œuvre déterminera quelles entreprises convertiront la demande régionale en travaux achevés.
Paysage concurrentiel
Le marché des services MEP en Inde est fragmenté entre sous-traitants, tandis que les entrepreneurs intégrés de plus grande taille sont plus visibles sur les missions complexes. Larsen and Toubro, Tata Projects, Sterling and Wilson, Blue Star et Voltas, via Universal MEP Projects and Engineering Services, sont en concurrence sur les centres de données, les aéroports, les systèmes de métro et les grands développements commerciaux. Blue Star a déclaré que les travaux MEP pour centres de données constituent un domaine important de ses plans de croissance, ce qui illustre la valeur stratégique croissante de cette catégorie. Les grandes entreprises peuvent concourir sur la profondeur technique, la planification des achats, la capacité de fonds de roulement et la livraison multi-sites. Les petits entrepreneurs peuvent rester pertinents là où ils disposent d'une forte exécution locale ou d'une capacité spécialisée. L'équilibre concurrentiel change lorsqu'un projet exige qu'une seule partie assume la responsabilité de nombreux systèmes interconnectés.
Les mouvements des entreprises se concentrent de plus en plus sur les installations de process et les infrastructures technologiques. Le protocole d'accord de juin 2026 entre Sterling and Wilson et Shinsung E&G soutient la collaboration sur les applications de chauffage, de ventilation et de climatisation en salle blanche et en salle sèche. Tata Projects a rapporté des protocoles d'accord stratégiques avec Honeywell, Microsoft, Google et Torrent Power au cours de l'exercice 2026, parallèlement à une activité majeure de livraison de projets. Ces démarches montrent que les entrepreneurs leaders développent des relations pouvant soutenir les travaux de conception et de construction dans les environnements technologiques et industriels. Les prestataires de gestion des installations sont également en concurrence pour des contrats de services techniques de plus longue durée après la livraison des bâtiments. La distinction entre la livraison de la construction et les opérations techniques devient moins nette, car les propriétaires souhaitent qu'un seul prestataire soutienne la performance des systèmes dans le temps.
L'opportunité concurrentielle dans les villes de deuxième rang provient de projets nécessitant une coordination de conception cohérente, une conformité aux codes énergétiques et une livraison de chantier prévisible. Les entrepreneurs nationaux peuvent donner la priorité aux missions les plus importantes, tandis que les entreprises locales peuvent avoir une couverture technique limitée. Cela crée un rôle pour les entreprises capables de réaliser des travaux coordonnés par maquette numérique sans la structure de coûts des plus grands acteurs. La capacité de conformité devient également un différenciateur pratique, car les propriétaires ont besoin de systèmes pouvant être mis en service et documentés selon les exigences énergétiques. Les entrepreneurs qui développent une gestion formelle de l'énergie et un soutien aux bâtiments verts peuvent renforcer leur position auprès des clients institutionnels. Le marché des services MEP en Inde reste ouvert aux spécialistes, mais ils ont besoin de points forts techniques clairs pour concurrencer les entreprises intégrées.
Leaders du secteur des services mécaniques, électriques et de plomberie (MEP) en Inde
-
Sterling and Wilson Private Limited
-
Blue Star Limited
-
Voltas Limited
-
Larsen & Toubro Limited
-
Tata Projects Limited
- *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier

Développements récents du secteur
- Septembre 2026 : la filiale de TCS, HyperVault, a sécurisé des terrains à Hyderabad pour un campus de centre de données d'intelligence artificielle à grande échelle. L'entreprise a décrit le projet comme un investissement majeur en infrastructure de données au Telangana.
- Juin 2026 : Sterling and Wilson a signé un protocole d'accord avec Shinsung E&G de Corée du Sud pour la soumission conjointe et l'exécution de projets de chauffage, de ventilation et de climatisation en salle blanche et en salle sèche pour des installations de semi-conducteurs, de batteries et d'affichage en Inde.
- Avril 2026 : Tata Projects a divulgué les livraisons de projets de l'exercice 2025-26, incluant la phase 1 de l'aéroport international de Noida et l'installation ATMP de semi-conducteurs Micron à Sanand, ainsi que des protocoles d'accord stratégiques avec Honeywell, Microsoft, Google et Torrent Power.


Périmètre du rapport sur le marché des services mécaniques, électriques et de plomberie (MEP) en Inde
| Services mécaniques |
| Services électriques |
| Services de plomberie |
| Services MEP intégrés |
| Conception et ingénierie |
| Installation, tests et mise en service |
| Maintenance, réparation et rénovation |
| Services gérés / basés sur la performance |
| Résidentiel |
| Commercial |
| Infrastructure |
| Région métropolitaine de Mumbai |
| Delhi NCR |
| Pune |
| Bengaluru |
| Hyderabad |
| Chennai |
| Kolkata |
| Reste de l'Inde |
| Par type | Services mécaniques |
| Services électriques | |
| Services de plomberie | |
| Services MEP intégrés | |
| Par type de service | Conception et ingénierie |
| Installation, tests et mise en service | |
| Maintenance, réparation et rénovation | |
| Services gérés / basés sur la performance | |
| Par secteur d'utilisation final | Résidentiel |
| Commercial | |
| Infrastructure | |
| Par ville | Région métropolitaine de Mumbai |
| Delhi NCR | |
| Pune | |
| Bengaluru | |
| Hyderabad | |
| Chennai | |
| Kolkata | |
| Reste de l'Inde |


Questions clés auxquelles le rapport répond
Quel est le taux de croissance prévu pour les services MEP en Inde ?
Le marché des services MEP en Inde devrait croître à un CAGR de 10,44 % de 2026 à 2031, pour atteindre 19,91 milliards USD d'ici 2031.
Quel type de service MEP détient la plus grande part en Inde ?
La conception et l'ingénierie constituaient le type de service le plus important, avec une part de 36,2 % en 2025.
Quel type MEP connaît la croissance la plus rapide en Inde ?
Les services MEP intégrés sont le type à la croissance la plus rapide, avec un CAGR prévu de 11,55 % jusqu'en 2031.
Quel segment d'utilisation final se développe le plus rapidement pour les services MEP ?
L'infrastructure devrait croître à un CAGR de 11,92 % jusqu'en 2031, soutenue par des installations de transport, publiques et numériques complexes.
Quelle ville devrait connaître la croissance la plus rapide pour les services MEP ?
Hyderabad devrait croître à un CAGR de 12,22 % jusqu'en 2031, soutenue par la construction liée aux centres de données et à la technologie.
Pourquoi les réglementations énergétiques sont-elles importantes pour les entrepreneurs MEP en Inde ?
Les exigences énergétiques accroissent l'importance de la sélection des équipements, des tests, de la mise en service et de la documentation des performances des bâtiments.


 Vos données sont sécurisées et ne sont jamais vendues ni partagées.

