
Tamaño y Participación del Mercado de Servicios Mecánicos, Eléctricos y de Plomería (MEP) de India
Visión General del Mercado
| Período de Estudio | 2020 - 2031 |
|---|---|
| Período de Datos Pronosticados | 2026 - 2031 |
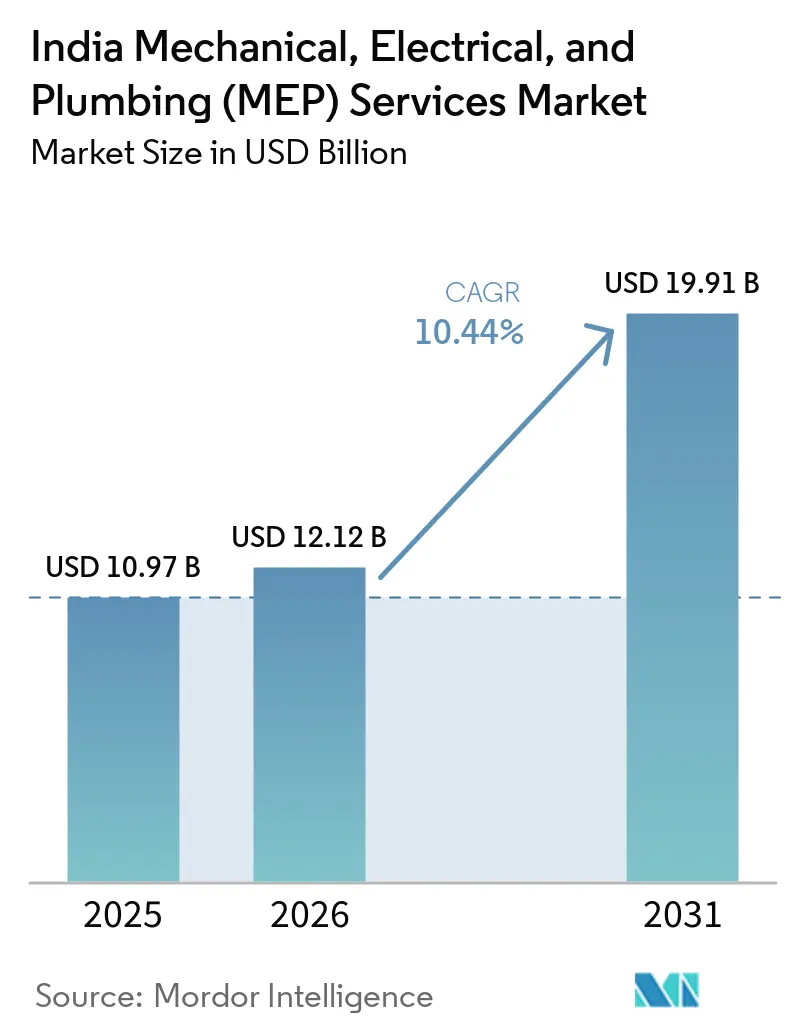
| Tamaño del mercado en el año base (2025) | 10.97 Mil millones de dólares |
| Tamaño del Mercado (2026) | 12.12 Mil millones de dólares |
| Tamaño del Mercado (2031) | 19.91 Mil millones de dólares |
| Tasa de crecimiento (2026 - 2031) | 10.44 % |
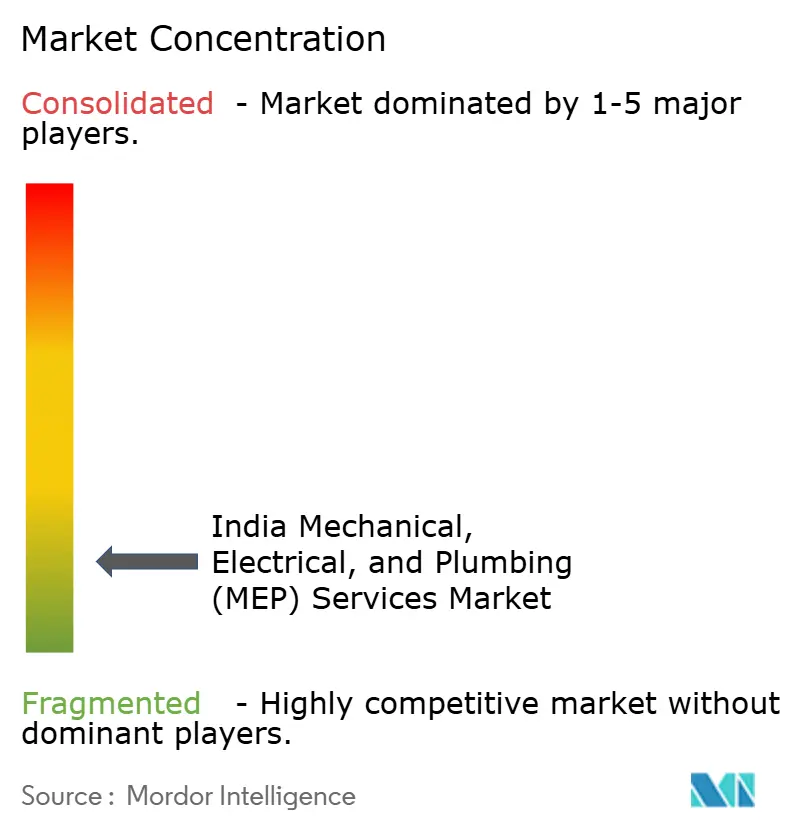
| Concentración del Mercado | Bajo |
Jugadores principales *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial Imagen © Mordor Intelligence. El uso requiere atribución según CC BY 4.0. | |
Análisis del Mercado de Servicios Mecánicos, Eléctricos y de Plomería (MEP) de India por Mordor Intelligence
El tamaño del Mercado de Servicios Mecánicos, Eléctricos y de Plomería (MEP) de India fue valorado en 10,97 mil millones de USD en 2025 y se estima que crecerá desde 12,12 mil millones de USD en 2026 hasta alcanzar los 19,91 mil millones de USD en 2031, a una CAGR del 10,44% durante el período de pronóstico (2026-2031).
La demanda se está orientando hacia proyectos que requieren un diseño mecánico, eléctrico y de plomería coordinado, en lugar de paquetes de instalación separados. Los centros de datos, aeropuertos, sistemas de metro, campus comerciales e instalaciones industriales de alta especificación están elevando el contenido técnico de cada contrato. Las normativas energéticas también están haciendo que el rendimiento, la puesta en marcha y la documentación sean más importantes en los grandes edificios. Los contratistas con capacidad de diseño, adquisición y entrega en obra están mejor posicionados para gestionar alcances complejos. El mercado de servicios MEP de India, por tanto, recompensa a las empresas que pueden combinar la coordinación técnica con una ejecución confiable.
Conclusiones Clave del Informe
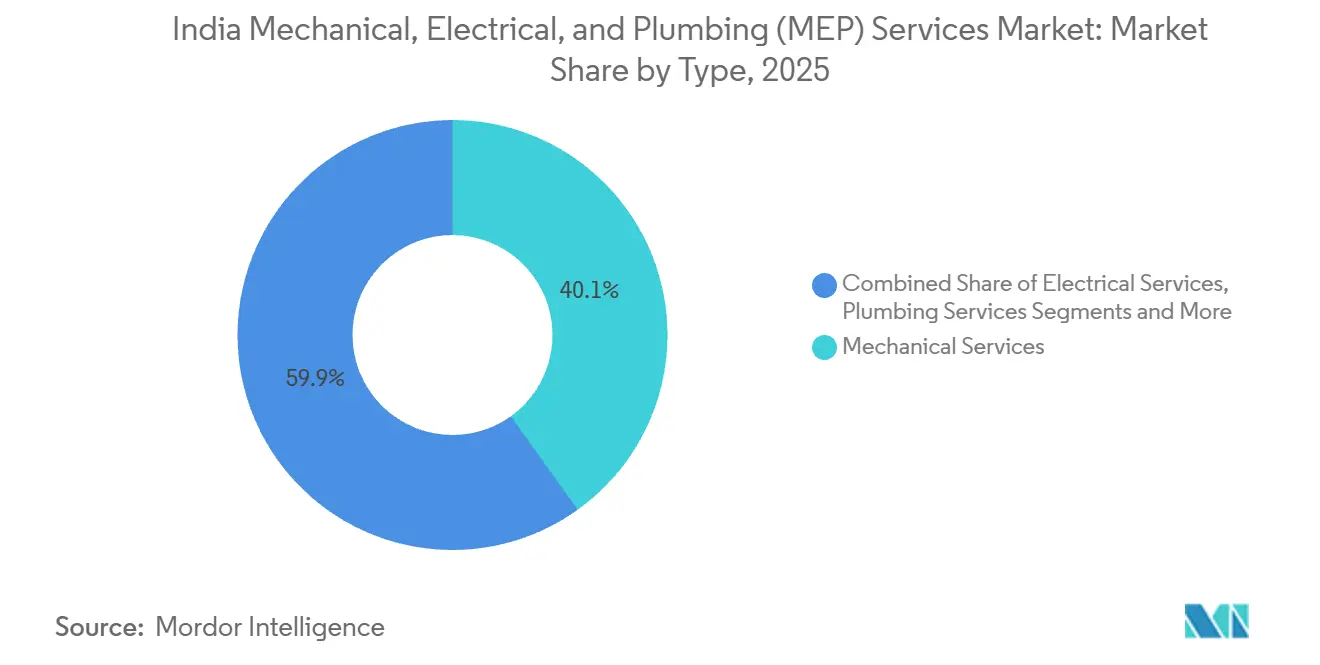
- Por tipo, los servicios mecánicos representaron el 40,1% de la participación del mercado de servicios MEP de India en 2025, mientras que los servicios MEP integrados tienen una CAGR prevista del 11,55% hasta 2031.
- Por tipo de servicio, el diseño e ingeniería representó el 36,2% de la participación del mercado de servicios MEP de India en 2025, mientras que los servicios gestionados y basados en rendimiento tienen una CAGR prevista del 11,79% hasta 2031.
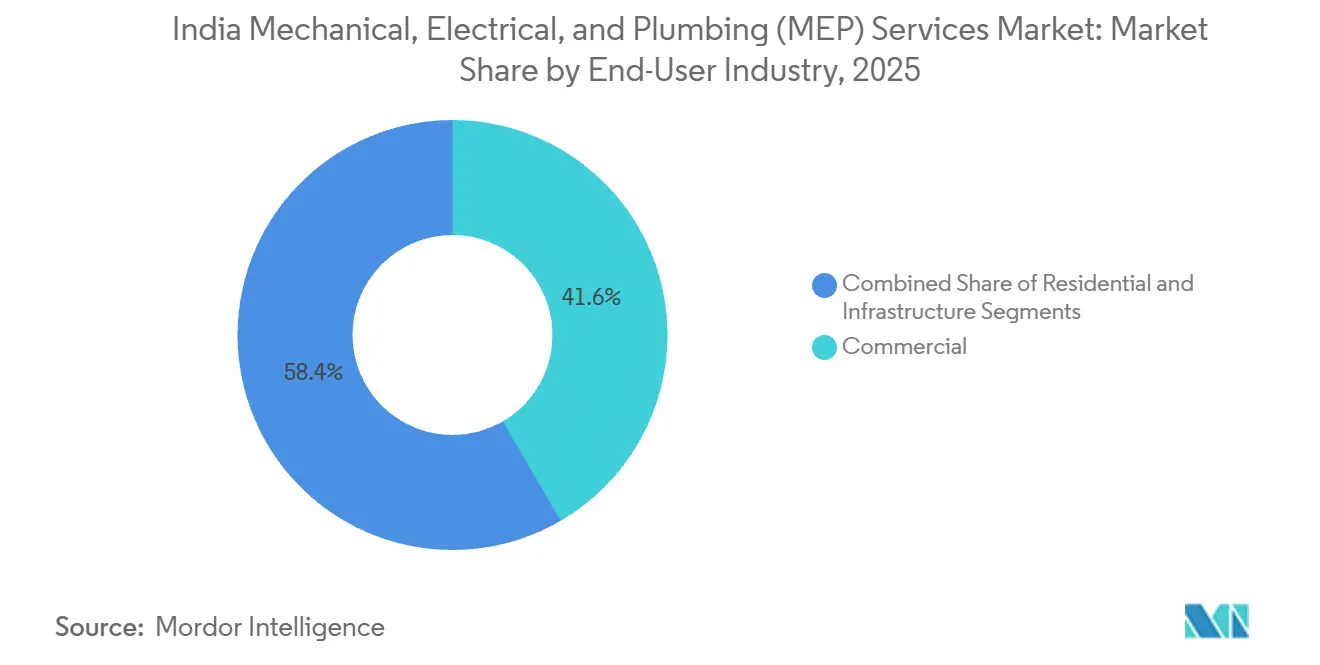
- Por industria de usuario final, los usuarios comerciales representaron el 41,6% del tamaño del mercado de servicios MEP de India en 2025, mientras que la infraestructura tiene una CAGR prevista del 11,92% hasta 2031.
- Por ciudad, la Región Metropolitana de Bombay representó el 19,9% de la participación del mercado de servicios MEP de India en 2025, mientras que Hyderabad tiene una CAGR prevista del 12,22% hasta 2031.
Nota: Las cifras del tamaño del mercado y los pronósticos de este informe se generan utilizando el marco de estimación patentado de Mordor Intelligence, actualizado con los datos y conocimientos más recientes disponibles a partir de enero de 2026.
Tendencias e Información del Mercado de Servicios Mecánicos, Eléctricos y de Plomería (MEP) de India
Análisis del Impacto de los Impulsores*
| Impulsores | (~) % de Impacto en el Pronóstico de CAGR | Relevancia Geográfica | Horizonte Temporal del Impacto |
|---|---|---|---|
| Expansión de Centros de Datos e Instalaciones de Alta Tecnología | +2.3% | Hyderabad, Bombay, Chennai, Noida, Pune, Bengaluru | Corto plazo (≤ 2 años) |
| Cartera Nacional de Infraestructura y Desarrollo Urbano | +2.2% | Nacional, con ganancias tempranas en la Región Metropolitana de Bombay, Delhi NCR y Bengaluru | Mediano plazo (2-4 años) |
| Eficiencia Energética y Requisitos de Edificios Verdes | +1.8% | Nacional, con actividad de cumplimiento concentrada en ciudades de Nivel 1 | Mediano plazo (2-4 años) |
| Externalización de Operaciones Técnicas de Instalaciones | +1.4% | Bengaluru, Hyderabad, Pune y Delhi NCR | Mediano plazo (2-4 años) |
| Prefabricación Liderada por BIM para Sitios Metropolitanos con Restricciones | +0.9% | Región Metropolitana de Bombay, Delhi NCR y Bengaluru | Largo plazo (≥ 4 años) |
| Plomería Neutra en Agua y Gestión Circular del Agua | +0.6% | Maharashtra, Tamil Nadu, Karnataka y proyectos con certificación IGBC a nivel nacional | Largo plazo (≥ 4 años) |
| Fuente: Mordor Intelligence | |||
La Expansión de Centros de Datos e Instalaciones de Alta Tecnología Ancla la Demanda MEP de Misión Crítica
La construcción de centros de datos está ampliando la necesidad de sistemas de refrigeración, distribución eléctrica, energía de respaldo, protección contra incendios y sistemas de agua que deben funcionar como un único entorno operativo. TCS declaró en septiembre de 2026 que HyperVault había asegurado terrenos en Telangana para un campus de centro de datos de inteligencia artificial a gran escala, creando un requisito futuro sustancial para sistemas de edificios integrados[1]. Estas instalaciones requieren sistemas de refrigeración precisos y sistemas eléctricos resilientes porque los riesgos de interrupción son mucho mayores que en los edificios comerciales estándar. El mercado de servicios MEP de India se beneficia de este cambio porque los propietarios de proyectos necesitan contratistas que puedan coordinar múltiples sistemas técnicos antes de que comience la construcción. Las instalaciones de procesos, incluidos los sitios relacionados con semiconductores, añaden una necesidad similar de entornos controlados y sistemas especializados de calefacción, ventilación y aire acondicionado. Tata Projects informó sobre la entrega de la instalación de semiconductores Micron en Sanand en su informe anual 2025-26[2]. Estos proyectos favorecen a las empresas que pueden gestionar el diseño detallado, la instalación, las pruebas y la puesta en marcha final sin transferir la responsabilidad entre muchos subcontratistas.
La Cartera Nacional de Infraestructura y Desarrollo Urbano Sostiene la Demanda MEP de Base Amplia
Los grandes programas de infraestructura respaldan la demanda de trabajos eléctricos, mecánicos, de plomería, de seguridad vital y de control de edificios en varias categorías de proyectos. Los aeropuertos y los sistemas de metro requieren sistemas integrados porque la seguridad pública, la comodidad de los pasajeros y las operaciones ininterrumpidas dependen de una entrega coordinada. Tata Projects informó sobre la finalización de la Fase 1 del Aeropuerto Internacional de Noida y los trabajos relacionados con la Línea 3 del Metro de Pune en su informe anual 2025-26. El mercado de servicios MEP de India se beneficia cuando los propietarios adjudican un alcance combinado que incluye coordinación de diseño y ejecución en campo. Este enfoque puede reducir las brechas entre los trabajos mecánicos, eléctricos, de plomería y de protección contra incendios durante la construcción. También otorga mayor importancia a los contratistas que comprenden los estándares de infraestructura pública y los cronogramas de proyectos complejos. La oportunidad es amplia, pero sigue siendo más valiosa para los proveedores que pueden asumir la responsabilidad técnica a lo largo de todo el ciclo del proyecto.
Los Requisitos de Eficiencia Energética y Edificios Verdes Reconfiguran los Estándares de Especificación MEP
Los requisitos energéticos están aumentando las especificaciones técnicas utilizadas en los grandes desarrollos residenciales y comerciales. Eco-Niwas Samhita 2024 integra los requisitos de envolvente del edificio y equipos en un único código de energía residencial, incluyendo requisitos para iluminación, aires acondicionados, ascensores y bombas[3]. La enmienda preliminar emitida por el Ministerio de Energía en julio de 2026 propone calificaciones de estrellas obligatorias de la Oficina de Eficiencia Energética para nuevos edificios de más de 20.000 metros cuadrados antes de su finalización. Estos requisitos ponen mayor atención en la selección de equipos, la verificación, las pruebas y los registros creados durante la puesta en marcha. El mercado de servicios MEP de India puede, por tanto, obtener valor de la parte del contrato que confirma que los sistemas del edificio cumplen el estándar requerido. GRIHA Versión 6 también describe una gran base de proyectos registrados y vincula la práctica de edificios verdes con el rendimiento energético y de recursos. Los contratistas con capacidades documentadas de gestión energética y puesta en marcha pueden competir en calidad de cumplimiento en lugar de depender únicamente del precio de instalación.
La Externalización de Operaciones Técnicas de Instalaciones Impulsa los Modelos MEP Gestionados
Los campus corporativos y las instalaciones de alta disponibilidad requieren cada vez más soporte operativo después de que finaliza la construcción. Esta necesidad lleva a los clientes a considerar contratos que cubran el tiempo de actividad de los equipos, el rendimiento energético, la planificación del mantenimiento y las actividades de cumplimiento durante varios años. Los servicios gestionados y basados en rendimiento son el tipo de servicio de más rápido crecimiento en el mercado de servicios MEP de India, con una CAGR prevista del 11,79% hasta 2031. Los sistemas de gestión de edificios y el monitoreo conectado pueden dar a los propietarios una visibilidad más clara del rendimiento de los equipos y las necesidades de mantenimiento. Estas herramientas también permiten a los proveedores de servicios utilizar la información de diseño y puesta en marcha creada durante la construcción en operaciones posteriores. El caso comercial es más sólido donde la refrigeración, la fiabilidad de la energía y la continuidad operativa afectan la actividad principal del cliente. Este cambio respalda el trabajo de servicio recurrente, pero los proveedores deben demostrar que sus equipos de campo pueden cumplir los compromisos de rendimiento de manera consistente.
Análisis del Impacto de las Restricciones*
| Restricciones | (~) % de Impacto en el Pronóstico de CAGR | Relevancia Geográfica | Horizonte Temporal del Impacto |
|---|---|---|---|
| Escasez de Técnicos MEP y de Puesta en Marcha Cualificados | -1.8% | Nacional, con mayor presión en ciudades de Nivel 1 | Corto plazo (≤ 2 años) |
| Plazos de Entrega de Equipos Importados y Volatilidad de Precios de Componentes | -1.6% | Nacional, con mayor efecto en ciudades de Nivel 2 con cadenas de suministro más débiles | Corto plazo (≤ 2 años) |
| Contratación Fragmentada y Presión sobre el Flujo de Caja de los Contratistas | -1.2% | Nacional, concentrado en corredores de proyectos con clientes gubernamentales | Mediano plazo (2-4 años) |
| Aprobaciones Municipales Inconsistentes y Restricciones de Modernización | -0.9% | NMMC, CIDCO y ULBs secundarias, con condiciones mejorando en GHMC y BDA | Mediano plazo (2-4 años) |
| Fuente: Mordor Intelligence | |||
La Escasez de Mano de Obra MEP Cualificada Limita la Capacidad de Ejecución
La entrega de trabajos MEP complejos depende de ingenieros, técnicos, personal de puesta en marcha y supervisores capacitados que puedan coordinar varios sistemas de edificios. El desafío de la fuerza laboral es más visible cuando se están entregando múltiples centros de datos, infraestructuras y proyectos comerciales en la misma ciudad. La dirección de la política nacional de Modelado de Información de Construcción también aumenta la demanda de ingenieros que puedan utilizar métodos de coordinación digital junto con los equipos de obra. Una escasez en la ejecución en campo o en la coordinación digital puede retrasar la entrega y aumentar el riesgo de retrabajos. El mercado de servicios MEP de India, por tanto, probablemente favorecerá a los contratistas que inviertan en formación interna, métodos estandarizados y gestores de proyectos experimentados. El ensamblaje fuera del sitio puede ayudar a reducir el trabajo en sitios congestionados, pero aún requiere equipos cualificados para diseñar módulos y completar la instalación final. Los contratistas más pequeños pueden encontrar difícil desarrollar capacidades digitales y de campo al mismo tiempo.
Los Plazos de Entrega de Equipos Importados y la Volatilidad de Precios de Componentes Presionan la Economía de los Proyectos
Los equipos eléctricos y de refrigeración especializados pueden crear presión en la adquisición cuando los plazos de entrega son ajustados. Este problema importa más para las instalaciones que necesitan distribución eléctrica de alta capacidad, sistemas de respaldo, refrigeración de precisión o controles avanzados. Los contratos de precio fijo pueden volverse más difíciles de gestionar cuando los materiales o los equipos de largo plazo de entrega deben pedirse antes de que el cronograma completo del sitio sea cierto. El mercado de servicios MEP de India también enfrenta más riesgo cuando los contratistas más pequeños no tienen el capital de trabajo para reservar equipos con anticipación. Los grandes contratistas pueden tener una ventaja porque pueden planificar la adquisición en múltiples proyectos y trabajar más directamente con los fabricantes. Los propietarios de proyectos pueden limitar parte de este riesgo alineando las decisiones de equipos con la finalización del diseño y los hitos de construcción realistas. Las especificaciones técnicas claras y la planificación anticipada de adquisiciones siguen siendo importantes para evitar interrupciones evitables en el cronograma.
*Nuestras previsiones consideran los impactos de impulsores y restricciones como direccionales, no aditivos. Las previsiones de impacto reflejan el crecimiento base, los efectos de mezcla y las interacciones entre variables.
Análisis de Segmentos
Por Tipo: Los Servicios Mecánicos Lideran, Mientras la Entrega Integrada Gana Terreno
Los servicios mecánicos representaron el 40,1% de la participación del mercado de servicios MEP de India en 2025. Los trabajos de calefacción, ventilación y aire acondicionado siguen siendo fundamentales para los edificios comerciales, hospitales, activos de infraestructura e instalaciones que requieren refrigeración continua. La construcción de centros de datos eleva la importancia de la refrigeración de precisión y el diseño mecánico estrechamente coordinado. Los servicios eléctricos forman la siguiente área principal de demanda porque los proyectos necesitan distribución de alta y baja tensión, energía de respaldo, controles e integración de sistemas de edificios. Los servicios de plomería a menudo se contratan a través de varios paquetes, aunque los requisitos de eficiencia hídrica y reutilización están creando un argumento más sólido para la planificación integrada. La política de reutilización de aguas residuales de Maharashtra de 2025 para 424 organismos locales urbanos otorga nueva importancia a los diseños de plomería que respaldan la reutilización y los sistemas de agua dual. La combinación significa que la industria de servicios MEP de India debe mantener una experiencia profunda específica por disciplina incluso cuando los clientes buscan un único contratista responsable.
Los servicios MEP integrados tienen una CAGR prevista del 11,55% de 2026 a 2031. Los clientes utilizan un paquete integrado cuando el principal riesgo proviene de la interfaz entre varias disciplinas en lugar de una única categoría de equipos. Los aeropuertos, los campus hospitalarios, los centros de datos y los proyectos comerciales por fases se ajustan a este modelo porque los cambios de diseño en un sistema pueden afectar a todos los demás. Sterling and Wilson firmó en junio de 2026 un memorando de entendimiento con Shinsung E&G para proyectos de calefacción, ventilación y aire acondicionado de salas limpias y salas secas en instalaciones de semiconductores, baterías y pantallas. El movimiento muestra por qué las instalaciones de procesos requieren modelos de entrega que integren el conocimiento especializado de sistemas en un alcance MEP más amplio. El cumplimiento del código energético también favorece la estrecha coordinación entre los sistemas de refrigeración, iluminación, bombeo y solar. El mercado de servicios MEP de India seguirá utilizando paquetes especializados, pero la entrega integrada tiene un papel claro donde la coordinación técnica determina los resultados del proyecto.


Por Tipo de Servicio: Diseño e Ingeniería Ocupa la Mayor Posición
El diseño y la ingeniería representaron el 36,2% de la participación del mercado de servicios MEP de India en 2025. Las decisiones de diseño tempranas afectan el tamaño de los equipos, la distribución, la demanda de energía, el rendimiento de la refrigeración, el uso del agua y el acceso futuro al mantenimiento. Esta etapa tiene un fuerte efecto en la disciplina de capital porque los cambios descubiertos tarde en la construcción pueden ser costosos y disruptivos. La instalación, las pruebas y la puesta en marcha siguen siendo esenciales porque incluso los sistemas bien diseñados deben instalarse y verificarse en las condiciones del sitio. Los trabajos de mantenimiento, reparación y modernización pueden ganar importancia a medida que los propietarios actualizan edificios más antiguos para cumplir con las expectativas energéticas y operativas más recientes. La industria de servicios MEP de India también está siendo moldeada por la necesidad de registros más claros desde el diseño hasta la entrega. Este registro es útil para los propietarios porque respalda las decisiones de mantenimiento posteriores y las modificaciones del sistema.
Los servicios gestionados y basados en rendimiento tienen una CAGR prevista del 11,79% de 2026 a 2031. Estos contratos amplían el papel del contratista desde la entrega de la construcción hasta la operación de equipos y la garantía de rendimiento. Un modelo digital completado puede respaldar esta transición cuando captura el estado final de los equipos y sistemas. Los contratos gestionados pueden ser especialmente relevantes para los campus y las instalaciones comerciales que operan durante largas horas y necesitan un mantenimiento predecible. Los requisitos energéticos pueden aumentar el valor de este servicio porque los propietarios necesitan evidencia de que los sistemas instalados están operando según lo especificado. El tamaño del mercado de servicios MEP de India para estos servicios puede crecer cuando los propietarios valoran el tiempo de actividad garantizado y los resultados energéticos medibles por encima de las visitas de reparación aisladas. Los proveedores necesitarán profundidad técnica y cobertura de campo receptiva para hacer que estos contratos sean creíbles.
Por Industria de Usuario Final: Comercial Lidera, Infraestructura Crece Más Rápido
Los usuarios finales comerciales representaron el 41,6% de la participación del mercado de servicios MEP de India en 2025. Las oficinas de Grado A, los locales comerciales, los hoteles y los campus corporativos necesitan sistemas que proporcionen confort, seguridad, energía confiable y operación eficiente. Las propiedades premium también buscan credenciales ambientales más sólidas para cumplir con las expectativas de los inquilinos y reducir los costos operativos. Los campus de centros de capacidad global pueden tener mayores necesidades de refrigeración y energía que las oficinas convencionales debido a las horas de operación más largas y el uso más denso de tecnología. La actividad residencial contribuye con un volumen de instalación significativo, pero el valor por proyecto puede ser menor que en los desarrollos comerciales complejos. Eco-Niwas Samhita 2024 se aplica a los edificios residenciales por encima del umbral de carga conectada establecido y aumenta la atención al rendimiento de los equipos. Esto puede aumentar gradualmente la calidad de las especificaciones en la parte residencial del mercado de servicios MEP de India.
La infraestructura tiene una CAGR prevista del 11,92% de 2026 a 2031. Los aeropuertos, las estaciones de metro, las instalaciones gubernamentales y la infraestructura digital necesitan sistemas eléctricos, mecánicos, de plomería, de incendios y de seguridad vital coordinados. Tata Projects informó sobre la entrega de proyectos de aeropuertos y metro en el ejercicio fiscal 2026, demostrando el carácter integrado de estas asignaciones. La escala de estos proyectos hace que la planificación de la construcción y la puesta en marcha sean tan importantes como la instalación de equipos. Las instalaciones de computación avanzada pueden crear otra clase de trabajo de infraestructura porque necesitan energía estable, control térmico y monitoreo cercano. El mercado de servicios MEP de India se beneficia cuando los propietarios de infraestructura utilizan especificaciones técnicas que reconocen la interdependencia de todos los sistemas del edificio. Los contratistas que pueden coordinar estos sistemas desde el diseño hasta la puesta en marcha probablemente serán más relevantes para los grandes programas de infraestructura pública y privada.
Análisis Geográfico
La Región Metropolitana de Bombay representó el 19,9% del tamaño del mercado de servicios MEP de India en 2025. Su gran base de oficinas, viviendas premium, proyectos de tránsito y desarrollo aeroportuario respalda el trabajo en varias disciplinas MEP. Las condiciones de desarrollo denso aumentan la necesidad de una cuidadosa coordinación de diseño, planificación del sitio y ensamblaje modular. Los contratistas que pueden completar trabajos mecánicos, eléctricos, de plomería, de incendios y de controles bajo un plan coordinado pueden ser más competitivos en este entorno. La combinación de proyectos regionales también respalda la demanda de sistemas energéticamente eficientes porque los costos operativos y los requisitos de cumplimiento importan a los grandes propietarios de propiedades.
Hyderabad es el segmento de ciudad de más rápido crecimiento, con una CAGR prevista del 12,22% hasta 2031. La creciente actividad de centros de datos de la ciudad crea demanda de sistemas con alta capacidad de refrigeración, distribución eléctrica confiable, arreglos de respaldo y monitoreo continuo. El anuncio de TCS en septiembre de 2026 sobre un campus de centro de datos de inteligencia artificial a gran escala en Telangana respalda la opinión de que Hyderabad seguirá siendo importante para la actividad de proyectos de misión crítica. La ciudad también tiene desarrollos tecnológicos y comerciales que crean una base de demanda más amplia. El crecimiento dependerá de que los contratistas puedan asegurar personal capacitado y equipos en cronogramas que coincidan con el ritmo de la construcción.
Delhi NCR y Bengaluru proporcionan una demanda amplia en instalaciones comerciales, proyectos públicos, campus tecnológicos, manufactura y desarrollo vinculado a la aviación. Pune está respaldada por actualizaciones de instalaciones automotrices y farmacéuticas, mientras que la conectividad de Chennai respalda la inversión en centros de datos y comercial. Kolkata y otras ciudades contribuyen a través de actividades de vivienda e infraestructura pública. La participación del mercado de servicios MEP de India sigue concentrada en los mayores centros urbanos porque contienen la combinación más amplia de activos complejos. Sin embargo, las ciudades fuera de las principales metrópolis pueden ofrecer espacio para los contratistas que aportan calidad técnica consistente y disciplina de proyectos. La oportunidad geográfica, por tanto, no se limita a la ciudad de mayor crecimiento, pero la capacidad de implementación determinará qué empresas convierten la demanda regional en trabajo completado.
Panorama Competitivo
El mercado de servicios MEP de India está fragmentado entre subcontratistas, mientras que los contratistas integrados más grandes son más visibles en las asignaciones complejas. Larsen and Toubro, Tata Projects, Sterling and Wilson, Blue Star y Voltas, a través de Universal MEP Projects and Engineering Services, compiten en centros de datos, aeropuertos, sistemas de metro y grandes desarrollos comerciales. Blue Star ha declarado que el trabajo MEP en centros de datos es un área importante de sus planes de crecimiento, lo que muestra el creciente valor estratégico de esta categoría. Las empresas más grandes pueden competir en profundidad de ingeniería, planificación de adquisiciones, capacidad de capital de trabajo y entrega en múltiples sitios. Los contratistas más pequeños pueden seguir siendo relevantes donde tienen una fuerte ejecución local o capacidad especializada. El equilibrio competitivo cambia cuando un proyecto requiere que una sola parte asuma la responsabilidad de muchos sistemas interconectados.
Los movimientos de las empresas se centran cada vez más en instalaciones de procesos e infraestructura tecnológica. El memorando de entendimiento de Sterling and Wilson de junio de 2026 con Shinsung E&G respalda el trabajo conjunto en aplicaciones de calefacción, ventilación y aire acondicionado de salas limpias y salas secas. Tata Projects informó sobre memorandos de entendimiento estratégicos con Honeywell, Microsoft, Google y Torrent Power en el ejercicio fiscal 2026, junto con una importante actividad de entrega de proyectos. Estos movimientos muestran que los contratistas líderes están desarrollando relaciones que pueden respaldar el trabajo de diseño y construcción en entornos tecnológicos e industriales. Los proveedores de gestión de instalaciones también compiten por contratos de servicios técnicos de mayor duración después de la entrega del edificio. La distinción entre la entrega de construcción y las operaciones técnicas se está volviendo menos clara, ya que los propietarios quieren que un único proveedor respalde el rendimiento del sistema a lo largo del tiempo.
La oportunidad competitiva en las ciudades de Nivel 2 proviene de proyectos que necesitan coordinación de diseño consistente, cumplimiento del código energético y entrega predecible en el sitio. Los contratistas nacionales pueden priorizar las asignaciones más grandes, mientras que las empresas locales pueden tener una cobertura técnica limitada. Esto crea un papel para las empresas que pueden entregar trabajo coordinado por Modelado de Información de Construcción sin la estructura de costos de los jugadores más grandes. La capacidad de cumplimiento también se está convirtiendo en un diferenciador práctico porque los propietarios necesitan sistemas que puedan ser puestos en marcha y documentados según los requisitos energéticos. Los contratistas que desarrollan gestión energética formal y soporte de edificios verdes pueden fortalecer su posición con clientes institucionales. El mercado de servicios MEP de India sigue abierto a los especialistas, pero necesitan fortalezas técnicas claras para competir con las empresas integradas.
Líderes de la Industria de Servicios Mecánicos, Eléctricos y de Plomería (MEP) de India
-
Sterling and Wilson Private Limited
-
Blue Star Limited
-
Voltas Limited
-
Larsen & Toubro Limited
-
Tata Projects Limited
- *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial

Desarrollos Recientes de la Industria
- Septiembre de 2026: La subsidiaria de TCS, HyperVault, aseguró terrenos en Hyderabad para un campus de centro de datos de inteligencia artificial a gran escala. La empresa describió el proyecto como una importante inversión en infraestructura de datos en Telangana.
- Junio de 2026: Sterling and Wilson firmó un memorando de entendimiento con Shinsung E&G de Corea del Sur para la licitación conjunta y ejecución de proyectos de calefacción, ventilación y aire acondicionado de salas limpias y salas secas para instalaciones de semiconductores, baterías y pantallas en India.
- Abril de 2026: Tata Projects divulgó la entrega de proyectos del ejercicio fiscal 2025-26 que incluyó la Fase 1 del Aeropuerto Internacional de Noida y la instalación ATMP de Semiconductores Micron en Sanand, así como memorandos de entendimiento estratégicos con Honeywell, Microsoft, Google y Torrent Power.


Alcance del Informe del Mercado de Servicios Mecánicos, Eléctricos y de Plomería (MEP) de India
| Servicios Mecánicos |
| Servicios Eléctricos |
| Servicios de Plomería |
| Servicios MEP Integrados |
| Diseño e Ingeniería |
| Instalación, Pruebas y Puesta en Marcha |
| Mantenimiento, Reparación y Modernización |
| Servicios Gestionados / Basados en Rendimiento |
| Residencial |
| Comercial |
| Infraestructura |
| Región Metropolitana de Bombay |
| Delhi NCR |
| Pune |
| Bengaluru |
| Hyderabad |
| Chennai |
| Kolkata |
| Resto de India |
| Por Tipo | Servicios Mecánicos |
| Servicios Eléctricos | |
| Servicios de Plomería | |
| Servicios MEP Integrados | |
| Por Tipo de Servicio | Diseño e Ingeniería |
| Instalación, Pruebas y Puesta en Marcha | |
| Mantenimiento, Reparación y Modernización | |
| Servicios Gestionados / Basados en Rendimiento | |
| Por Industria de Usuario Final | Residencial |
| Comercial | |
| Infraestructura | |
| Por Ciudad | Región Metropolitana de Bombay |
| Delhi NCR | |
| Pune | |
| Bengaluru | |
| Hyderabad | |
| Chennai | |
| Kolkata | |
| Resto de India |


Preguntas Clave Respondidas en el Informe
¿Cuál es la tasa de crecimiento prevista para los servicios MEP de India?
Se prevé que el mercado de servicios MEP de India crezca a una CAGR del 10,44% de 2026 a 2031, alcanzando los 19,91 mil millones de USD en 2031.
¿Qué tipo de servicio MEP tiene la mayor participación en India?
El diseño y la ingeniería fue el tipo de servicio más grande, con una participación del 36,2% en 2025.
¿Qué tipo MEP está creciendo más rápido en India?
Los servicios MEP integrados son el tipo de más rápido crecimiento, con una CAGR prevista del 11,55% hasta 2031.
¿Qué segmento de usuario final se está expandiendo más rápido para los servicios MEP?
Se prevé que la infraestructura crezca a una CAGR del 11,92% hasta 2031, respaldada por instalaciones complejas de transporte, públicas y digitales.
¿Qué ciudad tiene el pronóstico de crecimiento más rápido para los servicios MEP?
Se prevé que Hyderabad crezca a una CAGR del 12,22% hasta 2031, respaldada por la construcción relacionada con centros de datos y tecnología.
¿Por qué son importantes las normativas energéticas para los contratistas MEP en India?
Los requisitos energéticos aumentan la importancia de la selección de equipos, las pruebas, la puesta en marcha y el rendimiento documentado de los edificios.


 Sus datos están seguros y nunca se venden ni se comparten.

