
インドの機械・電気・配管(MEP)サービス市場規模とシェア
市場概要
| 調査期間 | 2020 - 2031 |
|---|---|
| 予測データ期間 | 2026 - 2031 |
| 基準年の市場規模 (2025) | 10.97 十億米ドル |
| 市場規模 (2026) | 12.12 十億米ドル |
| 市場規模 (2031) | 19.91 十億米ドル |
| 成長率 (2026 - 2031) | 10.44 % |
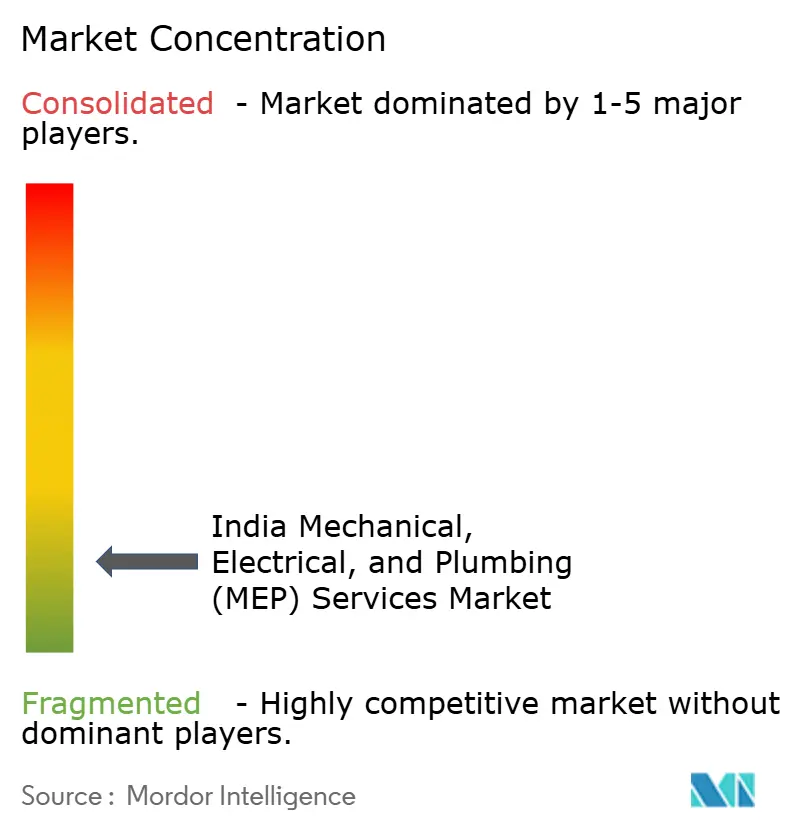
| 市場集中度 | 低 |
主要プレーヤー 注:主要企業の掲載順は順位を示すものではありません。 画像 © Mordor Intelligence。再利用にはCC BY 4.0の表示が必要です。 | |
Mordor Intelligenceによるインドの機械・電気・配管(MEP)サービス市場分析
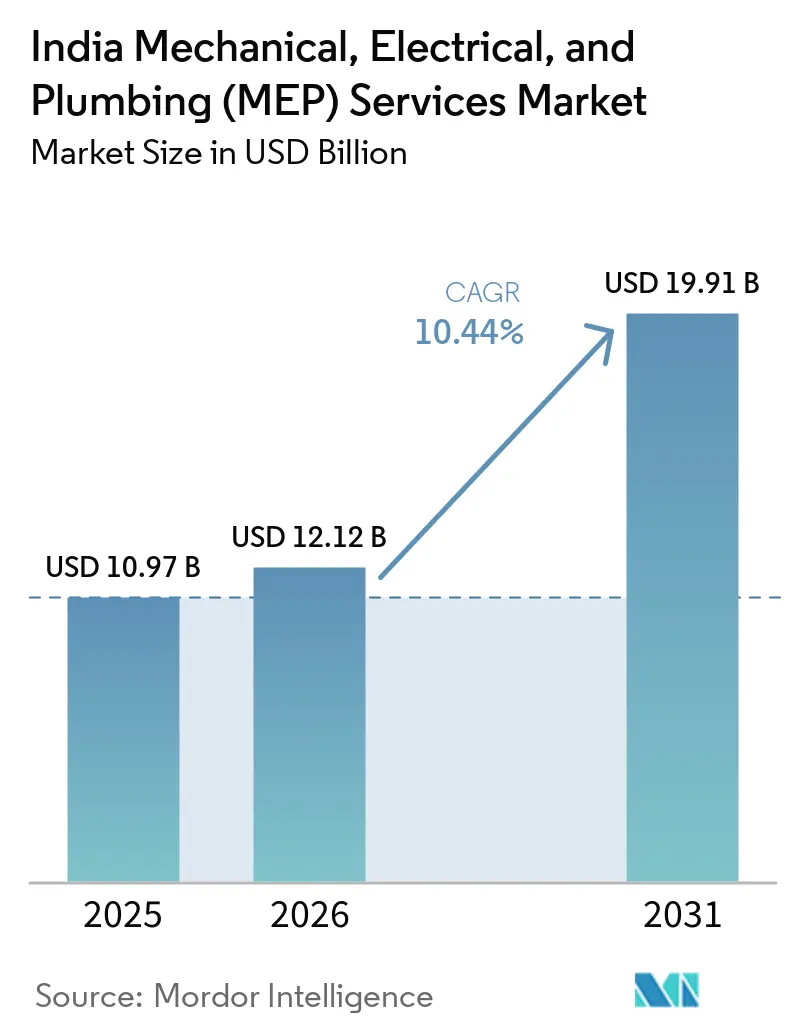
インドの機械・電気・配管(MEP)サービス市場規模は2025年に10.97 ビリオン 米ドルと評価され、2026年の12.12 ビリオン 米ドルから2031年には19.91 ビリオン 米ドルに達すると推定されており、予測期間(2026年~2031年)のCAGRは10.44%です。
需要は、個別の設置パッケージではなく、機械・電気・配管の統合設計を必要とするプロジェクトへとシフトしています。データセンター、空港、地下鉄システム、商業キャンパス、高仕様の産業施設は、各契約の技術的内容を高めています。エネルギー規制も、大型建物全体においてパフォーマンス、試運転、文書化の重要性を高めています。設計、調達、現場での納品能力を持つ請負業者は、複雑なスコープを管理するうえで有利な立場にあります。したがって、インドのMEPサービス市場は、技術的な調整と信頼性の高い実行を組み合わせることができる企業を評価します。
レポートの主要ポイント
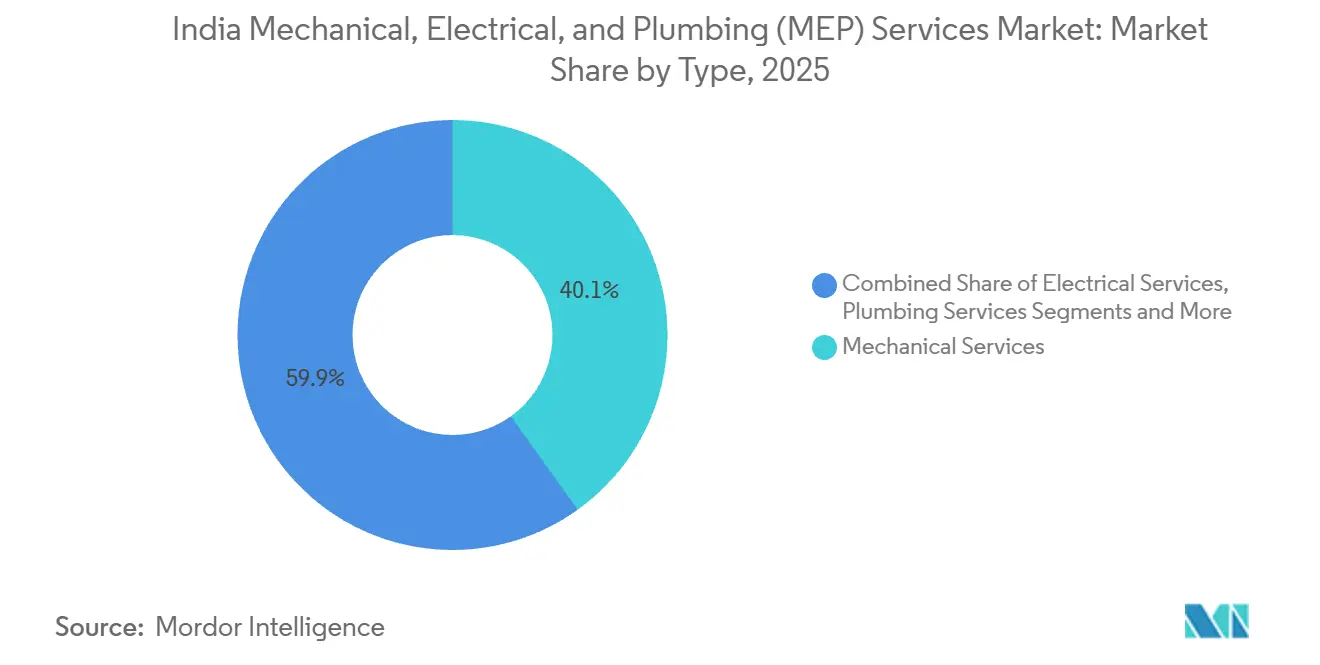
- タイプ別では、機械サービスが2025年のインドMEPサービス市場シェアの40.1%を占め、統合MEPサービスは2031年までに11.55%のCAGRで成長すると予測されています。
- サービスタイプ別では、設計・エンジニアリングが2025年のインドMEPサービス市場シェアの36.2%を占め、マネージド・パフォーマンスベースサービスは2031年までに11.79%のCAGRで成長すると予測されています。
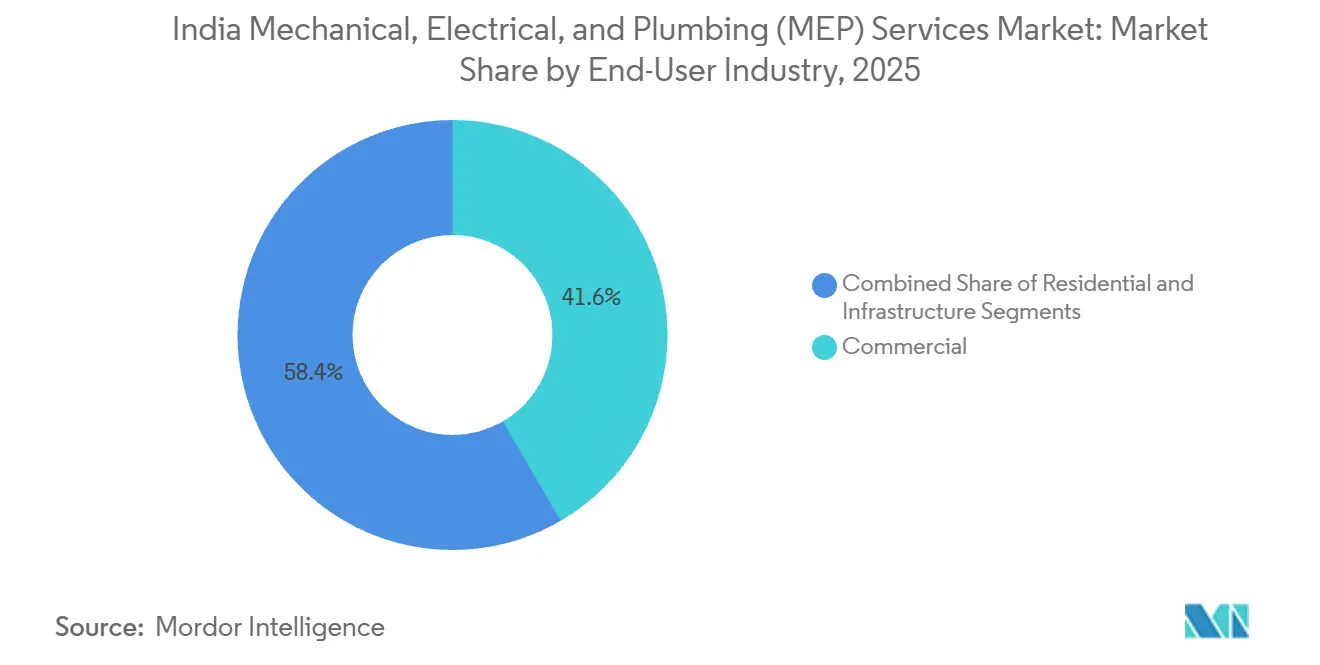
- エンドユーザー産業別では、商業ユーザーが2025年のインドMEPサービス市場規模の41.6%を占め、インフラは2031年までに11.92%のCAGRで成長すると予測されています。
- 都市別では、ムンバイ首都圏が2025年のインドMEPサービス市場シェアの19.9%を占め、ハイデラバードは2031年までに12.22%のCAGRで成長すると予測されています。
注:本レポートの市場規模および予測数値は、Mordor Intelligence 独自の推定フレームワークを使用して作成されており、2026年1月時点の最新の利用可能なデータとインサイトで更新されています。
インドの機械・電気・配管(MEP)サービス市場のトレンドとインサイト
ドライバーの影響分析*
| ドライバー | CAGRへの影響(~%) | 地理的関連性 | 影響の時間軸 |
|---|---|---|---|
| データセンターおよびハイテク 施設の拡大 | +2.3% | ハイデラバード、ムンバイ、チェンナイ、 ノイダ、プネー、ベンガルール | 短期(2年以内) |
| 国家インフラおよび 都市開発パイプライン | +2.2% | 全国規模、ムンバイ首都圏、デリーNCR、ベンガルールで早期の恩恵 | 中期(2〜4年) |
| エネルギー効率および グリーンビルディング要件 | +1.8% | 全国規模、コンプライアンス活動は 第1層都市に集中 | 中期(2〜4年) |
| 技術的施設運営の アウトソーシング | +1.4% | ベンガルール、ハイデラバード、プネー、 デリーNCR | 中期(2〜4年) |
| 制約のある都市部サイト向けの BIM主導プレファブリケーション | +0.9% | ムンバイ首都圏、デリー NCR、ベンガルール | 長期(4年以上) |
| 水中立型配管および 循環水管理 | +0.6% | マハラシュトラ州、タミル・ナードゥ州、 カルナータカ州、および全国のIGBC認定プロジェクト | 長期(4年以上) |
| 情報源: Mordor Intelligence | |||
データセンターおよびハイテク施設の拡大がミッションクリティカルなMEP需要を牽引
データセンターの建設は、一つの運用環境として機能しなければならない冷却、電力配分、ックアップ電源、防火、および水システムの必要性を拡大しています。TCSは2026年9月、HyperVaultがテランガーナ州に大規模な人工知能データセンターキャンパス用の土地を確保したと発表し、統合建物システムに対する将来的な大規模需要を生み出しています[1]。これらの施設は、中断リスクが標準的な商業ビルよりもはるかに高いため、精密な冷却と堅牢な電気システムを必要とします。インドのMEPサービス市場は、プロジェクトオーナーが建設開始前に複数の技術システムを調整できる請負業者を必要とするため、この変化から恩恵を受けます。半導体関連サイトを含むプロセス施設も、制御された環境と専門的な暖房・換気・空調システムに対する同様のニーズを加ています。Tata Projectsは2025〜26年度年次報告書において、サナンドのマイクロン半導体施設の納品を報告しました[2]。これらのプロジェクトは、多くの下請業者間で責任を移転することなく、詳細な設計、設置、試験、および最終試運転を管理できる企業を優遇します。
国家インフラおよび都市開発パイプラインが幅広いMEP需要を持続
大規模なインフラプログラムは、複数のプロジェクトカテゴリーにわたる電気、機械、配管、生命安全、および建物制御工事の需要を支えています。空港や地下鉄システムは、公共の安全、乗客の快適性、および中断のない運営が協調的な納品に依存しているため、統合システムを必要とします。Tata Projectsは2025〜26年度年次報告書において、ノイダ国際空港フェーズ1の完成とプネー地下鉄3号線に関連する工事を報告しました。インドのMEPサービス市場は、オーナーが設計調整と現場実行を含む統合スコープを発注する場合に恩恵を受けます。このアプローチにより、建設中の機械、電気、配管、防火工事間のギャップを減らすことができます。また、公共インフラ基準と複雑なプロジェクトスケジュール理解する請負業者により大きな比重を置きます。機会は広範ですが、プロジェクトサイクル全体にわたって技術的責任を担うことができるサプライヤーにとって最も価値があります。
エネルギー効率とグリーンビルディング要件がMEP仕様基準を再形成
エネルギー要件は、大規模な住宅および商業開発で使用される技術仕様を高めています。エコ・ニワス・サムヒタ2024は、照明、エアコン、エレベーター、ポンプの要件を含む、建物外皮と設備要件を単一の住宅エネルギーコードにまとめています[3]。2026年7月に電力省が発行した改正草案は、完成前に20,000平方メートルを超える新築建物に対してエネルギー効率局のスター評価を義務付けることを提案しています。これらの要件は、試運転中に作成される機器選定、検証、試験、および記録にさらなる注意を向けます。したがって、インドのMEPサービス市場は、建物システムが必要な基準を満たすことを確認する契約部分から価値を得ることができます。GRIHAバージョン6も、大規模な登録プロジェクトベースを説明し、グリーンビルディング実践をエネルギーおよびリソースパフォーマンスに結びつけています。文書化されたエネルギー管理および試運転能力を持つ請負業者は、設置価格のみに依存するのではなく、コンプライアンス品質で競争することができます。
技術的施設運営のアウトソーシングがマネージドMEPモデルを推進
企業キャンパスおよび高可用性施設は、建設完了後にますます運用サポートを必要としています。このニーズは、クライアントが数年間にわたって機器の稼働時間、エネルギーパフォーマンス、保守計画、およびコンプライアンス活動をカバーする契約を検討するのを支援するためです。マネージドおよびパフォーマンスベースサービスは、インドのMEPサービス市場で最も急成長しているサービスタイプであり、2031年までに11.79%のCAGRが予測されています。ビル管理システムと接続された監視により、オーナーは機器のパフォーマンスと保守ニーズをより明確に把握できます。これらのツールにより、サービスプロバイダーは建設中に作成された設計および試運転情報を後の運用に活用することもできます。冷却、電力の信頼性、および運用の継続性がクライアントのコア活動に影響する場合、商業的なケースはより強力です。このシフトは定期的なサービス業務を支援しますが、プロバイダーはフィールドチームがパフォーマンスコミットメントを一貫して満たすことができることを示す必要があります。
制約要因の影響分析*
| 制約要因 | CAGRへの影響(~%) | 地理的関連性 | 影響の時間軸 |
|---|---|---|---|
| 熟練MEPおよび 試運転技術者の不足 | -1.8% | 全国規模、第1層都市で 最大の圧力 | 短期(2年以内) |
| 輸入機器のリードタイムと 部品価格の変動 | -1.6% | 全国規模、サプライチェーンが弱い 第2層都市でより大きな影響 | 短期(2年以内) |
| 分断された契約と 請負業者のキャッシュフロー圧力 | -1.2% | 全国規模、政府クライアントの プロジェクト回廊に集中 | 中期(2〜4年) |
| 一貫性のない自治体の 承認と改修制約 | -0.9% | NMMC、CIDCO、および二次ULB、 GHMCとBDAでは改善傾向 | 中期(2〜4年) |
| 情報源: Mordor Intelligence | |||
熟練MEP人材の不足が実行能力を制約
複雑なMEP工事の納品は、複数の建物システムを調整できる訓練を受けたエンジニア、技術者、試運転スタッフ、および監督者に依存しています。人材の課題は、複数のデータセンター、インフラ、および商業プロジェクトが同じ都市で納品されている場合に最も顕著です。国家建物情報モデリング政策の方向性も、現場チームと並行してデジタル調整手法を使用できるエンジニアの需要を高めています。現場実行またはデジタル調整のいずれかの不足は、引き渡しを遅らせ、手直しのリスクを高める可能性があります。したがって、インドのMEPサービス市場は、内部トレーニング、標準化された手法、および経験豊富なプロジェクトマネージャーに投資する請負業者を優遇する可能性が高いです。オフサイト組立は混雑したサイトでの作業を減らすのに役立ちますが、モジュールを設計し最終設置を完了するための熟練チームが依然として必要です。小規模な請負業者は、デジタルと現場の両方の能力を同時に構築することが難しいかもしれません。
輸入機器のリードタイムと部品価格の変動がプロジェクト経済性を圧迫
専門的な電気および冷却機器は、納品スケジュールが厳しい場合に調達上の圧力を生み出す可能性があります。この問題は、大容量電力配分、バックアップシステム、精密冷却、または高度な制御を必要とする施設にとって最も重要です。完全なサイトスケジュールが確定する前に材料または長納期機器を発注しなければならない場合、固定価格契約の管理が難しくなる可能性があります。インドのMEPサービス市場は、小規模な請負業者が機器を早期に確保するための運転資本を持っていない場合にもリスクが高まります。大規模な請負業者は、複数のプロジェクトにわたって調達を計画し、メーカーとより直接的に連携できるため、有利な立場にある可能性があります。プロジェクトオーナーは、機器の決定を設計完了と現実的な建設マイルストーンに合わせることで、このリスクの一部を制限できます。回避可能なスケジュールの混乱を避けるために、明確な技術仕様と早期調達計画が引き続き重要です。
*当社の予測では、推進要因および抑制要因の影響を加算的ではなく方向性のあるものとして扱います。影響予測は、ベースライン成長、構成効果、および変数間の相互作用を反映しています。
セグメント分析
タイプ別:機械サービスがリード、統合納品が台頭
機械サービスは2025年のインドMEPサービス市場シェアの40.1%を占めました。暖房・換気・空調工事は、商業ビル、病院、インフラ資産、および継続的な冷却を必要とする施設の中心であり続けています。データセンターの建設は、精密冷却と密接に調整された機械設計の重要性を高めています。電気サービスは次の主要な需要分野を形成しています。プロジェクトには高圧および低圧配電、バックアップ電源、制御、および建物システム統合が必要だからです。配管サービスは複数のパッケージを通じて調達されることが多いですが、水の効率性と再利用要件が統合計画のより強力なケースを生み出しています。マハラシュトラ州の2025年424都市地方団体向け廃水再利用政策は、再利用と二重水システムをサポートする配管レイアウトに新たな重要性を与えています。この組み合わせは、クライアントが一つの責任ある請負業者を求める中でも、インドのMEPサービス産業が専門分野固有の深い専門知識を維持しなければならないことを意味します。
統合MEPサービスは2026年から2031年にかけて11.55%のCAGRで成長すると予測されています。クライアントは、主なリスクが単一の機器カテゴリーではなく複数の専門分野間のインターフェースから生じる場合に統合パッケージを使用します。空港、病院キャンパス、データセンター、および段階的な商業プロジェクトは、一つのシステムの設計変更が他のすべてに影響を与える可能性があるため、このモデルに適しています。Sterling and Wilsonは2026年6月、半導体、バッテリー、ディスプレイ施設のクリーンルームおよびドライルームの暖房・換気・空調プロジェクトについてShinsung E&Gと覚書を締結しました。この動きは、プロセス施設がより広いMEPスコープに専門的なシステム知識をもたらす納品モデルを必要とする理由を示しています。エネルギーコードのコンプライアンスも、冷却、照明、ポンプ、および太陽光システム間の緊密な調整を優遇します。インドのMEPサービス市場は引き続き専門パッケージを使用しますが、技術的な調整がプロジェクトの成果を決定する場合、統合納品には明確な役割があります。
注記: 個別セグメントのすべてのセグメントシェアはレポート購入時に入手可能


サービスタイプ別:設計・エンジニアリングが最大のポジションを保持
設計・エンジニアリングは2025年のインドMEPサービス市場シェアの36.2%を占めました。初期の設計選択は、機器サイズ、レイアウト、電力需要、冷却パフォーマンス、水使用量、および将来の保守アクセスに影響します。この段階は、建設の後半に発見された変更がコストがかかり混乱を招く可能性があるため、資本規律に強い影響を与えます。設置、試験、および試運転は、よく設計されたシステムでも現場条件下で設置および検証されなければならないため、依然として不可欠です。保守、修理、および改修工事は、オーナーが古い建物を新しいエネルギーおよび運用期待に合わせて更新するにつれて重要性を増す可能性があります。インドのMEPサービス産業は、設計から引き渡しまでのより明確な記録の必要性によっても形成されています。この記録は、後の保守決定とシステム変更をサポートするため、オーナーにとって有用です。
マネージドおよびパフォーマンスベースサービスは2026年から2031年にかけて11.79%のCAGRで成長すると予測されています。これらの契約は、請負業者の役割を建設納品から機器運用およびパフォーマンス保証へと拡大します。完成したデジタルモデルは、機器とシステムの最終状態を記録する場合にこの移行をサポートできます。マネージド契約は、長時間稼働し予測可能な保守を必要とするキャンパスや商業施設に特に関連する可能性があります。エネルギー要件は、オーナーが設置されたシステムが仕様通りに動作していることの証拠を必要とするため、このサービスの価値を高める可能性があります。オーナーが孤立した修理訪問よりも保証された稼時間と測定可能なエネルギー成果を重視する場合、これらのサービスのインドMEPサービス市場規模は成長できます。プロバイダーは、これらの契約を信頼できるものにするために技術的な深さと迅速な現場対応が必要です。
エンドユーザー産業別:商業がリード、インフラが最速成長
商業エンドユーザーは2025年のインドMEPサービス市場シェアの41.6%を占めました。グレードAのオフィス、小売店舗、ホテル、および企業キャンパスは、快適性、安全性、信頼性の高い電力、および効率的な運用を提供するシステムを必要とします。プレミアム物件は、テナントの期待に応え、運用コストを削減するために、より強力な環境認証も求めています。グローバルケイパビリティセンターキャンパスは、稼働時間が長く技術使用密度が高いため、従来のオフィスよりも冷却と電力のニーズが大きい場合があります。住宅活動は相当な設置量をもたらしますが、プロジェクトあたりの価値は複雑な商業開発よりも低い場合があります。エコ・ニワス・サムヒタ2024は、規定の接続負荷閾値を超える住宅建物に適用され、機器パフォーマンスへの注目を高めます。これにより、インドMEPサービス市場の住宅部分における仕様品質が徐々に向上する可能性があります。
インフラは2026年から2031年にかけて11.92%のCAGRで成長すると予測されています。空港、地下鉄駅、政府施設、およびデジタルインフラは、調整された電気、機械、配管、防火、および生命安全システムを必要とします。Tata Projectsは2026年度に空港および地下鉄プロジェクトの納品を報告し、これらの業務の統合的な性格を示しました。これらのプロジェクトの規模は、建設計画と試運転を機器設置と同様に重要にします。高度なコンピューティング施設は、安定した電力、熱制御、および密接な監視を必要とするため、別のクラスのインフラ工事を生み出す可能性があります。インドのMEPサービス市場は、インフラオーナーがすべての建物システムの相互依存性を認識する技術仕様を使用する場合に恩恵を受けます。設計から試運転までこれらのシステムを調整できる請負業者は、大規模な公共および民間インフラプログラムにとってより関連性が高くなる可能性があります。
注記: 個別セグメントのすべてのセグメントシェアはレポート購入時に入手可能
地理的分析
ムンバイ首都圏は2025年のインドMEPサービス市場規模の19.9%を占めました。オフィス、プレミアム住宅、交通プロジェクト、および空港開発の大規模な基盤が、複数のMEP専門分野にわたる工事を支えています。密集した開発条件は、慎重な設計調整、サイト計画、およびモジュール組立の必要性を高めます。機械、電気、配管、防火、および制御工事を調整された計画のもとで完了できる請負業者は、この環境でより競争力を持つことができます。地域のプロジェクトミックスは、運用コストとコンプライアンス要件が大規模な不動産オーナーにとって重要であるため、エネルギー効率の高いシステムへの需要も支えています。
ハイデラバードは最も急成長している都市セグメントであり、2031年までに12.22%のCAGRが予測されています。同市の拡大するデータセンター活動は、高い冷却能力、信頼性の高い電力配分、バックアップ設備、および継続的な監視を備えたシステムへの需要を生み出しています。TCSの2026年9月のテランガーナ州における大規模人工知能データセンターキャンパスの発表は、ハイデラバードがミッションクリティカルなプロジェクト活動にとって引き続き重要であるという見方を支持しています。同市には、より広い需要基盤を生み出すテクノロジーおよび商業開発もあります。成長は、請負業者が建設のペースに合ったスケジュールで訓練された人材と機器を確保できるかどうかにかかっています。
デリーNCRとベンガルールは、商業施設、公共プロジェクト、テクノロジーキャンパス、製造業、および航空関連開発にわたる幅広い需要を提供しています。プネーは自動車および製薬施設のアップグレードに支えられており、チェンナイの接続性はデータセンターおよび商業投資を支援しています。コルカタおよびその他の都市は、住宅および公共インフラ活動を通じて貢献しています。インドのMEPサービス市場シェアは、最も複雑な資産の最も広い組み合わせを含むため、最大の都市中心部に集中したままです。しかし、主要都市圏以外の都市は、一貫した技術品質とプロジェクト規律をもたらす請負業者に余地を提供できます。したがって、地理的な機会は最も高成長の都市に限定されませんが、実装能力がどの企業が地域の需要を完成した工事に変換するかを形成します。
競争環境
インドのMEPサービス市場は下請業者間で分断されており、大規模な統合請負業者は複雑な業務でより目立っています。Larsen and Toubro、Tata Projects、Sterling and Wilson、Blue Star、およびVoltas(Universal MEP Projects and Engineering Servicesを通じて)は、データセンター、空港、地下鉄システム、および大規模商業開発にわたって競争しています。Blue Starは、データセンターMEP工事が成長計画の重要な分野であると述べており、このカテゴリーの戦略的価値の高まりを示しています。大規模な企業は、エンジニアリングの深さ、調達計画、運転資本能力、およびマルチサイト納品で競争できます。小規模な請負業者は、強力なローカル実行または専門的な能力を持つ場合に関連性を維持できます。プロジェクトが多くの相互接続されたシステムの責任を一つの当事者に取らせることを必要とする場合、競争バランスは変化します。
企業の動きはますますプロセス施設とテクノロジーインフラに焦点を当てています。Sterling and Wilsonの2026年6月のShinsung E&Gとの覚書は、クリーンルームおよびドライルームの暖房・換気・空調アプリケーションでの共同作業を支援します。Tata Projectsは2026年度に、主要なプロジェクト納品活動とともに、Honeywell、Microsoft、Google、およびTorrent Powerとの戦略的覚書を報告しました。これらの動きは、主要な請負業者がテクノロジーおよび産業環境での設計・建設工事をサポートできる関係を構築していることを示しています。施設管理プロバイダーも、建物引き渡し後の長期技術サービス契約を競っています。建設納品と技術運用の区別は、オーナーが時間をかけてシステムパフォーマンスをサートする一つのプロバイダーを求めるにつれて、ますます不明確になっています。
第2層都市での競争機会は、一貫した設計調整、エネルギーコードコンプライアンス、および予測可能なサイト納品を必要とするプロジェクトから生まれます。全国的な請負業者は最大の業務を優先する可能性があり、地元企業は技術的なカバレッジが狭い場合があります。これにより、最大のプレイヤーのコスト構造なしにBIM調整された工事を納品できる企業の役割が生まれます。コンプライアンス能力も実際の差別化要因になりつつあります。オーナーはエネルギー要件に対して試運転および文書化できるシステムを必要とするからです。正式なエネルギー管理とグリーンビルディングサポートを開発する請負業者は、機関投資家クライアントとの立場を強化できます。インドのMEPサービス市場はスペシャリストに開かれたままですが、統合企業と競争するためには明確な技術的強みが必要です。
インドの機械・電気・配管(MEP)サービス産業リーダー
-
Sterling and Wilson Private Limited
-
Blue Star Limited
-
Voltas Limited
-
Larsen & Toubro Limited
-
Tata Projects Limited
- 注:主要企業の掲載順は順位を示すものではありません。

最近の産業動向
- 2026年9月:TCSの子会社HyperVaultがハイデラバードに大規模な人工知能データセンターキャンパス用の土地を確保しました。同社はこのプロジェクトをテランガーナ州における主要なデータインフラ投資と説明しました。
- 2026年6月:Sterling and Wilsonが韓国のShinsung E&Gとインドの半導体、バッテリー、ディスプレイ施設向けのクリーンルームおよびドライルームの暖房・換気・空調プロジェクトの共同入札および実行に関する覚書を締結しました。
- 2026年4月:Tata Projectsが2025〜26年度のプロジェクト納品を開示し、ノイダ国際空港フェーズ1およびサナンドのマイクロン半導体ATMPファシリティ、ならびにHoneywell、Microsoft、Google、Torrent Powerとの戦略的覚書が含まれていました。


インドの機械・電気・配管(MEP)サービス市場レポートの範囲
| 機械サービス |
| 電気サービス |
| 配管サービス |
| 統合MEPサービス |
| 設計・エンジニアリング |
| 設置・試験・試運転 |
| 保守・修理・改修 |
| マネージド/パフォーマンスベースサービス |
| 住宅 |
| 商業 |
| インフラ |
| ムンバイ首都圏 |
| デリーNCR |
| プネー |
| ベンガルール |
| ハイデラバード |
| チェンナイ |
| コルカタ |
| その他のインド |
| タイプ別 | 機械サービス |
| 電気サービス | |
| 配管サービス | |
| 統合MEPサービス | |
| サービスタイプ別 | 設計・エンジニアリング |
| 設置・試験・試運転 | |
| 保守・修理・改修 | |
| マネージド/パフォーマンスベースサービス | |
| エンドユーザー産業別 | 住宅 |
| 商業 | |
| インフラ | |
| 都市別 | ムンバイ首都圏 |
| デリーNCR | |
| プネー | |
| ベンガルール | |
| ハイデラバード | |
| チェンナイ | |
| コルカタ | |
| その他のインド |


レポートで回答される主要な質問
インドのMEPサービスの予測成長率はどのくらいですか?
インドのMEPサービス市場は2026年から2031年にかけて10.44%のCAGRで成長し、2031年までに19.91 ビリオン 米ドルに達すると予測されています。
インドで最大のシェアを持つMEPサービスタイプはどれですか?
設計・エンジニアリングが最大のサービスタイプであり、2025年に36.2%のシェアを持っていました。
インドで最も急成長しているMEPタイプはどれですか?
統合MEPサービスが最も急成長しているタイプであり、2031年までに11.55%のCAGRが予測されています。
MEPサービスで最も急速に拡大しているエンドユーザーセグメントはどれですか?
インフラは2031年までに11.92%のCAGRで成長すると予測されており、複雑な交通、公共、およびデジタル施設に支えられています。
MEPサービスで最も急成長が予測されている都市はどこですか?
ハイデラバードは2031年までに12.22%のCAGRで成長すると予測されており、データセンターおよびテクノロジー関連の建設に支えられています。
エネルギー規制がインドのMEP請負業者にとって重要な理由は何ですか?
エネルギー要件は、機器選定、試験、試運転、および文書化された建物パフォーマンスの重要性を高めます。


 お客様のデータは安全であり、販売や共有は一切行われません。

