
Tamanho e Participação do Mercado de Síndrome do Impacto
Visão Geral do Mercado
| Período de Estudo | 2020 - 2031 |
|---|---|
| Tamanho do Mercado (2026) | 2.48 Bilhões de dólares |
| Tamanho do Mercado (2031) | 3.34 Bilhões de dólares |
| Taxa de crescimento (2026 - 2031) | 6.12 % |
| Mercado de Crescimento Mais Rápido | Ásia-Pacífico |
| Maior Mercado | América do Norte |
| Concentração do Mercado | Médio |
Principais jogadores *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica Imagem © Mordor Intelligence. O reuso requer atribuição conforme CC BY 4.0. | |
Análise do Mercado de Síndrome do Impacto por Mordor Intelligence
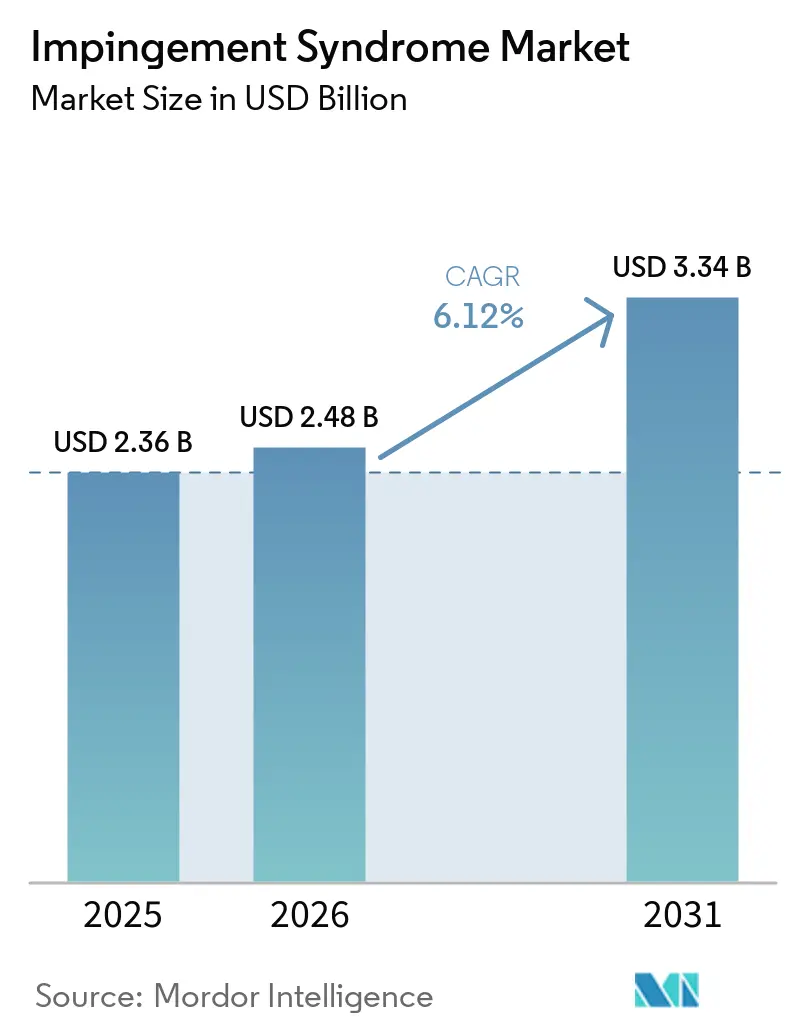
Espera-se que o mercado de síndrome do impacto aumente de 2,36 bilhões de USD em 2025 para 2,48 bilhões de USD em 2026 e atinja 3,34 bilhões de USD até 2031, crescendo a um CAGR de 6,12% ao longo de 2026-2031. O mercado de síndrome do impacto continua a atrair volume de uma grande base clínica, pois o impacto subacromial representou de 40% a 64% das queixas relacionadas ao ombro em ambientes clínicos e permaneceu como um diagnóstico comum em consultas de atenção primária. O crescimento da receita em 2026 é sustentado pela combinação do estresse no ombro relacionado ao esporte, envelhecimento populacional e um percurso de cuidado mais longo que frequentemente inclui diagnóstico, terapia, injeções e reabilitação antes que a cirurgia seja autorizada. O mercado de síndrome do impacto também se beneficia do uso mais amplo de diagnóstico guiado por imagem, cuidados minimamente invasivos, aumento biológico e fluxos de trabalho cirúrgicos ambulatoriais que aumentam o volume sem depender de preços unitários mais elevados. Ao mesmo tempo, o escrutínio de reembolso e as regras de tratamento conservador continuam a retardar a conversão imediata de procedimentos, o que mantém os serviços de terapia, medicação e recuperação pós-procedimento importantes em todo o ciclo de cuidado. A demanda madura da América do Norte ainda ancora o mercado de síndrome do impacto, enquanto a Ásia-Pacífico está se expandindo mais rapidamente à medida que a capacidade ortopédica melhora e os distúrbios do ombro relacionados ao envelhecimento adicionam um fluxo mais constante de casos.
Principais Conclusões do Relatório
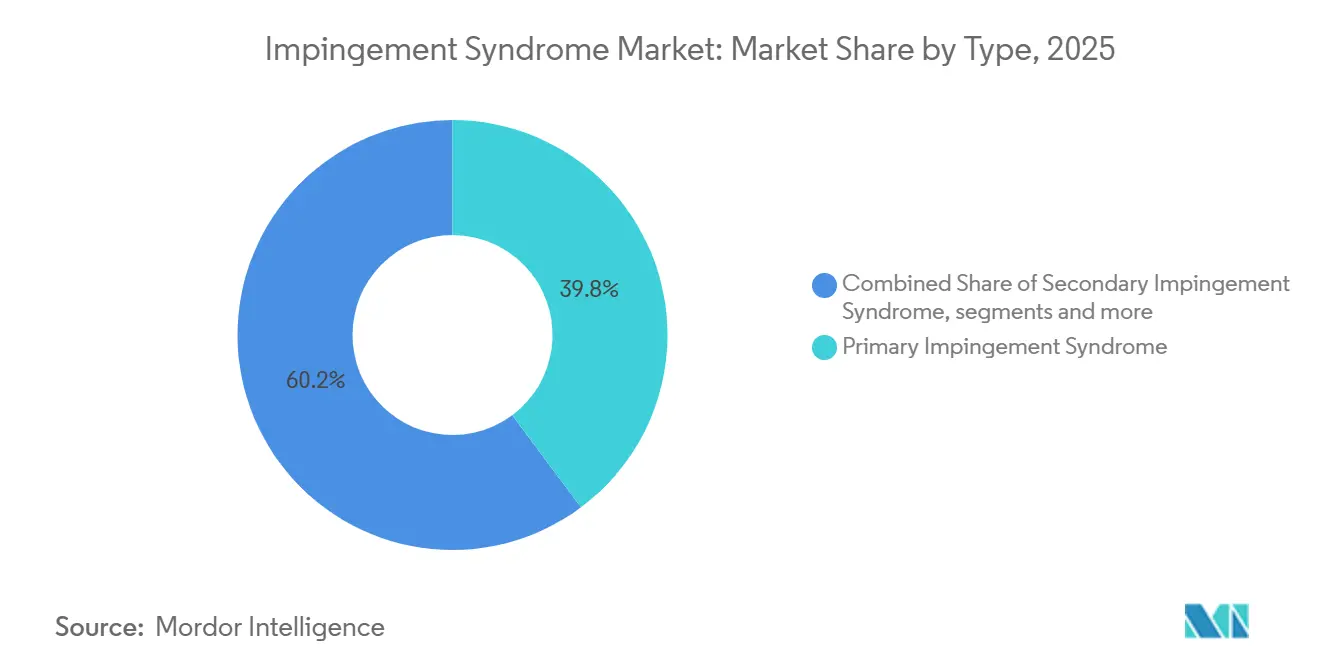
- Por tipo, a síndrome do impacto primária deteve 39,84% de participação em 2025, enquanto a síndrome do impacto aguda está projetada para crescer a um CAGR de 6,64% até 2031.
- Por faixa etária do paciente, os adultos detiveram 42,63% de participação em 2025, enquanto os pacientes idosos estão projetados para crescer a um CAGR de 8,67% até 2031.
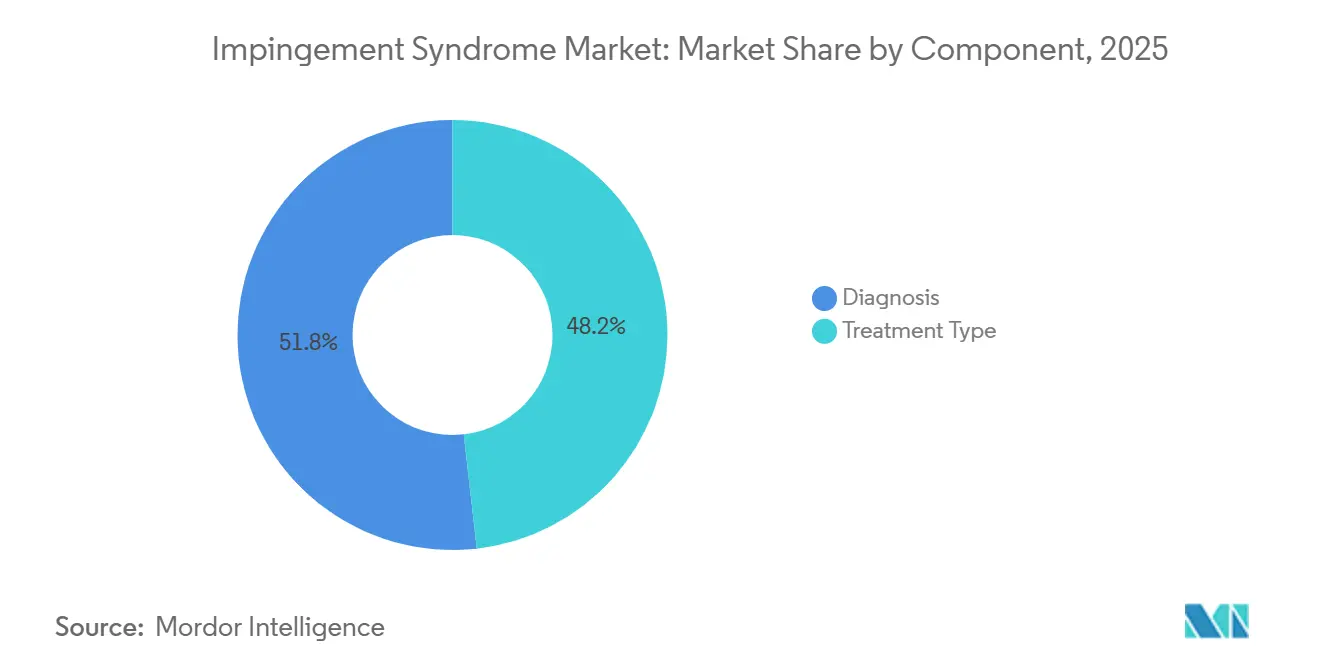
- Por componente, o diagnóstico representou 51,83% de participação em 2025 e está projetado para crescer a um CAGR de 7,28% até 2031.
- Por usuário final, as clínicas ortopédicas representaram 44,72% de participação em 2025, enquanto os centros de reabilitação estão projetados para crescer a um CAGR de 8,16% até 2031.
- Por geografia, a América do Norte deteve 45,08% de participação em 2025, enquanto a Ásia-Pacífico está projetada para crescer a um CAGR de 9,28% até 2031.
Nota: O tamanho do mercado e os números de previsão neste relatório são gerados usando a estrutura de estimativa proprietária da Mordor Intelligence, atualizada com os dados e percepções mais recentes disponíveis em janeiro de 2026.
Tendências e Insights de Mercado
Análise de Impacto dos Fatores Impulsionadores*
| Fator Impulsionador | (~) % Impacto na Previsão de CAGR | Relevância Geográfica | Prazo de Impacto |
|---|---|---|---|
| Aumento da Participação Esportiva e Lesões por Uso Excessivo | +1.3% | Global, mais elevado na América do Norte, Europa e Leste Asiático | Médio prazo (2-4 anos) |
| Envelhecimento Populacional e Distúrbios Degenerativos do Ombro | +1.5% | Global, mais agudo no Japão, Alemanha, Coreia do Sul e Itália | Longo prazo (≥ 4 anos) |
| Diagnóstico Precoce por Ressonância Magnética e Ultrassom | +0.7% | América do Norte e Europa Ocidental, com expansão para os principais mercados da Ásia-Pacífico | Curto prazo (≤ 2 anos) |
| Expansão dos Cuidados Ortopédicos Ambulatoriais | +0.5% | América do Norte como núcleo, com expansão inicial na Austrália e Alemanha | Médio prazo (2-4 anos) |
| Aumento de Procedimentos Artroscópicos e Minimamente Invasivos no Ombro | +0.9% | América do Norte, Europa, Japão e Coreia do Sul | Médio prazo (2-4 anos) |
| Tele-Reabilitação e Percursos de Recuperação Domiciliar | +0.4% | América do Norte e Europa Ocidental, com adoção em estágio inicial na Ásia-Pacífico urbana | Curto prazo ( 2 anos) |
| Fonte: Mordor Intelligence | |||
Aumento da Participação Esportiva e Lesões por Uso Excessivo
O mercado de síndrome do impacto continua a se beneficiar do movimento repetitivo acima da cabeça, pois a atividade atlética gera um fluxo constante de queixas no ombro que encaminham os pacientes para diagnóstico, terapia e acompanhamento. Um estudo de 2025 realizado com atletas universitários confirmou uma associação estatisticamente significativa entre atividades atléticas acima da cabeça e síndrome do impacto no ombro em diferentes faixas etárias, o que sustenta a geração estável de casos em populações ativas.[1] Um estudo de exercícios relacionado de 2025 também demonstrou risco biomecânico mensurável em atletas de movimentos acima da cabeça, o que sustenta a demanda por protocolos de reabilitação precoce em vez de aguardar o desenvolvimento de disfunções mais graves.[2] Os padrões de carga específicos de cada esporte também importam, pois natação, beisebol e esportes de raquete não impõem as mesmas exigências mecânicas ao ombro, o que impede que os protocolos de tratamento se tornem padronizados com rapidez excessiva. O resultado é que o mercado de síndrome do impacto gera demanda recorrente tanto de lesões esportivas agudas quanto de padrões de uso excessivo recorrentes que requerem monitoramento ao longo do tempo.
Envelhecimento Populacional e Distúrbios Degenerativos do Ombro
O mercado de síndrome do impacto está se tornando mais dependente de adultos mais velhos, pois a disfunção degenerativa do ombro está expandindo a base de casos além das lesões esportivas. Uma análise de 2025 dos padrões da Carga Global de Doenças mostrou que a incidência de distúrbios musculoesqueléticos na China, Japão e Coreia do Sul deve permanecer elevada até 2036 sob o efeito combinado de tendências de idade, período e índice de massa corporal.[3] Dados de faturamento europeus publicados em 2024 também mostraram que as condições degenerativas do ombro estavam concentradas em mulheres e em pessoas com mais de 60 anos, com apresentações relacionadas ao impacto atingindo o pico na faixa etária de 60 a 64 anos. Pacientes mais velhos também tendem a percorrer percursos de cuidado conservador mais longos, o que mantém a relevância de imagem, medicação, fisioterapia e reabilitação mesmo quando a cirurgia não é imediata. Isso deixa o mercado de síndrome do impacto com uma base de pacientes mais ampla e persistente, especialmente em países onde o envelhecimento já está avançado.
Diagnóstico Precoce por Ressonância Magnética e Ultrassom
O diagnóstico precoce está ampliando a base endereçável para o mercado de síndrome do impacto, pois mais pacientes podem ser estadiados antes que os sintomas se prolonguem ou se confundam com outros distúrbios do ombro. Um estudo revisado por pares de 2025 constatou que o ultrassom dinâmico atingiu 100% de sensibilidade e 100% de especificidade para o impacto subacromial quando combinado com posicionamento provocativo, o que reforçou seu valor clínico na visualização em tempo real. Uma vez que a imagem confirma os achados estruturais, os clínicos podem separar os pacientes de forma mais clara em manejo conservador, terapia de injeção ou encaminhamento cirúrgico, o que melhora a eficiência de todo o percurso de cuidado. As regras de gerenciamento de utilização e pagadores também tornam a avaliação documentada importante antes da aprovação de procedimentos, o que aumenta ainda mais o valor da imagem confiável na prática. O mercado de síndrome do impacto, portanto, ganha não apenas com mais diagnósticos, mas também com um melhor sequenciamento do tratamento em múltiplos pontos de receita.
Aumento de Procedimentos Artroscópicos e Minimamente Invasivos no Ombro
O mercado de síndrome do impacto ainda depende fortemente do cuidado artroscópico, pois a cirurgia minimamente invasiva permanece como a via de procedimento preferida quando o tratamento conservador não proporciona alívio adequado. Uma revisão sistemática de 2025 constatou que a descompressão subacromial artroscópica melhorou os escores funcionais do ombro ao longo de 12 meses e relatou complicações mínimas, o que sustenta a confiança clínica contínua em casos selecionados. Os padrões de prática na Coreia do Sul também estão se deslocando em direção ao manejo artroscópico como primeira opção para casos adequados, mostrando que a adoção de procedimentos ainda está evoluindo em vez de atingir um platô. Ao mesmo tempo, as regras de autorização ainda exigem tratamento não cirúrgico documentado em muitos casos, o que mantém o crescimento de procedimentos controlado em vez de irrestrito. Esse equilíbrio permite que o mercado de síndrome do impacto continue adicionando volume de procedimentos enquanto ainda preserva uma fase de cuidado conservador significativa antes da cirurgia.
Análise de Impacto dos Fatores Restritivos*
| Fator Restritivo | (~) % Impacto na Previsão de CAGR | Relevância Geográfica | Prazo de Impacto |
|---|---|---|---|
| Sucesso do Tratamento Conservador Reduz a Conversão de Procedimentos | -0.8% | Global, mais forte em mercados com infraestrutura de fisioterapia estabelecida, como Reino Unido, Alemanha e Países Baixos | Médio prazo (2-4 anos) |
| Alta Dependência do Julgamento Clínico e Codificação Variável | -0.4% | Global, especialmente em mercados de renda média com acesso limitado a especialistas | Longo prazo (≥ 4 anos) |
| Clareza Limitada de Reembolso nos Mercados | -0.7% | América do Norte, Europa Ocidental e mercados da Ásia-Pacífico com sistemas públicos e privados mistos | Médio prazo (2-4 anos) |
| Subdiagnóstico de Dor no Ombro Não Traumática | -0.5% | Ásia-Pacífico, Oriente Médio e África e América do Sul | Longo prazo (≥ 4 anos) |
| Fonte: Mordor Intelligence | |||
Clareza Limitada de Reembolso nos Mercados
A variação no reembolso permanece como um freio direto no mercado de síndrome do impacto, pois afeta quem realiza a cirurgia, onde o caso é agendado e quanto esforço administrativo é necessário antes que o pagamento seja garantido. Um estudo de reembolso separado de 2025 relatou que apenas 26,5% das reivindicações de cirurgia de ombro com modificador 22 foram reembolsadas com sucesso, e que as taxas de sucesso dos pagadores comerciais ficaram muito atrás do Medicare. Essas condições reduzem a disposição de assumir casos ambulatoriais mais complexos, mesmo quando os ambientes ambulatoriais oferecem menor custo e maior velocidade de atendimento. As regras de documentação orientadas por políticas também retardam o movimento do diagnóstico para o procedimento, o que distribui a tomada de decisão por um período mais longo e reduz a conversão no mesmo percurso. Como resultado, o mercado de síndrome do impacto pode se expandir em valor enquanto ainda enfrenta fricção no ambiente de tratamento de maior receita.
Subdiagnóstico de Dor no Ombro Não Traumática
O mercado de síndrome do impacto perde volume potencial quando os casos não traumáticos não são reconhecidos precocemente, pois as apresentações posturais, degenerativas e metabólicas frequentemente parecem menos urgentes do que as lesões agudas. Um estudo de randomização mendeliana de 2025 também associou índice de massa corporal mais elevado à incidência de síndrome do impacto no ombro, o que sugere que o risco metabólico permanece subavaliado na avaliação rotineira do ombro. Em ambientes onde o acesso à imagem na atenção primária e os canais de encaminhamento a especialistas permanecem limitados, esses pacientes têm maior probabilidade de permanecer fora dos percursos de tratamento ativo por períodos mais longos. Isso deixa o mercado de síndrome do impacto com um conjunto latente de demanda que não se converterá plenamente até que o reconhecimento precoce se torne mais rotineiro.
*Nossas previsões tratam os impactos dos impulsionadores e restrições como direcionais, e não aditivos. As previsões de impacto refletem o crescimento de base, os efeitos de composição e as interações entre variáveis.
Análise de Segmentos
Por Tipo:
A Classificação Primária Ancora os Volumes, os Casos Agudos se AceleramA síndrome do impacto primária deteve 39,84% da participação do mercado de síndrome do impacto em 2025, o que refletiu sua posição como a apresentação clínica mais familiar associada ao estreitamento estrutural, irritação bursal e compressão do manguito rotador. Sua ampla visibilidade clínica sustenta demanda constante em exame, imagem, medicação, fisioterapia e cirurgia, em vez de concentrar valor em um único ponto de cuidado. A síndrome do impacto secundária permanece clinicamente distinta porque instabilidade, discinesia escapular e disfunção neuromuscular frequentemente requerem manejo mais complexo do que o estreitamento estrutural clássico isolado. A síndrome do impacto aguda está projetada para crescer a um CAGR de 6,64% até 2031, o que reflete um movimento mais rápido da lesão esportiva para o diagnóstico e um caminho mais curto para a intervenção estruturada.
Essa categoria aguda de crescimento mais rápido favorece prestadores e fabricantes de dispositivos que podem apoiar imagem rápida, tratamento artroscópico e reabilitação supervisionada de perto no mesmo episódio de cuidado. O setor de síndrome do impacto, portanto, mantém sua base de volume em apresentações primárias, enquanto o crescimento se inclina para casos diagnosticados e escalados mais rapidamente.

Por Faixa Etária do Paciente:
Adultos Impulsionam o Volume, Pacientes Idosos Definem a Fronteira de CrescimentoOs adultos detiveram 42,63% de participação em 2025, o que os tornou o maior grupo etário no mercado de síndrome do impacto, pois a carga no ombro relacionada ao esporte e ao trabalho está concentrada nos anos de trabalho ativo. Os adultos também permanecem como o grupo mais propenso a procedimentos, pois têm maior probabilidade de buscar imagem, terapia de injeção e resolução cirúrgica quando os sintomas interferem no trabalho ou na função rotineira. Os pacientes idosos estão projetados para crescer a um CAGR de 8,67% até 2031, o que reflete uma mudança estrutural mais ampla em direção à doença degenerativa do ombro e necessidades de cuidado de maior duração.
O segmento de adolescentes permanece o menor em volume, mas está atraindo mais atenção clínica à medida que a atividade atlética acima da cabeça expõe pacientes mais jovens a estresse biomecânico mensurável mais cedo na vida. Isso mantém os protocolos de reabilitação e prevenção importantes mesmo quando a cirurgia não é a provável primeira linha de tratamento para pacientes mais jovens. O setor de síndrome do impacto, portanto, tem um centro de volume em adultos e uma fronteira de crescimento em pacientes mais velhos cujos percursos de cuidado são frequentemente mais longos e variados.
Por Componente:
O Tratamento Continua a Liderar a Receita, o Diagnóstico Impulsiona o Crescimento FuturoO segmento de diagnóstico representou 51,83% do mercado de síndrome do impacto em 2025 e está projetado para se expandir a um CAGR de 7,28% até 2031, tornando-o o componente de crescimento mais rápido do mercado de síndrome do impacto. O exame físico permanece como a base do diagnóstico e serve como avaliação de primeira linha na maioria dos casos suspeitos de impacto no ombro. O ultrassom dinâmico emergiu como uma ferramenta valiosa para confirmar o impacto subacromial e melhorar o planejamento do tratamento, com um estudo de 2025 relatando precisão diagnóstica excepcionalmente alta quando utilizado sob protocolos de posicionamento provocativo. Como resultado, o valor de mercado está progressivamente se deslocando para estadiamento mais preciso, estratificação de pacientes e seleção de tratamento, sustentando crescimento contínuo nos serviços de diagnóstico.
O segmento de tipo de tratamento reflete a contribuição substancial de receita das intervenções cirúrgicas e não cirúrgicas utilizadas ao longo do percurso de cuidado do paciente. Os tratamentos cirúrgicos permaneceram como o principal gerador de receita dentro deste segmento, particularmente para pacientes que não responderam ao manejo conservador. O cenário de tratamento é ainda sustentado pelos requisitos dos pagadores que frequentemente exigem cuidado conservador documentado antes da autorização cirúrgica, reforçando o papel da medicação e da reabilitação ao lado dos procedimentos operatórios.
Por Usuário Final:
Clínicas Ortopédicas Ancoram a Receita, Centros de Reabilitação Ganham VelocidadeAs clínicas ortopédicas representaram 44,72% do mercado de síndrome do impacto em 2025, o que refletiu seu papel como principal ponto de diagnóstico, encaminhamento para imagem, terapia de injeção e tomada de decisão sobre procedimentos. Essas clínicas permanecem centrais porque controlam o fluxo de pacientes tanto para percursos conservadores quanto cirúrgicos e frequentemente coordenam todo o curso do cuidado do ombro. Os centros de reabilitação estão projetados para crescer a um CAGR de 8,16% até 2031, o ritmo mais rápido entre os usuários finais no mercado de síndrome do impacto. A infraestrutura ambulatorial está apoiando essa mudança, como visto na inauguração em maio de 2025 de um centro de cirurgia ambulatorial de 10 milhões de USD no Wisconsin com salas de operação focadas em substituição articular e procedimentos de medicina esportiva.
As clínicas de fisioterapia mantêm um papel significativo porque lidam com alta frequência de visitas mesmo quando a receita por visita é menor do que em ambientes cirúrgicos. O resultado é que o mercado de síndrome do impacto mantém sua âncora de receita nas clínicas ortopédicas, enquanto a expansão mais rápida está se movendo em direção à prestação de cuidados centrada na reabilitação.
Análise Geográfica
Mercado de Síndrome do Impacto na América do Norte
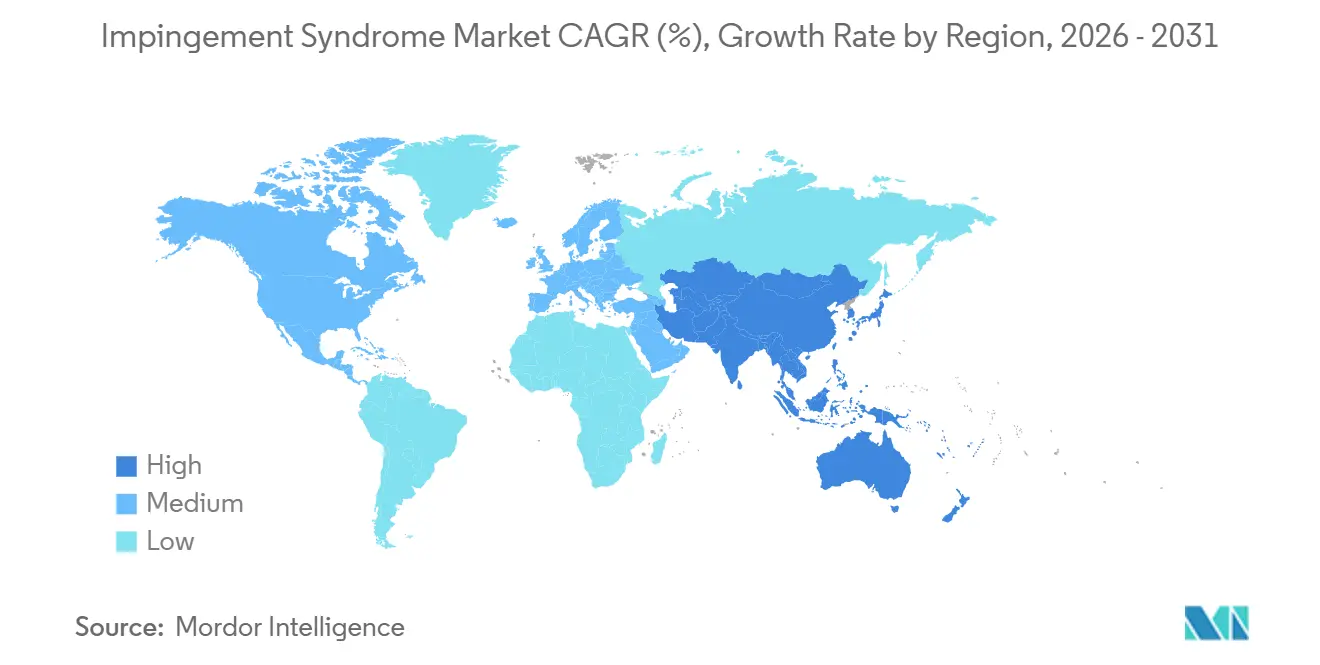
A América do Norte deteve 45,08% da participação de mercado de síndrome do impacto em 2025, mantendo-se como o maior contribuinte regional em termos de receita. Altos volumes de procedimentos, ampla cobertura comercial para cuidados artroscópicos e uma rede madura de centros de cirurgia ambulatorial continuam a sustentar a posição de liderança da região no mercado de síndrome do impacto. Nos Estados Unidos, a Smith & Nephew afirma que os procedimentos de substituição do ombro totalizam 250.000 anualmente em 2025, o que indica a escala da base de cuidados com o ombro que sustenta intervenções adjacentes relacionadas ao impacto. A concentração de lançamentos de fluxos de trabalho avançados na América do Norte mantém a região no centro da concorrência premium, especialmente para planejamento habilitado por robótica e execução de cirurgia do ombro.
Mercado de Síndrome do Impacto na Ásia-Pacífico
Espera-se que a Ásia-Pacífico cresça a um CAGR de 9,28% até 2031, tornando-a o bloco regional de crescimento mais rápido no mercado de síndrome do impacto. Uma análise de carga realizada em 2025 mostrou que a incidência de distúrbios musculoesqueléticos na China, no Japão e na Coreia do Sul deve permanecer elevada até 2036, conferindo à região uma sólida base de demanda relacionada ao envelhecimento populacional. A Coreia do Sul também oferece um sinal claro de mudança de prática, pois uma pesquisa de 2026 documentou um movimento em direção ao manejo artroscópico como primeira abordagem em casos adequados. Isso significa que a região combina necessidade crescente de pacientes com prontidão procedimental em evolução, em vez de depender de apenas um desses fatores de crescimento.
Mercado de Síndrome do Impacto na EMEA e na América do Sul
A Europa permanece como um contribuinte relevante de receita, mas o crescimento é moldado de forma mais intensa pela atenção conservadora baseada em diretrizes e por estruturas de reembolso mais variadas. A Alemanha se destaca dentro da região porque a doença degenerativa do ombro continua amplamente disseminada e a transição do atendimento hospitalar para o ambulatorial segue em curso. Isso mantém a fisioterapia, a reabilitação e os serviços de diagnóstico por imagem como elementos importantes na Europa, mesmo quando o crescimento procedimental é mais moderado do que em regiões de expansão mais acelerada. O Oriente Médio, a África e a América do Sul permanecem menores, mas a expansão ortopédica privada e os investimentos em infraestrutura mantêm abertas as oportunidades de longo prazo para o mercado de síndrome do impacto.
Cenário Competitivo
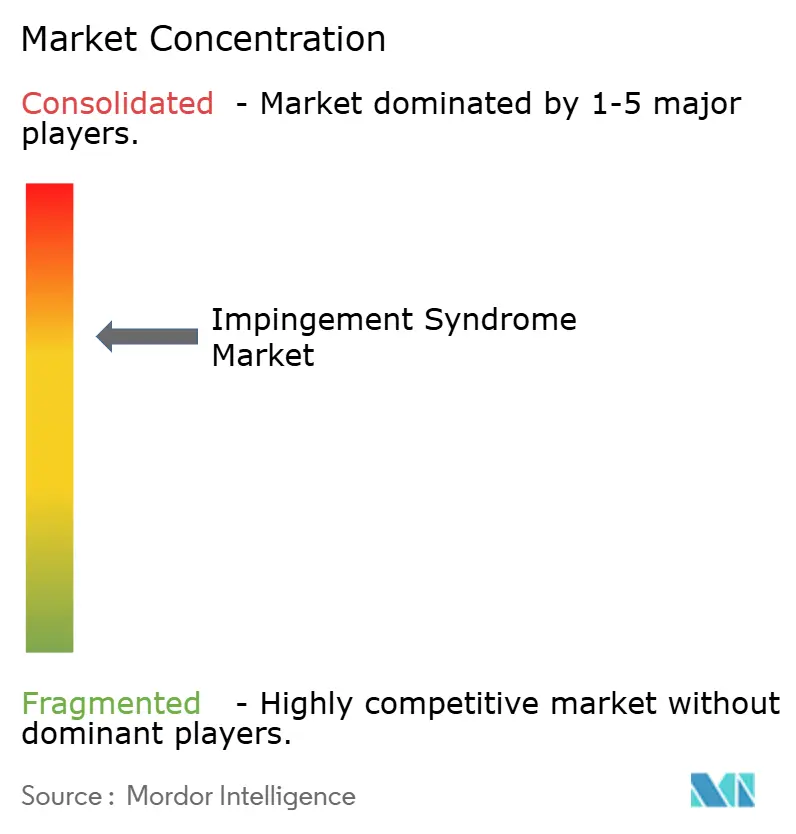
O mercado de síndrome do impingement apresenta uma estrutura moderadamente concentrada em dispositivos cirúrgicos, enquanto a reabilitação e as órteses permanecem mais dispersas entre um conjunto mais amplo de fornecedores. Grandes players de tecnologia médica competem em implantes, artroscopia, software de planejamento e integração de fluxo de trabalho, o que mantém a concorrência centrada em vias de cuidado completas, e não apenas em produtos individuais. Essa estrutura limita a fidelização fácil de fornecedores, pois os prestadores podem comparar plataformas em termos de suporte ao planejamento, eficiência procedimental e alinhamento pós-operatório com a recuperação ambulatorial. O mercado de síndrome do impingement, portanto, recompensa as empresas capazes de conectar diagnóstico, execução cirúrgica e suporte à recuperação em uma oferta mais integrada. Também deixa nichos menores abertos em reabilitação, gestão da dor e produtos de suporte acessório, onde nenhuma empresa parece dominar toda a via de cuidado.
Em 2026, a disputa competitiva mais evidente está na adoção de fluxos de trabalho robóticos para o ombro. A Smith & Nephew anuncia os primeiros casos clínicos com a plataforma de robótica portátil CORI XT em ambientes hospitalares e de centros de cirurgia ambulatorial, demonstrando uma investida direta em locais que buscam um fluxo de trabalho mais flexível para o ombro. A Zimmer Biomet também recebeu autorização expandida da FDA 510(k) para as capacidades do ROSA Shoulder em maio de 2026, o que fortalece sua posição no fresamento glenoidal e na ressecção umeral assistidos por robótica. Essa dinâmica está estreitando a janela de comercialização em todo o mercado de síndrome do impingement e elevando o valor da adoção clínica rápida após a aprovação.
A suplementação biológica é a segunda grande frente estratégica no mercado de síndrome do impingement, pois as empresas buscam melhorar a qualidade da cicatrização em paralelo à técnica cirúrgica. A Smith & Nephew fortalece seu portfólio de reparo do ombro em janeiro de 2026 ao adquirir a Integrity Orthopedics por um pagamento inicial de 225 milhões de USD e até 225 milhões de USD em contraprestação baseada em desempenho. Esses movimentos demonstram que o posicionamento competitivo está se deslocando em direção a um suporte mais amplo de resultados, e não apenas à venda de hardware para a sala de operações.
Líderes do Setor de Síndrome do Impacto
-
Arthrex, Inc.
-
Stryker
-
Johnson & Johnson
-
Smith & Nephew plc
-
Zimmer Biomet
- *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica
Mercado de Síndrome do Impacto Empresas cobertas neste relatório
- Arthrex
- B. Braun
- Bioventus Inc.
- Breg
- Conmed
- DJO Global
- Enovis Corporation
- Globus Medical
- Johnson & Johnson
- LimaCorporate S.p.A.
- Medtronic
- Orthofix
- OssDsign AB
- Ossur
- Smiths Group
- Stryker
- Wright Medical Group
- Zimmer Biomet
Desenvolvimentos industriais recentes em Mercado de Síndrome do Impacto
- Junho de 2026: A Smith & Nephew anunciou os primeiros casos clínicos com sua Plataforma de Robótica Portátil CORI XT de próxima geração para artroplastia do ombro, realizados no Duke Health pelo Dr. Christopher Klifto e no North Valley Surgery Center, em Scottsdale, Arizona, pelo Dr. Bertrand Kaper, marcando a estreia da plataforma em ambientes hospitalares e de centros de cirurgia ambulatorial para procedimentos de ombro anatômico e reverso.
- Maio de 2026: A Zimmer Biomet recebeu autorização FDA 510(k) para uma versão avançada de seu Sistema ROSA Shoulder, com fresamento glenoidal e ressecção umeral assistidos por robótica aprimorados, para técnicas de artroplastia total do ombro anatômico e reverso.
- Abril de 2026: A Zimmer Biomet recebeu autorização 510(k) para os Sistemas de Ombro Reverso Identity e Comprehensive expandidos, com tamanhos adicionais de implantes, incluindo uma bandeja de diâmetro reduzido para anatomias de pacientes menores, e um novo rolamento umeral Alliance com polietileno com Vitamina E para melhorar a resistência ao desgaste.
Escopo do Relatório Global do Mercado de Síndrome do Impacto
De acordo com o escopo do relatório, o mercado de síndrome do impacto compreende produtos e serviços utilizados para o diagnóstico, tratamento e manejo da síndrome do impacto, uma condição musculoesquelética causada pela compressão de tendões ou bursas, mais comumente no ombro. O mercado inclui produtos farmacêuticos, soluções de fisioterapia, implantes ortopédicos, dispositivos cirúrgicos minimamente invasivos, tecnologias de imagem diagnóstica e serviços de reabilitação destinados a reduzir a dor, restaurar a mobilidade e melhorar a função articular.
O mercado de síndrome do impacto é segmentado por tipo, faixa etária do paciente, componente, usuário final e geografia. Por tipo, o mercado é segmentado em síndrome do impacto primária, síndrome do impacto secundária e síndrome do impacto aguda. Por faixa etária do paciente, o mercado é segmentado em adolescentes, adultos e idosos. Por componente, o mercado é segmentado em tipo de tratamento e diagnóstico. O tipo de tratamento é ainda segmentado em tratamento cirúrgico e tratamento não cirúrgico. O tratamento não cirúrgico é ainda dividido em fisioterapia e medicação. O diagnóstico é ainda segmentado em exame físico, técnicas de imagem e eletromiografia. Por usuário final, o mercado é segmentado em clínicas ortopédicas, centros de cirurgia ambulatorial, centros de reabilitação e clínicas de fisioterapia. Por geografia, o mercado é segmentado em América do Norte, Europa, Ásia-Pacífico, Oriente Médio e África e América do Sul. O relatório também abrange os tamanhos de mercado estimados e tendências para 17 países nas principais regiões globalmente. O relatório oferece valores (USD) para todos os segmentos acima.
Visão geral da segmentação
| Síndrome do Impacto Primária |
| Síndrome do Impacto Secundária |
| Síndrome do Impacto Aguda |
| Adolescentes |
| Adultos |
| Idosos |
| Tipo de Tratamento | Tratamento Cirúrgico | |
| Tratamento Não Cirúrgico | Fisioterapia | |
| Medicação | ||
| Diagnóstico | Exame Físico | |
| Técnicas de Imagem | ||
| Eletromiografia | ||
| Clínicas Ortopédicas |
| Centros de Cirurgia Ambulatorial |
| Centros de Reabilitação |
| Clínicas de Fisioterapia |
| América do Norte | Estados Unidos |
| Canadá | |
| México | |
| Europa | Alemanha |
| Reino Unido | |
| França | |
| Itália | |
| Espanha | |
| Restante da Europa | |
| Ásia-Pacífico | China |
| Japão | |
| Índia | |
| Austrália | |
| Coreia do Sul | |
| Restante da Ásia-Pacífico | |
| Oriente Médio e África | GCC |
| África do Sul | |
| Restante do Oriente Médio e África | |
| América do Sul | Brasil |
| Argentina | |
| Restante da América do Sul |
| Por Tipo | Síndrome do Impacto Primária | ||
| Síndrome do Impacto Secundária | |||
| Síndrome do Impacto Aguda | |||
| Por Faixa Etária do Paciente | Adolescentes | ||
| Adultos | |||
| Idosos | |||
| Por Componente | Tipo de Tratamento | Tratamento Cirúrgico | |
| Tratamento Não Cirúrgico | Fisioterapia | ||
| Medicação | |||
| Diagnóstico | Exame Físico | ||
| Técnicas de Imagem | |||
| Eletromiografia | |||
| Por Usuário Final | Clínicas Ortopédicas | ||
| Centros de Cirurgia Ambulatorial | |||
| Centros de Reabilitação | |||
| Clínicas de Fisioterapia | |||
| Por Geografia | América do Norte | Estados Unidos | |
| Canadá | |||
| México | |||
| Europa | Alemanha | ||
| Reino Unido | |||
| França | |||
| Itália | |||
| Espanha | |||
| Restante da Europa | |||
| Ásia-Pacífico | China | ||
| Japão | |||
| Índia | |||
| Austrália | |||
| Coreia do Sul | |||
| Restante da Ásia-Pacífico | |||
| Oriente Médio e África | GCC | ||
| África do Sul | |||
| Restante do Oriente Médio e África | |||
| América do Sul | Brasil | ||
| Argentina | |||
| Restante da América do Sul | |||
Principais Perguntas Respondidas no Relatório
Qual é o caminho de crescimento esperado para o mercado de síndrome do impacto até 2031?
Espera-se que o mercado de síndrome do impacto aumente de 2,36 bilhões de USD em 2025 para 2,48 bilhões de USD em 2026 e para 3,34 bilhões de USD até 2031 a um CAGR de 6,12%, sustentado pelo envelhecimento, lesões relacionadas ao esporte e prestação de cuidados ambulatoriais mais ampla.
Qual categoria de componente lidera a receita atual?
O diagnóstico liderou com 51,83% de participação em 2025.
Qual grupo de pacientes está se expandindo mais rapidamente?
Os pacientes idosos estão projetados para crescer a um CAGR de 8,67% até 2031, à medida que a degeneração do ombro relacionada à idade e a carga musculoesquelética mais ampla continuam a aumentar.
Qual região oferece a maior oportunidade de expansão de longo prazo?
A Ásia-Pacífico está projetada para crescer a um CAGR de 9,28% até 2031, tornando-a a região de crescimento mais rápido à medida que a capacidade ortopédica melhora e os distúrbios do ombro relacionados ao envelhecimento aumentam.