
Marktgröße und Marktanteil des Impingement-Syndroms
Marktübersicht
| Studienzeitraum | 2020 - 2031 |
|---|---|
| Marktgröße (2026) | 2.48 Milliarden US-Dollar |
| Marktgröße (2031) | 3.34 Milliarden US-Dollar |
| Wachstumsrate (2026 - 2031) | 6.12 % |
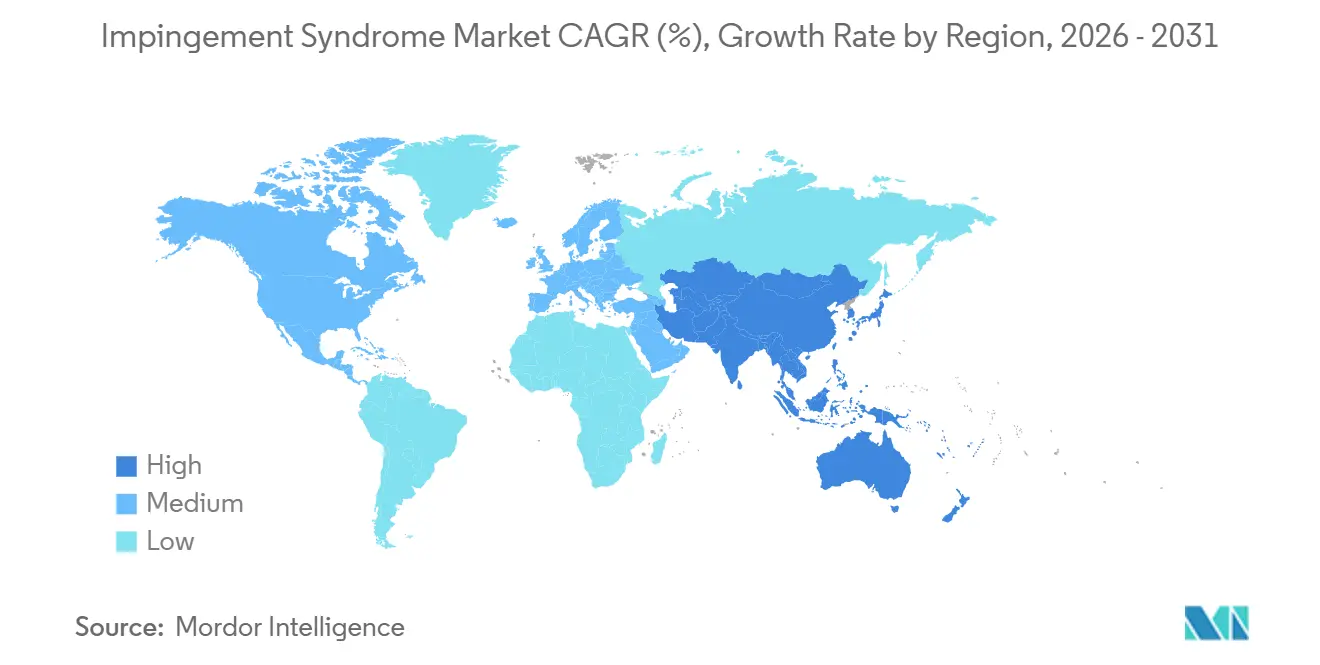
| Schnellstwachsender Markt | Asien-Pazifik |
| Größter Markt | Nordamerika |
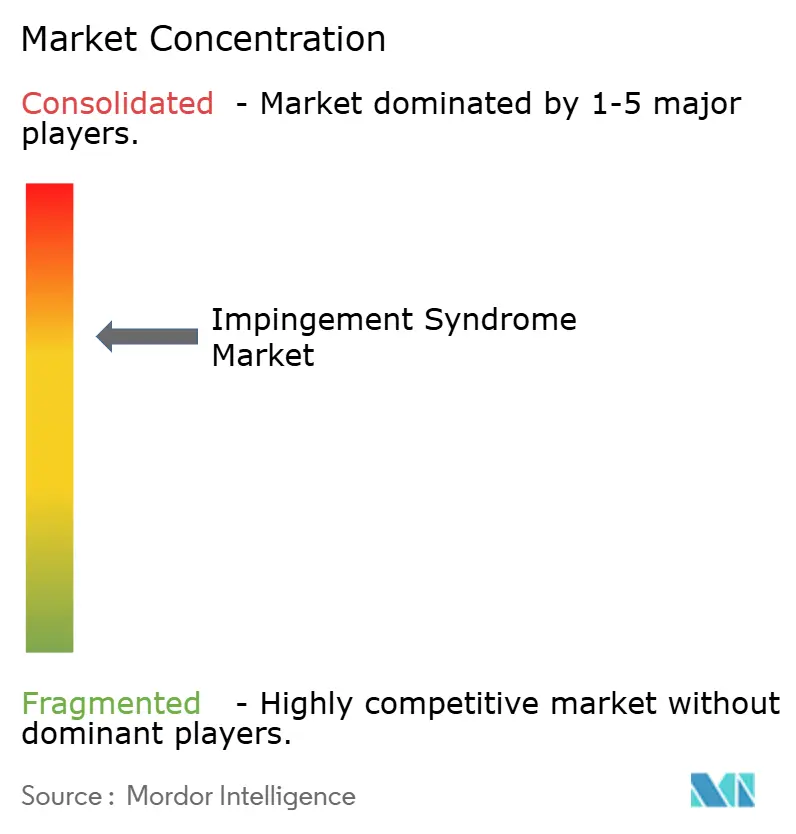
| Marktkonzentration | Mittel |
Hauptakteure *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert Bild © Mordor Intelligence. Wiederverwendung erfordert Namensnennung gemäß CC BY 4.0. | |
Marktanalyse des Impingement-Syndroms von Mordor Intelligence
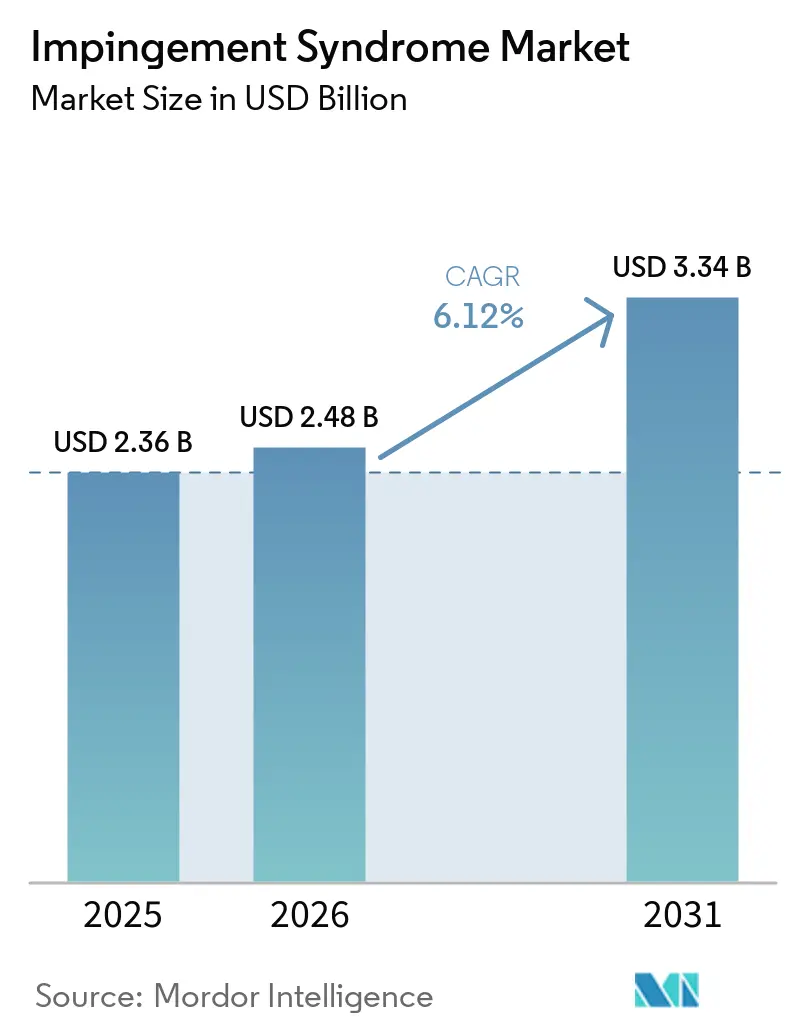
Es wird erwartet, dass der Markt für Impingement-Syndrom von 2,36 Milliarden USD im Jahr 2025 auf 2,48 Milliarden USD im Jahr 2026 ansteigt und bis 2031 einen Wert von 3,34 Milliarden USD erreicht, mit einer CAGR von 6,12 % über den Zeitraum 2026–2031. Der Markt für Impingement-Syndrom zieht weiterhin ein hohes Volumen aus einer großen klinischen Basis, da das subakromiale Impingement 40 % bis 64 % der schulterrelevanten Beschwerden in klinischen Umgebungen ausmachte und eine häufige Diagnose in der Primärversorgung blieb. Das Umsatzwachstum im Jahr 2026 wird durch die kombinierte Nachfrage aus sportbedingter Schulterbelastung, der alternden Bevölkerung und einem längeren Versorgungspfad gestützt, der häufig Diagnose, Therapie, Injektionen und Rehabilitation umfasst, bevor ein chirurgischer Eingriff genehmigt wird. Der Markt für Impingement-Syndrom profitiert auch von der breiteren Nutzung bildgebungsgestützter Diagnose, minimal-invasiver Versorgung, biologischer Augmentation und ambulanter chirurgischer Arbeitsabläufe, die den Durchsatz erhöhen, ohne auf höhere Stückpreise angewiesen zu sein. Gleichzeitig verlangsamen die Überprüfung der Kostenerstattung und konservative Erstbehandlungsregeln weiterhin die unmittelbare Umwandlung von Verfahren, was Therapie-, Medikamenten- und Nachsorgeleistungen über den gesamten Versorgungszyklus hinweg wichtig hält. Die reife nordamerikanische Nachfrage verankert den Markt für Impingement-Syndrom weiterhin, während der asiatisch-pazifische Raum schneller expandiert, da die orthopädische Kapazität zunimmt und altersbezogene Schultererkrankungen einen stetigen Zustrom von Fällen generieren.
Wichtigste Erkenntnisse des Berichts
- Nach Typ hielt das primäre Impingement-Syndrom im Jahr 2025 einen Anteil von 39,84 %, während das akute Impingement-Syndrom bis 2031 voraussichtlich mit einer CAGR von 6,64 % wachsen wird.
- Nach Patientenaltersgruppe hielten Erwachsene im Jahr 2025 einen Anteil von 42,63 %, während geriatrische Patienten bis 2031 voraussichtlich mit einer CAGR von 8,67 % wachsen werden.
- Nach Komponente entfiel auf die Diagnose im Jahr 2025 ein Anteil von 51,83 %, und es wird erwartet, dass sie bis 2031 mit einer CAGR von 7,28 % wächst.
- Nach Endnutzer entfielen auf orthopädische Kliniken im Jahr 2025 44,72 % des Anteils, während Rehabilitationszentren bis 2031 voraussichtlich mit einer CAGR von 8,16 % wachsen werden.
- Nach Geografie hielt Nordamerika im Jahr 2025 einen Anteil von 45,08 %, während der asiatisch-pazifische Raum bis 2031 voraussichtlich mit einer CAGR von 9,28 % wachsen wird.
Hinweis: Die Marktgröße und Prognosezahlen in diesem Bericht werden mithilfe des proprietären Schätzungsrahmens von Mordor Intelligence erstellt und mit den neuesten verfügbaren Daten und Erkenntnissen vom Januar 2026 aktualisiert.
Markttrends und Einblicke
Analyse der Treiberwirkung*
| Treiber | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Zunehmende Sportbeteiligung und Überlastungsverletzungen | +1.3% | Global, am stärksten in Nordamerika, Europa und Ostasien | Mittelfristig (2–4 Jahre) |
| Alternde Bevölkerung und degenerative Schultererkrankungen | +1.5% | Global, am ausgeprägtesten in Japan, Deutschland, Südkorea und Italien | Langfristig (≥ 4 Jahre) |
| Frühere MRT- und Ultraschallbasierte Diagnose | +0.7% | Nordamerika und Westeuropa, mit Ausstrahlungseffekten auf die wichtigsten asiatisch-pazifischen Märkte | Kurzfristig (≤ 2 Jahre) |
| Ausbau der ambulanten orthopädischen Versorgung | +0.5% | Nordamerika als Kernmarkt, mit früher Expansion in Australien und Deutschland | Mittelfristig (2–4 Jahre) |
| Zunahme arthroskopischer und minimal-invasiver Schultereingriffe | +0.9% | Nordamerika, Europa, Japan und Südkorea | Mittelfristig (2–4 Jahre) |
| Telerehabilitation und heimbasierte Genesungspfade | +0.4% | Nordamerika und Westeuropa, mit früher Einführung in städtischen asiatisch-pazifischen Gebieten | Kurzfristig (≤ 2 Jahre) |
| Quelle: Mordor Intelligence | |||
Zunehmende Sportbeteiligung und Überlastungsverletzungen
Der Markt für Impingement-Syndrom profitiert weiterhin von repetitiven Überkopfbewegungen, da sportliche Aktivitäten einen stetigen Strom von Schulterbeschwerden erzeugen, die Patienten in Diagnose, Therapie und Nachsorge führen. Eine Studie aus dem Jahr 2025 unter Universitätssportlern bestätigte einen statistisch signifikanten Zusammenhang zwischen Überkopfsportarten und dem Schulter-Impingement-Syndrom über alle Altersgruppen hinweg, was eine stabile Fallgenerierung in aktiven Bevölkerungsgruppen unterstützt.[1] Eine verwandte Übungsstudie aus dem Jahr 2025 zeigte auch messbare biomechanische Risiken bei Überkopfsportlern, was die Nachfrage nach frühen Rehabilitationsprotokollen unterstützt, anstatt auf eine schwerwiegendere Funktionsstörung zu warten.[2] Sportartspezifische Belastungsmuster spielen ebenfalls eine Rolle, da Schwimmen, Baseball und Schlägersportarten nicht dieselben mechanischen Anforderungen an die Schulter stellen, was eine zu schnelle Standardisierung der Behandlungsprotokolle verhindert. Das Ergebnis ist, dass der Markt für Impingement-Syndrom eine wiederkehrende Nachfrage sowohl aus akuten Sportverletzungen als auch aus wiederkehrenden Überlastungsmustern zieht, die eine langfristige Überwachung erfordern.
Alternde Bevölkerung und degenerative Schultererkrankungen
Der Markt für Impingement-Syndrom wird zunehmend abhängiger von älteren Erwachsenen, da degenerative Schulterfunktionsstörungen die Fallbasis über Sportverletzungen hinaus erweitern. Eine Analyse aus dem Jahr 2025 zu Mustern der globalen Krankheitslast zeigte, dass die Inzidenz von Erkrankungen des Bewegungsapparates in China, Japan und Südkorea unter dem kombinierten Einfluss von Alters-, Perioden- und Body-Mass-Index-Trends bis 2036 hoch bleiben dürfte.[3] Europäische Abrechnungsdaten, die 2024 veröffentlicht wurden, zeigten auch, dass degenerative Schultererkrankungen bei Frauen und bei Personen über 60 Jahren konzentriert waren, wobei impingementbezogene Präsentationen in der Altersgruppe der 60- bis 64-Jährigen ihren Höhepunkt erreichten. Ältere Patienten neigen auch dazu, längere konservative Versorgungspfade zu durchlaufen, was Bildgebung, Medikation, Physiotherapie und Rehabilitation auch dann relevant hält, wenn ein chirurgischer Eingriff nicht unmittelbar bevorsteht. Dies hinterlässt dem Markt für Impingement-Syndrom eine breitere und beständigere Patientenbasis, insbesondere in Ländern, in denen die Alterung bereits weit fortgeschritten ist.
Frühere MRT- und Ultraschallbasierte Diagnose
Eine frühere Diagnose erweitert die adressierbare Basis für den Markt für Impingement-Syndrom, da mehr Patienten eingestuft werden können, bevor die Symptome langwierig werden oder mit anderen Schultererkrankungen verwechselt werden. Eine 2025 veröffentlichte, begutachtete Studie ergab, dass der dynamische Ultraschall eine Sensitivität von 100 % und eine Spezifität von 100 % für das subakromiale Impingement erreichte, wenn er mit provokanter Positionierung kombiniert wurde, was seinen klinischen Wert bei der Echtzeit-Visualisierung unterstrich. Sobald die Bildgebung strukturelle Befunde bestätigt, können Kliniker Patienten klarer in konservatives Management, Injektionstherapie oder chirurgische Überweisung einteilen, was die Effizienz des gesamten Versorgungspfades verbessert. Kostenträger- und Nutzungsmanagementregeln machen eine dokumentierte Bewertung auch vor der Genehmigung von Verfahren wichtig, was den Wert zuverlässiger Bildgebung in der Praxis weiter erhöht. Der Markt für Impingement-Syndrom gewinnt daher nicht nur durch mehr Diagnosen, sondern auch durch eine bessere Sequenzierung der Behandlung über mehrere Umsatzpunkte hinweg.
Zunahme arthroskopischer und minimal-invasiver Schultereingriffe
Der Markt für Impingement-Syndrom ist nach wie vor stark von der arthroskopischen Versorgung abhängig, da die minimal-invasive Chirurgie der bevorzugte Eingriffspfad bleibt, wenn die konservative Behandlung keine ausreichende Linderung bringt. Ein systematischer Review aus dem Jahr 2025 ergab, dass die arthroskopische subakromiale Dekompression die funktionellen Schulter-Scores über 12 Monate verbesserte und minimale Komplikationen aufwies, was das anhaltende klinische Vertrauen in ausgewählten Fällen unterstützt. Die Praxismuster in Südkorea verlagern sich ebenfalls hin zu einem arthroskopischen Erstmanagement für geeignete Fälle, was zeigt, dass die Verfahrensadoption sich noch weiterentwickelt und nicht stagniert. Gleichzeitig erfordern Genehmigungsregeln in vielen Fällen noch eine dokumentierte nicht-chirurgische Behandlung, was das Verfahrenswachstum kontrolliert statt unkontrolliert hält. Dieses Gleichgewicht ermöglicht es dem Markt für Impingement-Syndrom, das Verfahrensvolumen weiter zu steigern und gleichzeitig eine bedeutsame konservative Versorgungsphase vor der Operation zu erhalten.
Analyse der Hemmnisse*
| Hemmnis | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Erfolg der konservativen Behandlung reduziert die Verfahrensumwandlung | -0.8% | Global, am stärksten in Märkten mit etablierter Physiotherapieinfrastruktur wie dem Vereinigten Königreich, Deutschland und den Niederlanden | Mittelfristig (2–4 Jahre) |
| Hohe Abhängigkeit von klinischem Urteil und variabler Kodierung | -0.4% | Global, insbesondere in Märkten mit mittlerem Einkommen und begrenztem Facharztzugang | Langfristig (≥ 4 Jahre) |
| Begrenzte Erstattungsklarheit in den Märkten | -0.7% | Nordamerika, Westeuropa und asiatisch-pazifische Märkte mit gemischten öffentlichen und privaten Systemen | Mittelfristig (2–4 Jahre) |
| Unterdiagnose von nicht-traumatischen Schulterschmerzen | -0.5% | Asiatisch-pazifischer Raum, Naher Osten und Afrika sowie Südamerika | Langfristig (≥ 4 Jahre) |
| Quelle: Mordor Intelligence | |||
Begrenzte Erstattungsklarheit in den Märkten
Erstattungsvariationen bleiben eine direkte Bremse für den Markt für Impingement-Syndrom, da sie beeinflussen, wer operiert wird, wo der Fall geplant wird und wie viel Verwaltungsaufwand erforderlich ist, bevor die Zahlung gesichert ist. Eine separate Erstattungsstudie aus dem Jahr 2025 berichtete, dass nur 26,5 % der Schulteroperationsansprüche mit 22-Modifikator erfolgreich erstattet wurden und dass die Erfolgsquoten privater Kostenträger weit hinter denen von Medicare zurückblieben. Diese Bedingungen verringern die Bereitschaft, komplexere ambulante Fälle zu übernehmen, selbst wenn ambulante Einrichtungen niedrigere Kosten und einen schnelleren Durchsatz bieten. Politisch bedingte Dokumentationsregeln verlangsamen auch die Bewegung von der Diagnose zum Eingriff, was die Entscheidungsfindung über einen längeren Zeitraum verteilt und die Umwandlung innerhalb desselben Versorgungspfades reduziert. Infolgedessen kann der Markt für Impingement-Syndrom im Wert wachsen und gleichzeitig in der umsatzstärksten Behandlungsumgebung auf Reibungsverluste stoßen.
Unterdiagnose von nicht-traumatischen Schulterschmerzen
Der Markt für Impingement-Syndrom verliert potenzielles Volumen, wenn nicht-traumatische Fälle nicht frühzeitig erkannt werden, da posturale, degenerative und metabolische Präsentationen oft weniger dringend erscheinen als akute Verletzungen. Eine Mendel'sche Randomisierungsstudie aus dem Jahr 2025 verknüpfte auch einen höheren Body-Mass-Index mit der Inzidenz von Schulter-Impingement, was darauf hindeutet, dass metabolische Risiken bei der routinemäßigen Schulterbeurteilung nach wie vor zu wenig untersucht werden. In Umgebungen, in denen der Zugang zu bildgebender Diagnostik in der Primärversorgung und zu Überweisungskanälen für Fachärzte begrenzt bleibt, verbleiben diese Patienten mit größerer Wahrscheinlichkeit für längere Zeiträume außerhalb aktiver Behandlungspfade. Dies hinterlässt dem Markt für Impingement-Syndrom einen latenten Nachfragepool, der sich erst dann vollständig umwandeln wird, wenn eine frühere Erkennung zur Routine wird.
*Unsere Prognosen behandeln die Auswirkungen von Treibern und Einschränkungen als richtungsweisend und nicht additiv. Die Wirkungsprognosen berücksichtigen Basiswachstum, Mischungseffekte und Wechselwirkungen zwischen Variablen.
Segmentanalyse
Nach Typ:
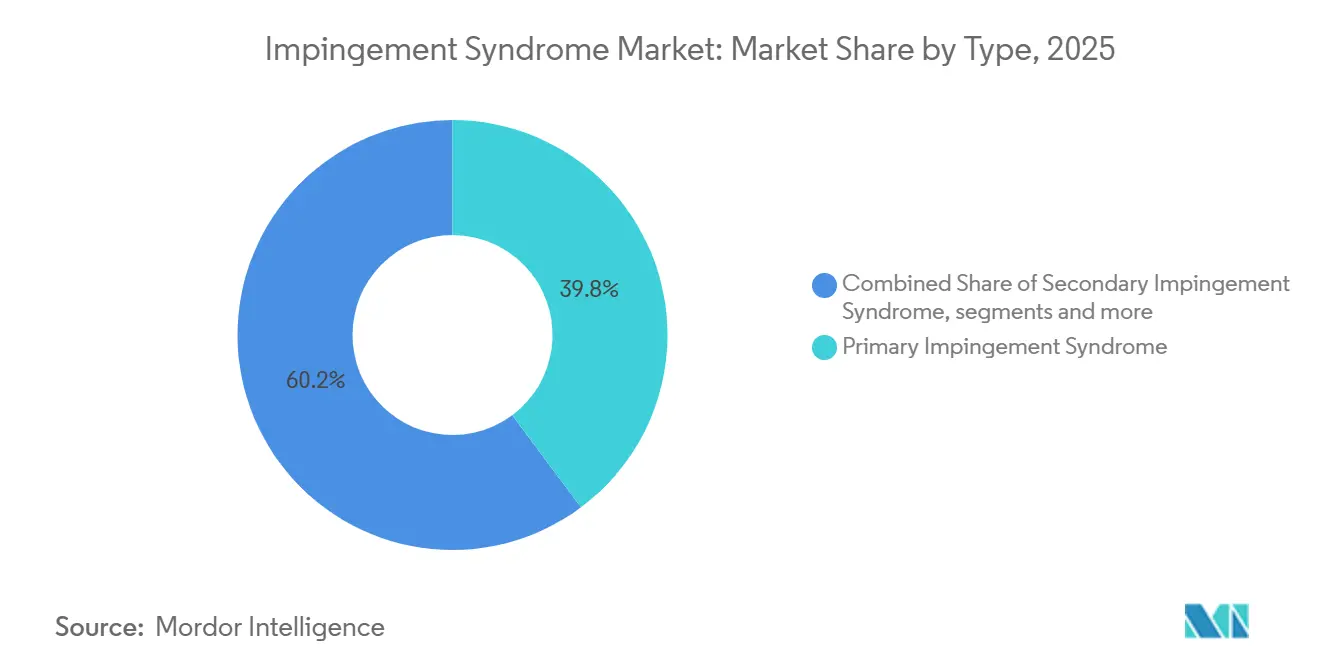
Primäre Klassifikation verankert Volumina, akute Fälle beschleunigen das WachstumDas primäre Impingement-Syndrom hielt im Jahr 2025 39,84 % des Marktanteils am Markt für Impingement-Syndrom, was seine Position als die bekannteste klinische Präsentation widerspiegelte, die mit struktureller Verengung, Bursareizung und Rotatorenmanschettenbeengung verbunden ist. Seine breite klinische Sichtbarkeit unterstützt eine stetige Nachfrage in den Bereichen Untersuchung, Bildgebung, Medikation, Physiotherapie und Chirurgie, anstatt den Wert auf einen einzigen Versorgungspunkt zu konzentrieren. Das sekundäre Impingement-Syndrom bleibt klinisch eigenständig, da Instabilität, skapuläre Dyskinesie und neuromuskuläre Dysfunktion häufig ein vielschichtigeres Management erfordern als die klassische strukturelle Verengung allein. Das akute Impingement-Syndrom wird bis 2031 voraussichtlich mit einer CAGR von 6,64 % wachsen, was eine schnellere Bewegung von der Sportverletzung zur Diagnose und einen kürzeren Weg in eine strukturierte Intervention widerspiegelt.
Diese schneller wachsende akute Kategorie begünstigt Anbieter und Gerätehersteller, die schnelle Bildgebung, arthroskopische Behandlung und eng überwachte Rehabilitation in derselben Versorgungsepisode unterstützen können. Die Branche für Impingement-Syndrom behält daher ihre Volumenbasis bei primären Präsentationen, während das Wachstum zu Fällen tendiert, die schneller diagnostiziert und eskaliert werden.

Nach Patientenaltersgruppe:
Erwachsene treiben das Volumen, geriatrische Patienten definieren die WachstumsgrenzeErwachsene hielten im Jahr 2025 einen Anteil von 42,63 %, was sie zur größten Alterskohorte im Markt für Impingement-Syndrom machte, da sportbedingte und berufsbedingte Schulterbelastungen in den aktiven Erwerbsjahren konzentriert sind. Erwachsene bleiben auch die verfahrensbereiteste Gruppe, da sie eher Bildgebung, Injektionstherapie und chirurgische Lösung anstreben, wenn Symptome die Arbeit oder die Routinefunktion beeinträchtigen. Geriatrische Patienten werden bis 2031 voraussichtlich mit einer CAGR von 8,67 % wachsen, was einen breiteren strukturellen Wandel hin zu degenerativen Schultererkrankungen und längerem Versorgungsbedarf widerspiegelt.
Das Jugendsegment bleibt volumenmäßig das kleinste, zieht aber mehr klinische Aufmerksamkeit auf sich, da Überkopfsportarten jüngere Patienten früher im Leben messbarem biomechanischen Stress aussetzen. Dies hält Rehabilitations- und Präventionsprotokolle wichtig, auch wenn ein chirurgischer Eingriff für jüngere Patienten nicht der wahrscheinliche Erstlinienweg ist. Die Branche für Impingement-Syndrom hat daher ein Volumenzentrum bei Erwachsenen und eine Wachstumsgrenze bei älteren Patienten, deren Versorgungspfade oft länger und vielfältiger sind.
Nach Komponente:
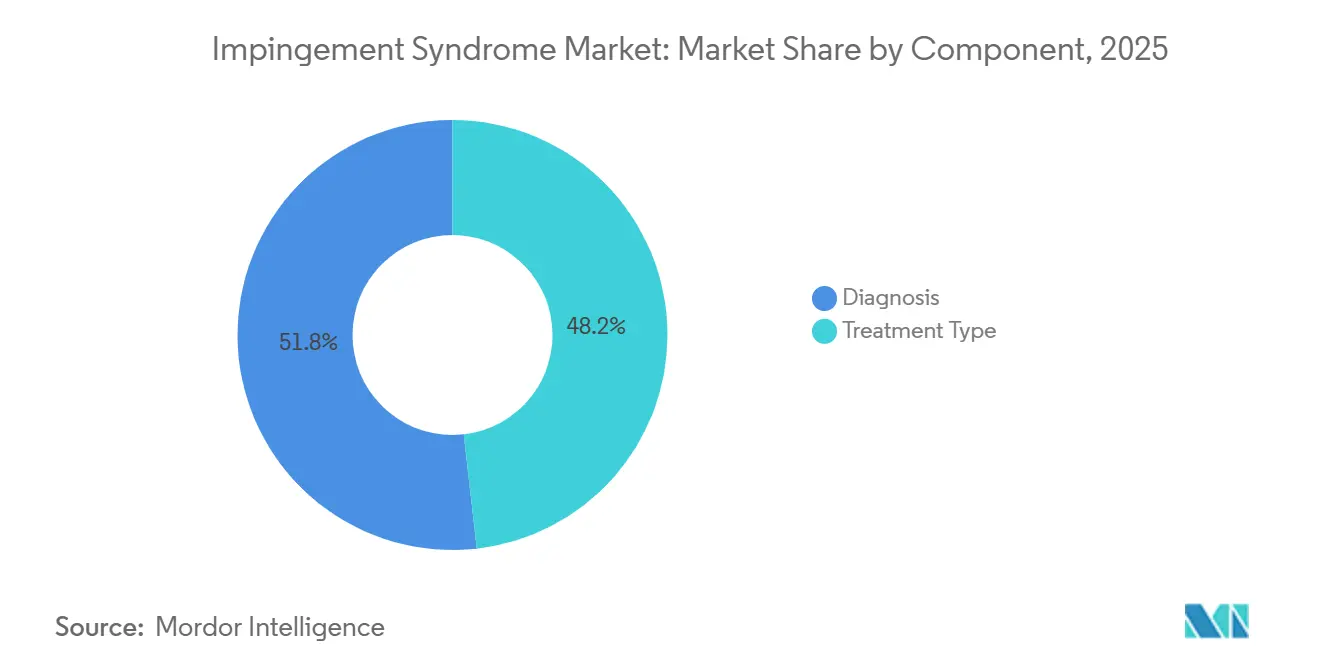
Behandlung führt weiterhin den Umsatz an, Diagnose treibt das zukünftige WachstumDas Diagnosesegment machte im Jahr 2025 51,83 % des Marktes für Impingement-Syndrom aus und wird bis 2031 voraussichtlich mit einer CAGR von 7,28 % expandieren, was es zur am schnellsten wachsenden Komponente des Marktes für Impingement-Syndrom macht. Die körperliche Untersuchung bleibt die Grundlage der Diagnose und dient als Erstlinienbeurteilung bei den meisten Verdachtsfällen auf Schulter-Impingement. Der dynamische Ultraschall hat sich als wertvolles Instrument zur Bestätigung des subakromialen Impingements und zur Verbesserung der Behandlungsplanung etabliert, wobei eine Studie aus dem Jahr 2025 eine außergewöhnlich hohe diagnostische Genauigkeit bei Anwendung unter provokanten Positionierungsprotokollen berichtete. Infolgedessen verlagert sich der Marktwert zunehmend hin zu einer präziseren Einstufung, Patientenstratifizierung und Behandlungsauswahl, was ein nachhaltiges Wachstum bei diagnostischen Dienstleistungen unterstützt.
Das Behandlungstypsegment spiegelt den erheblichen Umsatzbeitrag chirurgischer und nicht-chirurgischer Interventionen wider, die im gesamten Patientenversorgungspfad eingesetzt werden. Chirurgische Behandlungen blieben der dominante Umsatzgenerator innerhalb dieses Segments, insbesondere für Patienten, die auf konservatives Management nicht ansprachen. Die Behandlungslandschaft wird weiter durch Kostenträgeranforderungen gestützt, die häufig eine dokumentierte konservative Versorgung vor der chirurgischen Genehmigung vorschreiben, was die Rolle von Medikation und Rehabilitation neben operativen Verfahren stärkt.
Nach Endnutzer:
Orthopädische Kliniken verankern den Umsatz, Rehabilitationszentren gewinnen an DynamikOrthopädische Kliniken machten im Jahr 2025 44,72 % des Marktes für Impingement-Syndrom aus, was ihre Rolle als Hauptanlaufstelle für Diagnose, Bildgebungsüberweisung, Injektionstherapie und Verfahrensentscheidung widerspiegelte. Diese Kliniken bleiben zentral, da sie den Patientenfluss in konservative und chirurgische Pfade steuern und häufig den gesamten Verlauf der Schulterversorgung koordinieren. Rehabilitationszentren werden bis 2031 voraussichtlich mit einer CAGR von 8,16 % wachsen, dem schnellsten Tempo unter den Endnutzern im Markt für Impingement-Syndrom. Die ambulante Infrastruktur unterstützt diese Verlagerung, wie die im Mai 2025 erfolgte Grundsteinlegung eines ambulanten Operationszentrums im Wert von 10 Millionen USD in Wisconsin mit Operationssälen für Gelenkersatz und sportmedizinische Eingriffe zeigt.
Physiotherapiekliniken behalten eine bedeutende Rolle, da sie eine hohe Besuchsfrequenz bewältigen, auch wenn der Umsatz pro Besuch geringer ist als in chirurgischen Umgebungen. Das Ergebnis ist, dass der Markt für Impingement-Syndrom seinen Umsatzanker in orthopädischen Kliniken behält, während die schnellere Expansion in Richtung rehabilitationszentrierter Versorgung geht.
Geografische Analyse
Nordamerika Impingement-Syndrom-Markt
Nordamerika hielt im Jahr 2025 einen Marktanteil von 45,08 % am Impingement-Syndrom-Markt und blieb damit der größte regionale Umsatzbeitrag. Hohe Eingriffszahlen, eine breite kommerzielle Abdeckung für arthroskopische Versorgung und ein ausgereiftes Netzwerk ambulanter Operationszentren stützen weiterhin die führende Position der Region im Impingement-Syndrom-Markt. In den Vereinigten Staaten gibt Smith & Nephew an, dass im Jahr 2025 jährlich 250.000 Schulterersatzoperationen durchgeführt werden, was den Umfang der Schulterversorgungsbasis verdeutlicht, die angrenzende impingement-bezogene Eingriffe unterstützt. Die Konzentration fortschrittlicher Workflow-Einführungen in Nordamerika hält die Region im Mittelpunkt des Premium-Wettbewerbs, insbesondere bei robotergestützter Planung und Schulterchirurgie.
APAC Impingement-Syndrom-Markt
Asien-Pazifik wird voraussichtlich bis 2031 mit einer CAGR von 9,28 % wachsen, was die Region zum am schnellsten wachsenden regionalen Block im Impingement-Syndrom-Markt macht. Eine Belastungsanalyse aus dem Jahr 2025 zeigte, dass die Inzidenz von Erkrankungen des Bewegungsapparates in China, Japan und Südkorea bis 2036 voraussichtlich hoch bleiben wird, was der Region eine starke alterungsbedingte Nachfragebasis verschafft. Südkorea bietet zudem ein klares Signal für einen Wandel in der klinischen Praxis, da eine Umfrage aus dem Jahr 2026 eine Bewegung hin zu einem arthroskopie-ersten Management in geeigneten Fällen dokumentierte. Dies bedeutet, dass die Region einen wachsenden Patientenbedarf mit einer sich entwickelnden verfahrenstechnischen Bereitschaft kombiniert, anstatt sich nur auf einen dieser Wachstumsfaktoren zu stützen.
EMEA und Südamerika Impingement-Syndrom-Markt
Europa bleibt ein bedeutender Umsatzbeitrag, das Wachstum wird jedoch stärker durch leitlinienbasierte konservative Versorgung und unterschiedlichere Erstattungsstrukturen geprägt. Deutschland sticht innerhalb der Region hervor, da degenerative Schultererkrankungen weit verbreitet bleiben und die Verlagerung von der stationären zur ambulanten Versorgung weiter voranschreitet. Dies hält Physiotherapie, Rehabilitation und bildgebende Diagnostik in Europa auch dann bedeutsam, wenn das Eingriffswachstum moderater ausfällt als in schneller expandierenden Regionen. Der Nahe Osten und Afrika sowie Südamerika bleiben kleiner, doch die Expansion privater orthopädischer Einrichtungen und Infrastrukturinvestitionen halten langfristige Chancen für den Impingement-Syndrom-Markt offen.
Wettbewerbslandschaft
Der Impingement-Syndrom-Markt weist eine mäßig konzentrierte Struktur bei chirurgischen Geräten auf, während Rehabilitation und Orthesen auf eine breitere Gruppe von Anbietern verteilt bleiben. Große Medizintechnikunternehmen konkurrieren in den Bereichen Implantate, Arthroskopie, Planungssoftware und Workflow-Integration, wodurch der Wettbewerb auf vollständige Versorgungspfade ausgerichtet ist und nicht nur auf einzelne Produkte. Diese Struktur erschwert eine einfache Anbieterbindung, da Leistungserbringer Plattformen hinsichtlich Planungsunterstützung, Verfahrenseffizienz und postoperativer Ausrichtung auf die ambulante Rehabilitation vergleichen können. Der Impingement-Syndrom-Markt belohnt daher Unternehmen, die Diagnose, chirurgische Durchführung und Genesungsunterstützung in einem nahtloseren Angebot verbinden können. Er lässt zudem kleinere Nischen in den Bereichen Rehabilitation, Schmerzmanagement und ergänzende Unterstützungsprodukte offen, in denen kein einzelnes Unternehmen den gesamten Versorgungspfad zu dominieren scheint.
Im Jahr 2026 ist der deutlichste Wettbewerbskampf bei der Einführung robotergestützter Schulter-Workflows zu beobachten. Smith & Nephew kündigt nun die ersten klinischen Fälle mit der handgehaltenen Robotikplattform CORI XT sowohl in Krankenhäusern als auch in ambulanten Operationszentren an, was einen direkten Vorstoß in Einrichtungen zeigt, die einen flexibleren Schulter-Workflow anstreben. Zimmer Biomet erhielt im Mai 2026 zudem eine erweiterte FDA-510(k)-Zulassung für ROSA-Schulter-Funktionen, was seine Position bei der robotergestützten Glenoid-Fräsung und Humerus-Resektion stärkt. Diese Dynamik verkürzt das Kommerzialisierungsfenster im gesamten Impingement-Syndrom-Markt und erhöht den Wert einer schnellen klinischen Einführung nach der Zulassung.
Die biologische Augmentation ist die zweite wichtige strategische Front im Impingement-Syndrom-Markt, da Unternehmen versuchen, die Heilungsqualität neben der chirurgischen Technik zu verbessern. Smith & Nephew stärkt sein Schulterreparaturportfolio im Januar 2026 durch die Übernahme von Integrity Orthopedics für eine anfängliche Zahlung von 225 Millionen USD und bis zu 225 Millionen USD in leistungsabhängiger Vergütung. Diese Schritte zeigen, dass sich die Wettbewerbspositionierung in Richtung einer umfassenderen Ergebnisunterstützung verschiebt und nicht nur auf den Verkauf von Hardware für den Operationssaal ausgerichtet ist.
Marktführer der Branche für Impingement-Syndrom
-
Arthrex, Inc.
-
Stryker
-
Johnson & Johnson
-
Smith & Nephew plc
-
Zimmer Biomet
- *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert
Impingement-Syndrom-Markt Unternehmen in diesem Bericht
- Arthrex
- B. Braun
- Bioventus Inc.
- Breg
- Conmed
- DJO Global
- Enovis Corporation
- Globus Medical
- Johnson & Johnson
- LimaCorporate S.p.A.
- Medtronic
- Orthofix
- OssDsign AB
- Ossur
- Smiths Group
- Stryker
- Wright Medical Group
- Zimmer Biomet
Neueste Industrielle Entwicklungen in Impingement-Syndrom-Markt
- Juni 2026: Smith & Nephew gab die ersten klinischen Fälle mit seiner nächsten Generation der handgehaltenen Robotikplattform CORI XT für die Schulterendoprothetik bekannt, die bei Duke Health von Dr. Christopher Klifto und im North Valley Surgery Center in Scottsdale, Arizona, von Dr. Bertrand Kaper durchgeführt wurden und den Debüt der Plattform sowohl in Krankenhaus- als auch in ambulanten Operationszentrum-Umgebungen für anatomische und inverse Schultereingriffe markierten.
- Mai 2026: Zimmer Biomet erhielt die FDA-510(k)-Zulassung für eine erweiterte Version seines ROSA-Schultersystems mit verbesserter robotergestützter Glenoid-Fräsung und Humerus-Resektion für sowohl anatomische als auch inverse Schultertotalendoprothesen-Techniken.
- April 2026: Zimmer Biomet erhielt die 510(k)-Zulassung für erweiterte Identity- und Comprehensive-Reverse-Schultersysteme mit zusätzlichen Implantatgrößen, einschließlich eines Tabletts mit kleinem Durchmesser für kleinere Patientenanatomien, sowie ein neues Alliance-Humeruslager mit Vitamin-E-Polyethylen zur Verbesserung der Verschleißfestigkeit.
Berichtsumfang des globalen Marktes für Impingement-Syndrom
Gemäß dem Berichtsumfang umfasst der Markt für Impingement-Syndrom Produkte und Dienstleistungen, die für die Diagnose, Behandlung und das Management des Impingement-Syndroms verwendet werden, einer muskuloskelettalen Erkrankung, die durch die Kompression von Sehnen oder Schleimbeuteln verursacht wird, am häufigsten in der Schulter. Der Markt umfasst Arzneimittel, physiotherapeutische Lösungen, orthopädische Implantate, minimal-invasive chirurgische Geräte, diagnostische Bildgebungstechnologien und Rehabilitationsdienstleistungen, die darauf abzielen, Schmerzen zu reduzieren, die Mobilität wiederherzustellen und die Gelenkfunktion zu verbessern.
Der Markt für Impingement-Syndrom ist nach Typ, Patientenaltersgruppe, Komponente, Endnutzer und Geografie segmentiert. Nach Typ ist der Markt in primäres Impingement-Syndrom, sekundäres Impingement-Syndrom und akutes Impingement-Syndrom segmentiert. Nach Patientenaltersgruppe ist der Markt in Jugendliche, Erwachsene und Geriatrische Patienten segmentiert. Nach Komponente ist der Markt in Behandlungsart und Diagnose segmentiert. Die Behandlungsart ist weiter in chirurgische Behandlung und nicht-chirurgische Behandlung unterteilt. Die nicht-chirurgische Behandlung ist weiter in Physiotherapie und Medikation unterteilt. Die Diagnose ist weiter in körperliche Untersuchung, Bildgebungsverfahren und Elektromyografie segmentiert. Nach Endnutzer ist der Markt in orthopädische Kliniken, ambulante Operationszentren, Rehabilitationszentren und Physiotherapiekliniken segmentiert. Nach Geografie ist der Markt in Nordamerika, Europa, Asien-Pazifik, den Nahen Osten und Afrika sowie Südamerika segmentiert. Der Bericht deckt auch die geschätzten Marktgrößen und Trends für 17 Länder in den wichtigsten Regionen weltweit ab. Der Bericht bietet Wertangaben (USD) für alle oben genannten Segmente.
Segmentierungsübersicht
| Primäres Impingement-Syndrom |
| Sekundäres Impingement-Syndrom |
| Akutes Impingement-Syndrom |
| Jugendliche |
| Erwachsene |
| Geriatrische Patienten |
| Behandlungsart | Chirurgische Behandlung | |
| Nicht-chirurgische Behandlung | Physiotherapie | |
| Medikation | ||
| Diagnose | Körperliche Untersuchung | |
| Bildgebungsverfahren | ||
| Elektromyografie | ||
| Orthopädische Kliniken |
| Ambulante Operationszentren |
| Rehabilitationszentren |
| Physiotherapiekliniken |
| Nordamerika | Vereinigte Staaten |
| Kanada | |
| Mexiko | |
| Europa | Deutschland |
| Vereinigtes Königreich | |
| Frankreich | |
| Italien | |
| Spanien | |
| Übriges Europa | |
| Asien-Pazifik | China |
| Japan | |
| Indien | |
| Australien | |
| Südkorea | |
| Übriger asiatisch-pazifischer Raum | |
| Naher Osten und Afrika | GCC |
| Südafrika | |
| Übriger Naher Osten und Afrika | |
| Südamerika | Brasilien |
| Argentinien | |
| Übriges Südamerika |
| Nach Typ | Primäres Impingement-Syndrom | ||
| Sekundäres Impingement-Syndrom | |||
| Akutes Impingement-Syndrom | |||
| Nach Patientenaltersgruppe | Jugendliche | ||
| Erwachsene | |||
| Geriatrische Patienten | |||
| Nach Komponente | Behandlungsart | Chirurgische Behandlung | |
| Nicht-chirurgische Behandlung | Physiotherapie | ||
| Medikation | |||
| Diagnose | Körperliche Untersuchung | ||
| Bildgebungsverfahren | |||
| Elektromyografie | |||
| Nach Endnutzer | Orthopädische Kliniken | ||
| Ambulante Operationszentren | |||
| Rehabilitationszentren | |||
| Physiotherapiekliniken | |||
| Nach Geografie | Nordamerika | Vereinigte Staaten | |
| Kanada | |||
| Mexiko | |||
| Europa | Deutschland | ||
| Vereinigtes Königreich | |||
| Frankreich | |||
| Italien | |||
| Spanien | |||
| Übriges Europa | |||
| Asien-Pazifik | China | ||
| Japan | |||
| Indien | |||
| Australien | |||
| Südkorea | |||
| Übriger asiatisch-pazifischer Raum | |||
| Naher Osten und Afrika | GCC | ||
| Südafrika | |||
| Übriger Naher Osten und Afrika | |||
| Südamerika | Brasilien | ||
| Argentinien | |||
| Übriges Südamerika | |||
Im Bericht beantwortete Schlüsselfragen
Wie ist der erwartete Wachstumspfad für den Markt für Impingement-Syndrom bis 2031?
Es wird erwartet, dass der Markt für Impingement-Syndrom von 2,36 Milliarden USD im Jahr 2025 auf 2,48 Milliarden USD im Jahr 2026 und bis 2031 auf 3,34 Milliarden USD ansteigt, mit einer CAGR von 6,12 %, unterstützt durch Alterung, sportbedingte Verletzungen und eine breitere ambulante Versorgungserbringung.
Welche Komponentenkategorie führt den aktuellen Umsatz an?
Die Diagnose führte im Jahr 2025 mit einem Anteil von 51,83 %.
Welche Patientengruppe wächst am schnellsten?
Geriatrische Patienten werden bis 2031 voraussichtlich mit einer CAGR von 8,67 % wachsen, da altersbezogene Schulterdegeneration und eine breitere muskuloskelettale Belastung weiter zunehmen.
Welche Region bietet die stärkste langfristige Expansionsmöglichkeit?
Der asiatisch-pazifische Raum wird bis 2031 voraussichtlich mit einer CAGR von 9,28 % wachsen, was ihn zur am schnellsten wachsenden Region macht, da die orthopädische Kapazität zunimmt und altersbezogene Schultererkrankungen zunehmen.