
インピンジメント症候群市場規模とシェア
市場概要
| 調査期間 | 2020 - 2031 |
|---|---|
| 市場規模 (2026) | 2.48 十億米ドル |
| 市場規模 (2031) | 3.34 十億米ドル |
| 成長率 (2026 - 2031) | 6.12 % |
| 最も急速に成長している市場 | アジア太平洋地域 |
| 最大市場 | 北米 |
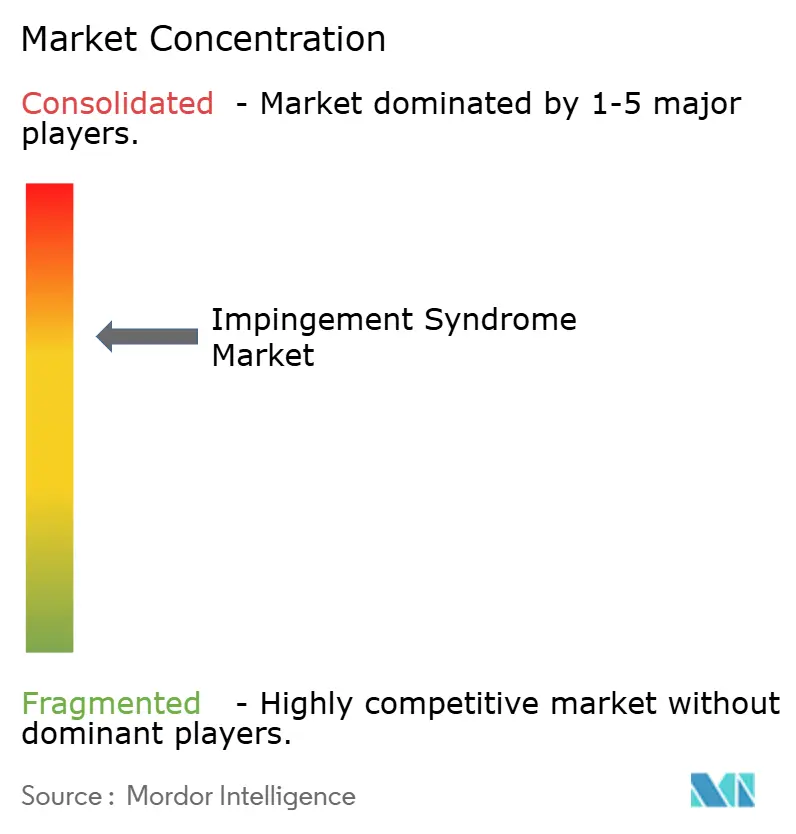
| 市場集中度 | 中 |
主要プレーヤー 注:主要企業の掲載順は順位を示すものではありません。 画像 © Mordor Intelligence。再利用にはCC BY 4.0の表示が必要です。 | |
Mordor Intelligenceによるインピンジメント症候群市場分析
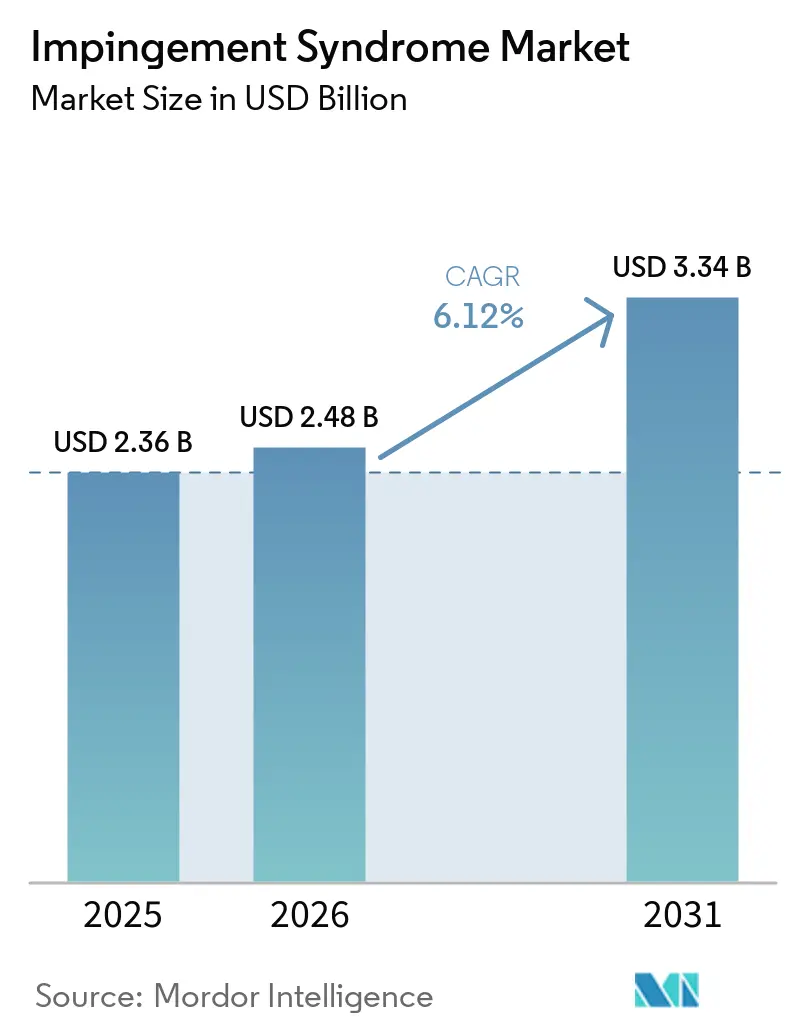
インピンジメント症候群市場は、2025年の23.6億米ドルから2026年には24.8億米ドルに増加し、2031年までに33.4億米ドルに達すると予測されており、2026年から2031年にかけてCAGR 6.12%で成長する見込みです。インピンジメント症候群市場は、肩関節関連の愁訴の40%から64%を肩峰下インピンジメントが占め、プライマリケアの診察においても一般的な診断として残っていることから、大規模な臨床基盤からの需要を引き続き集めています。2026年の収益成長は、スポーツ関連の肩関節ストレス、人口高齢化、および手術が承認される前に診断・療法・注射・リハビリテーションを含むことが多い長期的なケアパスウェイの複合的な牽引力によって支えられています。インピンジメント症候群市場はまた、画像ガイド下診断、低侵襲ケア、生物学的製剤による補強、および単価の上昇に依存せずにスループットを向上させる外来手術ワークフローの幅広い活用からも恩恵を受けています。同時に、償還審査と保守的治療優先ルールが即時の処置転換を引き続き遅らせており、これによりケアサイクル全体にわたって療法・薬物療法・処置後回復サービスが重要であり続けています。成熟した北米の需要がインピンジメント症候群市場を依然として支えている一方、アジア太平洋地域は整形外科的キャパシティの向上と加齢関連肩関節疾患による症例の安定的な増加に伴い、より速いペースで拡大しています。
主要レポートのポイント
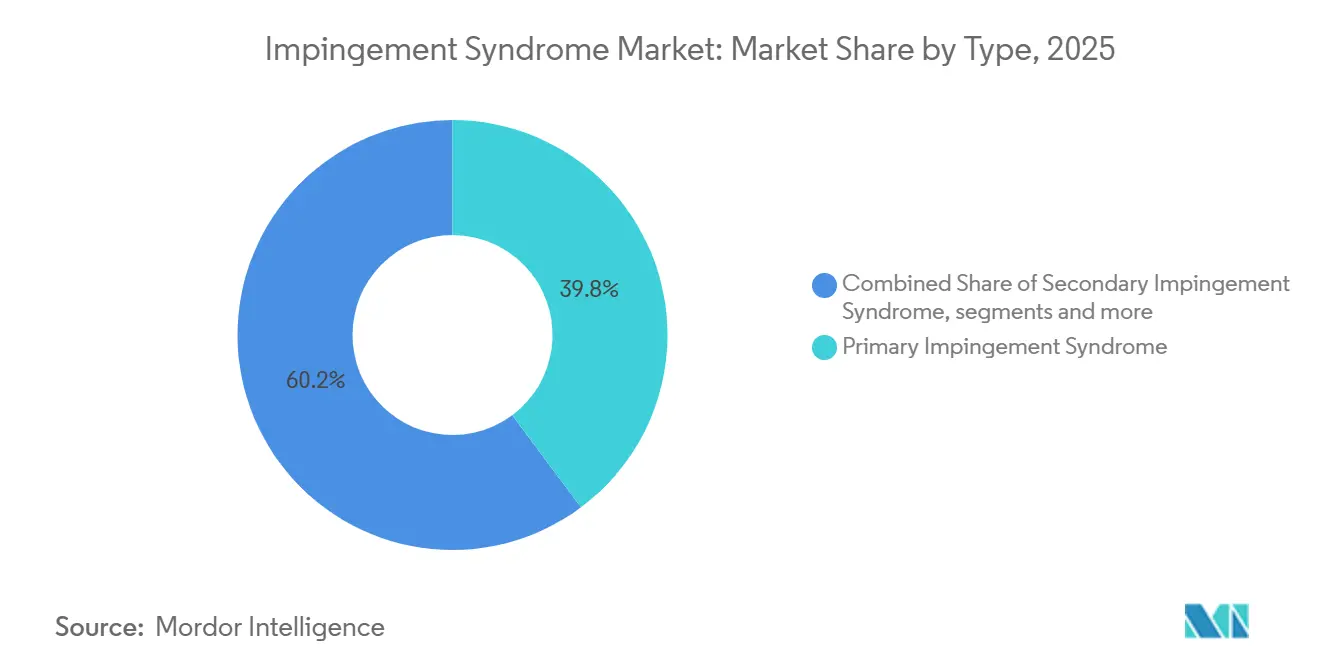
- タイプ別では、一次性インピンジメント症候群が2025年に39.84%のシェアを占め、急性インピンジメント症候群は2031年にかけてCAGR 6.64%で成長すると予測されています。
- 患者年齢層別では、成人が2025年に42.63%のシェアを占め、高齢者患者は2031年にかけてCAGR 8.67%で成長すると予測されています。
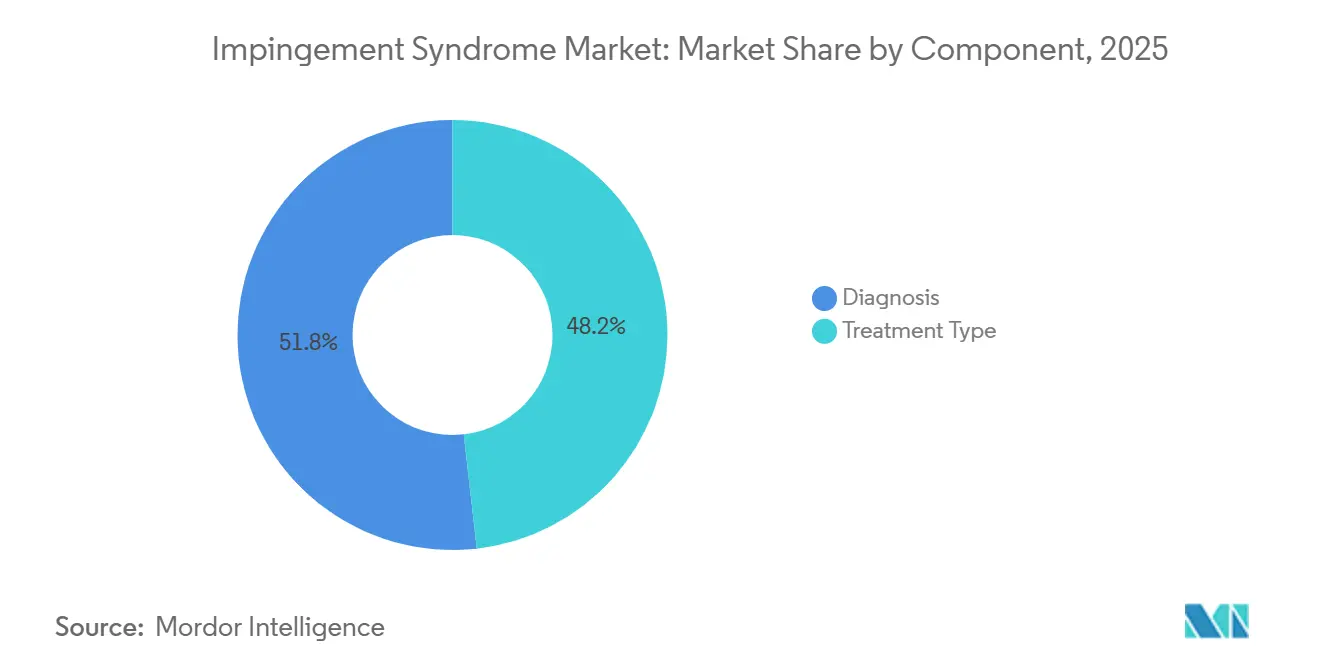
- コンポーネント別では、診断が2025年に51.83%のシェアを占め、2031年にかけてCAGR 7.28%で成長すると予測されています。
- エンドユーザー別では、整形外科クリニックが2025年に44.72%のシェアを占め、リハビリテーションセンターは2031年にかけてCAGR 8.16%で成長すると予測されています。
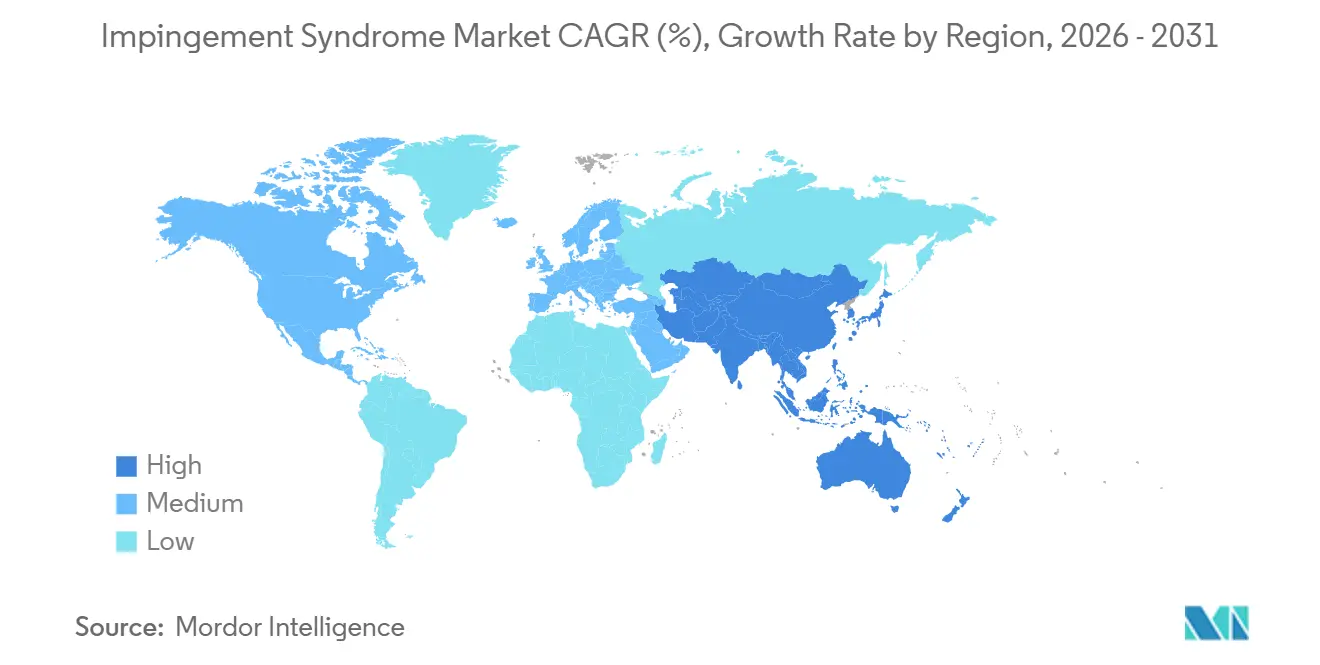
- 地域別では、北米が2025年に45.08%のシェアを占め、アジア太平洋地域は2031年にかけてCAGR 9.28%で成長すると予測されています。
注:本レポートの市場規模および予測数値は、Mordor Intelligence 独自の推定フレームワークを使用して作成されており、2026年1月時点の最新の利用可能なデータとインサイトで更新されています。
市場動向とインサイト
ドライバーの影響分析*
| ドライバー | (~)% CAGRへの影響予測 | 地理的 関連性 | 影響 期間 |
|---|---|---|---|
| スポーツ参加の増加と 過使用損傷 | +1.3% | 世界全体、 特に北米、欧州、東アジアで最も高い | 中期 (2〜4年) |
| 人口高齢化と 変性肩関節疾患 | +1.5% | 世界全体、 特に日本、ドイツ、韓国、イタリアで最も深刻 | 長期 (4年以上) |
| MRIおよび超音波による 早期診断 | +0.7% | 北米および 西欧、アジア太平洋中核市場への波及あり | 短期 (2年以内) |
| 外来整形外科ケアの 拡大 | +0.5% | 北米が中核、 オーストラリアおよびドイツでの早期拡大あり | 中期 (2〜4年) |
| 関節鏡および低侵襲肩関節 処置の増加 | +0.9% | 北米、欧州、 日本、韓国 | 中期 (2〜4年) |
| 遠隔リハビリテーション および在宅回復パスウェイ | +0.4% | 北米および西欧、 都市部アジア太平洋での初期段階の普及あり | 短期 (2年以内) |
| 情報源: Mordor Intelligence | |||
スポーツ参加の増加と過使用損傷
インピンジメント症候群市場は、反復的な頭上動作から引き続き恩恵を受けています。なぜなら、運動活動が肩関節の愁訴を継続的に生み出し、患者を診断・療法・フォローアップケアへと誘導するからです。2025年の大学アスリートを対象とした研究では、頭上運動活動と肩関節インピンジメント症候群との間に齢層を超えた統計的に有意な関連が確認されており、活動的な集団における安定した症例発生を支持しています。[1] 関連する2025年の運動研究でも、頭上アスリートにおける測定可能な生体力学的リスクが示されており、より重篤な機能障害が発現するのを待つのではなく、早期リハビリテーションプロトコルへの需要を支持しています。[2] スポーツ特有の負荷パターンも重要であり、水泳、野球、ラケットスポーツは肩関節に同じ機械的負荷をかけるわけではないため、治療プロトコルが急速に標準化されることを防いでいます。その結果、インピンジメント症候群市場は、急性スポーツ損傷と、経時的なモニタリングを必要とする反復的な過使用パターンの両方から繰り返しの需要を引き出しています。
人口高齢化と変性肩関節疾患
インピンジメント症候群市場は、変性肩関節機能障害がスポーツ損傷だけを超えて症例基盤を拡大しているため、高齢者への依存度が高まっています。2025年の世界疾病負担パターンの分析では、中国、日本、韓国における筋骨格系疾患の発生率が、年齢・期間・体格指数のトレンドの複合的な影響の下、2036年まで高水準で推移すると予測されています。[3] 2024年に発表された欧州の請求データでも、変性肩関節疾患が女性および60歳以上の人々に集中しており、インピンジメント関連の受診が60〜64歳の年齢層でピークに達することが示されています。高齢患者はまた、より長期的な保守的ケアパスウェイを経る傾向があり、手術が即時でない場合でも画像診断・薬物療法・理学療法・リハビリテーションが引き続き重要であり続けます。これにより、インピンジメント症候群市場は、特に高齢化がすでに進んでいる国々において、より広範で持続的な患者基盤を持つことになります。
MRIおよび超音波による早期診断
早期診断は、より多くの患者が症状が長期化したり他の肩関節疾患と混同される前にステージ分類できるようになるため、インピンジメント症候群市場のアドレサブルベースを拡大しています。2025年の査読済み研究では、動的超音波が誘発体位と組み合わせた場合に肩峰下インピンジメントに対して感度100%・特異度100%を達成したことが示されており、リアルタイム可視化における臨床的価値が強化されました。画像診断が構造的所見を確認すると、臨床医は患者を保守的管理注射療法・外科的紹介へとより明確に分類でき、ケアパスウェイ全体の効率が向上します。支払者および利用管理ルールも、処置承認前に文書化された評価を重要視しており、これにより実臨床における信頼性の高い画像診断の価値がさらに高まっています。したがって、インピンジメント症候群市場は、診断数の増加だけでなく、複数の収益ポイントにわたる治療の適切なシーケンシングからも恩恵を受けています。
関節鏡および低侵襲肩関節処置の増加
インピンジメント症候群市場は依然として関節鏡ケアに大きく依存しています。なぜなら、保守的治療で十分な改善が得られない場合、低侵襲手術が優先される処置ルートであり続けているからです。2025年のシステマティックレビューでは、関節鏡下肩峰下除圧術が12ヶ月にわたって肩関節機能スコアを改善し、合併症が最小限であることが報告されており、選択された症例における継続的な臨床的信頼を支持しています。韓国における診療パターンも、適切な症例に対して関節鏡優先管理へとシフトしており、処置の普及が頭打ちになるのではなく依然として進化していることを示しています。同時に、多くの症例では承認ルールが文書化された非外科的治療を依然として要求しており、処置の成長が無制限ではなく管理された形で維持されています。このバランスにより、インピンジメント症候群市場は、手術前に意味のある保守的ケアフェーズを維持しながら、処置量を増加させ続けることができます。
抑制要因の影響分析*
| 抑制要因 | (~)% CAGRへの影響予測 | 地理的 関連性 | 影響 期間 |
|---|---|---|---|
| 保守的治療の成功による 処置転換の減少 | -0.8% | 世界全体、 英国、ドイツ、オランダなど確立された理学療法インフラを持つ市場で最も強い | 中期 (2〜4年) |
| 臨床的判断への高い依存と コーディングのばらつき | -0.4% | 世界全体、 特に専門医へのアクセスが限られた中所得市場 | 長期 (4年以上) |
| 市場をまたいだ 償還の明確性の欠如 | -0.7% | 北米、西欧、 公的・民間混合システムを持つアジア太平洋市場 | 中期 (2〜4年) |
| 非外傷性肩関節痛の 診断不足 | -0.5% | アジア太平洋、 中東・アフリカ、南米 | 長期 (4年以上) |
| 情報源: Mordor Intelligence | |||
市場をまたいだ償還の明確性の欠如
償還のばらつきは、誰が手術を受けるか、症例がどこでスケジュールされるか、支払いが確保される前にどれだけの管理的労力が必要かに影響するため、インピンジメント症候群市場に対する直接的な制動力として残っています。2025年の別の償還研究では、22修飾子付き肩関節手術請求のうち成功裏に償還されたのはわずか26.5%であり、民間支払者の成功率はメディケアをはるかに下回ることが報告されました。これらの条件は、外来設定がより低コストで迅速なスループットを提供する場合でも、より複雑な外来症例を引き受ける意欲を低下させます。政策主導の文書化ルールも診断から処置への移行を遅らせ、意思決定がより長い期間にわたって分散され、同一パスウェイ内での転換が減少します。その結果、インピンジメント症候群市場は価値において拡大できる一方で、最も高収益の治療設定において摩擦に直面し続けています。
非外傷性肩関節痛の診断不足
インピンジメント症候群市場は、非外傷性症例が早期に認識されない場合に潜在的な需要量を失います。なぜなら、姿勢性・変性・代謝性の症状は急性損傷よりも緊性が低く見えることが多いからです。2025年のメンデルランダム化研究でも、高い体格指数と肩関節インピンジメント発生率との関連が示されており、代謝リスクが日常的な肩関節評価において十分にスクリーニングされていないことが示唆されています。プライマリケアにおける画像診断へのアクセスと専門医への紹介チャネルが依然として限られている環境では、これらの患者はより長期間にわたって積極的な治療パスウェイの外に留まる可能性が高くなります。これにより、インピンジメント症候群市場は、早期認識がより日常的になるまで完全には転換しない潜在的な需要プールを抱えることになります。
*当社の予測では、推進要因および抑制要因の影響を加算的ではなく方向性のあるものとして扱います。影響予測は、ベースライン成長、構成効果、および変数間の相互作用を反映しています。
セグメント分析
タイプ別:
一次性分類が需要量を支え、急性症例が加速一次性インピンジメント症候群は2025年のインピンジメント症候群市場シェアの39.84%を占め、構造的狭窄・滑液包炎症・腱板の圧迫に関連する最も一般的な臨床像としての地位を反映しています。その幅広い臨床的可視性は、単一のケアポイントに価値を集中させるのではなく、診察・画像診断・薬物療法・理学療法・手術にわたる安定した需要を支えています。二次性インピンジメント症候群は、不安定性・肩甲骨運動異常・神経筋機能障害が古典的な構造的狭窄だけよりも多層的な管理を必要とすることが多いため、臨床的に独自の位置を保っています。急性インピンジメント症候群は2031年にかけてCAGR 6.64%で成長すると予測されており、スポーツ損傷から診断への迅速な移行と、構造化された介入への短い経路を反映しています。
この成長の速い急性カテゴリーは、同一のケアエピソード内で迅速な画像診断・関節鏡治療・厳密に監督されたリハビリテーションを支援できるプロバイダーおよびデバイスメーカーに有利です。したがって、インピンジメント症候群産業は一次性症状に需要量の基盤を維持しながら、より迅速に診断・エスカレートされる症例に向けて成長が傾いています。
注記: 全個別セグメントのセグメントシェアはレポート購入時に入手可能
患者年齢層別:
成人が需要量を牽引、高齢者患者が成長フロンティアを定義成人は2025年に42.63%のシェアを占め、スポーツ関連および職業性の肩関節負荷が活動的な就労年齢に集中しているため、インピンジメント症候群市場全体で最大の年齢コホートとなりました。成人はまた、症状が仕事や日常機能を妨げる場合に画像診断・注射療法・外科的解決を追求する可能性が高いため、最も処置準備が整ったグループであり続けています。高齢者患者は2031年にかけてCAGR 8.67%で成長すると予測されており、変性肩関節疾患と長期的なケアニーズへのより広範な構造的シフトを反映しています。
青少年セグメントは需要量では最小ですが、頭上運動活動が若い患者を人生の早い段階で測定可能な生体力学的ストレスにさらすにつれて、より多くの臨床的注目を集めています。これにより、若い患者にとって手術が最初の第一選択ルートとなる可能性が低い場合でも、リハビリテーションおよび予防プロトコルが重要であり続けます。したがって、インピンジメント症候群産業は成人に需要量の中心を持ち、ケアパスウェイがより長く多様であることが多い高齢患者に成長フロンティアを持っています。
コンポーネント別:
治療が収益をリード、診断が将来の成長を牽引診断セグメントは2025年のインピンジメント症候群市場の51.83%を占め、2031年にかけてCAGR 7.28%で拡大すると予測されており、インピンジメント症候群市場の最も成長の速いコンポーネントとなっています。身体診察は診断の基盤であり続け、肩関節インピンジメントが疑われるほとんどの症例において第一選択の評価として機能しています。動的超音波は肩峰下インピンジメントの確認と治療計画の改善に有用なツールとして台頭しており、2025年の研究では誘発体位プロトコル下で使用した場合に例外的に高い診断精度が報告されています。その結果、市場価値はより精密なステージ分類・患者層別化・治療選択へと段階的にシフトしており、診断サービスの持続的な成長を支えています。
治療タイプセグメントは、患者ケアパスウェイ全体で使用される外科的および非外科的介入の実質的な収益貢献を反映しています。外科的治療は、特に保守的管理に反応しなかった患者において、このセグメント内で支配的な収益源であり続けました。治療ランドスケープは、手術承認前に文書化された保守的ケアをしばしば義務付ける支払者要件によってさらに支えられており、手術処置と並んで薬物療法とリハビリテーションの役割を強化しています。
エンドユーザー別:
整形外科クリニックが収益を支え、リハビリテーションセンターが勢いを増す整形外科クリニックは2025年のインピンジメント症候群市場の44.72%を占め、診断・画像診断紹介・注射療法・処置意思決定の主要拠点としての役割を反映しています。これらのクリニックは保守的および外科的パスウェイの両方への患者フローを管理し、肩関節ケアの全過程を調整することが多いため、引き続き中心的な存在です。リハビリテーションセンターは2031年にかけてCAGR 8.16%で成長すると予測されており、インピンジメント症候群市場のエンドユーザーの中で最も速いペースです。外来インフラがそのシフトを支えており、2025年5月にウィスコンシン州で関節置換術とスポーツ医学処置に特化した手術室を備えた1,000万米ドルの外来手術センターが着工されたことにも見られます。
理学療法クリニックは、手術設定よりも1回あたりの収益が低い場合でも高い受診頻度を処理するため、意味のある役割を維持しています。その結果、インピンジメント症候群市場は整形外科クリニックに収益の基盤を維持しながら、より速い拡大はリハビリテーション中心のケア提供に向かっています。
地域分析
北米インピンジメント症候群市場
北米は2025年のインピンジメント症候群市場シェアの45.08%を占め、収益における最大の地域貢献者としての地位を維持した。高い処置件数、関節鏡手術に対する広範な民保険適用、および成熟した外来手術センターネットワークが、インピンジメント症候群市場における同地域のリーディングポジションを引き続き支えている。米国では、Smith & Nephewが2025年に肩関節置換術の年間件数が25万件に上ると述べており、これはインピンジメント関連介入を支える肩関節ケアの基盤規模を示している。北米における高度なワークフロー製品の集中的な投入により、同地域はプレミアム競争の中心であり続けており、特にロボティクス対応の計画立案および肩関節手術の実施においてその傾向が顕著である。
アジア太平洋インピンジメント症候群市場
アジア太平洋地域は2031年にかけてCAGR 9.28%で成長すると予測されており、インピンジメント症候群市場において最も成長の速い地域ブロックとなっている。2025年の疾病負担分析では、中国、日本、韓国における筋骨格系疾患の発生率が2036年まで高水準で推移すると見込まれており、同地域に高齢化に関連した強固な需要基盤をもたらしている。韓国においても診療慣行の変化を示す明確なシグナルが確認されており、2026年の調では適切な症例に対する関節鏡ファーストの管理への移行が記録されている。これは、同地域が成長要因のいずれか一方のみに依存するのではなく、拡大する患者ニーズと進化する処置対応力の両方を兼ね備えていることを意味する。
欧州・中東・アフリカおよび南米インピンジメント症候群市場
欧州は引き続き重要な収益貢献地域であるが、成長はガイドラインに基づく保存的治療およびより多様な償還制度によって大きく左右されている。ドイツは地域内で際立った存在であり、変性肩関節疾患が依然として広く蔓延しており、入院医療から外来医療への移行が継続している。このため、処置の成長が急拡大地域と比較して緩やかであっても、欧州では理学療法、リハビリテーション、および画像診断サービスが引き続き重要な役割を担っている。中東・アフリカおよび南米は依然として規模が小さいものの、民間整形外科の拡大とインフラ投資により、インピンジメント症候群市場における長期的な機会は引き続き開かれている。
競合ランドスケープ
インピンジメント症候群市場は、手術用デバイスにおいて中程度に集中した構造を示す一方、リハビリテーションおよびブレーシングはより広範なサプライヤー群に分散している。大手メドテック企業はインプラント、関節鏡手術、プランニングソフトウェア、およびワークフロー統合にわたって競争しており、競争の焦点は単一製品のみではなく、包括的なケアパスウェイに置かれている。この構造により、プロバイダーはプランニングサポート、処置効率、および外来回復との術後整合性においてプラットフォームを比較できるため、特定ベンダーへの容易なロックインが制限されている。したがって、インピンジメント症候群市場では、診断、手術実施、および回復支援をよりシームレスなオファリングとして結びつけるとができる企業が評価される。また、リハビリテーション、疼痛管理、および補助的サポート製品においては、単一企業がパスウェイ全体を支配しているとは見られない小規模なニッチが残されている。
2026年において、最も明確な競争の争点はロボティクス肩関節ワークフロー採用である。Smith & Nephewは、病院および外来手術センターの両設定においてCORI XTハンドヘルドロボティクスプラットフォームの最初の臨床症例を発表しており、より柔軟な肩関節ワークフローを求める施設への直接的な参入を示している。Zimmer Biometも2026年5月にROSA Shoulderの機能拡張に関するFDA 510(k)認可を取得し、ロボティクス支援グレノイドリーミングおよび上腕骨切除における地位を強化した。この動向により、インピンジメント症候群市場全体での商業化ウィンドウが狭まり、承認後の迅速な臨床採用の価値が高まっている。
生物学的補強は、インピンジメント症候群市場における第二の主要な戦略的フロントであり、各社は手術手技と並行して治癒の質を向上させようとしている。Smith & Nephewは2026年1月、Integrity Orthopedicsを初期支払額225 ミリオン 米ドル、業績連動型対価として最大225 ミリオン 米ドルで買収し、肩関節修復ポートフォリオを強化した。これらの動きは、競争上のポジショニングが手術室向けハードウェアの販売のみならず、より広範なアウトカムサポートへとシフトしていることを示している。
インピンジメント症候群産業リーダー
-
Arthrex, Inc.
-
Stryker
-
Johnson & Johnson
-
Smith & Nephew plc
-
Zimmer Biomet
- 注:主要企業の掲載順は順位を示すものではありません。
インピンジメント症候群市場 このレポートでカバーされる企業
- Arthrex
- B. Braun
- Bioventus Inc.
- Breg
- Conmed
- DJO Global
- Enovis Corporation
- Globus Medical
- Johnson & Johnson
- LimaCorporate S.p.A.
- Medtronic
- Orthofix
- OssDsign AB
- Ossur
- Smiths Group
- Stryker
- Wright Medical Group
- Zimmer Biomet
最近の産業開発事情 インピンジメント症候群市場
- 2026年6月:Smith & Nephewは、肩関節形成術向け次世代CORI XTハンドヘルドロボティクスプラットフォームの最初の臨床症例を発表した。手術はDuke HealthにてDr. Christopher Kliftoが、またアリゾナ州スコッツデールのNorth Valley Surgery CenterにてDr. Bertrand Kaperが実施し、解剖学的および逆行性肩関節手術において病院および外来手術センターの両設定でのプラットフォームデビューを果たした。
- 2026年5月:Zimmer Biometは、解剖学的および逆行性人工肩関節全置換術の両手技に対応した改良型ロボティクス支援グレノイドリーミングおよび上腕骨切除機能を搭載したROSA Shoulderシステムの先進バージョンについて、FDA 510(k)認可を取得した。
- 2026年4月:Zimmer Biometは、小柄な患者の解剖学的構造に対応した小径トレイを含む追加インプラントサイズを備えた拡張版IdentityおよびComprehensive Reverse Shoulder Systemsと、耐摩耗性向上のためのビタミンEポリエチレンを採用した新型Allianceヒューメラルベアリングについて、510(k)認可を取得した。
世界のインピンジメント症候群市場レポートの範囲
レポートの範囲によると、インピンジメント症候群市場は、インピンジメント症候群(腱または滑液包の圧迫によって引き起こされる筋骨格系疾患で、最も一般的には肩関節に発生する)の診断・治療・管理に使用される製品およびサービスで構成されています。市場には、疼痛軽減・可動域回復・関節機能改善を目的とした医薬品・理学療法ソリューション・整形外科インプラント・低侵襲外科用デバイス・診断画像技術・リハビリテーションサービスが含まれます。
インピンジメント症候群市場は、タイプ・患者年齢層・コンポーネント・エンドユーザー・地域に区分されています。タイプ別では、市場は一次性インピンジメント症候群・二次性インピンジメント症候群・急性インピンジメント症候群に区分されています。患者年齢層別では、市場は青少年・成人・高齢者に区分されています。コンポーネント別では、市場は治療タイプと診断に区分されています。治療タイプはさらに外科的治療と非外科的治療に区分されています。非外科的治療はさらに理学療法と薬物療法に分類されています。診断はさらに身体診察・画像診断技術・筋電図検査に区分されています。エンドユーザー別では、市場は整形外科クリニック・外来手術センター・リハビリテーションセンター・理学療法クリニックに区分されています。地域別では、市場は北米・欧州・アジア太平洋・中東・アフリカ・南米に区分されています。レポートはまた、世界の主要地域にわたる17カ国の推定市場規模とトレンドも対象としています。レポートは上記すべてのセグメントについて金額(米ドル)を提供しています。
セグメンテーション概要
| 一次性インピンジメント症候群 |
| 二次性インピンジメント症候群 |
| 急性インピンジメント症候群 |
| 青少年 |
| 成人 |
| 高齢者 |
| 治療タイプ | 外科的治療 | |
| 非外科的治療 | 理学療法 | |
| 薬物療法 | ||
| 診断 | 身体診察 | |
| 画像診断技術 | ||
| 筋電図検査 | ||
| 整形外科クリニック |
| 外来手術センター |
| リハビリテーションセンター |
| 理学療法クリニック |
| 北米 | 米国 |
| カナダ | |
| メキシコ | |
| 欧州 | ドイツ |
| 英国 | |
| フランス | |
| イタリア | |
| スペイン | |
| その他の欧州 | |
| アジア太平洋 | 中国 |
| 日本 | |
| インド | |
| オーストラリア | |
| 韓国 | |
| その他のアジア太平洋 | |
| 中東・アフリカ | GCC |
| 南アフリカ | |
| その他の中東・アフリカ | |
| 南米 | ブラジル |
| アルゼンチン | |
| その他の南米 |
| タイプ別 | 一次性インピンジメント症候群 | ||
| 二次性インピンジメント症候群 | |||
| 急性インピンジメント症候群 | |||
| 患者年齢層別 | 青少年 | ||
| 成人 | |||
| 高齢者 | |||
| コンポーネント別 | 治療タイプ | 外科的治療 | |
| 非外科的治療 | 理学療法 | ||
| 薬物療法 | |||
| 診断 | 身体診察 | ||
| 画像診断技術 | |||
| 筋電図検査 | |||
| エンドユーザー別 | 整形外科クリニック | ||
| 外来手術センター | |||
| リハビリテーションセンター | |||
| 理学療法クリニック | |||
| 地域別 | 北米 | 米国 | |
| カナダ | |||
| メキシコ | |||
| 欧州 | ドイツ | ||
| 英国 | |||
| フランス | |||
| イタリア | |||
| スペイン | |||
| その他の欧州 | |||
| アジア太平洋 | 中国 | ||
| 日本 | |||
| インド | |||
| オーストラリア | |||
| 韓国 | |||
| その他のアジア太平洋 | |||
| 中東・アフリカ | GCC | ||
| 南アフリカ | |||
| その他の中東・アフリカ | |||
| 南米 | ブラジル | ||
| アルゼンチン | |||
| その他の南米 | |||
レポートで回答される主要な質問
2031年までのインピンジメント症候群市場の予想成長経路は?
インピンジメント症候群市場は、高齢化・スポーツ関連損傷・より広範な外来ケア提供に支えられ、2025年の23.6億米ドルから2026年の24.8億米ドルを経て、CAGR 6.12%で2031年までに33.4億米ドルに達すると予測されています。
現在の収益をリードしているコンポーネトカテゴリーはどれですか?
診断が2025年に51.83%のシェアでリードしています。
最も速く拡大している患者グループはどれですか?
高齢者患者は、加齢関連の肩関節変性とより広範な筋骨格系負担が増加し続けるにつれて、2031年にかけてCAGR 8.67%で成長すると予測されています。
最も強い長期拡大機会を提供している地域はどこですか?
アジア太平洋地域は整形外科的キャパシティの向上と加齢関連肩関節疾患の増加に伴い、2031年にかけてCAGR 9.28%で成長すると予測されており、最も成長の速い地域となっています。