
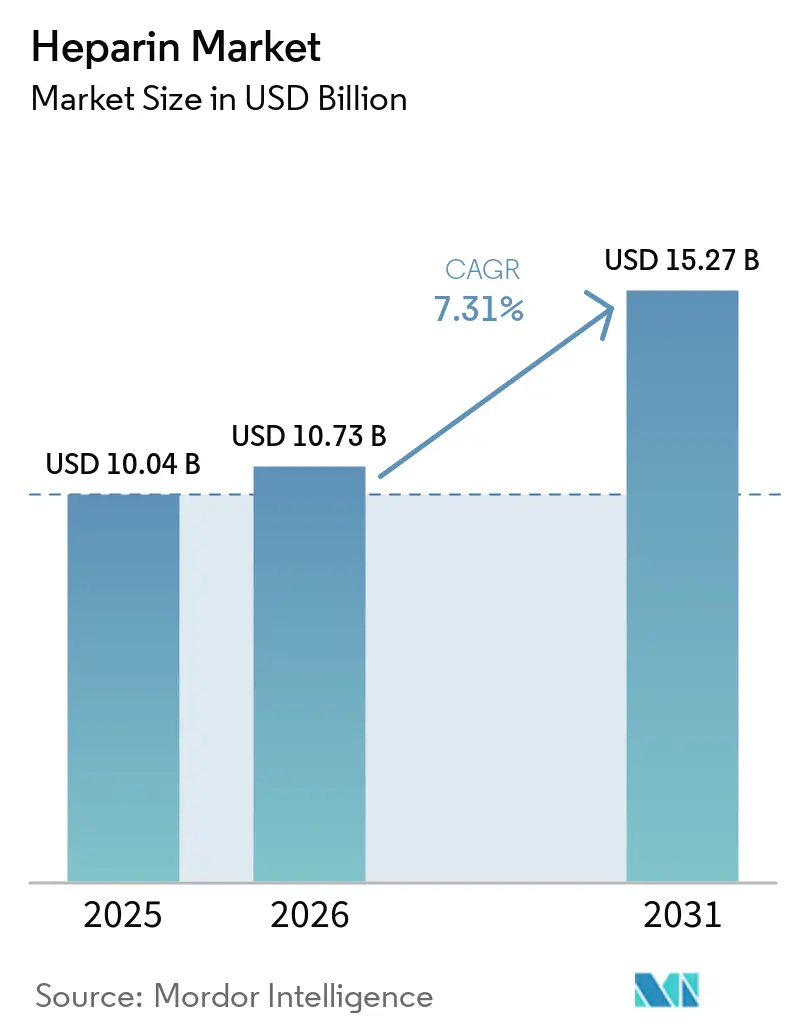
Análise do Mercado de Heparina por Mordor Intelligence
O tamanho do mercado de heparina deve aumentar de 10,73 bilhões de USD em 2026 para 11,51 bilhões de USD em 2027 e atingir 16,16 bilhões de USD até 2032, crescendo a um CAGR de 7,02% no período 2027-2032.
Uma população idosa em expansão e o tratamento recorrente de diálise ampliam a demanda potencial por injetáveis, enquanto as opções terapêuticas e as restrições relacionadas a sangramentos mantêm o crescimento vinculado aos pacientes elegíveis. As compras institucionais na China tornam o acesso importante para a comercialização de injetáveis, ao lado do investimento em capacidade de seringas pré-preenchidas. Os insumos de origem animal e as obrigações de qualidade estendem a decisão de investimento para montante, até o fornecimento e os controles de fabricação. Os fornecedores, portanto, competem tanto pelo alcance comercial e pelo acesso clínico local quanto pela molécula em si, pois distribuição, qualidade de fabricação e implementação do tratamento situam-se entre a necessidade do paciente e a receita.
Principais Conclusões do Relatório
- Por produto, a heparina de baixo peso molecular (HBPM) detinha 63,19% da participação no mercado de heparina em 2026, enquanto a heparina sintética/biossintética tem previsão de crescimento mais rápido, com um CAGR de 8,15% no período 2027-2032.
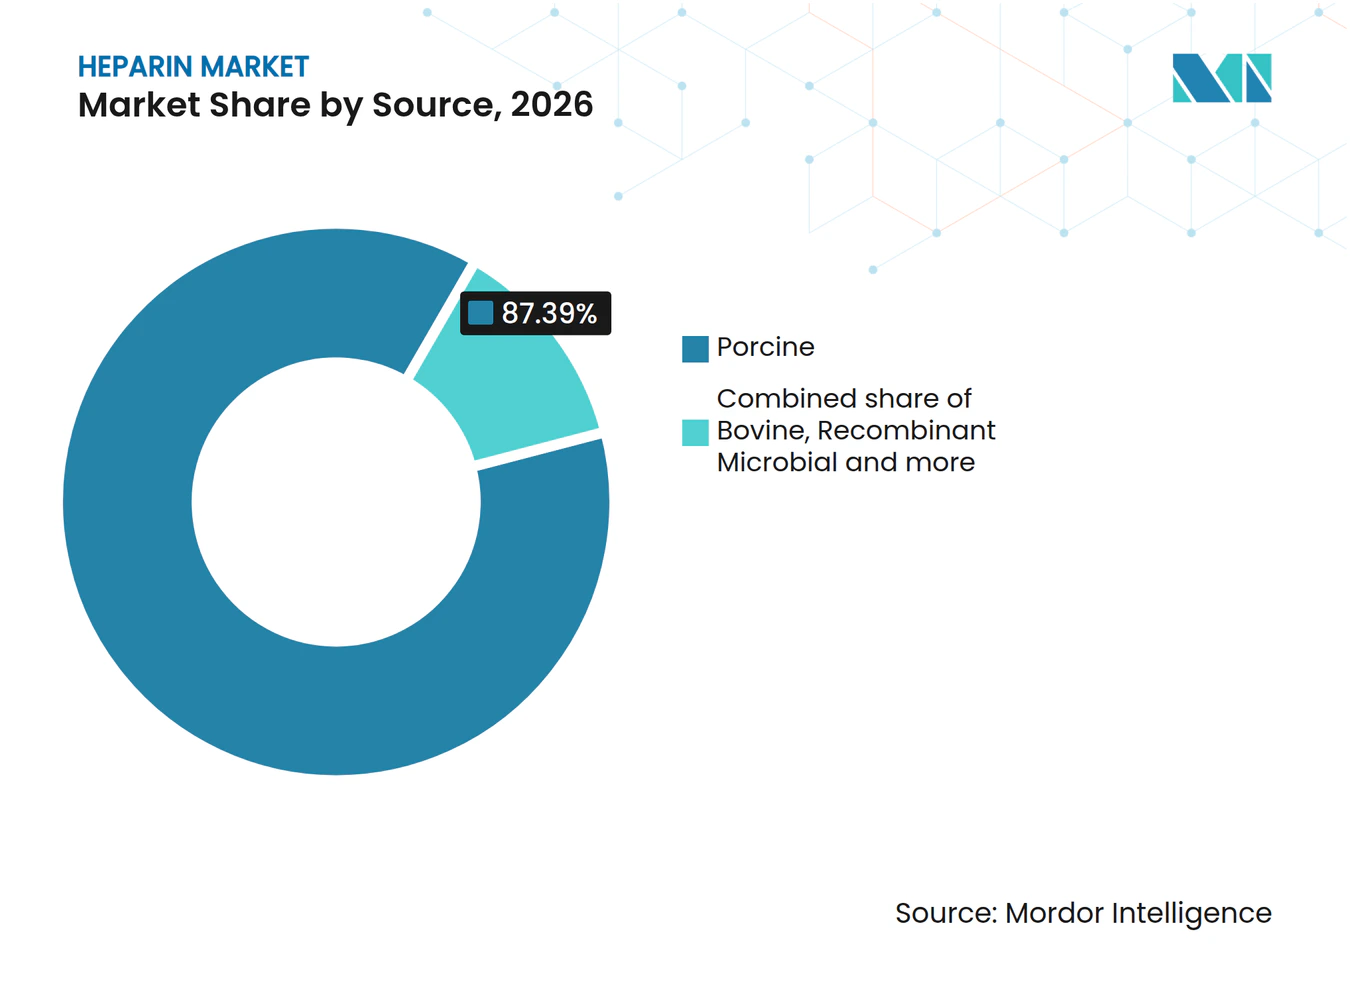
- Por fonte, a heparina suína liderou com 87,39% do tamanho do mercado de heparina em 2026, e a heparina microbiana recombinante tem previsão de registrar o CAGR mais rápido, de 8,85%, no período 2027-2032.
- As formas farmacêuticas foram lideradas pela solução injetável, com 68,41% da receita em 2026, com as seringas pré-preenchidas previstas como o segmento de crescimento mais rápido, com um CAGR de 7,2% no período 2027-2032.
- Por via de administração, a administração subcutânea detinha a maior participação, com 54,68% da receita em 2026, e tem previsão de crescimento mais rápido, com um CAGR de 7,15% no período 2027-2032.
- As aplicações foram lideradas pela trombose venosa profunda (TVP), com 46,16% da receita em 2026, enquanto a hemodiálise tem previsão de crescimento mais rápido, com um CAGR de 7,55% no período 2027-2032.
- Entre os usuários finais, os hospitais responderam por 72,15% da receita em 2026, e os ambientes de cuidados domiciliares têm previsão de ser o segmento de crescimento mais rápido, com um CAGR de 8,3% no período 2027-2032.
- Por geografia, a Ásia-Pacífico liderou com 32,41% da receita em 2026 e tem previsão de registrar o CAGR mais rápido, de 7,95%, no período 2027-2032.
Nota: Os números de mercado apresentados neste relatório são baseados na estrutura de estimativa proprietária da Mordor Intelligence, que combina nove meses de dados reais com projeções do quarto trimestre para o ano base de 2026.
Tendências e Insights de Mercado
Análise de Impacto dos Impulsionadores*
| Fator Impulsionador | (~) % de Impacto na Previsão de CAGR | Relevância Geográfica | Prazo de Impacto |
|---|---|---|---|
| Aumento do Volume de Procedimentos Cirúrgicos e Procedimentos de Diálise | +3% | América do Norte, Europa, Ásia-Pacífico e América do Sul | Curto prazo (≤ 2 anos) |
| Rápida Adoção de Heparina de Baixo Peso Molecular Aliada à Expansão de Programas de Heparina Biossintética | +2.5% | América do Norte, Europa e Ásia-Pacífico | Curto prazo (≤ 2 anos) |
| Alta Carga de Doenças-Alvo e Envelhecimento da População | +2% | Ásia-Pacífico, Europa e América do Norte | Longo prazo (≥ 4 anos) |
| Expansão da Aplicação em Dispositivos Médicos | +0.9% | Centros de tratamento com ECMO no Japão | Médio prazo (2-4 anos) |
| Aumento da Aplicação em Cuidados Oncológicos | +0.5% | Centros de cuidados oncológicos nos Estados Unidos | Médio prazo (2-4 anos) |
| Uso Crescente de Heparina em Oxigenação por Membrana Extracorpórea (ECMO) e Circuitos de Bypass Cardiopulmonar | +0.4% | América do Norte, Europa e Ásia | Curto prazo (≤ 2 anos) |
| Fonte: Mordor Intelligence | |||
Aumento dos Volumes de Procedimentos Cirúrgicos e Procedimentos de Diálise
O tratamento recorrente de diálise sustenta a demanda repetida por anticoagulantes à medida que a população tratada se expande. A Fresenius Medical Care estimou que cerca de 4,5 milhões de pessoas em todo o mundo receberam diálise regular em 2025, em comparação com cerca de 4,3 milhões em 2024. As diretrizes do NHS Highland preveem a administração rotineira de heparina para reduzir a coagulação do circuito extracorpóreo durante a hemodiálise e a hemodiafiltração em adultos com baixo risco de sangramento. Pacientes de maior risco especificados requerem avaliação médica da unidade renal antes da anticoagulação com heparina. Esses limites clínicos vinculam a oportunidade de fornecimento à atividade de tratamento elegível. Para os provedores de diálise, a prevenção de coágulos torna o acesso à anticoagulação adequada parte da própria entrega do tratamento.
Rápida Adoção de Heparina de Baixo Peso Molecular Aliada à Expansão de Programas de Heparina Biossintética
A preferência das diretrizes pela HBPM em uma população definida com embolia pulmonar (EP) aguda oferece aos fornecedores uma base clínica para expandir o tratamento injetável inicial. Em sua diretriz de 2026 para embolia pulmonar aguda, a Associação Americana do Coração e o Colégio Americano de Cardiologia recomendaram a HBPM em detrimento da heparina não fracionada para adultos nas categorias clínicas C1-E1 da diretriz que necessitam de anticoagulação parenteral inicial. A diretriz afirma que essa preferência visa reduzir o tromboembolismo venoso (TEV) recorrente e o sangramento maior. Para as equipes de tratamento, esses objetivos conectam a seleção do anticoagulante tanto ao risco de coagulação recorrente quanto ao dano relacionado ao tratamento, aumentando a importância da escolha inicial do produto. Uma revisão de 2026 relatou produção de heparina bioengenheirada em escala de vários gramas, ao mesmo tempo em que observou que atingir volumes industriais permanecia desafiador. A preferência das diretrizes pode moldar o tratamento inicial agora, enquanto a revisão descreve heparina bioengenheirada em escala de pesquisa, de modo que o mecanismo de demanda de mais curto prazo é a seleção de HBPM.
Alta Carga de Doenças-Alvo e Envelhecimento da População
Uma população idosa em expansão amplia a base potencial de tratamento nas aplicações de trombose, cuidados cardíacos e diálise. A Organização Mundial da Saúde projeta que a população global com 60 anos ou mais crescerá de 1 bilhão em 2020 para 1,4 bilhão até 2030. Essa projeção acrescenta cerca de 400 milhões de pessoas com 60 anos ou mais até 2030, um aumento de 40% em relação ao nível de 2020. A expansão demográfica pode sustentar a demanda sem exigir maior consumo de medicamentos por paciente tratado, enquanto a seleção clínica determina quanto do coorte mais amplo entra em tratamento.
Expansão da Aplicação em Dispositivos Médicos
O reembolso japonês oferece a uma aplicação de circuito revestido com heparina uma via comercial além da obtenção de aprovação do dispositivo. O sistema ECMO Biosaver da Nipro Corporation recebeu aprovação de comercialização japonesa em 3 de setembro de 2025, e a cobertura do seguro teve início em 1º de novembro de 2025.[1] Desenvolvido em conjunto com o Centro Nacional Cerebral e Cardiovascular, o sistema incorpora um conjunto de circuito revestido com heparina projetado para até 14 dias de uso contínuo. Essa duração definida conecta a aplicação do revestimento a equipamentos destinados ao suporte extracorpóreo prolongado. Qualquer demanda incremental por material de revestimento de heparina depende da adoção desse conjunto de circuito reembolsado nos cuidados clínicos japoneses.
Análise de Impacto dos Fatores Restritivos*
| Fator Restritivo | (~) % de Impacto na Previsão de CAGR | Relevância Geográfica | Prazo de Impacto |
|---|---|---|---|
| Vulnerabilidade da Cadeia de Suprimentos devido à Dependência de Matéria-Prima de Origem Animal | -1% | China e Estados Unidos | Curto prazo (≤ 2 anos) |
| Risco e Eventos Adversos de Sangramento | -0.6% | Estados Unidos e Reino Unido | Curto prazo (≤ 2 anos) |
| Requisitos Regulatórios Rigorosos | -0.4% | Mercado de importação dos Estados Unidos | Longo prazo (≥ 4 anos) |
| Mudança Terapêutica em Direção aos Anticoagulantes Orais Diretos na Tromboprofilaxia de Longo Prazo | -0.3% | Centro de cuidados de fratura de quadril na Argentina | Médio prazo (2-4 anos) |
| Fonte: Mordor Intelligence | |||
Vulnerabilidade da Cadeia de Suprimentos devido à Dependência de Matéria-Prima de Origem Animal
O fornecimento de origem animal expõe os fabricantes farmacêuticos a restrições antes mesmo do início da purificação. Em sua avaliação de 2026, o Conselho de Relações Exteriores identificou a China como origem de 80% do fornecimento global de heparina e 74% do fornecimento dos EUA, descrevendo a mucosa intestinal suína como matéria-prima.[2] Converter esse subproduto de abate em insumo farmacêutico requer infraestrutura dedicada de coleta, segregação, preservação e processamento. Separadamente, o conselho relatou que, em maio de 2025, a Associação Americana de Farmacêuticos listou a heparina como em escassez e especialistas aconselharam os médicos a começar o racionamento. A mesma avaliação constatou que os Estados Unidos não produziam mucosa suína em escala farmacêutica significativa. Substituir as importações concentradas na China por matéria-prima dos EUA exigiria primeiro o escalonamento da coleta, atrasando essa rota doméstica para o fornecimento adicional de medicamentos.
Risco e Eventos Adversos de Sangramento
O rótulo de injeção de heparina sódica da Hospira de agosto de 2026 contraindica o uso durante sangramento ativo não controlado, exceto quando devido à coagulação intravascular disseminada, e aconselha evitar o uso durante sangramento maior, a menos que os benefícios superem os riscos.[3] Essas restrições limitam os pacientes para os quais o fornecimento adicional de injetáveis pode se traduzir em tratamento. A mesma rotulagem relata hemorragia fatal e recomenda cautela em condições com maior risco de hemorragia. O protocolo de hemorragia maior de Argyll & Bute orienta os médicos que tratam pacientes com heparina a interromper a infusão, considerar a protamina e buscar orientação clínica sênior ou hematológica sobre a dosagem e administração de protamina. O planejamento de reversão mantém as restrições de sangramento do rótulo em vigor, limitando a oportunidade de volume dos fornecedores aos pacientes cuja avaliação clínica de risco-benefício permite a injeção de heparina sódica.
*Nossas previsões tratam os impactos dos impulsionadores e restrições como direcionais, e não aditivos. As previsões de impacto refletem o crescimento de base, os efeitos de composição e as interações entre variáveis.
Análise de Segmentos
Por Produto:
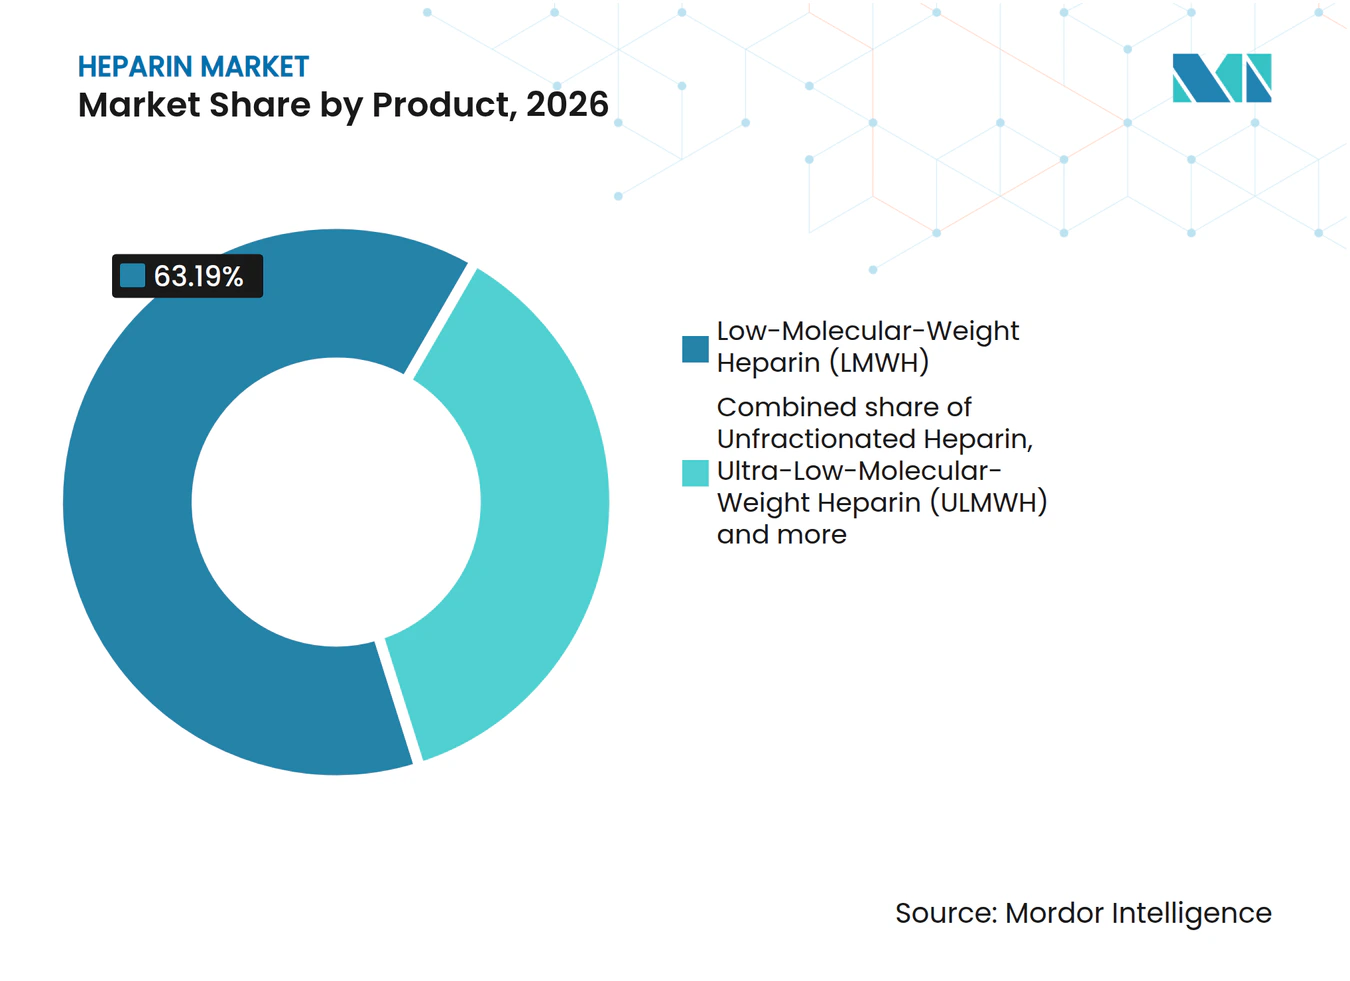
A Escala da HBPM Sustenta a Expansão de FormulaçõesA heparina de baixo peso molecular (HBPM) respondeu por 63,19% do tamanho do mercado de heparina em 2026. A Shenzhen Hepalink Pharmaceutical Group Co. Ltd. (Hepalink) relatou crescimento de dois dígitos ano a ano no volume de vendas de formulações de enoxaparina sódica durante os 6 meses encerrados em 30 de junho de 2026. O sistema interno de gestão de vendas da empresa acompanhou sua expansão relatada nos principais mercados regionais do grupo. O crescimento relatado baseia-se no alcance de canais para um medicamento de enoxaparina estabelecido, de modo que o acesso aos canais de tratamento é uma alavanca de expansão dentro do maior segmento.
A heparina sintética/biossintética tem previsão de ser o segmento de crescimento mais rápido, com um CAGR de 8,15% no período 2027-2032. Uma revisão de 2026 classificou o heparosano seguido de modificação quimioenzimatica de heparina bioengenheirada como semi-industrial e ainda em escalonamento. O papel da heparina não fracionada em infusão intravenosa nas diretrizes de agosto de 2025 do NHS Ayrshire & Arran inclui dosagem baseada em peso, monitoramento de coagulação e reversão com protamina após orientação hematológica. Para que o fornecimento bioengenheirado alcance os fabricantes de doses acabadas em volumes industriais, a rota semi-industrial deve avançar além de sua escala relatada.



Por Fonte:
A Escala Suína Molda as Escolhas de FonteA heparina suína detinha 87,39% da receita em 2026, tornando-a o maior segmento. Em 2025, a Bioiberica S.A.U. relatou fabricar uma em cada 5 doses de heparina administradas em todo o mundo. A empresa obtém sua heparina inteiramente de material suíno na Europa, América do Norte e América do Sul. Sua escala de produção baseada em doses ilustra o alcance de um fabricante em operação, enquanto o perfil de fornecimento mostra que a participação suína pode abranger vários continentes. A Bioiberica obtém sua heparina de 3 continentes, mas de uma única espécie animal, portanto diversificar onde obtém não diversifica o que obtém.
A heparina microbiana recombinante tem previsão de ser o segmento de crescimento mais rápido, com um CAGR de 8,85% no período 2027-2032. A Shenzhen Hepalink relatou ter concluído a amplificação em escala piloto da fermentação de precursor de heparina em um projeto de pesquisa colaborativo voltado para a fabricação de heparina microbiana. Levar a fermentação do precursor até a produção de IFA acabado é o próximo requisito comercial para transformar essa via de pesquisa em fornecimento de medicamentos. O papel de qualidade da heparina bovina foi ilustrado quando a ANMAT, reguladora de medicamentos da Argentina, estabeleceu uma substância de referência de ingrediente farmacêutico ativo (IFA) em fevereiro de 2026 para identificação por ressonância magnética nuclear de próton e identificação coagulométrica e teste de potência biológica. O material de referência da Argentina oferece ao teste de qualidade local uma base específica de fonte para distinguir a identidade e a potência do IFA bovino dentro do marco nacional.

Nota: Participações de segmento de todos os segmentos individuais disponíveis mediante compra do relatório
Por Forma Farmacêutica:
Requisitos de Injetáveis e Investimento em SeringasA solução injetável representou 68,41% da participação no mercado de heparina em 2026. Em agosto de 2025, a HLL Lifecare convidou propostas para 50.000 frascos de 5 mL de injeção intravenosa de heparina a 1.000 unidades/mL para diálise, para fornecimento a um país estrangeiro. O requisito da agência de compras indiana especificou um uso final juntamente com a concentração e o volume do recipiente, de modo que qualquer licitante precisaria fornecer exatamente essa apresentação em frasco para um programa de diálise transfronteiriço no maior segmento.
As seringas pré-preenchidas têm previsão de ser o segmento de crescimento mais rápido, com um CAGR de 7,2% no período 2027-2032. A Hepalink concluiu sua instalação de fabricação de seringas pré-preenchidas em Pingshan, em Shenzhen, em 4 de fevereiro de 2025, com capacidade anual de 330 milhões de unidades, principalmente para injeções de enoxaparina sódica. O anúncio de sua instalação também relatou certificação de boas práticas de fabricação da União Europeia, conectando a capacidade física a um referencial de qualidade de fabricação. Em setembro de 2026, a Macter International lançou o Hepanox, um anticoagulante HBPM de enoxaparina sódica, no formato de seringa pré-preenchida. Tanto a capacidade de Pingshan quanto o lançamento da Macter dizem respeito a seringas de enoxaparina, o que vincula o crescimento das seringas pré-preenchidas ao fornecimento de doses acabadas de HBPM.
Por Via de Administração:
Sequências Clínicas Abrangem Ambas as ViasA administração subcutânea foi o maior segmento, com 54,68% da receita em 2026, e tem previsão de ser o segmento de crescimento mais rápido, com um CAGR de 7,15% no período 2027-2032. As informações do produto Inhixa descrevem um regime de infarto agudo do miocárdio com supradesnivelamento do segmento ST combinando um bolus intravenoso inicial com doses subcutâneas de enoxaparina. Nesse regime, as doses subcutâneas seguem um bolus intravenoso, de modo que a demanda subcutânea no cuidado do IAMCSST chega associada a uma etapa intravenosa.
A administração intravenosa é recomendada para reduzir eventos isquêmicos em pacientes com síndrome coronariana aguda sem supradesnivelamento do segmento ST, de acordo com a diretriz de 2025 do Colégio Americano de Cardiologia/Associação Americana do Coração para heparina não fracionada. Essa recomendação situa a via dentro de uma decisão de tratamento coronariano agudo centrada na prevenção de eventos isquêmicos. A etapa intravenosa serve às vias coronarianas agudas tanto na SCA-SSST, por meio da heparina não fracionada recomendada, quanto no IAMCSST, por meio do bolus inicial do regime de enoxaparina, vinculando a demanda à sequência de tratamento inicial.
Por Aplicação:
Cuidados de TVP e Diálise em CentrosA trombose venosa profunda (TVP) foi o maior segmento, respondendo por 46,16% da receita em 2026. O Instituto Nacional para Saúde e Excelência em Cuidados (NICE) inclui regimes contendo HBPM entre as opções para TVP proximal confirmada ou EP com depuração de creatinina estimada de 15 a 50 mL/min. Para esse grupo, uma opção usa HBPM por pelo menos 5 dias antes do edoxabano, ou dabigatrana quando a depuração de creatinina for de pelo menos 30 mL/min. Suas diretrizes recomendam atenção aos requisitos de ajuste de dose e monitoramento do produto e a protocolos acordados localmente ou orientação especializada ou multidisciplinar. Nesse subgrupo renal, o período inicial com injetável confere aos fornecedores de HBPM um papel no início do tratamento, mesmo quando o curso mais longo escolhido utiliza um anticoagulante oral.
A hemodiálise tem previsão de ser o segmento de crescimento mais rápido, com um CAGR de 7,55% no período 2027-2032. A Fresenius Medical Care estimou que 89% dos pacientes em diálise em todo o mundo receberam hemodiálise em centros de diálise em 2025. Esse mix de tratamento concentra a exposição comercial da aplicação em centros de diálise, onde um fornecedor pode atender a uma base de provedores organizada responsável pela entrega do tratamento. A expansão do fornecedor nessa aplicação depende de alcançar os operadores de centros de diálise, onde a parcela predominante dos pacientes em diálise recebe tratamento.
Por Usuário Final:
Fornecimento Hospitalar e Vias de Cuidados DomiciliaresOs hospitais foram o maior segmento por usuário final, respondendo por 72,15% da receita global de heparina em 2026. Quase 4 milhões de seringas pré-preenchidas de HBPM foram distribuídas em hospitais do NHS na Inglaterra em julho de 2025. Essa escala ilustra a distribuição institucional por trás do tratamento injetável, com o fornecimento de um mês de uma única classe de medicamentos envolvendo milhões de apresentações prontas para uso. Para os fabricantes, o canal hospitalar combina demanda substancial de unidades com uma apresentação pronta para uso, colocando a capacidade de dose acabada no centro dessa oportunidade de usuário final.
Os ambientes de cuidados domiciliares têm previsão de ser o segmento de crescimento mais rápido, com um CAGR de 8,3% no período 2027-2032. Após avaliação individual do risco de TEV, o University College London Hospitals NHS Foundation Trust (UCLH) aconselha a continuação da enoxaparina em casa após cirurgia de câncer ginecológico quando a apixabana é inadequada. O UCLH ensina o paciente, familiar ou cuidador a aplicar as injeções e fornece o fornecimento completo do medicamento antes da alta. O tratamento anticoagulante geralmente continua por 28 dias após a cirurgia, mas o médico do paciente escolhe a duração exata, que pode ser maior ou menor. A administração domiciliar pode estender o uso além da enfermaria, mantendo o hospital de alta como fornecedor do medicamento nessa via.
Análise Geográfica
Mercado de Heparina da APAC
A Ásia-Pacífico detinha 32,41% da participação no mercado de heparina em 2026 e tem previsão de crescer a um CAGR de 7,95% no período 2027-2032, tornando-a a maior e mais rápida região em crescimento. Em fevereiro de 2026, a subsidiária de fabricação de enoxaparina da Hepalink ficou em primeiro lugar na renovação da licitação centralizada nacional da China para a injeção Prolongin. A renovação do acesso por meio de compras nacionais conecta uma formulação nomeada a um canal institucional que pode apoiar a distribuição além das decisões individuais de prescrição. O Ministério da Saúde do Camboja aprovou a concentração de 40 mg/0,4 mL da injeção de enoxaparina Prolongin fabricada pela subsidiária da Hepalink, Shenzhen Techdow Pharmaceutical Co., Ltd., em fevereiro de 2026. Juntos, os 2 eventos ampliam o alcance de uma marca de enoxaparina, por meio de compras institucionais na China e registro ministerial no Camboja, com fornecimento sustentado necessário para transformar esse acesso em disponibilidade de tratamento.
Mercado de Heparina da América do Norte e Europa
Na América do Norte, a diretriz dos EUA de 2025 recomenda enoxaparina ou fondaparinux como alternativas à heparina não fracionada para síndrome coronariana aguda sem supradesnivelamento do segmento ST no diagnóstico, quando o manejo invasivo precoce não é antecipado. A pesquisa europeia de 2025 com 114 centros de cirurgia cardíaca em 29 países constatou que 78,1% relataram protocolos escritos de heparinização e 70,2% não tinham meta universal de tempo de coagulação ativado após a reversão da heparina. A Diretoria de Saúde da Noruega recomendou fracamente o sulfato de protamina para usuários de heparina com hemorragia intracerebral aguda em sua atualização de agosto de 2026. Em cada contexto, uma diretriz ou protocolo local define a escolha do anticoagulante e sua rotina de monitoramento, de modo que o posicionamento do produto nessas regiões deve seguir o conteúdo do protocolo.
Mercado de Heparina do MEA e América do Sul
No Oriente Médio e África, as diretrizes hospitalares para adultos da África do Sul recomendam heparina não fracionada subcutânea com monitoramento de sangramento, ou enoxaparina, para pacientes internados de alto risco quando o rivaroxabano é contraindicado. O formulário nacional de medicamentos do Egito de 2025 inclui profilaxia com enoxaparina para pacientes cirúrgicos de risco moderado e alto e pacientes clínicos agudamente enfermos com mobilidade reduzida e maior risco de TEV. O canal de compras da América do Sul é ilustrado pelo Ministério da Saúde do Brasil, que contratou a Biomm S/A em 2025 para fornecer enoxaparina 100 mg/mL em seringas pré-preenchidas. Um pedido de enoxaparina sódica de julho de 2025 do Hospital de Cauquenes do Chile para o Laboratorio Chile S.A. registra recebimento aceito. O contrato federal do Brasil e o pedido hospitalar do Chile apontam para diferentes níveis de compra, enquanto os documentos egípcio e sul-africano vinculam o uso de enoxaparina e heparina a grupos de risco definidos.

Edições regionais
Marco Regulatório e Perspectivas
Jurisdições selecionadas são comparadas sob a perspectiva de fabricantes estabelecidos de IFA de heparina que mantêm sistemas de qualidade documentados. Os marcos de boas práticas de fabricação (BPF) e farmacopeicos situam a gestão da qualidade, os padrões de produto e a documentação regulatória em diferentes pontos do processo de fornecimento. A comparação enfatiza a previsibilidade das responsabilidades de qualidade e as etapas administrativas que acompanham o fornecimento, o que influencia onde um produtor estabelecido pode participar de forma eficiente.
Tabela Regulatória
| Fator de decisão | Estados Unidos | França | China | África do Sul | Brasil |
|---|---|---|---|---|---|
| Autoridade principal | FDA | ANSM | NMPA | SAHPRA | ANVISA |
| Principais instrumentos ou direção | Alerta de Importação 55-03, orientação de campo não vinculante; marco CGMP aplicável | A BPF de IFA Parte II abrange fabricação, reembalagem e rerotulagem | Farmacopeia de 2025 emitida pela NMPA e pela Comissão Nacional de Saúde, em vigor a partir de 1º de outubro de 2025 | Orientação Q7 de IFA, lida com o guia de BPF de medicamentos tendo precedência em discrepâncias | Oitava edição da Farmacopeia Brasileira aprovada em 15 de maio de 2026; IN 451/2026 publicada em 15 de junho de 2026 |
| Efeito comercial | Possível retenção por sistemas CGMP inadequados; possível recusa quando inspeções sustentam adulteração aparente | As atividades de IFA cobertas carregam responsabilidades de BPF | Conformidade com o padrão operativo; submissões eram condicionais a mudanças necessárias no padrão de registro | Os fabricantes devem documentar e implementar sistemas de gestão de qualidade de IFA | Requisitos mínimos de qualidade de IFA; mudanças administrativas na certificação BPF publicada (CBPF) e no reconhecimento de reguladores estrangeiros |
| Atratividade da política atual | Médio | Alto | Médio | Alto | Médio |
| Direção futura da atratividade da política | Sem mudança | Sem mudança | Sem mudança | Sem mudança | Sem mudança |
| Fonte: Mordor Intelligence | |||||
Para fabricantes estabelecidos, o marco de recusa condicional do Alerta de Importação 55-03 dos EUA e a Farmacopeia da China, em vigor desde 1º de outubro de 2025, preservam a tarefa de conformidade de qualidade, sustentando as classificações Médio e Sem mudança. A cobertura definida de BPF de IFA da França e a abordagem de sistema de qualidade documentado da África do Sul sustentam classificações Alto para fabricantes estabelecidos, com Sem mudança refletindo continuidade nessas tarefas centrais de qualidade. A aprovação da edição da Farmacopeia Brasileira de maio de 2026 abrangeu requisitos gerais mínimos de qualidade para IFAs, medicamentos e produtos de saúde, enquanto a IN 451/2026 de junho alterou os critérios de reconhecimento de reguladores estrangeiros e a administração da certificação CBPF. Ambas as mudanças dizem respeito a requisitos gerais de qualidade ou administração de certificação, de modo que a obrigação central de um fabricante estabelecido de IFA de demonstrar qualidade continua, sustentando a classificação Médio do Brasil e a direção Sem mudança.
Etapas da Cadeia de Valor
A cadeia de valor compara o fornecimento de matéria-prima, a produção de IFA e o fornecimento de medicamentos acabados como pontos distintos de ganhos do fornecedor. A Van Hessen, subsidiária da SARIA, fornece aos fabricantes farmacêuticos mucosa para IFA de heparina, grande parte proveniente de sua própria produção de miúdos. A captura de valor a montante, portanto, começa com o fornecimento de um insumo farmacêutico de origem animal, enquanto as etapas subsequentes ganham com o IFA e a injeção acabada.
Tabela de Análise da Cadeia de Valor
| Atividade primária | Participantes-chave | Captura de valor | Gargalo | Resposta de resiliência |
|---|---|---|---|---|
| Fornecimento de matéria-prima | Fornecedores de matéria-prima farmacêutica, como a Van Hessen, subsidiária da SARIA | Vendas de mucosa | Dependência da coleta de origem animal | Qualificar fontes adicionais de coleta |
| Produção e fornecimento de IFA | Fornecedores de IFA como a Bioiberica S.A.U.; fabricantes de IFA como a Hepalink | Vendas de IFA de heparina | Exposição a interrupções em um local de processamento individual | Qualificar locais alternativos de produção de IFA |
| Fornecimento de medicamentos acabados | Fornecedores de medicamentos injetáveis como a B. Braun | Vendas de injeções acabadas | Diferenças entre países no registro e disponibilidade do produto | Alinhar planos de fornecimento por país às apresentações autorizadas |
| Fonte: Mordor Intelligence | ||||
As operações de IFA da Hepalink na China e no Wisconsin ilustram como a distribuição geográfica na etapa de processamento atende a uma necessidade de resiliência diferente da adição de fontes de coleta de matéria-prima. A disponibilidade de injeção de heparina da B. Braun varia conforme o registro e a aprovação do país, vinculando o alcance de dose acabada à jurisdição de destino. A autorização específica por país determina onde a capacidade adicional de IFA pode se traduzir em vendas de injeções acabadas.
Cenário Competitivo
Concentração do Mercado

A concorrência abrange a Opocrin S.p.A. em IFAs, a Baxter International Inc., o grupo B. Braun Melsungen AG e a Pfizer Inc. em injeções acabadas, e a Sanofi S.A. em HBPM de marca. A Opocrin fornece heparina sódica de origem suína, enquanto a Baxter oferece uma injeção de heparina pré-misturada nos EUA. A empresa operacional do grupo B. Braun nos EUA, a B. Braun Medical Inc., fornece formulações de heparina sódica, e a Pfizer participa por meio de injeções rotuladas para uso intravenoso ou subcutâneo nos Estados Unidos. A Sanofi comercializou Lovenox/Clexane em mais de 100 países em 2025. A enoxaparina genérica nos Estados Unidos e os biossimilares em partes da Europa e na China ampliaram o campo competitivo em torno dessa presença, oferecendo aos compradores alternativas ao medicamento de marca.
Em julho de 2025, a B. Braun Medical Inc. lançou injeções de heparina sódica de 25.000 unidades em cloreto de sódio a 0,45% nas concentrações de 50 unidades/mL e 100 unidades/mL, expandindo sua linha de bolsas pré-misturadas nos EUA para 7 produtos. O anúncio especificou códigos de barras 2D aprimorados para as bolsas de 250 mL e 500 mL. Para os usuários hospitalares, a escolha entre concentrações e a identificação de bolsas legível por máquina reúne amplitude de formulação e identificação de medicamentos na mesma proposta do fornecedor. Os concorrentes da linha de pré-mistura dos EUA precisam de uma estratégia de apresentação que aborde a escolha de concentração e a identificação por código de barras juntamente com o ingrediente anticoagulante.
O Brasil aprovou uma nova indicação do Clexane para a Sanofi Medley Farmacêutica Ltda. em 10 de fevereiro de 2025. A aprovação abrangeu o tratamento prolongado de trombose venosa profunda e embolia pulmonar e a prevenção de recorrência em pacientes com câncer ativo. Para um fornecedor de HBPM de marca que enfrenta alternativas genéricas e biossimilares, a autorização específica por indicação oferece uma base adicional para posicionamento. Os concorrentes que buscam a mesma oportunidade clínica devem considerar a população de pacientes autorizada juntamente com sua capacidade de fornecer uma formulação adequada. O acesso a indicações locais é um ativo competitivo separado, pois uma ampla presença internacional não autoriza por si só o tratamento de um grupo específico de pacientes em um país individual.
Líderes do Setor de Heparina
-
Opocrin S.p.A.
-
Baxter International Inc.
-
B. Braun Melsungen AG
-
Pfizer Inc.
-
Sanofi S.A.
- *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica
Mercado de Heparina Empresas cobertas neste relatório
- B. Braun
- Baxter
- Dr. Reddy’s Laboratories
- Hebei Changshan Biochemical Pharmaceutical Co. Ltd.
- Leo Pharma
- Opocrin S.p.A.
- Pfizer
- Fresenius
- GLAND PHARMA
- Hikma Pharmaceuticals
- Techdow USA Inc.
- Viatris
- Abbott Laboratories
- Smiths Group
- Sanofi
- Shenzhen Hepalink Pharmaceutical Group Co. Ltd.
- Bioiberica
- Nanjing King-Friend Biochemical Pharmaceutical Co. Ltd.
- Cipla
- Emcure Pharmaceuticals Ltd
Principais Oportunidades para Participantes do Mercado
A comparação de oportunidades concentra-se nos usos obstétrico, procedural e de cuidados renais da heparina para embolia pulmonar (EP) aguda. A diretriz de 2026 da Associação Americana do Coração/Colégio Americano de Cardiologia aborda cada contexto, incluindo opções de HBPM e heparina não fracionada (HNF) para pacientes grávidas que podem receber anticoagulação. O anúncio da diretriz afirma que a implementação depende dos recursos locais, de modo que a oferta de um fornecedor deve se adequar ao serviço que entrega cada recomendação.
Tabela de Oportunidades de Mercado
| Oportunidade | Por que agora | Comprador / segmento líder | Estratégia recomendada | Principal barreira | Prováveis beneficiários |
|---|---|---|---|---|---|
| Fornecimento de heparina para EP aguda associada à gravidez | As diretrizes recomendam HBPM ou HNF para pacientes grávidas que podem receber anticoagulação | Equipes de cuidados obstétricos e de EP aguda | Fornecer opções adequadas de heparina por meio de vias obstétricas de EP | Recursos locais para implementação da via | Fabricantes de HBPM e HNF que atendem a cuidados obstétricos |
| Anticoagulação concomitante para trombólise dirigida por cateter | HBPM ou HNF terapêutica, ou HNF subterapêutica, recomendada com trombólise dirigida por cateter para EP aguda | Equipes de intervenção e resposta a EP | Fornecer apresentações adequadas ao regime procedural escolhido | Coordenação do tratamento concomitante e intensidade da dose | Fornecedores de heparina que atendem a centros procedurais |
| Fornecimento de HBPM com suporte de gestão de dose em doença renal grave | O monitoramento de anti-Xa é razoável para EP aguda tratada com HBPM com doença renal crônica grave e depuração de creatinina <30 mL/min | Equipes de EP aguda que tratam pacientes com doença renal crônica grave | Associar o fornecimento de HBPM ao suporte de ajuste de dose onde o monitoramento de anti-Xa é escolhido | Risco de sangramento e capacidade de gestão individualizada de dose | Fornecedores de HBPM com capacidades de suporte clínico |
| Fonte: Mordor Intelligence | |||||
A abertura central é o fornecimento de HBPM com suporte de gestão de dose para EP aguda em doença renal crônica grave. A opção de monitoramento da diretriz aborda pacientes tratados com HBPM, enquanto as vias obstétricas elegíveis e de trombólise dirigida por cateter permitem tanto HBPM quanto HNF. Essa recomendação específica para HBPM oferece aos fornecedores uma forma focada de se diferenciar por meio do suporte ao monitoramento selecionado de anti-Xa e ao ajuste de dose ao atender equipes de cuidados renais.
Desenvolvimentos industriais recentes em Mercado de Heparina
- Set 2026: A Macter International lançou o Hepanox, um anticoagulante HBPM de enoxaparina sódica, no formato de seringa pré-preenchida.
- Ago 2026: A Shenzhen Hepalink relatou crescimento de dois dígitos ano a ano no volume de vendas de formulações de enoxaparina sódica nos 6 meses encerrados em 30 de junho de 2026.
- Jun 2026: A ANVISA publicou a IN 451/2026, alterando os critérios de reconhecimento de reguladores estrangeiros e o processo administrativo para certificação de Boas Práticas de Fabricação.
Mercado de Heparina Escopo do relatório e metodologia de pesquisa
Definição e Cobertura do Mercado
O mercado global de heparina mede o valor anual mundial das vendas dos fabricantes de ingredientes farmacêuticos ativos de heparina e medicamentos de heparina acabados para anticoagulação clínica humana e usos relacionados. Abrange produtos vendidos em todos os países do mundo.
Exclusões de escopo: Dispositivos revestidos com heparina ou impregnados com heparina, incluindo cateteres, soluções de enxágue ou flush de heparina, produtos veterinários de heparina e anticoagulantes que não sejam heparina, incluindo anticoagulantes orais diretos, estão excluídos.
Visão Geral da Segmentação
-
Por Produto
- Heparina Não Fracionada
- Heparina de Baixo Peso Molecular (HBPM)
- Heparina de Peso Molecular Ultralow (HPMUB)
- Heparina Sintética / Biossintética
-
Por Fonte
- Suína
- Bovina
- Microbiana Recombinante
-
Por Forma Farmacêutica
- Solução Injetável
- Seringa Pré-Preenchida
- Gel / Creme Tópico
- Outros
-
Por Via de Administração
- Intravenosa
- Subcutânea
-
Por Aplicação
- Trombose Venosa Profunda (TVP)
- Fibrilação Atrial e Ataque Cardíaco
- Doença Arterial Coronariana
- Hemodiálise
- Outras Aplicações
-
Por Usuário Final
- Hospitais
- Centros Cirúrgicos Ambulatoriais
- Clínicas Especializadas
- Ambientes de Cuidados Domiciliares
-
Geografia
-
América do Norte
- Estados Unidos
- Canadá
- México
-
Europa
- Alemanha
- Reino Unido
- França
- Itália
- Espanha
- Restante da Europa
-
Ásia-Pacífico
- China
- Japão
- Índia
- Coreia do Sul
- Austrália
- Restante da Ásia-Pacífico
-
Oriente Médio e África
- CCG
- África do Sul
- Restante do Oriente Médio e África
-
América do Sul
- Brasil
- Argentina
- Restante da América do Sul
-
América do Norte
Fontes de Dados, Dimensionamento do Mercado e Validação
Pesquisa Documental
Fontes públicas como a Lista Modelo de Medicamentos Essenciais da Organização Mundial da Saúde, informações de prescrição do DailyMed, a revisão do Escritório de Responsabilidade Governamental sobre escassez de medicamentos e as submissões de audiências do Comitê de Energia e Comércio da Câmara fornecem evidências sobre apresentações de medicamentos, uso clínico, requisitos de qualidade, ambientes de tratamento e interrupções de fornecimento. O analista usa essas fontes para mapear a demanda terapêutica e as restrições de fabricação ao valor anual das vendas de IFA e medicamentos acabados.
Os registros e materiais para investidores das empresas ajudam a identificar portfólios de produtos, capacidade de fabricação, canais de vendas e desenvolvimentos de negócios, enquanto relatórios de imprensa confiáveis fornecem verificações cruzadas datadas sobre lançamentos, compras e eventos de fornecimento. Essas fontes não são exaustivas, e outras fontes informam a coleta, validação e esclarecimento.
Entrevistas e Pesquisas Primárias
Entrevistas estruturadas com fabricantes de IFA, fornecedores de medicamentos acabados, especialistas em compras hospitalares e de diálise, e líderes de farmácia clínica ou anticoagulação testariam evidências secundárias sobre mix de produtos, pontos de transação, preços, capacidade de fornecimento e acesso regional. Os entrevistados revisariam as premissas por trás das estimativas regionais e de segmento e identificariam mudanças na prática de tratamento ou nas compras que as fontes públicas podem não capturar. Onde as evidências conflitam ou permanecem escassas, os analistas comparariam respostas independentes com registros, orientações clínicas publicadas e verificações de fornecedores ou canais, documentando então um intervalo ou usando um proxy de segmento comparável para insumos não resolvidos.
Distribuição dos entrevistados do trabalho de campo de pesquisa primária
| Tipo de empresa | Cargo do entrevistado | Região |
|---|---|---|
| Primeiro nível: 35% | Diretores executivos (CXOs): 20% | APAC: 40% |
| Nível médio: 45% | Líderes funcionais/de unidade: 35% | EMEA: 32% |
| Participantes menores: 20% | Gerentes: 45% | Américas: 28% |
Dimensionamento e Previsão do Mercado
O modelo começa com uma estimativa de cima para baixo das vendas anuais globais dos fabricantes de IFA de heparina e medicamentos acabados, avaliadas a preços de fatura em USD, e reconcilia esse total com as visões regionais e de produto terapêutico. Os indicadores principais incluem atividade de diálise e procedimentos cirúrgicos e populações tratadas elegíveis para estimar o uso, capacidade de IFA e dose acabada e disponibilidade de fornecimento para restringir as vendas entregáveis, e mix de produto, fonte, dosagem, via e ambiente de cuidados juntamente com os preços de venda dos fabricantes para estimar o valor e as mudanças no mix de vendas. Para manter as estimativas regionais e de produto alinhadas com o valor global, os analistas constroem participações de segmento a partir de vendas relatadas, evidências de compras e portfólio e ajustam para o crescimento relativo de cada segmento.
Uma regressão multivariada pode relacionar o valor histórico do mercado à atividade de procedimentos, populações tratadas, capacidade de fornecimento e indicadores de preço e mix onde existem séries temporais comparáveis. A análise de cenários pode testar mudanças no fornecimento de origem animal, adoção clínica e produção sintética ou biossintética. Verificações seletivas de baixo para cima usam totalizações de vendas de fornecedores, verificações de canais e preço de venda amostrado do fabricante vezes o volume para as principais formulações, com as vendas de IFA contadas apenas quando não são subsequentemente capturadas em uma venda de medicamento acabado. Se os insumos de fornecedores ou regionais estiverem ausentes, os analistas usam um produto ou geografia comparável como proxy, delimitam-no com cenários baixo e alto e reconciliam o resíduo com o total de cima para baixo. Entrevistas com especialistas de mercado relevantes testariam as premissas em nível de variável e explicariam discrepâncias antes que as previsões sejam definidas.
Validação de Dados e Ciclo de Atualização
Os analistas triangulam registros de fabricantes, registros regulatórios e clínicos, sinais de compras e estimativas de mercado, comparando então indicadores independentes de demanda e oferta com o caminho de vendas modelado. Eles revisam outliers em preços, participações de segmento, totais regionais e variações ano a ano em relação ao registro de fonte, resolvem variâncias por meio de uma segunda fonte ou recontato direcionado e documentam qualquer ajuste restante antes da aprovação. O conjunto de dados é atualizado anualmente, revisado entre ciclos após eventos regulatórios, de fornecimento ou de produto relevantes, e submetido a uma nova revisão de fonte e cálculo antes da entrega.
Tamanho do Mercado de Heparina da Mordor Intelligence Comparado a Outras Estimativas Publicadas
As estimativas publicadas podem diferir nas transações e produtos que contabilizam e nos insumos usados para modelar a demanda. O mercado global de heparina mede o valor anual mundial das vendas dos fabricantes de ingredientes farmacêuticos ativos de heparina e medicamentos de heparina acabados para anticoagulação clínica humana e usos relacionados.
Os principais fatores de divergência incluem a cobertura definida do estudo e as escolhas de modelagem específicas do mercado. Os indicadores principais incluem atividade de diálise e procedimentos cirúrgicos e populações tratadas elegíveis para estimar o uso, capacidade de IFA e dose acabada e disponibilidade de fornecimento para restringir as vendas entregáveis, e mix de produto, fonte, dosagem, via e ambiente de cuidados juntamente com os preços de venda dos fabricantes para estimar o valor e as mudanças no mix de vendas.
Comparação de referência
| Fonte | Tamanho do Mercado | Lacunas na Metodologia de Pesquisa |
|---|---|---|
| Mordor Intelligence | 11,51 bilhões de USD (2027) | |
| Consultoria Global A | 5,8 bilhões de USD (2025) | Em sua base de 2025, esta estimativa está 49,6% abaixo do valor de 2027 deste relatório de 11,51 bilhões de USD, 2 anos depois. Sua avaliação inicial mais baixa e a previsão publicada de 7,2% deixam um caminho mais baixo até o ano do relatório posterior. |
| Consultoria Global B | 7,8 bilhões de USD (2025) | Em sua base de 2025, esta estimativa está 32,2% abaixo do valor de 2027 deste relatório de 11,51 bilhões de USD, 2 anos depois. Sua previsão publicada de 2,6% avança a avaliação anterior mais lentamente. |
Os analistas da Mordor Intelligence triangulam registros de fabricantes, registros regulatórios e clínicos, sinais de compras e estimativas de mercado, comparando então indicadores independentes de demanda e oferta com o caminho de vendas modelado.
Principais Questões Respondidas no Relatório
Qual é o tamanho e a perspectiva de crescimento do mercado de heparina?
O tamanho é previsto em 11,51 bilhões de USD em 2027 e 16,16 bilhões de USD até 2032, com um CAGR de 7,02% no período 2027-2032.
O que sustenta a demanda por heparina injetável?
A Fresenius Medical Care estimou que cerca de 4,5 milhões de pessoas em todo o mundo receberam diálise regular em 2025. As diretrizes do NHS Highland preveem a administração rotineira de heparina para pacientes adultos em hemodiálise com baixo risco de sangramento.
Qual categoria de produto de heparina lidera a receita?
A heparina de baixo peso molecular detinha 63,19% da receita em 2026. A heparina sintética/biossintética tem previsão de crescimento mais rápido, com um CAGR de 8,15% no período 2027-2032.
Quais empresas competem no fornecimento de heparina?
A Opocrin S.p.A., a Baxter International Inc., a B. Braun Melsungen AG, a Pfizer Inc. e a Sanofi S.A. estão entre os principais participantes do setor.
O que limita a expansão no tratamento com heparina?
O rótulo de injeção de heparina sódica da Hospira de agosto de 2026 contraindica o uso durante sangramento ativo não controlado, exceto quando devido à coagulação intravascular disseminada. O setor tem previsão de crescer a um CAGR de 7,02% no período 2027-2032.
Qual região lidera a receita e o crescimento da heparina?
A Ásia-Pacífico detinha 32,41% da receita em 2026 e tem previsão de crescimento mais rápido, com um CAGR de 7,95% no período 2027-2032.