
Tamanho e Participação do Mercado de Turismo Cultural
Visão Geral do Mercado
| Período de Estudo | 2021 - 2031 |
|---|---|
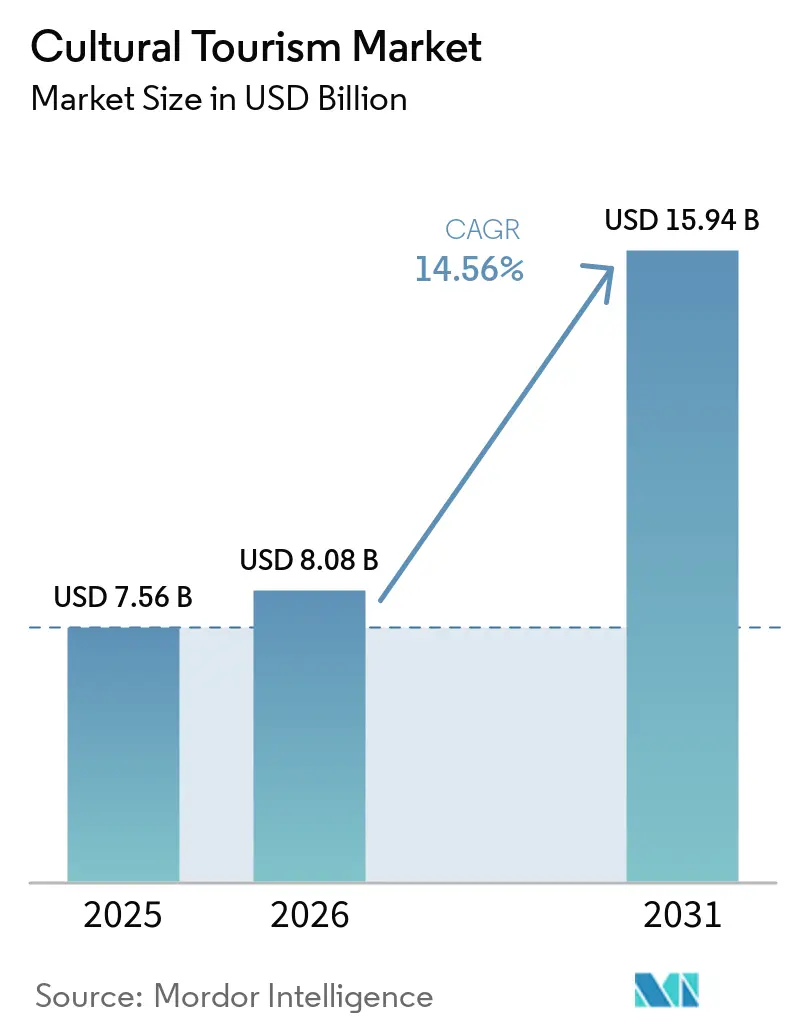
| Tamanho do Mercado (2026) | 8.08 Bilhões de dólares |
| Tamanho do Mercado (2031) | 15.94 Bilhões de dólares |
| Taxa de crescimento (2026 - 2031) | 14.56 % |
| Mercado de Crescimento Mais Rápido | Ásia-Pacífico |
| Maior Mercado | Europa |
| Concentração do Mercado | Médio |
Principais jogadores *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica Imagem © Mordor Intelligence. O reuso requer atribuição conforme CC BY 4.0. | |
Análise do Mercado de Turismo Cultural por Mordor Intelligence
O Mercado Global de Turismo Cultural foi avaliado em 7,56 bilhões de USD em 2025 e estima-se que cresça de 8,08 bilhões de USD em 2026 para atingir 15,94 bilhões de USD até 2031, a um CAGR de 14,56% durante o período de previsão (2026–2031). Este crescimento reflete uma procura mais forte por viagens centradas no património, gastronomia, identidade e experiências baseadas no lugar, em detrimento do turismo convencional. As chegadas de turistas internacionais atingiram 1,5 bilhão em 2025, e as receitas de exportação do turismo internacional subiram para 2,2 trilhões de USD, proporcionando um ambiente operacional favorável para o mercado[1]. A Europa manteve-se como o maior mercado regional, apoiada por 3,1 bilhões de dormidas em estabelecimentos turísticos da União Europeia em 2025 e um forte fluxo de visitantes para Espanha, Itália e França. Espera-se que a Ásia-Pacífico se expanda mais rapidamente do que outras regiões, com as chegadas à Europa provenientes da Ásia-Pacífico projetadas para aumentar 16,8% em 2026. A gestão mais rigorosa de visitantes nos principais sítios de património está a levar operadores e planeadores de destinos a expandir-se para cidades secundárias, acrescentando maior profundidade geográfica ao Mercado Global de Turismo Cultural ao longo do tempo.
Principais Conclusões do Relatório
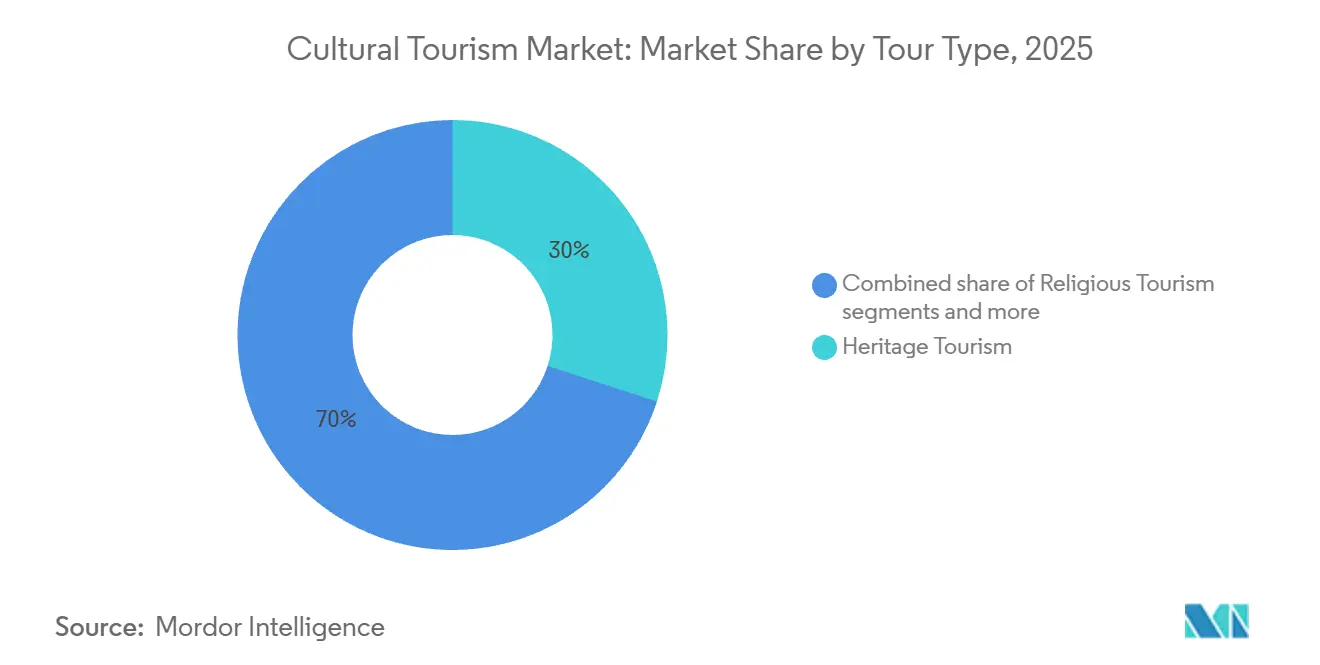
- Por tipo de tour, o Turismo de Património detinha uma quota de 30% do Mercado Global de Turismo Cultural em 2025, enquanto o Turismo Gastronómico está projetado para crescer ao CAGR mais elevado de 15,10% até 2031.
- Por canal de reserva, a Reserva Online representou uma quota de 56% do Mercado Global de Turismo Cultural em 2025 e também está projetada para crescer ao CAGR mais elevado de 16,12% até 2031.
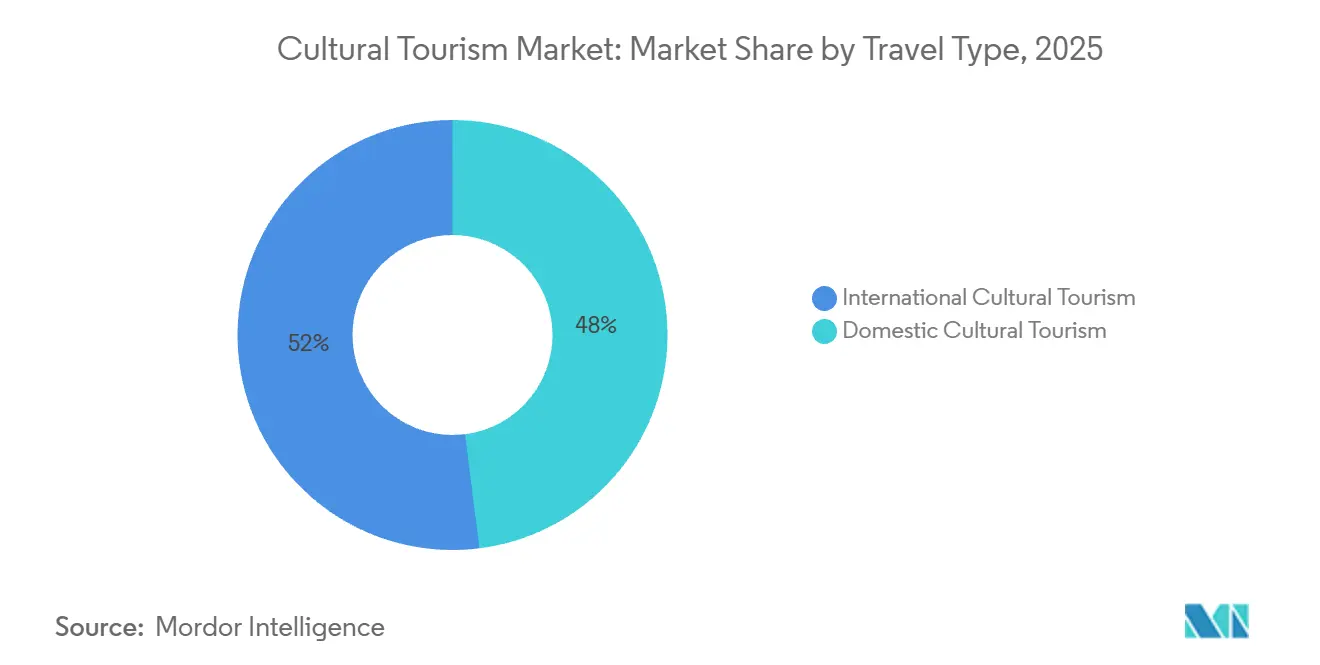
- Por tipo de viagem, o Turismo Cultural Internacional representou uma quota de 52% do Mercado Global de Turismo Cultural em 2025 e está projetado para crescer ao CAGR mais elevado de 14,88% até 2031.
- Por geografia, a Europa detinha uma quota de 33% do Mercado Global de Turismo Cultural em 2025, enquanto a Ásia-Pacífico está projetada para crescer ao CAGR mais elevado de 17,13% até 2031.
Nota: O tamanho do mercado e os números de previsão neste relatório são gerados usando a estrutura de estimativa proprietária da Mordor Intelligence, atualizada com os dados e percepções mais recentes disponíveis em janeiro de 2026.
Tendências e Perspetivas do Mercado Global de Turismo Cultural
Análise do Impacto dos Impulsionadores*
| Impulsionador | Impacto (~) % na Previsão do CAGR | Relevância Geográfica | Horizonte Temporal do Impacto |
|---|---|---|---|
| Crescente Procura por Experiências Autênticas de Património | +3.8% | Global, concentrado na Europa e na Ásia-Pacífico | Longo prazo (≥ 4 anos) |
| Amplificação nas Redes Sociais da Descoberta de Viagens Orientadas pela Cultura | +2.5% | Global, acelerado no núcleo da Ásia-Pacífico, com repercussão no Médio Oriente e em África | Médio prazo (2-4 anos) |
| Expansão da Conectividade Aérea de Baixo Custo para Destinos de Património Secundários | +2.1% | Europa, Sudeste Asiático, América do Sul | Médio prazo (2-4 anos) |
| Curadoria Liderada pela Comunidade e Empreendedorismo Local | +1.3% | Núcleo da Ásia-Pacífico, América do Sul, Médio Oriente e África | Longo prazo (≥ 4 anos) |
| Crescente Interesse em Viagens Experienciais e Lentas | +1.7% | América do Norte e Europa, com repercussão na Ásia-Pacífico | Médio prazo (2-4 anos) |
| Preservação do Património e Reposicionamento de Destinos Liderados pelo Governo | +1.9% | Médio Oriente, Sul da Ásia | Longo prazo (≥ 4 anos) |
| Fonte: Mordor Intelligence | |||
Crescente Procura por Experiências Autênticas de Património
A procura no mercado global de turismo cultural está a deslocar-se para viagens que carregam significado histórico, participação local e um contexto cultural mais forte. A França registou 102 milhões de chegadas internacionais em 2025 e 77,50 bilhões de EUR (91,16 bilhões de USD) em receitas de turismo internacional, equivalentes a 83,7 bilhões de USD, indicando que os destinos ricos em cultura continuam a atrair elevados volumes de visitantes e gastos de alto valor[2]. O Ministério da Cultura Francês relatou que as visitas aos principais ativos de património permaneceram concentradas e resilientes, apoiando a visão de que as viagens orientadas por monumentos ainda sustentam o mercado global de turismo cultural. Esta procura não se limita às grandes cidades, pois as tradições artesanais, de moda e artesanais em destinos secundários também estão a gerar dormidas adicionais e um design de itinerário mais amplo. A curadoria liderada pela comunidade e o empreendedorismo local apoiam esta mudança, uma vez que os viajantes estão cada vez mais dispostos a pagar por acesso guiado, narrativas locais e experiências em formato mais reduzido. A preservação do património e o reposicionamento de destinos liderados pelo governo reforçam este padrão, pois a melhoria da interpretação, gestão de sítios e planeamento de rotas temáticas tornam os ativos de património mais fáceis de incluir em produtos reserváveis durante um período mais longo.
Amplificação nas Redes Sociais da Descoberta de Viagens Orientadas pela Cultura
As redes sociais desempenham agora um papel direto na forma como os consumidores descobrem, comparam e decidem sobre viagens orientadas pela cultura. Um estudo de maio de 2026 publicado na PLOS ONE concluiu que as contas governamentais de cultura e turismo no TikTok podem melhorar a imagem do destino e aumentar a intenção de viajar através de vias emocionais e cognitivas[3]. A promoção oficial de destinos já não se limita a campanhas de sensibilização amplas e influencia agora a consideração efetiva de reservas para circuitos de património e culturais. O efeito é particularmente relevante para destinos secundários com orçamentos de marketing limitados, uma vez que o vídeo de formato curto pode levar museus de nicho, bairros gastronómicos, zonas de património vivo e festivais locais à atenção de públicos com elevada intenção de compra. Os criadores locais e os pequenos operadores podem apresentar destinos através de experiências vividas em vez de publicidade genérica, apoiando a curadoria liderada pela comunidade. Para o mercado global de turismo cultural, o resultado é um caminho mais curto da inspiração à reserva e maior visibilidade para produtos culturais que anteriormente ficavam fora da distribuição turística convencional.
Expansão da Conectividade Aérea de Baixo Custo para Destinos de Património Secundários
A melhoria do acesso aéreo continua a ser um dos impulsionadores de crescimento mais claros para o mercado global de turismo cultural, uma vez que muitos ativos de património estão localizados fora dos principais corredores de lazer. De acordo com a IATA, 58% dos turistas globais viajam de avião, confirmando que o acesso à aviação molda o alcance dos destinos, a frequência das viagens e a viabilidade das rotas. Rotas de menor custo que ligam cidades secundárias aos principais mercados de origem tornam o turismo cultural mais acessível em termos de preço e mais fácil de incluir em itinerários mais curtos. Isto beneficia destinos com fortes ativos culturais mas com penetração turística histórica limitada, particularmente no Sudeste Asiático, em partes da Europa e em corredores selecionados da América do Sul. Também reduz a dependência de um conjunto restrito de cidades de entrada icónicas, o que é importante para o equilíbrio a longo prazo do mercado global de turismo cultural. À medida que as redes de rotas se expandem, os operadores com parcerias locais estabelecidas, integração de transportes e inventário local curado têm maior probabilidade de converter a procura mais rapidamente do que os operadores generalistas.
Crescente Interesse em Viagens Experienciais e Lentas
A crescente preferência por estadias mais longas e viagens a um ritmo mais lento está a impulsionar o crescimento no Mercado Global de Turismo Cultural, uma vez que os viajantes culturais priorizam cada vez mais a imersão e as ligações locais. A Expedia relatou em 2026 que 84% dos consumidores manifestaram interesse em alojamentos em quintas, e as avaliações de hóspedes da Vrbo que mencionavam quintas aumentaram 300% em termos homólogos, indicando uma procura mais forte por formatos de viagem baseados no lugar e ligados à comunidade. Um estudo de 2025 sujeito a revisão por pares sobre a região do Alentejo em Portugal concluiu que o turismo lento apoia uma ligação mais profunda dos visitantes, experiências mais autênticas e uma sustentabilidade económica local mais forte. Esta tendência apoia produtos culturais que dependem de workshops, interação gastronómica, exploração de bairros e maior tempo de permanência, em vez de visitas rápidas a sítios. Os operadores mais pequenos podem monetizar a qualidade do envolvimento em vez de depender exclusivamente do volume, fortalecendo o argumento de negócio para o empreendedorismo local. Para o Mercado Global de Turismo Cultural, o crescimento pode ser impulsionado por uma maior profundidade de itinerário e uma participação local mais forte, em vez de apenas um aumento das chegadas de visitantes.
Análise do Impacto das Restrições*
| Restrição | Impacto (~) % na Previsão do CAGR | Relevância Geográfica | Horizonte Temporal do Impacto |
|---|---|---|---|
| Sazonalidade e Congestionamento de Pico nas Atrações Culturais | -1.2% | Europa, especialmente o Mediterrâneo do Sul, e América do Sul | Curto prazo (≤ 2 anos) |
| Pressão do Excesso de Turismo sobre os Ativos de Património e a Infraestrutura Local | -1.1% | Global, concentrado na Europa e no Peru | Médio prazo (2-4 anos) |
| Elevados Custos de Entrada, Transporte e Experiência no Local | -0.9% | América do Norte e Europa | Médio prazo (2-4 anos) |
| Volatilidade Geopolítica e de Políticas que Afeta a Procura de Viagens Transfronteiriças | -1.0% | Médio Oriente, Norte de África, com repercussão na Europa | Curto prazo (≤ 2 anos) |
| Fonte: Mordor Intelligence | |||
Sazonalidade e Congestionamento de Pico nas Atrações Culturais
A sazonalidade continua a ser uma restrição prática para o mercado global de turismo cultural, uma vez que a procura de visitantes continua a concentrar-se em janelas de viagem estreitas. O Patrimostat 2025 de França mostrou que uma grande parte das visitas culturais se concentrou nos meses de pico, deixando os destinos com períodos de superlotação seguidos de menor utilização dos ativos durante o resto do ano[4]. Este padrão aumenta os custos de transporte, a pressão na bilheteira e a complexidade de pessoal, enquanto se espera que os operadores proporcionem uma experiência cultural de alta qualidade. A expansão para destinos de património secundários também se torna mais difícil, uma vez que a atenção dos viajantes e a capacidade das companhias aéreas tendem a permanecer ligadas aos horários da época alta. A criação de pacotes fora de época, o acesso temporizado e uma melhor dispersão regional estão a tornar-se ferramentas necessárias para o mercado, em vez de melhorias opcionais. Sem esta mudança, o congestionamento continuará a limitar a satisfação dos visitantes e a restringir o potencial de receitas dos ativos culturais mais conhecidos.
Pressão do Excesso de Turismo sobre os Ativos de Património e a Infraestrutura Local
O excesso de turismo é uma restrição estrutural ao mercado global de turismo cultural, uma vez que os limites de conservação e as restrições de capacidade local são cada vez mais difíceis de separar do planeamento comercial. O Programa de Património Mundial e Turismo Sustentável da UNESCO foi implementado em propriedades do Património Mundial para apoiar a gestão de visitantes, a conservação e a distribuição equilibrada do turismo, indicando que a pressão de preservação já não se limita a alguns destinos. À medida que os sítios de grande procura adotam sistemas de reserva mais rigorosos, entrada temporizada e circulação gerida, parte do mercado passará do acesso aberto ao acesso racionado. Isto melhora os resultados de conservação, mas limita o crescimento do volume nos destinos emblemáticos e aumenta as exigências operacionais para os operadores dependentes desses sítios. A UNWTO relatou que as chegadas internacionais cresceram apenas 2% no primeiro trimestre de 2026 em meio a uma crescente incerteza, o que afeta em primeiro lugar as viagens culturais de longa distância. Combinadas com os elevados custos de entrada e transporte nos destinos maduros, estas restrições estão a encorajar viajantes e planeadores a considerar rotas culturais mais recentes, onde os preços, o acesso e a capacidade local permanecem mais geríveis.
*Nossas previsões tratam os impactos dos impulsionadores e restrições como direcionais, e não aditivos. As previsões de impacto refletem o crescimento de base, os efeitos de composição e as interações entre variáveis.
Análise de Segmentos
Por Tipo de Tour: O Património Ancora a Base, o Turismo Gastronómico Redefine o Teto de Crescimento
O Turismo de Património representou 30% do Mercado Global de Turismo Cultural em 2025, tornando-o o maior tipo de tour por contribuição de receitas. A UNESCO lista 972 propriedades culturais do Património Mundial em 167 países, proporcionando ao mercado uma base ampla e duradoura de ativos de destino. Os produtos de património são mais fáceis de incluir em pacotes para diferentes faixas etárias, durações de viagem e níveis de gastos, uma vez que podem ser construídos em torno de monumentos, museus, bairros, sítios arqueológicos e tradições vivas. Também se alinham bem com a procura doméstica, circuitos regionais e padrões de viagem religiosos ou civilizacionais, alargando o apelo do mercado tanto em destinos maduros como emergentes.
O Turismo Gastronómico está projetado para crescer a um CAGR de 15,10% de 2026 a 2031, tornando-o o tipo de tour de crescimento mais rápido no Mercado Global de Turismo Cultural. A sua expansão reflete o papel mais forte da gastronomia na identidade do destino, particularmente quando a culinária está ligada a narrativas locais, mercados, estabelecimentos familiares e tradições regionais. O trabalho da UN Tourism sobre moda e turismo cultural apoia o ponto mais amplo de que as expressões criativas e de estilo de vida estão a tornar-se impulsionadores comerciais mais fortes para a seleção de destinos e dormidas. As experiências lideradas pela gastronomia representam uma das oportunidades mais claras para cidades secundárias e operadores mais pequenos crescerem sem depender de infraestruturas de património à escala de marcos icónicos.
Nota: As quotas de segmento de todos os segmentos individuais estão disponíveis mediante a compra do relatório


Por Canal de Reserva: A Escala Online Converge com a Personalização Liderada por IA
A reserva online representou 56% do mercado global de turismo cultural em 2025 e espera-se que permaneça o formato de distribuição de crescimento mais rápido até 2031, com um CAGR previsto de 16,12%. Esta quota reflete uma mudança mais ampla na forma como o turismo cultural é descoberto, comparado e reservado, com as interfaces digitais a substituir cada vez mais os pontos de reserva físicos. As principais marcas de viagens estão a reforçar esta tendência ao expandir o inventário de atividades, o apoio a itinerários e a assistência durante a viagem nas suas plataformas. Em maio de 2026, a TUI AG lançou um serviço de planeamento de viagens durante a estadia com tecnologia de IA em parceria com a Google, utilizando a Plataforma Gemini Enterprise Agent para fornecer recomendações de atividades locais em tempo real. Isto ilustra como a distribuição online está a ir além das funções básicas de reserva para influenciar o planeamento de viagens, a descoberta local e a seleção da experiência de última etapa.
A distribuição offline continua relevante no mercado de turismo cultural, particularmente para itinerários de alto contacto que requerem orientação especializada, planeamento de sequências ou experiências de acesso restrito. Quando as viagens incluem guias privados, acesso a múltiplos sítios de património, interpretação académica ou coordenação de transporte complexa, os viajantes frequentemente necessitam de mais do que um fluxo de reserva digital padrão. Isto cria procura por operadores especializados cujo valor se baseia na experiência e fiabilidade, em vez de volume ou inventário amplo. O mercado está a separar-se em duas camadas: os canais online capturam reservas mais padronizadas e escaláveis, enquanto os canais offline mantêm força em produtos culturais complexos. A mudança de canal no mercado de turismo cultural é, portanto, real, mas não é uniforme em todos os pontos de preço ou tipos de itinerário.
Por Tipo de Viagem: O Internacional Impulsiona o Valor, o Doméstico Alarga a Base de Volume
O turismo cultural internacional detinha 52% do segmento de tipo de viagem em 2025 e está previsto crescer 14,88% anualmente até 2031, tornando a procura transfronteiriça o principal impulsionador de valor para o mercado global de turismo cultural. Os viajantes de longa distância combinam cada vez mais património, gastronomia e cultura urbana num único itinerário. A Europa continua a ser um beneficiário fundamental, uma vez que as chegadas provenientes da Ásia-Pacífico deverão aumentar 16,8% em 2026, representando o crescimento de corredor mais forte acompanhado pela Comissão Europeia de Viagens. O relatório de tendências de viagens de saída chinesas de 2025 da Booking.com indicou um crescente interesse em destinos como Itália, Espanha e Países Baixos, sublinhando a importância dos destinos ricos em cultura.
O turismo cultural doméstico representou os restantes 48% do segmento de tipo de viagem em 2025 e continua a ser essencial para a estabilidade do volume no mercado global de turismo cultural. Em países de grande dimensão, a procura doméstica sustenta os ativos de património entre os picos internacionais e apoia circuitos secundários com visibilidade estrangeira limitada. A PATA relatou que os destinos da Ásia-Pacífico receberam 295,7 milhões de chegadas internacionais na primeira metade de 2025, sugerindo que a normalização regional também pode apoiar o turismo cultural doméstico e de curta distância nos mercados próximos. O turismo doméstico alinha-se bem com pausas culturais curtas, participação em festivais e visitas repetidas, dando aos operadores a oportunidade de construir produtos ao longo do ano em vez de depender exclusivamente dos fluxos de longa distância.
Análise Geográfica
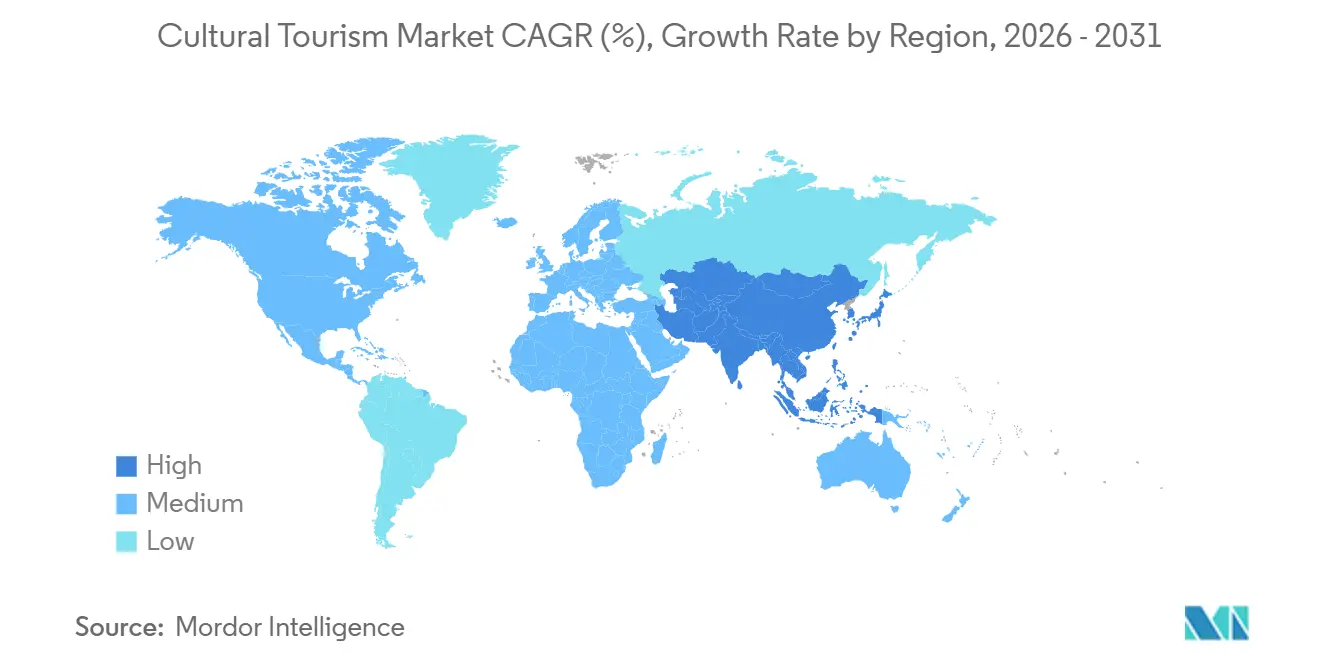
A Europa representou 33% do mercado global de turismo cultural em 2025, mantendo a sua posição como a maior região pela escala atual. Só a França registou 102 milhões de chegadas internacionais e 77,5 bilhões de EUR (91,16 bilhões de USD) em receitas de turismo, refletindo o peso comercial dos destinos ricos em cultura em toda a região. A UN Tourism relatou mais de 130 milhões de chegadas de turistas internacionais na Europa no primeiro trimestre de 2026, um aumento de 4% em termos homólogos. O apoio da Comissão Europeia à investigação e inovação em património cultural fortaleceu a interpretação digital, o desenvolvimento de rotas e a experiência do visitante ao nível do sítio. Esta combinação de denso inventário de património, conectividade de transportes e apoio institucional confere à Europa uma vantagem duradoura no mercado global de turismo cultural, mesmo à medida que as regulamentações de gestão de multidões e conservação se tornam mais rigorosas.
A Ásia-Pacífico é a região de crescimento mais rápido no mercado global de turismo cultural, com um CAGR previsto de 17,13% para 2026–2031. A UNWTO relatou que o Japão recebeu 15,8% mais visitantes internacionais em 2025, com as receitas de turismo em moeda local a aumentar 21%. A PATA relatou que os destinos da Ásia-Pacífico receberam 295,7 milhões de chegadas internacionais na primeira metade de 2025, equivalente a 92,6% dos níveis pré-pandemia. A região beneficia de uma oferta cultural ampla, abrangendo bairros urbanos de património, viagens lideradas pela gastronomia e circuitos criativos locais, o que alarga a base de produtos no mercado global de turismo cultural.
A América do Norte, a América do Sul e o Médio Oriente estão cada um a contribuir para o mercado global de turismo cultural através de padrões de procura distintos. O Escritório Nacional de Viagens e Turismo dos EUA projetou que as chegadas internacionais aos EUA atingiriam 70,5 milhões em 2026, um aumento de 3,2%. O Brasil encerrou 2025 com um recorde de 9,2 milhões de turistas internacionais, confirmando uma procura mais forte por turismo cultural e baseado no lugar em toda a América do Sul. A ficha informativa de 2025 da UN Tourism mostrou que o Médio Oriente permaneceu acima dos níveis de chegadas pré-pandemia, indicando uma mudança da recuperação para o desenvolvimento ativo de destinos.

Panorama Competitivo
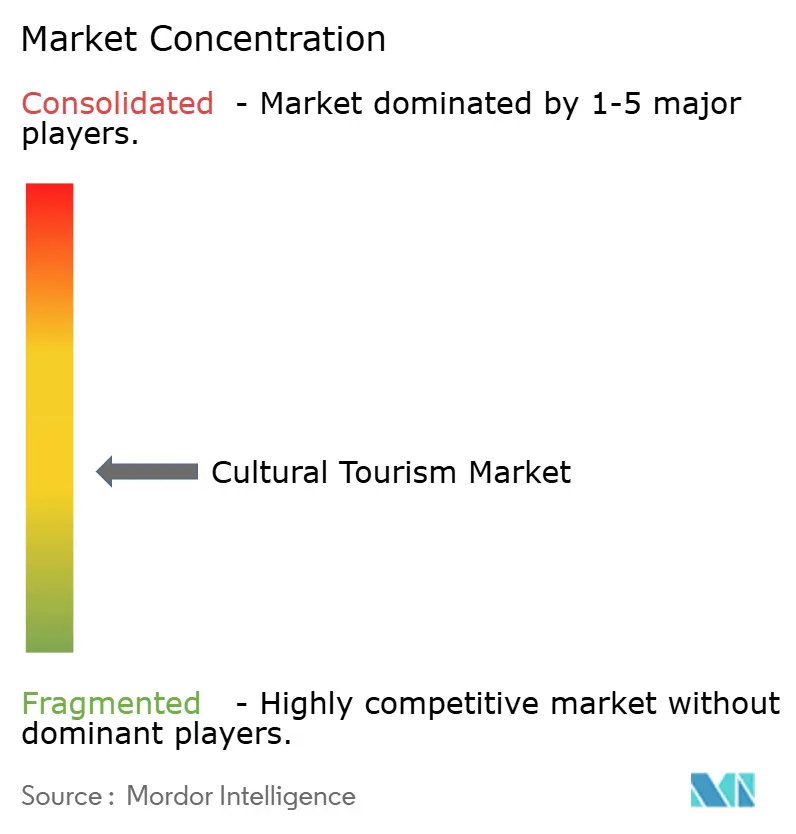
O mercado global de turismo cultural permanece moderadamente fragmentado, com grandes marcas de viagens online, grupos de lazer integrados e operadores culturais especializados a competir em diferentes segmentos da cadeia de valor. As principais plataformas influenciam a descoberta, reserva, criação de pacotes e comercialização, mas nenhum interveniente controla totalmente a jornada desde a inspiração até à entrega no terreno. Isto cria espaço tanto para marcas orientadas para a escala como para especialistas de nicho, particularmente onde o acesso local, a curadoria temática e a orientação especializada importam mais do que o inventário isolado. A vantagem competitiva é cada vez mais definida pela capacidade de combinar a conveniência digital com um design de experiência local credível. As marcas que conseguem simplificar a descoberta mantendo a autenticidade no ponto de entrega estão melhor posicionadas para ganhar a confiança dos viajantes e a procura repetida.
A TUI AG ilustra este reposicionamento. A empresa fortaleceu o seu portfólio de viagens mais amplo e está a investir em ferramentas de planeamento de viagens mais conectadas que aproximam a seleção de atividades locais da experiência de reserva. Também expandiu a distribuição de itinerários estruturados para mercados de origem adicionais, refletindo uma incursão mais profunda na criação de pacotes de turismo cultural. A Airbnb está a alargar o seu papel ao expandir experiências lideradas por especialistas locais em gastronomia, marcos históricos e eventos. A Expedia Group está a fortalecer as parcerias com destinos para destacar atrações de património e culturais nos mercados. Estes movimentos indicam que a concorrência está a deslocar-se para a curadoria, a narrativa de destinos e a relevância local. Os operadores especializados mantêm um forte espaço competitivo porque os viajantes culturais frequentemente priorizam o acesso, a profundidade narrativa e a confiança em detrimento da escala isolada.
Líderes do Setor de Turismo Cultural
-
Booking Holdings Inc.
-
Airbnb Inc.
-
Expedia Group Inc.
-
TUI AG
-
TripAdvisor Inc.
- *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica

Desenvolvimentos Recentes do Setor
- Maio de 2026: A TUI AG e a Google lançaram um serviço de planeamento de viagens durante a estadia com tecnologia de IA utilizando a Plataforma Gemini Enterprise Agent, integrando um assistente de IA conversacional com o Google Maps para fornecer recomendações em tempo real de atividades e experiências culturais locais em todos os principais mercados de origem da TUI AG.
- Maio de 2026: O lançamento de Verão 2026 da Airbnb adicionou milhares de novas Experiências lideradas por especialistas locais em gastronomia, cultura, marcos históricos e eventos, e introduziu hotéis independentes e aluguer de automóveis na plataforma.
- Fevereiro de 2026: O relatório trimestral do primeiro trimestre do exercício fiscal de 2026 da TUI AG, divulgado a 10 de fevereiro de 2026, reportou um EBIT subjacente recorde de 77 milhões de EUR (90,578 milhões de USD). A empresa expandiu a sua plataforma de tours digitais e lançou o seu maior tour de sempre para o Verão de 2026, apoiado por um aumento de 77% na procura dos clientes.
- Janeiro de 2026: A Intrepid Travel Group assinou uma parceria de cinco anos com a Associação de Turismo Indígena do Canadá, comprometendo 500.000 CAD (365.180 USD) para incluir experiências culturais indígenas em 75% dos seus itinerários canadianos até ao final de 2026, e abriu um novo centro operacional em Squamish, na Colúmbia Britânica.


Âmbito do Relatório do Mercado Global de Turismo Cultural
| Turismo de Património |
| Turismo Religioso |
| Turismo Gastronómico |
| Turismo de Artes e Experiências Culturais |
| Turismo Cultural Baseado em Festivais e Eventos |
| Outros Tipos de Tour |
| Online |
| Offline |
| Turismo Cultural Doméstico |
| Turismo Cultural Internacional |
| América do Norte | Estados Unidos |
| Canadá | |
| México | |
| América do Sul | Brasil |
| Peru | |
| Chile | |
| Argentina | |
| Resto da América do Sul | |
| Europa | Reino Unido |
| Alemanha | |
| França | |
| Espanha | |
| Itália | |
| BENELUX (Bélgica, Países Baixos e Luxemburgo) | |
| NÓRDICOS (Dinamarca, Finlândia, Islândia, Noruega e Suécia) | |
| Resto da Europa | |
| Ásia-Pacífico | Índia |
| China | |
| Japão | |
| Austrália | |
| Coreia do Sul | |
| Sudeste Asiático (Singapura, Malásia, Tailândia, Indonésia, Vietname e Filipinas) | |
| Resto da Ásia-Pacífico | |
| Médio Oriente e África | Emirados Árabes Unidos |
| Arábia Saudita | |
| África do Sul | |
| Nigéria | |
| Resto do Médio Oriente e África |
| Por Tipo de Tour | Turismo de Património | |
| Turismo Religioso | ||
| Turismo Gastronómico | ||
| Turismo de Artes e Experiências Culturais | ||
| Turismo Cultural Baseado em Festivais e Eventos | ||
| Outros Tipos de Tour | ||
| Por Canal de Reserva | Online | |
| Offline | ||
| Por Tipo de Viagem | Turismo Cultural Doméstico | |
| Turismo Cultural Internacional | ||
| Por Geografia | América do Norte | Estados Unidos |
| Canadá | ||
| México | ||
| América do Sul | Brasil | |
| Peru | ||
| Chile | ||
| Argentina | ||
| Resto da América do Sul | ||
| Europa | Reino Unido | |
| Alemanha | ||
| França | ||
| Espanha | ||
| Itália | ||
| BENELUX (Bélgica, Países Baixos e Luxemburgo) | ||
| NÓRDICOS (Dinamarca, Finlândia, Islândia, Noruega e Suécia) | ||
| Resto da Europa | ||
| Ásia-Pacífico | Índia | |
| China | ||
| Japão | ||
| Austrália | ||
| Coreia do Sul | ||
| Sudeste Asiático (Singapura, Malásia, Tailândia, Indonésia, Vietname e Filipinas) | ||
| Resto da Ásia-Pacífico | ||
| Médio Oriente e África | Emirados Árabes Unidos | |
| Arábia Saudita | ||
| África do Sul | ||
| Nigéria | ||
| Resto do Médio Oriente e África | ||


Principais Questões Respondidas no Relatório
Qual é o valor projetado do Mercado Global de Turismo Cultural até 2031?
O Mercado Global de Turismo Cultural está projetado para atingir 15,94 bilhões de USD até 2031, subindo de 8,08 bilhões de USD em 2026 a um CAGR de 14,56%.
Qual região lidera o Mercado Global de Turismo Cultural atualmente?
A Europa lidera o Mercado Global de Turismo Cultural com uma quota de 33% em 2025, apoiada por densos ativos de património, forte procura de entrada e infraestrutura turística madura.
Qual região deverá crescer mais rapidamente até 2031?
A Ásia-Pacífico está prevista para crescer mais rapidamente a um CAGR de 17,13% de 2026 a 2031, apoiada pela recuperação regional e uma procura mais forte por viagens orientadas pela cultura.
Qual é o maior tipo de tour e qual é o de crescimento mais rápido?
O Turismo de Património é o maior segmento com uma quota de 30% em 2025, enquanto o Turismo Gastronómico é o segmento de crescimento mais rápido com um CAGR de 15,10% até 2031.
Por que razão os canais online estão a ganhar quota neste espaço?
A reserva online detinha 56% do mercado em 2025 porque a descoberta digital, o apoio a viagens assistido por IA e a comparação mais fácil de atividades estão a melhorar a conversão no turismo cultural.
Quais são os principais riscos que afetam o crescimento futuro?
Os principais riscos são a sazonalidade, a pressão do excesso de turismo, o aumento dos custos de viagem e de acesso a sítios, e a volatilidade política ou geopolítica que pode perturbar os fluxos de turismo cultural internacional.


 Seus dados estão seguros e nunca são vendidos ou compartilhados.
