
Taille et part du marché du tourisme culturel
VUE D’ENSEMBLE DU MARCHÉ
| Période d'étude | 2021 - 2031 |
|---|---|
| Taille du Marché (2026) | 8.08 Milliards de dollars |
| Taille du Marché (2031) | 15.94 Milliards de dollars |
| Taux de croissance (2026 - 2031) | 14.56 % |
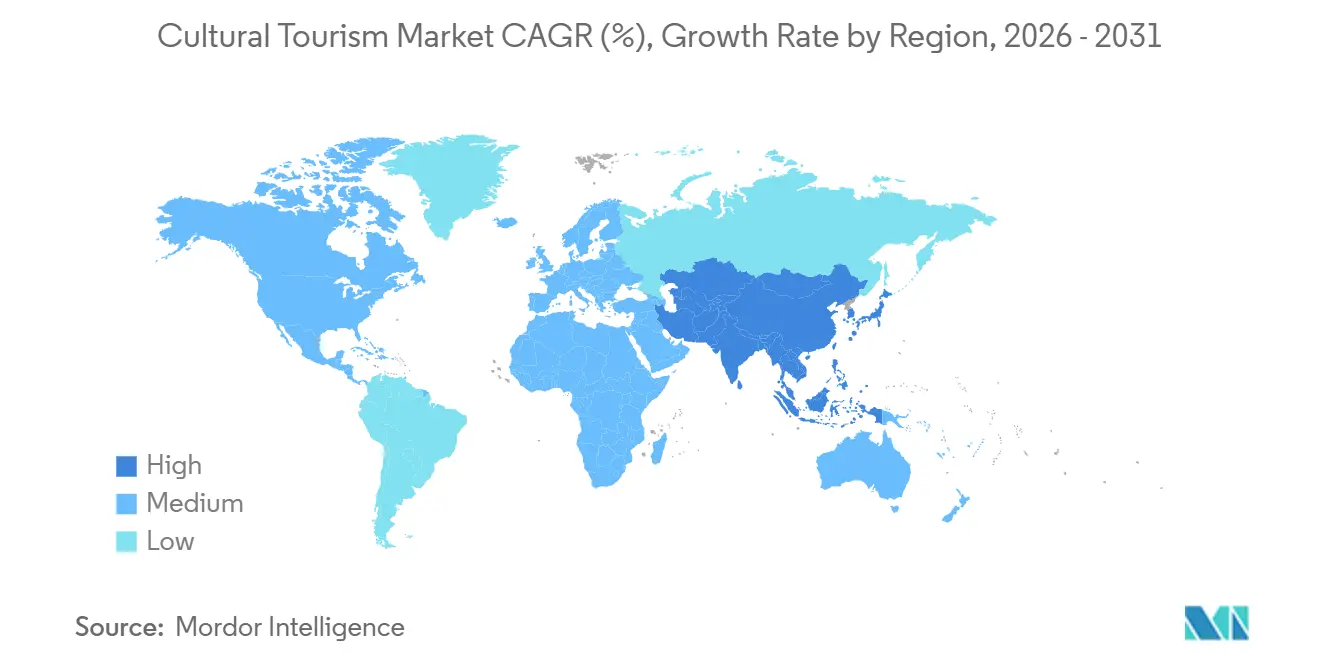
| Marché à la Croissance la Plus Rapide | Asie-Pacifique |
| Plus Grand Marché | Europe |
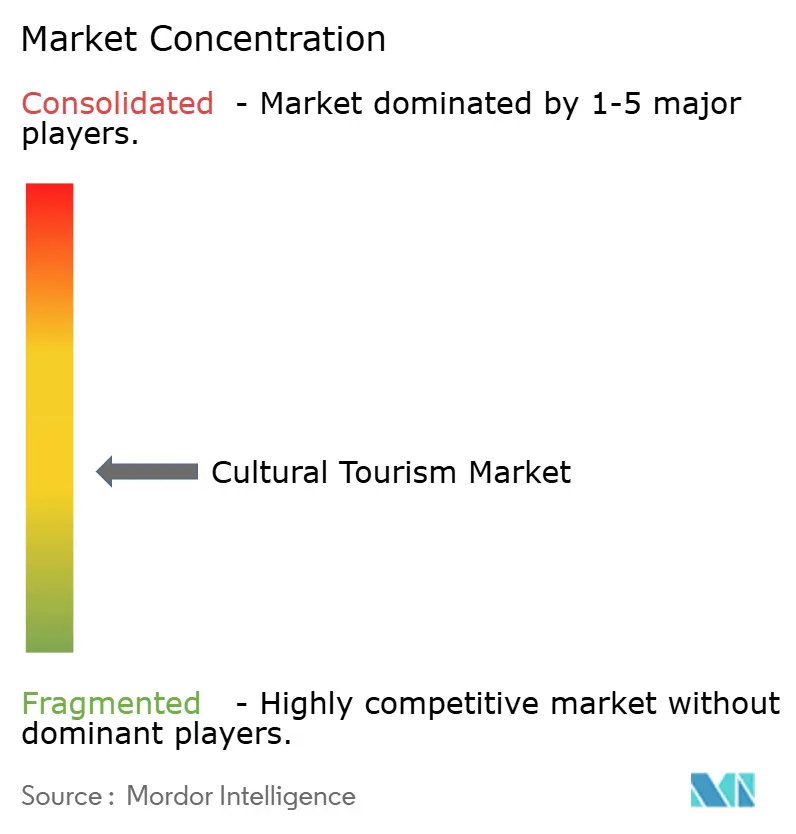
| Concentration du Marché | Moyen |
Acteurs majeurs *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier Image © Mordor Intelligence. La réutilisation nécessite une attribution sous CC BY 4.0. | |
Analyse du marché du tourisme culturel par Mordor Intelligence
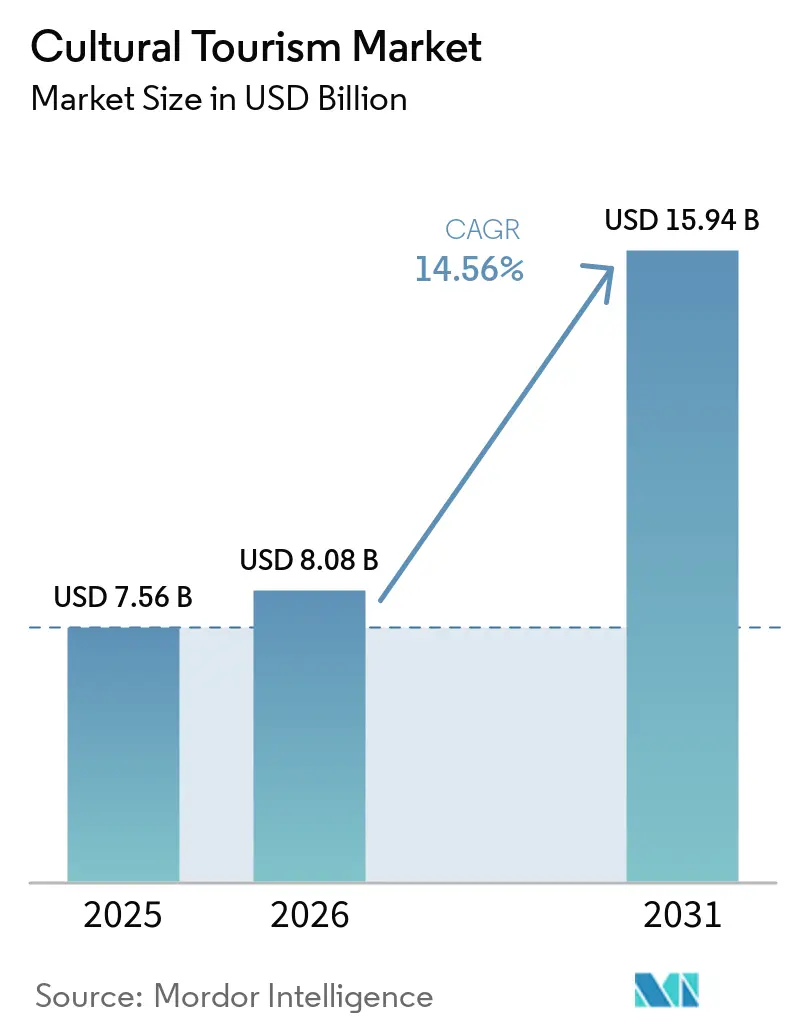
Le marché mondial du tourisme culturel était évalué à 7,56 milliards USD en 2025 et devrait croître de 8,08 milliards USD en 2026 pour atteindre 15,94 milliards USD d'ici 2031, à un CAGR de 14,56 % durant la période de prévision (2026–2031). Cette croissance reflète une demande accrue pour les voyages axés sur le patrimoine, la gastronomie, l'identité et les expériences ancrées dans les lieux, plutôt que sur le tourisme classique. Les arrivées de touristes internationaux ont atteint 1,5 milliard en 2025, et les recettes d'exportation du tourisme international ont progressé jusqu'à 2,2 trillions USD, offrant un environnement opérationnel favorable au marché[1]. L'Europe est restée le plus grand marché régional, soutenu par 3,1 milliards de nuitées dans les établissements touristiques de l'Union européenne en 2025 et un fort trafic de visiteurs vers l'Espagne, l'Italie et la France. La région Asie-Pacifique devrait se développer plus rapidement que les autres régions, les arrivées en Europe en provenance d'Asie-Pacifique étant projetées en hausse de 16,8 % en 2026. Une gestion plus stricte des visiteurs sur les grands sites patrimoniaux incite les opérateurs et les planificateurs de destinations à se développer vers des villes secondaires, ajoutant une plus grande profondeur géographique au marché mondial du tourisme culturel au fil du temps.
Points clés du rapport
- Par type de circuit, le tourisme patrimonial représentait 30 % du marché mondial du tourisme culturel en 2025, tandis que le tourisme culinaire devrait afficher le CAGR le plus élevé de 15,10 % d'ici 2031.
- Par canal de réservation, la réservation en ligne représentait 56 % du marché mondial du tourisme culturel en 2025 et devrait également afficher le CAGR le plus élevé de 16,12 % d'ici 2031.
- Par type de voyage, le voyage culturel international représentait 52 % du marché mondial du tourisme culturel en 2025 et devrait afficher le CAGR le plus élevé de 14,88 % d'ici 2031.
- Par géographie, l'Europe représentait 33 % du marché mondial du tourisme culturel en 2025, tandis que la région Asie-Pacifique devrait afficher le CAGR le plus élevé de 17,13 % d'ici 2031.
Note : La taille du marché et les prévisions figurant dans ce rapport sont générées à l'aide du cadre d'estimation exclusif de Mordor Intelligence, mis à jour avec les dernières données et informations disponibles en janvier 2026.
Tendances et perspectives du marché mondial du tourisme culturel
Analyse de l'impact des moteurs*
| Moteur | (~) % d'impact sur les prévisions de CAGR | Pertinence géographique | Horizon temporel |
|---|---|---|---|
| Demande croissante d'expériences patrimoniales authentiques | +3.8% | Mondial, concentré en Europe et en Asie-Pacifique | Long terme (≥ 4 ans) |
| Amplification par les réseaux sociaux de la découverte de voyages axés sur la culture | +2.5% | Mondial, accéléré dans le cœur de l'Asie-Pacifique, avec des retombées au Moyen-Orient et en Afrique | Moyen terme (2-4 ans) |
| Développement de la connectivité aérienne à bas coût vers les destinations patrimoniales secondaires | +2.1% | Europe, Asie du Sud-Est, Amérique du Sud | Moyen terme (2-4 ans) |
| Curation communautaire et entrepreneuriat local | +1.3% | Cœur de l'Asie-Pacifique, Amérique du Sud, Moyen-Orient et Afrique | Long terme (≥ 4 ans) |
| Intérêt croissant pour le voyage expérientiel et le tourisme lent | +1.7% | Amérique du Nord et Europe, avec des retombées en Asie-Pacifique | Moyen terme (2-4 ans) |
| Préservation du patrimoine et repositionnement des destinations sous l'impulsion des gouvernements | +1.9% | Moyen-Orient, Asie du Sud | Long terme (≥ 4 ans) |
| Source: Mordor Intelligence | |||
Demande croissante d'expériences patrimoniales authentiques
La demande sur le marché mondial du tourisme culturel évolue vers des voyages porteurs de signification historique, de participation locale et d'un contexte culturel plus fort. La France a enregistré 102 millions d'arrivées internationales en 2025 et 77,50 milliards EUR (91,16 milliards USD) de recettes touristiques internationales, équivalant à 83,7 milliards USD, ce qui indique que les destinations riches en culture continuent d'attirer des volumes élevés de visiteurs et des dépenses à forte valeur ajoutée[2]. Le ministère français de la Culture a indiqué que les visites des principaux sites patrimoniaux sont restées concentrées et résilientes, confirmant que le tourisme axé sur les monuments constitue toujours le socle du marché mondial du tourisme culturel. Cette demande ne se limite pas aux grandes villes, car les traditions artisanales, de la mode et de l'artisanat dans les destinations secondaires génèrent également des nuitées supplémentaires et une conception d'itinéraires plus large. La curation communautaire et l'entrepreneuriat local soutiennent cette évolution, les voyageurs étant de plus en plus disposés à payer pour un accès guidé, une narration locale et des expériences à plus petite échelle. La préservation du patrimoine et le repositionnement des destinations sous l'impulsion des gouvernements renforcent ce schéma, car l'amélioration de l'interprétation, de la gestion des sites et de la planification des itinéraires thématiques facilite l'intégration des actifs patrimoniaux dans des produits réservables sur une période plus longue.
Amplification par les réseaux sociaux de la découverte de voyages axés sur la culture
Les réseaux sociaux jouent désormais un rôle direct dans la façon dont les consommateurs découvrent, comparent et décident de leurs voyages axés sur la culture. Une étude publiée en mai 2026 dans PLOS ONE a révélé que les comptes gouvernementaux de culture et de tourisme sur TikTok peuvent améliorer l'image d'une destination et accroître l'intention de voyage par des voies émotionnelles et cognitives[3]. La promotion officielle des destinations ne se limite plus aux campagnes de notoriété générale et influence désormais la considération effective de réservation pour les circuits patrimoniaux et culturels. L'effet est particulièrement pertinent pour les destinations secondaires disposant de budgets marketing limités, car les vidéos courtes peuvent attirer l'attention d'audiences à forte intention sur des musées de niche, des quartiers gastronomiques, des zones de patrimoine vivant et des festivals locaux. Les créateurs locaux et les petits opérateurs peuvent présenter les destinations à travers une expérience vécue plutôt que par une publicité générique, soutenant ainsi la curation communautaire. Pour le marché mondial du tourisme culturel, le résultat est un chemin plus court de l'inspiration à la réservation et une plus grande visibilité pour les produits culturels qui relevaient auparavant de la distribution touristique traditionnelle.
Développement de la connectivité aérienne à bas coût vers les destinations patrimoniales secondaires
L'amélioration de l'accès aérien reste l'un des moteurs de croissance les plus évidents pour le marché mondial du tourisme culturel, car de nombreux actifs patrimoniaux sont situés en dehors des principaux corridors de loisirs. Selon l'IATA, 58 % des touristes mondiaux voyagent par avion, confirmant que l'accès aérien détermine la portée des destinations, la fréquence des voyages et la viabilité des routes. Des liaisons à moindre coût reliant les villes secondaires aux principaux marchés émetteurs rendent le voyage culturel plus accessible financièrement et plus facile à intégrer dans des itinéraires plus courts. Cela profite aux destinations disposant d'actifs culturels solides mais d'une pénétration touristique historiquement limitée, notamment en Asie du Sud-Est, dans certaines parties de l'Europe et dans certains corridors d'Amérique du Sud. Cela réduit également la dépendance à un ensemble restreint de villes-portes emblématiques, ce qui est important pour l'équilibre à long terme du marché mondial du tourisme culturel. À mesure que les réseaux de routes s'étendent, les opérateurs disposant de partenariats locaux établis, d'une intégration des transports et d'un inventaire local curé sont susceptibles de convertir la demande plus rapidement que les acteurs généralistes.
Intérêt croissant pour le voyage expérientiel et le tourisme lent
La préférence croissante pour des séjours plus longs et des voyages à rythme plus lent stimule la croissance du marché mondial du tourisme culturel, les voyageurs culturels privilégiant de plus en plus l'immersion et les liens locaux. Expedia a indiqué en 2026 que 84 % des consommateurs avaient exprimé un intérêt pour les hébergements à la ferme, et les avis des clients Vrbo mentionnant les fermes ont augmenté de 300 % d'une année sur l'autre, indiquant une demande plus forte pour les formats de voyage ancrés dans les lieux et liés aux communautés. Une étude évaluée par les pairs de 2025 sur la région de l'Alentejo au Portugal a révélé que le tourisme lent favorise une connexion plus profonde des visiteurs, des expériences plus authentiques et une durabilité économique locale plus forte. Cette tendance soutient les produits culturels qui reposent sur des ateliers, des interactions culinaires, l'exploration de quartiers et un temps de séjour plus long plutôt que sur une visite rapide de sites. Les petits opérateurs peuvent monétiser la qualité de l'engagement plutôt que de s'appuyer uniquement sur le volume, renforçant ainsi l'argumentaire commercial en faveur de l'entrepreneuriat local. Pour le marché mondial du tourisme culturel, la croissance peut être portée par une plus grande profondeur des itinéraires et une participation locale plus forte, plutôt que par une simple augmentation des arrivées de visiteurs.
Analyse de l'impact des freins*
| Frein | (~) % d'impact sur les prévisions de CAGR | Pertinence géographique | Horizon temporel |
|---|---|---|---|
| Saisonnalité et congestion aux heures de pointe dans les sites culturels | -1.2% | Europe, notamment la Méditerranée méridionale, et Amérique du Sud | Court terme (≤ 2 ans) |
| Pression du surtourisme sur les actifs patrimoniaux et les infrastructures locales | -1.1% | Mondial, concentré en Europe et au Pérou | Moyen terme (2-4 ans) |
| Coûts élevés d'entrée, de transport et d'expérience sur site | -0.9% | Amérique du Nord et Europe | Moyen terme (2-4 ans) |
| Volatilité géopolitique et politique affectant la demande de voyages transfrontaliers | -1.0% | Moyen-Orient, Afrique du Nord, avec des retombées en Europe | Court terme (≤ 2 ans) |
| Source: Mordor Intelligence | |||
Saisonnalité et congestion aux heures de pointe dans les sites culturels
La saisonnalité reste une contrainte pratique pour le marché mondial du tourisme culturel, car la demande des visiteurs continue de se concentrer sur des fenêtres de voyage étroites. Le Patrimostat 2025 du ministère français de la Culture a montré qu'une grande part des visites culturelles se concentrait autour des mois de pointe, laissant les destinations avec des périodes de surpopulation suivies d'une utilisation plus faible des actifs pour le reste de l'année[4]. Ce schéma augmente les coûts de transport, la pression sur la billetterie et la complexité de la gestion du personnel, tandis que les opérateurs sont censés offrir une expérience culturelle de haute qualité. Le développement des destinations patrimoniales secondaires devient également plus difficile, car l'attention des voyageurs et la capacité des compagnies aériennes tendent à rester liées aux calendriers de haute saison. L'offre hors saison, l'accès programmé et une meilleure dispersion régionale deviennent des outils nécessaires pour le marché plutôt que des améliorations facultatives. Sans cette évolution, la congestion continuera de limiter la satisfaction des visiteurs et de contraindre le potentiel de revenus des actifs culturels bien connus.
Pression du surtourisme sur les actifs patrimoniaux et les infrastructures locales
Le surtourisme est un frein structurel au marché mondial du tourisme culturel, car les limites de conservation et les contraintes de capacité locale sont de plus en plus difficiles à dissocier de la planification commerciale. Le Programme du patrimoine mondial et du tourisme durable de l'UNESCO a été mis en œuvre dans les propriétés du patrimoine mondial pour soutenir la gestion des visiteurs, la conservation et une distribution équilibrée du tourisme, indiquant que la pression sur la préservation ne se limite plus à quelques destinations. À mesure que les sites à forte demande adoptent des systèmes de réservation plus stricts, des entrées programmées et une circulation gérée, une partie du marché passera d'un accès ouvert à un accès rationné. Cela améliore les résultats en matière de conservation, mais plafonne la croissance des volumes dans les destinations phares et augmente les exigences opérationnelles pour les opérateurs dépendant de ces sites. L'UNWTO a rapporté que les arrivées internationales n'ont progressé que de 2 % au premier trimestre 2026 dans un contexte d'incertitude croissante, ce qui affecte en premier lieu les voyages culturels long-courriers. Combinées à des coûts d'entrée et de transport élevés dans les destinations matures, ces contraintes incitent les voyageurs et les planificateurs à envisager de nouveaux circuits culturels où les prix, l'accès et la capacité locale restent plus gérables.
*Nos prévisions considèrent les impacts des moteurs et des contraintes comme directionnels et non additifs. Les prévisions d'impact reflètent la croissance de référence, les effets de composition et les interactions entre variables.
Analyse des segments
Par type de circuit : le patrimoine ancre la base, le tourisme culinaire redéfinit le plafond de croissance
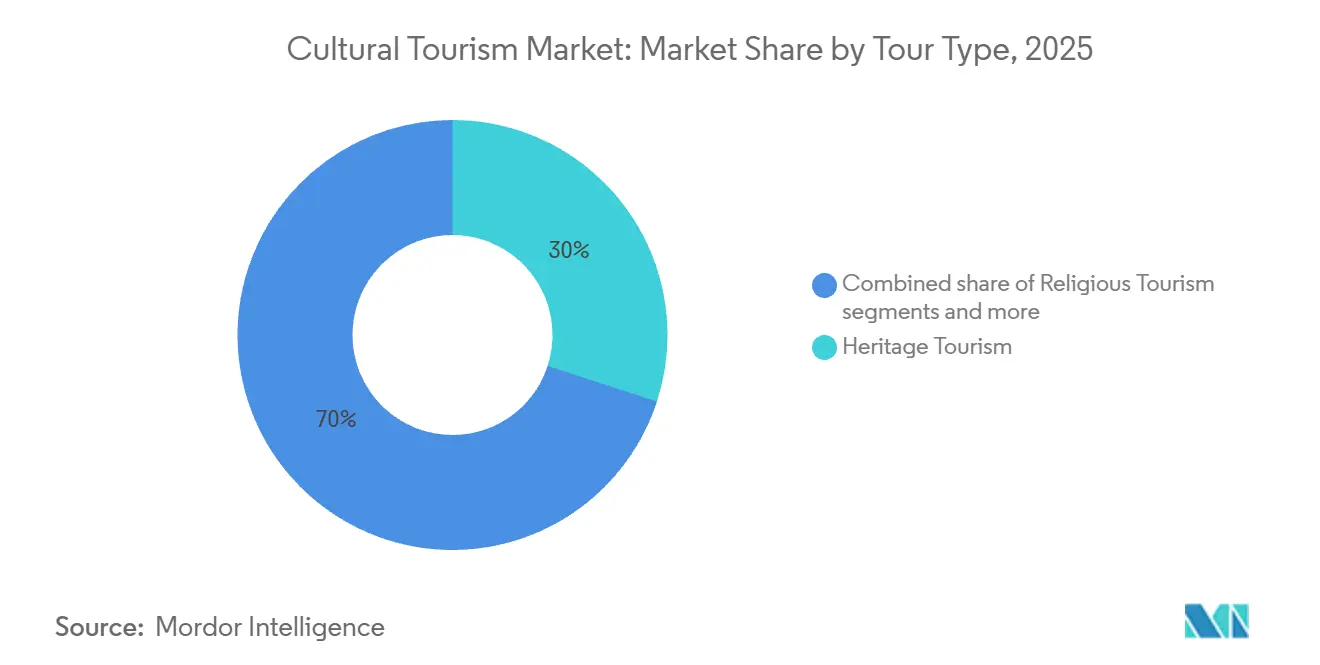
Le tourisme patrimonial représentait 30 % du marché mondial du tourisme culturel en 2025, ce qui en fait le plus grand type de circuit par contribution aux revenus. L'UNESCO recense 972 propriétés culturelles du patrimoine mondial dans 167 pays, offrant au marché une base d'actifs de destination large et durable. Les produits patrimoniaux sont plus faciles à intégrer dans des offres adaptées à tous les groupes d'âge, durées de séjour et niveaux de dépenses, car ils peuvent être construits autour de monuments, de musées, de quartiers, de sites archéologiques et de traditions vivantes. Ils s'alignent également bien avec la demande nationale, les circuits régionaux et les schémas de voyage religieux ou civilisationnels, élargissant l'attrait du marché dans les destinations matures comme émergentes.
Le tourisme culinaire devrait croître à un CAGR de 15,10 % de 2026 à 2031, ce qui en fait le type de circuit à la croissance la plus rapide sur le marché mondial du tourisme culturel. Son expansion reflète le rôle plus fort de la gastronomie dans l'identité des destinations, notamment lorsque la cuisine est liée aux récits locaux, aux marchés, aux établissements familiaux et aux traditions régionales. Les travaux d'UN Tourism sur la mode et le tourisme culturel soutiennent l'idée plus large que les expressions créatives et de style de vie deviennent des moteurs commerciaux plus forts pour la sélection des destinations et les nuitées. Les expériences gastronomiques représentent l'une des opportunités les plus claires pour les villes secondaires et les petits opérateurs de se développer sans dépendre d'infrastructures patrimoniales à l'échelle des monuments.

Par canal de réservation : l'échelle en ligne converge avec la personnalisation par l'IA
La réservation en ligne représentait 56 % du marché mondial du tourisme culturel en 2025 et devrait rester le format de distribution à la croissance la plus rapide jusqu'en 2031, avec un CAGR prévisionnel de 16,12 %. Cette part reflète une évolution plus large dans la façon dont le tourisme culturel est découvert, comparé et réservé, les interfaces numériques remplaçant de plus en plus les points de réservation physiques. Les grandes marques de voyage renforcent cette tendance en élargissant l'inventaire d'activités, le soutien aux itinéraires et l'assistance en cours de voyage sur leurs plateformes. En mai 2026, TUI AG a lancé un service de planification de voyage en cours de séjour alimenté par l'IA en partenariat avec Google, utilisant la plateforme Gemini Enterprise Agent pour fournir des recommandations d'activités locales en temps réel. Cela illustre comment la distribution en ligne évolue au-delà des fonctions de réservation de base pour influencer la planification des voyages, la découverte locale et la sélection de l'expérience de dernière étape.
La distribution hors ligne reste pertinente sur le marché du tourisme culturel, notamment pour les itinéraires à forte valeur ajoutée nécessitant des conseils spécialisés, une planification séquentielle ou des expériences à accès restreint. Lorsque les voyages incluent des guides privés, un accès multi-sites au patrimoine, une interprétation académique ou une coordination complexe des transports, les voyageurs ont souvent besoin de plus qu'un simple flux de réservation numérique standard. Cela crée une demande pour des opérateurs spécialisés dont la valeur repose sur l'expertise et la fiabilité plutôt que sur le volume ou un large inventaire. Le marché se divise en deux niveaux : les canaux en ligne captant des réservations plus standardisées et évolutives, tandis que les canaux hors ligne conservent leur force dans les produits culturels complexes. Le transfert de canal sur le marché du tourisme culturel est donc réel, mais il n'est pas uniforme selon les niveaux de prix ou les types d'itinéraires.
Par type de voyage : l'international génère la valeur, le national élargit la base de volume
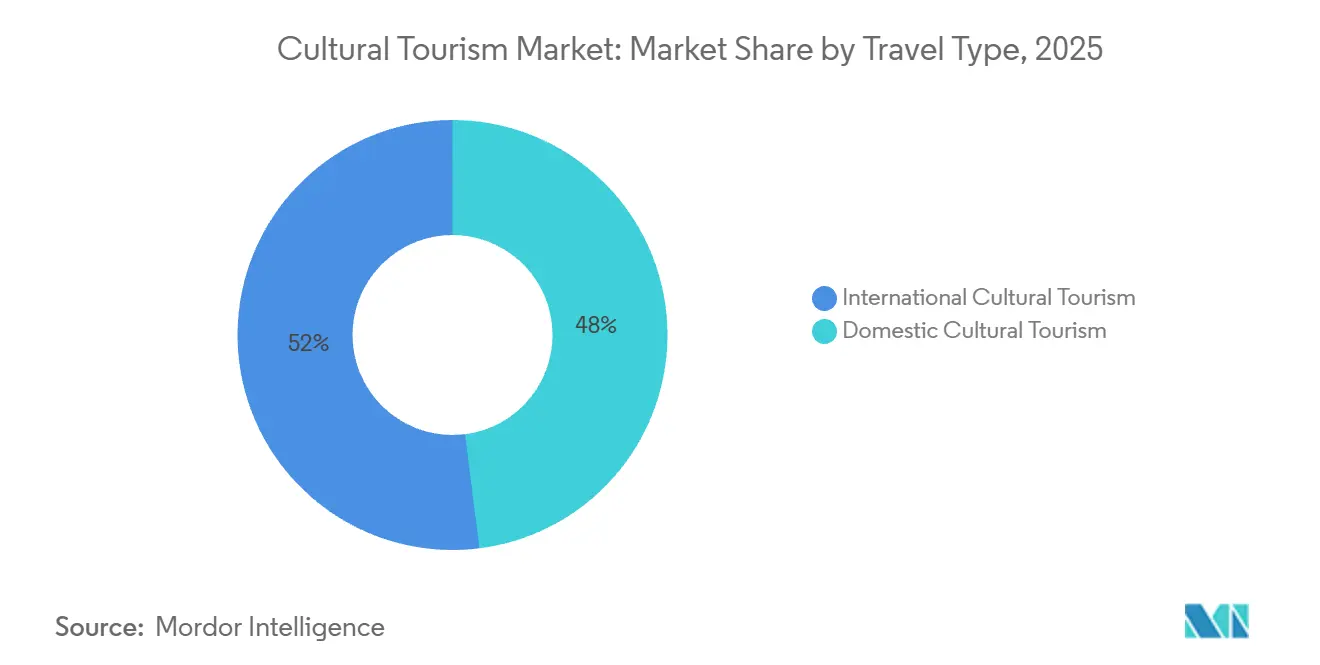
Le voyage culturel international représentait 52 % du segment par type de voyage en 2025 et devrait croître à un rythme annuel de 14,88 % jusqu'en 2031, faisant de la demande transfrontalière le principal moteur de valeur pour le marché mondial du tourisme culturel. Les voyageurs long-courriers combinent de plus en plus patrimoine, gastronomie et culture urbaine au sein d'un même itinéraire. L'Europe reste un bénéficiaire clé, les arrivées en provenance d'Asie-Pacifique devant augmenter de 16,8 % en 2026, représentant la plus forte croissance de corridor suivie par la Commission européenne du voyage. Le rapport 2025 de Booking.com sur les tendances du voyage sortant chinois indiquait un intérêt croissant pour des destinations telles que l'Italie, l'Espagne et les Pays-Bas, soulignant l'importance des destinations riches en culture.
Le voyage culturel national représentait les 48 % restants du segment par type de voyage en 2025 et reste essentiel pour la stabilité des volumes sur le marché mondial du tourisme culturel. Dans les grands pays, la demande nationale soutient les actifs patrimoniaux entre les pics internationaux et soutient les circuits secondaires à visibilité étrangère limitée. La PATA a rapporté que les destinations d'Asie-Pacifique ont accueilli 295,7 millions d'arrivées internationales au premier semestre 2025, suggérant que la normalisation régionale peut également soutenir les voyages culturels nationaux et à courte distance dans les marchés voisins. Le voyage national s'aligne bien avec les courts séjours culturels, la participation aux festivals et les visites répétées, offrant aux opérateurs la possibilité de développer des produits toute l'année plutôt que de s'appuyer uniquement sur les flux long-courriers.
Analyse géographique
L'Europe représentait 33 % du marché mondial du tourisme culturel en 2025, maintenant sa position de plus grande région par échelle actuelle. La France seule a enregistré 102 millions d'arrivées internationales et 77,5 milliards EUR (91,16 milliards USD) de recettes touristiques, reflétant le poids commercial des destinations riches en culture dans toute la région. UN Tourism a rapporté plus de 130 millions d'arrivées de touristes internationaux en Europe au premier trimestre 2026, en hausse de 4 % d'une année sur l'autre. Le soutien de la Commission européenne à la recherche et à l'innovation en matière de patrimoine culturel a renforcé l'interprétation numérique, le développement des itinéraires et l'expérience des visiteurs au niveau des sites. Cette combinaison d'un inventaire patrimonial dense, d'une connectivité des transports et d'un soutien institutionnel confère à l'Europe un avantage durable sur le marché mondial du tourisme culturel, même si les réglementations en matière de gestion des foules et de conservation se renforcent.
L'Asie-Pacifique est la région à la croissance la plus rapide sur le marché mondial du tourisme culturel, avec un CAGR prévisionnel de 17,13 % pour 2026–2031. L'UNWTO a rapporté que le Japon a accueilli 15,8 % de visiteurs internationaux supplémentaires en 2025, avec des recettes touristiques en monnaie locale en hausse de 21 %. La PATA a rapporté que les destinations d'Asie-Pacifique ont accueilli 295,7 millions d'arrivées internationales au premier semestre 2025, équivalant à 92,6 % des niveaux d'avant la pandémie. La région bénéficie d'une offre culturelle large, couvrant les quartiers urbains patrimoniaux, le voyage gastronomique et les circuits créatifs locaux, ce qui élargit la base de produits au sein du marché mondial du tourisme culturel.
L'Amérique du Nord, l'Amérique du Sud et le Moyen-Orient contribuent chacun au marché mondial du tourisme culturel à travers des schémas de demande distincts. Le Bureau national du voyage et du tourisme des États-Unis a projeté que les arrivées internationales aux États-Unis atteindraient 70,5 millions en 2026, en hausse de 3,2 %. Le Brésil a clôturé 2025 avec un record de 9,2 millions de touristes internationaux, confirmant une demande plus forte pour le voyage culturel et ancré dans les lieux en Amérique du Sud. La fiche d'information 2025 d'UN Tourism a montré que le Moyen-Orient est resté au-dessus des niveaux d'arrivées d'avant la pandémie, indiquant un passage de la reprise au développement actif des destinations.
Paysage concurrentiel
Le marché mondial du tourisme culturel reste modérément fragmenté, avec de grandes marques de voyage en ligne, des groupes de loisirs intégrés et des opérateurs culturels spécialisés en concurrence sur différents segments de la chaîne de valeur. Les principales plateformes influencent la découverte, la réservation, l'assemblage de produits et la commercialisation, mais aucun acteur unique ne contrôle entièrement le parcours de l'inspiration à la livraison sur le terrain. Cela crée de la place pour les marques à grande échelle comme pour les spécialistes de niche, notamment là où l'accès local, la curation thématique et l'expertise comptent plus que le seul inventaire. L'avantage concurrentiel est de plus en plus défini par la capacité à combiner la commodité numérique avec une conception d'expérience locale crédible. Les marques capables de simplifier la découverte tout en maintenant l'authenticité au point de livraison sont mieux positionnées pour gagner la confiance des voyageurs et une demande récurrente.
TUI AG illustre ce repositionnement. L'entreprise a renforcé son portefeuille de voyages plus large et investit dans des outils de planification de voyage plus connectés qui rapprochent la sélection d'activités locales de l'expérience de réservation. Elle a également élargi la distribution d'itinéraires structurés vers des marchés émetteurs supplémentaires, reflétant une évolution plus profonde vers l'assemblage de voyages culturels. Airbnb élargit son rôle en développant des expériences animées par des experts locaux dans les domaines de la gastronomie, des sites emblématiques et des événements. Expedia Group renforce ses partenariats avec les destinations pour mettre en valeur les attractions patrimoniales et culturelles sur les marchés. Ces mouvements indiquent que la concurrence évolue vers la curation, la narration des destinations et la pertinence locale. Les opérateurs spécialisés conservent un fort espace concurrentiel car les voyageurs culturels privilégient souvent l'accès, la profondeur narrative et la confiance plutôt que la seule échelle.
Leaders du secteur du tourisme culturel
-
Booking Holdings Inc.
-
Airbnb Inc.
-
Expedia Group Inc.
-
TUI AG
-
TripAdvisor Inc.
- *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier
Développements récents du secteur
- Mai 2026 : TUI AG et Google ont lancé un service de planification de voyage en cours de séjour alimenté par l'IA utilisant la plateforme Gemini Enterprise Agent, intégrant un assistant IA conversationnel avec Google Maps pour fournir des recommandations en temps réel sur les activités et expériences culturelles locales dans tous les principaux marchés émetteurs de TUI AG.
- Mai 2026 : La version Été 2026 d'Airbnb a ajouté des milliers de nouvelles Expériences animées par des experts locaux dans les domaines de la gastronomie, de la culture, des sites emblématiques et des événements, et a introduit des hôtels indépendants et des locations de voitures sur la plateforme.
- Février 2026 : Le rapport trimestriel T1 de l'exercice 2026 de TUI AG, publié le 10 février 2026, a fait état d'un EBIT sous-jacent record de 77 millions EUR (90,578 millions USD). L'entreprise a élargi sa plateforme de circuits numériques et lancé son plus grand circuit de tous les temps pour l'Été 2026, soutenu par une augmentation de 77 % de la demande des clients.
- Janvier 2026 : Intrepid Travel Group a signé un partenariat de cinq ans avec l'Association du tourisme autochtone du Canada, s'engageant à verser 500 000 CAD (365 180 USD) pour inclure des expériences culturelles autochtones dans 75 % de ses itinéraires canadiens d'ici fin 2026, et a ouvert un nouveau hub opérationnel à Squamish, en Colombie-Britannique.
Périmètre du rapport mondial sur le marché du tourisme culturel
| Tourisme patrimonial |
| Tourisme religieux |
| Tourisme culinaire |
| Tourisme des arts et expériences culturelles |
| Tourisme culturel axé sur les festivals et événements |
| Autres types de circuits |
| En ligne |
| Hors ligne |
| Tourisme culturel national |
| Tourisme culturel international |
| Amérique du Nord | États-Unis |
| Canada | |
| Mexique | |
| Amérique du Sud | Brésil |
| Pérou | |
| Chili | |
| Argentine | |
| Reste de l'Amérique du Sud | |
| Europe | Royaume-Uni |
| Allemagne | |
| France | |
| Espagne | |
| Italie | |
| BENELUX (Belgique, Pays-Bas et Luxembourg) | |
| NORDICS (Danemark, Finlande, Islande, Norvège et Suède) | |
| Reste de l'Europe | |
| Asie-Pacifique | Inde |
| Chine | |
| Japon | |
| Australie | |
| Corée du Sud | |
| Asie du Sud-Est (Singapour, Malaisie, Thaïlande, Indonésie, Vietnam et Philippines) | |
| Reste de l'Asie-Pacifique | |
| Moyen-Orient et Afrique | Émirats arabes unis |
| Arabie saoudite | |
| Afrique du Sud | |
| Nigéria | |
| Reste du Moyen-Orient et de l'Afrique |
| Par type de circuit | Tourisme patrimonial | |
| Tourisme religieux | ||
| Tourisme culinaire | ||
| Tourisme des arts et expériences culturelles | ||
| Tourisme culturel axé sur les festivals et événements | ||
| Autres types de circuits | ||
| Par canal de réservation | En ligne | |
| Hors ligne | ||
| Par type de voyage | Tourisme culturel national | |
| Tourisme culturel international | ||
| Par géographie | Amérique du Nord | États-Unis |
| Canada | ||
| Mexique | ||
| Amérique du Sud | Brésil | |
| Pérou | ||
| Chili | ||
| Argentine | ||
| Reste de l'Amérique du Sud | ||
| Europe | Royaume-Uni | |
| Allemagne | ||
| France | ||
| Espagne | ||
| Italie | ||
| BENELUX (Belgique, Pays-Bas et Luxembourg) | ||
| NORDICS (Danemark, Finlande, Islande, Norvège et Suède) | ||
| Reste de l'Europe | ||
| Asie-Pacifique | Inde | |
| Chine | ||
| Japon | ||
| Australie | ||
| Corée du Sud | ||
| Asie du Sud-Est (Singapour, Malaisie, Thaïlande, Indonésie, Vietnam et Philippines) | ||
| Reste de l'Asie-Pacifique | ||
| Moyen-Orient et Afrique | Émirats arabes unis | |
| Arabie saoudite | ||
| Afrique du Sud | ||
| Nigéria | ||
| Reste du Moyen-Orient et de l'Afrique | ||
Questions clés auxquelles le rapport répond
Quelle est la valeur projetée du marché mondial du tourisme culturel d'ici 2031 ?
Le marché mondial du tourisme culturel devrait atteindre 15,94 milliards USD d'ici 2031, contre 8,08 milliards USD en 2026, à un CAGR de 14,56 %.
Quelle région est en tête du marché mondial du tourisme culturel actuellement ?
L'Europe est en tête du marché mondial du tourisme culturel avec une part de 33 % en 2025, soutenue par une densité d'actifs patrimoniaux, une forte demande entrante et des infrastructures touristiques matures.
Quelle région devrait connaître la croissance la plus rapide jusqu'en 2031 ?
L'Asie-Pacifique devrait connaître la croissance la plus rapide avec un CAGR de 17,13 % de 2026 à 2031, soutenue par la reprise régionale et une demande de voyage axé sur la culture plus forte.
Quel type de circuit est le plus important et lequel connaît la croissance la plus rapide ?
Le tourisme patrimonial est le plus grand segment avec une part de 30 % en 2025, tandis que le tourisme culinaire est le segment à la croissance la plus rapide avec un CAGR de 15,10 % jusqu'en 2031.
Pourquoi les canaux en ligne gagnent-ils des parts dans ce domaine ?
La réservation en ligne détenait 56 % du marché en 2025 car la découverte numérique, l'assistance aux voyages par l'IA et une comparaison plus facile des activités améliorent la conversion dans le tourisme culturel.
Quels sont les principaux risques affectant la croissance future ?
Les principaux risques sont la saisonnalité, la pression du surtourisme, la hausse des coûts de voyage et d'accès aux sites, ainsi que la volatilité politique ou géopolitique susceptible de perturber les flux de voyages culturels internationaux.