
Marktgröße und Marktanteil im Bereich kultureller Tourismus
Marktübersicht
| Studienzeitraum | 2021 - 2031 |
|---|---|
| Marktgröße (2026) | 8.08 Milliarden US-Dollar |
| Marktgröße (2031) | 15.94 Milliarden US-Dollar |
| Wachstumsrate (2026 - 2031) | 14.56 % |
| Schnellstwachsender Markt | Asien-Pazifik |
| Größter Markt | Europa |
| Marktkonzentration | Mittel |
Hauptakteure *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert Bild © Mordor Intelligence. Wiederverwendung erfordert Namensnennung gemäß CC BY 4.0. | |
Marktanalyse für kulturellen Tourismus von Mordor Intelligence
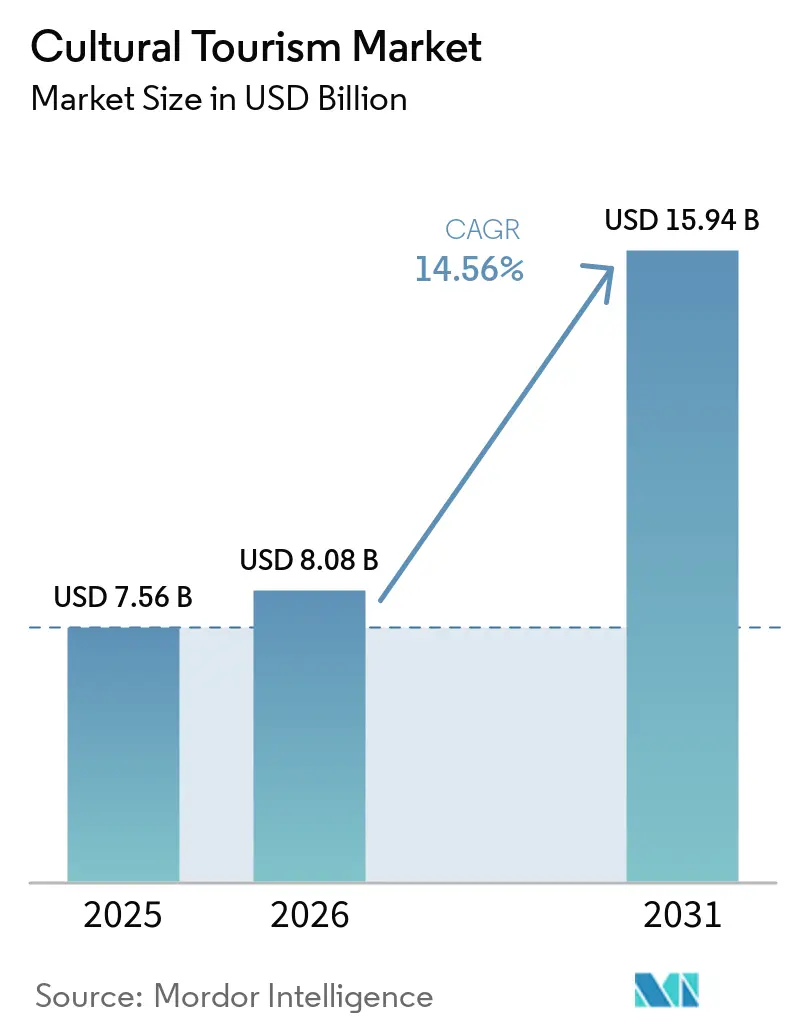
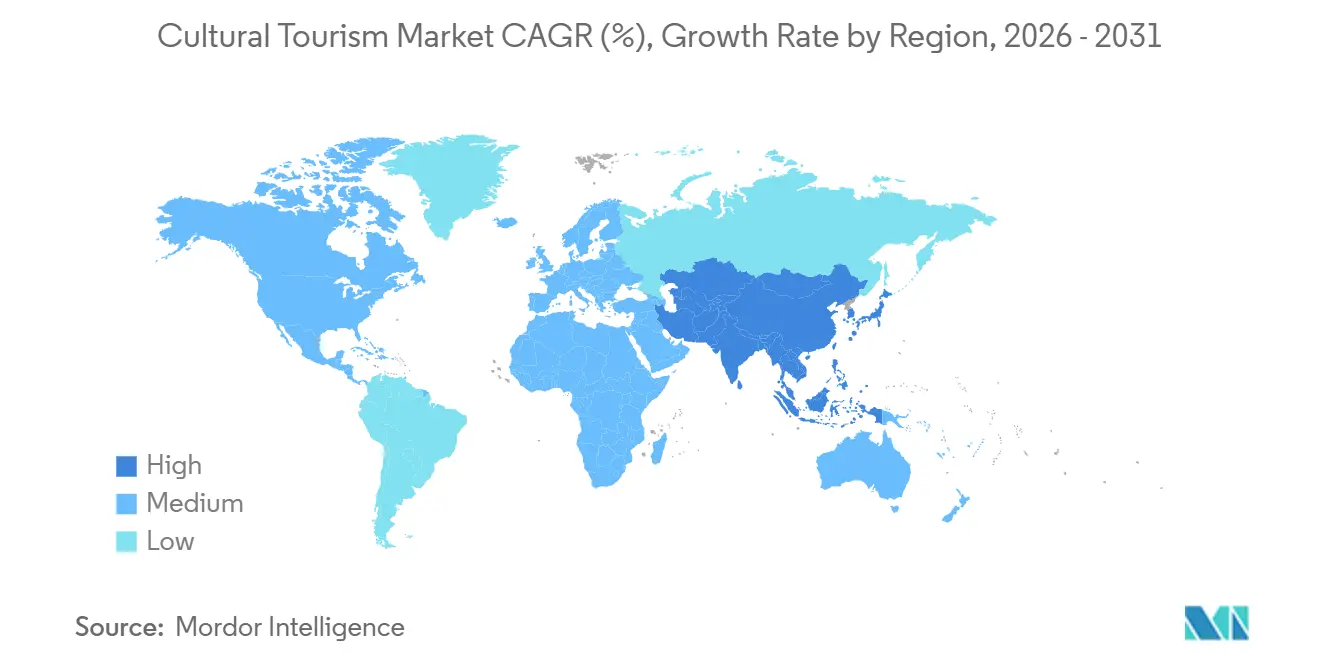
Der globale Markt für kulturellen Tourismus wurde im Jahr 2025 auf 7,56 Milliarden USD geschätzt und wird voraussichtlich von 8,08 Milliarden USD im Jahr 2026 auf 15,94 Milliarden USD bis 2031 wachsen, bei einer CAGR von 14,56 % während des Prognosezeitraums (2026–2031). Dieses Wachstum spiegelt eine stärkere Nachfrage nach Reisen wider, die auf Kulturerbe, Kulinarik, Identität und ortsbezogenen Erlebnissen statt auf standardmäßiger Besichtigungstouristik basieren. Die internationalen Touristenankünfte erreichten 2025 1,5 Milliarden, und die Exporteinnahmen aus dem internationalen Tourismus stiegen auf 2,2 Billionen USD, was ein unterstützendes Betriebsumfeld für den Markt schafft[1]. Europa blieb der größte regionale Markt, gestützt durch 3,1 Milliarden Übernachtungen in Tourismuseinrichtungen der Europäischen Union im Jahr 2025 und starken Besucherverkehr nach Spanien, Italien und Frankreich. Asien-Pazifik wird voraussichtlich schneller als andere Regionen wachsen, wobei die Ankünfte aus Asien-Pazifik in Richtung Europa im Jahr 2026 voraussichtlich um 16,8 % steigen werden. Ein strengeres Besuchermanagement an wichtigen Kulturerbestätten veranlasst Betreiber und Destinationsplaner, in Sekundärstädte zu expandieren, was dem globalen Markt für kulturellen Tourismus im Laufe der Zeit eine größere geografische Tiefe verleiht.
Wichtigste Erkenntnisse des Berichts
- Nach Tourtyp hielt Kulturtourismus im Jahr 2025 einen Anteil von 30 % am globalen Markt für kulturellen Tourismus, während Kulinarischer Tourismus bis 2031 mit der höchsten CAGR von 15,10 % wachsen soll.
- Nach Buchungskanal entfiel im Jahr 2025 ein Anteil von 56 % des globalen Marktes für kulturellen Tourismus auf Online-Buchungen, die bis 2031 ebenfalls mit der höchsten CAGR von 16,12 % wachsen sollen.
- Nach Reiseart entfiel im Jahr 2025 ein Anteil von 52 % des globalen Marktes für kulturellen Tourismus auf internationalen Kulturtourismus, der bis 2031 mit der höchsten CAGR von 14,88 % wachsen soll.
- Nach Geografie hielt Europa im Jahr 2025 einen Anteil von 33 % am globalen Markt für kulturellen Tourismus, während Asien-Pazifik bis 2031 mit der höchsten CAGR von 17,13 % wachsen soll.
Hinweis: Die Marktgröße und Prognosezahlen in diesem Bericht werden mithilfe des proprietären Schätzungsrahmens von Mordor Intelligence erstellt und mit den neuesten verfügbaren Daten und Erkenntnissen vom Januar 2026 aktualisiert.
Trends und Erkenntnisse zum globalen Markt für kulturellen Tourismus
Analyse der Treiberwirkung*
| Treiber | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Steigende Nachfrage nach authentischen Kulturerbe-Erlebnissen | +3.8% | Global, konzentriert in Europa und Asien-Pazifik | Langfristig (≥ 4 Jahre) |
| Verstärkung kulturell geprägter Reiseentdeckungen durch soziale Medien | +2.5% | Global, beschleunigt im Kernbereich Asien-Pazifik, mit Ausstrahlungseffekten auf den Nahen Osten und Afrika | Mittelfristig (2–4 Jahre) |
| Ausbau der Niedrigkosten-Flugverbindungen zu sekundären Kulturerbe-Destinationen | +2.1% | Europa, Südostasien, Südamerika | Mittelfristig (2–4 Jahre) |
| Gemeinschaftsgeführte Kuration und lokales Unternehmertum | +1.3% | Kernbereich Asien-Pazifik, Südamerika, Naher Osten und Afrika | Langfristig (≥ 4 Jahre) |
| Wachsendes Interesse an Erlebnis- und Langsamreisen | +1.7% | Nordamerika und Europa, mit Ausstrahlungseffekten auf Asien-Pazifik | Mittelfristig (2–4 Jahre) |
| Staatlich geführte Kulturerbeerhaltung und Neupositionierung von Destinationen | +1.9% | Naher Osten, Südasien | Langfristig (≥ 4 Jahre) |
| Quelle: Mordor Intelligence | |||
Steigende Nachfrage nach authentischen Kulturerbe-Erlebnissen
Die Nachfrage im globalen Markt für kulturellen Tourismus verlagert sich hin zu Reisen, die historische Bedeutung, lokale Beteiligung und einen stärkeren kulturellen Kontext aufweisen. Frankreich verzeichnete im Jahr 2025 102 Millionen internationale Ankünfte und 77,50 Milliarden EUR (91,16 Milliarden USD) an internationalen Tourismuseinnahmen, was darauf hindeutet, dass kulturreiche Destinationen weiterhin hohe Besucherzahlen und hochwertige Ausgaben anziehen[2]. Das Französische Kulturministerium berichtete, dass die Besuche wichtiger Kulturerbegüter konzentriert und widerstandsfähig blieben, was die Ansicht stützt, dass denkmalgeführtes Reisen den globalen Markt für kulturellen Tourismus weiterhin trägt. Diese Nachfrage ist nicht auf Großstädte beschränkt, da Handwerk, Mode und handwerkliche Traditionen in Sekundärdestinationen ebenfalls zusätzliche Übernachtungen und eine breitere Reiserouten-Gestaltung generieren. Gemeinschaftsgeführte Kuration und lokales Unternehmertum unterstützen diesen Wandel, da Reisende zunehmend bereit sind, für geführten Zugang, lokales Geschichtenerzählen und kleinformatige Erlebnisse zu zahlen. Staatlich geführte Erhaltung und Neupositionierung von Destinationen verstärken dieses Muster, da verbesserte Interpretation, Standortmanagement und thematische Routenplanung Kulturerbegüter leichter in buchbare Produkte über einen längeren Zeitraum verpackbar machen.
Verstärkung kulturell geprägter Reiseentdeckungen durch soziale Medien
Soziale Medien spielen nun eine direkte Rolle dabei, wie Verbraucher kulturell geprägte Reisen entdecken, vergleichen und sich für sie entscheiden. Eine im Mai 2026 in PLOS ONE veröffentlichte Studie ergab, dass staatliche Kultur- und Tourismuskonten auf TikTok das Destinationsimage verbessern und die Reiseabsicht durch emotionale und kognitive Wege steigern können[3]. Offizielle Destinationsförderung beschränkt sich nicht mehr auf breite Bewusstseinskampagnen und beeinflusst nun die tatsächliche Buchungserwägung für Kulturerbe- und Kulturreiserouten. Der Effekt ist besonders relevant für Sekundärdestinationen mit begrenzten Marketingbudgets, da Kurzvideos Nischenmuseen, Lebensmittelbezirke, lebendige Kulturerbezonen und lokale Festivals der Aufmerksamkeit von Zielgruppen mit hoher Kaufabsicht näherbringen können. Lokale Ersteller und kleine Betreiber können Destinationen durch gelebte Erfahrung statt durch generische Werbung präsentieren und so die gemeinschaftsgeführte Kuration unterstützen. Für den globalen Markt für kulturellen Tourismus ist das Ergebnis ein kürzerer Weg von der Inspiration zur Buchung und eine größere Sichtbarkeit für kulturelle Produkte, die zuvor außerhalb des Mainstream-Tourismusvertriebs lagen.
Ausbau der Niedrigkosten-Flugverbindungen zu sekundären Kulturerbe-Destinationen
Verbesserter Luftzugang bleibt einer der deutlichsten Wachstumstreiber für den globalen Markt für kulturellen Tourismus, da sich viele Kulturerbegüter außerhalb der primären Freizeitkorridore befinden. Laut IATA reisen 58 % der weltweiten Touristen per Flugzeug, was bestätigt, dass der Luftfahrtzugang die Reichweite von Destinationen, die Reisehäufigkeit und die Streckenrentabilität beeinflusst. Kostengünstigere Strecken, die Sekundärstädte mit wichtigen Quellmärkten verbinden, machen Kulturtourismus preislich zugänglicher und leichter in kürzere Reiserouten einbindbar. Dies kommt Destinationen mit starken kulturellen Gütern, aber begrenzter historischer Tourismuspenetration zugute, insbesondere in Südostasien, Teilen Europas und ausgewählten südamerikanischen Korridoren. Es reduziert auch die Abhängigkeit von einer engen Gruppe ikonischer Gateway-Städte, was für das langfristige Gleichgewicht des globalen Marktes für kulturellen Tourismus wichtig ist. Mit der Erweiterung der Streckennetze werden Betreiber mit etablierten lokalen Partnerschaften, Verkehrsintegration und kuratierten Vor-Ort-Angeboten die Nachfrage wahrscheinlich schneller umwandeln als Generalisten.
Wachsendes Interesse an Erlebnis- und Langsamreisen
Die wachsende Präferenz für längere Aufenthalte und langsameres Reisen treibt das Wachstum im globalen Markt für kulturellen Tourismus an, da Kulturtouristen zunehmend Eintauchen und lokale Verbindungen priorisieren. Expedia berichtete im Jahr 2026, dass 84 % der Verbraucher Interesse an Farmaufenthalten bekundeten, und Vrbo-Gästebewertungen, die Farmen erwähnen, stiegen im Jahresvergleich um 300 %, was auf eine stärkere Nachfrage nach ortsbezogenen und gemeinschaftsverbundenen Reiseformaten hindeutet. Eine 2025 peer-reviewed Studie über die Alentejo-Region in Portugal ergab, dass langsamer Tourismus eine tiefere Besucherverbindung, authentischere Erlebnisse und eine stärkere lokale wirtschaftliche Nachhaltigkeit unterstützt. Dieser Trend unterstützt kulturelle Produkte, die auf Workshops, kulinarischer Interaktion, Stadtteilentdeckung und längerer Verweildauer statt auf schnellem Standortwechsel basieren. Kleinere Betreiber können die Qualität des Engagements monetarisieren, anstatt sich ausschließlich auf das Volumen zu verlassen, was den Geschäftsfall für lokales Unternehmertum stärkt. Für den globalen Markt für kulturellen Tourismus kann Wachstum durch größere Reiseroutentiefe und stärkere lokale Beteiligung angetrieben werden, nicht nur durch erhöhte Besucherankünfte.
Analyse der Hemmnisse*
| Hemmnis | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Saisonalität und Spitzenlastüberlastung an Kulturattraktionen | -1.2% | Europa, insbesondere der südliche Mittelmeerraum, und Südamerika | Kurzfristig (≤ 2 Jahre) |
| Übertourismusdruck auf Kulturerbegüter und lokale Infrastruktur | -1.1% | Global, konzentriert in Europa und Peru | Mittelfristig (2–4 Jahre) |
| Hohe Eintritts-, Transport- und Vor-Ort-Erlebniskosten | -0.9% | Nordamerika und Europa | Mittelfristig (2–4 Jahre) |
| Geopolitische und politische Volatilität, die die grenzüberschreitende Reisenachfrage beeinflusst | -1.0% | Naher Osten, Nordafrika, mit Ausstrahlungseffekten auf Europa | Kurzfristig (≤ 2 Jahre) |
| Quelle: Mordor Intelligence | |||
Saisonalität und Spitzenlastüberlastung an Kulturattraktionen
Saisonalität bleibt eine praktische Einschränkung für den globalen Markt für kulturellen Tourismus, da sich die Besuchernachfrage weiterhin in engen Reisefenstern konzentriert. Frankreichs Patrimostat 2025 zeigte, dass ein großer Anteil der Kulturbesuche sich um Spitzenmonate konzentrierte, was Destinationen mit Perioden der Überfüllung gefolgt von geringerer Anlagenauslastung für den Rest des Jahres zurücklässt[4]. Dieses Muster erhöht Transportkosten, Ticketingdruck und Personalaufwand, während von Betreibern erwartet wird, ein hochwertiges Kulturerlebnis zu liefern. Die Skalierung sekundärer Kulturerbe-Destinationen wird ebenfalls schwieriger, da die Aufmerksamkeit der Reisenden und die Flugkapazität tendenziell an Hochsaisonsterminen gebunden bleiben. Außersaisonale Verpackung, zeitgesteuerter Zugang und verbesserte regionale Streuung werden zu notwendigen Werkzeugen für den Markt statt zu optionalen Verbesserungen. Ohne diesen Wandel wird die Überlastung weiterhin die Besucherzufriedenheit einschränken und das Umsatzpotenzial bekannter Kulturerbegüter begrenzen.
Übertourismusdruck auf Kulturerbegüter und lokale Infrastruktur
Übertourismus ist eine strukturelle Einschränkung für den globalen Markt für kulturellen Tourismus, da Erhaltungsgrenzen und lokale Kapazitätsbeschränkungen zunehmend schwer von der kommerziellen Planung zu trennen sind. Das UNESCO-Programm für Welterbe und nachhaltigen Tourismus wurde in Welterbestätten implementiert, um Besuchermanagement, Erhaltung und ausgewogene Tourismusverteilung zu unterstützen, was darauf hindeutet, dass der Erhaltungsdruck nicht mehr auf wenige Destinationen beschränkt ist. Da stark nachgefragte Standorte strengere Reservierungssysteme, zeitgesteuerten Einlass und verwaltete Besucherführung einführen, wird ein Teil des Marktes von offenem Zugang zu rationiertem Zugang übergehen. Dies verbessert die Erhaltungsergebnisse, begrenzt aber das Volumenwachstum an Flaggschiff-Destinationen und erhöht die betrieblichen Anforderungen für Betreiber, die von diesen Standorten abhängig sind. Die UNWTO berichtete, dass die internationalen Ankünfte im ersten Quartal 2026 inmitten wachsender Unsicherheit nur um 2 % wuchsen, was zunächst den Langstrecken-Kulturtourismus betrifft. In Kombination mit hohen Eintritts- und Transportkosten in reifen Destinationen ermutigen diese Einschränkungen Reisende und Planer, neuere Kulturrouten in Betracht zu ziehen, wo Preisgestaltung, Zugang und lokale Kapazität noch besser handhabbar sind.
*Unsere Prognosen behandeln die Auswirkungen von Treibern und Einschränkungen als richtungsweisend und nicht additiv. Die Wirkungsprognosen berücksichtigen Basiswachstum, Mischungseffekte und Wechselwirkungen zwischen Variablen.
Segmentanalyse
Nach Tourtyp: Kulturerbe verankert die Basis, Kulinarischer Tourismus definiert die Wachstumsgrenze neu
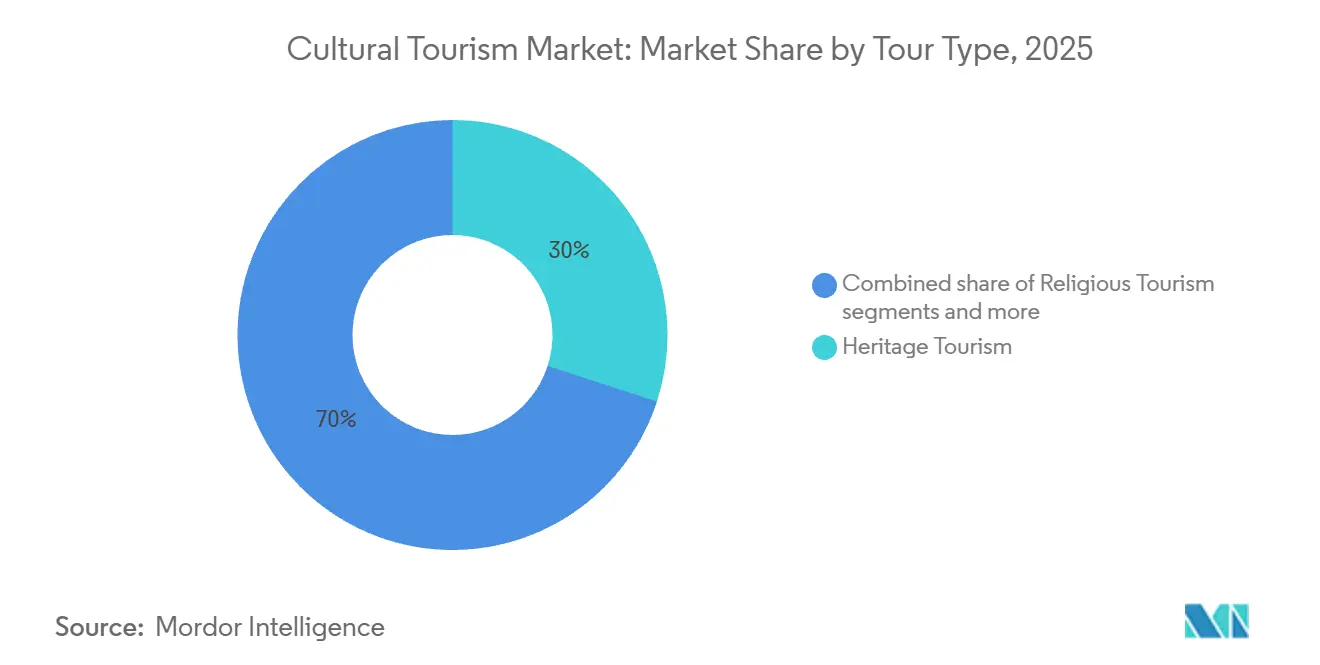
Kulturtourismus machte im Jahr 2025 30 % des globalen Marktes für kulturellen Tourismus aus und war damit der größte Tourtyp nach Umsatzbeitrag. Die UNESCO listet 972 kulturelle Welterbestätten in 167 Ländern auf und bietet dem Markt eine breite und dauerhafte Basis an Destinationsgütern. Kulturerbeprodukte sind leichter über Altersgruppen, Reisedauern und Ausgabenniveaus hinweg zu verpacken, da sie rund um Denkmäler, Museen, Stadtteile, archäologische Stätten und lebendige Traditionen aufgebaut werden können. Sie passen auch gut zur Inlandsnachfrage, regionalen Reiserouten und religiösen oder zivilisatorischen Reisemustern, was die Attraktivität des Marktes sowohl in reifen als auch in aufstrebenden Destinationen verbreitert.
Kulinarischer Tourismus soll von 2026 bis 2031 mit einer CAGR von 15,10 % wachsen und ist damit der am schnellsten wachsende Tourtyp im globalen Markt für kulturellen Tourismus. Seine Expansion spiegelt die stärkere Rolle von Lebensmitteln in der Destinationsidentität wider, insbesondere wenn Küche mit lokalen Erzählungen, Märkten, familiengeführten Betrieben und regionalen Traditionen verknüpft ist. Die Arbeit von UN Tourism zu Mode und Kulturtourismus unterstützt den übergeordneten Punkt, dass kreative und Lifestyle-Ausdrucksformen zu stärkeren kommerziellen Treibern für die Destinationsauswahl und Übernachtungen werden. Lebensmittelgeführte Erlebnisse stellen eine der deutlichsten Möglichkeiten für Sekundärstädte und kleinere Betreiber dar, zu wachsen, ohne auf Kulturerbeinfrastruktur im Wahrzeichen-Maßstab angewiesen zu sein.
Notiz: Segmentanteile aller einzelnen Segmente sind nach dem Berichtskauf verfügbar


Nach Buchungskanal: Online-Skalierung konvergiert mit KI-geführter Personalisierung
Online-Buchungen machten im Jahr 2025 56 % des globalen Marktes für kulturellen Tourismus aus und werden voraussichtlich bis 2031 das am schnellsten wachsende Vertriebsformat bleiben, mit einer prognostizierten CAGR von 16,12 %. Dieser Anteil spiegelt einen breiteren Wandel in der Art und Weise wider, wie kultureller Tourismus entdeckt, verglichen und gebucht wird, wobei digitale Schnittstellen zunehmend physische Buchungspunkte ersetzen. Große Reisemarken verstärken diesen Trend, indem sie Aktivitätsangebote, Reiseroutenunterstützung und Reisebegleitung auf ihren Plattformen ausbauen. Im Mai 2026 startete TUI einen KI-gestützten Reiseplanungsservice in Partnerschaft mit Google unter Verwendung der Gemini Enterprise Agent Platform, um Echtzeit-Empfehlungen für lokale Aktivitäten zu liefern. Dies veranschaulicht, wie die Online-Distribution über grundlegende Reservierungsfunktionen hinausgeht und die Reiseplanung, lokale Entdeckung und Auswahl des letzten Erlebnisses beeinflusst.
Der Offline-Vertrieb bleibt im Markt für kulturellen Tourismus relevant, insbesondere für hochwertige Reiserouten, die Fachberatung, Sequenzplanung oder Erlebnisse mit eingeschränktem Zugang erfordern. Wenn Reisen private Reiseführer, Zugang zu mehreren Kulturerbestätten, akademische Interpretation oder komplexe Transportkoordination umfassen, benötigen Reisende oft mehr als einen standardmäßigen digitalen Buchungsablauf. Dies schafft Nachfrage nach kuratierten Betreibern, deren Wert auf Fachwissen und Zuverlässigkeit statt auf Volumen oder breitem Angebot basiert. Der Markt trennt sich in zwei Schichten: Online-Kanäle erfassen standardisiertere und skalierbarere Buchungen, während Offline-Kanäle ihre Stärke bei komplexen Kulturprodukten behalten. Der Kanalwechsel im Markt für kulturellen Tourismus ist daher real, aber nicht einheitlich über alle Preispunkte oder Reiseroutentypen hinweg.
Nach Reiseart: International treibt den Wert, Inland verbreitert die Volumenbasis
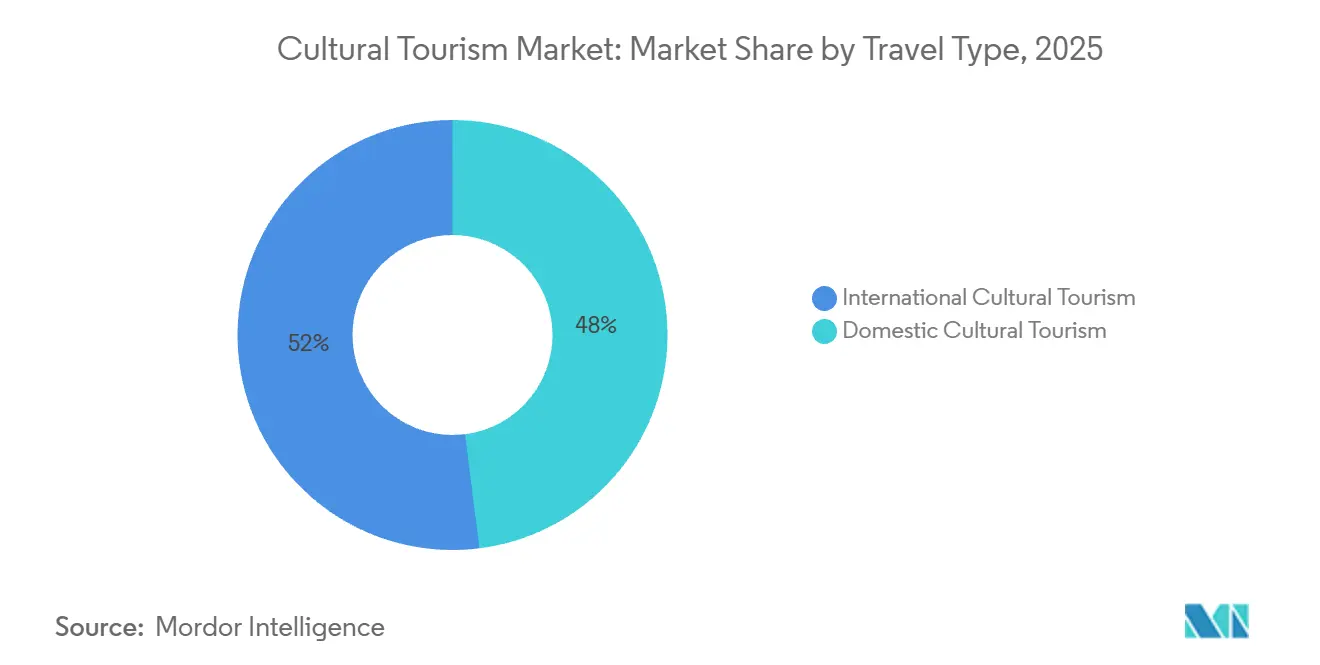
Internationaler Kulturtourismus hielt im Jahr 2025 52 % des Reiseartsegments und soll bis 2031 jährlich um 14,88 % wachsen, was die grenzüberschreitende Nachfrage zum primären Werttreiber für den globalen Markt für kulturellen Tourismus macht. Langstreckenreisende kombinieren zunehmend Kulturerbe, Kulinarik und Stadtkultur innerhalb einer einzigen Reiseroute. Europa bleibt ein wichtiger Nutznießer, da die Ankünfte aus Asien-Pazifik im Jahr 2026 voraussichtlich um 16,8 % steigen werden, was das stärkste Korridorwachstum darstellt, das von der Europäischen Reisekommission verfolgt wird. Der Bericht von Booking.com über chinesische Auslandsreisetrends 2025 zeigte ein wachsendes Interesse an Destinationen wie Italien, Spanien und den Niederlanden, was die Bedeutung kulturreicher
Inländischer Kulturtourismus machte im Jahr 2025 die verbleibenden 48 % des Reiseartsegments aus und bleibt für die Volumenstabilität im globalen Markt für kulturellen Tourismus unerlässlich. In großen Ländern trägt die Inlandsnachfrage Kulturerbegüter zwischen internationalen Spitzenzeiten und unterstützt Sekundärreiserouten mit begrenzter ausländischer Sichtbarkeit. PATA berichtete, dass Asien-Pazifik-Destinationen im ersten Halbjahr 2025 295,7 Millionen internationale Ankünfte verzeichneten, was darauf hindeutet, dass die regionale Normalisierung auch den Inlands- und Kurzstrecken-Kulturtourismus in benachbarten Märkten unterstützen kann. Inlandsreisen passen gut zu kurzen Kulturpausen, Festivalbesuchen und Wiederholungsbesuchen, was Betreibern die Möglichkeit gibt, ganzjährige Produkte zu entwickeln, anstatt sich ausschließlich auf Langstreckenströme zu verlassen.
Geografische Analyse
Europa machte im Jahr 2025 33 % des globalen Marktes für kulturellen Tourismus aus und behauptete seine Position als größte Region nach aktuellem Umfang. Frankreich allein verzeichnete 102 Millionen internationale Ankünfte und 77,5 Milliarden EUR (91,16 Milliarden USD) an Tourismuseinnahmen, was das kommerzielle Gewicht kulturreicher Destinationen in der gesamten Region widerspiegelt. UN Tourism berichtete von mehr als 130 Millionen internationalen Touristenankünften in Europa im ersten Quartal 2026, ein Anstieg von 4 % im Jahresvergleich. Die Unterstützung der Europäischen Kommission für Kulturerbeforschung und -innovation hat die digitale Interpretation, Routenentwicklung und das Besuchererlebnis auf Standortebene gestärkt. Diese Kombination aus dichtem Kulturerbeangebot, Transportkonnektivität und institutioneller Unterstützung verschafft Europa einen dauerhaften Vorteil im globalen Markt für kulturellen Tourismus, auch wenn Crowd-Management und Erhaltungsvorschriften strenger werden.
Asien-Pazifik ist die am schnellsten wachsende Region im globalen Markt für kulturellen Tourismus, mit einer prognostizierten CAGR von 17,13 % für 2026–2031. Die UNWTO berichtete, dass Japan im Jahr 2025 15,8 % mehr internationale Besucher empfing, wobei die Tourismuseinnahmen in Landeswährung um 21 % stiegen. PATA berichtete, dass Asien-Pazifik-Destinationen im ersten Halbjahr 2025 295,7 Millionen internationale Ankünfte verzeichneten, was 92,6 % des Vor-Pandemie-Niveaus entspricht. Die Region profitiert von einem breiten Kulturangebot, das Kulturerbe-Stadtteile, lebensmittelgeführtes Reisen und lokale kreative Reiserouten umfasst, was die Produktbasis im globalen Markt für kulturellen Tourismus erweitert.
Nordamerika, Südamerika und der Nahe Osten tragen jeweils durch unterschiedliche Nachfragemuster zum globalen Markt für kulturellen Tourismus bei. Das US National Travel and Tourism Office prognostizierte, dass die internationalen Ankünfte in den USA im Jahr 2026 70,5 Millionen erreichen würden, ein Anstieg von 3,2 %. Brasilien schloss 2025 mit einem Rekord von 9,2 Millionen internationalen Touristen ab, was eine stärkere Nachfrage nach Kultur- und ortsbezogenem Reisen in Südamerika bestätigt. Das Factsheet von UN Tourism 2025 zeigte, dass der Nahe Osten über dem Vor-Pandemie-Ankunftsniveau blieb, was auf einen Wandel von der Erholung zur aktiven Destinationsentwicklung hindeutet.

Wettbewerbslandschaft
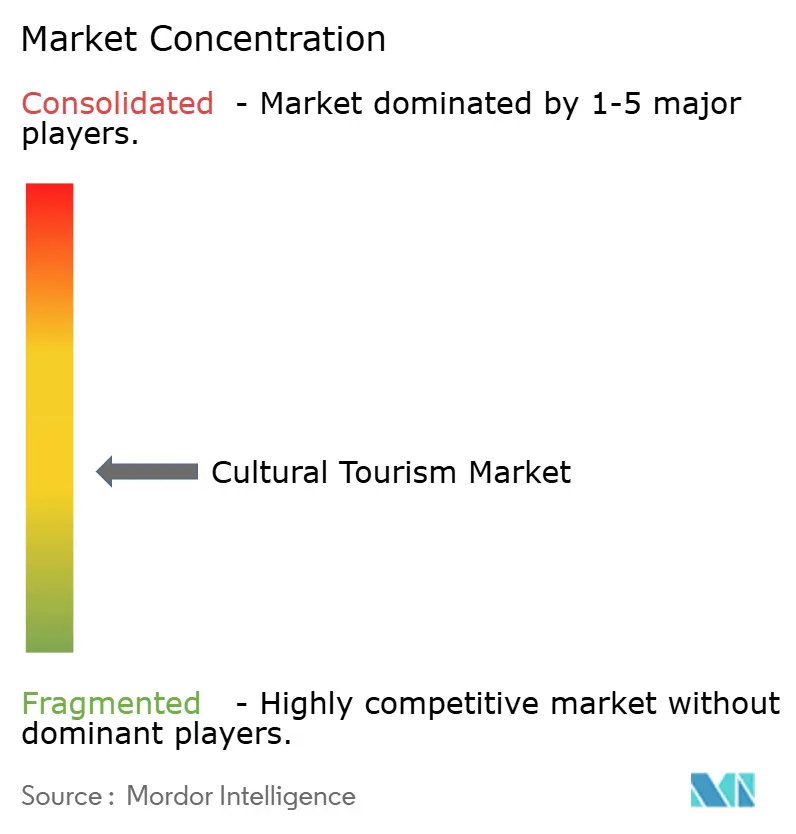
Der globale Markt für kulturellen Tourismus bleibt mäßig fragmentiert, wobei große Online-Reisemarken, integrierte Freizeitgruppen und spezialisierte Kulturtourismusbetreiber in verschiedenen Segmenten der Wertschöpfungskette konkurrieren. Führende Plattformen beeinflussen Entdeckung, Buchung, Verpackung und Vermarktung, aber kein einzelner Akteur kontrolliert vollständig den Weg von der Inspiration bis zur Vor-Ort-Lieferung. Dies schafft Raum für sowohl skalengetriebene Marken als auch Nischenspezialisten, insbesondere dort, wo lokaler Zugang, thematische Kuration und Fachberatung mehr zählen als das Angebot allein. Wettbewerbsvorteile werden zunehmend durch die Fähigkeit definiert, digitale Bequemlichkeit mit glaubwürdigem lokalem Erlebnisdesign zu kombinieren. Marken, die Entdeckung vereinfachen und gleichzeitig Authentizität am Lieferpunkt aufrechterhalten, sind besser positioniert, um das Vertrauen der Reisenden und Wiederholungsnachfrage zu gewinnen.
TUI veranschaulicht diese Neupositionierung. Das Unternehmen hat sein breiteres Reiseportfolio gestärkt und investiert in stärker vernetzte Reiseplanungstools, die die lokale Aktivitätsauswahl näher an das Buchungserlebnis bringen. Es hat auch den strukturierten Reiseroutenvertrieb in zusätzliche Quellmärkte ausgeweitet, was eine tiefere Bewegung in die Kulturtourismusverpackung widerspiegelt. Airbnb erweitert seine Rolle durch den Ausbau von Erlebnissen, die von lokalen Experten in den Bereichen Kulinarik, Sehenswürdigkeiten und Veranstaltungen geleitet werden. Expedia Group stärkt Destinationspartnerschaften, um Kulturerbe- und Kulturattraktionen in verschiedenen Märkten hervorzuheben. Diese Schritte zeigen, dass sich der Wettbewerb in Richtung Kuration, Destinationserzählung und lokale Relevanz verlagert. Spezialisierte Betreiber behalten starken Wettbewerbsraum, da Kulturtouristen oft Zugang, Erzähltiefe und Vertrauen über Skalierung allein priorisieren.
Marktführer in der Branche für kulturellen Tourismus
-
Booking Holdings Inc.
-
Airbnb Inc.
-
Expedia Group Inc.
-
TUI AG
-
TripAdvisor Inc.
- *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert

Aktuelle Branchenentwicklungen
- Mai 2026: TUI AG und Google starteten einen KI-gestützten Reiseplanungsservice unter Verwendung der Gemini Enterprise Agent Platform, der einen konversationellen KI-Assistenten mit Google Maps integriert, um Echtzeit-Empfehlungen für lokale Kulturaktivitäten und -erlebnisse in allen wichtigen TUI-Quellmärkten zu liefern.
- Mai 2026: Airbnbs Sommer-2026-Veröffentlichung fügte Tausende neuer Erlebnisse hinzu, die von lokalen Experten in den Bereichen Kulinarik, Kultur, Sehenswürdigkeiten und Veranstaltungen geleitet werden, und führte unabhängige Hotels und Mietwagen auf der Plattform ein.
- Februar 2026: TUI AGs Quartalsbericht FY26 Q1, veröffentlicht am 10. Februar 2026, berichtete von einem Rekord-EBIT von 77 Millionen EUR (90,578 Millionen USD). Das Unternehmen erweiterte seine digitale Touren-Plattform und startete seine bisher größte Tour für den Sommer 2026, unterstützt durch einen Anstieg der Kundennachfrage um 77 %.
- Januar 2026: Intrepid Travel unterzeichnete eine Fünfjahrespartnerschaft mit der Indigenous Tourism Association of Canada und verpflichtete sich zu 500.000 CAD (365.180 USD), um indigene Kulturerlebnisse in 75 % seiner kanadischen Reiserouten bis Ende 2026 einzubeziehen, und eröffnete einen neuen Betriebsstandort in Squamish, British Columbia.


Berichtsumfang des globalen Marktes für kulturellen Tourismus
| Kulturtourismus |
| Religiöser Tourismus |
| Kulinarischer Tourismus |
| Kunst- und Kulturerlebnistourismus |
| Festival- und veranstaltungsbasierter Kulturtourismus |
| Sonstige Tourtypen |
| Online |
| Offline |
| Inländischer Kulturtourismus |
| Internationaler Kulturtourismus |
| Nordamerika | Vereinigte Staaten |
| Kanada | |
| Mexiko | |
| Südamerika | Brasilien |
| Peru | |
| Chile | |
| Argentinien | |
| Rest von Südamerika | |
| Europa | Vereinigtes Königreich |
| Deutschland | |
| Frankreich | |
| Spanien | |
| Italien | |
| BENELUX (Belgien, Niederlande und Luxemburg) | |
| NORDICS (Dänemark, Finnland, Island, Norwegen und Schweden) | |
| Rest von Europa | |
| Asien-Pazifik | Indien |
| China | |
| Japan | |
| Australien | |
| Südkorea | |
| Südostasien (Singapur, Malaysia, Thailand, Indonesien, Vietnam und Philippinen) | |
| Rest von Asien-Pazifik | |
| Naher Osten und Afrika | Vereinigte Arabische Emirate |
| Saudi-Arabien | |
| Südafrika | |
| Nigeria | |
| Rest von Naher Osten und Afrika |
| Nach Tourtyp | Kulturtourismus | |
| Religiöser Tourismus | ||
| Kulinarischer Tourismus | ||
| Kunst- und Kulturerlebnistourismus | ||
| Festival- und veranstaltungsbasierter Kulturtourismus | ||
| Sonstige Tourtypen | ||
| Nach Buchungskanal | Online | |
| Offline | ||
| Nach Reiseart | Inländischer Kulturtourismus | |
| Internationaler Kulturtourismus | ||
| Nach Geografie | Nordamerika | Vereinigte Staaten |
| Kanada | ||
| Mexiko | ||
| Südamerika | Brasilien | |
| Peru | ||
| Chile | ||
| Argentinien | ||
| Rest von Südamerika | ||
| Europa | Vereinigtes Königreich | |
| Deutschland | ||
| Frankreich | ||
| Spanien | ||
| Italien | ||
| BENELUX (Belgien, Niederlande und Luxemburg) | ||
| NORDICS (Dänemark, Finnland, Island, Norwegen und Schweden) | ||
| Rest von Europa | ||
| Asien-Pazifik | Indien | |
| China | ||
| Japan | ||
| Australien | ||
| Südkorea | ||
| Südostasien (Singapur, Malaysia, Thailand, Indonesien, Vietnam und Philippinen) | ||
| Rest von Asien-Pazifik | ||
| Naher Osten und Afrika | Vereinigte Arabische Emirate | |
| Saudi-Arabien | ||
| Südafrika | ||
| Nigeria | ||
| Rest von Naher Osten und Afrika | ||


Im Bericht beantwortete Schlüsselfragen
Welchen prognostizierten Wert wird der globale Markt für kulturellen Tourismus bis 2031 erreichen?
Der globale Markt für kulturellen Tourismus soll bis 2031 15,94 Milliarden USD erreichen, ausgehend von 8,08 Milliarden USD im Jahr 2026 bei einer CAGR von 14,56 %.
Welche Region führt den globalen Markt für kulturellen Tourismus derzeit an?
Europa führt den globalen Markt für kulturellen Tourismus mit einem Anteil von 33 % im Jahr 2025, gestützt durch dichte Kulturerbegüter, starke Einreisennachfrage und eine ausgereifte Tourismusinfrastruktur.
Welche Region wird bis 2031 voraussichtlich am schnellsten wachsen?
Asien-Pazifik soll mit einer CAGR von 17,13 % von 2026 bis 2031 am schnellsten wachsen, unterstützt durch regionale Erholung und stärkere kulturell geprägte Reisenachfrage.
Welcher Tourtyp ist der größte und welcher wächst am schnellsten?
Kulturtourismus ist das größte Segment mit einem Anteil von 30 % im Jahr 2025, während Kulinarischer Tourismus das am schnellsten wachsende Segment mit einer CAGR von 15,10 % bis 2031 ist.
Warum gewinnen Online-Kanäle in diesem Bereich Marktanteile?
Online-Buchungen hielten im Jahr 2025 56 % des Marktes, da digitale Entdeckung, KI-gestützte Reiseunterstützung und einfachere Aktivitätsvergleiche die Konversion im Kulturtourismus verbessern.
Was sind die Hauptrisiken, die das zukünftige Wachstum beeinflussen?
Die Hauptrisiken sind Saisonalität, Übertourismusdruck, steigende Reise- und Standortkosten sowie politische oder geopolitische Volatilität, die internationale Kulturtourismusströme stören kann.


 Ihre Daten sind sicher und werden niemals verkauft oder weitergegeben.
