
Tamanho e Participação do Mercado de Turismo Religioso na Índia
Visão Geral do Mercado
| Período de Estudo | 2026 - 2031 |
|---|---|
| Período de Dados de Previsão | 2026 - 2031 |
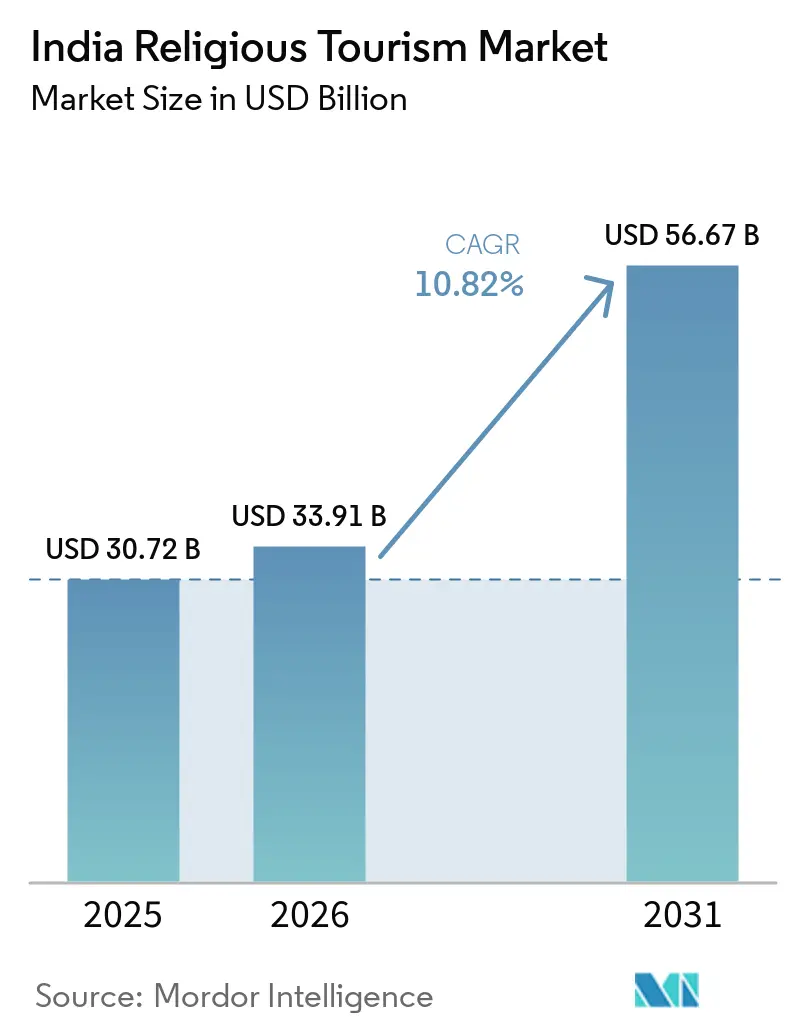
| Tamanho do mercado no ano base (2025) | 30.72 Bilhões de dólares |
| Tamanho do Mercado (2026) | 33.91 Bilhões de dólares |
| Tamanho do Mercado (2031) | 56.67 Bilhões de dólares |
| Taxa de crescimento (2026 - 2031) | 10.82 % |
| Concentração do Mercado | Baixo |
Principais jogadores *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica Imagem © Mordor Intelligence. O reuso requer atribuição conforme CC BY 4.0. | |
Análise do Mercado de Turismo Religioso na Índia pela Mordor Intelligence
O tamanho do Mercado de Turismo Religioso na Índia deve expandir de 30,72 bilhões de USD em 2025 e 33,91 bilhões de USD em 2026 para 56,67 bilhões de USD até 2031, registrando um CAGR de 10,82% entre 2026 e 2031.
O mercado de turismo religioso na Índia está sendo impulsionado pelo crescente comportamento de peregrinação repetida, viagens em circuito mais amplas e investimento público constante em infraestrutura de acesso em cidades-templo e corredores de peregrinação. A demanda também está se tornando mais organizada à medida que a descoberta online, viagens em pacotes, hospedagens selecionadas e ferramentas de gestão de filas trazem mais estrutura a uma categoria de viagem que por muito tempo foi dominada por arranjos locais informais. O mercado está ganhando apoio adicional com ligações mais fortes de estradas, ferrovias e vias aéreas sob programas centrais e estaduais, que estão ampliando o leque de destinos que podem ser comercializados como circuitos comerciais viáveis. O mercado de turismo religioso na Índia também está caminhando para uma maior monetização por viagem, à medida que hospedagem, serviços guiados, formatos premium de darshan e extensões de destino ganham aceitação entre grupos de viajantes domésticos e internacionais. O posicionamento competitivo é agora moldado menos pelo acesso básico aos destinos e mais por quem consegue combinar transporte, hospedagem, conveniência ritual e engajamento digital em uma experiência de peregrino mais confiável.[1]
Principais Conclusões do Relatório
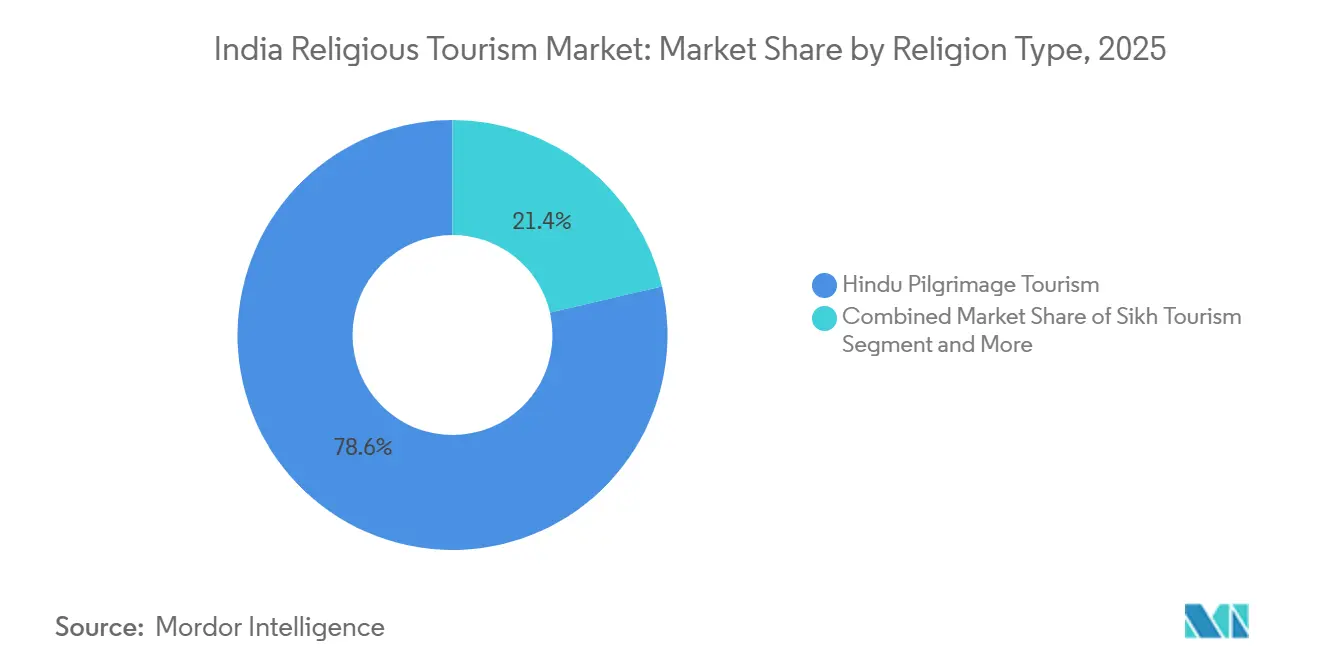
- Por tipo de religião, a peregrinação hindu representou 78,62% da receita em 2025, enquanto o turismo de peregrinação budista deve registrar o crescimento mais rápido, com um CAGR de 11,44% até 2031.
- Por tipo de viajante, os peregrinos domésticos representaram 96,21% do volume total de viajantes em 2025, enquanto os peregrinos internacionais devem expandir no ritmo mais rápido, com um CAGR de 13,31% até 2031.
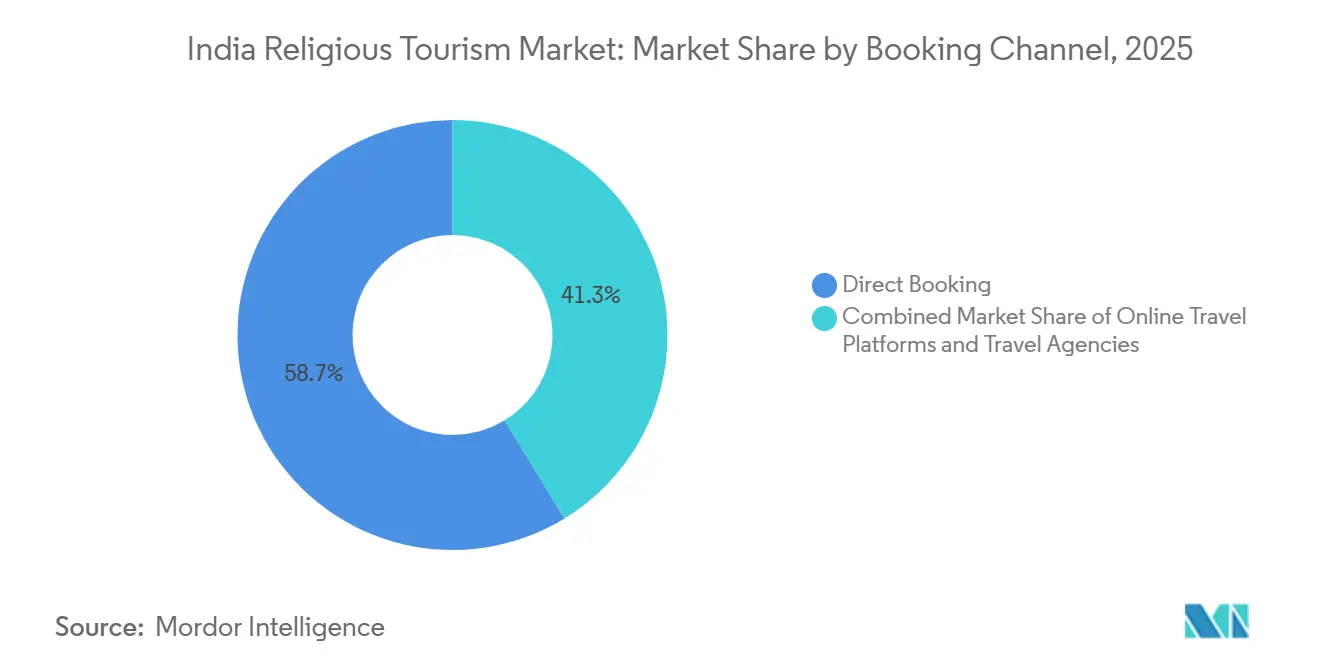
- Por canal de reserva, as reservas diretas detinham uma participação de 58,73% em 2025, enquanto as plataformas de viagem online devem crescer mais rapidamente, com um CAGR de 14,18% até 2031.
- Por tipo de despesa, o transporte representou 32,51% dos gastos em 2025, enquanto a hospedagem deve crescer na taxa mais rápida, com um CAGR de 11,83% até 2031.
- Por geografia, o Norte da Índia detinha uma participação de 38,67% em 2025, enquanto o Leste da Índia deve crescer mais rapidamente, com um CAGR de 11,25% até 2031.
Nota: O tamanho do mercado e os números de previsão neste relatório são gerados usando a estrutura de estimativa proprietária da Mordor Intelligence, atualizada com os dados e percepções mais recentes disponíveis em janeiro de 2026.
Tendências e Perspectivas do Mercado de Turismo Religioso na Índia
Análise de Impacto dos Impulsionadores*
| Impulsionadores | (~) % de Impacto na Previsão de CAGR | Relevância Geográfica | Prazo de Impacto |
|---|---|---|---|
| Crescimento da Frequência de Peregrinação Doméstica | +3.2% | Pan-Índia, maior no Norte e no Sul da Índia | Curto prazo (≤ 2 anos) |
| Apoio Governamental por meio de Esquemas de Infraestrutura de Peregrinação | +2.0% | Pan-Índia, concentrado em Uttar Pradesh, Bihar, estados do Nordeste e Maharashtra | Médio prazo (2 a 4 anos) |
| Adoção de Reservas Digitais e Planejamento de Peregrinação com Foco em Dispositivos Móveis | +1.6% | Pan-Índia, mais forte em cidades metropolitanas e cidades alimentadoras de nível 1 | Curto prazo (≤ 2 anos) |
| Premiumização das Hospedagens de Peregrinação e Viagens em Circuito Selecionadas | +1.0% | Norte da Índia e Sul da Índia, emergindo no Leste da Índia | Médio prazo (2 a 4 anos) |
| Circuitos de Peregrinação Secundários Pouco Atendidos | +0.7% | Centro da Índia, Leste da Índia e Nordeste da Índia | Longo prazo ( 4 anos) |
| Gestão de Multidões e Otimização de Filas com Inteligência Artificial | +0.5% | Sul da Índia e Norte da Índia | Médio prazo (2 a 4 anos) |
| Fonte: Mordor Intelligence | |||
O Crescimento da Frequência de Peregrinação Doméstica Desbloqueia a Economia de Visitantes Recorrentes
O mercado de turismo religioso indiano está se beneficiando de uma clara mudança no comportamento de viagem doméstica, com a peregrinação sendo cada vez mais tratada como uma atividade recorrente e não como um evento único. A Char Dham Yatra registrou 51,06 lakh de peregrinos em 2025, ante 48,01 lakh em 2024, o que demonstra que os circuitos de alto volume ainda estão ganhando escala mesmo após já operarem em grandes números. Essa mudança é importante porque as viagens repetidas sustentam uma demanda mais previsível para hotéis, operadores de transporte, circuitos em pacotes e prestadores de serviços locais em todo o mercado de turismo religioso na Índia. A MakeMyTrip reportou um aumento de 19% nas reservas de hospedagem em 56 destinos de peregrinação no exercício fiscal 2024-25, com 34 desses destinos registrando crescimento de dois dígitos, sugerindo que a demanda organizada está se expandindo para além de alguns santuários emblemáticos. As viagens em grupo também estão moldando o conjunto de receitas, com 47% das viagens de peregrinação reservadas em grupos, em comparação com 38,9% nas viagens de lazer, mantendo os organizadores de excursões e os agregadores de transporte como elementos centrais da categoria. O resultado é uma base de demanda maior, mais frequente e mais fácil de empacotar do que no passado, o que sustenta uma monetização mais forte em todo o mercado de turismo religioso na Índia.
O Apoio Governamental por meio de Esquemas de Infraestrutura de Peregrinação Reconfigura a Acessibilidade
O investimento público continua sendo um dos apoios estruturais mais claros para o mercado de turismo religioso na Índia, pois reduz as barreiras de acesso que os operadores privados não conseguem resolver por conta própria. O Ministério do Turismo declarou em fevereiro de 2026 que 54 projetos em 28 estados haviam sido sancionados sob o PRASHAD, com um desembolso total de INR 1.726,74 crore (0,18 bilhões de USD), indicando a amplitude do apoio central já em execução. O Orçamento da União 2026-27 também elevou a alocação do PRASHAD para INR 245 crore. Foi proposto um Fundo de Desafio Urbano de INR 10.000 crore (1,04 bilhões de USD) para financiar a requalificação urbana e infraestrutura urbana inovadora, além de nomear 15 sítios sagrados e arqueológicos para desenvolvimento experiencial. Essas medidas melhoram o caso comercial para novas rotas, nova oferta hoteleira e um design de pacotes mais estruturado, pois estradas, serviços urbanos e instalações para visitantes deixam de ser um gargalo. O mercado de turismo religioso na Índia está, portanto, se expandindo não apenas pelo crescimento da demanda, mas também por uma elevação apoiada pelo Estado na prontidão dos destinos. Isso é especialmente relevante para cidades de peregrinação menores que precisam de infraestrutura formal antes de poder sustentar a participação privada em escala.[2]
A Adoção de Reservas Digitais e o Planejamento de Peregrinação com Foco em Dispositivos Móveis Bifurcam a Estrutura
O planejamento digital está remodelando a forma como o mercado de turismo religioso indiano converte interesse em reservas, especialmente em categorias onde os viajantes agora desejam tanto conveniência quanto garantia específica do destino. A MakeMyTrip lançou seu recurso "Amado pelos Devotos" em fevereiro de 2025 com mais de 450 hotéis e pousadas em 26 destinos espirituais, e acompanhou esse lançamento com mais de 600 pacotes de férias para peregrinos. Esse tipo de curadoria é importante porque os peregrinos frequentemente priorizam a proximidade do templo, alimentação vegetariana, acessibilidade e adequação para famílias em detrimento de preferências mais amplas nas viagens de lazer. A estrutura de reservas também está se dividindo em duas camadas, com as plataformas convencionais gerenciando transporte e hospedagem, enquanto aplicativos e operadores focados na fé gerenciam serviços rituais, prasad e experiências vinculadas ao templo. A AppsForBharat captou INR 175 crore em julho de 2025 para expandir a personalização baseada em inteligência artificial, logística e presença em cidades-templo, indicando que a demanda digital no mercado de turismo religioso indiano já é profunda o suficiente para sustentar plataformas especializadas. À medida que a descoberta por dispositivos móveis cresce, os operadores com forte curadoria local e alta confiabilidade de serviço tendem a capturar mais valor do que aqueles que oferecem apenas agregação genérica de inventário.
A Premiumização das Hospedagens de Peregrinação e as Viagens em Circuito Selecionadas Redefinem os Valores dos Ingressos
O mercado de turismo religioso na Índia está registrando um claro aumento nos gastos por viagem, à medida que mais peregrinos optam por acomodações melhores, roteiros selecionados e arranjos mais tranquilos no local. Os dados da MakeMyTrip para o exercício fiscal 2024-25 mostraram que as reservas de quartos com preços acima de INR 7.000 (USD 77,9) por noite cresceram mais de 20%, com a faixa de INR 7.000 (USD 77,9) a INR 10.000 (USD 111,2) subindo 24% e os quartos acima de INR 10.000 (USD 111,2) subindo 23%. A Thomas Cook India e a SOTC Travel expandiram seu portfólio espiritual para 11 circuitos selecionados em agosto de 2025, adicionando darshan aéreo, acesso VIP e rituais acompanhados por pandit, sinalizando que o design de produtos de maior valor está se tornando convencional. Essa tendência é importante porque desloca o crescimento da receita da expansão pura do fluxo de visitantes para um rendimento maior por reserva. O mercado de turismo religioso na Índia está, portanto, tornando-se mais atraente para operadores que conseguem empacotar conveniência, confiança e conforto em um único produto pago. Isso também sustenta uma base de fornecedores mais ampla, incluindo transporte premium, hotéis mais bem localizados, guias locais especializados e arranjos de viagem familiar especializados. Com o tempo, isso deve tornar a viagem de peregrinação premium uma categoria estável, em vez de um pico sazonal de curta duração.
Análise de Impacto das Restrições*
| Restrições | (~) % de Impacto na Previsão de CAGR | Relevância Geográfica | Prazo de Impacto |
|---|---|---|---|
| Congestionamento Sazonal e Estresse de Capacidade nas Janelas de Pico | -0.8% | Norte da Índia, incluindo Char Dham e Varanasi, e Sul da Índia, incluindo Tirupati e Sabarimala | Curto prazo (≤ 2 anos) |
| Lacunas de Conectividade na Última Milha em Santuários Remotos | -0.5% | Nordeste da Índia, circuitos do Himalaia e sítios secundários do Centro da Índia | Longo prazo (≥ 4 anos) |
| Escassez de Hospedagem em Centros de Peregrinação com Alto Fluxo de Visitantes | -0.7% | Norte da Índia, incluindo Ayodhya e Varanasi, e Sul da Índia, incluindo Tirupati e Ujjain | Médio prazo (2 a 4 anos) |
| Regulamentações Locais Fragmentadas e Complexidade de Coordenação com Conselhos de Templos | -0.4% | Pan-Índia, mais aguda em circuitos de múltiplos estados | Longo prazo (≥ 4 anos) |
| Fonte: Mordor Intelligence | |||
O Congestionamento Sazonal e o Estresse de Capacidade nas Janelas de Pico Corroem a Confiabilidade do Serviço
A concentração sazonal continua sendo uma das restrições operacionais mais claras no mercado de turismo religioso indiano, pois a demanda é altamente comprimida em torno das janelas de peregrinação, festivais e datas auspiciosas. A análise da Char Dham pela SDC Foundation mostrou que 72% do fluxo anual de visitantes em 2025 chegou nos primeiros 60 dias da temporada, um nível de compressão que sobrecarrega simultaneamente os sistemas de transporte, hospedagem, saneamento e segurança. O templo Mahakaleshwar de Ujjain também experimentou pressão nos dias de pico, com visitantes diários atingindo 2,5 a 3 lakh durante os períodos movimentados e os preços de hospedagem subindo acentuadamente. Esse tipo de concentração reduz a previsibilidade do serviço para o mercado de turismo religioso na Índia, pois os operadores de pacotes precisam vender itinerários fixos para destinos onde a capacidade utilizável pode variar drasticamente em poucos dias. Os picos de preços durante essas janelas também distorcem a acessibilidade do que é, de outra forma, uma categoria de viagem doméstica de massa. A menos que mais demanda seja distribuída por faixas de tempo mais amplas e mais destinos, o estresse nos picos continuará a prejudicar a qualidade da experiência e a eficiência operacional.
As Lacunas de Conectividade na Última Milha em Santuários Remotos Mantêm a Demanda Secundária Submonetizada
A conectividade na última milha continua sendo um entrave de evolução lenta no mercado de turismo religioso indiano, pois muitos santuários remotos ainda dependem de estradas precárias, terrenos difíceis ou ligações de transporte alimentador fracas. Esse problema é mais visível nas rotas do Himalaia, no terreno ecologicamente sensível do Nordeste e em sítios menores que ainda não estão integrados a um circuito de viagem formal. Os esquemas centrais estão melhorando o acesso principal, mas a experiência do viajante comercial ainda depende da qualidade do trecho final entre o hub de transporte e o próprio santuário. O acesso fraco na última milha reduz a capacidade prática do mercado de turismo religioso indiano ao prolongar os tempos de viagem, aumentar a fadiga e limitar o apelo de itinerários com múltiplas paradas para famílias e peregrinos idosos. Também aumenta o custo de gestão do destino para os operadores, que precisam providenciar transferências locais, assistência no local e suporte de contingência. Até que o trecho final se torne mais confiável, vários circuitos secundários permanecerão mais visíveis no papel do que plenamente comerciais na prática.
*Nossas previsões tratam os impactos dos impulsionadores e restrições como direcionais, e não aditivos. As previsões de impacto refletem o crescimento de base, os efeitos de composição e as interações entre variáveis.
Análise de Segmentos
Por Tipo de Religião: A Dominância Hindu Permanece Intacta Enquanto o Turismo Budista Registra o Crescimento Mais Rápido
O turismo de peregrinação hindu representou 78,62% da participação do mercado de turismo religioso da Índia em 2025, refletindo a profundidade da base de peregrinos domésticos do país e a rede há muito estabelecida de circuitos de viagem liderados por templos. Esta parte do setor de turismo religioso na Índia se beneficia da densa concentração de santuários, calendários regulares de festivais e maior visibilidade de infraestrutura em cidades como Varanasi, Ayodhya, Prayagraj e Ujjain. Essa escala também cria um efeito de reforço, pois o alto fluxo de visitantes atrai melhores opções de transporte, mais fornecedores locais e maior participação em viagens em pacotes. O turismo de herança Sikh, Jain, Islâmico e Cristão continua a ter relevância estável em corredores regionais específicos, embora permaneça muito menor do que o turismo hindu em termos absolutos. O mandato do cluster de Bathinda da EaseMyTrip sob o Mukh Mantri Tirth Yatra Yojana do Punjab mostra que as operações de peregrinação organizadas também estão emergindo em circuitos não hindus quando os estados as estruturam e apoiam ativamente.
O turismo de peregrinação budista deve expandir a um CAGR de 11,44% de 2026 a 2031, tornando-o o segmento de crescimento mais rápido por religião no relatório. Este subsegmento está se beneficiando do alcance diplomático da Índia junto a países budistas, do renovado foco no circuito vinculado a Bodh Gaya e do impulso orçamentário para destinos budistas no Nordeste. O mercado de turismo religioso na Índia para a peregrinação budista está crescendo, pois o segmento atrai visitantes de longa distância, maior interesse em interpretação guiada do patrimônio e uma melhor adequação a hospedagens premium e itinerários selecionados. O crescimento no turismo budista também tem importância estratégica porque sustenta a demanda de entrada do Leste e Sudeste Asiático, em vez de depender apenas do volume doméstico. Dentro do setor de turismo religioso indiano mais amplo, este segmento provavelmente permanecerá menor do que a peregrinação hindu em termos de escala. Ainda assim, oferece um perfil de receita mais forte por viajante e um caminho mais claro para a expansão internacional.


Por Tipo de Viajante: O Volume Doméstico Ancora a Base Enquanto os Peregrinos Internacionais Elevam o Rendimento
Os peregrinos domésticos representaram 96,21% do volume de viajantes em 2025, tornando este segmento a principal base de volume para o mercado de turismo religioso na Índia. O segmento permanece dominante porque a viagem de peregrinação na Índia é frequente, orientada para a família e intimamente ligada a calendários de fé regionais que sustentam o movimento ao longo do ano em múltiplos estados. Os viajantes domésticos também sustentam o conjunto de demanda mais amplo em todas as faixas de preço, desde viagens autorganizadas de baixo custo até jornadas premium escoltadas que incluem acomodações melhores e acesso gerenciado. Sua importância está crescendo, e não diminuindo, porque as visitas repetidas estão aumentando e mais cidades-templo estão se tornando mais fáceis de alcançar por meio de investimentos em infraestrutura pública. Mesmo à medida que os formatos de reserva evoluem, o volume doméstico continua a determinar a ocupação, as cargas de transporte e a pressão sazonal em todo o mercado de turismo religioso na Índia.
Os peregrinos internacionais devem crescer a um CAGR de 13,31% até 2031, tornando-os o segmento de viajantes de crescimento mais rápido no relatório. Este segmento é menor em volume, mas é importante porque melhora a qualidade da receita por meio de estadias mais longas, maior gasto em hotéis e maior dependência de itinerários formais e atendimento profissional. O mercado de turismo religioso na Índia para peregrinos internacionais está crescendo, impulsionado pelo posicionamento mais forte do circuito budista, pela demanda da diáspora e por produtos digitais e em pacotes mais especializados, projetados para viajantes que buscam maior certeza de serviço. A AppsForBharat divulgou que quase 20% da demanda pelo Sri Mandir vem da diáspora indiana em países como os Estados Unidos, o Reino Unido, os Emirados Árabes Unidos, o Canadá e a Austrália, sublinhando como o engajamento no exterior já é monetizável por meio de serviços espirituais adjacentes. À medida que a participação internacional cresce, o segmento deve influenciar o design de produtos muito além de seu volume atual, pois circuitos premium, serviços de interpretação e oferta hoteleira mais bem localizada tendem a seguir primeiro os viajantes de maior rendimento.
Por Canal de Reserva: A Reserva Direta Ainda Lidera Enquanto as Plataformas Online Ganham Mais Rapidamente
As reservas diretas representaram 58,73% em 2025, indicando que o mercado de turismo religioso indiano ainda tem uma forte tradição de viagens autorganizadas. Muitos peregrinos continuam a organizar transporte, hospedagem e planos de darshan por meio de familiaridade local, contato direto com hotéis, redes vinculadas a templos ou hábitos de viagem repetida construídos ao longo dos anos. Esse padrão permanece especialmente forte entre viajantes domésticos recorrentes e famílias que visitam santuários conhecidos, onde a rota, as opções de hospedagem e as rotinas locais já são familiares. As agências de viagens e os operadores turísticos ainda desempenham um papel importante, mas seu valor é maior quando as jornadas envolvem múltiplos destinos, viajantes idosos, cronogramas mais apertados ou requisitos de acesso premium. A participação líder das reservas diretas, portanto, reflete hábito e familiaridade, e não a ausência de alternativas organizadas no mercado de turismo religioso na Índia.
As plataformas online devem crescer a um CAGR de 14,18% de 2026 a 2031, tornando-as o canal de reserva de crescimento mais rápido no relatório. O mercado de turismo religioso na Índia para plataformas online está se expandindo porque os canais digitais abordam simultaneamente a descoberta, a confiança, a comparação e a conveniência de pacotes, especialmente para viajantes que estão entrando em novas cidades-templo ou novos circuitos. O recurso de hospedagem espiritual selecionada da MakeMyTrip e o lançamento de pacotes mostram como as plataformas convencionais estão se adaptando às necessidades específicas da peregrinação, em vez de tentar atender à categoria com modelos padrão de lazer. Os players digitais especializados estão ampliando essa mudança ao se concentrar em serviços rituais, participação ao vivo, prasad e confiança baseada na comunidade, o que lhes confere um papel que as agências de viagens online genéricas não conseguem facilmente igualar. O resultado é um cenário de reservas onde o canal direto permanece grande, mas a mudança mais rápida na conversão organizada está claramente se movendo pelos canais digitais.
Por Tipo de Despesa: O Transporte Lidera os Gastos Enquanto a Hospedagem Cresce Mais Rapidamente
O transporte representou 32,51% das despesas em 2025, tornando-o a maior categoria de gastos no mercado de turismo religioso na Índia. Esse resultado é consistente com a forma como a viagem de peregrinação na Índia frequentemente abrange longas distâncias, envolve múltiplas paradas e utiliza ferrovias, estradas e vias aéreas dependendo do circuito. Também reflete a importância do design de circuitos em pacotes, pois o deslocamento entre santuários é frequentemente o custo mais visível e o elemento mais difícil de coordenar por conta própria para os viajantes. Os produtos de trem Bharat Gaurav da IRCTC ilustram essa lógica ao agrupar viagem, hospedagem, refeições e passeios em uma única oferta, reduzindo o atrito de planejamento para os peregrinos. Em um mercado onde a geometria do circuito é complexa, o transporte permanece a âncora básica de gastos que viabiliza todos os outros serviços.
A hospedagem deve crescer a um CAGR de 11,83% até 2031, tornando-a o segmento de despesa de crescimento mais rápido no relatório. O mercado de hospedagem para turismo religioso indiano está crescendo devido à escassez de quartos, às maiores expectativas dos viajantes e a formatos de pacotes mais premium, que estão elevando os gastos com hospedagem. Este segmento também é uma das oportunidades de monetização mais claras no mercado de turismo religioso indiano, pois tarifas de quartos mais altas, estadias mais longas e melhor agrupamento de serviços podem aumentar o valor da viagem sem exigir um aumento correspondente no fluxo de visitantes. Ao longo do período de previsão, a hospedagem deve continuar a se deslocar de uma função de suporte para um principal motor de crescimento da receita, especialmente em cidades-templo que combinam alto fluxo de visitantes com inventário de qualidade limitado.
Análise Geográfica
O Norte da Índia representou 38,67% da participação do mercado de turismo religioso indiano em 2025, tornando-o o maior segmento regional no relatório. Sua liderança vem da densidade e da proeminência nacional de destinos como Varanasi, Ayodhya, Prayagraj, Vaishno Devi e o circuito Char Dham. Uttar Pradesh permanece central para essa escala porque combina grande demanda de peregrinação hindu com pesado investimento público em rotas de acesso e melhorias de destinos. Ayodhya e Varanasi também mostram como o turismo religioso pode se traduzir rapidamente em gastos locais mais amplos quando um destino recebe atenção nacional e melhora a infraestrutura para visitantes. O Norte da Índia, portanto, permanece o centro operacional do mercado de turismo religioso indiano tanto em escala quanto em visibilidade.
O Sul da Índia ocupa o posto de segundo maior mercado regional e é sustentado pela atração constante de Tirupati, Sabarimala, corredores de templos de Tamil Nadu e principais rotas de peregrinação de Karnataka. A região é importante porque combina alto tráfego devocional com uso relativamente avançado de sistemas digitais de gestão de filas, gerenciamento organizado de darshan e viagens em circuito com marca. O centro de comando habilitado por inteligência artificial de Tirumala já demonstrou que a tecnologia pode melhorar materialmente o fluxo, o tempo de espera e a qualidade das filas em um dos santuários mais movimentados do país. O Oeste da Índia permanece relevante por meio das rotas de Somnath, Dwarka e Palitana em Gujarat e pelos grandes centros de peregrinação de Maharashtra, como Shirdi, Nashik e Pandharpur. A região ocidental também é importante para a demanda futura impulsionada por eventos, pois os preparativos para grandes reuniões religiosas podem criar benefícios duradouros de infraestrutura e hospitalidade além da janela do evento.
O Leste da Índia deve crescer a um CAGR de 11,25% até 2031, tornando-o a geografia de crescimento mais rápido no relatório. Seu impulso vem principalmente do circuito budista de Bihar, onde Bodh Gaya, Rajgir e Nalanda estão ganhando importância tanto no planejamento de peregrinação doméstica quanto no de entrada. Esse crescimento é importante porque o Leste da Índia adiciona uma dimensão internacional mais forte ao mercado de turismo religioso na Índia por meio do turismo de herança budista e do potencial para itinerários mais longos. O Nordeste também está passando de um status periférico para um papel de crescimento mais definido, auxiliado pelo esquema de circuito budista do Orçamento da União 2026-27 que abrange seis estados do Nordeste. O Centro da Índia está ganhando visibilidade por meio de Ujjain e investimentos relacionados em capacidade impulsionados por eventos, indicando que o crescimento regional futuro no mercado de turismo religioso indiano não se limitará às cidades-templo mais conhecidas de hoje.[3]
Cenário Competitivo
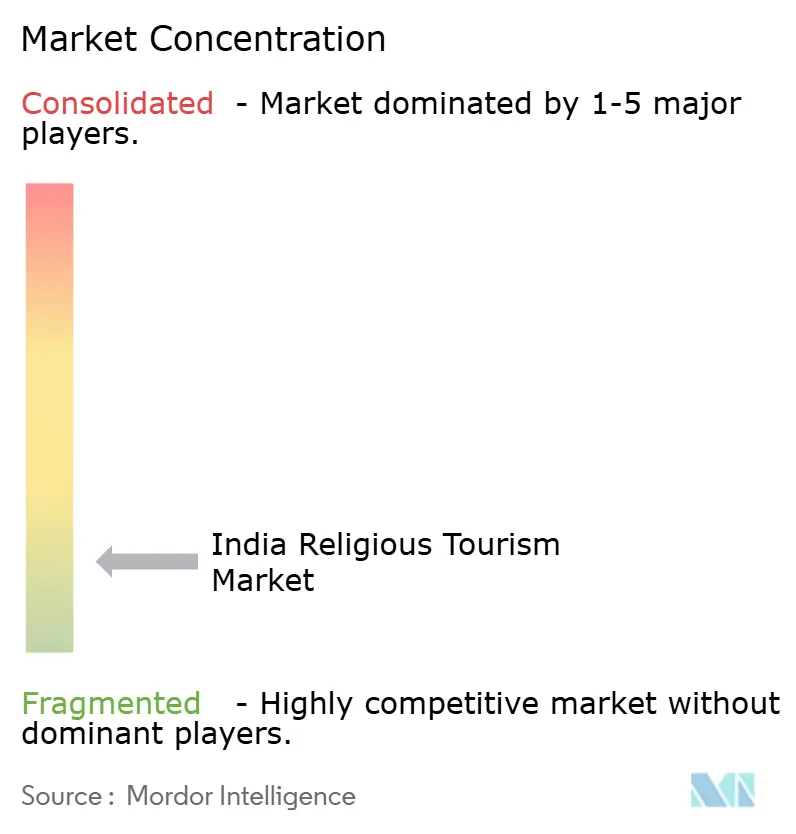
O mercado de turismo religioso na Índia permanece fragmentado, sem que nenhum operador comercial único detenha controle dominante de receita em transporte, hospedagem, reservas e serviços vinculados a rituais. Essa estrutura existe porque a categoria abrange vários modelos de negócios, incluindo operadores ferroviários públicos, plataformas digitais de viagem, especialistas em tecnologia religiosa, sistemas vinculados a templos e redes hoteleiras. A IRCTC permanece um dos players organizados mais visíveis porque os produtos Bharat Gaurav convertem o acesso ferroviário em circuitos de peregrinação estruturados que os concorrentes privados não conseguem facilmente replicar na mesma escala. Essa vantagem é importante no mercado de turismo religioso indiano porque a ferrovia ainda representa uma grande parcela da mobilidade de peregrinos de longa distância. Ao mesmo tempo, a IRCTC não controla a pilha comercial mais ampla, deixando espaço para hotéis, agências de viagens online, aplicativos de tecnologia religiosa e operadores locais capturarem valor de serviços adjacentes.
A concorrência privada está se intensificando no mercado de turismo religioso indiano, onde a demanda digital, os pacotes premium e o atendimento especializado ao cliente são mais importantes. A Thomas Cook India e a SOTC fortaleceram sua posição em agosto de 2025 ao expandir para 11 circuitos de peregrinação selecionados e adicionar elementos de serviço diferenciados, como darshan aéreo, acesso VIP e acompanhamento ritual. A AppsForBharat está construindo um tipo diferente de vantagem competitiva por meio do Sri Mandir, onde serviços rituais, logística de prasad e engajamento da diáspora criam uma camada vertical que os agregadores de viagens convencionais não abordam bem. O plano da OYO para 2025 de adicionar 500 hotéis nos principais centros de peregrinação aponta para outra resposta competitiva: ir atrás do segmento de hospedagem de nível médio mal atendido em escala. Esses movimentos mostram que a concorrência não é mais apenas sobre alcance, mas também sobre quem pode oferecer a combinação mais clara de confiança, conveniência e relevância específica do destino.
O mercado de turismo religioso indiano ainda oferece espaço em branco significativo apesar da crescente consolidação entre os players mais conhecidos. Uma oportunidade reside em circuitos secundários onde o potencial do destino está melhorando mais rapidamente do que a oferta comercial com marca. Outra reside na faixa de hospedagem de preço médio, onde a lacuna entre a capacidade básica de dharamshala e o inventário de hotéis premium permanece muito ampla em muitas cidades-templo. A governança liderada por tecnologia também cria uma vantagem competitiva indireta, pois os destinos com melhores sistemas de gestão de filas, vigilância e planejamento são mais fáceis de vender com confiança pelos operadores. A próxima fase de concorrência no mercado de turismo religioso na Índia, portanto, provavelmente favorecerá as empresas que conseguem navegar pelas complexidades locais enquanto ainda entregam uma experiência consistente ao peregrino.
Líderes do Setor de Turismo Religioso na Índia
-
Indian Railway Catering and Tourism Corporation Ltd
-
MakeMyTrip (India) Private Limited
-
Thomas Cook (India) Limited
-
Yatra Online Limited
-
Easy Trip Planners Limited
- *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica

Desenvolvimentos Recentes do Setor
- Junho de 2026: A IRCTC lançou a Pashupatinath Nepal Darshan Yatra a partir de Indore, marcando o primeiro Trem Turístico Bharat Gaurav a viajar para fora da Índia. O programa de 9 noites e 10 dias cobre Katmandu, Pokhara, o Parque Nacional de Chitwan e o Templo de Manakamana, com preços de pacotes variando de INR 62.710 a INR 90.400 (USD 750 a USD 1.080), estendendo a viagem de peregrinação organizada para um circuito internacional.
- Abril de 2026: A Thomas Cook India e a SOTC Travel expandiram seu portfólio de turismo espiritual para 11 circuitos de peregrinação selecionados e anunciaram uma parceria de marca com a Padma Shri Anuradha Paudwal para a linha de produtos Darshans. A oferta expandida incluiu darshan aéreo, acesso VIP e rituais acompanhados por pandit, visando a crescente demanda por experiências de viagem religiosa premium e estruturada.
- Fevereiro de 2026: O Orçamento da União 2026-27 elevou a alocação do esquema PRASHAD para INR 240 crore (26,7 milhões de USD) a partir de INR 132 crore revisados (14,69 milhões de USD) no exercício fiscal 2026 e anunciou um esquema dedicado de desenvolvimento do circuito budista em seis estados do Nordeste. O orçamento também propôs um Fundo de Desafio Urbano de INR 10.000 crore (1,11 bilhões de USD) para financiar a requalificação urbana e infraestrutura urbana inovadora, além de nomear 15 sítios sagrados e arqueológicos para desenvolvimento experiencial.
- Fevereiro de 2026: O Ministério do Turismo confirmou 54 projetos PRASHAD em 28 estados com um desembolso sancionado de INR 1.726,74 crore, incluindo trabalhos vinculados a centros de interpretação de peregrinação e infraestrutura de destinos em múltiplos estados.
- Fevereiro de 2026: O Ministério do Turismo confirmou 54 projetos PRASHAD em 28 estados com um desembolso sancionado de INR 1.726,74 crore (0,19 bilhões), incluindo trabalhos vinculados a centros de interpretação de peregrinação e infraestrutura de destinos em múltiplos estados.


Escopo do Relatório do Mercado de Turismo Religioso na Índia
| Reserva Direta |
| Agências de Viagens e Operadores Turísticos |
| Plataformas de Viagem Online |
| Turistas Domésticos |
| Turistas Internacionais |
| Hospedagem |
| Transporte |
| Alimentação e Bebidas |
| Oferendas e Doações Religiosas |
| Outros Serviços Auxiliares |
| Turismo Hindu |
| Turismo Sikh |
| Turismo Budista |
| Turismo Jain |
| Turismo de Herança Islâmica |
| Turismo de Herança Cristã |
| Norte da Índia |
| Sul da Índia |
| Oeste da Índia |
| Leste da Índia |
| Nordeste da Índia |
| Centro da Índia |
| Por Canal de Reserva | Reserva Direta |
| Agências de Viagens e Operadores Turísticos | |
| Plataformas de Viagem Online | |
| Por Tipo de Viajante | Turistas Domésticos |
| Turistas Internacionais | |
| Por Tipo de Despesa | Hospedagem |
| Transporte | |
| Alimentação e Bebidas | |
| Oferendas e Doações Religiosas | |
| Outros Serviços Auxiliares | |
| Por Tipo de Religião | Turismo Hindu |
| Turismo Sikh | |
| Turismo Budista | |
| Turismo Jain | |
| Turismo de Herança Islâmica | |
| Turismo de Herança Cristã | |
| Por Geografia | Norte da Índia |
| Sul da Índia | |
| Oeste da Índia | |
| Leste da Índia | |
| Nordeste da Índia | |
| Centro da Índia |


Principais Perguntas Respondidas no Relatório
Qual é a perspectiva atual para a demanda de turismo religioso na Índia até 2031?
O relatório estima o tamanho do mercado de turismo religioso na Índia em 30,72 bilhões de USD em 2025, 33,91 bilhões de USD em 2026 e 56,67 bilhões de USD até 2031, com um CAGR de 10,82% no período de 2026 a 2031.
Qual segmento de viagem religiosa está crescendo mais rapidamente na Índia?
O turismo de peregrinação budista deve crescer mais rapidamente por tipo de religião, com um CAGR de 11,44% até 2031, sustentado pelo desenvolvimento mais forte do circuito e pelo interesse de entrada.
Por que o Norte da Índia lidera o país em receita de viagem religiosa?
O Norte da Índia detinha uma participação de 38,67% em 2025 porque combina grandes centros de peregrinação como Varanasi, Ayodhya, Prayagraj e Char Dham com forte apoio de infraestrutura pública.
Qual canal de reserva está mudando mais a viagem de peregrinos?
As plataformas online devem crescer mais rapidamente, com um CAGR de 14,18%, porque melhoram a descoberta, a comparação de pacotes e a seleção de hospedagem para cidades-templo e viagens em circuito.
Qual é o maior desafio operacional para as empresas de viagem em cidades-templo?
O congestionamento sazonal e a escassez de hospedagem continuam sendo grandes desafios porque a demanda está altamente concentrada nas janelas de pico, o que eleva os preços e reduz a confiabilidade do serviço.
Onde estão as melhores oportunidades comerciais além dos maiores santuários?
Circuitos secundários, hospedagem de nível médio e serviços de peregrinação gerenciados digitalmente oferecem as oportunidades mais claras à medida que a categoria se torna mais organizada em mais destinos.


 Seus dados estão seguros e nunca são vendidos ou compartilhados.
