
Tamaño y participación del mercado de turismo cultural
Visión General del Mercado
| Período de Estudio | 2021 - 2031 |
|---|---|
| Tamaño del Mercado (2026) | 8.08 Mil millones de dólares |
| Tamaño del Mercado (2031) | 15.94 Mil millones de dólares |
| Tasa de crecimiento (2026 - 2031) | 14.56 % |
| Mercado de Crecimiento Más Rápido | Asia-Pacífico |
| Mercado Más Grande | Europa |
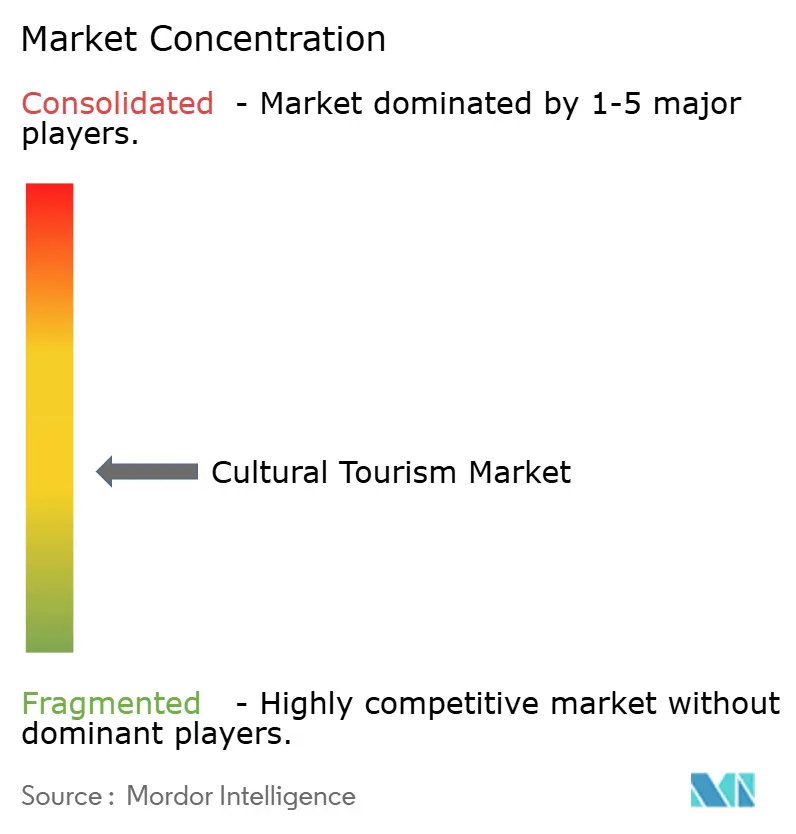
| Concentración del Mercado | Medio |
Jugadores principales *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial Imagen © Mordor Intelligence. El uso requiere atribución según CC BY 4.0. | |
Análisis del mercado de turismo cultural por Mordor Intelligence
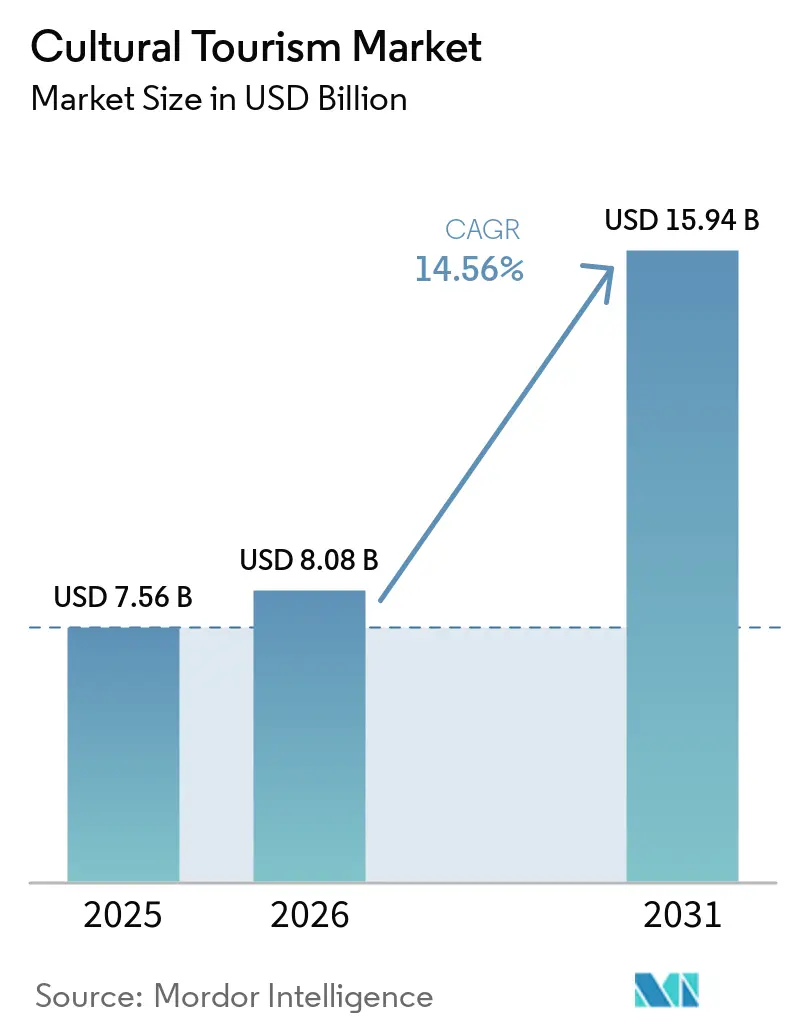
El mercado global de turismo cultural fue valorado en 7,56 mil millones de USD en 2025 y se estima que crecerá desde 8,08 mil millones de USD en 2026 hasta alcanzar los 15,94 mil millones de USD en 2031, a una CAGR del 14,56% durante el período de pronóstico (2026–2031). Este crecimiento refleja una mayor demanda de viajes centrados en el patrimonio, la gastronomía, la identidad y las experiencias basadas en el lugar, en lugar del turismo convencional. Las llegadas de turistas internacionales alcanzaron los 1.500 millones en 2025, y los ingresos por exportaciones del turismo internacional aumentaron hasta los 2,2 billones de USD, proporcionando un entorno operativo favorable para el mercado[1]. Europa se mantuvo como el mayor mercado regional, respaldado por 3.100 millones de pernoctaciones en establecimientos turísticos de la Unión Europea en 2025 y un fuerte flujo de visitantes a España, Italia y Francia. Se espera que Asia-Pacífico se expanda más rápido que otras regiones, con llegadas a Europa procedentes de Asia-Pacífico proyectadas para aumentar un 16,8% en 2026. La gestión más estricta de visitantes en los principales sitios patrimoniales está impulsando a los operadores y planificadores de destinos a expandirse hacia ciudades secundarias, añadiendo mayor profundidad geográfica al mercado global de turismo cultural con el tiempo.
Conclusiones clave del informe
- Por tipo de tour, el turismo patrimonial representó una participación del 30% del mercado global de turismo cultural en 2025, mientras que se proyecta que el turismo culinario crecerá a la CAGR más alta del 15,10% para 2031.
- Por canal de reserva, la reserva en línea representó una participación del 56% del mercado global de turismo cultural en 2025 y también se proyecta que crecerá a la CAGR más alta del 16,12% para 2031.
- Por tipo de viaje, el turismo cultural internacional representó una participación del 52% del mercado global de turismo cultural en 2025 y se proyecta que crecerá a la CAGR más alta del 14,88% para 2031.
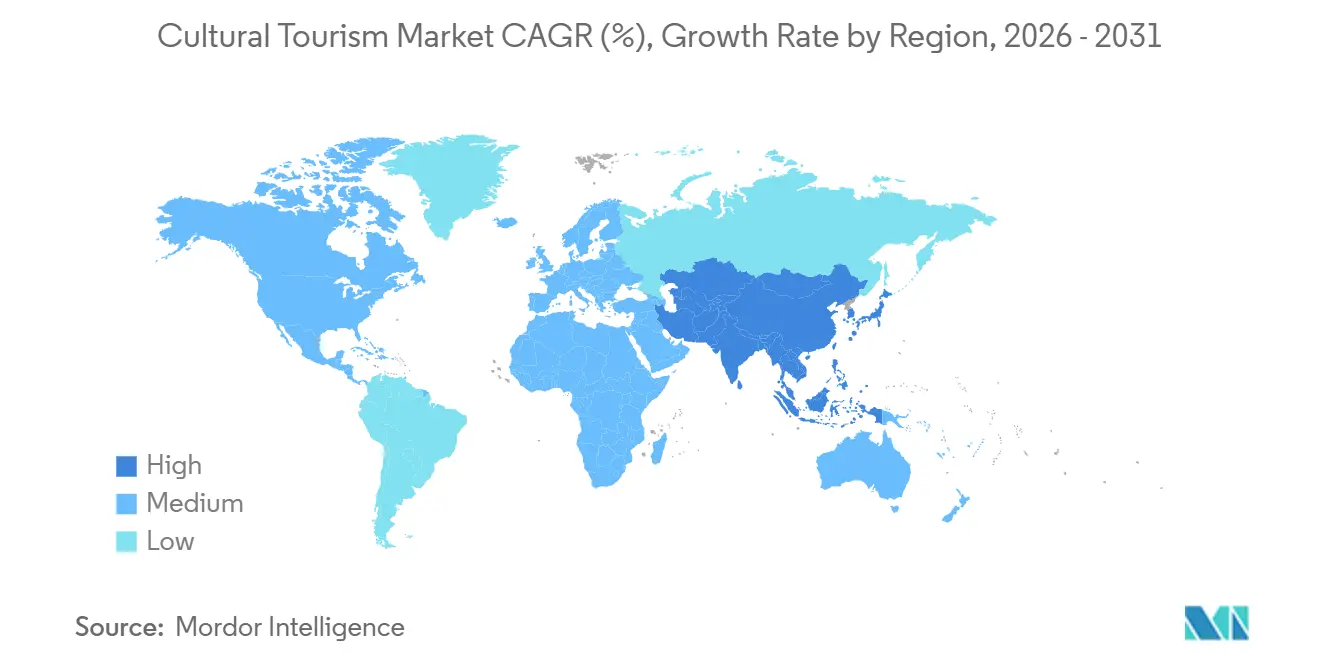
- Por geografía, Europa representó una participación del 33% del mercado global de turismo cultural en 2025, mientras que se proyecta que Asia-Pacífico crecerá a la CAGR más alta del 17,13% para 2031.
Nota: Las cifras del tamaño del mercado y los pronósticos de este informe se generan utilizando el marco de estimación patentado de Mordor Intelligence, actualizado con los datos y conocimientos más recientes disponibles a partir de enero de 2026.
Tendencias e información del mercado global de turismo cultural
Análisis del impacto de los impulsores*
| Impulsor | (~) % de impacto en el pronóstico de CAGR | Relevancia geográfica | Horizonte temporal del impacto |
|---|---|---|---|
| Creciente demanda de experiencias patrimoniales auténticas | +3.8% | Global, concentrada en Europa y Asia-Pacífico | Largo plazo (≥ 4 años) |
| Amplificación en redes sociales del descubrimiento de viajes impulsados por la cultura | +2.5% | Global, acelerada en el núcleo de Asia-Pacífico, con efectos secundarios en Oriente Medio y África | Mediano plazo (2-4 años) |
| Expansión de la conectividad aérea de bajo coste hacia destinos patrimoniales secundarios | +2.1% | Europa, Sudeste Asiático, América del Sur | Mediano plazo (2-4 años) |
| Curaduría liderada por la comunidad y emprendimiento local | +1.3% | Núcleo de Asia-Pacífico, América del Sur, Oriente Medio y África | Largo plazo (≥ 4 años) |
| Creciente interés en el turismo experiencial y lento | +1.7% | América del Norte y Europa, con efectos secundarios en Asia-Pacífico | Mediano plazo (2-4 años) |
| Preservación del patrimonio y reposicionamiento de destinos liderados por el gobierno | +1.9% | Oriente Medio, Asia del Sur | Largo plazo (≥ 4 años) |
| Fuente: Mordor Intelligence | |||
Creciente demanda de experiencias patrimoniales auténticas
La demanda en el mercado global de turismo cultural está evolucionando hacia viajes que tienen significado histórico, participación local y un contexto cultural más sólido. Francia registró 102 millones de llegadas internacionales en 2025 y 77,50 mil millones de EUR (91,16 mil millones de USD) en ingresos por turismo internacional, equivalentes a 83.700 millones de USD, lo que indica que los destinos ricos en cultura continúan atrayendo altos volúmenes de visitantes y un gasto de alto valor[2]. El Ministerio de Cultura de Francia informó que las visitas a los principales activos patrimoniales se mantuvieron concentradas y resilientes, respaldando la opinión de que el turismo impulsado por monumentos sigue siendo el pilar del mercado global de turismo cultural. Esta demanda no se limita a las grandes ciudades, ya que la artesanía, la moda y las tradiciones artesanales en destinos secundarios también están generando pernoctaciones adicionales y un diseño de itinerarios más amplio. La curaduría liderada por la comunidad y el emprendimiento local respaldan este cambio, ya que los viajeros están cada vez más dispuestos a pagar por acceso guiado, narrativas locales y experiencias en formatos más reducidos. La preservación del patrimonio y el reposicionamiento de destinos liderados por el gobierno refuerzan este patrón, ya que la mejora de la interpretación, la gestión de sitios y la planificación de rutas temáticas facilitan la incorporación de los activos patrimoniales en productos reservables durante un período más prolongado.
Amplificación en redes sociales del descubrimiento de viajes impulsados por la cultura
Las redes sociales desempeñan ahora un papel directo en cómo los consumidores descubren, comparan y deciden sobre viajes impulsados por la cultura. Un estudio de mayo de 2026 publicado en PLOS ONE encontró que las cuentas gubernamentales de cultura y turismo en TikTok pueden mejorar la imagen del destino y aumentar la intención de viaje a través de vías emocionales y cognitivas[3]. La promoción oficial de destinos ya no se limita a campañas de concienciación general y ahora influye en la consideración real de reservas para circuitos patrimoniales y culturales. El efecto es particularmente relevante para los destinos secundarios con presupuestos de marketing limitados, ya que el video de formato corto puede dar a conocer museos de nicho, distritos gastronómicos, zonas de patrimonio vivo y festivales locales a audiencias con alta intención de compra. Los creadores locales y los pequeños operadores pueden presentar destinos a través de experiencias vividas en lugar de publicidad genérica, apoyando la curaduría liderada por la comunidad. Para el mercado global de turismo cultural, el resultado es un camino más corto desde la inspiración hasta la reserva y una mayor visibilidad para los productos culturales que anteriormente quedaban fuera de la distribución turística convencional.
Expansión de la conectividad aérea de bajo coste hacia destinos patrimoniales secundarios
La mejora del acceso aéreo sigue siendo uno de los impulsores de crecimiento más claros para el mercado global de turismo cultural, ya que muchos activos patrimoniales se encuentran fuera de los principales corredores de ocio. Según IATA, el 58% de los turistas globales viajan en avión, lo que confirma que el acceso aéreo determina el alcance del destino, la frecuencia de los viajes y la viabilidad de las rutas. Las rutas de menor coste que conectan ciudades secundarias con los principales mercados emisores hacen que el turismo cultural sea más accesible en términos de precio y más fácil de incorporar en itinerarios más cortos. Esto beneficia a los destinos con sólidos activos culturales pero con una penetración turística histórica limitada, especialmente en el Sudeste Asiático, partes de Europa y determinados corredores de América del Sur. También reduce la dependencia de un conjunto reducido de ciudades de entrada icónicas, lo cual es importante para el equilibrio a largo plazo del mercado global de turismo cultural. A medida que las redes de rutas se expanden, los operadores con alianzas locales establecidas, integración de transporte e inventario curado en destino tienen más probabilidades de convertir la demanda más rápido que los actores generalistas.
Creciente interés en el turismo experiencial y lento
La creciente preferencia por estancias más largas y viajes a un ritmo más pausado está impulsando el crecimiento en el mercado global de turismo cultural, ya que los viajeros culturales priorizan cada vez más la inmersión y las conexiones locales. Expedia informó en 2026 que el 84% de los consumidores expresó interés en alojamientos en granjas, y las reseñas de huéspedes de Vrbo que mencionaban granjas aumentaron un 300% interanual, lo que indica una mayor demanda de formatos de viaje vinculados al lugar y a la comunidad. Un estudio revisado por pares de 2025 sobre la región del Alentejo en Portugal encontró que el turismo lento favorece una conexión más profunda del visitante, experiencias más auténticas y una mayor sostenibilidad económica local. Esta tendencia respalda los productos culturales que se basan en talleres, interacción culinaria, exploración de barrios y mayor tiempo de permanencia, en lugar de visitas rápidas a sitios. Los operadores más pequeños pueden monetizar la calidad del compromiso en lugar de depender únicamente del volumen, fortaleciendo el argumento empresarial para el emprendimiento local. Para el mercado global de turismo cultural, el crecimiento puede impulsarse mediante una mayor profundidad de los itinerarios y una participación local más sólida, en lugar de simplemente aumentar las llegadas de visitantes.
Análisis del impacto de las restricciones*
| Restricción | (~) % de impacto en el pronóstico de CAGR | Relevancia geográfica | Horizonte temporal del impacto |
|---|---|---|---|
| Estacionalidad y congestión en horas pico en las atracciones culturales | -1.2% | Europa, especialmente el Mediterráneo sur, y América del Sur | Corto plazo (≤ 2 años) |
| Presión del sobreturismo sobre los activos patrimoniales y la infraestructura local | -1.1% | Global, concentrada en Europa y Perú | Mediano plazo (2-4 años) |
| Altos costes de entrada, transporte y experiencia en el sitio | -0.9% | América del Norte y Europa | Mediano plazo (2-4 años) |
| Volatilidad geopolítica y de políticas que afecta la demanda de viajes transfronterizos | -1.0% | Oriente Medio, Norte de África, con efectos secundarios en Europa | Corto plazo (≤ 2 años) |
| Fuente: Mordor Intelligence | |||
Estacionalidad y congestión en horas pico en las atracciones culturales
La estacionalidad sigue siendo una restricción práctica para el mercado global de turismo cultural, ya que la demanda de visitantes continúa concentrándose en ventanas de viaje reducidas. El Patrimostat 2025 de Francia mostró que una gran parte de las visitas culturales se agrupó en torno a los meses pico, dejando a los destinos con períodos de saturación seguidos de una menor utilización de los activos durante el resto del año[4]. Este patrón aumenta los costes de transporte, la presión sobre la venta de entradas y la complejidad del personal, mientras que se espera que los operadores ofrezcan una experiencia cultural de alta calidad. Escalar los destinos patrimoniales secundarios también se vuelve más difícil, ya que la atención de los viajeros y la capacidad aérea tienden a mantenerse vinculadas a los calendarios de temporada alta. El empaquetado fuera de temporada, el acceso programado y una mejor dispersión regional se están convirtiendo en herramientas necesarias para el mercado, en lugar de mejoras opcionales. Sin este cambio, la congestión seguirá limitando la satisfacción de los visitantes y restringiendo el potencial de ingresos de los activos culturales más reconocidos.
Presión del sobreturismo sobre los activos patrimoniales y la infraestructura local
El sobreturismo es una restricción estructural para el mercado global de turismo cultural, ya que los límites de conservación y las restricciones de capacidad local son cada vez más difíciles de separar de la planificación comercial. El Programa de Patrimonio Mundial y Turismo Sostenible de la UNESCO se ha implementado en propiedades del Patrimonio Mundial para apoyar la gestión de visitantes, la conservación y la distribución equilibrada del turismo, lo que indica que la presión de preservación ya no se limita a unos pocos destinos. A medida que los sitios de alta demanda adoptan sistemas de reserva más estrictos, acceso programado y circulación gestionada, parte del mercado pasará del acceso abierto al acceso racionado. Esto mejora los resultados de conservación, pero limita el crecimiento del volumen en los destinos emblemáticos y aumenta las exigencias operativas para los operadores que dependen de esos sitios. La Organización Mundial del Turismo informó que las llegadas internacionales crecieron solo un 2% en el primer trimestre de 2026 en medio de una creciente incertidumbre, lo que afecta en primer lugar al turismo cultural de larga distancia. Combinadas con los altos costes de entrada y transporte en los destinos maduros, estas restricciones están animando a los viajeros y planificadores a considerar rutas culturales más nuevas donde los precios, el acceso y la capacidad local siguen siendo más manejables.
*Nuestras previsiones consideran los impactos de impulsores y restricciones como direccionales, no aditivos. Las previsiones de impacto reflejan el crecimiento base, los efectos de mezcla y las interacciones entre variables.
Análisis de segmentos
Por tipo de tour: el patrimonio ancla la base, el turismo culinario redefine el techo de crecimiento
El turismo patrimonial representó el 30% del mercado global de turismo cultural en 2025, convirtiéndolo en el mayor tipo de tour por contribución de ingresos. La UNESCO enumera 972 propiedades culturales del Patrimonio Mundial en 167 países, proporcionando al mercado una base amplia y duradera de activos de destino. Los productos patrimoniales son más fáciles de empaquetar para diferentes grupos de edad, duraciones de viaje y niveles de gasto, ya que pueden construirse en torno a monumentos, museos, distritos, sitios arqueológicos y tradiciones vivas. También se alinean bien con la demanda doméstica, los circuitos regionales y los patrones de viaje religioso o civilizacional, ampliando el atractivo del mercado tanto en destinos maduros como emergentes.
Se proyecta que el turismo culinario crecerá a una CAGR del 15,10% de 2026 a 2031, convirtiéndolo en el tipo de tour de más rápido crecimiento en el mercado global de turismo cultural. Su expansión refleja el papel más sólido de la gastronomía en la identidad del destino, especialmente cuando la cocina está vinculada a narrativas locales, mercados, establecimientos familiares y tradiciones regionales. El trabajo de UN Tourism sobre moda y turismo cultural respalda el punto más amplio de que las expresiones creativas y de estilo de vida se están convirtiendo en impulsores comerciales más sólidos para la selección de destinos y las pernoctaciones. Las experiencias gastronómicas representan una de las oportunidades más claras para que las ciudades secundarias y los operadores más pequeños crezcan sin depender de infraestructuras patrimoniales a escala de hito.
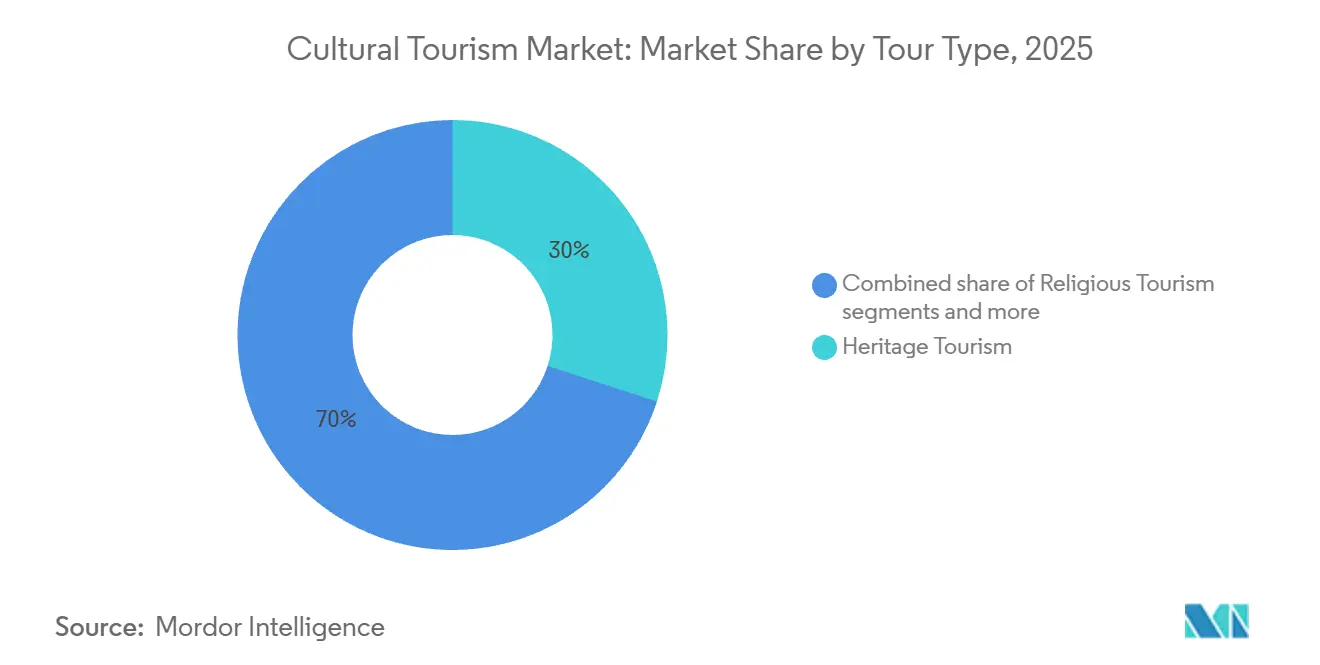
Nota: Las participaciones de todos los segmentos individuales están disponibles previa compra del informe


Por canal de reserva: la escala en línea converge con la personalización impulsada por inteligencia artificial
La reserva en línea representó el 56% del mercado global de turismo cultural en 2025 y se espera que siga siendo el formato de distribución de más rápido crecimiento hasta 2031, con una CAGR prevista del 16,12%. Esta participación refleja un cambio más amplio en cómo se descubre, compara y reserva el turismo cultural, con interfaces digitales que reemplazan cada vez más los puntos de reserva físicos. Las principales marcas de viajes están reforzando esta tendencia al ampliar el inventario de actividades, el soporte de itinerarios y la asistencia durante el viaje en sus plataformas. En mayo de 2026, TUI AG lanzó un servicio de planificación de viajes en destino impulsado por inteligencia artificial en asociación con Google, utilizando la plataforma Gemini Enterprise Agent para ofrecer recomendaciones de actividades locales en tiempo real. Esto ilustra cómo la distribución en línea está evolucionando más allá de las funciones básicas de reserva para influir en la planificación de viajes, el descubrimiento local y la selección de la experiencia de última milla.
La distribución fuera de línea sigue siendo relevante en el mercado de turismo cultural, especialmente para itinerarios de alto contacto que requieren orientación especializada, planificación de secuencias o experiencias de acceso restringido. Cuando los viajes incluyen guías privados, acceso patrimonial a múltiples sitios, interpretación académica o coordinación de transporte compleja, los viajeros a menudo requieren más que un flujo de reserva digital estándar. Esto crea demanda de operadores curados cuyo valor se basa en la experiencia y la fiabilidad en lugar del volumen o el inventario amplio. El mercado se está separando en dos capas: los canales en línea capturan reservas más estandarizadas y escalables, mientras que los canales fuera de línea mantienen su fortaleza en productos culturales complejos. El cambio de canal en el mercado de turismo cultural es, por tanto, real, pero no es uniforme en todos los niveles de precio o tipos de itinerario.
Por tipo de viaje: el turismo internacional impulsa el valor, el doméstico amplía la base de volumen
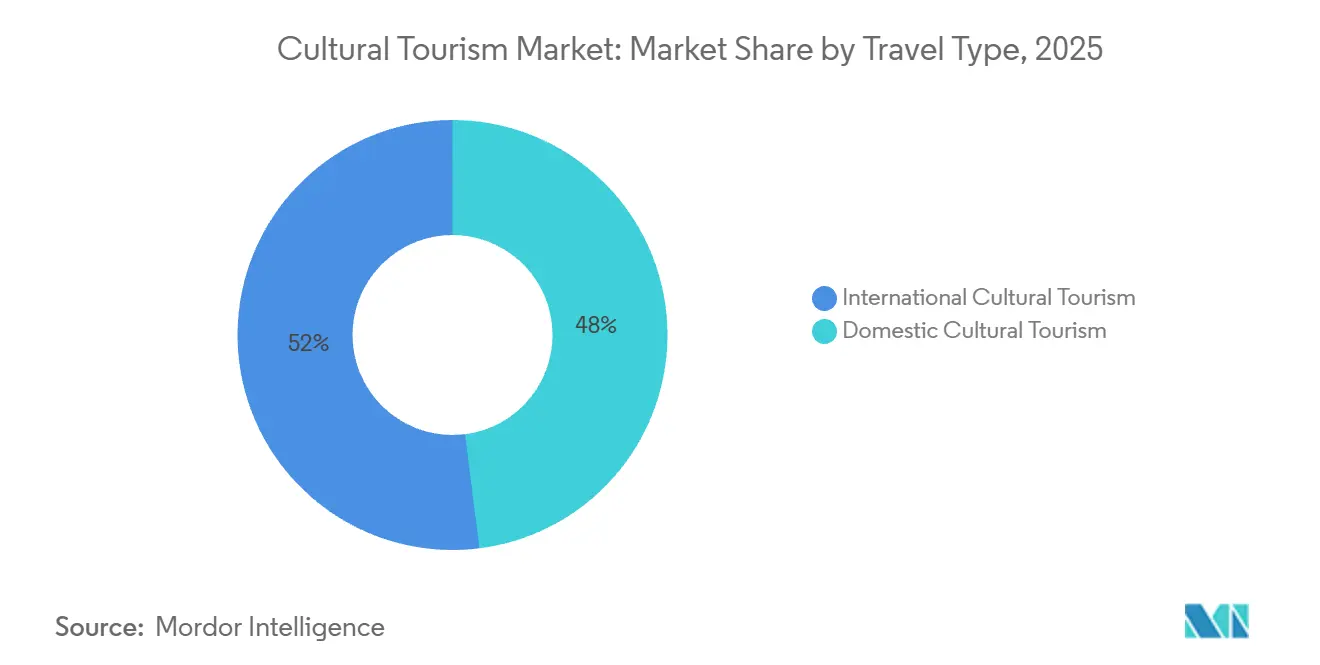
El turismo cultural internacional representó el 52% del segmento de tipo de viaje en 2025 y se prevé que crezca a un ritmo anual del 14,88% hasta 2031, lo que convierte la demanda transfronteriza en el principal impulsor de valor para el mercado global de turismo cultural. Los viajeros de larga distancia combinan cada vez más patrimonio, gastronomía y cultura urbana dentro de un único itinerario. Europa sigue siendo un beneficiario clave, ya que se espera que las llegadas procedentes de Asia-Pacífico aumenten un 16,8% en 2026, lo que representa el mayor crecimiento de corredor registrado por la Comisión Europea de Viajes. El informe de tendencias de viajes de salida chinos de Booking.com para 2025 indicó un creciente interés en destinos como Italia, España y los Países Bajos, subrayando la importancia de los destinos ricos en cultura.
El turismo cultural doméstico representó el 48% restante del segmento de tipo de viaje en 2025 y sigue siendo esencial para la estabilidad del volumen en el mercado global de turismo cultural. En los países grandes, la demanda doméstica sostiene los activos patrimoniales entre los picos internacionales y apoya los circuitos secundarios con visibilidad extranjera limitada. PATA informó que los destinos de Asia-Pacífico recibieron 295,7 millones de llegadas internacionales en la primera mitad de 2025, lo que sugiere que la normalización regional también puede apoyar el turismo cultural doméstico y de corta distancia en los mercados cercanos. El turismo doméstico se alinea bien con las escapadas culturales cortas, la asistencia a festivales y las visitas repetidas, dando a los operadores la oportunidad de desarrollar productos durante todo el año en lugar de depender únicamente de los flujos de larga distancia.
Análisis geográfico
Europa representó el 33% del mercado global de turismo cultural en 2025, manteniendo su posición como la mayor región por escala actual. Solo Francia registró 102 millones de llegadas internacionales y 77.500 millones de EUR (91,16 mil millones de USD) en ingresos por turismo, lo que refleja el peso comercial de los destinos ricos en cultura en toda la región. UN Tourism informó más de 130 millones de llegadas de turistas internacionales a Europa en el primer trimestre de 2026, un 4% más interanual. El apoyo de la Comisión Europea a la investigación e innovación en patrimonio cultural ha fortalecido la interpretación digital, el desarrollo de rutas y la experiencia del visitante a nivel de sitio. Esta combinación de denso inventario patrimonial, conectividad de transporte y apoyo institucional otorga a Europa una ventaja duradera en el mercado global de turismo cultural, incluso a medida que se endurecen las regulaciones de gestión de multitudes y conservación.
Asia-Pacífico es la región de más rápido crecimiento en el mercado global de turismo cultural, con una CAGR prevista del 17,13% para 2026–2031. La Organización Mundial del Turismo informó que Japón recibió un 15,8% más de visitantes internacionales en 2025, con ingresos por turismo en moneda local aumentando un 21%. PATA informó que los destinos de Asia-Pacífico recibieron 295,7 millones de llegadas internacionales en la primera mitad de 2025, equivalente al 92,6% de los niveles previos a la pandemia. La región se beneficia de una amplia oferta cultural, que abarca distritos urbanos patrimoniales, turismo gastronómico y circuitos creativos locales, lo que amplía la base de productos dentro del mercado global de turismo cultural.
América del Norte, América del Sur y Oriente Medio contribuyen cada uno al mercado global de turismo cultural a través de patrones de demanda distintos. La Oficina Nacional de Viajes y Turismo de Estados Unidos proyectó que las llegadas internacionales a Estados Unidos alcanzarían los 70,5 millones en 2026, un aumento del 3,2%. Brasil cerró 2025 con un récord de 9,2 millones de turistas internacionales, confirmando una mayor demanda de turismo cultural y basado en el lugar en toda América del Sur. La hoja informativa de UN Tourism de 2025 mostró que Oriente Medio se mantuvo por encima de los niveles de llegadas previos a la pandemia, lo que indica un cambio de la recuperación al desarrollo activo de destinos.

Panorama competitivo
El mercado global de turismo cultural sigue siendo moderadamente fragmentado, con grandes marcas de viajes en línea, grupos de ocio integrados y operadores culturales especializados compitiendo en diferentes segmentos de la cadena de valor. Las principales plataformas influyen en el descubrimiento, la reserva, el empaquetado y la comercialización, pero ningún actor controla completamente el recorrido desde la inspiración hasta la entrega en destino. Esto crea espacio tanto para marcas impulsadas por la escala como para especialistas de nicho, especialmente donde el acceso local, la curaduría temática y la orientación experta importan más que el inventario por sí solo. La ventaja competitiva se define cada vez más por la capacidad de combinar la comodidad digital con un diseño de experiencia local creíble. Las marcas que pueden simplificar el descubrimiento manteniendo la autenticidad en el punto de entrega están mejor posicionadas para ganarse la confianza del viajero y la demanda recurrente.
TUI AG ilustra este reposicionamiento. La empresa ha fortalecido su cartera de viajes más amplia y está invirtiendo en herramientas de planificación de viajes más conectadas que acercan la selección de actividades locales a la experiencia de reserva. También ha ampliado la distribución de itinerarios estructurados a mercados emisores adicionales, lo que refleja un movimiento más profundo hacia el empaquetado de turismo cultural. Airbnb está ampliando su papel al expandir experiencias lideradas por expertos locales en gastronomía, monumentos y eventos. Expedia Group está fortaleciendo las alianzas con destinos para destacar las atracciones patrimoniales y culturales en todos los mercados. Estos movimientos indican que la competencia está evolucionando hacia la curaduría, la narrativa del destino y la relevancia local. Los operadores especializados mantienen un sólido espacio competitivo porque los viajeros culturales a menudo priorizan el acceso, la profundidad narrativa y la confianza por encima de la escala.
Líderes de la industria del turismo cultural
-
Booking Holdings Inc.
-
Airbnb Inc.
-
Expedia Group Inc.
-
TUI AG
-
TripAdvisor Inc.
- *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial

Desarrollos recientes de la industria
- Mayo de 2026: TUI AG y Google lanzaron un servicio de planificación de viajes en destino impulsado por inteligencia artificial utilizando la plataforma Gemini Enterprise Agent, integrando un asistente de inteligencia artificial conversacional con Google Maps para proporcionar recomendaciones en tiempo real de actividades y experiencias culturales locales en todos los principales mercados emisores de TUI AG.
- Mayo de 2026: El lanzamiento de verano 2026 de Airbnb añadió miles de nuevas Experiencias lideradas por expertos locales en gastronomía, cultura, monumentos y eventos, e introdujo hoteles independientes y alquiler de coches en la plataforma.
- Febrero de 2026: El informe trimestral del primer trimestre del ejercicio fiscal 2026 de TUI AG, publicado el 10 de febrero de 2026, reportó un EBIT subyacente récord de 77 millones de EUR (90,578 millones de USD). La empresa amplió su plataforma de tours digitales y lanzó su tour más grande de la historia para el verano de 2026, respaldado por un aumento del 77% en la demanda de los clientes.
- Enero de 2026: Intrepid Travel Group firmó una alianza de cinco años con la Asociación de Turismo Indígena de Canadá, comprometiendo 500.000 CAD (365.180 USD) para incluir experiencias culturales indígenas en el 75% de sus itinerarios canadienses para finales de 2026, y abrió un nuevo centro operativo en Squamish, Columbia Británica.


Alcance del informe del mercado global de turismo cultural
| Turismo patrimonial |
| Turismo religioso |
| Turismo culinario |
| Turismo de experiencias artísticas y culturales |
| Turismo cultural basado en festivales y eventos |
| Otros tipos de tour |
| En línea |
| Fuera de línea |
| Turismo cultural doméstico |
| Turismo cultural internacional |
| América del Norte | Estados Unidos |
| Canadá | |
| México | |
| América del Sur | Brasil |
| Perú | |
| Chile | |
| Argentina | |
| Resto de América del Sur | |
| Europa | Reino Unido |
| Alemania | |
| Francia | |
| España | |
| Italia | |
| BENELUX (Bélgica, Países Bajos y Luxemburgo) | |
| NÓRDICOS (Dinamarca, Finlandia, Islandia, Noruega y Suecia) | |
| Resto de Europa | |
| Asia-Pacífico | India |
| China | |
| Japón | |
| Australia | |
| Corea del Sur | |
| Sudeste Asiático (Singapur, Malasia, Tailandia, Indonesia, Vietnam y Filipinas) | |
| Resto de Asia-Pacífico | |
| Oriente Medio y África | Emiratos Árabes Unidos |
| Arabia Saudita | |
| Sudáfrica | |
| Nigeria | |
| Resto de Oriente Medio y África |
| Por tipo de tour | Turismo patrimonial | |
| Turismo religioso | ||
| Turismo culinario | ||
| Turismo de experiencias artísticas y culturales | ||
| Turismo cultural basado en festivales y eventos | ||
| Otros tipos de tour | ||
| Por canal de reserva | En línea | |
| Fuera de línea | ||
| Por tipo de viaje | Turismo cultural doméstico | |
| Turismo cultural internacional | ||
| Por geografía | América del Norte | Estados Unidos |
| Canadá | ||
| México | ||
| América del Sur | Brasil | |
| Perú | ||
| Chile | ||
| Argentina | ||
| Resto de América del Sur | ||
| Europa | Reino Unido | |
| Alemania | ||
| Francia | ||
| España | ||
| Italia | ||
| BENELUX (Bélgica, Países Bajos y Luxemburgo) | ||
| NÓRDICOS (Dinamarca, Finlandia, Islandia, Noruega y Suecia) | ||
| Resto de Europa | ||
| Asia-Pacífico | India | |
| China | ||
| Japón | ||
| Australia | ||
| Corea del Sur | ||
| Sudeste Asiático (Singapur, Malasia, Tailandia, Indonesia, Vietnam y Filipinas) | ||
| Resto de Asia-Pacífico | ||
| Oriente Medio y África | Emiratos Árabes Unidos | |
| Arabia Saudita | ||
| Sudáfrica | ||
| Nigeria | ||
| Resto de Oriente Medio y África | ||


Preguntas clave respondidas en el informe
¿Cuál es el valor proyectado del mercado global de turismo cultural para 2031?
Se proyecta que el mercado global de turismo cultural alcanzará los 15,94 mil millones de USD en 2031, aumentando desde los 8,08 mil millones de USD en 2026 a una CAGR del 14,56%.
¿Qué región lidera actualmente el mercado global de turismo cultural?
Europa lidera el mercado global de turismo cultural con una participación del 33% en 2025, respaldada por una densa oferta de activos patrimoniales, una fuerte demanda de visitantes entrantes e infraestructura turística madura.
¿Qué región se espera que crezca más rápido hasta 2031?
Se prevé que Asia-Pacífico crezca más rápido a una CAGR del 17,13% de 2026 a 2031, respaldada por la recuperación regional y una mayor demanda de turismo impulsado por la cultura.
¿Cuál es el tipo de tour más grande y cuál es el de más rápido crecimiento?
El turismo patrimonial es el segmento más grande con una participación del 30% en 2025, mientras que el turismo culinario es el segmento de más rápido crecimiento con una CAGR del 15,10% hasta 2031.
¿Por qué los canales en línea están ganando participación en este espacio?
La reserva en línea representó el 56% del mercado en 2025 porque el descubrimiento digital, el soporte de viajes asistido por inteligencia artificial y la comparación más sencilla de actividades están mejorando la conversión en el turismo cultural.
¿Cuáles son los principales riesgos que afectan el crecimiento futuro?
Los principales riesgos son la estacionalidad, la presión del sobreturismo, el aumento de los costes de viaje y acceso a sitios, y la volatilidad política o geopolítica que puede interrumpir los flujos de turismo cultural internacional.


 Sus datos están seguros y nunca se venden ni se comparten.
