
Tamanho e Participação do Mercado de Eletrólise Alcalina da Água
Visão Geral do Mercado
| Período de Estudo | 2022 - 2032 |
|---|---|
| Tamanho do Mercado (2027) | 222.47 Bilhões de dólares |
| Tamanho do Mercado (2032) | 401.62 Bilhões de dólares |
| Taxa de crescimento (2027 - 2032) | 12.54 % |
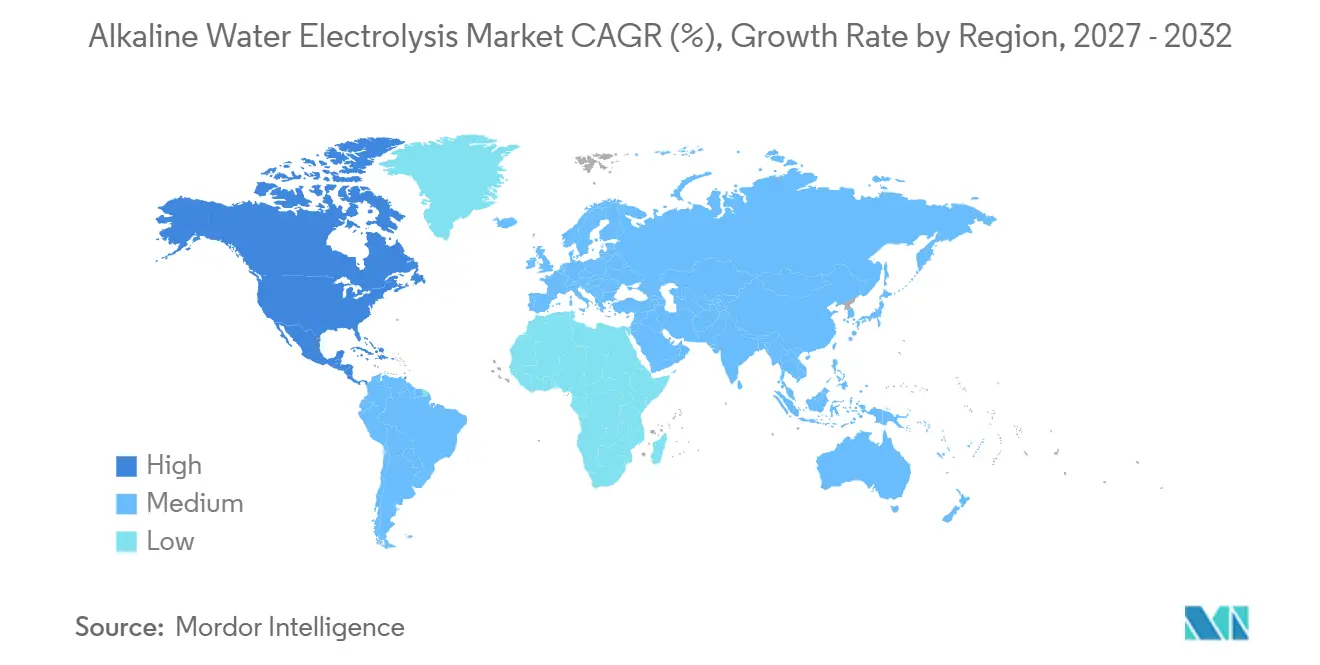
| Mercado de Crescimento Mais Rápido | América do Norte |
| Maior Mercado | Ásia-Pacífico |
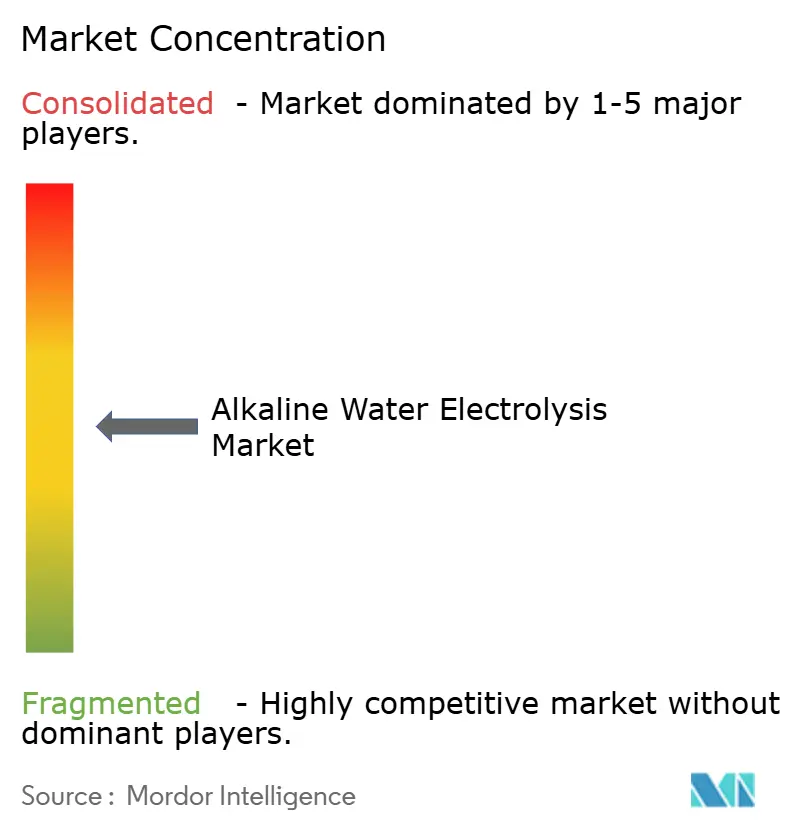
| Concentração do Mercado | Médio |
Principais jogadores *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica Imagem © Mordor Intelligence. O reuso requer atribuição conforme CC BY 4.0. | |
Análise do Mercado de Eletrólise Alcalina da Água por Mordor Intelligence
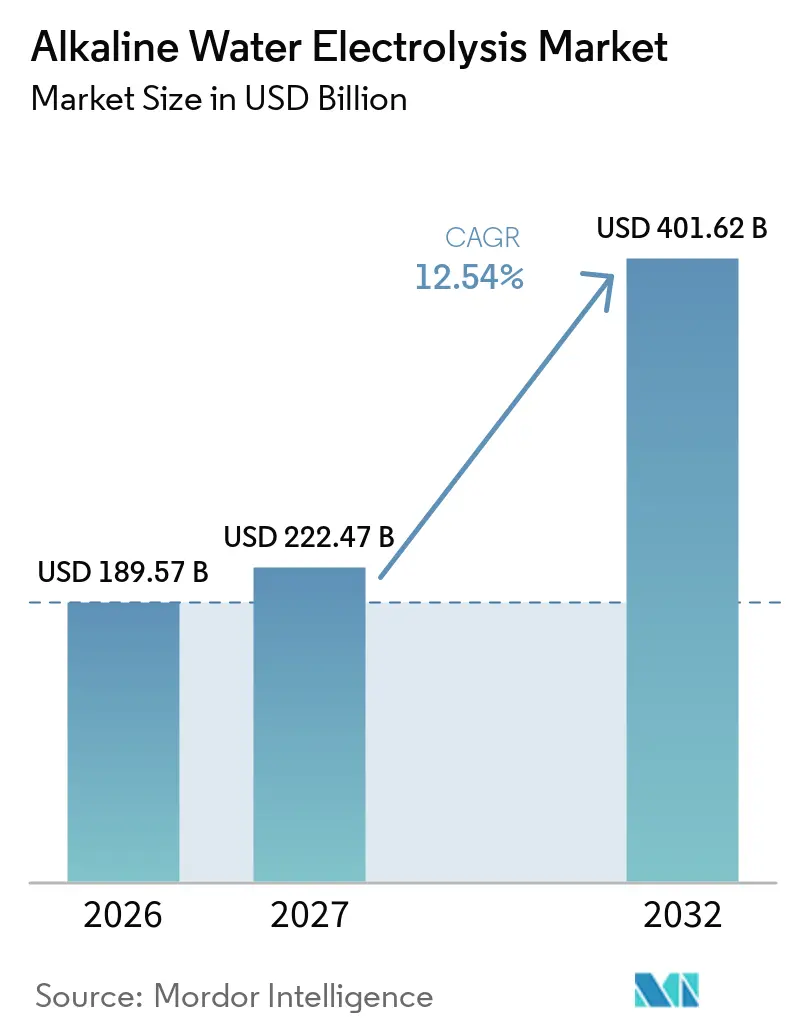
O tamanho do mercado de eletrólise alcalina da água foi avaliado em 189,57 bilhões de USD em 2026 e estima-se que cresça de 222,47 bilhões de USD em 2027 para atingir 401,62 bilhões de USD até 2032, a um CAGR de 12,54% durante o período de previsão (2027-2032). O mercado de eletrólise alcalina da água é sustentado por compradores industriais que necessitam de fornecimento contínuo de hidrogênio para refino, amônia, aço e gases industriais. Grandes projetos de hidrogênio renovável estão direcionando as aquisições para módulos padronizados, que podem ser replicados em plantas maiores e reduzem a complexidade de engenharia dos projetos. A China combina desenvolvimento ágil de projetos com uma ampla base de manufatura, enquanto fornecedores europeus e norte-americanos competem por meio de certificações, acordos de serviço e design de sistemas. Os preços da eletricidade e a resposta mais lenta dos sistemas alcalinos sob condições de energia variável ainda limitam o uso em projetos com geração renovável altamente variável. O mercado de eletrólise alcalina da água, portanto, tem sua maior oportunidade em operações estáveis e de grande volume, enquanto configurações híbridas podem atender projetos que necessitam de resposta operacional mais rápida.
Principais Conclusões do Relatório
- Por capacidade, o segmento de 30-50 m³/h deteve uma participação de receita de 22,6% em 2026 e prevê-se que cresça a um CAGR de 14,3% até 2032.
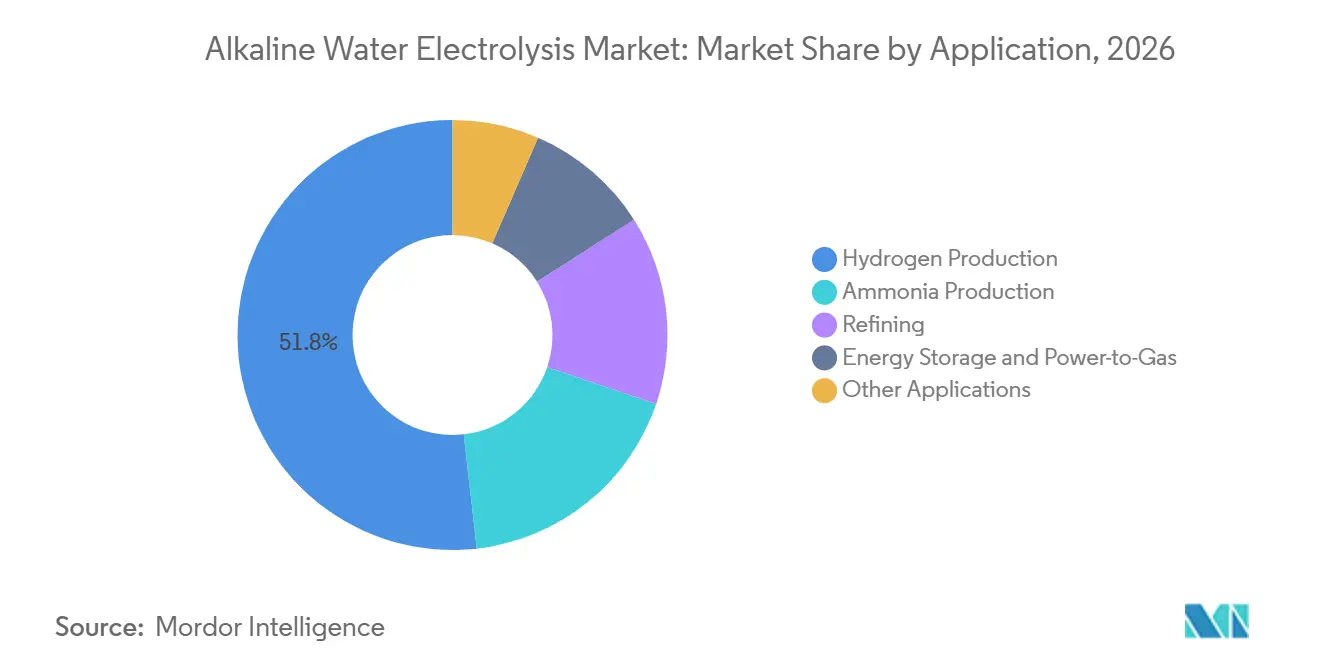
- Por aplicação, a produção de hidrogênio representou uma participação de receita de 51,8% em 2026, enquanto a produção de amônia tem previsão de crescimento a um CAGR de 15,6% até 2032.
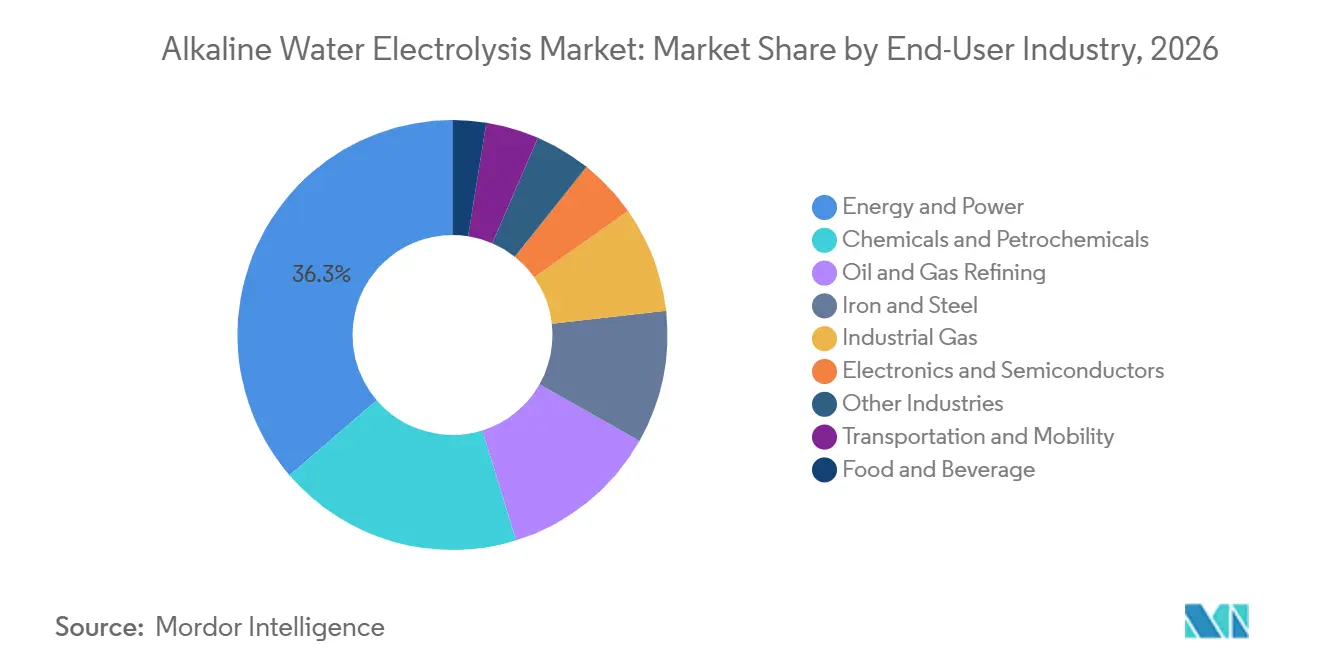
- Por indústria de uso final, energia e energia elétrica deteve uma participação de receita de 36,3% em 2026, enquanto produtos químicos e petroquímicos tem previsão de crescimento a um CAGR de 13,5% até 2032.
- Por geografia, a Ásia-Pacífico deteve uma participação regional de 41,2% em 2026, enquanto a América do Norte é a região de crescimento mais rápido até 2032.
Nota: Os números de mercado apresentados neste relatório são baseados na estrutura de estimativa proprietária da Mordor Intelligence, que combina nove meses de dados reais com projeções do quarto trimestre para o ano base de 2026.
Tendências e Perspectivas do Mercado Global de Eletrólise Alcalina da Água
Análise de Impacto dos Impulsionadores*
| Impulsionador | (~) % de Impacto na Previsão de CAGR | Relevância Geográfica | Horizonte de Impacto |
|---|---|---|---|
| Descarbonização Industrial e Absorção de Hidrogênio Verde | +3.2% | Global, concentrado na União Europeia, China e Oriente Médio | Médio prazo (2-4 anos) |
| Projetos de Hidrogênio Renovável em Escala de Gigawatt | +2.5% | Núcleo na Ásia-Pacífico, com relevância no Oriente Médio, África e América do Sul | Médio prazo (2-4 anos) |
| Vantagem de Custo e Durabilidade da Tecnologia Alcalina | +2.0% | Global, mais forte em mercados emergentes na Ásia-Pacífico, MENA e América do Sul | Curto prazo (≤ 2 anos) |
| Expansão do Aço Verde e da Amônia à Base de Hidrogênio | +1.8% | União Europeia, Leste Asiático e América do Sul | Médio prazo (2-4 anos) |
| Polos de Hidrogênio e Incentivos à Produção Vinculados a Políticas | +1.5% | América do Norte, União Europeia e Austrália | Curto prazo (≤ 2 anos) |
| Reaproveitamento da Expertise em Cloro-Álcali para Eletrólise da Água | +0.7% | União Europeia, Japão e América do Norte | Curto prazo (≤ 2 anos) |
| Fonte: Mordor Intelligence | |||
Descarbonização Industrial e Absorção de Hidrogênio Verde
Compradores dos setores de aço, amônia, refino e gases industriais estão desenvolvendo demanda de hidrogênio de longo prazo que favorece a produção estável a partir de sistemas alcalinos. Essas indústrias frequentemente necessitam de hidrogênio como insumo contínuo de processo, e não como fonte de energia ocasional. Acordos de fornecimento de longa duração podem moldar as escolhas de equipamentos por anos, pois oferecem aos desenvolvedores de projetos maior visibilidade da demanda. A União Europeia estabeleceu metas de hidrogênio renovável para a indústria e o transporte até 2030, fortalecendo a base para o planejamento e financiamento de projetos.[1] Os processos industriais de alta temperatura permanecem como uma fonte de demanda menos desenvolvida, embora seu uso de hidrogênio possa se integrar a sistemas energéticos e de processo integrados. O mercado de eletrólise alcalina da água pode se beneficiar onde os compradores combinam eletricidade renovável, produção de hidrogênio e consumo a jusante dentro da mesma localização industrial. Esses arranjos conferem ao mercado de eletrólise alcalina da água uma conexão mais clara entre a seleção de equipamentos e a demanda de hidrogênio de longo prazo de um comprador industrial.
Projetos de Hidrogênio Renovável em Escala de Gigawatt
O mercado de eletrólise alcalina da água está migrando de projetos medidos em dezenas de megawatts para instalações planejadas em centenas de megawatts ou gigawatts. A capacidade global de eletrolisadores totalizou 2,15 GW em operação até meados de 2025, enquanto 16 GW estavam em construção e 3,5 GW haviam atingido a decisão final de investimento.[2] Os sistemas alcalinos representaram 84% do pipeline de construção, demonstrando seu papel consolidado em projetos de maior porte. Designs de módulos padronizados, incluindo a unidade Scalum de 20 MW da thyssenkrupp nucera, podem simplificar as aquisições repetidas em grandes plantas. A instalação Chifeng da Envision Energy entrou em operação em 2025 com 500 MW e está planejada para expandir para 2,5 GW até 2028. Esse modelo pode intensificar a concorrência entre fornecedores que oferecem equipamentos similares, ao mesmo tempo em que aumenta a importância da capacidade de entrega e do suporte operacional.
Vantagem de Custo e Durabilidade da Tecnologia Alcalina
O mercado de eletrólise alcalina da água mantém uma vantagem de custo sobre a tecnologia de Membrana de Troca de Prótons (PEM) em aplicações que operam com cargas estáveis. Os stacks alcalinos (ALK) chineses atingiram 75 USD/kW sem equipamentos de balanço de planta na licitação de setembro de 2025 da Sinopec em Ordos. Esse preço estava 60% abaixo do nível de 2022, indicando uma rápida redução de custos na fabricação de stacks. Uma avaliação de sete anos de um eletrolisador alcalino industrial de 2.000 kW constatou que a deposição de ferro em eletrodos de espuma de níquel reduziu o sobrepotencial de evolução de oxigênio em 315 mV.[3] Essa evidência operacional oferece aos compradores de equipamentos uma base prática para avaliar a durabilidade dos eletrodos ao longo de uma longa vida útil do projeto. Custos mais baixos de stack não eliminam a necessidade de controlar os gastos com balanço de planta, mas apoiam a implantação onde o preço dos equipamentos é um critério central de aquisição.
Expansão do Aço Verde e da Amônia à Base de Hidrogênio
A redução direta à base de hidrogênio está tornando a eletrólise um componente central das plantas de aço verde propostas, em vez de um processo de suporte. A Stegra está instalando mais de 700 MW de eletrólise alcalina em Boden, Suécia, para operações com início em 2026 e capacidade de aço verde de 2,5 milhões de toneladas métricas por ano.[4] O projeto tem como objetivo reduzir as emissões de dióxido de carbono em até 95% em relação à siderurgia convencional. Os projetos de amônia verde também requerem fornecimento contínuo e de alto volume de hidrogênio, o que pode apoiar grandes pacotes de aquisição de equipamentos alcalinos. A LONGi Hydrogen informou que sua unidade alcalina de 3.000 Nm³/h utilizada em um contexto de aço verde reduziu as emissões de carbono do alto-forno em 8–11% e aumentou a produção de aço em 13%. O mercado de eletrólise alcalina da água está exposto a pedidos maiores quando energia renovável, geração de hidrogênio e produção de amônia ou aço são desenvolvidos como um único projeto integrado.
Análise de Impacto das Restrições*
| Restrição | (~) % de Impacto na Previsão de CAGR | Relevância Geográfica | Horizonte de Impacto |
|---|---|---|---|
| Alto Custo de Eletricidade e Volatilidade dos Insumos Renováveis | -2.1% | Global, mais agudo na Europa e no Sul da Ásia | Curto prazo (≤ 2 anos) |
| Alto Custo Inicial do Sistema e do Balanço de Planta | -1.8% | Mercados emergentes na Ásia-Pacífico fora da China, América do Sul e MEA | Médio prazo (2-4 anos) |
| Resposta de Rampa Mais Lenta do que os Sistemas PEM | -1.2% | Áreas com alta penetração de renováveis variáveis no Norte da Europa e na Ásia-Pacífico | Médio prazo (2-4 anos) |
| Restrições de Água, Níquel, Diafragma e Engenharia Especializada | -0.9% | MENA, África Subsaariana e Sul da Ásia | Longo prazo (≥ 4 anos) |
| Fonte: Mordor Intelligence | |||
Alto Custo de Eletricidade e Volatilidade dos Insumos Renováveis
A eletricidade representou mais de 64% do custo nivelado do hidrogênio para as configurações de eletrolisadores alcalinos examinadas em um estudo de 2025. Isso torna o mercado de eletrólise alcalina da água sensível aos preços de energia, mesmo quando os custos dos equipamentos de stack diminuem. A preços de eletricidade de EUR 85/MWh em 2025, os custos nivelados de hidrogênio para eletrólise alcalina atingiram EUR 6,1–6,6/kg. Esses custos superaram o custo citado da reforma a vapor de metano com captura de carbono, o que pode atrasar as decisões de investimento em mercados de energia cara. A entrada variável de renováveis também cria um desafio operacional, pois os sistemas alcalinos têm uma resposta de rampa mais lenta do que os sistemas de Membrana de Troca de Prótons (PEM). Os tempos de partida a frio foram em média de 175,4 segundos para sistemas alcalinos, em comparação com 40 segundos para sistemas PEM, o que torna os designs híbridos ALK-PEM relevantes onde a produção renovável muda rapidamente.
Alto Custo Inicial do Sistema e do Balanço de Planta
Os sistemas alcalinos instalados custam entre 800 e 1.200 USD/kW para equipamentos de origem chinesa em mercados emergentes e entre 1.200 e 1.800 USD/kW para equipamentos fornecidos por empresas europeias. Os equipamentos de balanço de planta podem representar 40–60% do total do investimento de capital, incluindo condicionamento de gás, tratamento de água, eletrônica de potência e sistemas de segurança. Esses sistemas de suporte não reduziram seus custos na mesma proporção que os stacks de eletrolisadores. Os desenvolvedores de plantas de 30–100 MW podem, portanto, enfrentar custos mais elevados por quilograma até que a padronização se torne mais difundida. A disponibilidade de água, o fornecimento de níquel, a disponibilidade de diafragmas e a capacidade de engenharia especializada acrescentam restrições adicionais em algumas regiões em desenvolvimento. O mercado de eletrólise alcalina da água dependerá de pacotes de equipamentos que reduzam tanto os preços dos stacks quanto o custo da infraestrutura circundante.
*Nossas previsões tratam os impactos dos impulsionadores e restrições como direcionais, e não aditivos. As previsões de impacto refletem o crescimento de base, os efeitos de composição e as interações entre variáveis.
Análise de Segmentos
Por Capacidade: Sistemas Modulares de Médio Porte Impulsionam a Padronização
A faixa de 30–50 m³/h deteve uma participação de receita de 22,6% em 2026 e projeta-se que cresça a um CAGR de 14,3% até 2032. Essa faixa reúne a preferência dos desenvolvedores de projetos por módulos que podem ser replicados e a capacidade dos fornecedores de fabricar equipamentos comprovados. Pode ser incorporada em designs de plantas maiores sem depender de um sistema personalizado para cada local. O tamanho do mercado de eletrólise alcalina da água para essa faixa é sustentado por compradores que buscam unidades familiares para credores, empreiteiros e equipes de operações. Os equipamentos abaixo de 10 m³/h historicamente atenderam projetos-piloto, mas os desenvolvedores estão cada vez mais migrando diretamente para implantações em escala comercial. Essa mudança reduz o papel dos sistemas pequenos onde os patrocinadores de projetos já têm demanda definida e planos de energia renovável. A faixa de 80 m³/h e acima está ganhando uso em projetos como NEOM e Stegra, onde um número menor de unidades de alta capacidade pode simplificar a logística e os arranjos de manutenção. Unidades maiores podem reduzir a contagem de equipamentos, embora também exijam confiança nos cronogramas de entrega e na integração no nível do local.
As faixas de 10–30 m³/h e 50–80 m³/h conectam a atividade-piloto com a operação industrial plena. Essas faixas estão sendo adquiridas no Sul e Sudeste Asiático à medida que os projetos avançam de estudos de viabilidade para a construção comercial. O Aqualyzer da Asahi Kasei se baseia na experiência de fabricação de cloro-álcali da empresa e ilustra como o conhecimento estabelecido em eletrólise pode ser utilizado em equipamentos alcalinos modulares. Essa conexão entre as operações de cloro-álcali e a eletrólise da água pode encurtar o caminho do know-how de produção existente para a implantação de novos produtos. A Nel ASA lançou comercialmente sua plataforma alcalina pressurizada PA-Series em maio de 2026.[5] A plataforma tem como alvo 51–53 kWh por quilograma de hidrogênio e uma pegada 80% menor do que os designs atmosféricos. Fornecedores que combinam faixas de capacidade padronizadas com melhorias de eficiência e pegada no local podem atender tanto às restrições de escala do projeto quanto às de espaço físico.
Por Aplicação: Amônia Verde Prestes a Desafiar a Dominância da Produção de Hidrogênio
A produção de hidrogênio representou uma participação de receita de 51,8% em 2026, refletindo seu papel como produto direto para refino, produtos químicos e gases industriais. Essa aplicação está vinculada à demanda existente de hidrogênio que pode ser atendida por fornecimento renovável dedicado ou no local. Permanece importante porque muitos usuários consomem hidrogênio antes de precisar convertê-lo em outro produto. A produção de amônia tem previsão de expansão a um CAGR de 15,6% até 2032, tornando-a a aplicação de crescimento mais rápido no mercado de eletrólise alcalina da água. A demanda por fertilizantes verdes, o papel da amônia como transportador de hidrogênio e as regulamentações de combustível marítimo sustentam essa perspectiva. Os projetos de amônia necessitam de alimentação contínua e de alto volume de hidrogênio para a síntese, o que pode resultar em aquisições de eletrolisadores maiores do que muitos projetos de hidrogênio independentes. Isso significa que as compras de equipamentos para amônia podem crescer mais rapidamente do que a participação de receita inicial da aplicação. O refino e outros usos podem crescer mais lentamente porque o hidrogênio azul e a captura de carbono permanecem como caminhos de investimento concorrentes.
As aplicações de armazenamento de energia e conversão de energia em gás utilizam eletrolisadores alcalinos para armazenamento de maior duração vinculado à geração eólica. O Norte da Europa e a Austrália têm projetos que requerem stacks duráveis ao longo de muitos ciclos operacionais. O projeto Murchison Green Hydrogen na Austrália Ocidental tem como alvo 2,5 GW de capacidade de eletrólise e 1,8 milhão de toneladas por ano de amônia verde para exportação para os mercados asiáticos. Sua escala mostra como os desenvolvimentos de amônia podem estabelecer o requisito de equipamentos para futuras aquisições alcalinas. Outras aplicações incluem a fabricação de vidro float e o processamento de alimentos, onde o fornecimento confiável de hidrogênio pode ser importante para as operações locais. Essas aplicações são menores do que a produção de amônia, mas ampliam a base de compradores para o mercado de eletrólise alcalina da água. O mix de aplicações dependerá de os produtores usarem o hidrogênio diretamente, convertê-lo em amônia ou conectá-lo a sistemas de armazenamento. Isso oferece ao mercado de eletrólise alcalina da água várias rotas para a demanda, mesmo onde os grupos de compradores relevantes diferem. Os fornecedores de equipamentos, portanto, precisam de ofertas adequadas tanto para a demanda industrial contínua quanto para projetos concebidos em torno da geração renovável.
Por Indústria de Uso Final: O Papel Crescente do Setor Químico Mascara uma Mudança na Cadeia de Suprimentos
Energia e Energia Elétrica deteve uma participação de receita de 36,3% em 2026 porque as concessionárias utilizam eletrolisadores para balanceamento de rede, armazenamento sazonal e programas de descarbonização. O tamanho do mercado de eletrólise alcalina da água nessa área de uso final está vinculado à forma como os sistemas de energia valorizam o armazenamento flexível e a produção limpa de hidrogênio. As concessionárias podem usar eletrolisadores para converter a produção renovável em um produto que pode ser armazenado ou fornecido a outros setores. Produtos Químicos e Petroquímicos tem previsão de expansão a um CAGR de 13,5% até 2032. A amônia verde, o metanol e o hidrogênio de refinaria de menor teor de carbono são centrais para a demanda do segmento. Locais industriais integrados na China e no Oriente Médio combinam energia renovável, eletrólise alcalina e síntese química a jusante. Essa estrutura muda o comprador de um adquirente separado de equipamentos para um produtor químico que gerencia vários ativos interligados. Também aumenta o valor de sistemas que podem manter uma operação confiável dentro de um processo de produção maior.
Ferro e Aço está se tornando uma área de demanda relevante à medida que a redução direta à base de hidrogênio ganha apoio de projetos na Suécia e em Luxemburgo. A ArcelorMittal declarou em julho de 2026 que integraria a redução à base de hidrogênio em 3 altos-fornos até 2028. Os requisitos do setor favorecem grandes volumes estáveis de hidrogênio e longos períodos de operação. Transporte e Mobilidade e Alimentos e Bebidas permanecem como usuários menores no mercado de eletrólise alcalina da água. Ainda assim, podem apoiar projetos distribuídos onde o hidrogênio é produzido próximo ao ponto de uso. As empresas de gases industriais fornecem uma base de demanda estável à medida que consideram substituir o hidrogênio proveniente da reforma a vapor de metano pela eletrólise no local. Os contratos de compra de energia de longo prazo são importantes para essa mudança porque os custos de eletricidade determinam a viabilidade econômica do projeto. A demanda dos usuários finais continuará sendo moldada pela capacidade de combinar fornecimento renovável, ativos de produção e consumo regular de hidrogênio em um único local. O mercado de eletrólise alcalina da água será mais relevante onde essa combinação suporta operação regular e absorção claramente definida.
Análise Geográfica
A Ásia-Pacífico deteve 41,2% da participação de mercado de eletrólise alcalina da água em 2026 e permanece o maior centro regional de implantação e manufatura. A capacidade de hidrogênio renovável construída e em construção da China superou 1 milhão de toneladas por ano ao final de março de 2026. A plataforma nacional também registrou mais de 908 projetos eólico-solar-hidrogênio no pipeline e divulgou uma demanda de eletrolisadores de 13,81 milhões de Nm³/h. A China detinha 85% da capacidade global de manufatura alcalina, reforçando sua posição como principal produtor e usuário dos equipamentos.
A Índia está se desenvolvendo como uma área de crescimento regional por meio do projeto de hidrogênio verde e amônia de Kakinada, que inclui 1.950 MW de capacidade de eletrolisadores e tem como alvo exportações para a Alemanha, o Japão e Singapura. O Japão e a Coreia do Sul estão buscando acordos de absorção de longo prazo para derivados de hidrogênio, em vez de escala de manufatura comparável à da China. A América do Norte é a região de crescimento mais rápido até 2032, apoiada pelo crédito fiscal de produção de hidrogênio limpo da Seção 45V de até 3 USD por quilograma e pelo programa de Polos Regionais de Hidrogênio Limpo de 7 bilhões de USD. A instalação ACES Delta em Utah representa um grande projeto alcalino nos Estados Unidos com 220 MW. O projeto Courant de 275 MW da Plug Power em Québec está avançando por meio de engenharia e design de front-end, indicando um pipeline regional mais amplo.
A Europa é a segunda maior área regional no mercado de eletrólise alcalina da água, apoiada por programas de hidrogênio renovável e metas de descarbonização industrial. O segundo leilão do Banco Europeu de Hidrogênio selecionou 15 projetos em maio de 2025 que devem produzir quase 2,2 milhões de toneladas de hidrogênio renovável ao longo de 10 anos. O projeto Onuba da Espanha atingiu a decisão final de investimento em março de 2026, enquanto o projeto NEOM na Arábia Saudita concluiu a construção em agosto de 2026 e entrou em comissionamento. A América do Sul tem potencial por meio dos recursos eólicos da Patagônia chilena e do potencial eólico offshore do Brasil, criando uma base para a atividade de projetos mais adiante na década.
Cenário Competitivo
O mercado de eletrólise alcalina da água possui uma base de fornecimento de tecnologia moderadamente consolidada que inclui thyssenkrupp nucera, LONGi Hydrogen, Nel ASA, PERIC e Sungrow Hydrogen. Os fabricantes chineses competem principalmente por meio de preços mais baixos e grandes volumes de produção. Os fornecedores europeus e norte-americanos se diferenciam por meio de certificação, contratos de serviço, ferramentas digitais e capacidade de entrega de projetos. Os sistemas alcalinos chineses foram precificados entre 270 e 280 USD/kW nas vendas domésticas e 350 USD/kW para exportações em 2025, em comparação com 800 USD/kW para sistemas europeus e norte-americanos ex-fábrica.
A PERIC tinha 6,5 GW de capacidade anual de manufatura alcalina, enquanto a thyssenkrupp nucera tinha 1,5 GW de capacidade e 3.220 MW em construção. O contraste mostra por que a execução de projetos pode ser tão importante quanto a capacidade de manufatura para contratos de alto valor. A thyssenkrupp nucera reportou 471 milhões de EUR de entrada de pedidos nos primeiros 9 meses do exercício fiscal 2025/26, quase o dobro do nível do ano anterior. Seu módulo Scalum de 20 MW apoia uma abordagem padronizada para grandes projetos. A Nel ASA lançou sua PA-Series pressurizada em maio de 2026, com alvo de até 60% de redução no investimento de capital e uma pegada 80% menor do que os designs atmosféricos. Esses movimentos mostram que o mercado de eletrólise alcalina da água está competindo tanto por meio de custos de equipamentos mais baixos quanto por designs de sistemas mais compactos e eficientes.
Os fornecedores têm uma abertura em sistemas modulares abaixo de 5 MW para microrredes e projetos renováveis fora da rede, porque muitos fabricantes priorizam instalações maiores. Sistemas em contêineres poderiam atender à demanda distribuída no Sudeste Asiático e na África Subsaariana, onde grandes projetos nem sempre são viáveis. Arranjos de equipamentos baseados em serviços, onde os fabricantes retêm a propriedade e cobram por quilogramas de hidrogênio, permanecem limitados, mas poderiam ser viáveis à medida que os custos dos stacks diminuem. O mercado de eletrólise alcalina da água também se beneficia da expertise em cloro-álcali, como demonstrado pelo contrato da thyssenkrupp nucera em dezembro de 2025 para um grande projeto de cloro-álcali no Oriente Médio. Espera-se que a concorrência permaneça equilibrada entre a vantagem de escala da China e o foco de outros fornecedores em equipamentos certificados, com suporte e integrados.
Líderes do Setor de Eletrólise Alcalina da Água
-
Thyssenkrupp nucera AG & Co. KGaA
-
Nel ASA
-
John Cockerill
-
McPhy Energy S.A.
-
Asahi Kasei Corporation
- *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica
Desenvolvimentos Recentes do Setor
- Maio de 2026: A Nel ASA lançou comercialmente sua plataforma de eletrolisador alcalino pressurizado PA-Series de próxima geração, desenvolvida após mais de oito anos de P&D e testes em escala real em sua instalação de Herøya, na Noruega. O sistema modular montado em skid foi projetado para simplificar projetos de hidrogênio em larga escala por meio de padronização de fábrica, reduzindo a complexidade de engenharia, o trabalho no local e os prazos de execução.
- Março de 2026: A thyssenkrupp nucera assinou um contrato de engenharia, aquisição, fabricação e fornecimento com a Moeve para fornecer 300 MW de capacidade de eletrólise alcalina da água para o projeto Onuba em Huelva, Espanha. Nos termos do acordo, a thyssenkrupp nucera fornecerá 15 unidades padronizadas de eletrolisadores de 20 MW para a primeira fase do Vale do Hidrogênio Verde da Andaluzia.
- Março de 2026: A thyssenkrupp nucera foi selecionada pela Juno Joule Green Energy Private Limited para conduzir um estudo de engenharia e design de front-end (FEED) para uma instalação de eletrólise alcalina de 260 MW na Índia. O projeto faz parte de um complexo de amônia verde sendo desenvolvido conjuntamente pela Juno Joule Green Energy Private Limited e pela SELECT Energy GmbH, com amônia em conformidade com RFNBO destinada principalmente à exportação para os mercados europeus.
- Novembro de 2025: A LONGi Hydrogen garantiu um contrato para fornecer 24 unidades de eletrolisadores alcalinos de 1.000 Nm³/h para o projeto integrado eólico-solar-hidrogênio do Uxin Banner (Wushenqi) da Sinopec Zhongtian Hechuang Energy Co., Ltd. em Ordos. O projeto foi concebido para produzir 30.000 toneladas de hidrogênio verde anualmente e utilizará, em última instância, 48 eletrolisadores, tornando-o um dos maiores programas de aquisição de eletrolisadores alcalinos individuais da China.
Escopo do Relatório Global do Mercado de Eletrólise Alcalina da Água
A eletrólise alcalina da água é um processo eletroquímico estabelecido que divide a água em gases hidrogênio e oxigênio usando um eletrólito alcalino líquido, tipicamente hidróxido de potássio (KOH) ou hidróxido de sódio (NaOH). Quando uma corrente elétrica é aplicada, as moléculas de água são reduzidas no cátodo para produzir gás hidrogênio, enquanto os íons hidroxila viajam através de um separador poroso até o ânodo para liberar gás oxigênio. Atualmente, é a tecnologia mais comercialmente madura e econômica para a produção de hidrogênio verde em larga escala.
O mercado global de eletrólise alcalina da água é segmentado por capacidade (abaixo de 10 m³/h, 10-30 m³/h, 30-50 m³/h, 50-80 m³/h e 80 m³/h e acima), aplicação (produção de hidrogênio, produção de amônia, refino, armazenamento de energia e conversão de energia em gás e outras aplicações) e indústria de uso final (energia e energia elétrica, produtos químicos e petroquímicos, refino de petróleo e gás, ferro e aço, gás industrial, eletrônicos e semicondutores, transporte e mobilidade, alimentos e bebidas e outras indústrias). O relatório tambm abrange o tamanho do mercado e as previsões para o mercado global de eletrólise alcalina da água em 26 países nas principais regiões. Para cada segmento, o dimensionamento e as previsões de mercado foram fornecidos com base no valor (USD).
| Abaixo de 10 m³/h |
| 10–30 m³/h |
| 30–50 m³/h |
| 50–80 m³/h |
| 80 m³/h e Acima |
| Produção de Hidrogênio |
| Produção de Amônia |
| Refino |
| Armazenamento de Energia e Conversão de Energia em Gás |
| Outras Aplicações |
| Energia e Energia Elétrica |
| Produtos Químicos e Petroquímicos |
| Refino de Petróleo e Gás |
| Ferro e Aço |
| Gás Industrial |
| Eletrônicos e Semicondutores |
| Transporte e Mobilidade |
| Alimentos e Bebidas |
| Outras Indústrias |
| América do Norte | Estados Unidos |
| Canadá | |
| México | |
| Europa | Alemanha |
| França | |
| Itália | |
| Espanha | |
| Reino Unido | |
| Polônia | |
| Rússia | |
| Restante da Europa | |
| Ásia-Pacífico | China |
| Índia | |
| Japão | |
| Coreia do Sul | |
| Austrália | |
| Indonésia | |
| Vietnã | |
| Tailândia | |
| Restante da Ásia-Pacífico | |
| América do Sul | Brasil |
| Argentina | |
| Chile | |
| Restante da América do Sul | |
| Oriente Médio e África | Arábia Saudita |
| Emirados Árabes Unidos | |
| Egito | |
| África do Sul | |
| Marrocos | |
| Restante do Oriente Médio e África |
| Por Capacidade | Abaixo de 10 m³/h | |
| 10–30 m³/h | ||
| 30–50 m³/h | ||
| 50–80 m³/h | ||
| 80 m³/h e Acima | ||
| Por Aplicação | Produção de Hidrogênio | |
| Produção de Amônia | ||
| Refino | ||
| Armazenamento de Energia e Conversão de Energia em Gás | ||
| Outras Aplicações | ||
| Por Indústria de Uso Final | Energia e Energia Elétrica | |
| Produtos Químicos e Petroquímicos | ||
| Refino de Petróleo e Gás | ||
| Ferro e Aço | ||
| Gás Industrial | ||
| Eletrônicos e Semicondutores | ||
| Transporte e Mobilidade | ||
| Alimentos e Bebidas | ||
| Outras Indústrias | ||
| Por Geografia | América do Norte | Estados Unidos |
| Canadá | ||
| México | ||
| Europa | Alemanha | |
| França | ||
| Itália | ||
| Espanha | ||
| Reino Unido | ||
| Polônia | ||
| Rússia | ||
| Restante da Europa | ||
| Ásia-Pacífico | China | |
| Índia | ||
| Japão | ||
| Coreia do Sul | ||
| Austrália | ||
| Indonésia | ||
| Vietnã | ||
| Tailândia | ||
| Restante da Ásia-Pacífico | ||
| América do Sul | Brasil | |
| Argentina | ||
| Chile | ||
| Restante da América do Sul | ||
| Oriente Médio e África | Arábia Saudita | |
| Emirados Árabes Unidos | ||
| Egito | ||
| África do Sul | ||
| Marrocos | ||
| Restante do Oriente Médio e África | ||
Principais Questões Respondidas no Relatório
Qual é a previsão para o mercado de eletrólise alcalina da água?
O mercado de eletrólise alcalina da água tem previsão de crescimento de 222,47 milhões de USD em 2027 para 401,62 milhões de USD até 2032, a um CAGR de 12,54%.
Qual faixa de capacidade lidera a demanda por eletrólise alcalina?
A faixa de 30 a 50 m³/h deteve uma participação de 22,6% em 2026 e tem previsão de crescimento a um CAGR de 14,3% até 2032.
Por que a amônia verde é uma aplicação-chave para os fornecedores de eletrolisadores?
A produção de amônia (NH₃) é a aplicação de crescimento mais rápido, a um CAGR de 15,6%, pois requer um fornecimento contínuo e de alto volume de hidrogênio (H₂).
Qual região possui a maior base de implantação?
A Ásia-Pacífico deteve uma participação de 41,2% em 2026, apoiada pela capacidade de manufatura da China e pelo pipeline de hidrogênio renovável.
Qual é o principal desafio de custo para a eletrólise alcalina?
A eletricidade representou mais de 64% do custo nivelado do hidrogênio, tornando a viabilidade econômica dos projetos altamente sensível aos preços da energia renovável.
Quão concentrada é a base de fornecedores?
A base de fornecedores é moderadamente consolidada, com os principais fabricantes incluindo PERIC Hydrogen Technologies, thyssenkrupp nucera, LONGi Hydrogen Technology, Nel ASA e Sungrow Hydrogen Technology.