
Marktgröße und Marktanteil der alkalischen Wasserelektrolyse
Marktübersicht
| Studienzeitraum | 2022 - 2032 |
|---|---|
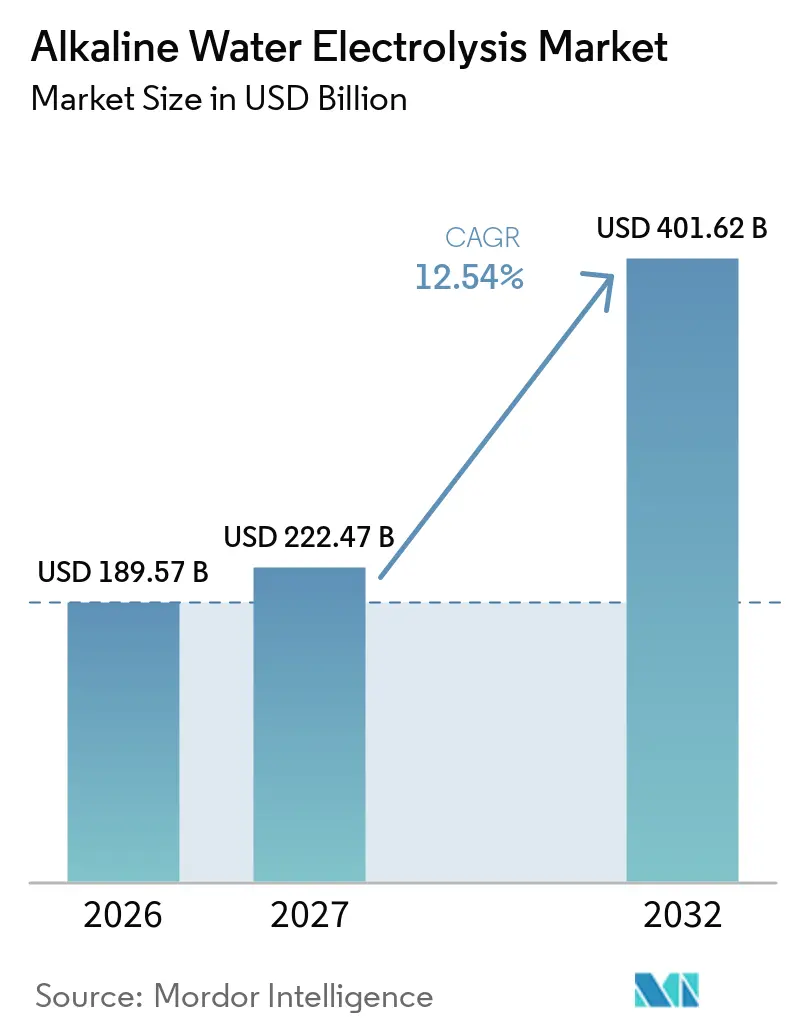
| Marktgröße (2027) | 222.47 Milliarden US-Dollar |
| Marktgröße (2032) | 401.62 Milliarden US-Dollar |
| Wachstumsrate (2027 - 2032) | 12.54 % |
| Schnellstwachsender Markt | Nordamerika |
| Größter Markt | Asien-Pazifik |
| Marktkonzentration | Mittel |
Hauptakteure *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert Bild © Mordor Intelligence. Wiederverwendung erfordert Namensnennung gemäß CC BY 4.0. | |
Marktanalyse der alkalischen Wasserelektrolyse von Mordor Intelligence
Die Marktgröße der alkalischen Wasserelektrolyse wurde im Jahr 2026 auf 189,57 Milliarden USD geschätzt und soll von 222,47 Milliarden USD im Jahr 2027 auf 401,62 Milliarden USD bis 2032 wachsen, bei einer CAGR von 12,54 % während des Prognosezeitraums (2027–2032). Der Markt für alkalische Wasserelektrolyse wird von Industriekäufern getragen, die kontinuierliche Wasserstoffversorgung für Raffination, Ammoniak, Stahl und Industriegase benötigen. Große Projekte zur Erzeugung von erneuerbarem Wasserstoff verlagern die Beschaffung hin zu standardisierten Modulen, die in größeren Anlagen wiederholt eingesetzt werden können und die Komplexität des Projektingenieurwesens reduzieren. China verbindet eine schnelle Projektentwicklung mit einer breiten Fertigungsbasis, während europäische und nordamerikanische Anbieter durch Zertifizierungen, Servicevereinbarungen und Systemdesign konkurrieren. Strompreise und die langsamere Reaktion alkalischer Systeme unter wechselnden Strombedingungen schränken den Einsatz in Projekten mit stark variierender erneuerbarer Erzeugung weiterhin ein. Der Markt für alkalische Wasserelektrolyse hat daher seine stärksten Chancen in stabilen Großmengenoperationen, während Hybridkonfigurationen Projekten dienen können, die eine schnellere Betriebsreaktion benötigen.
Wichtigste Erkenntnisse des Berichts
- Nach Kapazität hielt das Segment 30–50 m³/h im Jahr 2026 einen Umsatzanteil von 22,6 % und soll bis 2032 mit einer CAGR von 14,3 % wachsen.
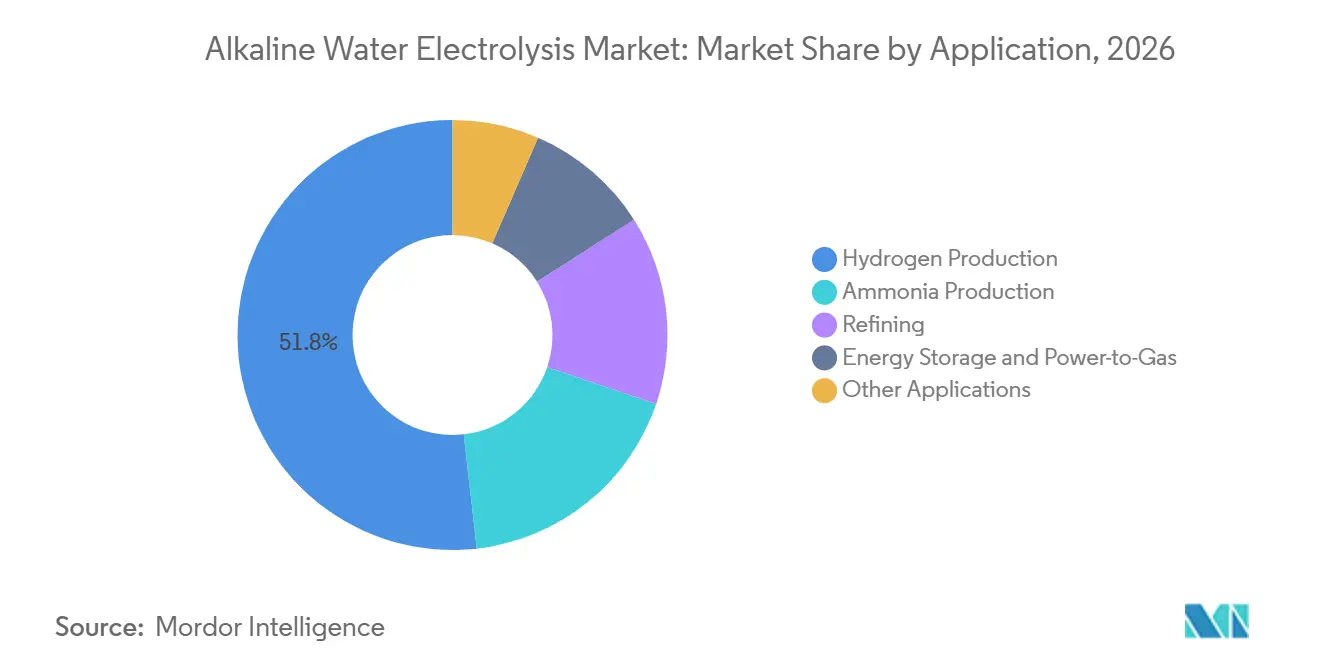
- Nach Anwendung entfiel auf die Wasserstoffproduktion im Jahr 2026 ein Umsatzanteil von 51,8 %, während die Ammoniakproduktion bis 2032 mit einer CAGR von 15,6 % wachsen soll.
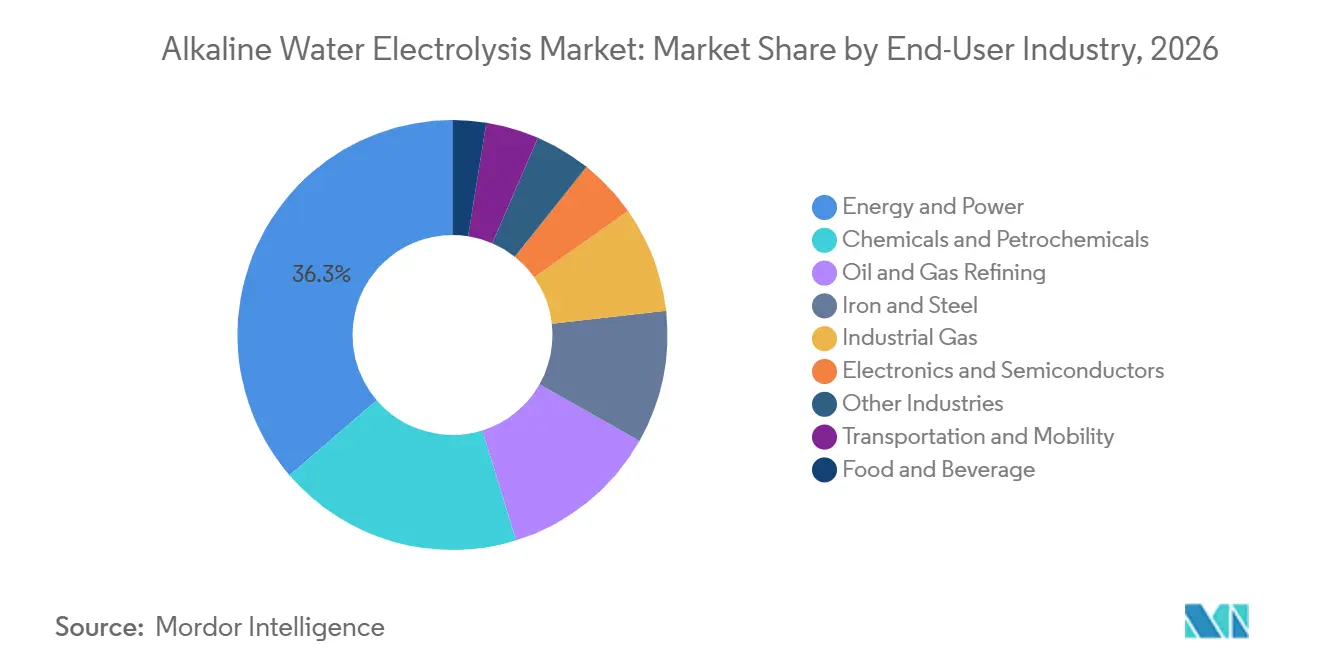
- Nach Endverbrauchsbranche hielt Energie und Strom im Jahr 2026 einen Umsatzanteil von 36,3 %, während Chemie und Petrochemie bis 2032 mit einer CAGR von 13,5 % wachsen soll.
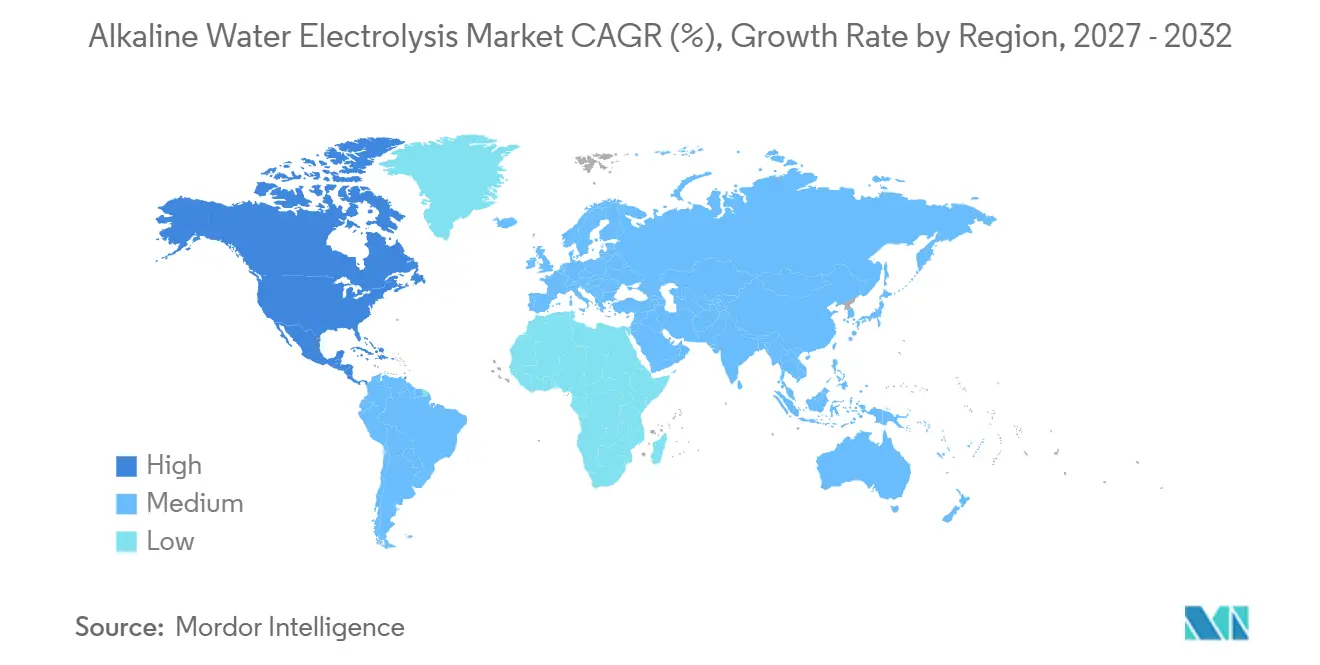
- Nach Geografie hielt Asien-Pazifik im Jahr 2026 einen regionalen Anteil von 41,2 %, während Nordamerika bis 2032 die am schnellsten wachsende Region ist.
Hinweis: Die in diesem Bericht angegebenen Marktzahlen basieren auf dem proprietären Schätzrahmen von Mordor Intelligence, der neun Monate an Ist-Daten mit den Prognosen für das vierte Quartal des Basisjahres 2026 kombiniert.
Trends und Erkenntnisse des globalen Marktes für alkalische Wasserelektrolyse
Analyse der Treiberwirkung*
| Treiber | (~) % Einfluss auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Wirkung |
|---|---|---|---|
| Industrielle Dekarbonisierung und Abnahme von grünem Wasserstoff | +3.2% | Global, konzentriert in der EU, China und dem Nahen Osten | Mittelfristig (2–4 Jahre) |
| Projekte zur Erzeugung von erneuerbarem Wasserstoff im Gigawatt-Maßstab | +2.5% | Asien-Pazifik als Kern, mit Relevanz im Nahen Osten, Afrika und Südamerika | Mittelfristig (2–4 Jahre) |
| Kosten- und Haltbarkeitsvorteil der alkalischen Technologie | +2.0% | Global, am stärksten in Schwellenmärkten in Asien-Pazifik, MENA und Südamerika | Kurzfristig (≤ 2 Jahre) |
| Ausbau von grünem Stahl auf Wasserstoffbasis und Ammoniak | +1.8% | EU, Ostasien und Südamerika | Mittelfristig (2–4 Jahre) |
| Politisch verknüpfte Wasserstoff-Hubs und Produktionsanreize | +1.5% | Nordamerika, EU und Australien | Kurzfristig (≤ 2 Jahre) |
| Nutzung von Chlor-Alkali-Expertise für die Wasserelektrolyse | +0.7% | EU, Japan und Nordamerika | Kurzfristig (≤ 2 Jahre) |
| Quelle: Mordor Intelligence | |||
Industrielle Dekarbonisierung und Abnahme von grünem Wasserstoff
Stahl-, Ammoniak-, Raffinerie- und Industriegaskäufer entwickeln eine langfristige Wasserstoffnachfrage, die eine stetige Produktion aus alkalischen Systemen begünstigt. Diese Industrien benötigen Wasserstoff häufig als kontinuierlichen Prozessinput und nicht als gelegentliche Energiequelle. Langfristige Lieferverträge können die Gerätewahl über Jahre hinweg prägen, da sie Projektentwicklern eine klarere Nachfragesichtbarkeit verschaffen. Die Europäische Union hat bis 2030 Ziele für erneuerbaren Wasserstoff in Industrie und Verkehr festgelegt, was die Grundlage für Projektplanung und -finanzierung stärkt.[1] Industrielle Hochtemperaturprozesse bleiben eine weniger entwickelte Nachfragequelle, obwohl ihr Wasserstoffeinsatz in integrierte Energie- und Prozesssysteme passen kann. Der Markt für alkalische Wasserelektrolyse kann dort profitieren, wo Käufer erneuerbare Energie, Wasserstoffproduktion und nachgelagerten Verbrauch am selben Industriestandort kombinieren. Diese Arrangements verschaffen dem Markt für alkalische Wasserelektrolyse eine klarere Verbindung zwischen der Geräteauswahl und dem langfristigen Wasserstoffbedarf eines Industriekäufers.
Projekte zur Erzeugung von erneuerbarem Wasserstoff im Gigawatt-Maßstab
Der Markt für alkalische Wasserelektrolyse verlagert sich von Projekten im Bereich von zehn Megawatt hin zu Anlagen, die im Bereich von Hunderten von Megawatt oder Gigawatt geplant werden. Die globale Elektrolyseurkapazität belief sich Mitte 2025 auf insgesamt 2,15 GW in Betrieb, während 16 GW im Bau und 3,5 GW eine endgültige Investitionsentscheidung erreicht hatten.[2] Alkalische Systeme machten 84 % der Baupipeline aus, was ihre etablierte Rolle in größeren Projekten zeigt. Standardisierte Moduldesigns, darunter thyssenkrupp nuceras 20-MW-Scalum-Einheit, können die wiederholte Beschaffung in großen Anlagen vereinfachen. Envision Energys Anlage in Chifeng nahm 2025 mit 500 MW den Betrieb auf und soll bis 2028 auf 2,5 GW ausgebaut werden. Dieses Modell kann den Wettbewerb unter Anbietern ähnlicher Geräte verstärken und gleichzeitig die Bedeutung von Lieferfähigkeit und Betriebsunterstützung erhöhen.
Kosten- und Haltbarkeitsvorteil der alkalischen Technologie
Der Markt für alkalische Wasserelektrolyse behält einen Kostenvorteil gegenüber der Protonenaustauschmembran-Technologie (PEM) in Anwendungen, die bei stabilen Lasten betrieben werden. Chinesische alkalische (ALK) Stacks erreichten beim Sinopec-Ordos-Tender im September 2025 einen Preis von 75 USD/kW ohne Hilfsanlagenausrüstung. Dieser Preis lag 60 % unter dem Niveau von 2022, was auf eine rasche Kostensenkung in der Stack-Fertigung hindeutet. Eine siebenjährige Bewertung eines industriellen alkalischen Elektrolyseurs mit 2.000 kW ergab, dass Eisenablagerungen auf Nickelschaum-Elektroden das Sauerstoffentwicklungsüberpotenzial um 315 mV reduzierten.[3] Diese Betriebsnachweise geben Gerätekäufern eine praktische Grundlage zur Beurteilung der Elektrodenhaltbarkeit über eine lange Projektlaufzeit. Niedrigere Stack-Kosten beseitigen nicht die Notwendigkeit, die Ausgaben für Hilfsanlagen zu kontrollieren, unterstützen jedoch den Einsatz dort, wo der Gerätepreis ein zentrales Beschaffungskriterium ist.
Ausbau von grünem Stahl auf Wasserstoffbasis und Ammoniak
Die wasserstoffbasierte Direktreduktion macht die Elektrolyse zu einem zentralen Bestandteil geplanter Grünstahlwerke und nicht mehr zu einem unterstützenden Prozess. Stegra installiert mehr als 700 MW alkalische Elektrolyse in Boden, Schweden, für den Betriebsanlauf 2026 und eine Grünstahlkapazität von 2,5 Millionen Tonnen pro Jahr.[4] Das Projekt soll die Kohlendioxidemissionen im Vergleich zur konventionellen Stahlherstellung um bis zu 95 % reduzieren. Grüne Ammoniakprojekte erfordern ebenfalls eine kontinuierliche, großvolumige Wasserstoffversorgung, was große alkalische Beschaffungspakete unterstützen kann. LONGi Hydrogen berichtete, dass seine alkalische Einheit mit 3.000 Nm³/h in einem Grünstahlumfeld die Kohlenstoffemissionen des Hochofens um 8–11 % reduzierte und die Stahlproduktion um 13 % steigerte. Der Markt für alkalische Wasserelektrolyse ist größeren Aufträgen ausgesetzt, wenn erneuerbare Energie, Wasserstofferzeugung sowie Ammoniak- oder Stahlproduktion als ein integriertes Projekt entwickelt werden.
Analyse der Hemmnisse*
| Hemmnis | (~) % Einfluss auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Wirkung |
|---|---|---|---|
| Hohe Stromkosten und Volatilität erneuerbarer Einspeisung | -2.1% | Global, am stärksten in Europa und Südasien | Kurzfristig (≤ 2 Jahre) |
| Hohe Anfangsinvestitionskosten für System und Hilfsanlagen | -1.8% | Schwellenmärkte in Asien-Pazifik außerhalb Chinas, Südamerika und MEA | Mittelfristig (2–4 Jahre) |
| Langsamere Hochlaufreaktionszeit als PEM-Systeme | -1.2% | Gebiete mit hohem Anteil variabler erneuerbarer Energien in Nordeuropa und Asien-Pazifik | Mittelfristig (2–4 Jahre) |
| Einschränkungen bei Wasser, Nickel, Diaphragma und qualifiziertem Ingenieurwesen | -0.9% | MENA, Subsahara-Afrika und Südasien | Langfristig (≥ 4 Jahre) |
| Quelle: Mordor Intelligence | |||
Hohe Stromkosten und Volatilität erneuerbarer Einspeisung
Strom machte in einer Studie aus dem Jahr 2025 mehr als 64 % der nivellierten Wasserstoffkosten für alkalische Elektrolyseurkonfigurationen aus. Dies macht den Markt für alkalische Wasserelektrolyse empfindlich gegenüber Strompreisen, selbst wenn die Stack-Gerätekosten sinken. Bei Strompreisen von 85 EUR/MWh im Jahr 2025 erreichten die nivellierten Wasserstoffkosten für die alkalische Elektrolyse 6,1–6,6 EUR/kg. Diese Kosten übertrafen die genannten Kosten der Dampfmethanreformierung mit Kohlenstoffabscheidung, was Investitionsentscheidungen in teuren Strommärkten verzögern kann. Variable erneuerbare Einspeisung stellt auch eine betriebliche Herausforderung dar, da alkalische Systeme eine langsamere Hochlaufreaktionszeit als Protonenaustauschmembran-Systeme (PEM) aufweisen. Die Kaltstartzeitenlagen bei alkalischen Systemen im Durchschnitt bei 175,4 Sekunden, verglichen mit 40 Sekunden bei PEM-Systemen, was hybride ALK-PEM-Designs dort relevant macht, wo sich die erneuerbare Erzeugung schnell ändert.
Hohe Anfangsinvestitionskosten für System und Hilfsanlagen
Installierte alkalische Systeme kosten 800–1.200 USD/kW für chinesische Geräte in Schwellenmärkten und 1.200–1.800 USD/kW für europäische Geräte. Hilfsanlagen können 40–60 % der gesamten Investitionsausgaben ausmachen, einschließlich Gaskonditionierung, Wasseraufbereitung, Leistungselektronik und Sicherheitssystemen. Diese unterstützenden Systeme haben sich nicht im gleichen Maße wie Elektrolyseur-Stacks verbilligt. Entwickler von 30–100-MW-Anlagen können daher höhere Kosten pro Kilogramm tragen, bis die Standardisierung weiter verbreitet ist. Wasserverfügbarkeit, Nickelversorgung, Diaphragmaverfügbarkeit und spezialisierte Ingenieurkapazitäten stellen in einigen Entwicklungsregionen weitere Einschränkungen dar. Der Markt für alkalische Wasserelektrolyse wird von Gerätepaketen abhängen, die sowohl Stack-Preise als auch die Kosten der umgebenden Infrastruktur senken.
*Unsere Prognosen behandeln die Auswirkungen von Treibern und Einschränkungen als richtungsweisend und nicht additiv. Die Wirkungsprognosen berücksichtigen Basiswachstum, Mischungseffekte und Wechselwirkungen zwischen Variablen.
Segmentanalyse
Nach Kapazität: Mittelgroße modulare Systeme treiben die Standardisierung voran
Das Band 30–50 m³/h hielt 2026 einen Umsatzanteil von 22,6 % und soll bis 2032 mit einer CAGR von 14,3 % wachsen. Dieser Bereich vereint die Präferenz von Projektentwicklern für wiederholbare Module mit der Fähigkeit der Anbieter, bewährte Geräte herzustellen. Er kann in größere Anlagendesigns integriert werden, ohne für jeden Standort auf ein maßgeschneidertes System angewiesen zu sein. Die Marktgröße der alkalischen Wasserelektrolyse für dieses Band wird von Käufern gestützt, die Einheiten suchen, die Kreditgebern, Auftragnehmern und Betriebsteams vertraut sind. Geräte unter 10 m³/h haben historisch Pilotprojekte bedient, aber Entwickler gehen zunehmend direkt zu kommerziellen Einsätzen über. Diese Veränderung reduziert die Rolle kleiner Systeme dort, wo Projektträger bereits einen definierten Bedarf und Pläne für erneuerbare Energie haben. Der Bereich ab 80 m³/h gewinnt in Projekten wie NEOM und Stegra an Bedeutung, wo weniger Hochkapazitätseinheiten Logistik und Wartungsarrangements vereinfachen können. Größere Einheiten können die Geräteanzahl reduzieren, erfordern jedoch auch Vertrauen in Lieferpläne und die standortbezogene Integration.
Die Bereiche 10–30 m³/h und 50–80 m³/h verbinden Pilotaktivitäten mit dem vollständigen Industriebetrieb. Diese Bereiche werden in Süd- und Südostasien beschafft, da Projekte von der Machbarkeitsstudie zur kommerziellen Konstruktion übergehen. Asahi Kaseis Aqualyzer schöpft aus der Chlor-Alkali-Fertigungserfahrung des Unternehmens und veranschaulicht, wie etabliertes Elektrolysewissen in modularen alkalischen Geräten genutzt werden kann. Diese Verbindung zwischen Chlor-Alkali-Betrieb und Wasserelektrolyse kann den Weg vom bestehenden Produktions-Know-how zur neuen Produktentwicklung verkürzen. Nel ASA brachte seine druckbeaufschlagte alkalische Plattform der PA-Serie im Mai 2026 kommerziell auf den Markt.[5] Die Plattform zielt auf 51–53 kWh pro Kilogramm Wasserstoff und einen um 80 % kleineren Platzbedarf als atmosphärische Designs ab. Anbieter, die standardisierte Kapazitätsbereiche mit Effizienz- und Flächenverbesserungen kombinieren, können sowohl Projektmaßstab als auch physische Platzbeschränkungen adressieren.
Nach Anwendung: Grüner Ammoniak soll die Dominanz der Wasserstoffproduktion herausfordern
Die Wasserstoffproduktion entfiel 2026 auf einen Umsatzanteil von 51,8 %, was ihre Rolle als direktes Produkt für Raffination, Chemie und Industriegase widerspiegelt. Diese Anwendung ist an die bestehende Wasserstoffnachfrage gebunden, die durch standortnahe oder dedizierte erneuerbare Versorgung gedeckt werden kann. Sie bleibt wichtig, weil viele Nutzer Wasserstoff verbrauchen, bevor er in ein anderes Produkt umgewandelt werden muss. Die Ammoniakproduktion soll bis 2032 mit einer CAGR von 15,6 % expandieren und ist damit die am schnellsten wachsende Anwendung im Markt für alkalische Wasserelektrolyse. Die Nachfrage nach grünem Dünger, die Rolle von Ammoniak als Wasserstoffträger und Vorschriften für Schiffskraftstoffe stützen diesen Ausblick. Ammoniakprojekte benötigen für die Synthese kontinuierliche, großvolumige Wasserstoffzuführungen, was zu größeren Elektrolyseur-Beschaffungen als bei vielen eigenständigen Wasserstoffprojekten führen kann. Das bedeutet, dass Ammoniakgerätekäufe schneller steigen können als der anfängliche Umsatzanteil der Anwendung. Raffination und andere Verwendungen können langsamer wachsen, da blauer Wasserstoff und Kohlenstoffabscheidung konkurrierende Investitionspfade bleiben.
Energiespeicher- und Power-to-Gas-Anwendungen nutzen alkalische Elektrolyseure für längerfristige Speicherung in Verbindung mit Windenergieerzeugung. Nordeuropa und Australien haben Projekte, die langlebige Stacks über viele Betriebszyklen erfordern. Das Murchison-Grünwasserstoffprojekt in Westaustralien zielt auf 2,5 GW Elektrolysekapazität und 1,8 Millionen Tonnen grünen Ammoniaks pro Jahr für den Export in asiatische Märkte ab. Sein Maßstab zeigt, wie Ammoniakentwicklungen den Gerätebedarf für zukünftige alkalische Beschaffungen festlegen können. Weitere Anwendungen umfassen die Floatglas-Herstellung und die Lebensmittelverarbeitung, wo eine zuverlässige Wasserstoffversorgung für den lokalen Betrieb wichtig sein kann. Diese Anwendungen sind kleiner als die Ammoniakproduktion, erweitern aber die Käuferbasis für den Markt für alkalische Wasserelektrolyse. Der Anwendungsmix wird davon abhängen, ob Produzenten Wasserstoff direkt verwenden, ihn in Ammoniak umwandeln oder mit Speichersystemen verbinden. Dies eröffnet dem Markt für alkalische Wasserelektrolyse mehrere Nachfragepfade, auch wenn sich die relevanten Käufergruppen unterscheiden. Geräteanbieter benötigen daher Angebote, die sowohl kontinuierliche Industrienachfrage als auch Projekte rund um erneuerbare Erzeugung bedienen.
Nach Endverbrauchsbranche: Die wachsende Rolle des Chemiesektors verdeckt eine Lieferkettenverschiebung
Energie und Strom hielt 2026 einen Umsatzanteil von 36,3 %, da Versorgungsunternehmen Elektrolyseure für Netzausgleich, saisonale Speicherung und Dekarbonisierungsprogramme einsetzen. Die Marktgröße der alkalischen Wasserelektrolyse in diesem Endverbrauchsbereich ist daran geknüpft, wie Stromsysteme flexible Speicherung und saubere Wasserstoffproduktion bewerten. Versorgungsunternehmen können Elektrolyseure nutzen, um erneuerbare Erzeugung in ein Produkt umzuwandeln, das gespeichert oder anderen Sektoren zugeführt werden kann. Chemie und Petrochemie soll bis 2032 mit einer CAGR von 13,5 % expandieren. Grüner Ammoniak, Methanol und kohlenstoffärmerer Raffineriewasserstoff stehen im Mittelpunkt der Segmentnachfrage. Integrierte Industriestandorte in China und dem Nahen Osten kombinieren erneuerbare Energie, alkalische Elektrolyse und nachgelagerte chemische Synthese. Diese Struktur verändert den Käufer von einem separaten Gerätekäufer zu einem Chemieproduzenten, der mehrere verknüpfte Anlagen verwaltet. Sie erhöht auch den Wert von Systemen, die einen zuverlässigen Betrieb innerhalb eines größeren Produktionsprozesses aufrechterhalten können.
Eisen und Stahl entwickelt sich zu einem wesentlichen Nachfragebereich, da die wasserstoffbasierte Direktreduktion durch Projekte in Schweden und Luxemburg Unterstützung erhält. ArcelorMittal erklärte im Juli 2026, dass es die wasserstoffbasierte Reduktion bis 2028 in 3 Hochöfen integrieren werde. Die Anforderungen des Sektors begünstigen große, stabile Wasserstoffmengen und lange Betriebszeiten. Transport und Mobilität sowie Lebensmittel und Getränke bleiben kleinere Nutzer im Markt für alkalische Wasserelektrolyse. Sie können dennoch dezentrale Projekte unterstützen, bei denen Wasserstoff in der Nähe des Verbrauchsorts produziert wird. Industriegasunternehmen bieten eine stabile Nachfragebasis, da sie erwägen, Wasserstoff aus der Dampfmethanreformierung durch standortnahe Elektrolyse zu ersetzen. Langfristige Strombezugsverträge sind für diesen Wandel wichtig, da die Stromkosten die Projektökonomie bestimmen. Die Endnutzernachfrage wird weiterhin davon geprägt sein, ob erneuerbare Versorgung, Produktionsanlagen und regelmäßiger Wasserstoffverbrauch an einem Standort kombiniert werden können. Der Markt für alkalische Wasserelektrolyse wird dort am relevantesten sein, wo diese Kombination einen regelmäßigen Betrieb und klar definierte Abnahme unterstützt.
Geografische Analyse
Asien-Pazifik hielt 2026 einen Anteil von 41,2 % am Markt für alkalische Wasserelektrolyse und bleibt das größte regionale Zentrum für Einsatz und Fertigung. Chinas gebaute und im Bau befindliche Kapazität für erneuerbaren Wasserstoff überstieg Ende März 2026 1 Million Tonnen pro Jahr. Die nationale Plattform verzeichnete zudem mehr als 908 Wind-Solar-Wasserstoff-Projekte in der Pipeline und meldete eine Elektrolyseur-Nachfrage von 13,81 Millionen Nm³/h. China hielt 85 % der globalen alkalischen Fertigungskapazität und festigte damit seine Position als führender Produzent und Nutzer der Geräte.
Indien entwickelt sich durch das Kakinada-Grünwasserstoff- und Ammoniakprojekt zu einem regionalen Wachstumsgebiet, das 1.950 MW Elektrolyseurkapazität umfasst und auf Exporte nach Deutschland, Japan und Singapur abzielt. Japan und Südkorea verfolgen langfristige Abnahmeverträge für Wasserstoffderivate statt einer mit China vergleichbaren Fertigungsskala. Nordamerika ist bis 2032 die am schnellsten wachsende Region, unterstützt durch den Steuergutschrift für saubere Wasserstoffproduktion gemäß Abschnitt 45V von bis zu 3 USD pro Kilogramm und das Programm für regionale saubere Wasserstoff-Hubs im Wert von 7 Milliarden USD. Die ACES-Delta-Anlage in Utah repräsentiert ein großes US-amerikanisches alkalisches Projekt mit 220 MW. Plug Powers 275-MW-Courant-Projekt in Québec schreitet durch das Front-End-Engineering und -Design voran, was auf eine breitere regionale Pipeline hindeutet.
Europa ist die zweitgrößte regionale Fläche im Markt für alkalische Wasserelektrolyse, unterstützt durch Programme für erneuerbaren Wasserstoff und industrielle Dekarbonisierungsziele. Die zweite Auktion der Europäischen Wasserstoffbank wählte im Mai 2025 15 Projekte aus, die voraussichtlich in 10 Jahren fast 2,2 Millionen Tonnen erneuerbaren Wasserstoff produzieren werden. Spaniens Onuba-Projekt erreichte im März 2026 die endgültige Investitionsentscheidung, während das NEOM-Projekt in Saudi-Arabien im August 2026 den Bau abschloss und in die Inbetriebnahme eintrat. Südamerika hat Potenzial durch Chiles patagonische Windressourcen und Brasiliens Offshore-Windpotenzial, was eine Grundlage für Projektaktivitäten später im Jahrzehnt schafft.
Wettbewerbslandschaft
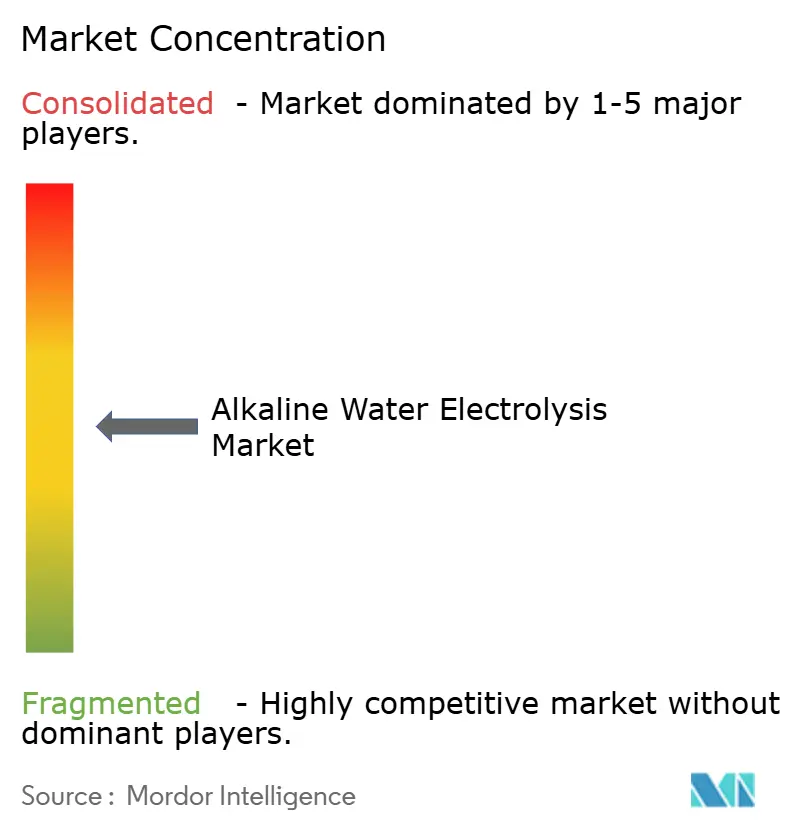
Der Markt für alkalische Wasserelektrolyse verfügt über eine mäßig konsolidierte Technologieangebotsbasis, zu der thyssenkrupp nucera, LONGi Hydrogen, Nel ASA, PERIC und Sungrow Hydrogen gehören. Chinesische Hersteller konkurrieren in erster Linie über niedrigere Preise und große Produktionsmengen. Europäische und nordamerikanische Anbieter differenzieren sich durch Zertifizierung, Serviceverträge, digitale Tools und Projektlieferfähigkeit. Chinesische alkalische Systeme wurden 2025 im Inlandsverkauf zu 270–280 USD/kW und für Exporte zu 350 USD/kW angeboten, verglichen mit 800 USD/kW für europäische und US-amerikanische Ab-Werk-Systeme.
PERIC verfügte über eine jährliche alkalische Fertigungskapazität von 6,5 GW, während thyssenkrupp nucera eine Kapazität von 1,5 GW und 3.220 MW im Bau hatte. Der Kontrast zeigt, warum die Projektausführung bei hochwertigen Verträgen ebenso wichtig sein kann wie die Fertigungskapazität. Thyssenkrupp nucera meldete in den ersten 9 Monaten des Geschäftsjahres 2025/26 einen Auftragseingang von 471 Millionen EUR, fast doppelt so viel wie im Vorjahreszeitraum. Sein 20-MW-Scalum-Modul unterstützt einen standardisierten Ansatz für große Projekte. Nel ASA brachte seine druckbeaufschlagte PA-Serie im Mai 2026 auf den Markt und zielt auf bis zu 60 % niedrigere Investitionsausgaben und einen um 80 % kleineren Platzbedarf als atmosphärische Designs ab. Diese Schritte zeigen, dass der Markt für alkalische Wasserelektrolyse sowohl durch niedrigere Gerätekosten als auch durch kompaktere, effizientere Systemdesigns konkurriert.
Anbieter haben eine Öffnung in modularen Systemen unter 5 MW für Mikronetze und netzunabhängige erneuerbare Projekte, da viele Hersteller größere Installationen priorisieren. Containerisierte Systeme könnten die dezentrale Nachfrage in Südostasien und Subsahara-Afrika bedienen, wo große Projekte nicht immer praktikabel sind. Servicebasierte Gerätearrangements, bei denen Hersteller das Eigentum behalten und nach Kilogramm Wasserstoff abrechnen, bleiben begrenzt, könnten aber mit sinkenden Stack-Kosten tragfähig werden. Der Markt für alkalische Wasserelektrolyse schöpft auch aus der Chlor-Alkali-Expertise, wie thyssenkrupp nuceras Vertrag vom Dezember 2025 für ein großes Chlor-Alkali-Projekt im Nahen Osten zeigt. Es wird erwartet, dass der Wettbewerb zwischen Chinas Skalenvorteil und dem Fokus anderer Anbieter auf zertifizierte, unterstützte und integrierte Geräte ausgewogen bleibt.
Marktführer der alkalischen Wasserelektrolyse
-
Thyssenkrupp nucera AG & Co. KGaA
-
Nel ASA
-
John Cockerill
-
McPhy Energy S.A.
-
Asahi Kasei Corporation
- *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert
Jüngste Branchenentwicklungen
- Mai 2026: Nel ASA brachte seine nächste Generation der druckbeaufschlagten alkalischen Elektrolyseur-Plattform der PA-Serie kommerziell auf den Markt, die nach mehr als acht Jahren Forschung und Entwicklung sowie Volltests in seiner Anlage in Herøya, Norwegen, entwickelt wurde. Das modulare, auf Kufen montierte System ist darauf ausgelegt, großtechnische Wasserstoffprojekte durch werkseitig gebaute Standardisierung zu vereinfachen und dabei Ingenieurkomplexität, Standortarbeiten und Ausführungszeiträume zu reduzieren.
- März 2026: thyssenkrupp nucera unterzeichnete einen Ingenieur-, Beschaffungs-, Fertigungs- und Liefervertrag mit Moeve, um 300 MW alkalische Wasserelektrolysekapazität für das Onuba-Projekt in Huelva, Spanien, bereitzustellen. Im Rahmen der Vereinbarung wird thyssenkrupp nucera 15 standardisierte 20-MW-Elektrolyseureinheiten für die erste Phase des Andalusischen Grünen Wasserstofftals liefern.
- März 2026: thyssenkrupp nucera wurde von Juno Joule Green Energy Private Limited ausgewählt, eine Front-End-Engineering- und Design-Studie (FEED) für eine 260-MW-alkalische Elektrolyseanlage in Indien durchzuführen. Das Projekt ist Teil eines gemeinsam von Juno Joule Green Energy Private Limited und SELECT Energy GmbH entwickelten grünen Ammoniakkomplexes, wobei RFNBO-konformer Ammoniak hauptsächlich für den Export in europäische Märkte vorgesehen ist.
- November 2025: LONGi Hydrogen sicherte sich einen Vertrag zur Lieferung von 24 Einheiten alkalischer Elektrolyseure mit 1.000 Nm³/h für das integrierte Wind-Solar-Wasserstoff-Projekt von Sinopec Zhongtian Hechuang Energy Co., Ltd. im Uxin-Banner (Wushenqi) in Ordos. Das Projekt ist darauf ausgelegt, jährlich 30.000 Tonnen grünen Wasserstoff zu produzieren, und wird letztendlich 48 Elektrolyseure nutzen, was es zu einem der größten einzelnen alkalischen Elektrolyseur-Beschaffungsprogramme Chinas macht.
Berichtsumfang des globalen Marktes für alkalische Wasserelektrolyse
Die alkalische Wasserelektrolyse ist ein etabliertes elektrochemisches Verfahren, das Wasser mithilfe eines flüssigen alkalischen Elektrolyten, typischerweise Kaliumhydroxid (KOH) oder Natriumhydroxid (NaOH), in Wasserstoff- und Sauerstoffgas aufspaltet. Wenn ein elektrischer Strom angelegt wird, werden Wassermoleküle an der Kathode reduziert, um Wasserstoffgas zu erzeugen, während Hydroxidionen durch einen porösen Separator zur Anode wandern, um Sauerstoffgas freizusetzen. Es ist derzeit die kommerziell ausgereifteste und kosteneffektivste Technologie für die großtechnische Produktion von grünem Wasserstoff.
Der globale Markt für alkalische Wasserelektrolyse ist segmentiert nach Kapazität (unter 10 m³/h, 10–30 m³/h, 30–50 m³/h, 50–80 m³/h und 80 m³/h und darüber), Anwendung (Wasserstoffproduktion, Ammoniakproduktion, Raffination, Energiespeicherung und Power-to-Gas sowie sonstige Anwendungen) und Endverbrauchsbranche (Energie und Strom, Chemie und Petrochemie, Öl- und Gasraffination, Eisen und Stahl, Industriegas, Elektronik und Halbleiter, Transport und Mobilität, Lebensmittel und Getränke sowie sonstige Branchen). Der Bericht umfasst auch die Marktgröße und Prognosen für den globalen Markt für alkalische Wasserelektrolyse in 26 Ländern in wichtigen Regionen. Für jedes Segment wurden die Marktgröße und Prognosen auf Basis des Wertes (USD) bereitgestellt.
| Unter 10 m³/h |
| 10–30 m³/h |
| 30–50 m³/h |
| 50–80 m³/h |
| 80 m³/h und darüber |
| Wasserstoffproduktion |
| Ammoniakproduktion |
| Raffination |
| Energiespeicherung und Power-to-Gas |
| Sonstige Anwendungen |
| Energie und Strom |
| Chemie und Petrochemie |
| Öl- und Gasraffination |
| Eisen und Stahl |
| Industriegas |
| Elektronik und Halbleiter |
| Transport und Mobilität |
| Lebensmittel und Getränke |
| Sonstige Branchen |
| Nordamerika | Vereinigte Staaten |
| Kanada | |
| Mexiko | |
| Europa | Deutschland |
| Frankreich | |
| Italien | |
| Spanien | |
| Vereinigtes Königreich | |
| Polen | |
| Russland | |
| Übriges Europa | |
| Asien-Pazifik | China |
| Indien | |
| Japan | |
| Südkorea | |
| Australien | |
| Indonesien | |
| Vietnam | |
| Thailand | |
| Übriger Asien-Pazifik-Raum | |
| Südamerika | Brasilien |
| Argentinien | |
| Chile | |
| Übriges Südamerika | |
| Naher Osten und Afrika | Saudi-Arabien |
| Vereinigte Arabische Emirate | |
| Ägypten | |
| Südafrika | |
| Marokko | |
| Übriger Naher Osten und Afrika |
| Nach Kapazität | Unter 10 m³/h | |
| 10–30 m³/h | ||
| 30–50 m³/h | ||
| 50–80 m³/h | ||
| 80 m³/h und darüber | ||
| Nach Anwendung | Wasserstoffproduktion | |
| Ammoniakproduktion | ||
| Raffination | ||
| Energiespeicherung und Power-to-Gas | ||
| Sonstige Anwendungen | ||
| Nach Endverbrauchsbranche | Energie und Strom | |
| Chemie und Petrochemie | ||
| Öl- und Gasraffination | ||
| Eisen und Stahl | ||
| Industriegas | ||
| Elektronik und Halbleiter | ||
| Transport und Mobilität | ||
| Lebensmittel und Getränke | ||
| Sonstige Branchen | ||
| Nach Geografie | Nordamerika | Vereinigte Staaten |
| Kanada | ||
| Mexiko | ||
| Europa | Deutschland | |
| Frankreich | ||
| Italien | ||
| Spanien | ||
| Vereinigtes Königreich | ||
| Polen | ||
| Russland | ||
| Übriges Europa | ||
| Asien-Pazifik | China | |
| Indien | ||
| Japan | ||
| Südkorea | ||
| Australien | ||
| Indonesien | ||
| Vietnam | ||
| Thailand | ||
| Übriger Asien-Pazifik-Raum | ||
| Südamerika | Brasilien | |
| Argentinien | ||
| Chile | ||
| Übriges Südamerika | ||
| Naher Osten und Afrika | Saudi-Arabien | |
| Vereinigte Arabische Emirate | ||
| Ägypten | ||
| Südafrika | ||
| Marokko | ||
| Übriger Naher Osten und Afrika | ||
Im Bericht beantwortete Schlüsselfragen
Wie lautet die Prognose für den Markt für alkalische Wasserelektrolyse?
Der Markt für alkalische Wasserelektrolyse soll von 222,47 Millionen USD im Jahr 2027 auf 401,62 Millionen USD bis 2032 wachsen, bei einer CAGR von 12,54 %.
Welcher Kapazitätsbereich führt die Nachfrage nach alkalischer Elektrolyse an?
Der Bereich 30 bis 50 m³/h hielt 2026 einen Anteil von 22,6 % und soll bis 2032 mit einer CAGR von 14,3 % wachsen.
Warum ist grüner Ammoniak eine Schlüsselanwendung für Elektrolyseuranbieter?
Die Ammoniakproduktion (NH₃) ist die am schnellsten wachsende Anwendung mit einer CAGR von 15,6 %, da sie eine kontinuierliche, großvolumige Wasserstoffversorgung (H₂) erfordert.
Welche Region verfügt über die größte Einsatzbasis?
Asien-Pazifik hielt 2026 einen Anteil von 41,2 %, unterstützt durch Chinas Fertigungskapazität und die Pipeline für erneuerbaren Wasserstoff.
Was ist die größte Kostenherausforderung für die alkalische Elektrolyse?
Strom machte mehr als 64 % der nivellierten Wasserstoffkosten aus, was die Projektökonomie sehr empfindlich gegenüber den Preisen für erneuerbare Energie macht.
Wie konzentriert ist die Anbieterbasis?
Die Anbieterbasis ist mäßig konsolidiert, mit wichtigen Herstellern wie PERIC Hydrogen Technologies, thyssenkrupp nucera, LONGi Hydrogen Technology, Nel ASA und Sungrow Hydrogen Technology.