
アルカリ水電解市場規模とシェア
市場概要
| 調査期間 | 2022 - 2032 |
|---|---|
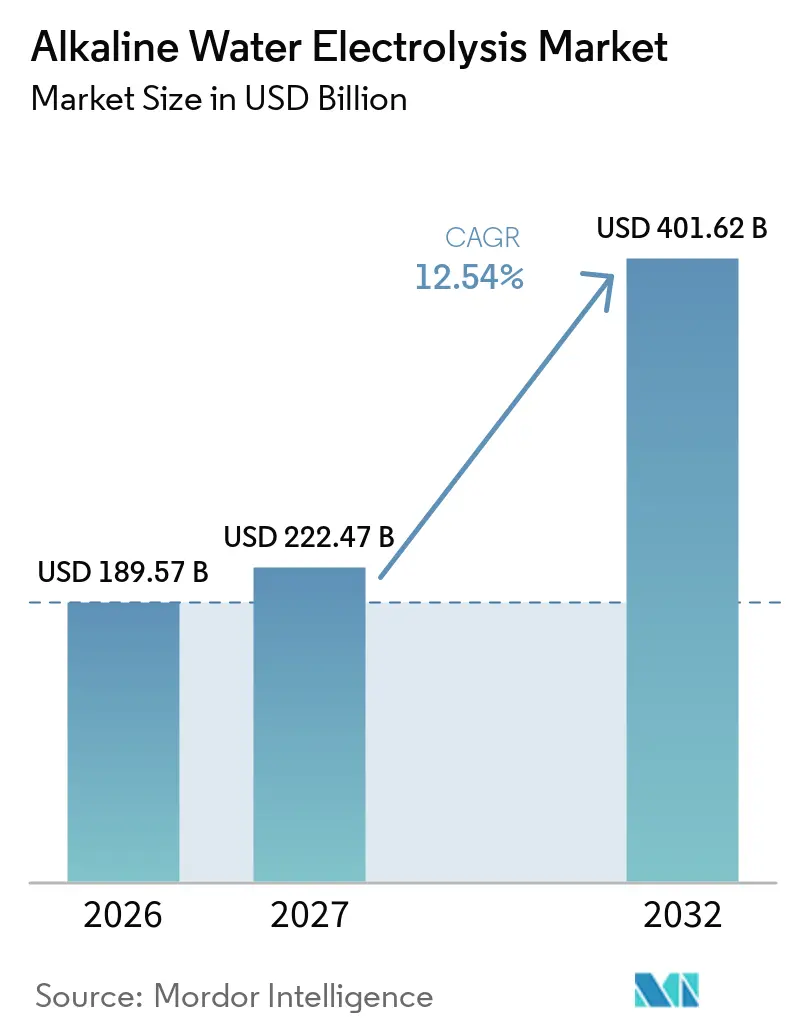
| 市場規模 (2027) | 222.47 十億米ドル |
| 市場規模 (2032) | 401.62 十億米ドル |
| 成長率 (2027 - 2032) | 12.54 % |
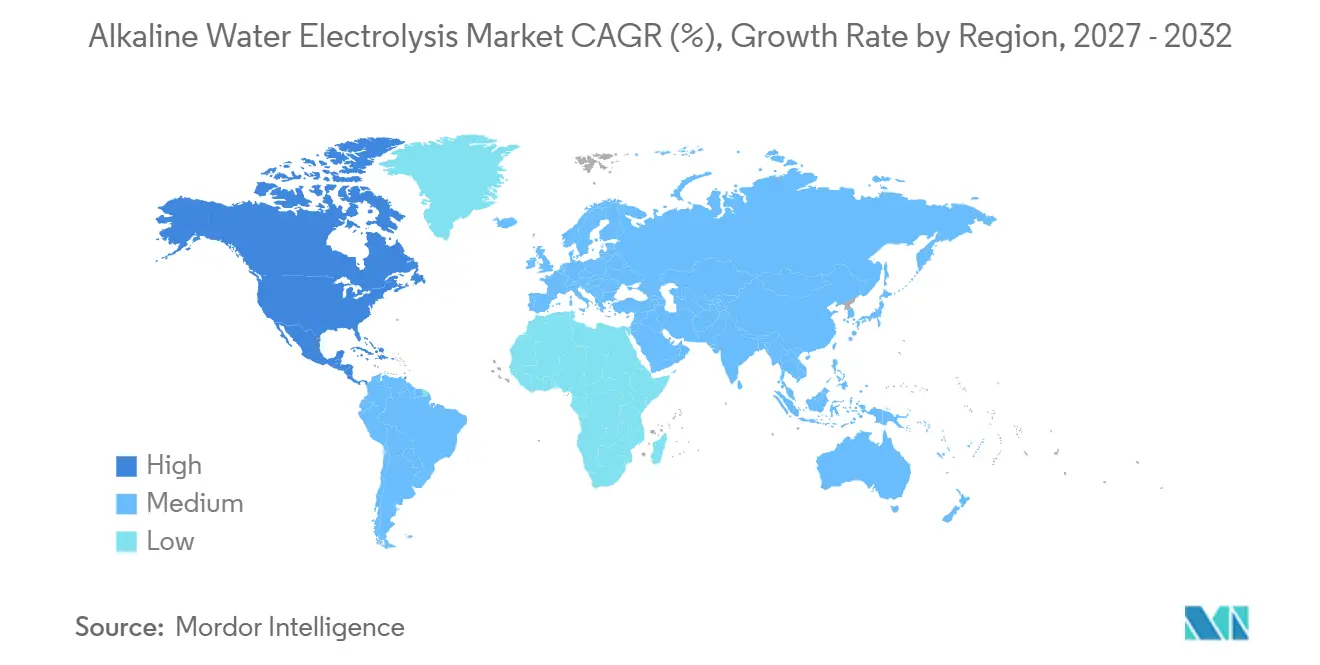
| 最も急速に成長している市場 | 北米 |
| 最大市場 | アジア太平洋地域 |
| 市場集中度 | 中 |
主要プレーヤー 注:主要企業の掲載順は順位を示すものではありません。 画像 © Mordor Intelligence。再利用にはCC BY 4.0の表示が必要です。 | |
Mordor Intelligenceによるアルカリ水電解市場分析
アルカリ水電解市場規模は2026年に189.57 ビリオン 米ドルと評価され、2027年の222.47 ビリオン 米ドルから2032年には401.62 ビリオン 米ドルに達すると推定され、予測期間(2027年~2032年)においてCAGR 12.54%で成長する見込みです。アルカリ水電解市場は、精製、アンモニア、鉄鋼、産業ガス向けに継続的な水素供給を必要とする産業バイヤーによって支えられています。大規模な再生可能水素プロジェクトは、より大型のプラントにわたって繰り返し使用でき、プロジェクトのエンジニアリングの複雑さを軽減する標準化されたモジュールへの調達をシフトさせています。中国は迅速なプロジェクト開発と幅広い製造基盤を組み合わせており、欧州および北米のサプライヤーは認証、サービス契約、システム設計を通じて競争しています。電力価格と変動する電力条件下でのアルカリシステムの応答の遅さは、変動性の高い再生可能エネルギー発電を伴うプロジェクトでの使用を依然として制限しています。アルカリ水電解市場は、安定した大量生産において最も強い機会を持ち、ハイブリッド構成はより迅速な運転応答を必要とするプロジェクトに対応できる可能性があります。
主要レポートのポイント
- 容量別では、30~50 m³/hセグメントが2026年に22.6%の収益シェアを占め、2032年までCAGR 14.3%で成長すると予測されています。
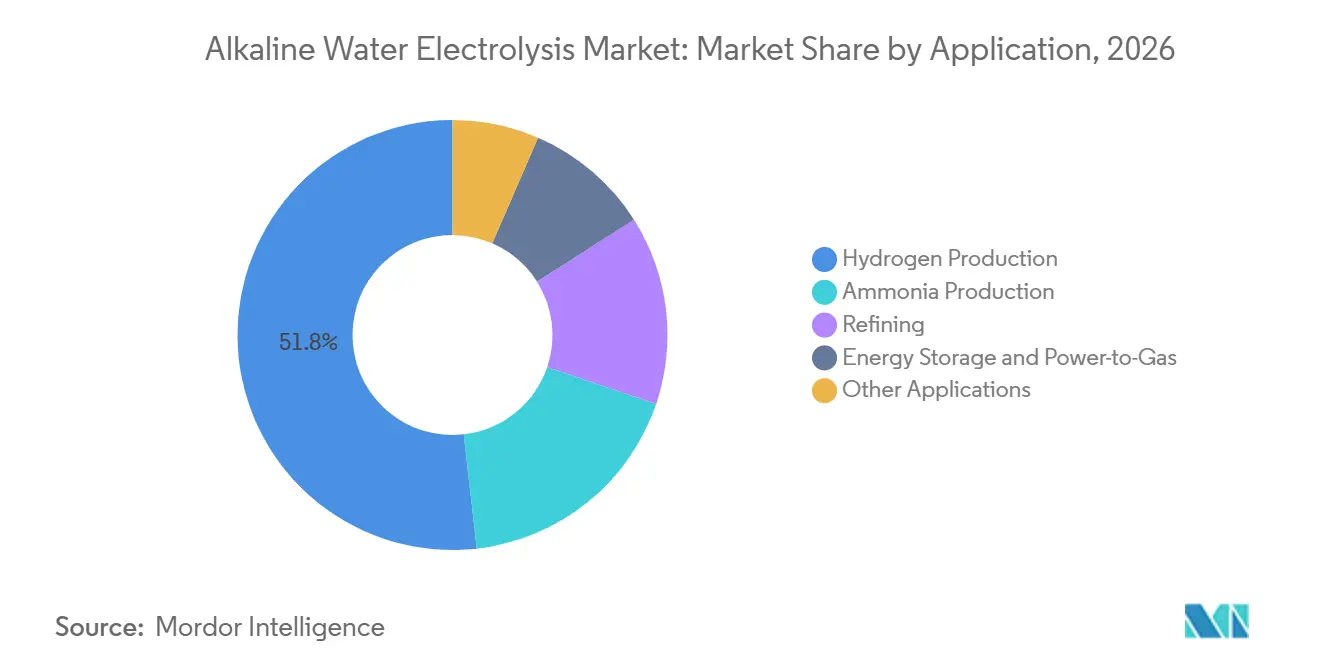
- 用途別では、水素製造が2026年に51.8%の収益シェアを占め、アンモニア製造は2032年までCAGR 15.6%で成長すると予測されています。
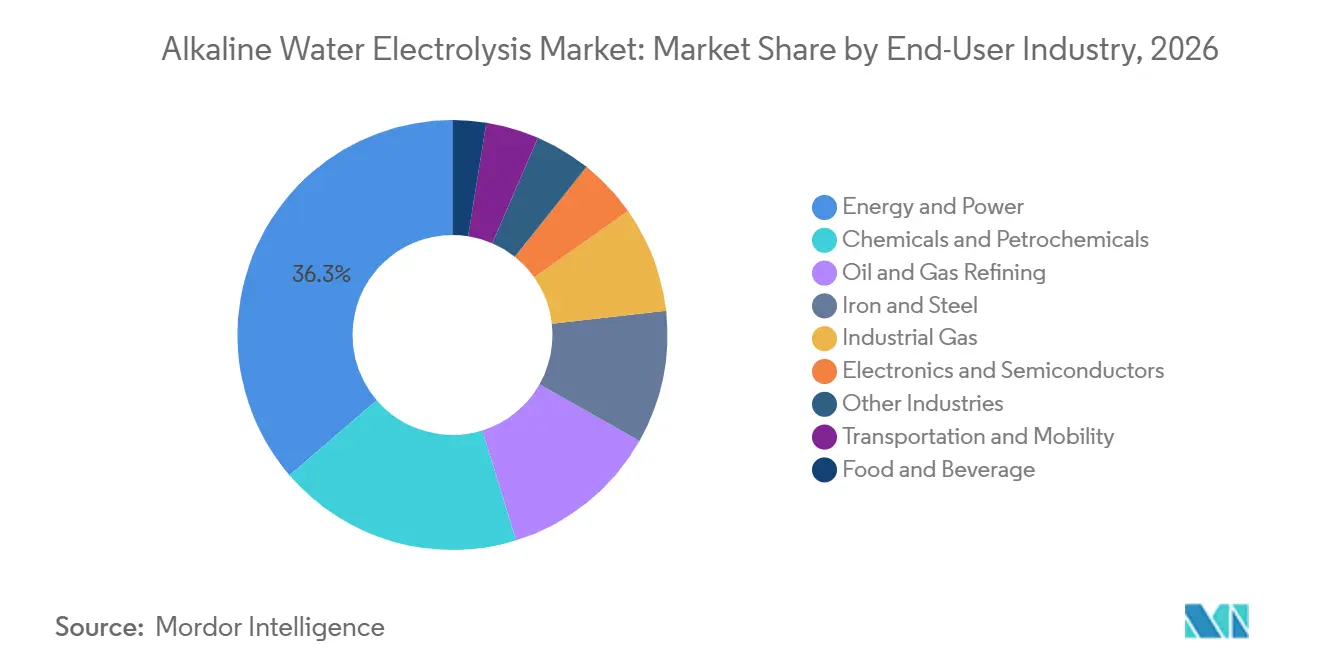
- 最終用途産業別では、エネルギー・電力が2026年に36.3%の収益シェアを占め、化学・石油化学は2032年までCAGR 13.5%で成長すると予測されています。
- 地域別では、アジア太平洋が2026年に41.2%の地域シェアを占め、北米は2032年まで最も成長の速い地域となっいます。
注:本レポートの市場数値は、基準年2026年における9か月間の実績データと第4四半期の予測を組み合わせたMordor Intelligence独自の推定フレームワークに基づいています。
市場動向とインサイト
ドライバーの影響分析*
| ドライバー | (~)CAGRへの影響(%)予測 | 地理的関連性 | 影響のタイムライン |
|---|---|---|---|
| 産業の脱炭素化とグリーン水素の引き取り | +3.2% | グローバル、特にEU、中国、中東に集中 | 中期(2~4年) |
| ギガワット規模の再生可能水素プロジェクト | +2.5% | APACが中心、中東、アフリカ、南米にも関連 | 中期(2~4年) |
| アルカリ技術のコストと耐久性の優位性 | +2.0% | グローバル、APAC、MENA、南米の新興市場で最も強い | 短期(2年以内) |
| 水素ベースのグリーン鉄鋼とアンモニアの拡大 | +1.8% | EU、東アジア、南米 | 中期(2~4年) |
| 政策連動型水素ハブと生産インセンティブ | +1.5% | 北米、EU、オーストラリア | 短期(2年以内) |
| クロルアルカリの専門知識を水電解に転用 | +0.7% | EU、日本、北米 | 短期(2年以内) |
| 情報源: Mordor Intelligence | |||
産業の脱炭素化とグリーン水素の引き取り
鉄鋼、アンモニア、精製、産業ガスのバイヤーは、アルカリシステムからの安定した生産を好む長期的な水素需要を開発しています。これらの産業は、水素を断続的なエネルギー源としてではなく、継続的なプロセス投入物として必要とすることが多いです。長期供給契約は、プロジェクト開発者に明確な需要の可視性を与えるため、数年にわたって設備の選択を形成することができます。欧州連合は2030年までに産業および輸送向けの再生可能水素目標を設定しており、プロジェクト計画と資金調達の基盤を強化しています。[1] 高温産業プロセスは需要の発展が遅れていますが、水素の使用は統合されたエネルギーおよびプロセスシステムに適合することができます。アルカリ水電解市場は、バイヤーが再生可能電力、水素製造、および下流消費を同じ産業立地内で組み合わせる場合に恩恵を受けることができます。これらの取り決めにより、アルカリ水電解市場は設備選択と産業バイヤーの長期的な水素需要との間に明確なつながりを持つことができます。
ギガワット規模の再生可能水素プロジェクト
アルカリ水電解市場は、数十メガワット規模のプロジェクトから数百メガワットまたはギガワット規模で計画される施設へとシフトしています。グローバルな電解槽容量は2025年半ばまでに稼働中2.15 GWに達し、16 GWが建設中、3.5 GWが最終投資決定に達していました。[2] アルカリシステムは建設パイプラインの84%を占め、大型プロジェクトにおける確立された役割を示しています。thyssenkrupp niceraの20 MW Scalumユニットを含む標準モジュール設計は、大型プラント全体での繰り返し調達を簡素化することができます。Envision EnergyのChifeng施設は2025年に500 MWで稼働を開始し、2028年までに2.5 GWに拡大する計画です。このモデルは、類似した設備を提供するサプライヤー間の競争を激化させる一方で、納入能力と運転サポートの重要性を高める可能性があります。
アルカリ技術のコストと耐久性の優位性
アルカリ水解市場は、安定した負荷で運転するアプリケーションにおいて、プロトン交換膜(PEM)技術に対するコスト優位性を維持しています。中国のアルカリ(ALK)スタックは、Sinopecの2025年9月のオルドス入札においてバランス・オブ・プラント設備なしで75 米ドル/kWに達しました。この価格は2022年水準から60%低下しており、スタック製造における急速なコスト削減を示しています。2,000 kWの産業用アルカリ電解槽の7年間の評価では、ニッケルフォーム電極への鉄の堆積が酸素発生過電圧を315 mV低減したことが判明しました。[3] この運転実績は、設備バイヤーに長いプロジェクト寿命にわたる電極耐久性を評価するための実践的な根拠を提供します。スタックコストの低下はバランス・オブ・プラントの支出管理の必要性を排除するものではありませんが、設備価格が中心的な調達基準となる場合の展開を支援します。
水素ベースのグリーン鉄鋼とアンモニアの拡大
水素ベースの直接還元は、電解を支援プロセスではなく、提案されているグリーン鉄鋼プラントの中心的なコンポーネントにしています。Stegraは、2026年に本格稼働し、年間250万メートルトンのグリーン鉄鋼生産能力を持つスウェーデンのボーデンに700 MW以上のアルカリ電解を設置しています。[4] このプロジェクトは、従来の製鉄に比べて二酸化炭素排出量を最大95%削減することを目的としています。グリーンアンモニアプロジェクトも継続的な大量水素供給を必要とし、大規模なアルカリ調達パッケージを支援することができます。LONGi Hydrogenは、グリーン鉄鋼環境で使用された3,000 Nm³/hのアルカリユニットが高炉の炭素排出量を8~11%削減し、鉄鋼生産量を13%増加させたと報告しました。アルカリ水電解市場は、再生可能電力、水素生成、アンモニアまたは鉄鋼生産が一つの統合プロジェクトとして開発される場合に、より大きな受注に晒されます。
制約の影響分析*
| 制約 | (~)CAGRへの影響(%)予測 | 地理的関連性 | 影響のタイムライン |
|---|---|---|---|
| 高い電力コストと再生可能エネルギー投入の変動性 | -2.1% | グローバル、欧州と南アジアで最も深刻 | 短期(2年以内) |
| 高い初期システムおよびバランス・オブ・プラントコスト | -1.8% | 中国以外のAPAC新興市場、南米、MEA | 中期(2~4年) |
| PEMシステムよりも遅いランプ応答 | -1.2% | 北欧とAPACの変動再生可能エネルギー普及率が高い地域 | 中期(2~4年) |
| 水、ニッケル、ダイアフラム、熟練エンジニアリングの制約 | -0.9% | MENA、サブサハラアフリカ、南アジア | 長期(4年以上) |
| 情報源: Mordor Intelligence | |||
高い電力コストと再生可能エネルギー投入の変動性
電力は、2025年の研究で検討されたアルカリ電解槽構成の均等化水素コストの64%以上を占めていました。これにより、スタック設備コストが低下しても、アルカリ水電解市場は電力価格に敏感になります。2025年の電力価格が85ユーロ/MWhの場、アルカリ電解の均等化水素コストは6.1~6.6ユーロ/kgに達しました。これらのコストは、炭素回収を伴う水蒸気メタン改質の引用コストを超えており、高価な電力市場での投資決定を遅らせる可能性があります。変動する再生可能エネルギー投入もアルカリシステムはプロトン交換膜(PEM)システムよりもランプ応答が遅いため、運転上の課題を生み出します。アルカリシステムのコールドスタート時間は平均175.4秒で、PEMシステムの40秒と比較して、再生可能エネルギー出力が急速に変化する場合にハイブリッドALK-PEM設計が関連性を持ちます。
高い初期システムおよびバランス・オブ・プラントコスト
設置済みアルカリシステムのコストは、新興市場における中国製設備で800~1,200 米ドル/kW、欧州製設備で1,200~1,800 米ドル/kWです。バランス・オブ・プラント設備は、ガス調整、水処理、電力エレクトロニクス、安全システムを含む総資本支出の40~60%を占める可能性があります。これらの支援システムは、電解槽スタックと同じ速度でコストが低下していません。30~100 MWプラントの開発者は、標準化がより広く普及するまで、より高い1キログラムあたりのコストに直面する可能性があります。水の利用可能性、ニッケル供給、ダイアフラムの利用可能性、および専門的なエンジニアリング能力は、一部の発展途上地域でさらなる制約を加えます。アルカリ水電解市場は、スタック価格と周辺インフラのコストの両方を削減する設備パッケージに依存することになります。
*当社の予測では、推進要因および抑制要因の影響を加算的ではなく方向性のあるものとして扱います。影響予測は、ベースライン成長、構成効果、および変数間の相互作用を反映しています。
セグメント分析
容量別:
中規模モジュールシステムが標準化を推進30~50 m³/hの帯域は2026年に22.6%の収益シェアを占め、2032年までCAGR 14.3%で成長すると予測されています。この範囲は、繰り返し使用できるモジュールに対するプロジェクト開発者の好みと、実績のある設備を製造するサプライヤーの能力を結びつけています。各サイトにカスタムシステムを依存することなく、より大型のプラント設計に組み込むことができます。この帯域のアルカリ水電解市場規模は、貸し手、請負業者、運営チームに馴染みのあるユニットを求めるバイヤーによって支えられています。10 m³/h未満の設備は歴史的にパイロットプロジェクトに使用されてきましたが、開発者は商業規模の展開に直接移行するケースが増えています。この変化は、プロジェクトスポンサーがすでに明確な需要と再生可能電力計画を持っている場合に、小型システムの役割を縮小させます。80 m³/h以上の範囲は、NEOMやStegraなどのプロジェクトで使用が増加しており、少数の高容量ユニットが物流とメンテナンスの取り決めを簡素化することができます。大型ユニットは設備数を削減できますが、納入スケジュールとサイトレベルの統合への信頼も必要とします。
10~30 m³/hおよび50~80 m³/hの範囲は、パイロット活動と本格的な産業運転を結びつけています。これらの範囲は、プロジェクトが実現可能性調査から商業建設に進むにつれて、南アジアおよび東南アジアで調達されています。Asahi KaseiのAqualyzerは同社のクロルアルカリ製造経験を活用しており、確立された電解知識がモジュール式アルカリ設備にどのように使用できるかを示しています。クロルアルカリ操業と水電解のこのつながりは、既存の生産ノウハウから新製品展開への道を短縮することができます。Nel ASAは2026年5月にPA-Seriesの加圧アルカリプラットフォームを商業的に発売しました。[5] このプラットフォームは水素1キログラムあたり51~53 kWhを目標とし、大気圧設計より80%小さいフットプリントを実現します。標準化された容量範囲と効率およびサイトフットプリントの改善を組み合わせるサプライヤーは、プロジェクト規模と物理的スペースの制約の両方に対応することができます。
用途別:
グリーンアンモニアが水素製造の優位性に挑戦する見込み水素製造は2026年に51.8%の収益シェアを占め、精製、化学、産業ガスの直接産出物としての役割を反映しています。この用途は、オンサイトまたは専用の再生可能供給によって対応できる既存の水素需要に結びついています。多くのユーザーが水素を別の製品に変換する前に消費するため、依然として重要です。アンモニア製造は2032年までCAGR 15.6%で拡大すると予測されており、アルカリ水電解市場で最も成長の速い用途となっています。グリーン肥料需要、水素キャリアとしてのアンモニアの役割、および海洋燃料規制がこの見通しを支えています。アンモニアプロジェクトは合成のために継続的な大量水素供給を必要とし、多くの独立した水素プロジェクトよりも大きな電解槽調達をもたらす可能性があります。これは、アンモニア設備の購入が用途の初期収益シェアよりも速く増加する可能性があることを意味します。精製およびその他の用途は、ブルー水素と炭素回収が競合する投資経路として残るため、成長が遅くなる可能性があります。
エネルギー貯蔵と電力ガス化用途は、風力発電に連動した長期貯蔵にアルカリ電解槽を使用します。北欧とオーストラリアには、多くの運転サイクルにわたって耐久性のあるスタックを必要とするプロジェクトがあります。西オーストラリアのMurchison Green Hydrogenプロジェクトは、2.5 GWの電解容量と年間180万トンのグリーンアンモニアをアジア市場への輸出向けに目標としています。その規模は、アンモニア開発が将来のアルカリ調達の設備要件をどのように確立できるかを示しています。その他の用途には、フロートガラス製造と食品加工が含まれ、信頼性の高い水素供給が地域の操業にとって重要となる場合があります。これらの用途はアンモニア製造よりも小規模ですが、アルカリ水電解市場のバイヤー基盤を広げます。用途の組み合わせは、生産者が水素を直接使用するか、アンモニアに変換するか、または貯蔵システムと接続するかによって異なります。これにより、関連するバイヤーグループが異なる場合でも、アルカリ水電解市場には需要への複数の経路があります。設備サプライヤーは、継続的な産業需要と再生可能エネルギー発電を中心に設計されたプロジェクトの両方に適した製品を必要とします。


最終用途産業別:
化学セクターの拡大する役割がサプライチェーンのシフトを隠すエネルギー・電力は2026年に36.3%の収益シェアを占め、電力会社が電解槽をグリッドバランシング、季節的貯蔵、脱炭素化プログラムに使用しているためです。この最終用途分野のアルカリ水電解市場規模は、電力システムが柔軟な貯蔵とクリーン水素製造をどのように評価するかに結びついています。電力会社は電解槽を使用して再生可能エネルギー出力を貯蔵または他のセクターに供給できる製品に変換することができます。化学・石油化学は2032年までCAGR 13.5%で拡大すると予測されています。グリーンアンモニア、メタノール、低炭素精製水素がセグメントの需要の中心です。中国と中東の統合産業サイトは、再生可能電力、アルカリ電解、下流化学合成を組み合わせています。この構造は、バイヤーを別個の設備購入者から複数の連結資産を管理する化学生産者に変えます。また、より大きな生産プロセス内で信頼性の高い運転を維持できるシステムの価値を高めます。
鉄鋼は、スウェーデンとルクセンブルクのプロジェクトから水素ベースの直接還元が支持を得るにつれて、重要な需要分野になりつつあります。ArcelorMittalは2026年7月に、2028年までに3基の高炉に水素ベースの還元を統合すると述べました。このセクターの要件は、大規模で安定した水素量と長い運転期間を好みます。輸送・モビリティと食品・飲料は、アルカリ水電解市場において依然として小規模なユーザーです。水素が使用地点の近くで製造される分散型プロジェクトを支援することができます。産業ガス会社は、水蒸気メタン改質からの水素をオンサイト電解に置き換えることを検討するにつれて、安定した需要基盤を提供します。電力コストがプロジェクト経済性を決定するため、この変化には長期電力購入契約が重要です。最終ユーザーの需要は、再生可能供給、生産資産、および定期的な水素消費を一か所で組み合わせる能力によって形成され続けます。アルカリ水電解市場は、この組み合わせが定期的な運転と明確に定義された引き取りを支援する場合に最も関連性が高くなります。

地域分析
APACアルカリ水電解市場
アジア太平洋は2026年にアルカリ水電解市場シェアの41.2%を占め、展開と製造の最大の地域センターであり続けています。中国の建設済みおよび建設中の再生可能エネルギー水素容量は2026年3月末に年間100万トンを超えました。国家プラットフォームはまた、パイプラインに908以上の風力・太陽光・水素プロジェクトを記録し、1,381万 Nm³/hの電解槽需要を開示しました。中国はグローバルなアルカリ製造容量の85%を保有し、設備の主要な生産者および使用者としての地位を強化しています。
北米、欧州、APACアルカリ水電解市場
インドは、1,950 MWの電解槽容量を含み、ドイツ、日本、シンガポールへの輸出を目標とするKakinadaグリーン水素・アンモニアプロジェクトを通じて地域の成長エリアとして発展しています。日本と韓国は、中国に匹敵する製造規模よりも水素誘導体の長期引き取り契約を追求しています。北米は、1キログラムあたり最大3 米ドルのSection 45Vクリーン水素製造税額控除と70億 米ドルの地域クリーン水素ハブプログラムに支えられ、2032年まで最も成長の速い地域です。ユタ州のACES Delta施設は220 MWの大型米国アルカリプロジェクトを代表しています。Plug Powerのケベック州における275 MWのCourantプロジェクトは、フロントエンドエンジニアリングおよび設計を通じて進展しており、より広い地域パイプラインを示しています。
欧州、中東、南米アルカリ水電解市場
欧州は、再生可能水素プログラムと産業脱炭素化目標に支えられ、アルカリ水電解市場で2番目に大きな地域です。欧州水素銀行の第2回オークションは2025年5月に15プロジェクトを選定し、10年間で約220万トンの再生可能水素を生産すると期待されています。スペインのOnubaプロジェクトは2026年3月に最終投資決定に達し、サウジアラビアのNEOMプロジェクトは2026年8月に建設を完了し、試運転に入りました。南米は、チリのパタゴニアの風力資源とブラジルの洋上風力ポテンシャルを通じて潜在性を持ち、今後10年の後半にプロジェクト活動の基盤を形成しています。
競合環境
市場集中度
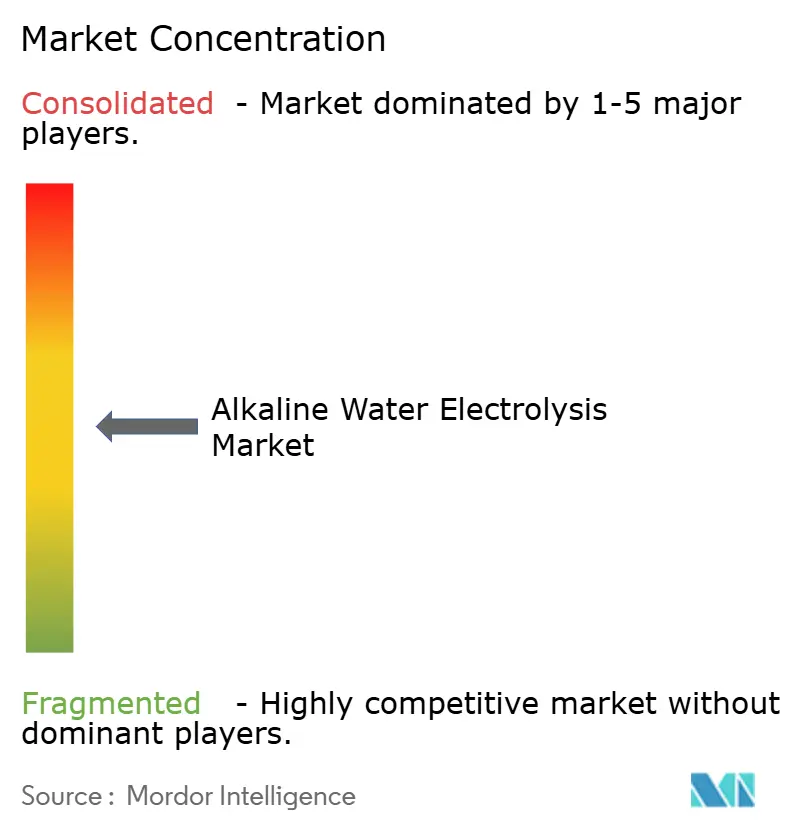
アルカリ水電解市場は、thyssenkrupp nucera、LONGi Hydrogen、Nel ASA、PERIC、Sungrow Hydrogenを含む適度に統合された技術供給基盤を持っています。中国メーカーは主に低価格と大量生産で競争しています。欧州および北米のサプライヤーは、認証、サービス契約、デジタルツール、プロジェクト納入能力を通じて差別化しています。中国のアルカリシステムは2025年に国内販売で270~280 米ドル/kW、輸出で350 米ドル/kWで価格設定されており、欧州および米国の工場出荷価格800 米ドル/kWと比較されます。
PERICは年間6.5 GWのアルカリ製造容量を持ち、thyssenkrupp nuceraは1.5 GWの容量と3,220 MWが建設中でした。この対比は、高価値契約においてプロジェクト実行が製造容量と同様に重要である理由を示しています。Thyssenkrupp nuceraは2025/26会計年度の最初の9か月間に4億7,100万ユーロの受注を報告し、前年比でほぼ2倍となりました。その20 MW Scalumモジュールは大型プロジェクトへの標準化されたアプローチを支援します。Nel ASAは2026年5月に加圧PA-Seriesを発売し、大気圧設計と比較して資本支出を最大60%削減し、フットプリントを80%縮小することを目標としています。これらの動きは、アルカリ水電解市場が設備コストの低下とよりコンパクトで効率的なシステム設計の両方を通じて競争していることを示しています。
多くのメーカーが大型設備を優先するため、サプライヤーはマイクログリッドおよびオフグリッド再生可能プロジェクト向けの5 MW未満のモジュールシステムに機会があります。コンテナ化されたシステムは、大型プロジェクトが常に実用的ではない東南アジアとサブサハラアフリカの分散型需要に対応できます。メーカーが所有権を保持し水素のキログラム単位で課金するサービスベースの設備取り決めは、依然として限られていますが、スタックコストが低下するにつれて実行可能になる可能性があります。アルカリ水電解市場はまた、thyssenkrupp nuceraの2025年12月の中東主要クロルアルカリプロジェクトの契約に示されるように、クロルアルカリの専門知識を活用しています。競争は、中国の規模の優位性と他のサプライヤーの認証済み、サポート付き、統合設備への注力の間でバランスを保つと予想されます。
アルカリ水電解産業のリーダー
-
thyssenkrupp nucera AG & Co. KGaA
-
Nel ASA
-
John Cockerill
-
McPhy Energy S.A.
-
Asahi Kasei Corporation
- 注:主要企業の掲載順は順位を示すものではありません。
アルカリ水電解市場 このレポートでカバーされる企業
- Asahi Kasei Corporation
- Cummins Inc.
- Enapter AG
- Green Hydrogen Systems A/S
- H2B2 Electrolysis Technologies, S.L.
- Hydrogenics Corporation
- HydrogenPro ASA
- ITM Power PLC
- John Cockerill
- Kobelco Eco-Solutions Co., Ltd.
- LONGi Hydrogen
- McPhy Energy S.A.
- Nel ASA
- PERIC Hydrogen Technologies Co., Ltd.
- Plug Power Inc.
- ShaanXi HuaQin Hydrogen Energy Technology Co., Ltd.
- Siemens Energy AG
- Sungrow Hydrogen
- Suzhou Jingli Hydrogen Production Equipment Co., Ltd.
- Teledyne Energy Systems, Inc.
- thyssenkrupp nucera AG & Co. KGaA
最近の産業開発事情 アルカリ水電解市場
- 2026年5月:Nel ASAは、ノルウェーのHerøya施設での8年以上の研究開発とフルスケールテストを経て開発された次世代PA-Series加圧アルカリ電解槽プラットフォームを商業的に発売しました。モジュール式のスキッドマウントシステムは、工場製造の標準化を通じて大規模水素プロジェクトを簡素化し、エンジニアリングの複雑さ、現場作業、実行タイムラインを削減するよう設計されています。
- 2026年3月:thyssenkrupp nuceraは、スペインのウエルバにあるOnubaプロジェクトに300 MWのアルカリ水電解容量を提供するためにMoeveとエンジニアリング・調達・製造・供給契約を締結しました。この契約の下、thyssenkrupp nuceraはアンダルシアグリーン水素バレーの第1フェーズに15基の標準化された20 MW電解槽ユニットを供給します。
- 2026年3月:thyssenkrupp nuceraは、インドにおける260 MWのアルカリ電解施設のフロントエンドエンジニアリングおよび設計(FEED)調査を実施するためにJuno Joule Green Energy Private Limitedに選定されました。このプロジェクトは、Juno Joule Green Energy Private LimitedとSELECT Energy GmbHが共同開発するグリーンアンモニアコンプレックスの一部を形成し、RFNBO準拠のアンモニアは主に欧州市場への輸出を目的としています。
- 2025年11月:LONGi Hydrogenは、Sinopec Zhongtian Hechuang Energy Co., Ltd.のオルドスにあるUxin Banner(Wushenqi)統風力・太陽光・水素プロジェクトに1,000 Nm³/hのアルカリ電解槽24基を供給する契約を獲得しました。このプロジェクトは年間3万トンのグリーン水素を生産するよう設計されており、最終的には48基の電解槽を使用し、中国最大の単一アルカリ電解槽調達プログラムの一つとなります。
グローバルアルカリ水電解市場レポートの範囲
アルカリ水電解は、液体アルカリ電解質(通常は水酸化カリウム(KOH)または水酸化ナトリウム(NaOH))を使用して水を水素と酸素ガスに分解する確立された電気化学プロセスです。電流が印加されると、水分子が陰極で還元されて水素ガスを生成し、水酸化物イオンが多孔質セパレーターを通って陽極に移動して酸素ガスを放出します。現在、大規模なグリーン水素製造において最も商業的に成熟したコスト効率の高い技術です。
グローバルアルカリ水電解市場は、容量(10 m³/h未満、10~30 m³/h、30~50 m³/h、50~80 m³/h、80 m³/h以上)、用途(水素製造、アンモニア製造、精製、エネルギー貯蔵と電力ガス化、その他の用途)、最終用途産業(エネルギー・電力、化学・石油化学、石油・ガス精製、鉄鋼、産業ガス、電子・半導体、輸送・モビリティ、食品・飲料、その他の産業)によってセグメント化されています。レポートはまた、主要地域の26か国にわたるグローバルアルカリ水電解市場の市場規模と予測をカバーしています。各セグメントについて、市場規模と予測は金額(米ドル)ベースで提供されています。
セグメンテーション概要
| 10 m³/h未満 |
| 10~30 m³/h |
| 30~50 m³/h |
| 50~80 m³/h |
| 80 m³/h以上 |
| 水素製造 |
| アンモニア製造 |
| 精製 |
| エネルギー貯蔵と電力ガス化 |
| その他の用途 |
| エネルギー・電力 |
| 化学・石油化学 |
| 石油・ガス精製 |
| 鉄鋼 |
| 産業ガス |
| 電子・半導体 |
| 輸送・モビリティ |
| 食品・飲料 |
| その他の産業 |
| 北米 | 米国 |
| カナダ | |
| メキシコ | |
| 欧州 | ドイツ |
| フランス | |
| イタリア | |
| スペイン | |
| 英国 | |
| ポーランド | |
| ロシア | |
| その他の欧州 | |
| アジア太平洋 | 中国 |
| インド | |
| 日本 | |
| 韓国 | |
| オーストラリア | |
| インドネシア | |
| ベトナム | |
| タイ | |
| その他のアジア太平洋 | |
| 南米 | ブラジル |
| アルゼンチン | |
| チリ | |
| その他の南米 | |
| 中東・アフリカ | サウジアラビア |
| アラブ首長国連邦 | |
| エジプト | |
| 南アフリカ | |
| モロッコ | |
| その他の中東・アフリカ |
| 容量別 | 10 m³/h未満 | |
| 10~30 m³/h | ||
| 30~50 m³/h | ||
| 50~80 m³/h | ||
| 80 m³/h以上 | ||
| 用途別 | 水素製造 | |
| アンモニア製造 | ||
| 精製 | ||
| エネルギー貯蔵と電力ガス化 | ||
| その他の用途 | ||
| 最終用途産業別 | エネルギー・電力 | |
| 化学・石油化学 | ||
| 石油・ガス精製 | ||
| 鉄鋼 | ||
| 産業ガス | ||
| 電子・半導体 | ||
| 輸送・モビリティ | ||
| 食品・飲料 | ||
| その他の産業 | ||
| 地域別 | 北米 | 米国 |
| カナダ | ||
| メキシコ | ||
| 欧州 | ドイツ | |
| フランス | ||
| イタリア | ||
| スペイン | ||
| 英国 | ||
| ポーランド | ||
| ロシア | ||
| その他の欧州 | ||
| アジア太平洋 | 中国 | |
| インド | ||
| 日本 | ||
| 韓国 | ||
| オーストラリア | ||
| インドネシア | ||
| ベトナム | ||
| タイ | ||
| その他のアジア太平洋 | ||
| 南米 | ブラジル | |
| アルゼンチン | ||
| チリ | ||
| その他の南米 | ||
| 中東・アフリカ | サウジアラビア | |
| アラブ首長国連邦 | ||
| エジプト | ||
| 南アフリカ | ||
| モロッコ | ||
| その他の中東・アフリカ | ||
レポートで回答される主要な質問
アルカリ水電解市場の予測は?
アルカリ水電解市場は2027年の222.47 ミリオン 米ドルから2032年には401.62 ミリオン 米ドルに成長し、CAGR 12.54%で推移すると予測されています。
どの容量範囲がアルカリ電解の需要をリードしていますか?
30~50 m³/hの範囲は2026年に22.6%のシェアを占め、2032年までCAGR 14.3%で成長すると予測されています。
グリーンアンモニアが電解槽サプライヤーにとって重要な用途である理由は何ですか?
アンモニア(NH₃)製造はCAGR 15.6%で最も成長の速い用途であり、継続的な大量水素(H₂)供給を必要とするためです。
最大の展開基盤を持つ地域はどこですか?
アジア太平洋は2026年に41.2%のシェアを占め、中国の製造能力と再生可能水素パイプラインに支えられています。
アルカリ電解の主なコスト課題は何ですか?
電力は均等化水素コストの64%以上を占め、プロジェクト経済性を再生可能電力価格に対して非常に敏感にしています。
サプライヤー基盤はどの程度集中していますか?
サプライヤー基盤は適度に統合されており、主要メーカーにはPERIC Hydrogen Technologies、thyssenkrupp nucera、LONGi Hydrogen Technology、Nel ASA、Sungrow Hydrogen Technologyが含まれます。