
Taille et part du marché de l'électrolyse alcaline de l'eau
VUE D’ENSEMBLE DU MARCHÉ
| Période d'étude | 2022 - 2032 |
|---|---|
| Taille du Marché (2027) | 222.47 Milliards de dollars |
| Taille du Marché (2032) | 401.62 Milliards de dollars |
| Taux de croissance (2027 - 2032) | 12.54 % |
| Marché à la Croissance la Plus Rapide | Amérique du Nord |
| Plus Grand Marché | Asie-Pacifique |
| Concentration du Marché | Moyen |
Acteurs majeurs *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier Image © Mordor Intelligence. La réutilisation nécessite une attribution sous CC BY 4.0. | |
Analyse du marché de l'électrolyse alcaline de l'eau par Mordor Intelligence
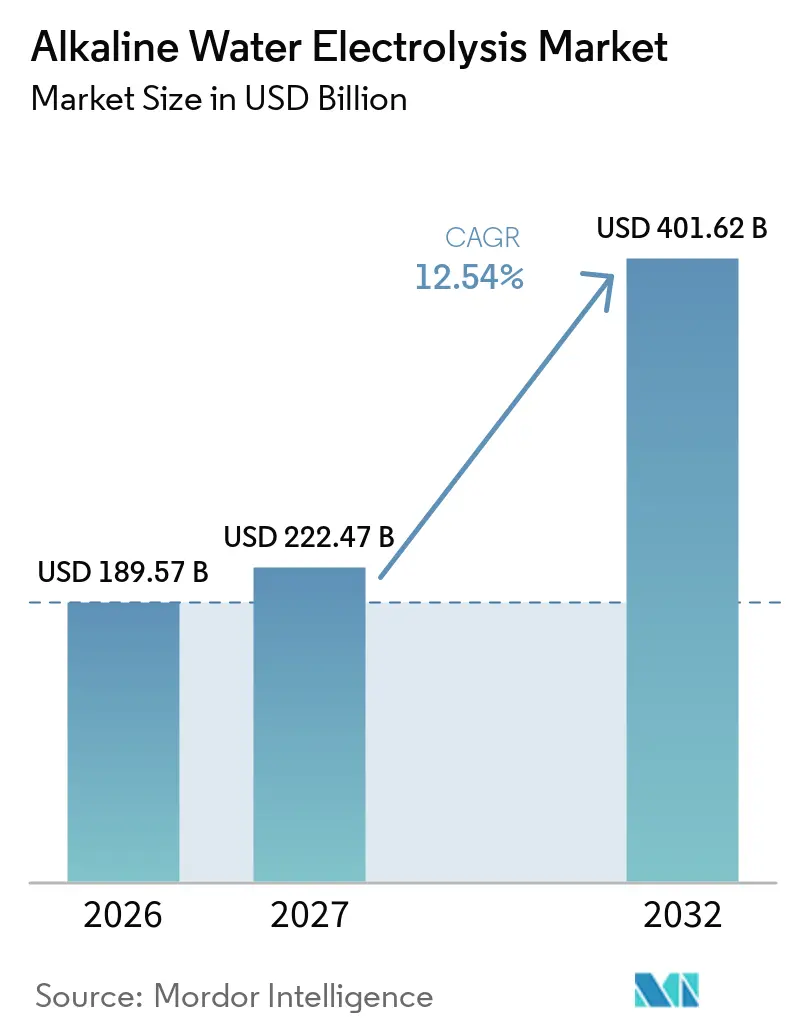
La taille du marché de l'électrolyse alcaline de l'eau était évaluée à 189,57 milliards USD en 2026 et devrait croître de 222,47 milliards USD en 2027 pour atteindre 401,62 milliards USD d'ici 2032, à un CAGR de 12,54 % au cours de la période de prévision (2027-2032). Le marché de l'électrolyse alcaline de l'eau est soutenu par des acheteurs industriels qui ont besoin d'approvisionnements continus en hydrogène pour le raffinage, l'ammoniac, l'acier et les gaz industriels. Les grands projets d'hydrogène renouvelable orientent les achats vers des modules standardisés, qui peuvent être reproduits dans des installations plus grandes et réduire la complexité de l'ingénierie de projet. La Chine combine un développement rapide des projets avec une large base de fabrication, tandis que les fournisseurs européens et nord-américains se différencient par des certifications, des contrats de service et la conception de systèmes. Les prix de l'électricité et la réponse plus lente des systèmes alcalins dans des conditions d'alimentation variables limitent encore leur utilisation dans les projets à génération renouvelable très variable. Le marché de l'électrolyse alcaline de l'eau présente donc ses meilleures opportunités dans les opérations stables à grand volume, tandis que les configurations hybrides peuvent servir les projets nécessitant une réponse opérationnelle plus rapide.
Points clés du rapport
- Par capacité, le segment 30-50 m³/h détenait une part de revenus de 22,6 % en 2026 et devrait croître à un CAGR de 14,3 % jusqu'en 2032.
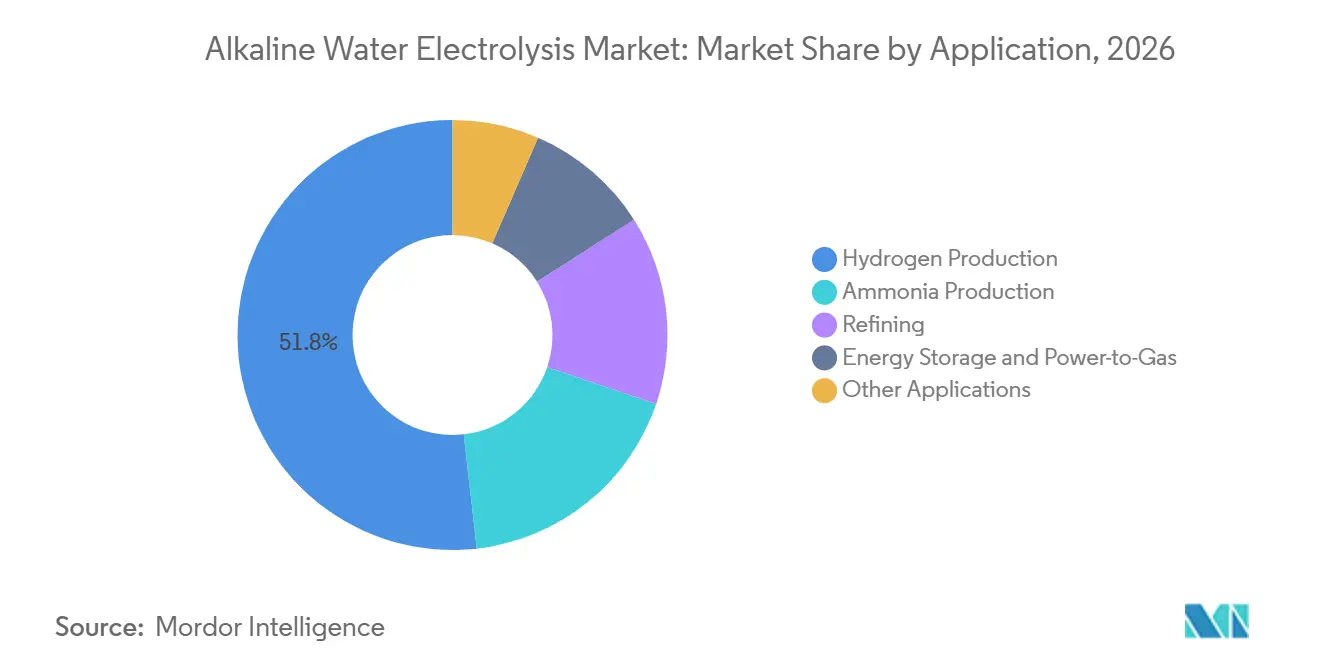
- Par application, la production d'hydrogène représentait une part de revenus de 51,8 % en 2026, tandis que la production d'ammoniac devrait croître à un CAGR de 15,6 % jusqu'en 2032.
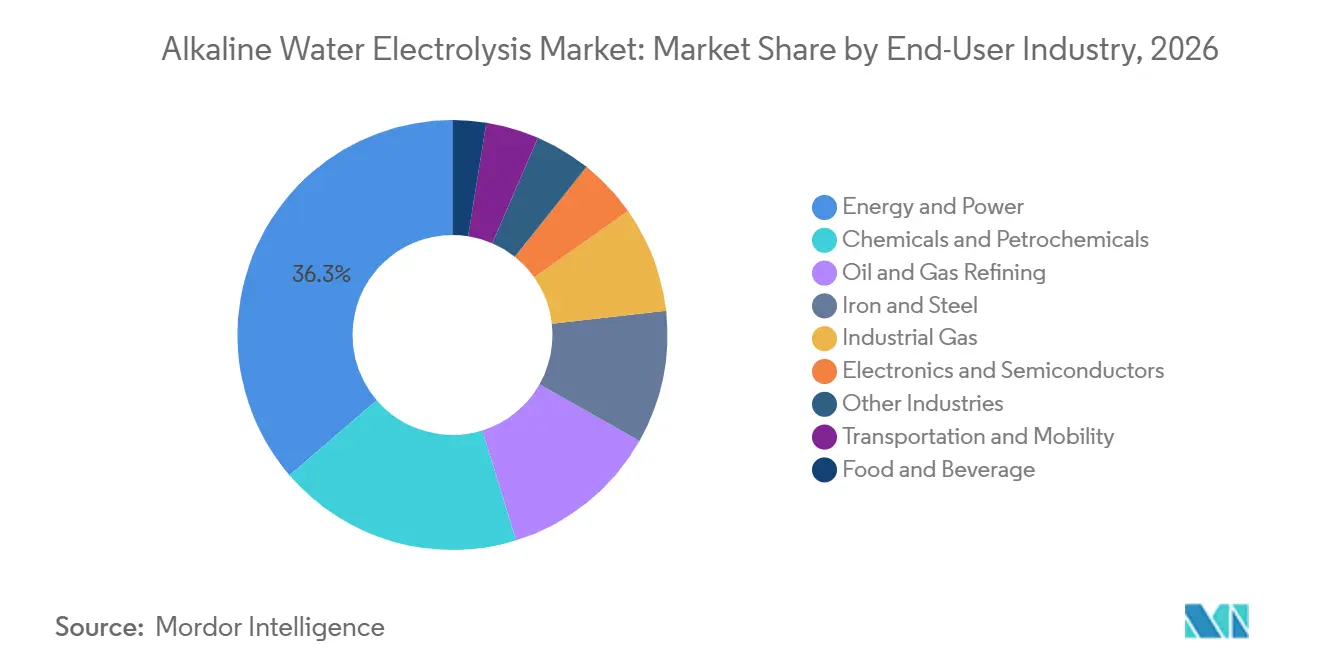
- Par industrie d'utilisation finale, l'énergie et l'électricité détenaient une part de revenus de 36,3 % en 2026, tandis que les produits chimiques et pétrochimiques devraient croître à un CAGR de 13,5 % jusqu'en 2032.
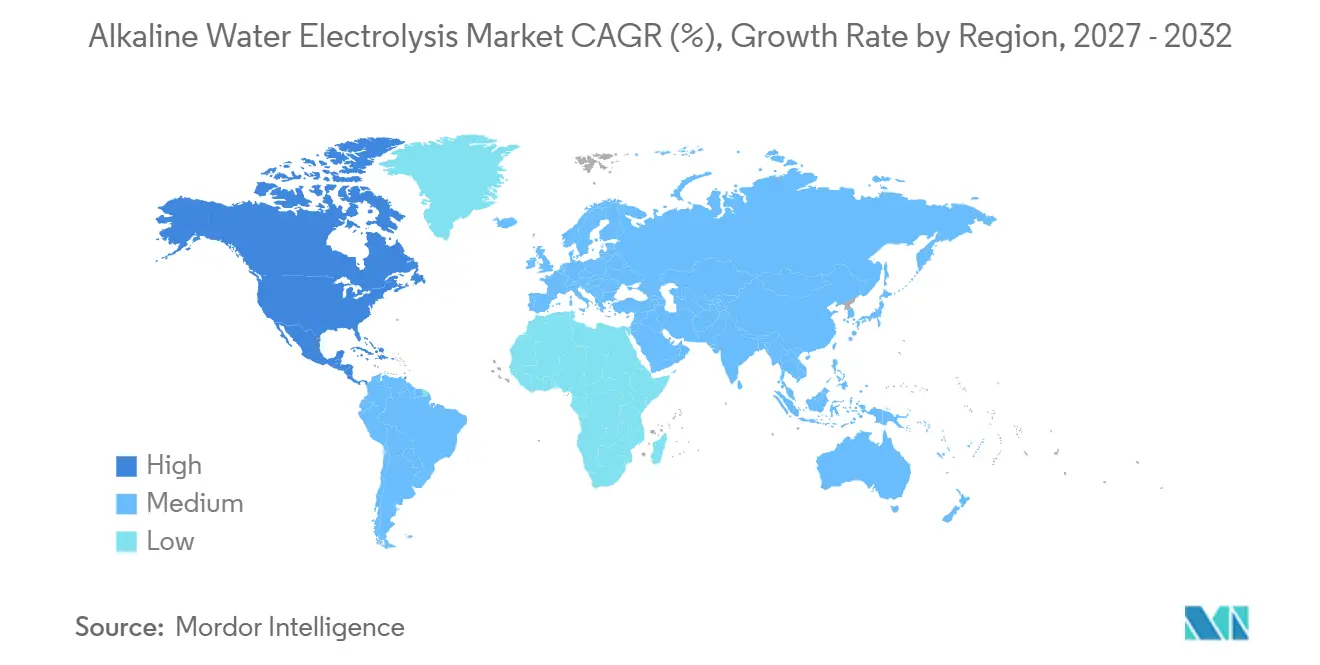
- Par géographie, l'Asie-Pacifique détenait une part régionale de 41,2 % en 2026, tandis que l'Amérique du Nord est la région à la croissance la plus rapide jusqu'en 2032.
Remarque : Les chiffres du marché présentés dans ce rapport reposent sur le cadre d'estimation exclusif de Mordor Intelligence, qui combine neuf mois de données réelles avec les projections du quatrième trimestre pour l'année de référence 2026.
Tendances et perspectives du marché mondial de l'électrolyse alcaline de l'eau
Analyse de l'impact des moteurs*
| Moteur | (~) % d'impact sur les prévisions de CAGR | Pertinence géographique | Horizon temporel de l'impact |
|---|---|---|---|
| Décarbonation industrielle et débouchés pour l'hydrogène vert | +3.2% | Mondial, concentré dans l'UE, la Chine et le Moyen-Orient | Moyen terme (2-4 ans) |
| Projets d'hydrogène renouvelable à l'échelle du gigawatt | +2.5% | Cœur en Asie-Pacifique, avec une pertinence au Moyen-Orient, en Afrique et en Amérique du Sud | Moyen terme (2-4 ans) |
| Avantage en termes de coût et de durabilité de la technologie alcaline | +2.0% | Mondial, plus fort dans les marchés émergents d'Asie-Pacifique, MENA et Amérique du Sud | Court terme (≤ 2 ans) |
| Expansion de l'acier vert et de l'ammoniac à base d'hydrogène | +1.8% | UE, Asie de l'Est et Amérique du Sud | Moyen terme (2-4 ans) |
| Pôles d'hydrogène liés aux politiques et incitations à la production | +1.5% | Amérique du Nord, UE et Australie | Court terme (≤ 2 ans) |
| Reconversion de l'expertise chlore-alcali pour l'électrolyse de l'eau | +0.7% | UE, Japon et Amérique du Nord | Court terme (≤ 2 ans) |
| Source: Mordor Intelligence | |||
Décarbonation industrielle et débouchés pour l'hydrogène vert
Les acheteurs des secteurs de l'acier, de l'ammoniac, du raffinage et des gaz industriels développent une demande d'hydrogène à long terme qui favorise une production stable à partir de systèmes alcalins. Ces industries ont souvent besoin d'hydrogène comme intrant de processus continu plutôt que comme source d'énergie occasionnelle. Les accords d'approvisionnement de longue durée peuvent orienter les choix d'équipements pendant des années, car ils offrent aux développeurs de projets une meilleure visibilité sur la demande. L'Union européenne a fixé des objectifs d'hydrogène renouvelable pour l'industrie et les transports d'ici 2030, renforçant ainsi la base de planification et de financement des projets.[1] Les procédés industriels à haute température restent une source de demande moins développée, bien que leur utilisation de l'hydrogène puisse s'intégrer dans des systèmes énergétiques et de processus intégrés. Le marché de l'électrolyse alcaline de l'eau peut en bénéficier lorsque les acheteurs combinent électricité renouvelable, production d'hydrogène et consommation en aval au sein d'un même site industriel. Ces arrangements donnent au marché de l'électrolyse alcaline de l'eau un lien plus clair entre le choix des équipements et la demande d'hydrogène à long terme d'un acheteur industriel.
Projets d'hydrogène renouvelable à l'échelle du gigawatt
Le marché de l'électrolyse alcaline de l'eau évolue de projets mesurés en dizaines de mégawatts vers des installations planifiées en centaines de mégawatts ou en gigawatts. La capacité mondiale des électrolyseurs totalisait 2,15 GW en exploitation à mi-2025, tandis que 16 GW étaient en construction et 3,5 GW avaient atteint la décision finale d'investissement.[2] Les systèmes alcalins représentaient 84 % du pipeline de construction, témoignant de leur rôle établi dans les projets de grande envergure. Les conceptions de modules standardisés, notamment l'unité Scalum 20 MW de thyssenkrupp nucera, peuvent simplifier les achats répétés dans les grandes installations. L'installation de Chifeng d'Envision Energy est entrée en exploitation en 2025 à 500 MW et devrait s'étendre à 2,5 GW d'ici 2028. Ce modèle peut intensifier la concurrence entre les fournisseurs proposant des équipements similaires, tout en accordant une plus grande importance à la capacité de livraison et au soutien opérationnel.
Avantage en termes de coût et de durabilité de la technologie alcaline
Le marché de l'électrolyse alcaline de l'eau conserve un avantage de coût sur la technologie à membrane échangeuse de protons (PEM) dans les applications fonctionnant à charges stables. Les empilements alcalins (ALK) chinois ont atteint 75 USD/kW sans équipement de balance des installations dans l'appel d'offres de Sinopec à Ordos en septembre 2025. Ce prix était inférieur de 60 % au niveau de 2022, indiquant une réduction rapide des coûts dans la fabrication des empilements. Une évaluation de sept ans d'un électrolyseur alcalin industriel de 2 000 kW a révélé que le dépôt de fer sur des électrodes en mousse de nickel réduisait la surtension d'évolution de l'oxygène de 315 mV.[3] Ces données opérationnelles donnent aux acheteurs d'équipements une base pratique pour évaluer la durabilité des électrodes sur la durée de vie d'un projet. La réduction des coûts des empilements ne supprime pas la nécessité de maîtriser les dépenses liées à la balance des installations, mais elle soutient le déploiement là où le prix des équipements est un critère d'achat central.
Expansion de l'acier vert et de l'ammoniac à base d'hydrogène
La réduction directe à base d'hydrogène fait de l'électrolyse un composant central des projets d'aciéries vertes proposés, plutôt qu'un processus de soutien. Stegra installe plus de 700 MW d'électrolyse alcaline à Boden, en Suède, pour des opérations démarrant en 2026 et une capacité d'acier vert de 2,5 millions de tonnes métriques par an.[4] Le projet vise à réduire les émissions de dioxyde de carbone jusqu'à 95 % par rapport à la sidérurgie conventionnelle. Les projets d'ammoniac vert nécessitent également des approvisionnements continus en hydrogène à grand volume, ce qui peut soutenir de grands contrats d'achat alcalins. LONGi Hydrogen a indiqué que son unité alcaline de 3 000 Nm³/h utilisée dans un contexte d'acier vert a réduit les émissions de carbone des hauts fourneaux de 8 à 11 % et augmenté la production d'acier de 13 %. Le marché de l'électrolyse alcaline de l'eau est exposé à des commandes plus importantes lorsque l'énergie renouvelable, la production d'hydrogène et la production d'ammoniac ou d'acier sont développées comme un seul projet intégré.
Analyse de l'impact des freins*
| Frein | (~) % d'impact sur les prévisions de CAGR | Pertinence géographique | Horizon temporel de l'impact |
|---|---|---|---|
| Coût élevé de l'électricité et volatilité des intrants renouvelables | -2.1% | Mondial, plus aigu en Europe et en Asie du Sud | Court terme (≤ 2 ans) |
| Coût élevé du système initial et de la balance des installations | -1.8% | Marchés émergents d'Asie-Pacifique hors Chine, Amérique du Sud et MEA | Moyen terme (2-4 ans) |
| Réponse à la montée en charge plus lente que les systèmes PEM | -1.2% | Zones à forte pénétration d'énergies renouvelables variables en Europe du Nord et en Asie-Pacifique | Moyen terme (2-4 ans) |
| Contraintes en eau, nickel, diaphragme et ingénierie spécialisée | -0.9% | MENA, Afrique subsaharienne et Asie du Sud | Long terme (≥ 4 ans) |
| Source: Mordor Intelligence | |||
Coût élevé de l'électricité et volatilité des intrants renouvelables
L'électricité représentait plus de 64 % du coût nivelé de l'hydrogène pour les configurations d'électrolyseurs alcalins examinées dans une étude de 2025. Cela rend le marché de l'électrolyse alcaline de l'eau sensible aux prix de l'énergie, même lorsque les coûts des équipements d'empilement diminuent. À des prix d'électricité de 85 EUR/MWh en 2025, les coûts nivelés de l'hydrogène pour l'électrolyse alcaline atteignaient 6,1 à 6,6 EUR/kg. Ces coûts dépassaient le coût cité du reformage du méthane à la vapeur avec capture du carbone, ce qui peut retarder les décisions d'investissement sur les marchés à énergie coûteuse. L'alimentation renouvelable variable crée également un défi opérationnel, car les systèmes alcalins ont une réponse à la montée en charge plus lente que les systèmes à membrane échangeuse de protons (PEM). Les temps de démarrage à froid étaient en moyenne de 175,4 secondes pour les systèmes alcalins, contre 40 secondes pour les systèmes PEM, ce qui rend les conceptions hybrides ALK-PEM pertinentes lorsque la production renouvelable évolue rapidement.
Coût élevé du système initial et de la balance des installations
Les systèmes alcalins installés coûtent entre 800 et 1 200 USD/kW pour les équipements d'origine chinoise sur les marchés émergents et entre 1 200 et 1 800 USD/kW pour les équipements d'origine européenne. La balance des installations peut représenter 40 à 60 % des dépenses totales en capital, incluant le conditionnement des gaz, le traitement de l'eau, l'électronique de puissance et les systèmes de sécurité. Ces systèmes de soutien n'ont pas vu leurs coûts diminuer au même rythme que les empilements d'électrolyseurs. Les développeurs d'installations de 30 à 100 MW peuvent donc faire face à des coûts par kilogramme plus élevés jusqu'à ce que la standardisation se généralise davantage. La disponibilité de l'eau, l'approvisionnement en nickel, la disponibilité des diaphragmes et les capacités d'ingénierie spécialisée ajoutent des contraintes supplémentaires dans certaines régions en développement. Le marché de l'électrolyse alcaline de l'eau dépendra de packages d'équipements qui réduisent à la fois les prix des empilements et le coût de l'infrastructure environnante.
*Nos prévisions considèrent les impacts des moteurs et des contraintes comme directionnels et non additifs. Les prévisions d'impact reflètent la croissance de référence, les effets de composition et les interactions entre variables.
Analyse des segments
Par capacité : les systèmes modulaires à moyenne échelle stimulent la standardisation
La tranche 30-50 m³/h détenait une part de revenus de 22,6 % en 2026 et devrait croître à un CAGR de 14,3 % jusqu'en 2032. Cette plage réunit la préférence des développeurs de projets pour des modules reproductibles et la capacité des fournisseurs à fabriquer des équipements éprouvés. Elle peut être intégrée dans des conceptions d'installations plus grandes sans recourir à un système personnalisé pour chaque site. La taille du marché de l'électrolyse alcaline de l'eau pour cette tranche est soutenue par des acheteurs recherchant des unités familières aux prêteurs, aux entrepreneurs et aux équipes d'exploitation. Les équipements inférieurs à 10 m³/h ont historiquement servi les projets pilotes, mais les développeurs se tournent de plus en plus directement vers des déploiements à l'échelle commerciale. Ce changement réduit le rôle des petits systèmes là où les porteurs de projets ont déjà une demande définie et des plans d'énergie renouvelable. La tranche 80 m³/h et plus gagne en utilisation dans des projets tels que NEOM et Stegra, où un nombre réduit d'unités à haute capacité peut simplifier la logistique et les arrangements de maintenance. Les unités plus grandes peuvent réduire le nombre d'équipements, bien qu'elles nécessitent également une confiance dans les calendriers de livraison et l'intégration au niveau du site.
Les tranches 10-30 m³/h et 50-80 m³/h relient l'activité pilote à l'exploitation industrielle complète. Ces tranches sont achetées en Asie du Sud et du Sud-Est à mesure que les projets progressent des études de faisabilité vers la construction commerciale. L'Aqualyzer d'Asahi Kasei s'appuie sur l'expérience de fabrication chlore-alcali de l'entreprise et illustre comment les connaissances établies en électrolyse peuvent être utilisées dans des équipements alcalins modulaires. Ce lien entre les opérations chlore-alcali et l'électrolyse de l'eau peut raccourcir le chemin entre le savoir-faire de production existant et le déploiement de nouveaux produits. Nel ASA a lancé commercialement sa plateforme alcaline pressurisée PA-Series en mai 2026.[5] La plateforme vise 51 à 53 kWh par kilogramme d'hydrogène et une empreinte 80 % plus petite que les conceptions atmosphériques. Les fournisseurs qui associent des gammes de capacités standardisées à des améliorations d'efficacité et d'empreinte au sol peuvent répondre à la fois aux contraintes d'échelle de projet et d'espace physique.
Par application : l'ammoniac vert s'apprête à défier la domination de la production d'hydrogène
La production d'hydrogène représentait une part de revenus de 51,8 % en 2026, reflétant son rôle en tant que production directe pour le raffinage, les produits chimiques et les gaz industriels. Cette application est liée à la demande d'hydrogène existante qui peut être satisfaite par un approvisionnement renouvelable dédié ou sur site. Elle reste importante car de nombreux utilisateurs consomment l'hydrogène avant qu'il ne soit nécessaire de le convertir en un autre produit. La production d'ammoniac devrait se développer à un CAGR de 15,6 % jusqu'en 2032, ce qui en fait l'application à la croissance la plus rapide sur le marché de l'électrolyse alcaline de l'eau. La demande d'engrais verts, le rôle de l'ammoniac comme vecteur d'hydrogène et les réglementations sur les carburants marins soutiennent ces perspectives. Les projets d'ammoniac nécessitent des approvisionnements continus en hydrogène à grand volume pour la synthèse, ce qui peut entraîner des achats d'électrolyseurs plus importants que de nombreux projets d'hydrogène autonomes. Cela signifie que les achats d'équipements pour l'ammoniac pourraient augmenter plus rapidement que la part de revenus initiale de l'application. Le raffinage et les autres utilisations pourraient croître plus lentement car l'hydrogène bleu et la capture du carbone restent des voies d'investissement concurrentes.
Le stockage d'énergie et les applications de conversion électricité-gaz utilisent des électrolyseurs alcalins pour un stockage de plus longue durée lié à la production éolienne. L'Europe du Nord et l'Australie ont des projets qui nécessitent des empilements durables sur de nombreux cycles d'exploitation. Le projet Murchison Green Hydrogen en Australie-Occidentale vise une capacité d'électrolyse de 2,5 GW et 1,8 million de tonnes par an d'ammoniac vert pour l'exportation vers les marchés asiatiques. Son échelle montre comment les développements de l'ammoniac peuvent établir les besoins en équipements pour les futurs achats alcalins. D'autres applications comprennent la fabrication de verre flotté et la transformation alimentaire, où un approvisionnement fiable en hydrogène peut être important pour les opérations locales. Ces applications sont plus petites que la production d'ammoniac, mais elles élargissent la base d'acheteurs pour le marché de l'électrolyse alcaline de l'eau. La composition des applications dépendra de la question de savoir si les producteurs utilisent l'hydrogène directement, le convertissent en ammoniac ou le connectent à des systèmes de stockage. Cela donne au marché de l'électrolyse alcaline de l'eau plusieurs voies vers la demande, même lorsque les groupes d'acheteurs concernés diffèrent. Les fournisseurs d'équipements ont donc besoin d'offres adaptées à la fois à la demande industrielle continue et aux projets conçus autour de la production renouvelable.
Par industrie d'utilisation finale : le rôle croissant du secteur chimique masque un changement dans la chaîne d'approvisionnement
L'énergie et l'électricité détenaient une part de revenus de 36,3 % en 2026, car les services publics utilisent des électrolyseurs pour l'équilibrage du réseau, le stockage saisonnier et les programmes de décarbonation. La taille du marché de l'électrolyse alcaline de l'eau dans ce domaine d'utilisation finale est liée à la manière dont les systèmes électriques valorisent le stockage flexible et la production d'hydrogène propre. Les services publics peuvent utiliser des électrolyseurs pour convertir la production renouvelable en un produit pouvant être stocké ou fourni à d'autres secteurs. Les produits chimiques et pétrochimiques devraient se développer à un CAGR de 13,5 % jusqu'en 2032. L'ammoniac vert, le méthanol et l'hydrogène de raffinerie à faible teneur en carbone sont au cœur de la demande du segment. Les sites industriels intégrés en Chine et au Moyen-Orient combinent énergie renouvelable, électrolyse alcaline et synthèse chimique en aval. Cette structure transforme l'acheteur d'un acheteur d'équipements distinct en un producteur chimique qui gère plusieurs actifs liés. Elle augmente également la valeur des systèmes capables de maintenir un fonctionnement fiable au sein d'un processus de production plus large.
Le fer et l'acier deviennent un domaine de demande matérielle à mesure que la réduction directe à base d'hydrogène gagne le soutien de projets en Suède et au Luxembourg. ArcelorMittal a déclaré en juillet 2026 qu'il intégrerait la réduction à base d'hydrogène dans 3 hauts fourneaux d'ici 2028. Les exigences du secteur favorisent des volumes d'hydrogène importants et stables ainsi que de longues périodes d'exploitation. Les transports et la mobilité ainsi que l'alimentation et les boissons restent des utilisateurs plus modestes sur le marché de l'électrolyse alcaline de l'eau. Ils peuvent néanmoins soutenir des projets distribués où l'hydrogène est produit près du point d'utilisation. Les sociétés de gaz industriels constituent une base de demande stable car elles envisagent de remplacer l'hydrogène issu du reformage du méthane à la vapeur par une électrolyse sur site. Les accords d'achat d'électricité à long terme sont importants pour ce changement car les coûts de l'électricité déterminent l'économie du projet. La demande des utilisateurs finaux restera façonnée par la capacité à combiner l'approvisionnement renouvelable, les actifs de production et la consommation régulière d'hydrogène en un seul endroit. Le marché de l'électrolyse alcaline de l'eau sera le plus pertinent là où cette combinaison soutient un fonctionnement régulier et un débouché clairement défini.
Analyse géographique
L'Asie-Pacifique détenait 41,2 % de la part de marché de l'électrolyse alcaline de l'eau en 2026 et reste le principal centre régional de déploiement et de fabrication. La capacité d'hydrogène renouvelable construite et en construction en Chine dépassait 1 million de tonnes par an à fin mars 2026. La plateforme nationale a également enregistré plus de 908 projets éoliens-solaires-hydrogène en pipeline et a révélé une demande d'électrolyseurs de 13,81 millions de Nm³/h. La Chine détenait 85 % de la capacité mondiale de fabrication alcaline, renforçant sa position à la fois de premier producteur et utilisateur de l'équipement.
L'Inde se développe comme zone de croissance régionale grâce au projet d'hydrogène vert et d'ammoniac de Kakinada, qui comprend 1 950 MW de capacité d'électrolyseurs et vise des exportations vers l'Allemagne, le Japon et Singapour. Le Japon et la Corée du Sud poursuivent des accords d'achat à long terme pour les dérivés de l'hydrogène plutôt qu'une échelle de fabrication comparable à celle de la Chine. L'Amérique du Nord est la région à la croissance la plus rapide jusqu'en 2032, soutenue par le crédit d'impôt à la production d'hydrogène propre de la Section 45V allant jusqu'à 3 USD par kilogramme et le programme de pôles régionaux d'hydrogène propre de 7 milliards USD. L'installation ACES Delta dans l'Utah représente un grand projet alcalin américain à 220 MW. Le projet Courant de 275 MW de Plug Power au Québec progresse à travers l'ingénierie préliminaire et la conception, indiquant un pipeline régional plus large.
L'Europe est la deuxième zone régionale du marché de l'électrolyse alcaline de l'eau, soutenue par des programmes d'hydrogène renouvelable et des objectifs de décarbonation industrielle. La deuxième enchère de la Banque européenne de l'hydrogène a sélectionné 15 projets en mai 2025 qui devraient produire près de 2,2 millions de tonnes d'hydrogène renouvelable sur 10 ans. Le projet Onuba en Espagne a atteint la décision finale d'investissement en mars 2026, tandis que le projet NEOM en Arabie saoudite a achevé sa construction en août 2026 et est entré en phase de mise en service. L'Amérique du Sud a un potentiel grâce aux ressources éoliennes de Patagonie au Chili et au potentiel éolien offshore du Brésil, créant une base pour l'activité de projets plus tard dans la décennie.
Paysage concurrentiel
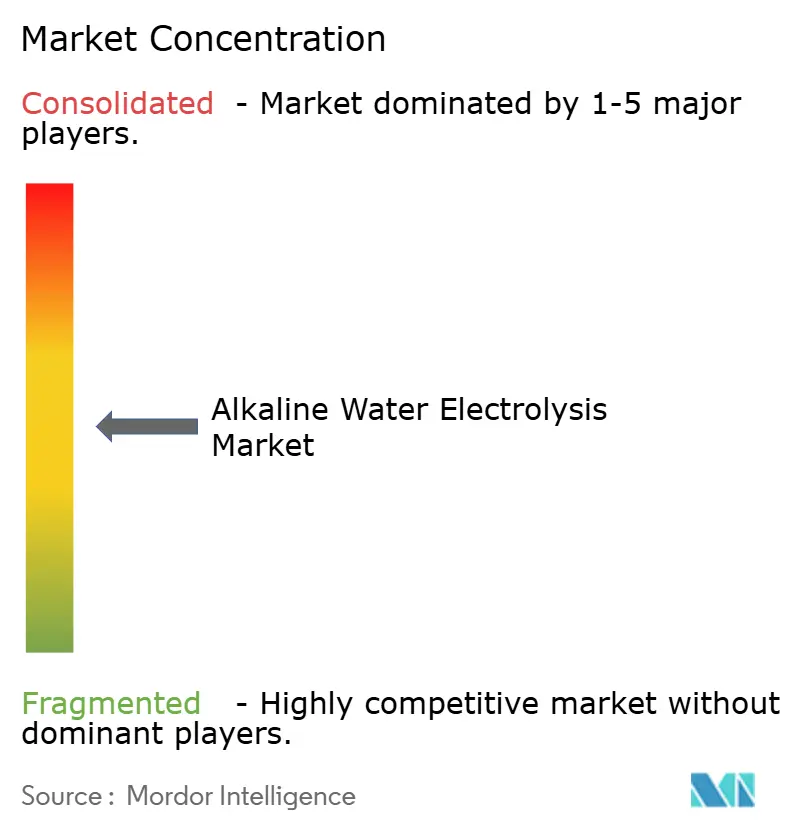
Le marché de l'électrolyse alcaline de l'eau dispose d'une base d'approvisionnement technologique modérément consolidée qui comprend thyssenkrupp nucera, LONGi Hydrogen, Nel ASA, PERIC et Sungrow Hydrogen. Les fabricants chinois se différencient principalement par des prix plus bas et de grands volumes de production. Les fournisseurs européens et nord-américains se différencient par la certification, les contrats de service, les outils numériques et la capacité de livraison de projets. Les systèmes alcalins chinois étaient tarifés à 270-280 USD/kW pour les ventes intérieures et à 350 USD/kW pour les exportations en 2025, contre 800 USD/kW pour les systèmes européens et américains au départ usine.
PERIC disposait d'une capacité de fabrication alcaline annuelle de 6,5 GW, tandis que thyssenkrupp nucera avait une capacité de 1,5 GW et 3 220 MW en construction. Ce contraste montre pourquoi l'exécution de projets peut être aussi importante que la capacité de fabrication pour les contrats à haute valeur ajoutée. Thyssenkrupp nucera a déclaré 471 millions EUR de prises de commandes au cours des 9 premiers mois de l'exercice 2025/26, soit près du double du niveau de l'année précédente. Son module Scalum de 20 MW soutient une approche standardisée des grands projets. Nel ASA a lancé sa PA-Series pressurisée en mai 2026, visant jusqu'à 60 % de réduction des dépenses en capital et une empreinte 80 % plus petite que les conceptions atmosphériques. Ces évolutions montrent que le marché de l'électrolyse alcaline de l'eau est en concurrence à la fois par des coûts d'équipements plus bas et des conceptions de systèmes plus compactes et efficaces.
Les fournisseurs ont une opportunité dans les systèmes modulaires inférieurs à 5 MW pour les microréseaux et les projets renouvelables hors réseau, car de nombreux fabricants privilégient les installations plus grandes. Les systèmes conteneurisés pourraient répondre à la demande distribuée en Asie du Sud-Est et en Afrique subsaharienne où les grands projets ne sont pas toujours pratiques. Les arrangements d'équipements basés sur les services, où les fabricants conservent la propriété et facturent par kilogramme d'hydrogène, restent limités mais pourraient être viables à mesure que les coûts des empilements diminuent. Le marché de l'électrolyse alcaline de l'eau s'appuie également sur l'expertise chlore-alcali, comme le montre le contrat de thyssenkrupp nucera de décembre 2025 pour un grand projet chlore-alcali au Moyen-Orient. La concurrence devrait rester équilibrée entre l'avantage d'échelle de la Chine et l'accent mis par les autres fournisseurs sur des équipements certifiés, soutenus et intégrés.
Leaders du secteur de l'électrolyse alcaline de l'eau
-
Thyssenkrupp nucera AG & Co. KGaA
-
Nel ASA
-
John Cockerill
-
McPhy Energy S.A.
-
Asahi Kasei Corporation
- *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier
Développements récents du secteur
- Mai 2026 : Nel ASA a lancé commercialement sa plateforme d'électrolyseur alcalin pressurisé de nouvelle génération PA-Series, développée après plus de huit ans de R&D et de tests à pleine échelle dans son installation de Herøya en Norvège. Le système modulaire monté sur châssis est conçu pour simplifier les projets d'hydrogène à grande échelle grâce à une standardisation en usine, réduisant la complexité de l'ingénierie, les travaux sur site et les délais d'exécution.
- Mars 2026 : thyssenkrupp nucera a signé un contrat d'ingénierie, d'approvisionnement, de fabrication et de fourniture avec Moeve pour fournir 300 MW de capacité d'électrolyse alcaline de l'eau pour le projet Onuba à Huelva, en Espagne. Dans le cadre de l'accord, thyssenkrupp nucera fournira 15 unités standardisées d'électrolyseurs de 20 MW pour la première phase de l'Andalusian Green Hydrogen Valley.
- Mars 2026 : thyssenkrupp nucera a été sélectionné par Juno Joule Green Energy Private Limited pour réaliser une étude d'ingénierie préliminaire et de conception (FEED) pour une installation d'électrolyse alcaline de 260 MW en Inde. Le projet fait partie d'un complexe d'ammoniac vert développé conjointement par Juno Joule Green Energy Private Limited et SELECT Energy GmbH, avec de l'ammoniac conforme aux RFNBO principalement destiné à l'exportation vers les marchés européens.
- Novembre 2025 : LONGi Hydrogen a obtenu un contrat pour fournir 24 unités d'électrolyseurs alcalins de 1 000 Nm³/h pour le projet intégré éolien-solaire-hydrogène d'Uxin Banner (Wushenqi) de Sinopec Zhongtian Hechuang Energy Co., Ltd. à Ordos. Le projet est conçu pour produire 30 000 tonnes d'hydrogène vert par an et utilisera finalement 48 électrolyseurs, ce qui en fait l'un des plus grands programmes d'achat d'électrolyseurs alcalins uniques en Chine.
Portée du rapport mondial sur le marché de l'électrolyse alcaline de l'eau
L'électrolyse alcaline de l'eau est un procédé électrochimique établi qui décompose l'eau en gaz hydrogène et oxygène à l'aide d'un électrolyte alcalin liquide, généralement de l'hydroxyde de potassium (KOH) ou de l'hydroxyde de sodium (NaOH). Lorsqu'un courant électrique est appliqué, les molécules d'eau sont réduites à la cathode pour produire du gaz hydrogène, tandis que les ions hydroxyde traversent un séparateur poreux jusqu'à l'anode pour libérer du gaz oxygène. Il s'agit actuellement de la technologie la plus mature commercialement et la plus rentable pour la production d'hydrogène vert à grande échelle.
Le marché mondial de l'électrolyse alcaline de l'eau est segmenté par capacité (moins de 10 m³/h, 10-30 m³/h, 30-50 m³/h, 50-80 m³/h et 80 m³/h et plus), application (production d'hydrogène, production d'ammoniac, raffinage, stockage d'énergie et conversion électricité-gaz, et autres applications) et industrie d'utilisation finale (énergie et électricité, produits chimiques et pétrochimiques, raffinage pétrolier et gazier, fer et acier, gaz industriel, électronique et semi-conducteurs, transports et mobilité, alimentation et boissons, et autres industries). Le rapport couvre également la taille du marché et les prévisions pour le marché mondial de l'électrolyse alcaline de l'eau dans 26 pays des principales régions. Pour chaque segment, la taille du marché et les prévisions ont été fournies sur la base de la valeur (USD).
| Moins de 10 m³/h |
| 10-30 m³/h |
| 30-50 m³/h |
| 50-80 m³/h |
| 80 m³/h et plus |
| Production d'hydrogène |
| Production d'ammoniac |
| Raffinage |
| Stockage d'énergie et conversion électricité-gaz |
| Autres applications |
| Énergie et électricité |
| Produits chimiques et pétrochimiques |
| Raffinage pétrolier et gazier |
| Fer et acier |
| Gaz industriel |
| Électronique et semi-conducteurs |
| Transports et mobilité |
| Alimentation et boissons |
| Autres industries |
| Amérique du Nord | États-Unis |
| Canada | |
| Mexique | |
| Europe | Allemagne |
| France | |
| Italie | |
| Espagne | |
| Royaume-Uni | |
| Pologne | |
| Russie | |
| Reste de l'Europe | |
| Asie-Pacifique | Chine |
| Inde | |
| Japon | |
| Corée du Sud | |
| Australie | |
| Indonésie | |
| Viêt Nam | |
| Thaïlande | |
| Reste de l'Asie-Pacifique | |
| Amérique du Sud | Brésil |
| Argentine | |
| Chili | |
| Reste de l'Amérique du Sud | |
| Moyen-Orient et Afrique | Arabie saoudite |
| Émirats arabes unis | |
| Égypte | |
| Afrique du Sud | |
| Maroc | |
| Reste du Moyen-Orient et de l'Afrique |
| Par capacité | Moins de 10 m³/h | |
| 10-30 m³/h | ||
| 30-50 m³/h | ||
| 50-80 m³/h | ||
| 80 m³/h et plus | ||
| Par application | Production d'hydrogène | |
| Production d'ammoniac | ||
| Raffinage | ||
| Stockage d'énergie et conversion électricité-gaz | ||
| Autres applications | ||
| Par industrie d'utilisation finale | Énergie et électricité | |
| Produits chimiques et pétrochimiques | ||
| Raffinage pétrolier et gazier | ||
| Fer et acier | ||
| Gaz industriel | ||
| Électronique et semi-conducteurs | ||
| Transports et mobilité | ||
| Alimentation et boissons | ||
| Autres industries | ||
| Par géographie | Amérique du Nord | États-Unis |
| Canada | ||
| Mexique | ||
| Europe | Allemagne | |
| France | ||
| Italie | ||
| Espagne | ||
| Royaume-Uni | ||
| Pologne | ||
| Russie | ||
| Reste de l'Europe | ||
| Asie-Pacifique | Chine | |
| Inde | ||
| Japon | ||
| Corée du Sud | ||
| Australie | ||
| Indonésie | ||
| Viêt Nam | ||
| Thaïlande | ||
| Reste de l'Asie-Pacifique | ||
| Amérique du Sud | Brésil | |
| Argentine | ||
| Chili | ||
| Reste de l'Amérique du Sud | ||
| Moyen-Orient et Afrique | Arabie saoudite | |
| Émirats arabes unis | ||
| Égypte | ||
| Afrique du Sud | ||
| Maroc | ||
| Reste du Moyen-Orient et de l'Afrique | ||
Questions clés auxquelles le rapport répond
Quelles sont les prévisions pour le marché de l'électrolyse alcaline de l'eau ?
Le marché de l'électrolyse alcaline de l'eau devrait croître de 222,47 millions USD en 2027 à 401,62 millions USD d'ici 2032, à un CAGR de 12,54 %.
Quelle gamme de capacités domine la demande en électrolyse alcaline ?
La tranche 30 à 50 m³/h détenait une part de 22,6 % en 2026 et devrait croître à un CAGR de 14,3 % jusqu'en 2032.
Pourquoi l'ammoniac vert est-il une application clé pour les fournisseurs d'électrolyseurs ?
La production d'ammoniac (NH₃) est l'application à la croissance la plus rapide, à un CAGR de 15,6 %, car elle nécessite un approvisionnement continu et à grand volume en hydrogène (H₂).
Quelle région dispose de la plus grande base de déploiement ?
L'Asie-Pacifique détenait une part de 41,2 % en 2026, soutenue par la capacité de fabrication de la Chine et le pipeline d'hydrogène renouvelable.
Quel est le principal défi de coût pour l'électrolyse alcaline ?
L'électricité représentait plus de 64 % du coût nivelé de l'hydrogène, rendant l'économie des projets très sensible aux prix de l'énergie renouvelable.
Quelle est la concentration de la base de fournisseurs ?
La base de fournisseurs est modérément consolidée, avec des fabricants majeurs incluant PERIC Hydrogen Technologies, thyssenkrupp nucera, LONGi Hydrogen Technology, Nel ASA et Sungrow Hydrogen Technology.