
Tamanho e Participação do Mercado de Eletrolisador de Membrana de Troca de Prótons (PEM)
Visão Geral do Mercado
| Período de Estudo | 2022 - 2032 |
|---|---|
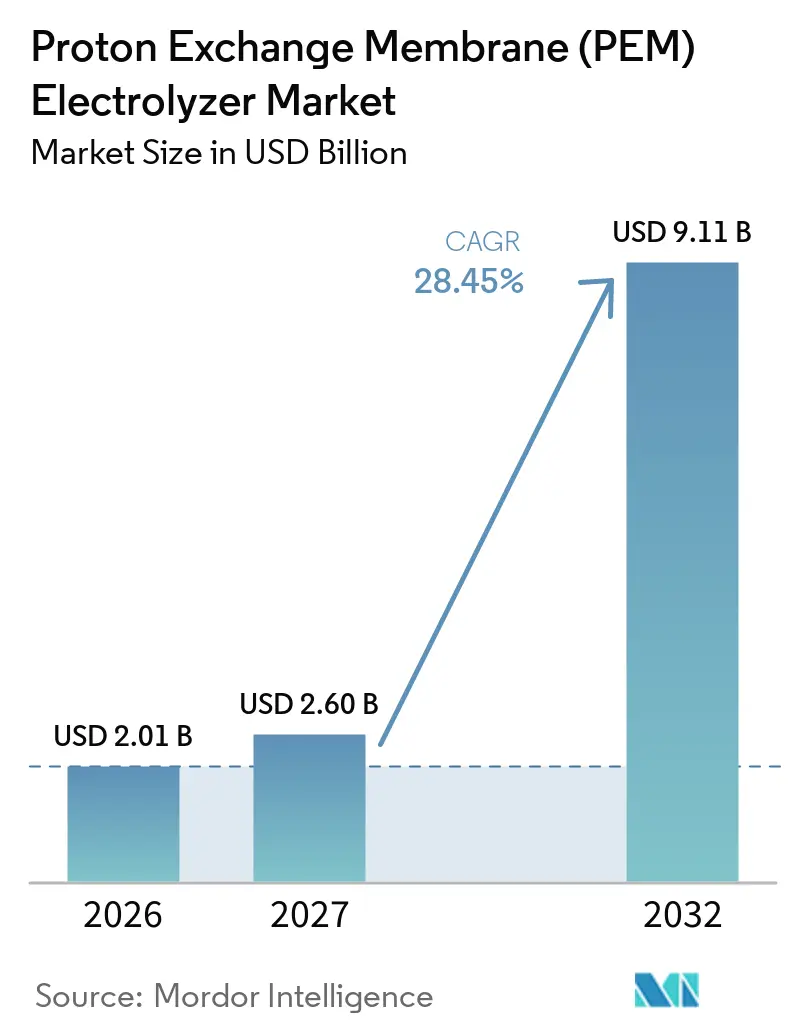
| Tamanho do Mercado (2027) | 2.60 Bilhões de dólares |
| Tamanho do Mercado (2032) | 9.11 Bilhões de dólares |
| Taxa de crescimento (2027 - 2032) | 28.45 % |
| Mercado de Crescimento Mais Rápido | Ásia-Pacífico |
| Maior Mercado | Europa |
| Concentração do Mercado | Médio |
Principais jogadores *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica Imagem © Mordor Intelligence. O reuso requer atribuição conforme CC BY 4.0. | |
Análise do Mercado de Eletrolisador de Membrana de Troca de Prótons (PEM) por Mordor Intelligence
O tamanho do Mercado de Eletrolisador de Membrana de Troca de Prótons deve crescer de 2,01 bilhões de USD em 2026 para 2,60 bilhões de USD em 2027 e tem previsão de atingir 9,11 bilhões de USD até 2032, a um CAGR de 28,45% no período de 2027 a 2032. A descarbonização industrial está aumentando a demanda por hidrogênio renovável nos setores de aço, química, refino e outras operações de uso intensivo de energia. Os sistemas PEM são adequados para energia renovável variável porque respondem rapidamente e operam em uma ampla faixa de carga. A capacidade instalada de eletrólise de água superou 3 GW em meados de 2025, demonstrando que a implantação avançou além dos projetos piloto iniciais.[1] O apoio político, os programas de fabricação local e os compromissos industriais de longo prazo estão moldando as decisões de aquisição no Mercado de Eletrolisador de Membrana de Troca de Prótons (PEM). A oportunidade é mais forte onde a geração renovável, a demanda industrial, o acesso à rede e o licenciamento podem ser coordenados dentro do mesmo projeto.
Principais Conclusões do Relatório
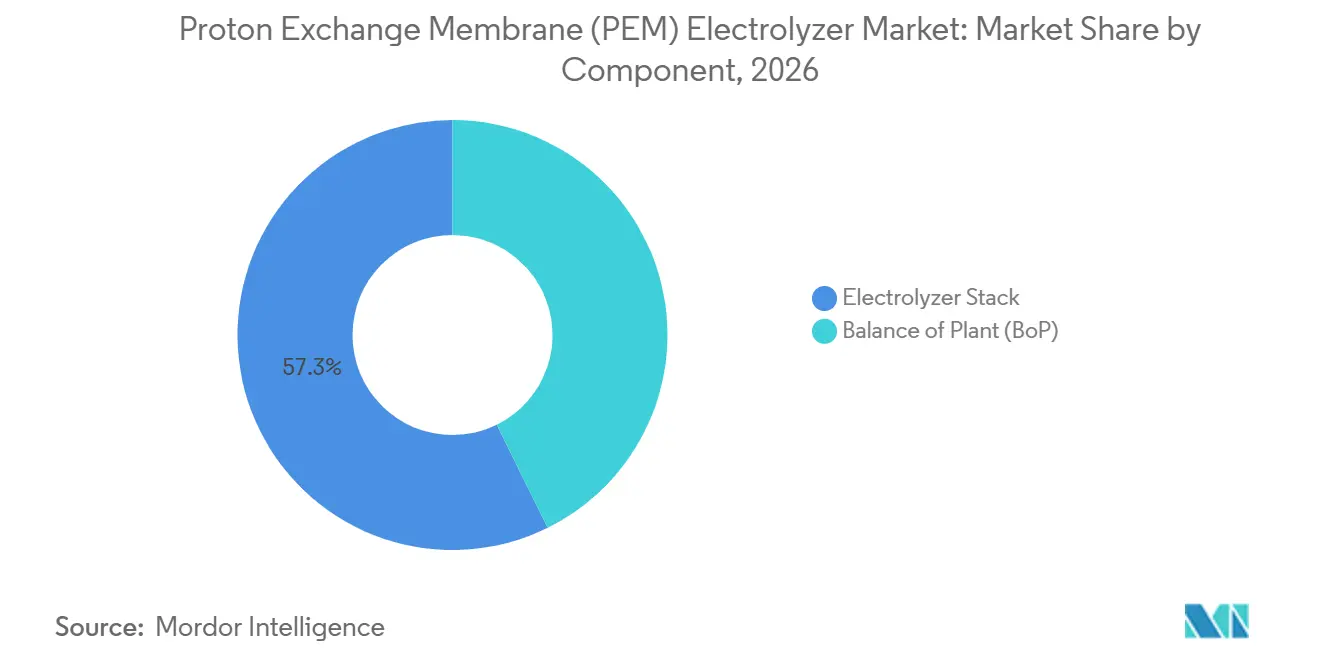
- Por componente, a Pilha de Eletrolisador deteve 57,3% da participação do Mercado de Eletrolisador de Membrana de Troca de Prótons (PEM) em 2026, enquanto o Equilíbrio de Planta tem previsão de expandir a um CAGR de 28,9% até 2032.
- Por capacidade, Acima de 2 MW representou 49,7% do tamanho do Mercado de Eletrolisador de Membrana de Troca de Prótons (PEM) em 2026 e tem projeção de crescer a um CAGR de 29,4% até 2032.
- Por usuário final, os Produtores de Hidrogênio detiveram 31,2% da participação do Mercado de Eletrolisador de Membrana de Troca de Prótons (PEM) em 2026, enquanto os Fabricantes de Aço e Metais registraram o maior CAGR projetado de 30,6% até 2032.
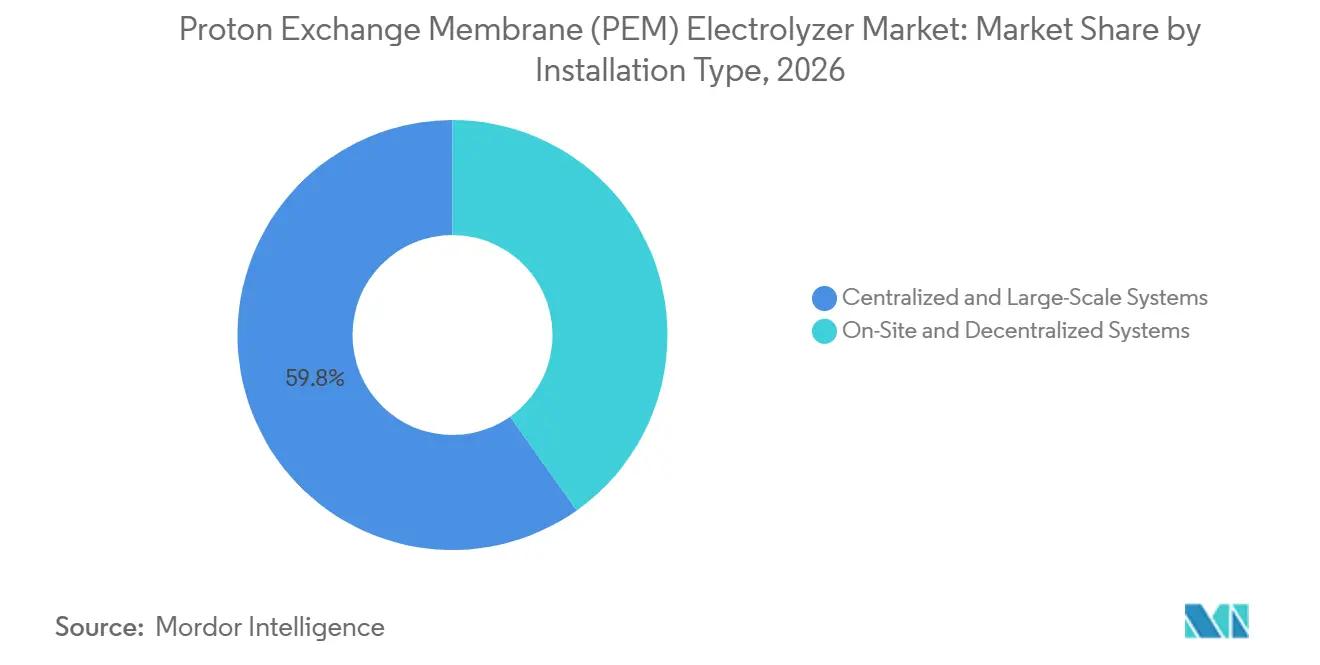
- Por tipo de instalação, os Sistemas Centralizados e de Grande Escala representaram 59,8% do tamanho do Mercado de Eletrolisador de Membrana de Troca de Prótons (PEM) em 2026 e avançam a um CAGR de 31,2% até 2032.
- Por geografia, a Europa deteve 39,5% da participação em receita em 2026, enquanto a Ásia-Pacífico tem previsão de expandir a um CAGR de 30,3% até 2032.
Nota: Os números de mercado apresentados neste relatório são baseados na estrutura de estimativa proprietária da Mordor Intelligence, que combina nove meses de dados reais com projeções do quarto trimestre para o ano base de 2026.
Tendências e Insights de Mercado
Análise de Impacto dos Impulsionadores*
| Impulsionador | (~) % de Impacto na Previsão de CAGR | Relevância Geográfica | Prazo de Impacto |
|---|---|---|---|
| Implantação de Hidrogênio Renovável para Descarbonização Industrial | +8.5% | Global, maior na UE, Japão e Índia | Longo prazo (≥ 4 anos) |
| Integração com Energia Renovável Intermitente | +5.8% | Europa, América do Norte, China e Austrália | Médio prazo (2 a 4 anos) |
| Expansão do Abastecimento de Hidrogênio e da Produção Distribuída | +3.2% | Europa, Coreia do Sul, Japão e América do Norte | Curto prazo (≤ 2 anos) |
| Incentivos Governamentais ao Hidrogênio e Mandatos de Fabricação Doméstica | +5% | Global, UE, EUA, Índia e Coreia do Sul | Médio prazo (2 a 4 anos) |
| Redução do Carregamento de Catalisadores e Redução de Custos da Pilha | +3.8% | Global, com atividade de P&D na UE e nos EUA | Longo prazo (≥ 4 anos) |
| Compromissos de Fornecimento Industrial de Hidrogênio em Grande Escala | +3.5% | UE, Oriente Médio e América do Norte | Médio prazo (2 a 4 anos) |
| Fonte: Mordor Intelligence | |||
Implantação de Hidrogênio Renovável para Descarbonização Industrial
As indústrias de difícil descarbonização estão tornando a aquisição de hidrogênio renovável mais relevante para o Mercado de Eletrolisador de Membrana de Troca de Prótons (PEM). A Organização para a Cooperação e Desenvolvimento Econômico estimou que o ferro de redução direta à base de hidrogênio poderia reduzir as emissões da siderurgia em até 90% em comparação com a rota de alto-forno e conversor a oxigênio básico.[2] Apenas 9,2% dos 164 milhões de toneladas métricas de capacidade de ferro de redução direta planejada até 2030 era à base de hidrogênio, deixando espaço substancial para conversão à medida que a política de carbono e a economia dos projetos se desenvolvem. A Voestalpine expandiu a instalação H2FUTURE em Linz em 2025 com equipamentos de compressão e purificação, e os testes do sistema atualizado começaram no início de 2026.[3] Um estudo de 2025 constatou que a combinação de eletrólise PEM com fornos elétricos a arco poderia reduzir as emissões acumuladas em até 71% em cenários com abundância de vento em Indiana até 2050.[4]
Integração com Energia Renovável Intermitente
Os eletrolisadores PEM podem operar em uma faixa de potência de 5% a 120% com resposta em frações de segundo, o que apoia seu uso em conjunto com a variação da produção eólica e solar. Uma revisão de 2025 constatou que a operação de resposta rápida de frequência de sistemas PEM poderia reduzir os desvios de frequência da rede em até 50%. A mesma revisão associou essa vantagem em carga parcial à eletrônica de potência baseada em transistores, que não é utilizada em sistemas alcalinos. Dados da rede polonesa citados na revisão registraram 44 GWh de curtailment solar em 1 mês durante 2024, demonstrando o valor da demanda flexível próxima a ativos renováveis. O Centro Comum de Investigação relatou que grandes projetos europeus enfrentaram custos de EUR 2.630 por kW a EUR 3.050 por kW, em parte porque os custos de conexão à rede foram subestimados. Isso torna a integração direta com ativos renováveis uma vantagem de custo duradoura para o Mercado de Eletrolisador de Membrana de Troca de Prótons (PEM).
Incentivos Governamentais ao Hidrogênio e Mandatos de Fabricação Doméstica
Os programas governamentais estão avançando além dos subsídios gerais em direção a regras de certificação, requisitos de conteúdo doméstico e leilões competitivos. Em março de 2025, a Comissão Europeia aprovou EUR 400 milhões para a Áustria e EUR 36 milhões para a Lituânia no âmbito do mecanismo de Leilões do Banco de Hidrogênio como Serviço. Ambos os esquemas exigem conformidade com as regras da União Europeia para combustíveis renováveis de origem não biológica. A Índia alocou 862.000 toneladas de capacidade anual de produção de hidrogênio verde a 19 empresas e 3.000 MW por ano de capacidade de fabricação de eletrolisadores em maio de 2025. O Departamento de Energia dos EUA estabeleceu uma meta de custo de capital de USD 100 por kW para pilhas PEM em 2026, em comparação com USD 450 por kW em 2022, visando também reduzir o carregamento de metais do grupo da platina. Essas medidas fornecem uma base de demanda mais clara para os fornecedores no Mercado de Eletrolisador de Membrana de Troca de Prótons (PEM).
Compromissos de Fornecimento Industrial de Hidrogênio em Grande Escala
Os contratos industriais de longo prazo estão se tornando fundações importantes para projetos acima de 10 MW. A Accelera anunciou em fevereiro de 2025 que forneceria um sistema PEM de 100 MW para a refinaria Lingen da bp, utilizando 20 unidades HyLYZER-1000. A planta foi projetada para produzir 11.000 toneladas de hidrogênio verde por ano quando entrar em operação em 2027. Os projetos que alcançaram a decisão final de investimento representaram 9% do portfólio anunciado de hidrogênio de baixas emissões até 2030. A Agência Internacional de Energia também relatou que quase 45% dos projetos anunciados de hidrogênio de baixas emissões visam à exportação, embora os projetos orientados à exportação sejam menos propensos a alcançar a decisão final de investimento. A demanda de curto prazo favorece, portanto, os clusters industriais com compradores domésticos e acordos de fornecimento seguros.
Análise de Impacto das Restrições*
| Restrição | (~) % de Impacto na Previsão de CAGR | Relevância Geográfica | Prazo de Impacto |
|---|---|---|---|
| Alta Concentração de Fornecimento de Irídio e Platina | -0.9% | Global, fornecimento concentrado na África do Sul, Rússia e Zimbábue | Longo prazo (≥ 4 anos) |
| Alto Custo do Sistema Instalado e Lacuna no Preço do Hidrogênio | -0.8% | Global, mais agudo fora dos mercados apoiados por subsídios | Médio prazo (2 a 4 anos) |
| Infraestrutura Limitada de Dutos, Armazenamento e Abastecimento de Hidrogênio | -0.6% | Europa Oriental, América do Norte e América do Sul | Longo prazo (≥ 4 anos) |
| Capacidade de Fabricação Subutilizada e Atrasos nas Decisões Finais de Investimento (DFIs) | -0.4% | Global, agudo na UE e nos EUA, com excesso de capacidade estrutural na China | Curto prazo (≤ 2 anos) |
| Fonte: Mordor Intelligence | |||
Alta Concentração de Fornecimento de Irídio e Platina
O fornecimento de irídio continua sendo uma restrição material porque o metal é produzido como subproduto da mineração de platina. A África do Sul, a Rússia e o Zimbábue controlam mais de 90% da mineração de metais do grupo da platina, concentrando o risco de fornecimento em todo o Mercado de Eletrolisador de Membrana de Troca de Prótons (PEM). Um estudo de 2025 mediu um Índice Herfindahl-Hirschman de irídio de 3.906, indicando uma base de fornecimento altamente concentrada. O estudo também identificou a rede elétrica envelhecida da África do Sul como um possível caminho de perturbação, além da exposição geopolítica. Uma pesquisa publicada em 2025 demonstrou uma redução de 80% no custo do catalisador anódico por meio de uma diminuição de 95% no carregamento de irídio. Esses avanços são importantes, mas a implantação comercial ampla levará tempo e os projetos de curto prazo permanecem expostos a variações de preço.
Alto Custo do Sistema Instalado e Lacuna no Preço do Hidrogênio
Os sistemas PEM fora da China custam de USD 2.000 por kW a USD 2.600 por kW para instalar e podem produzir hidrogênio verde a mais de USD 3 por kg. Isso permanece de USD 1 por kg a USD 2 por kg acima do hidrogênio cinza em regiões com preços baixos de gás natural. O Centro Comum de Investigação constatou que projetos acima de 100 MW na Europa incorreram em custos de capital reais de EUR 2.630 por kW a EUR 3.050 por kW. O Governo do Reino Unido relatou que a eletricidade renovável representa 70% do custo de produção de hidrogênio verde. Os custos de equipamentos são, portanto, apenas uma parte do desafio de custos, e os preços da eletricidade, os custos de engenharia e as penalidades de carbono também determinam a viabilidade do projeto.
*Nossas previsões tratam os impactos dos impulsionadores e restrições como direcionais, e não aditivos. As previsões de impacto refletem o crescimento de base, os efeitos de composição e as interações entre variáveis.
Análise de Segmentos
Por Componente:
A Pilha Lidera, mas o Valor do Equilíbrio de Planta Está CrescendoA Pilha de Eletrolisador deteve 57,3% do tamanho do Mercado de Eletrolisador de Membrana de Troca de Prótons (PEM) em 2026 porque contém o equipamento eletroquímico central e uma grande parcela do valor tecnológico. O Equilíbrio de Planta tem previsão de crescer a um CAGR de 28,9% de 2027 a 2032. A categoria inclui eletrônica de potência, purificação de água, compressão, gestão térmica e outros sistemas necessários para operar a pilha. Seu crescimento mais rápido reflete a maior complexidade de engenharia das instalações maiores. A pilha permanece central para o desempenho, a durabilidade e a propriedade intelectual. Os fornecedores com capacidade comprovada de fabricação de pilhas retêm, portanto, uma posição importante na seleção de projetos.
A composição de custos muda à medida que os projetos ultrapassam 100 MW. A Agência Internacional de Energia relatou que o Equilíbrio de Planta pode representar mais de 50% do investimento total do sistema nessa escala. O Centro Comum de Investigação atribuiu vários excessos de custos em projetos europeus principalmente ao trabalho de integração, e não ao fornecimento de pilhas. Isso desloca a atenção para o design do sistema, a engenharia do local e os testes em fábrica. A plataforma Modular Containerizada (MC) da Nel incorpora equipamentos de Equilíbrio de Planta em contêineres padrão e suporta o comissionamento antes da entrega. Os pacotes de sistema padronizados podem reduzir o trabalho no local e auxiliar a conformidade com os requisitos de segurança da Comissão Eletrotécnica Internacional (IEC) 62282. Essas condições conferem aos especialistas em integração um papel crescente no Mercado de Eletrolisador de Membrana de Troca de Prótons (PEM).

Por Capacidade:
Projetos em Escala de Gigawatt Definem a FronteiraAs instalações acima de 2 MW detiveram 49,7% do Mercado de Eletrolisador de Membrana de Troca de Prótons (PEM) em 2026 e têm projeção de crescer a um CAGR de 29,4% até 2032. Essa combinação mostra que a implantação comercial está avançando além dos ativos em escala de demonstração. A Siemens Energy entregou os primeiros 9 dos 12 eletrolisadores para o projeto Normand'Hy de 200 MW da Air Liquide na França em setembro de 2025. A Accelera também anunciou seu acordo de fornecimento de 100 MW para o projeto Lingen da bp em 2025. Os grandes sistemas oferecem economias de escala em fabricação, aquisição e operações no local. Eles são mais práticos onde um grande comprador industrial pode garantir acordos de longo prazo de eletricidade e hidrogênio.
A faixa de 500 kW a 2 MW continua a atender usos industriais distribuídos e projetos de abastecimento de hidrogênio. Sua participação provavelmente será limitada pela maior atração em direção a projetos industriais maiores. Os sistemas abaixo de 500 kW permanecem relevantes para necessidades de mobilidade e pesquisa. A Hystar forneceu pilhas PEM à Sunbo Unitech para o projeto de abastecimento de ônibus a célula de combustível KOMIPO Shin Boryeong na Coreia do Sul. Essas instalações menores podem estabelecer experiência operacional e demanda local antes que projetos maiores sejam desenvolvidos. A meta de custo de pilha do Departamento de Energia dos EUA beneficia projetos de maior capacidade porque podem distribuir os custos fixos de fabricação e entrega por uma produção maior. A seleção de capacidade permanecerá, portanto, vinculada à escala do comprador, à infraestrutura disponível e à taxa de utilização esperada.
Por Usuário Final:
Aço e Metais Emergem como a Próxima Onda de DemandaOs Produtores de Hidrogênio detiveram 31,2% da participação do Mercado de Eletrolisador de Membrana de Troca de Prótons (PEM) em 2026, apoiados por empresas de gases industriais e desenvolvedores dedicados de hidrogênio. Esses compradores atendem clientes de refino e amônia que já utilizam hidrogênio em escala. Os Fabricantes de Aço e Metais têm previsão de crescer a um CAGR de 30,6% até 2032. Sua demanda está ligada aos processos de ferro de redução direta e à necessidade de reduzir as emissões da produção primária de aço. Um artigo de pesquisa de 2026 identificou Minnesota e Michigan como potenciais pontos de concentração para a demanda de eletrolisadores em uma transição siderúrgica nos EUA. A demanda pode, portanto, se concentrar em torno dos ativos siderúrgicos existentes, em vez de se distribuir uniformemente pelas regiões.
As Empresas de Petróleo e Gás fornecem outra fonte de demanda de alto volume. O projeto Lingen da bp mostra a escala de aquisição de PEM que os operadores de refinarias podem empreender quando apoiados por um caso de uso definido. As Empresas Químicas e Petroquímicas, as Concessionárias de Energia e os Desenvolvedores de Energia Renovável permanecem compradores importantes de nível intermediário. Os Operadores de Transporte e Mobilidade apoiam sistemas distribuídos menores que atendem redes de abastecimento. Essas instalações podem construir demanda à medida que as frotas de veículos se expandem. O setor de Membrana de Troca de Prótons (PEM) dependerá de se tais projetos garantem energia, terreno, licenciamento e fornecimento no mesmo ritmo. Os requisitos dos usuários finais diferem, mas cada grupo está avaliando cada vez mais a confiabilidade do fornecimento juntamente com o desempenho do equipamento.
Por Tipo de Instalação:
Escala Centralizada Versus Resiliência DescentralizadaOs Sistemas Centralizados e de Grande Escala representaram 59,8% do Mercado de Eletrolisador de Membrana de Troca de Prótons (PEM) em 2026 e têm previsão de avançar a um CAGR de 31,2% até 2032. Os grandes compradores industriais preferem uma única fonte de fornecimento quando os volumes de hidrogênio são elevados. A escala também pode reduzir os custos por kW por meio de uma fabricação de pilhas mais eficiente e de infraestrutura de local comum. O projeto EWE Clean Hydrogen Coastline de 280 MW em Emden e o projeto Normand'Hy de 200 MW da Air Liquide mostram que projetos acima de 100 MW estão avançando na Europa. Esses projetos precisam de acordos firmes de energia e planejamento detalhado de integração. Eles são mais atraentes em clusters industriais com demanda grande e previsível.
Os Sistemas No Local e Descentralizados detiveram os 40,2% restantes de participação em 2026. Eles fornecem fornecimento local de hidrogênio, evitam algumas necessidades de transporte por dutos e podem ser combinados diretamente com a geração renovável local. A Accelera anunciou um projeto PEM de 5 MW para a Tyczka Hydrogen no Porto de Schweinfurt em setembro de 2025. O projeto recebeu uma subvenção de EUR 5 milhões da Baviera e destina-se a atender clientes de mobilidade, industriais e de pesquisa. A Rede Europeia de Operadores de Sistemas de Transmissão de Eletricidade (ENTSO-E) observou que os requisitos dos operadores de sistemas de transmissão ainda não abordam plenamente a flexibilidade de armazenamento de hidrogênio proveniente de eletrolisadores. Regras mais claras poderiam melhorar o caso de receita para sistemas descentralizados que fornecem serviços de rede.
Análise Geográfica
Mercado Europeu de Eletrolisadores de Membrana de Troca de Prótons (PEM)
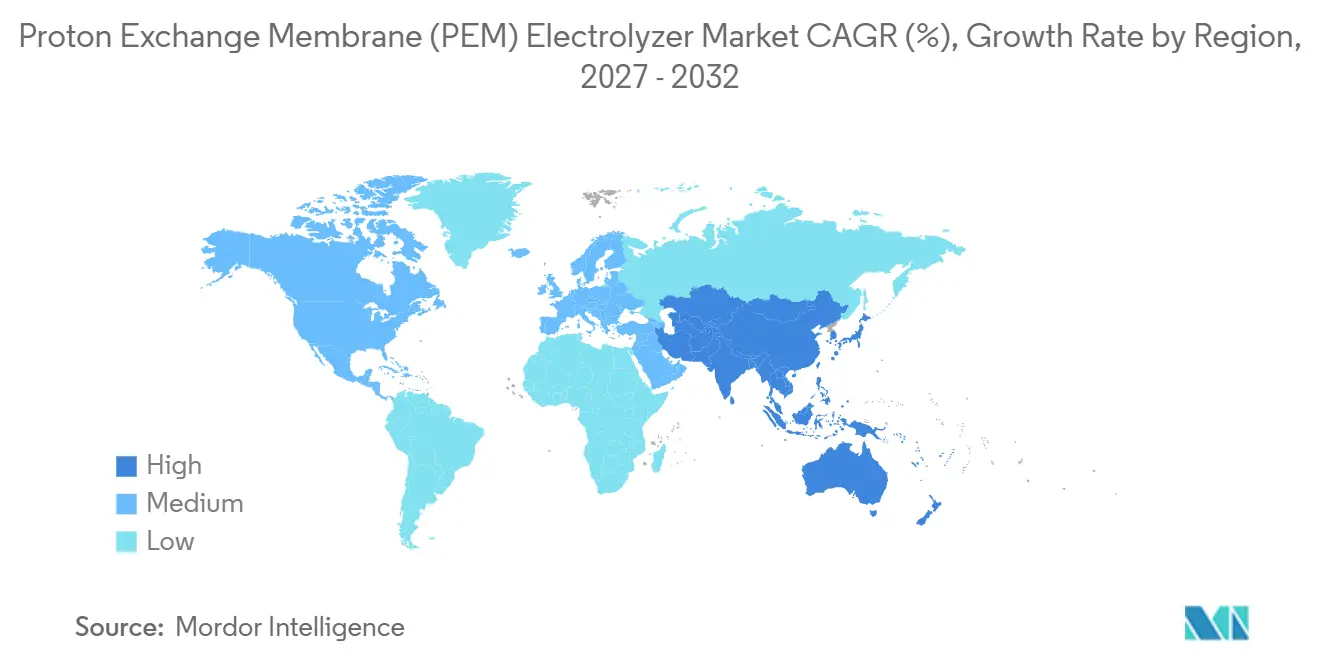
A Europa deteve 39,5% da participação no Mercado de Eletrolisadores de Membrana de Troca de Prótons (PEM) em 2026, impulsionada por regulamentações de hidrogênio renovável, financiamento público e capacidade de fabricação. O Banco Europeu do Hidrogênio comprometeu 3 bilhões de EUR em 3 rodadas de leilão. O padrão de Combustíveis Renováveis de Origem Não Biológica (RFNBO) no âmbito da RED III vincula a eletrólise à geração renovável adicional e os fabricantes europeus baseados no tempo implantaram 142 MW de eletrolisadores nos 27 países da UE, na Associação Europeia de Livre Comércio (EFTA) e no Reino Unido em 2024, o que representou 118% a mais do que em 2023. A tecnologia PEM representou 66% desse volume.
Mercado de Eletrolisadores de Membrana de Troca de Prótons (PEM) na Ásia-Pacífico
A Ásia-Pacífico deverá registrar um CAGR de 30,3% de 2027 a 2032, o ritmo regional mais rápido no Mercado de Eletrolisadores de Membrana de Troca de Prótons (PEM). A China respondeu por 65% da capacidade global instalada de eletrolisadores e 60% da capacidade global de fabricação em 2025. No entanto, a demanda por PEM na região também depende da Coreia do Sul, do Japão, da Índia e da Austrália, e não apenas da China. A Coreia do Sul tem como meta 5,2 milhões de toneladas de produção de hidrogênio verde por ano até 2040. A alocação da Hystar India de 862.000 toneladas por ano de capacidade de hidrogênio verde e 3.000 MW por ano de capacidade de fabricação de eletrolisadores sustenta uma futura base de fornecimento doméstico. Esses mercados têm abordagens políticas distintas, mas todos vinculam o desenvolvimento do hidrogênio à segurança energética e à competitividade industrial.
Mercado de Eletrolisadores de Membrana de Troca de Prótons (PEM) nas Américas e no Oriente Médio e África
A América do Norte é apoiada pelo crédito fiscal de produção de hidrogênio da Seção 45V dos EUA de até 3 USD por kg. A Accelera entregou um sistema PEM de 35 MW à instalação da Linde em Niagara Falls em setembro de 2025, utilizando energia hidrelétrica renovável. A Nel recebeu 29 milhões de USD em créditos fiscais adicionais de fabricação para sua expansão em Connecticut em janeiro de 2025, o que sustenta um programa anual de fabricação de PEM de 500 MW. A NEL ASA Canada também está emergindo como local de projetos por meio do trabalho da Plug Power com a Hy2gen no Quebec. A América do Sul e o Oriente Médio e África representam um horizonte de demanda mais tardio, com estratégias de exportação dependentes de projetos que alcancem a decisão final de investimento.
Cenário Competitivo
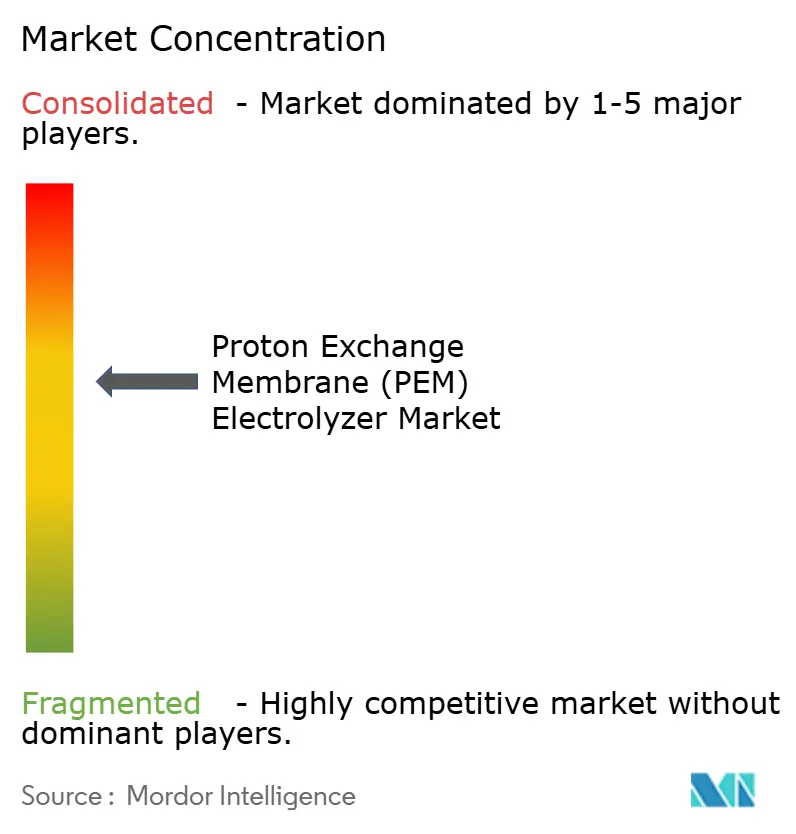
O Mercado de Eletrolisador de Membrana de Troca de Prótons (PEM) é moderadamente concentrado no nível superior. Siemens Energy, Nel ASA, Plug Power, ITM Power e Accelera by Cummins estão ativos em grandes projetos industriais, enquanto empresas regionais e especializadas competem em sistemas abaixo de 5 MW. A Plug Power relatou crescimento de receita no exercício fiscal de 2025 de mais de 50% em relação ao ano anterior e 400% em 2 anos, impulsionado pelas entregas de projetos. A Nel relatou um aumento de 473% no volume de pedidos PEM durante o terceiro trimestre de 2026 para NOK 245 milhões, equivalente a USD 25,7 milhões. A mesma empresa declarou que 48% de seu backlog consolidado apresentava risco material de atraso ou cancelamento, o que mostra que a certeza contratual permanece importante.
A parceria entre Air Liquide e Siemens Energy opera uma fábrica em Berlim com capacidade de até 1 GW por ano para pilhas PEM e planeja expandir para 3 GW. Sua estrutura combina tecnologia de equipamentos, fabricação e acesso a grandes projetos industriais. A Nel fez parceria com a Rheinmetall em outubro de 2026 no projeto de combustível sintético Giga PtX, estendendo o uso de PEM para e-combustíveis. A Nel também formou um acordo-quadro com a Hydrasun em setembro de 2026 para apoiar a montagem e integração de sistemas europeus. Esses movimentos refletem a necessidade de fornecer sistemas completos, e não apenas pilhas. Eles também mostram que as parcerias estratégicas estão se tornando uma forma prática de gerenciar os requisitos de integração e entrega.
A integração do Equilíbrio de Planta é uma oportunidade importante onde a capacidade de engenharia local é limitada e os projetos variam de 50 MW a 200 MW. A recuperação de irídio e os serviços de economia circular também podem se tornar mais importantes à medida que os requisitos de segurança de materiais se fortalecem. A Electric Hydrogen está desenvolvendo designs de pilha de alta densidade de corrente para aplicações acima de 100 MW. A Ohmium International utiliza implantação modular e modelos comerciais baseados em assinatura para reduzir os compromissos iniciais dos clientes. Os padrões ISO/TC 197 e os requisitos de segurança IEC 62282 são cada vez mais relevantes para as aquisições de grandes compradores europeus. Os fornecedores maiores com certificação estabelecida e referências operacionais podem usar esses requisitos para fortalecer sua posição.
Líderes do Setor de Eletrolisador de Membrana de Troca de Prótons (PEM)
-
Ohmium International
-
Siemens Energy AG
-
ITM Power plc
-
Nel ASA
-
Cummins Inc.
- *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica
Mercado de Eletrolisadores de Membrana de Troca de Prótons (PEM) Empresas cobertas neste relatório
- Air Liquide
- Air Products and Chemicals, Inc.
- Bosch
- Cummins Inc.
- Electric Hydrogen
- Elogen
- Fortescue
- H-TEC SYSTEMS GmbH
- Hystar AS
- ITM Power plc
- John Cockerill
- McPhy Energy S.A.
- Nel ASA
- Next Hydrogen Solutions Inc.
- Ohmium International
- PERIC Hydrogen Technologies Co., Ltd.
- Plug Power Inc.
- Siemens Energy AG
- Sungrow Hydrogen
- thyssenkrupp nucera AG & Co. KGaA
Desenvolvimentos industriais recentes em Mercado de Eletrolisadores de Membrana de Troca de Prótons (PEM)
- Outubro de 2026: Nel ASA recebeu um pedido de compra para múltiplas soluções PEM em contêineres de um importante cliente de tecnologia dos EUA e, em um anúncio separado, fez parceria com a Rheinmetall no projeto Giga PtX para produção descentralizada de combustível sintético, expandindo a fronteira de aplicação da geração de hidrogênio PEM para e-combustíveis.
- Setembro de 2026: Nel ASA garantiu pedidos de compra adicionais para pilhas de eletrolisador PEM para submarinos do setor de defesa dos EUA por meio da Collins Aerospace, marcando uma diversificação estratégica para aplicações militares além dos mercados comerciais de hidrogênio.
- Setembro de 2026: Nel ASA celebrou um acordo-quadro com a Hydrasun estabelecendo capacidade de montagem e integração europeia para soluções de eletrolisador PEM, permitindo a integração de Equilíbrio de Planta no mesmo local e entregas de produção de hidrogênio em contêineres nos mercados europeus.
- Abril de 2026: Nel ASA recebeu um pedido de compra de USD 7 milhões da Mesure Process, subsidiária da Synqo Energies, para equipamentos PEM em contêineres para abastecer estações de abastecimento de hidrogênio e usuários finais industriais em um local europeu com operações previstas para 2027, refletindo a confiança em pedidos repetidos na plataforma MC modular da Nel.
Escopo do Relatório Global do Mercado de Eletrolisador de Membrana de Troca de Prótons (PEM)
Um eletrolisador de membrana de troca de prótons (PEM) é um sistema eletroquímico que divide a água (H₂O) em hidrogênio (H₂) e oxigênio (O₂) usando eletricidade e uma membrana de eletrólito polimérico sólido. O sistema utiliza uma membrana polimérica fina e sólida (como o Nafion) que conduz íons de hidrogênio positivamente carregados (prótons) do ânodo para o cátodo, bloqueando elétrons e gases produzidos.
O mercado global de eletrolisador PEM é segmentado por componente, capacidade, usuário final, tipo de instalação e geografia. Por componente, o mercado é segmentado em pilhas de eletrolisador e equilíbrio de planta (BoP). Por capacidade, o mercado é segmentado em sistemas abaixo de 500 kW, de 500 kW a 2 MW e acima de 2 MW. Por usuário final, o mercado é segmentado em produtores de hidrogênio, empresas de petróleo e gás, empresas químicas e petroquímicas, fabricantes de aço e metais, concessionárias de energia e desenvolvedores de energia renovável, e operadores de transporte e mobilidade. Por tipo de instalação, o mercado é segmentado em sistemas no local e descentralizados e sistemas centralizados e de grande escala. O relatório também abrange o tamanho do mercado e as previsões para o mercado global de eletrolisador de membrana de troca de prótons em 22 países nas principais regiões. Para cada segmento, o dimensionamento e as previsões do mercado foram fornecidos com base no valor (USD).
Visão geral da segmentação
| Pilha de Eletrolisador |
| Equilíbrio de Planta (BoP) |
| Abaixo de 500 kW |
| 500 kW a 2 MW |
| Acima de 2 MW |
| Produtores de Hidrogênio |
| Empresas de Petróleo e Gás |
| Empresas Químicas e Petroquímicas |
| Fabricantes de Aço e Metais |
| Concessionárias de Energia e Desenvolvedores de Energia Renovável |
| Operadores de Transporte e Mobilidade |
| Sistemas No Local e Descentralizados |
| Sistemas Centralizados e de Grande Escala |
| América do Norte | Estados Unidos |
| Canadá | |
| México | |
| Europa | Alemanha |
| França | |
| Itália | |
| Espanha | |
| Reino Unido | |
| Polônia | |
| Países Baixos | |
| Rússia | |
| Restante da Europa | |
| Ásia-Pacífico | China |
| Índia | |
| Japão | |
| Coreia do Sul | |
| Austrália | |
| Restante da Ásia-Pacífico | |
| América do Sul | Brasil |
| Argentina | |
| Restante da América do Sul | |
| Oriente Médio e África | Arábia Saudita |
| Emirados Árabes Unidos | |
| Israel | |
| África do Sul | |
| Restante do Oriente Médio e África |
| Por Componente | Pilha de Eletrolisador | |
| Equilíbrio de Planta (BoP) | ||
| Por Capacidade | Abaixo de 500 kW | |
| 500 kW a 2 MW | ||
| Acima de 2 MW | ||
| Por Usuário Final | Produtores de Hidrogênio | |
| Empresas de Petróleo e Gás | ||
| Empresas Químicas e Petroquímicas | ||
| Fabricantes de Aço e Metais | ||
| Concessionárias de Energia e Desenvolvedores de Energia Renovável | ||
| Operadores de Transporte e Mobilidade | ||
| Por Tipo de Instalação | Sistemas No Local e Descentralizados | |
| Sistemas Centralizados e de Grande Escala | ||
| Por Geografia | América do Norte | Estados Unidos |
| Canadá | ||
| México | ||
| Europa | Alemanha | |
| França | ||
| Itália | ||
| Espanha | ||
| Reino Unido | ||
| Polônia | ||
| Países Baixos | ||
| Rússia | ||
| Restante da Europa | ||
| Ásia-Pacífico | China | |
| Índia | ||
| Japão | ||
| Coreia do Sul | ||
| Austrália | ||
| Restante da Ásia-Pacífico | ||
| América do Sul | Brasil | |
| Argentina | ||
| Restante da América do Sul | ||
| Oriente Médio e África | Arábia Saudita | |
| Emirados Árabes Unidos | ||
| Israel | ||
| África do Sul | ||
| Restante do Oriente Médio e África | ||
Principais Perguntas Respondidas no Relatório
O que está impulsionando a demanda por eletrolisadores PEM?
A demanda industrial de hidrogênio, a integração de energia renovável, os incentivos políticos e os grandes acordos de fornecimento estão apoiando o crescimento. O relatório projeta um CAGR de 28,45% de 2027 a 2032.
Qual componente de eletrolisador PEM está crescendo mais rapidamente?
O Equilíbrio de Planta tem projeção de crescer a um CAGR de 28,9% até 2032, à medida que projetos maiores exigem mais conversão de energia, compressão, tratamento de água e equipamentos de gestão térmica.
Por que os projetos acima de 2 MW estão ganhando participação?
As instalações acima de 2 MW detiveram 49,7% de participação em 2026 e têm projeção de crescer a um CAGR de 29,4% porque os usuários industriais precisam de fornecimento de hidrogênio em alto volume.
Qual usuário final tem expectativa de crescer mais rapidamente?
Os Fabricantes de Aço e Metais têm projeção de crescer a um CAGR de 30,6% até 2032, à medida que o ferro de redução direta à base de hidrogênio ganha relevância para a produção de aço com menores emissões.
Qual região lidera a implantação de eletrolisadores PEM?
A Europa deteve 39,5% de participação em 2026, apoiada pelas regras RFNBO, pelo financiamento do Banco de Hidrogênio e pela capacidade de fabricação estabelecida.
Quais são as principais restrições à adoção de eletrolisadores PEM?
A concentração do fornecimento de irídio, os altos custos instalados, os preços da eletricidade, a infraestrutura de hidrogênio incompleta e os atrasos nas decisões finais de investimento permanecem as principais restrições.