
Tamanho e Participação do Mercado de Energia Eólica Offshore da Alemanha
Visão Geral do Mercado
| Período de Estudo | 2021 - 2031 |
|---|---|
| Período de Dados de Previsão | 2026 - 2031 |
| Tamanho do mercado no ano base (2025) | 10.25 gigawatt |
| Volume do Mercado (2026) | 12.41 gigawatt |
| Volume do Mercado (2031) | 32.27 gigawatt |
| Taxa de crescimento (2026 - 2031) | 21.06 % |
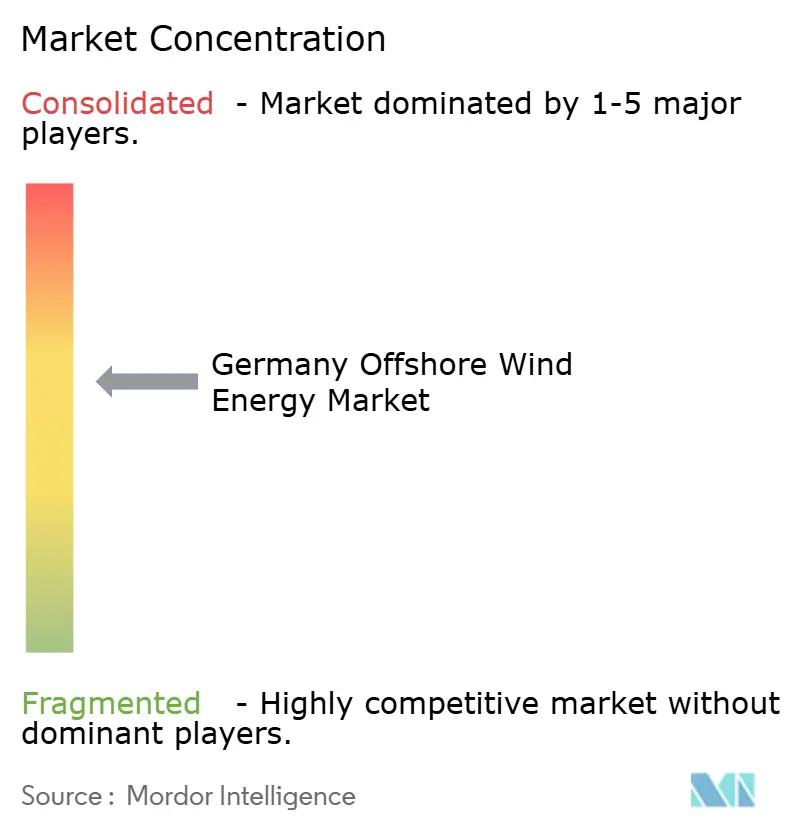
| Concentração do Mercado | Médio |
Principais jogadores *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica Imagem © Mordor Intelligence. O reuso requer atribuição conforme CC BY 4.0. | |
Análise do Mercado de Energia Eólica Offshore da Alemanha por Mordor Intelligence
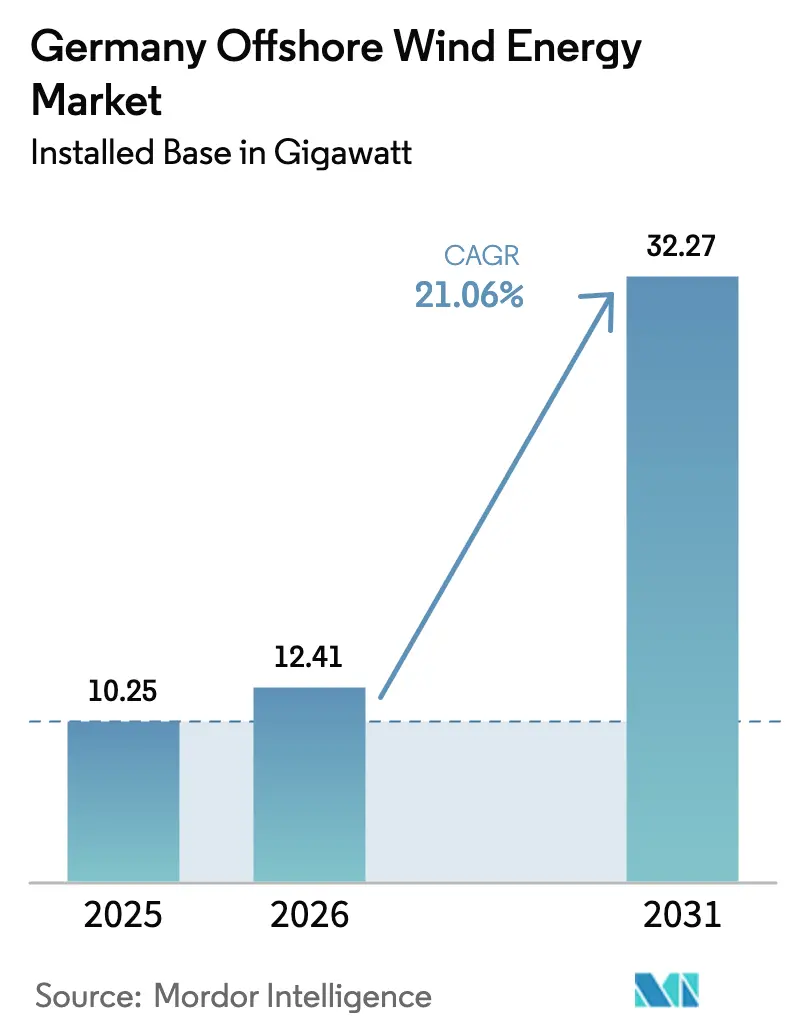
O tamanho do Mercado de Energia Eólica Offshore da Alemanha em 2026 é estimado em 12,41 gigawatts, crescendo a partir do valor de 2025 de 10,25 gigawatts, com projeções para 2031 mostrando 32,27 gigawatts, crescendo a uma CAGR de 21,06% entre 2026 e 2031.
O crescimento da capacidade está alinhado com a meta nacional de 30 GW até 2030, com acordos corporativos de compra de energia em ascensão e uma queda constante no custo nivelado de energia à medida que turbinas de 14 MW ou mais se tornam predominantes. Uma colaboração mais estreita entre agências federais e estaduais acelera as licenças, enquanto projetos-piloto que ligam a energia eólica offshore a eletrolisadores sinalizam uma mudança em direção a sistemas de energia integrados. As limitações da cadeia de fornecimento em relação a embarcações de içamento pesado ainda limitam a velocidade de construção, mas as ferramentas de manutenção com gêmeo digital estão reduzindo o tempo de inatividade não planejado e aumentando os retornos dos projetos. Em conjunto, esses fatores posicionam o mercado alemão de energia eólica offshore para uma expansão sustentada de dois dígitos ao longo da década.
Principais Conclusões do Relatório
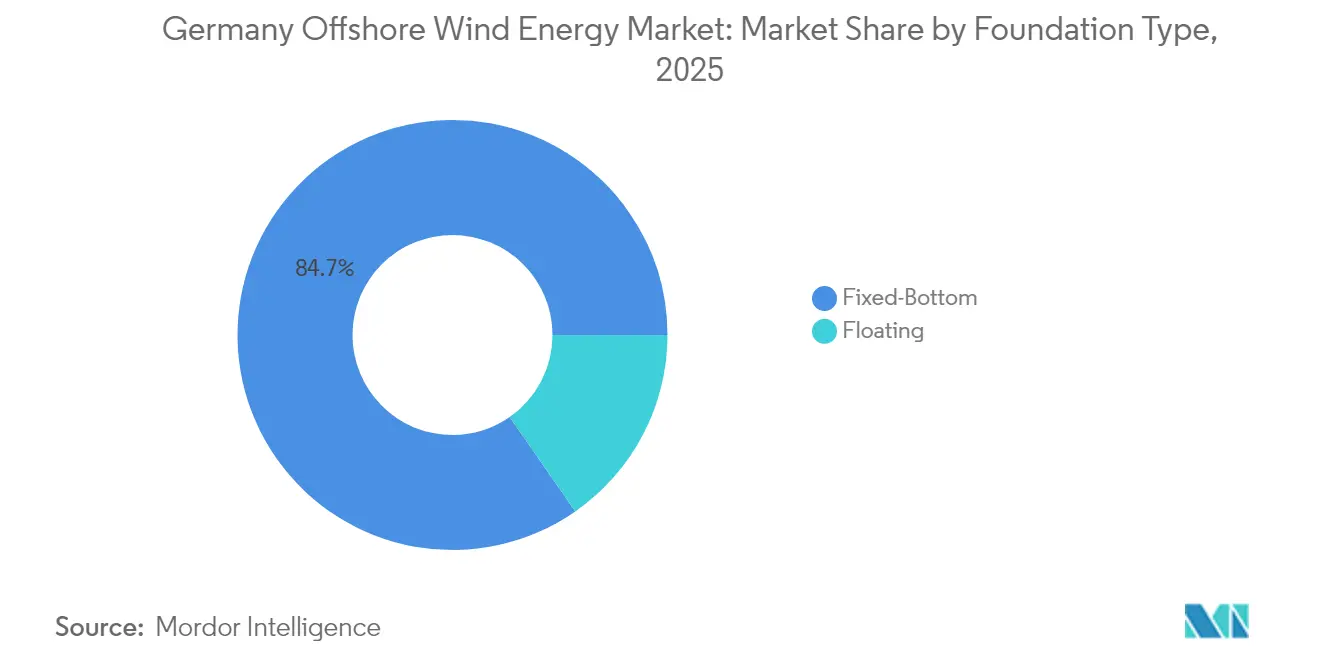
- Por tipo de fundação, as estruturas de fundo fixo capturaram 84,68% da participação do mercado alemão de energia eólica offshore em 2025, enquanto as fundações flutuantes têm previsão de expansão a uma CAGR de 25,41% até 2031.
- Por capacidade de turbina, as unidades com capacidade acima de 6 MW detinham 74,12% do tamanho do mercado alemão de energia eólica offshore em 2025 e têm projeção de crescimento a uma CAGR de 22,15% entre 2026 e 2031.
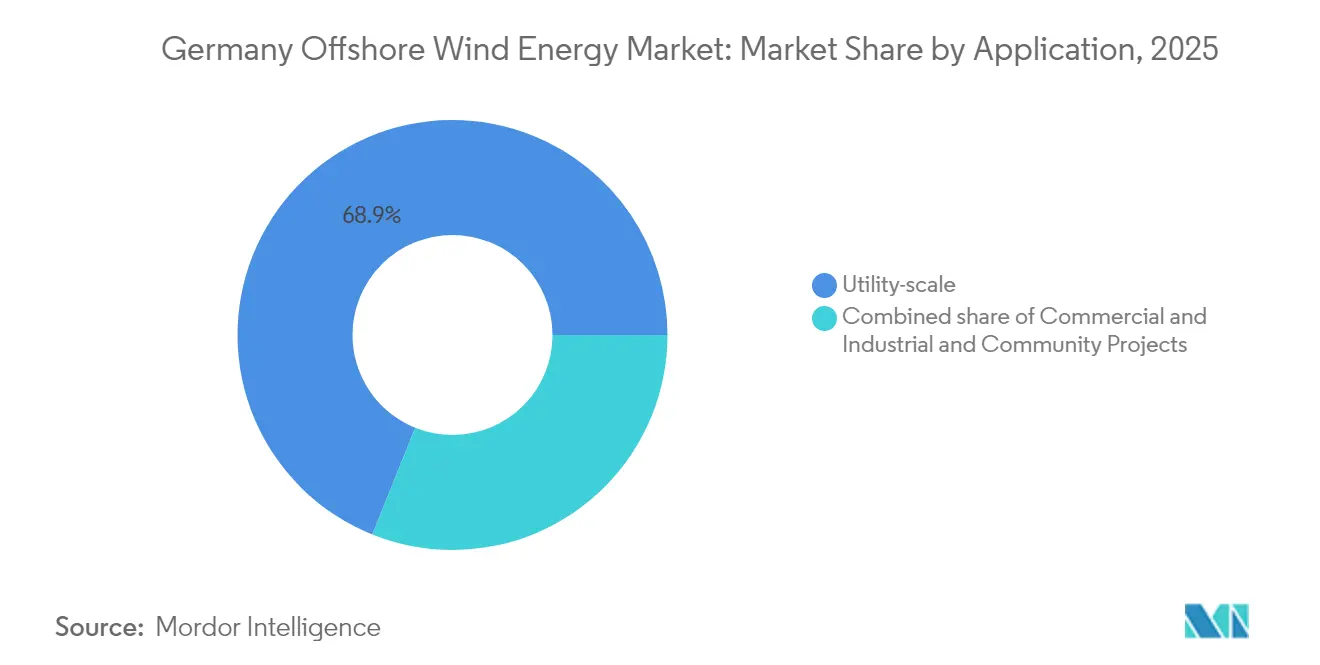
- Por aplicação, os projetos de escala de serviço público responderam por 68,92% do tamanho do mercado alemão de energia eólica offshore em 2025, enquanto os projetos comunitários avançam a uma CAGR de 28,31% até 2031.
Nota: Os números de tamanho de mercado e previsão neste relatório são gerados usando a estrutura de estimativa proprietária da Mordor Intelligence, atualizada com os dados e insights mais recentes disponíveis até 2026.
Tendências e Perspectivas do Mercado de Energia Eólica Offshore da Alemanha
Análise de Impacto dos Fatores Impulsionadores*
| Fator Impulsionador | (~) % de Impacto na Previsão de CAGR | Relevância Geográfica | Prazo de Impacto |
|---|---|---|---|
| Meta acelerada de 40 GW até 2034 | +4.2% | Nacional, zonas de expansão do Mar do Norte e do Mar Báltico | Médio prazo (2 a 4 anos) |
| Queda do Custo Nivelado de Energia com turbinas de 14 a 15 MW | +3.8% | Nacional, adoção antecipada em sítios de águas rasas no Mar do Norte | Curto prazo (≤ 2 anos) |
| Expansão dos Acordos de Compra de Energia corporativos | +4.1% | Nacional, clusters de indústria pesada nos estados ocidentais e meridionais | Curto prazo (≤ 2 anos) |
| Licitações-piloto de energia eólica offshore para produção de hidrogênio | +2.9% | Zonas-piloto do Mar do Norte próximas a Helgoland | Longo prazo (≥ 4 anos) |
| Cronograma do Plano de Desenvolvimento de Área federal-estadual | +3.5% | Nacional, agendamento coordenado de leitos marinhos | Médio prazo (2 a 4 anos) |
| Plataformas de operação e manutenção com gêmeo digital | +2.3% | Nacional, todos os ativos em operação e planejados | Médio prazo (2 a 4 anos) |
| Fonte: Mordor Intelligence | |||
Meta Nacional Acelerada de 30 GW até 2030
A meta federal, duplicada em relação ao compromisso anterior, exige acréscimos anuais próximos a 3,1 GW, muito acima do ritmo de menos de 300 MW registrado em 2023. A Agência Federal Marítima e Hidrográfica delimitou zonas de construção precisas que permitem aos desenvolvedores planejar encomendas de equipamentos e despesas de capital com maior certeza.(1)Kelly MacGregor, "Three-Gigawatt Annual Build Needed to Hit 2030 Goal", OilPrice, oilprice.com A aceleração das licenças e a clareza nos leilões estão impulsionando uma fila de projetos de múltiplos gigawatts que manterá o mercado alemão de energia eólica offshore em sua trajetória íngreme de crescimento. As empresas estão pressionando por conexões mais rápidas à rede elétrica para que a nova capacidade possa atender aos centros de demanda no sul. Atingir a meta consolida a Alemanha como a segunda maior arena offshore da Europa, atrás apenas do Reino Unido.
Queda do Custo Nivelado de Energia com Turbinas de Mais de 14 MW
A rápida adoção de turbinas de 14 a 15 MW aumenta a produção por fundação e reduz os percursos de cabos do conjunto. A SG 14-222 DD da Siemens Gamesa fornece 25% a mais de energia anual do que sua antecessora de 11 MW.(2)Siemens Gamesa, "SG 14-222 DD Fact Sheet," siemensgamesa.com O Fraunhofer ISE estima o Custo Nivelado de Energia em 2024 entre 5,5 e 10,3 €c/kWh, colocando a energia eólica offshore em paridade com a energia a gás na Alemanha. Os desenvolvedores preferem rotores maiores porque menos unidades reduzem os dias de guindaste e os fretamentos de embarcações, dois dos itens mais onerosos em um orçamento de construção. A tendência protege as margens à medida que as propostas sem subsídio tornam-se comuns no mercado alemão de energia eólica offshore.
Cronograma de Implantação do "Plano de Desenvolvimento de Área 2023" do Mar do Norte e do Mar Báltico, Federal-Estadual
O plano coordena o arrendamento de leitos marinhos, os estudos ambientais e os estudos de conexão à rede sob um único cronograma, substituindo as regras fragmentadas do passado. Conjuntos de dados uniformes sobre velocidades do vento e condições do leito marinho evitam que os desenvolvedores realizem levantamentos onerosos. A visibilidade do portfólio de projetos também dá aos fornecedores de segundo nível confiança para ampliar a produção das fábricas. As eficiências resultantes devem impulsionar o mercado alemão de energia eólica offshore ao desbloquear projetos estagnados e reduzir os prazos de entrega para novas zonas.
Expansão dos Acordos de Compra de Energia Corporativos na Indústria Pesada Alemã
BASF, Covestro e Amazon assinaram Acordos de Compra de Energia de longo prazo que permitem aos projetos garantir dívida em condições de mercado. Esses contratos protegem empresas intensivas em energia do risco de preços de energia, ao mesmo tempo em que fornecem receitas fixas para os proprietários de parques eólicos. O amadurecimento do mercado de Acordos de Compra de Energia está reduzindo a dependência de subsídios estatais, desencadeando um ciclo autorreforçador de demanda e novas construções no mercado alemão de energia eólica offshore.
Análise de Impacto das Restrições*
| Restrição | (~) % de Impacto na Previsão de CAGR | Relevância Geográfica | Prazo de Impacto |
|---|---|---|---|
| Fila de conexão à rede e gargalos terrestres | -3.7% | Schleswig-Holstein e Baixa Saxônia | Curto prazo (≤ 2 anos) |
| Longo processo de licenciamento ambiental marítimo | -2.1% | Áreas protegidas do Mar Báltico | Médio prazo (2 a 4 anos) |
| Escassez de embarcações de içamento pesado e de forjamento de monoestacas | -2.8% | Cadeia de fornecimento do Mar do Norte e do Mar Báltico | Médio prazo (2 a 4 anos) |
| Ambiente de juros elevados | -3.4% | Nacional, todas as estruturas de financiamento de projetos | Curto prazo (≤ 2 anos) |
| Fonte: Mordor Intelligence | |||
Fila de Conexão à Rede e Gargalos na Transmissão Terrestre
A TenneT TSO GmbH cortou 9% da produção do Mar do Norte em 2024 devido ao congestionamento de cabos. O regulador federal prevê que 500.000 km de novas linhas mais transformadores serão necessários até 2045. Os atrasos inflam os custos de financiamento e reduzem os fatores de capacidade, freando o mercado alemão de energia eólica offshore durante uma fase crítica de expansão.
Escassez de Embarcações de Içamento Pesado e de Forjamento de Monoestacas de Grande Porte
Apenas um punhado de estaleiros europeus forja monoestacas de grande porte, e embarcações de içamento pesado capazes de levantar plataformas de 3.000 toneladas estão quase totalmente reservadas até o final de 2027.(3)DEME Group, "Heavy-Lift Vessel Market Outlook", deme-group.com A competição por ativos escassos representa risco de derrapagem nos cronogramas dos projetos e preços mais elevados de engenharia, aquisição e construção, elevando as barreiras de entrada para desenvolvedores menores no mercado alemão de energia eólica offshore.
*Nossas previsões tratam os impactos dos impulsionadores e restrições como direcionais, e não aditivos. As previsões de impacto refletem o crescimento de base, os efeitos de composição e as interações entre variáveis.
Análise de Segmentos
Por Tipo de Fundação: A Tecnologia Flutuante Avança Apesar da Dominância das Fundações de Fundo Fixo
As estruturas de fundo fixo representaram 84,68% do mercado alemão de energia eólica offshore em 2025, impulsionadas pelas zonas de águas rasas próximas a Borkum e Sylt, onde os custos de monoestacas têm média de EUR 1,9 a 2,1 milhões por MW. A reserva de 300 monoestacas da RWE AG com a Steelwind garante capacidade até 2027, mas sinaliza escassez, pois as usinas europeias operam a 85% de utilização. O aperto na oferta e a inflação nos preços do aço podem acelerar a adoção de fundações flutuantes se os prazos de fabricação se estenderem além de dois anos.
As fundações flutuantes detinham 15,32% em 2025 e têm previsão de crescimento a uma CAGR de 25,41% até 2031, apoiadas por sítios no Mar Báltico além da isóbata de 50 metros e no Mar do Norte a oeste de Helgoland. Embora o custo de capital permaneça entre EUR 2,8 e 3,4 milhões por MW, a tecnologia flutuante elimina a dragagem onerosa do leito marinho e amplia em 40% a área de leito marinho desenvolvível nas águas alemãs. As próximas licitações na Bacia de Arkona incluem três zonas específicas para flutuantes totalizando 1,2 GW, com previsão de conexão por meio do BalWin 5 após 2030. À medida que as classificações das turbinas aumentam, as capacidades nominais mais elevadas das plataformas flutuantes poderão compensar os prêmios de custo iniciais, sustentando o impulso no mercado alemão de energia eólica offshore.


Por Capacidade de Turbina: Plataformas Acima de 6 MW se Consolidam
As turbinas acima de 6 MW capturaram 74,12% do tamanho do mercado alemão de energia eólica offshore em 2025 e acelerarão a uma CAGR de 22,15% até 2031. Projetos como os clusters Nordlicht da Vattenfall AB utilizam 107 unidades Vestas 15 MW, cada uma entregando 80 GWh anualmente, e alcançam um fator de capacidade de 56% nas condições do Mar do Norte. A tecnologia de acionamento direto reduz os custos de manutenção para EUR 18 por MWh, em comparação com EUR 26 por MWh para turbinas com caixa de engrenagens de 6 a 8 MW.
O segmento de 3 a 6 MW caiu para 18,42% em 2025, e nenhum novo pedido abaixo de 3 MW foi anunciado desde 2019, tornando efetivamente essa classe obsoleta. A capacidade fabril em Cuxhaven e Nakskov atinge 2,7 GW por ano, mas a demanda crescente pode potencialmente esgotar a oferta até 2027, ressaltando a necessidade de investimentos adicionais. As revisões da norma IEC 61400-3-1 agora acomodam rotores de até 250 metros, o que apoia projetos de próxima geração de 18 MW e mantém o mercado alemão de energia eólica offshore em seu caminho de atualização tecnológica.
Por Aplicação: A Propriedade Comunitária Cresce Rapidamente
Os empreendimentos de escala de serviço público responderam por 68,92% da capacidade instalada em 2025, liderados pelo Borkum Riffgrund 3 da Ørsted A/S (913 MW) e pelo He Dreiht da EnBW Energie Baden-Württemberg AG (960 MW). As economias de escala mantêm o custo de capital total em EUR 2,9 a 3,2 milhões por MW, mas a inflação nas tarifas de rede está estreitando as margens. As concessionárias integradas continuam a vencer os maiores arrendamentos, mas os modelos de propriedade comunitária estão proliferando sob novas regras federais que concedem prêmios de licitação para participação local no capital.
Os projetos comunitários detinham 22,20% em 2025 e têm previsão de crescimento a uma CAGR de 28,31%, impulsionados pela cooperativa Borkum de 400 MW da Trianel e pela fazenda Schönberg da BayWa r.e., que reservou 25% do capital para os moradores. O capital de varejo reduz o Custo Médio Ponderado de Capital do projeto em 40 pontos-base e melhora a aceitação social, um fator crítico no licenciamento. As instalações de conexão direta comerciais e industriais, com 8,88% em 2025, utilizam clusters de turbinas dedicados dentro de projetos de concessionárias, permitindo que os compradores garantam energia verde de longo prazo. Em conjunto, esses modelos diversificam os fluxos de receita e aprofundam a resiliência na indústria alemã de energia eólica offshore.
Análise Geográfica
O Mar do Norte permanece a potência do mercado alemão de energia eólica offshore, fornecendo quase três quartos da capacidade instalada e beneficiando-se de velocidades de vento favoráveis que elevam os fatores de capacidade acima de 50%. A recente conclusão do Borkum Riffgrund 3 e o início da construção do He Dreiht ilustram como a logística portuária estabelecida, os sítios de águas mais profundas para turbinas maiores e os hubs existentes da TenneT TSO GmbH reduzem o risco de execução.
As perspectivas para o Mar Báltico, embora menores em termos absolutos, estão crescendo rapidamente. O tamanho do mercado alemão de energia eólica offshore vinculado aos projetos do Mar Báltico tem previsão de triplicar entre 2025 e 2031, à medida que o Baltic Eagle e o Arcadis Ost 1 desbloqueiam zonas subsequentes mais próximas ao cinturão industrial de Hamburgo. As avaliações ambientais mostram menor sensibilidade de mamíferos marinhos, o que reduz os prazos de análise das licenças. A rede elétrica do Mar Báltico também permite reforços terrestres mais curtos, reduzindo os custos gerais indiretos.
As ambições de interconexão acrescentam um componente transfronteiriço. Propostas preliminares preveem corredores de cabos que ligam os clusters do Mar do Norte às redes dinamarquesa e holandesa, enquanto os esquemas do Mar Báltico conectam diretamente às linhas polonesas e suecas. Essa malha emergente auxiliará na gestão de cortes e estabilizará as receitas em todo o mercado alemão de energia eólica offshore em cenários de maior penetração de energias renováveis.
Panorama regulatório
A expansão eólica offshore da Alemanha é regida principalmente pela Lei de Energia Eólica no Mar (WindSeeG), que estabelece as regras para desenvolvimento de sites, leilões e planejamento de conexão à rede. Em outubro de 2025, emendas alinharam partes da estrutura regulatória com os requisitos da Diretiva de Energias Renováveis da UE e reforçaram a prioridade de interesse público para a energia eólica offshore e a conectividade de rede associada, o que apoia caminhos de planejamento e licenciamento mais rápidos.
No nível operacional, a Agência Federal Marítima e Hidrográfica (BSH) permanece como a principal autoridade para o planejamento espacial marinho, o cronograma do Plano de Desenvolvimento de Área e as aprovações de projetos em águas alemãs. Decisões no nível de projeto continuam a moldar o progresso, incluindo a licença de planejamento concedida pela BSH à RWE em março de 2026 para o parque eólico offshore Nordseecluster B, mostrando como as aprovações regulatórias convertem pipelines de clusters em múltiplas fases em cronogramas de construção executáveis.
Cenário Competitivo
O mercado apresenta um perfil de concentração moderada ancorado por cinco desenvolvedores primários, Ørsted A/S, RWE AG, Vattenfall AB, EnBW Energie Baden-Württemberg AG e E.ON, detendo uma participação combinada de cerca de 60% dos ativos operacionais. A Ørsted A/S capitaliza em seu histórico serial de projetos e no investimento antecipado em análises de gêmeo digital que elevam a disponibilidade. A RWE AG apoia-se na confiança de marca doméstica e na cobertura entre negócios para garantir Acordos de Compra de Energia com fabricantes pesados alemães.
A fabricação de turbinas é essencialmente uma disputa entre dois competidores, Siemens Gamesa Renewable Energy S.A. e Vestas Wind Systems A/S, cada um fechando acordos-quadro de múltiplas fazendas que inclinam as licitações em favor dos desenvolvedores alinhados. O movimento da Siemens Energy em 2023 de assumir o controle total da Siemens Gamesa Renewable Energy S.A. sugere uma integração vertical mais estreita que pode comprimir os custos de nacelas e contratos de serviço. Os novos entrantes, principalmente as grandes empresas de petróleo e gás, devem ou superar os lances nos leilões de capacidade ou fazer parceria com concessionárias experientes para ganhar espaço no mercado alemão de energia eólica offshore.
Os gargalos da cadeia de fornecimento permanecem uma alavanca competitiva fundamental. As empresas que reservam vagas em embarcações de içamento pesado ou janelas de forjamento de monoestacas desfrutam de certeza de cronograma. Os desenvolvedores incapazes de garantir a logística enfrentam penalidades de financiamento. Consequentemente, o poder de mercado está migrando para os participantes capazes de fechar acordos de fornecimento de ponta a ponta com antecedência, reforçando o padrão de consolidação na indústria alemã de energia eólica offshore.
Líderes da Indústria de Energia Eólica Offshore da Alemanha
Ørsted A/S
RWE AG
Vattenfall AB
EnBW Energie Baden-Württemberg AG
Siemens Gamesa Renewable Energy S.A.
- *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica

Oportunidades de mercado e perspectivas futuras
O espaço em branco de curto prazo centra-se na aceleração da expansão em relação às metas nacionais de expansão (30 GW até 2030, 40 GW até 2035 e 70 GW até 2045), ao mesmo tempo em que se reduz o atrito na conexão à rede e se encurtam os ciclos de licenciamento. Um conjunto visível de oportunidades é o de estruturas de compra industrial e bancabilidade: acordos de compra de energia (PPAs) corporativos já assinados por empresas como BASF, Covestro e Amazon fornecem estruturas de receita de longo prazo que complementam licitações sem subsídio e apoiam desenvolvimentos grandes e em múltiplas fases.
A profundidade da cadeia de suprimentos e a coordenação transfronteiriça também parecem viáveis. Em março de 2026, a Alemanha e a Noruega formaram um Grupo de Trabalho de Energia Eólica Offshore para identificar oportunidades de negócios, abordar barreiras regulatórias e facilitar a integração da cadeia de suprimentos, criando uma plataforma para colaboração em compras em fundações, capacidade de instalação e serviços. Indicadores de impacto econômico ressaltam a escala, com o valor agregado da indústria citado em 14,6 bilhões de EUR em 2025, apoiando casos de investimento para portos, manufatura e capacidades de O&M vinculadas ao pipeline de projetos do Mar do Norte e do Báltico.
Desenvolvimentos recentes do setor
- Julho de 2026: A Vattenfall anuncia o início da construção do cluster eólico offshore Nordlicht, com a primeira instalação de monopilar para o Nordlicht I (1,6 GW) no Mar do Norte alemão. O início expande a implantação em grande escala na região e prepara projetos adicionais para avançarem com PPAs à vista. Isso está alinhado com as metas alemãs de 2030 ao acelerar o desenvolvimento de projetos e a preparação para integração à rede.
- Junho de 2026: A RWE AG relata o Nordseecluster A: primeira turbina instalada no parque eólico offshore de 660 MW no Mar do Norte alemão. O marco apoia o progresso no crescimento em nível de cluster e fortalece a visibilidade para adições de capacidade em múltiplos GW. Também reduz o risco de execução e melhora a vazão para desenvolvimentos de clusters subsequentes.
- Abril de 2026: A RWE AG confirma o Nordseecluster A: duas subestações elétricas offshore instaladas com sucesso. As instalações melhoram a preparação para interconexão à rede e apoiam CPPAs mais antecipados. Isso fortalece a preparação do projeto para conexão à rede em tempo hábil e integração ao mercado.


Estrutura da metodologia de pesquisa e escopo do relatório
Definição e abrangência do mercado
Para este relatório, definimos o mercado como o desenvolvimento e a operação de energia eólica offshore dentro da Alemanha, medidos por meio da capacidade instalada de energia eólica offshore conectada à rede e do pipeline de projetos que se converte em gigawatts comissionados.
Exclusões de escopo: excluímos energia eólica onshore, geração atrás do medidor (behind-the-meter) e serviços renováveis mais amplos que não estejam vinculados às adições e operações de capacidade eólica offshore da Alemanha.
Visão geral da segmentação
- Por Tipo de Fundação
- Fundo Fixo
- Flutuante
- Por Capacidade de Turbina
- Até 3 MW
- 3 a 6 MW
- Acima de 6 MW
- Por Aplicação
- Escala de serviço público
- Comercial e Industrial
- Projetos Comunitários
- Por Componente (Análise Qualitativa)
- Nacela/Turbina
- Pá
- Torre
- Gerador e Caixa de Engrenagens
- Equilíbrio do Sistema
- Outros (Instalação, Embarcações, Operação e Manutenção)
Fontes de dados, dimensionamento de mercado e validação
Pesquisa documental
A pesquisa documental foi usada para construir a base de dados inicial de ativos eólicos offshore da Alemanha, metas de política e contexto de conexão à rede, e depois para verificar se a curva de capacidade modelada se ajusta aos registros públicos. Extraímos fatos de órgãos oficiais de energia e marítimos e os verificamos de forma cruzada em várias publicações para que uma única atualização não altere excessivamente os números finais.
As fontes públicas que ajudaram a ancorar o modelo incluíram divulgações de estatísticas energéticas federais, publicações da Agência Federal Marítima e Hidrográfica e atualizações de operadores de rede e transmissão. Também usamos estatísticas de associações do setor para resumos anuais de comissionamento e base instalada, e nos referenciamos em estudos de energia revisados por pares para manter as faixas de fator de capacidade realistas. Quando necessário, nossos analistas revisaram registros de empresas e apresentações a investidores para obter pistas sobre o cronograma e a propriedade dos projetos. Quando um ponto era ambíguo, usamos assinaturas pagas para dados financeiros e de inteligência empresarial, notícias e finanças, bases de dados de patentes, e contratos e licitações globais para confirmar datas de adjudicação e marcos de construção. Essas fontes de pesquisa documental são meramente ilustrativas, e muitos outros documentos foram revisados para coleta de dados, validação e esclarecimento.
Entrevistas primárias e pesquisas
O trabalho primário focou em verificar o que é efetivamente construído e conectado na energia eólica offshore da Alemanha, e onde os projetos tendem a atrasar. Os cronogramas públicos frequentemente mudam após o licenciamento e as vitórias em leilões, então perguntamos sobre cronogramas realistas, dimensionamento típico de projetos e padrões de comissionamento. Abrangemos desenvolvedores, contratantes marítimos, principais fornecedores de equipamentos e especialistas relacionados à rede, e usamos suas contribuições para corrigir premissas e revisar a lista completa de projetos.
Distribuição dos entrevistados do trabalho de campo da pesquisa primária
| Tipo de empresa | Cargo do respondente |
|---|---|
| Nível superior: 28% | CXOs: 16% |
| Nível médio: 50% | Líderes funcionais/de unidade: 27% |
| Players menores: 22% | Gerentes: 57% |
Dimensionamento e previsão de mercado
O dimensionamento foi construído usando uma combinação top-down e bottom-up, na qual metas nacionais, planejamento de área marítima e preparação de conexão à rede foram usados para reconstruir a expansão anual realista de capacidade offshore, que é então somada em GW instalados por ano. Para manter a base sólida, verificações seletivas bottom-up foram adicionadas por meio de consolidações projeto por projeto para parques conhecidos e fases de curto prazo, e os totais foram ajustados quando as duas visões não se alinhavam.
As principais entradas no modelo incluíram a capacidade offshore instalada já em operação, capacidades de leilão anunciadas e adjudicadas, classificações típicas de turbinas e tamanhos esperados de parques eólicos, prazos de conexão à rede e comissionamento, e sinais observados de geração offshore anual que ajudam a confirmar a integralidade do comissionamento. Quando faltava um detalhe do projeto, preenchemos a lacuna usando faixas acordadas em entrevistas (incluindo bandas típicas de atraso por estágio de desenvolvimento) e depois revisamos o resultado para que uma única premissa não distorça a curva.
Para a previsão, foi aplicada uma análise de cenários em torno do momento do comissionamento e da conversão de adjudicação em construção, já que o pipeline pode mudar com a disponibilidade de licenciamento e rede. O cenário escolhido é aquele que melhor correspondeu ao consenso dos especialistas e ao ritmo histórico das conexões offshore alemãs, ao mesmo tempo em que acompanha as metas de capacidade de médio prazo declaradas.
Validação de dados e ciclo de atualização
A validação foi feita por meio de verificações passo a passo que comparam o caminho de capacidade instalada modelado com sinais independentes, como snapshots oficiais da base instalada, anúncios anuais de comissionamento e notas de progresso de conexão à rede. Quando surgia um valor discrepante, rastreávamos sua origem até a lista de projetos, o momento do leilão ou a duração de construção assumida, e recontatávamos as fontes se a variação fosse material.
Antes da aprovação final, o modelo passa por uma revisão de múltiplos analistas para que a lógica de cálculo, a consistência de unidades e os saltos ano a ano sejam contestados e corrigidos. Os relatórios são atualizados anualmente, com atualizações intermediárias acionadas quando ocorrem grandes leilões, mudanças políticas ou decisões importantes de rede. Imediatamente antes da entrega, um analista realiza uma nova revisão das principais entradas para que os clientes recebam a visão mais atualizada.
Tamanho do mercado de energia eólica offshore da Alemanha da Mordor Intelligence comparado com outras estimativas publicadas
As estimativas publicadas para a energia eólica offshore da Alemanha nem sempre coincidem, principalmente porque algumas fontes falam em gigawatts, enquanto outras traduzem a atividade em USD usando suas próprias premissas de preços e tempo. As diferenças também aparecem quando um número reflete apenas os ativos instalados, mas outro incorpora capacidade planejada ou adjudicada do pipeline.
A tabela mostra uma dispersão que é principalmente impulsionada pela conversão de unidades e pelo alinhamento de anos, e sob o escopo da Mordor Intelligence, o dimensionamento é ancorado na capacidade offshore instalada (GW) e no cronograma de comissionamento, em vez de tratar os gastos com turbinas, fundações e instalação como o valor de mercado em USD.
Comparação de referência
| Fonte | Tamanho do mercado | Lacunas na metodologia de pesquisa |
|---|---|---|
| Mordor Intelligence | 12,41 bilhões de USD (2026) | |
| Associação do Setor A | 9,20 bilhões de USD (2024) | Usa um snapshot de fim de ano da base instalada para 2024, o que não corresponde ao mesmo momento de um ponto de ano de previsão e não reflete a conversão posterior do pipeline em capacidade operacional. |
| Grupo de Pesquisa em Energia B | 30,00 bilhões de USD (2030) | Ancora o total a um nível de capacidade estilo meta para 2030 e pode tratar conexões de rede planejadas ou capacidade adjudicada como já realizadas, o que pode antecipar a capacidade instalada. |
Analisando os três valores, a maior parte da dispersão pode ser explicada por saber se o publicador relata capacidade instalada versus uma cifra do tipo meta, e se o ano selecionado é um snapshot ou um ponto futuro. Ao vincular o modelo a sinais públicos de comissionamento e depois testar sob pressão as premissas de tempo por meio de entrevistas, mantemos o número final rastreável a entradas repetíveis.


Principais Perguntas Respondidas no Relatório
Qual é a capacidade de energia eólica offshore da Alemanha atualmente?
A capacidade instalada atingiu 12,41 GW em 2026 e está no caminho para 32,27 GW até 2031.
Qual é a taxa de crescimento esperada até 2031?
A capacidade tem projeção de expansão a uma CAGR de 21,06% entre 2026 e 2031.
Qual tecnologia de fundação está ganhando terreno?
As fundações flutuantes têm previsão de crescimento a uma CAGR de 25,41% à medida que sítios mais profundos no Mar Báltico entram em licitação.
Por que os acordos de compra de energia corporativos são importantes?
Os Acordos de Compra de Energia industriais fixam preços abaixo de EUR 0,08 por kWh, reduzem os spreads de financiamento em cerca de 120 pontos-base e garantem até 4,2 GW de capacidade.
Quais desafios podem retardar a expansão?
Filas de conexão à rede, atrasos na transmissão terrestre e juros elevados reduzem coletivamente até 3,7 pontos percentuais da CAGR prevista.
Quem são os principais desenvolvedores?
Ørsted A/S, RWE AG, Vattenfall AB e EnBW Energie Baden-Württemberg AG detêm coletivamente cerca de 70% da capacidade operacional, mas enfrentam crescente concorrência de Shell plc, BP plc, TotalEnergies SE e Equinor ASA.
Página atualizada pela última vez em:



