
Tamanho e Participação do Mercado de Embalagens Metálicas da Alemanha
Visão Geral do Mercado
| Período de Estudo | 2020 - 2031 |
|---|---|
| Período de Dados de Previsão | 2026 - 2031 |
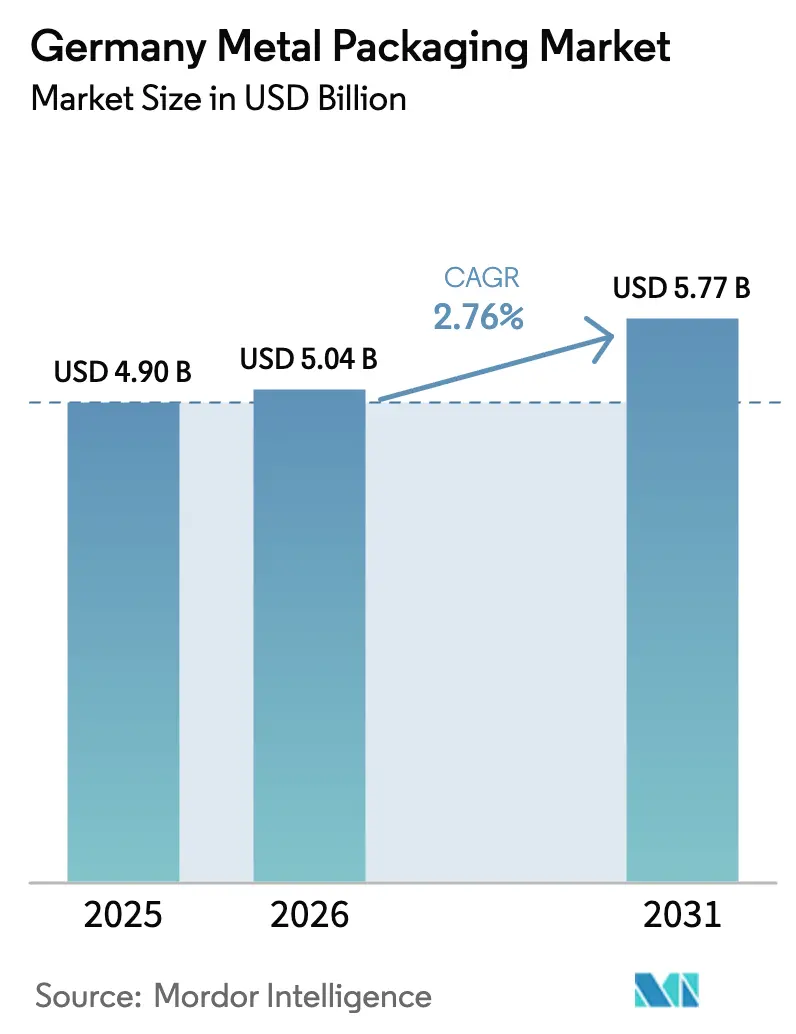
| Tamanho do mercado no ano base (2025) | 4.90 Bilhões de dólares |
| Tamanho do Mercado (2026) | 5.04 Bilhões de dólares |
| Tamanho do Mercado (2031) | 5.77 Bilhões de dólares |
| Growth Rate (2026 - 2031) | 2.76 % |
| Concentração do Mercado | Médio |
Principais jogadores *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica Imagem © Mordor Intelligence. O reuso requer atribuição conforme CC BY 4.0. | |
Análise do Mercado de Embalagens Metálicas da Alemanha por Mordor Intelligence
O tamanho do mercado de embalagens metálicas da Alemanha foi avaliado em USD 4,90 bilhões em 2025 e estima-se que cresça de USD 5,04 bilhões em 2026 para atingir USD 5,77 bilhões até 2031, a uma CAGR de 2,76% durante o período de previsão (2026-2031). O ritmo de crescimento ressalta um ambiente maduro, porém resiliente, moldado pela legislação de economia circular, pela modernização da Indústria 4.0 e pela afinidade dos consumidores por materiais infinitamente recicláveis. Os avanços nas linhas automatizadas de conformação de latas, a crescente demanda de bebidas prontas para consumo e as mudanças dos OEMs em direção a contêineres monomateriais estão sustentando novos volumes, ao passo que as oscilações no custo dos metais de base e os plásticos de alta barreira moderam a expansão. De forma crucial, a participação de 64,14% do Alumínio e a CAGR de 3,72% do aço ilustram uma dupla realidade: domínio consolidado e substituição emergente, respectivamente. A posição da Alemanha como maior polo de produção de embalagens da Europa consolida ainda mais a produção doméstica e oferece vantagem de exportação para o restante da UE.
Principais Conclusões do Relatório
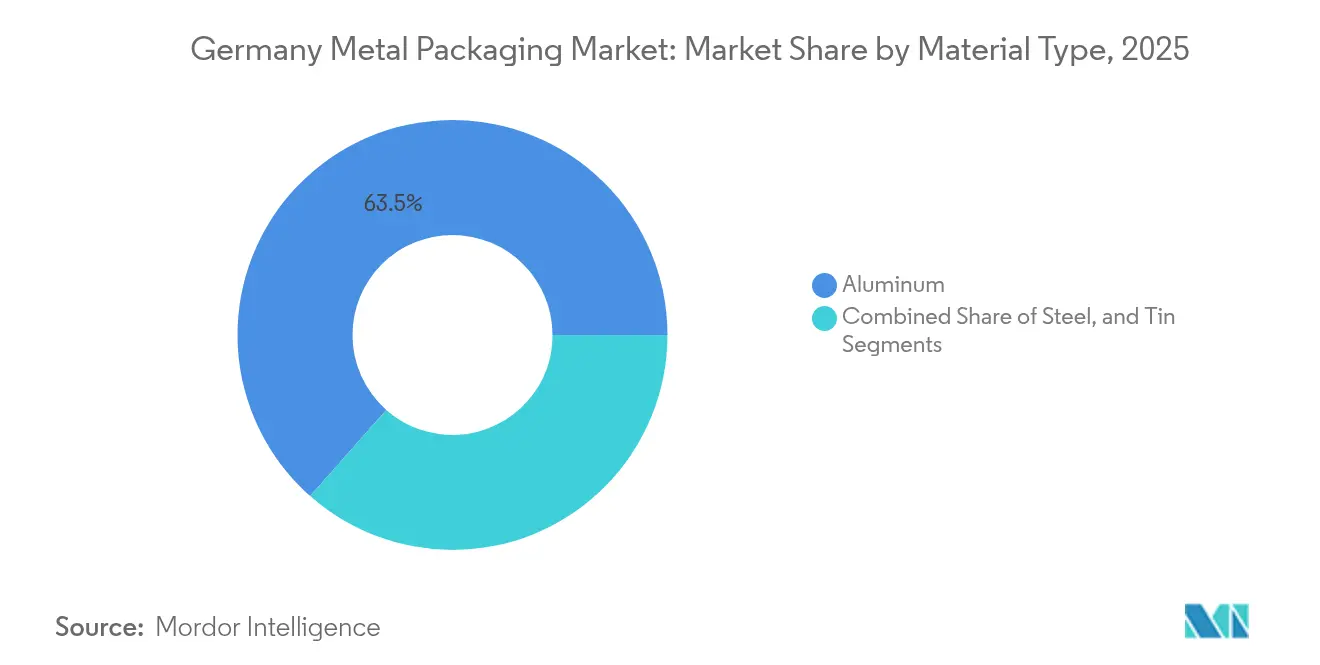
- Por tipo de material, o Alumínio capturou 63,48% da participação do mercado de embalagens metálicas da Alemanha em 2025; espera-se que o aço avance a uma CAGR de 3,55% até 2031.
- Por tipo de produto, as latas detinham 42,25% do tamanho do mercado de embalagens metálicas da Alemanha em 2025, enquanto os contêineres a granel devem crescer a uma CAGR de 3,95% até 2031.
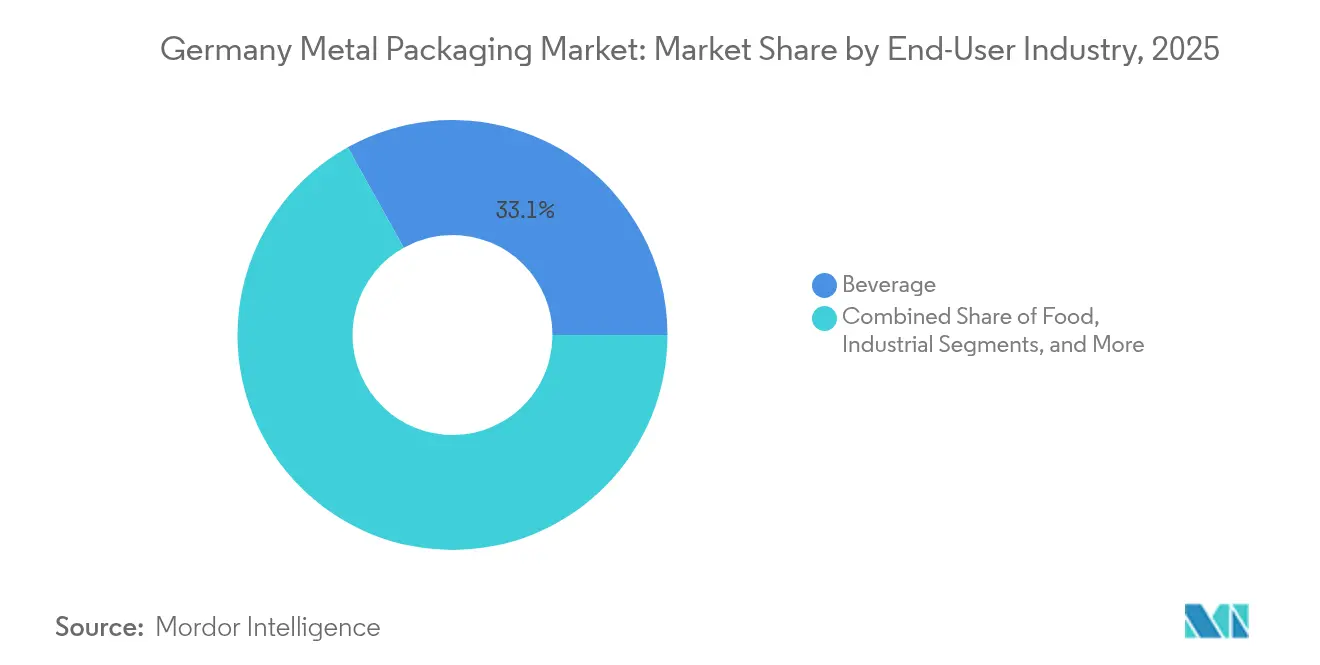
- Por setor do usuário final, as bebidas lideraram com uma participação de 33,10% do tamanho do mercado de embalagens metálicas da Alemanha em 2025; as aplicações industriais devem expandir a uma CAGR de 3,75% entre 2026 e 2031.
- Por tipo de revestimento, o epóxi fenólico dominou com uma participação de 39,05% do mercado de embalagens metálicas da Alemanha em 2025, e as alternativas sem BPA estão crescendo a uma CAGR de 3,32% até 2031.
- Ardagh Metal Packaging, Ball Corporation e Crown Holdings retiveram coletivamente mais de 54,60% da participação em 2025, reforçando um cenário moderadamente consolidado.
Nota: Os números de tamanho de mercado e previsão neste relatório são gerados usando a estrutura de estimativa proprietária da Mordor Intelligence, atualizada com os dados e insights mais recentes disponíveis até 2026.
Tendências e Perspectivas do Mercado de Embalagens Metálicas da Alemanha
Análise de Impacto dos Impulsionadores*
| Impulsionador | (~) % de Impacto na Previsão de CAGR | Relevância Geográfica | Horizonte Temporal de Impacto |
|---|---|---|---|
| Metas de sustentabilidade das marcas de FMCG alemãs | +0.8% | Alemanha, transbordamento para a UE | Médio prazo (2–4 anos) |
| Mudança em direção a embalagens recicláveis leves | +0.6% | Global, ganhos iniciais na Alemanha, Países Baixos, Áustria | Longo prazo (≥ 4 anos) |
| Crescimento do segmento de bebidas prontas para consumo | +0.7% | Núcleo na Alemanha, expansão para a região DACH | Curto prazo (≤ 2 anos) |
| Expansão das exportações de cerveja artesanal da Alemanha | +0.4% | Nacional, foco de exportação para UE e América do Norte | Médio prazo (2–4 anos) |
| Automação nas linhas de produção de latas metálicas | +0.5% | Alemanha, França, Países Baixos | Longo prazo (≥ 4 anos) |
| Preferência dos OEMs por embalagens monomateriais | +0.3% | Setor automotivo e industrial da Alemanha | Médio prazo (2–4 anos) |
| Fonte: Mordor Intelligence | |||
Metas de Sustentabilidade das Marcas de FMCG Alemãs
As multinacionais alemãs de alimentos e bebidas comprometeram-se a atingir taxas de 100% de reciclabilidade até 2027, impulsionando uma mudança decisiva em direção às embalagens metálicas devido à sua taxa de reciclagem de 83% e ao potencial de ciclo fechado.[1]Bundesvereinigung der Deutschen Ernährungsindustrie, "Nachhaltigkeitstrends in der Ernährungsindustrie," bve-online.de Os proprietários de marcas estão substituindo laminados compostos por contêineres de Alumínio ou aço que atendem às taxas de eco-modulação da VerpackG e simplificam a triagem no fim de vida útil. Os envasilhadores de bebidas são particularmente agressivos, migrando SKUs premium de bebidas prontas para consumo para latas de Alumínio com impressão brilhante que ressaltam a reciclabilidade infinita. Os varejistas recompensam essa mudança concedendo premiações de espaço nas prateleiras, enquanto os ganhos com os sistemas de depósito e devolução ajudam a recuperar sucata para as fundidoras, fechando os ciclos de materiais e reduzindo a dependência de metal virgem.
Automação nas Linhas de Produção de Latas Metálicas
As adaptações da Indústria 4.0 nas instalações alemãs demonstraram reduções de sucata de 25% e economias de energia de aproximadamente 10 kWh por tonelada quando gêmeos digitais sincronizam as estações de alimentação de bobinas, estampagem e gargalagem.[2]CORDIS, "Transitioning to smart automation benefits the metal industry and the environment," cordis.europa.eu Sensores incorporados nas prensas capturam padrões de vibração de alta frequência, alimentando modelos de IA que identificam o desalinhamento da matriz antes que ele gere desperdício. Os intervalos de manutenção preditiva prolongam o tempo de operação das máquinas, e os painéis de SPC baseados em nuvem permitem que os operadores ajustem com precisão as tolerâncias de espessura da chapa dentro de ±3 µm. O framework Manufacturing-X promove o intercâmbio seguro e padronizado de dados entre OEMs, fornecedores de verniz e envasilhadores, reduzindo os atrasos na liberação de lotes e permitindo a rastreabilidade em nível de lote.
Crescimento do Segmento de Bebidas Prontas para Consumo
Os consumidores alemães estão preferindo cada vez mais bebidas energéticas em dose única, hard seltzers e cafés cold brew, o que está elevando o apelo do formato de lata devido ao seu transporte leve e à superfície de impressão de 360° disponível. Processadores de bebidas consultados planejam alocar 38% do novo CAPEX em linhas de enchimento de latas de Alumínio entre 2025 e 2027, citando a integridade do produto e a narrativa da marca como principais motivadores. A diversificação de ingredientes funcionais — como infusões de ervas — beneficia-se das barreiras superiores do metal ao O₂ e aos raios UV, prolongando a vida útil sem necessidade de refrigeração. À medida que as lojas de conveniência e os postos de combustível ampliam seus portfólios de bebidas prontas para consumo, os volumes de pedidos para latas slim de 250 mL e sleek de 330 mL aumentam, pressionando os fornecedores a ampliar as capacidades de separação de cores para tiragens curtas.
Expansão das Exportações de Cerveja Artesanal da Alemanha
As cervejas artesanais enlatadas exportadas cresceram 12% em relação ao ano anterior em 2024, apesar das oscilações nas tarifas sobre o Alumínio. Os exportadores preferem formatos de 440 mL para se destacar nas prateleiras de cervejas especiais, aproveitando a resistência das latas para suportar a distribuição transatlântica. As tampas leves reduzem os custos logísticos, permitindo que cervejarias menores alcancem os mercados dos EUA sem abrir mão da filtração estéril. No entanto, as oscilações cambiais e os preços à vista na Bolsa de Metais de Londres (LME) geram dificuldades de orçamento, impulsionando cooperativas que compram estoque de chapas para latas em grandes volumes e realizam hedge por meio de contratos futuros, estabilizando os gastos com insumos.
Análise de Impacto das Restrições*
| Restrição | (~) % de Impacto na Previsão de CAGR | Relevância Geográfica | Horizonte Temporal de Impacto |
|---|---|---|---|
| Volatilidade de preços dos metais de base | –0.9% | Global, agudo nos custos alemães | Curto prazo (≤ 2 anos) |
| Adoção crescente de plásticos de alta barreira | –0.6% | Alemanha e UE, motivada pela segurança alimentar | Médio prazo (2–4 anos) |
| Escrutínio regulatório sobre revestimentos à base de BPA | –0.4% | Em toda a UE, liderança de conformidade alemã | Longo prazo (≥ 4 anos) |
| Alto CAPEX para equipamentos avançados de revestimento | –0.3% | Centros de manufatura alemães | Médio prazo (2–4 anos) |
| Fonte: Mordor Intelligence | |||
Volatilidade de Preços dos Metais de Base
Os prêmios do Alumínio na Bolsa de Metais de Londres (LME) dispararam 27% no início de 2025 após perturbações geopolíticas, aumentando diretamente o custo por mil unidades de chapa para latas. Os grandes conversores realizam hedge bloqueando contratos de 12 meses, mas as PMEs carecem de margem de crédito, resultando em margens comprimidas e adiamento de upgrades de máquinas. A volatilidade complica a precificação cotada aos clientes de marcas, alguns dos quais experimentam embalagens híbridas ou opções de redução de espessura, reduzindo a demanda geral por latas. A substituição por conteúdo reciclado oferece alívio parcial, mas é limitada pelo rendimento de coleta e pelos limites de perda na fusão, mantendo a pressão de preços elevada.
Adoção Crescente de Plásticos de Alta Barreira
As garrafas de politereftalato de etileno com revestimentos de polímero a plasma agora alcançam taxas de transmissão de O₂ rivalizando com as das latas de aço de três peças, levando envasilhadores de laticínios e alimentos infantis a testar alternativas plásticas. A redução de peso leva a economias no transporte, e as alças integradas no molde aumentam a conveniência para o consumidor. Embora as regras da UE sobre embalagens de uso único imponham mandatos de conteúdo reciclado, os fornecedores de resinas prometem incluir 30% de PCR até 2028, estreitando a vantagem de sustentabilidade do metal. Consequentemente, as bebidas não carbonatadas e os molhos sensíveis representam categorias disputadas onde os produtores de metal devem reforçar as propostas de valor além da reciclabilidade.
*Nossas previsões tratam os impactos dos impulsionadores e restrições como direcionais, e não aditivos. As previsões de impacto refletem o crescimento de base, os efeitos de composição e as interações entre variáveis.
Análise de Segmentos
Por Tipo de Material: Domínio do Alumínio em Meio ao Crescimento Emergente do Aço
O Alumínio comandou 63,48% da participação do mercado de embalagens metálicas da Alemanha em 2025, impulsionado por seu perfil leve, resistência à corrosão e vantagens de reciclabilidade em ciclo fechado. Essa supremacia se traduz em economias favoráveis de frete e redução das emissões de escopo 3, posicionando os exportadores de Alumínio de forma competitiva sob o Mecanismo de Ajustamento Carbônico nas Fronteiras da Alemanha. O aço, no entanto, avança a uma CAGR de 3,55%, sinalizando demanda de usuários industriais de contêineres a granel que ponderam o custo por volume em relação aos gramas por unidade. Os principais laminadores introduziram folha-de-flandres sem cromo que atende aos mandatos REACH vindouros, reduzindo a sobrecarga de conformidade para os envasilhadores.
A ascensão do aço beneficia a densa rede de fornos elétricos a arco da Alemanha abastecidos por fluxos de sucata com taxas de recuperação superiores a 85%. Os produtores defendem a paridade de custo do ciclo de vida com o Alumínio quando a espessura do corpo da lata cai abaixo de 0,18 mm, especialmente para aplicações de alimentos com enchimento a quente. Além disso, as propriedades magnéticas do aço simplificam a triagem automatizada nas instalações municipais, reforçando a economia de coleta. Embora o Alumínio mantenha efeitos de halo no marketing premium de bebidas, a robusta resistência mecânica do aço assegura sua posição em aerossóis e tambores químicos, diversificando a resiliência de receita para o mercado de embalagens metálicas da Alemanha.


Por Tipo de Produto: Latas Lideram o Mercado Enquanto Contêineres a Granel Impulsionam o Crescimento
As latas retiveram 42,25% do tamanho do mercado de embalagens metálicas da Alemanha em 2025, impulsionadas por SKUs de bebidas, alimentos e cuidados pessoais que valorizam a vedação hermética e o espaço de marca tipo outdoor. Variantes de latas slim para bebidas energéticas multiplicam os SKUs, exigindo decoradores de troca rápida capazes de menos de 5 minutos de tempo de inatividade para aumentar a rentabilidade dos pedidos. Os contêineres a granel, notadamente os liners de IBC de 500 L e 1.000 L, devem registrar uma CAGR de 3,95%, refletindo a dependência dos setores químico e farmacêutico no transporte livre de contaminação de líquidos de alto valor. As aquisições de liners pela Ringmetall SE visam explorar esse nicho de dinamismo, espelhando a inclinação do mercado de embalagens metálicas da Alemanha em direção a nichos especializados de margens mais altas.
O crescimento da paletização no comércio eletrônico exige designs de tambores metálicos empilháveis com geometria de cordão antiderrapante, reduzindo danos em trânsito e sinistros de seguros. Enquanto isso, os volumes de latas de aerossol se estabilizam em meio ao escrutínio regulatório dos propelentes, mas os proprietários de marcas contraem com formatos comprimidos que alcançam igual duração de spray usando 20% menos metal, aliviando a exposição ao custo de materiais. As latas decorativas para confeitaria sazonal aproveitam os avanços litográficos para entregar impressões fotorrealistas, ampliando o apelo de presentes e exibindo o artesanato de design alemão.
Por Setor do Usuário Final: Liderança do Setor de Bebidas com Aceleração das Aplicações Industriais
As bebidas representaram 33,10% da participação do mercado de embalagens metálicas da Alemanha em 2025, uma vez que os sistemas de depósito e devolução (+25 ct por unidade) fornecem matéria-prima de ciclo fechado e asseguram as métricas ESG das marcas. Os refrigerantes carbonatados migram para latas slim que reduzem a massa de alumínio em 20%, enquanto os cold brews com nitrogênio utilizam a rigidez da lata para criar visuais de espuma em cascata. Os compradores industriais devem crescer a uma CAGR de 3,75% até 2031, orientados pela produção alemã voltada à exportação de máquinas e produtos químicos especiais. Tambores compatíveis com contêineres ISO com anéis de travamento classificados pela ONU proporcionam conformidade para transporte de mercadorias perigosas, e os códigos QR de rastreabilidade impressos sob verniz alimentam os registros do Manufacturing-X.
Os processadores de alimentos mantêm demanda constante por embalagens de folha-de-flandres para refeições prontas voltadas a consumidores em movimento, mas enfrentam pressão para reduzir conservantes de sal e ácido, despertando interesse por bandejas de Alumínio retortáveis. Produtos farmacêuticos e suplementos de venda livre migram para fechamentos resistentes a crianças com dessecantes integrados, elevando os formatos de fechamento de valor agregado no mercado de embalagens metálicas da Alemanha.
Por Tipo de Revestimento: Epóxi Fenólico Lidera Enquanto Alternativas sem BPA Ganham Impulso
Os revestimentos de epóxi fenólico detinham 39,05% da participação do mercado de embalagens metálicas da Alemanha em 2025, apreciados pela ampla compatibilidade química e velocidades de linha econômicas. No entanto, os revestimentos sem BPA, registrando uma CAGR de 3,32%, estão rapidamente transitando de nicho para mainstream à medida que os envasilhadores multinacionais estabelecem datas-limite para 2026. Os híbridos acrílicos misturados com elastômeros de silicone agora suportam pressões internas de 8 bar, permitindo o uso em cervejas de alta densidade sem adsorção de sabor. Os vernizes de poliéster demonstram migração inferior a 2 ppm em testes de retortagem, satisfazendo os limites iminentes do BfR alemão.
A dinâmica de transição envolve linhas de dupla operação: epóxi legado para mercados de exportação sem limites de BPA e nova química reservada para produtos destinados à UE. Os fornecedores de equipamentos oferecem adaptações turnkey completas, incluindo módulos de cura por infravermelho e detectores inline de estireno, comprimindo os cronogramas de qualificação. Essa estratégia de duas vias protege a continuidade da receita durante a evolução regulatória e sustenta um mercado de embalagens metálicas da Alemanha resiliente e orientado para a tecnologia.
Análise Geográfica
A Alemanha ancora o ecossistema de embalagens DACH mais amplo, respondendo por mais da metade do consumo de chapas para latas da Europa Central em 2025. A Renânia do Norte-Vestfália abriga clusters verticalmente integrados onde fundição, laminação, impressão e enchimento convergem em um raio de 100 km, minimizando as emissões logísticas de escopo 3 e suportando entregas de bobinas no mesmo dia. A base de engenharia mecânica da Baviera fomenta colaborações de P&D entre OEMs de linhas de latas e universidades técnicas, acelerando algoritmos de inspeção por câmera inline que se propagam por todo o mercado de embalagens metálicas da Alemanha.
A infraestrutura de depósito e devolução do país recupera 97% das latas de bebidas, abastecendo as refundidoras domésticas com sucata de alta qualidade e reduzindo as importações de tarugos primários de Alumínio. Essa sinergia de ciclo fechado protege os conversores locais da turbulência nas matérias-primas e mantém o setor de embalagens metálicas da Alemanha competitivo em custos. Por outro lado, as regiões do leste, como a Saxônia, enfrentam necessidades de modernização de instalações legadas e tarifas de eletricidade mais elevadas, empurrando a capacidade em direção aos polos ocidentais. Os fluxos transfronteiriços para a Áustria e a Suíça permanecem fluidos, embora as práticas de incineração suíças limitem a repatriação de sucata, desafiando as ambições de plena circularidade.
A vanguarda regulatória da Alemanha — manifesta nas modulações da VerpackG — exerce influência suave sobre os mercados vizinhos. Os produtores que exportam para a Alemanha devem redesenhar embalagens em direção aos limites de reciclabilidade, harmonizando efetivamente os princípios de design para reciclagem em todo o mercado único da UE. Embora isso crie complexidade de conformidade, padroniza os pedidos para portfólios de marcas pan-europeus, beneficiando fornecedores capazes de certificar linhas de latas ao escrutínio alemão. O alinhamento futuro com o Regulamento de Embalagens e Resíduos de Embalagens (PPWR) provavelmente irá apertar as diretrizes de rastreabilidade pós-enchimento, reforçando os frameworks de compartilhamento de dados iniciados pelo consórcio Manufacturing-X.
Panorama regulatório
O ambiente regulatório de embalagens metálicas na Alemanha está sendo remodelado pelo Regulamento da UE sobre Embalagens e Resíduos de Embalagens (PPWR, Regulamento (UE) 2025/40) e pela Lei nacional de Implementação da Lei de Embalagens (VerpackDG). O Gabinete Federal adotou o projeto da VerpackDG em 11 de fevereiro de 2026, e a lei deverá entrar em vigor em 12 de agosto de 2026, reforçando as obrigações de embalagem e alinhando a fiscalização nacional com o novo marco da UE.
A administração de conformidade continua centrada no Registro Central de Embalagens (ZSVR) e no registro LUCID, reforçando os mecanismos de registro, relatórios e modulação de taxas já utilizados sob a VerpackG. Sob a direção do PPWR, as metas de reciclagem para metais ferrosos e alumínio sobem para 95% a partir de 2028, e a Responsabilidade Estendida do Produtor se expande para abranger categorias anteriormente isentas, como embalagens de transporte e determinadas embalagens industriais, o que aumenta os requisitos de documentação e retorno para fornecedores que atendem usos finais industriais e logísticos.
Análise da cadeia de valor
A cadeia de valor de embalagens metálicas na Alemanha vai desde o fornecimento de metais de base e folha metálica (aluminío primário e secundário, aço e estanho), passando pela laminação e preparação de chapas para latas, seguida pela conversão (formação, costura, impressão e revestimento), pelo enchimento e operações dos proprietários de marca, e pela distribuição. Uma característica-chave a jusante é o alto desempenho de coleta e retorno de depósito da Alemanha para latas de bebidas, o que sustenta um fluxo de sucata em circuito fechado que alimenta as refundições e reduz a dependência de metal primário. Ao mesmo tempo, os conversores gerenciam a volatilidade de insumos por meio de precificação indexada e cláusulas de repasse de custos nos contratos de fornecimento.
A partir de 2026, o trabalho de conformidade passa a se concentrar cada vez mais na cadeia operacional, em vez de permanecer puramente administrativo. O alinhamento entre o PPWR e a VerpackDG está levando mais produtores a gerenciar o licenciamento, os relatórios e a exposição a taxas eco-moduladas por meio do registro LUCID e da supervisão do ZSVR. Para embalagens industriais e de transporte, a cadeia também se estende à logística de retorno e à participação em Organizações de Responsabilidade do Produtor, com requisitos de autorização vinculados ao cronograma de 2028 referenciado no novo marco. Isso amplia o papel dos sistemas de rastreabilidade e da troca padronizada de dados entre conversores, envasadores e parceiros de gestão de resíduos.
Panorama Competitivo
O mercado de embalagens metálicas da Alemanha abriga um grupo moderadamente consolidado liderado por Ardagh Metal Packaging, Ball Corporation e Crown Holdings, cuja participação coletiva supera 55%. Esses líderes utilizam redes de múltiplas plantas e centros compartilhados de P&D localizados nas proximidades de Bonn e Braunschweig para lançar perfis de corpo de lata com espessura média de parede de 0,200 mm, mantendo a integridade no teste de queda. A intensidade de capital permanece um obstáculo para os players de médio porte; assim, as aquisições seriadas da Ringmetall SE de Peak Packaging Poland, Hutek Oy e participações na Evopack representam jogadas direcionadas para dominar nichos de liners industriais e inovação ecológica de bag-in-box, alinhando-se às megatendências de sustentabilidade.[4]Ayondo, "Ringmetall expands into Scandinavian market for bag-in-box systems via acquisition," ayondo.com
As alianças estratégicas tipificam a era atual. O Grupo KHS e o Grupo Ferrum adquiriram a H.F. Meyer Maschinenbau para aproveitar sua expertise em despaletização, enxágue e costura, permitindo o desenvolvimento de linhas de bebidas de alta velocidade turnkey. Os contratos de codesenvolvimento com especialistas em química de tintas visam reduzir as emissões de COV e atender às rigorosas disposições da TA-Luft da Alemanha, acrescentando mais uma camada de diferenciação. Enquanto isso, a Ball Corporation canaliza subsídios da UE para P&D de leveza, isolando receitas de ligas novas que reduzem a massa por lata enquanto mantêm a resistência ao colapso — um alavanca-chave para reduções na pegada de carbono integradas nos painéis de ACV das marcas.
A digitalização surge como a linha de falha competitiva. Plantas que implantam sistemas de visão assistida por IA podem dobrar o rendimento de primeira passagem em comparação com arranjos legados de oito câmeras, melhorando as eficiências de linha acima de 92%. A soberania dos dados permanece primordial; portanto, os operadores alemães adotam módulos de computação de borda que retêm assinaturas de processo proprietárias dentro das paredes da fábrica, aliviando as preocupações com roubo de propriedade intelectual. À medida que as taxas de responsabilidade estendida do produtor escalam, os conversores que oferecem certificados verificados de conteúdo reciclado e rastreabilidade ancorada em blockchain fortalecem o bloqueio de clientes e justificam renovações de contratos premium.
Líderes do Setor de Embalagens Metálicas da Alemanha
Ardagh Metal Packaging S.A.
Ball Corporation
Crown Holdings Inc.
Silgan Holdings Inc.
HUBER Packaging Group GmbH
- *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica

Oportunidades de mercado e perspectivas futuras
O PPWR e a futura VerpackDG criam espaço de curto prazo para fornecedores capazes de operacionalizar a conformidade em revestimentos, rastreabilidade e administração de EPR, especialmente à medida que embalagens de transporte e industriais deixam de ter isenções parciais e passam a ter cobertura mais amplo de responsabilidade do produtor. Investimentos que aproximam a qualificação de produtos e a análise de defeitos dos clientes alemães sustentam essa oportunidade, evidenciados pela Ardagh Metal Packaging ao abrir um laboratório avançado em Bonn, em 7 de abril de 2026, focado em compatibilidade de materiais, desempenho de revestimentos, investigações de defeitos e testes de segurança alimentar para operações europeias.
As latas de bebidas continuam sendo uma arena central para inovação de formatos e linhas, já que os proprietários de marcas equilibram a redução de peso, mensagens de reciclabilidade e o rápido giro de SKUs em portfólios de bebidas prontas para consumo. A Crown Holdings reportou um crescimento de 7% no volume de latas de bebidas na Europa no segundo trimestre de 2026, destacando a demanda ativa em todo o sistema regional que abastece os envasadores alemães. Isso reforça oportunidades para decoração com capacidade flexível, capacidades de impressão de tiragem curta e desenvolvimento de ligas ou revestimentos que apoiem a redução de espessura e as transições relacionadas ao BPA. Paralelamente, o escopo ampliado de EPR para embalagens de transporte e determinadas embalagens industriais abre espaço para soluções de retorno, parcerias com PROs e serviços de embalagem vinculados a dados que reduzem o atrito de conformidade para usuários finais industriais.
Desenvolvimentos recentes do setor
- Abril de 2026: A Ardagh Metal Packaging abriu um laboratório técnico avançado em Bonn, Alemanha, para expandir os serviços de teste em compatibilidade de materiais, investigações de defeitos e conformidade com segurança alimentar. A capacidade local reduz os ciclos de qualificação para revestimentos e sistemas de tampas de latas à medida que o escrutínio regulatório se intensifica, e fortalece o suporte técnico para clientes de bebidas e alimentos que operam na Alemanha.
- Janeiro de 2026: A Ball Corporation concluiu a aquisição de uma participação de capital de 80% no negócio europeu de fabricação de latas de bebidas da Benepack, incluindo instalações na Bélgica e na Hungria. O negócio expande a presença de fabricação regional da Ball e oferece opções adicionais de fornecimento para a Europa Central, influenciando o posicionamento competitivo de capacidade para clientes atendidos a partir da Alemanha e de mercados vizinhos.
- Março de 2025: O Ministério Federal de Assuntos Econômicos e Ação Climática expandiu a iniciativa Manufacturing-X para abranger embalagens metálicas, avançando interfaces de dados padronizadas em toda a cadeia de suprimentos. O programa apoia a troca de dados interoperável e segura entre OEMs, conversores e envasadores, permitindo rastreabilidade a nível de lote e relatórios de conformidade mais rápidos em redes de produção multipartes.


Estrutura da metodologia de pesquisa e escopo do relatório
Definição e cobertura do mercado
Para este estudo, o mercado abrange as receitas geradas na Alemanha com embalagens à base de metal usadas para embalar, proteger e distribuir produtos, incluindo recipientes e fechos vendidos para usos finais alimentícios, de bebidas, cuidados pessoais, industriais e outros.
Exclusões de escopo: excluímos formatos de embalagem não metálicos, e também excluímos máquinas e serviços autônomos que não fazem parte da venda do produto de embalagem metálica em si.
Visão geral da segmentação
- Por Tipo de Material
- Alumínio
- Aço
- Estanho
- Por Tipo de Produto
- Latas
- Latas de Alimentos
- Latas de Bebidas
- Latas de Aerossol
- Latas Decorativas
- Contêineres a Granel
- Tambores e Barris
- Tampas e Fechamentos
- Outros Tipos de Produto
- Latas
- Por Setor do Usuário Final
- Alimentos
- Bebidas
- Tintas, Revestimentos e Produtos Químicos
- Produtos Farmacêuticos e Saúde
- Industrial
- Outros Setores do Usuário Final
- Por Tipo de Revestimento
- Epóxi Fenólico
- Acrílico
- Poliéster
- Alternativas sem BPA
- Outros Tipos de Revestimento
Fontes de dados, dimensionamento de mercado e validação
Pesquisa documental
O trabalho documental começa mapeando a demanda de embalagens da Alemanha em relação a sinais reais de produção e uso, e depois verificando esses sinais em relação a conjuntos de dados públicos que podem ser atualizados em um cronograma previsível. Normalmente, recorremos a fontes como os índices de produção e manufatura do Destatis, estatísticas de comércio da Eurostat para embalagens metálicas e insumos relacionados, e regras e metas ambientais alemãs e da UE publicadas por órgãos oficiais.
Para manter o modelo prático, também analisamos publicações sobre embalagens e reciclagem de associações do setor, como órgãos de embalagens metálicas, grupos de latas de bebidas e organizações de resíduos e reciclagem, além de artigos revisados por pares sobre revestimentos de barreira e segurança de contato com alimentos. Relatórios anuais de empresas, apresentações para investidores e imprensa confiável são usados para verificar o comportamento de preços e comentários sobre capacidade. Assinaturas pagas são usadas seletivamente para dados financeiros de empresas, triagem de patentes e verificações de importação e exportação em nível de embarque, quando necessário. As fontes de pesquisa documental listadas aqui são ilustrativas, e muitas outras referências também são usadas para coleta de dados, validação e esclarecimento da pesquisa.
Entrevistas e pesquisas primárias
As chamadas e pesquisas primárias se concentram em validar o que é embarcado e o que é pago, já que os preços de embalagens metálicas podem mudar rapidamente com os custos dos metais de base e o momento de repasse contratual. Conversamos com produtores de embalagens, distribuidores, conversores, proprietários de marcas e usuários a jusante em toda a Alemanha, e também fazemos verificações cruzadas com partes interessadas em logística e reciclagem para que as lacunas das fontes documentais possam ser fechadas usando dados operacionais reais.
Distribuição dos respondentes do trabalho de campo da pesquisa primária
| Tipo de empresa | Cargo do respondente |
|---|---|
| Nível superior: 31% | CXOs: 13% |
| Nível médio: 49% | Líderes funcionais/de unidade: 30% |
| Players menores: 20% | Gerentes: 57% |
Dimensionamento e previsão de mercado
Dimensionamos o mercado de embalagens metálicas da Alemanha usando uma construção top-down que reconstrói a demanda a partir de indicadores de produção de embalagens e sinais de consumo de uso final, convertendo então essa atividade em valor por meio de uma lógica de preços em nível de categoria. Na prática, o modelo parte dos principais grupos de demanda em que as embalagens metálicas são amplamente utilizadas, como bebidas e alimentos de longa duração, e depois é ajustado para usos industriais e especiais, onde os volumes são menores, mas a precificação pode diferir.
Os principais insumos incluem a direção de embarque de latas metálicas e fechos a partir de estatísticas de comércio, índices de produção para produtos metálicos fabricados, tendências de produção de bebidas e alimentos processados, movimentos observados nos preços de alumínio e aço, e padrões de coleta e retorno de reciclagem que podem afetar decisões de substituição. Esses insumos são então testados sob pressão com aproximações seletivas bottom-up, como preços amostrados por unidade por formato, verificações de canal sobre reajustes contratuais e uma consolidação de fornecedores para um conjunto limitado de players visíveis, o que ajuda a identificar subcontagem em formatos de nicho.
Para a previsão, contamos com análise de cenários apoiada por verificações de regressão simples que relacionam a demanda de embalagens à produção e ao consumo de uso final, antes de aplicar trajetórias de progressão de preços assumidas que refletem defasagens de repasse. Onde os dados diretos são escassos para formatos de produtos menores, preenchemos as lacunas usando índices proxy de formatos semelhantes e os validamos novamente por meio de verificações de acompanhamento com especialistas.
Validação de dados e ciclo de atualização
Os resultados do modelo são verificados em relação a sinais independentes, incluindo se a intensidade de embalagem implícita por unidade de produção de uso final permanece dentro de faixas realistas ao longo do tempo. Realizamos verificações de variância por formato e uso final, e depois analisamos os valores discrepantes em relação a fatores conhecidos, como expansões de fábricas, mudanças regulatórias ou picos de preço de metais de curto prazo, antes de aprovar os resultados.
Os relatórios são atualizados anualmente, com atualizações intermediárias acionadas quando ocorrem eventos materiais, como movimentos incomuns de commodities ou grandes mudanças na política de embalagens. Antes da entrega, realizamos uma revisão final para garantir que as premissas, conversões de moeda e os dados públicos mais recentes estejam refletidos nos números recebidos pelos clientes.
Comparação do dimensionamento do mercado de embalagens metálicas da Alemanha da Mordor Intelligence com outras estimativas publicadas
Os tamanhos de mercado publicados para embalagens metálicas na Alemanha nem sempre coincidem, mesmo quando parecem cobrir o mesmo escopo, porque os limites e o momento de precificação costumam ser definidos de forma diferente. As diferenças geralmente vêm de quais produtos são contados como embalagens metálicas, de como as importações e exportações são tratadas, e se os preços são mantidos constantes ou permitidos variar com os metais e o repasse contratual.
Uma lacuna ligada à atualização também é comum, pois os valores das embalagens metálicas podem mudar rapidamente quando os índices de alumínio e aço se movem e quando os acordos de fornecimento anuais são reajustados. Quando as taxas de câmbio, o momento de reajuste contratual e as faixas de ASP por formato são atualizados em um cronograma consistente, seguidos por uma rápida reverificação de valores discrepantes com feedback recente de entrevistas, o resultado pode divergir de modelos atualizados com menos frequência, motivo pelo qual a Mordor Intelligence pode chegar a um valor diferente para 2025.
Comparação de referência
| Fonte | Tamanho do mercado | Lacunas na metodologia de pesquisa |
|---|---|---|
| Mordor Intelligence | 4,90 bilhões de USD (2025) | |
| Publicação Setorial A | 4,10 bilhões de USD (2025) | Este número parece mais próximo do faturamento de fabricação para atividades selecionadas de embalagens metálicas, o que pode subcontar embalagens importadas e alguns formatos de fechos, e também pode manter os preços estáveis, apesar das defasagens de repasse. |
| Associação Setorial B | 5,60 bilhões de USD (2025) | Esta estimativa provavelmente usa uma definição mais ampla que pode incluir itens metálicos fabricados adjacentes e um preço unitário médio assumido mais alto, o que pode inflar o valor quando os limites de volume não estão estritamente vinculados ao consumo de uso final. |
No geral, a dispersão é explicada principalmente pelo que é incluído como embalagem metálica e por como a precificação é atualizada quando os metais e os contratos se movem. Nosso modelo permanece rastreável ao vincular o valor de volta aos grupos de demanda de uso final e aplicar atualizações de ASP em nível de formato que podem ser reverificadas anualmente usando o mesmo conjunto de insumos práticos.


Principais Perguntas Respondidas no Relatório
Qual é o tamanho previsto do mercado de embalagens metálicas da Alemanha em 2031?
O mercado está projetado para atingir USD 5,77 bilhões até 2031, crescendo a uma CAGR de 2,76%.
Qual material lidera nas embalagens metálicas alemãs?
O Alumínio detém 63,48% de participação, impulsionado por sua reciclabilidade e perfil leve.
Qual segmento cresce mais rapidamente por tipo de produto?
Os contêineres a granel, especialmente os liners internos de IBC, avançam a uma CAGR de 3,95%.
Como as regulamentações alemãs estão influenciando as escolhas de embalagem?
As taxas de eco-modulação da VerpackG e o alinhamento com o PPWR incentivam formatos metálicos altamente recicláveis.
Por que os revestimentos sem BPA estão ganhando espaço?
Limites mais rígidos da Agência Europeia para a Segurança dos Alimentos (EFSA) levam os proprietários de marcas a transitar para alternativas acrílicas e de poliéster.
Quais são as principais empresas do mercado?
Ardagh Metal Packaging, Ball Corporation e Crown Holdings lideram coletivamente, aproveitando investimentos em automação e sustentabilidade.
Página atualizada pela última vez em:



