
Tamanho e Participação do Mercado de Solventes para Tinta
Visão Geral do Mercado
| Período de Estudo | 2021 - 2031 |
|---|---|
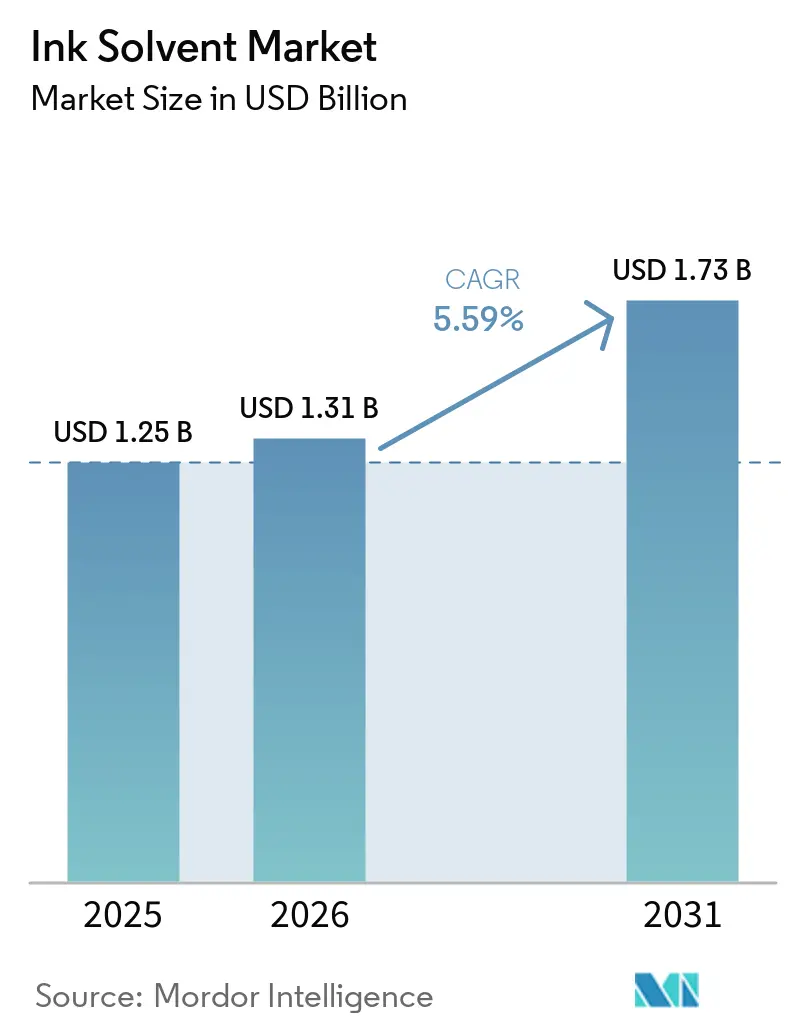
| Tamanho do Mercado (2026) | 1.31 Bilhões de dólares |
| Tamanho do Mercado (2031) | 1.73 Bilhões de dólares |
| Growth Rate (2026 - 2031) | 5.59 % |
| Mercado de Crescimento Mais Rápido | América do Norte |
| Maior Mercado | Ásia-Pacífico |
| Concentração do Mercado | Médio |
Principais jogadores *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica Imagem © Mordor Intelligence. O reuso requer atribuição conforme CC BY 4.0. | |
Análise do Mercado de Solventes para Tinta por Mordor Intelligence
O tamanho do mercado de solventes para tinta foi avaliado em 1,25 bilhões de USD em 2025 e estima-se que cresça de 1,31 bilhões de USD em 2026 para atingir 1,73 bilhões de USD até 2031, a um CAGR de 5,59% durante o período de previsão (2026-2031). Os solventes para tinta auxiliam no controle de viscosidade, evaporação, compatibilidade com resinas e adesão em sistemas de impressão à base de solvente. A demanda é impulsionada pelo crescimento em bens de consumo embalados, produtos de cuidados pessoais, vendas de alimentos e bebidas e remessas de comércio eletrônico. As vendas de comércio eletrônico no varejo dos EUA atingiram 1.192,6 bilhões de USD em 2024, um aumento de 8,1% em relação ao ano anterior, sustentando a atividade de impressão de embalagens. A impressão flexográfica e de rotogravura à base de solvente permanece importante para embalagens flexíveis em contato com alimentos, particularmente onde a adesão ao filme e a secagem rápida são necessárias. O mercado de solventes para tinta enfrenta pressão de regulamentações de emissões, alternativas à base de água e curáveis por UV, e custos mais elevados de matérias-primas e energia, embora o crescimento das embalagens e a reformulação de base biológica continuem a sustentar a demanda.
Principais Conclusões do Relatório
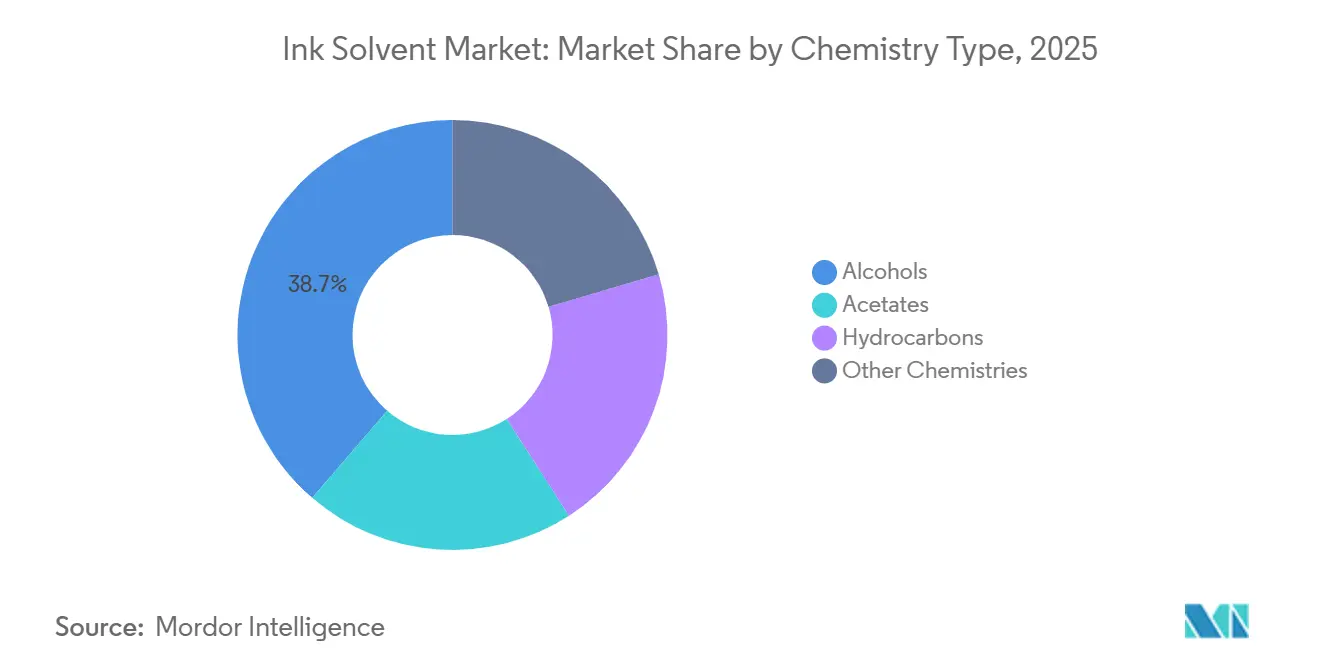
- Por tipo de química, os álcoois detinham 38,68% da participação global em 2025, enquanto os hidrocarbonetos têm previsão de crescer a um CAGR de 6,13% até 2031.
- Por tipo de produto, os solventes convencionais detinham 64,13% da participação global em 2025, enquanto os solventes verdes e de base biológica têm previsão de expandir a um CAGR de 6,32% até 2031.
- Por processo, a impressão flexográfica representou 46,59% da participação global em 2025, enquanto a rotogravura tem previsão de avançar a um CAGR de 6,41% até 2031.
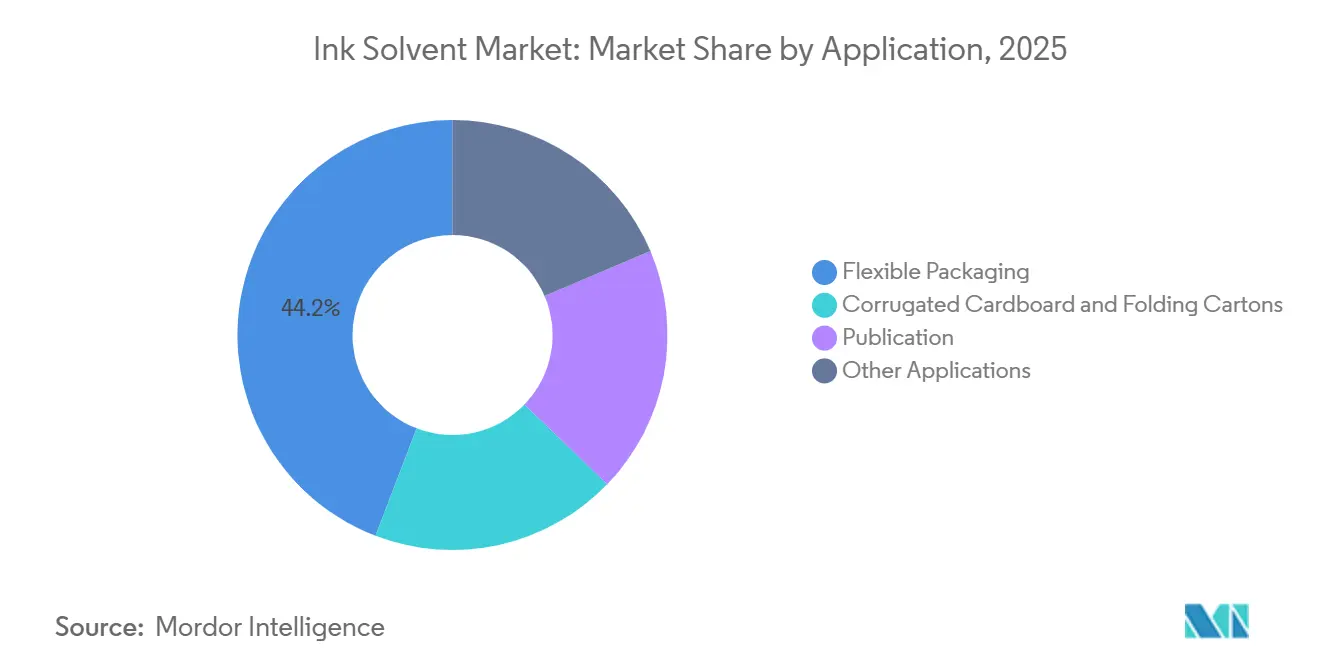
- Por aplicação, a embalagem flexível detinha 44,17% da participação global em 2025, enquanto papelão ondulado e caixas dobráveis têm previsão de crescer a um CAGR de 6,62% até 2031.
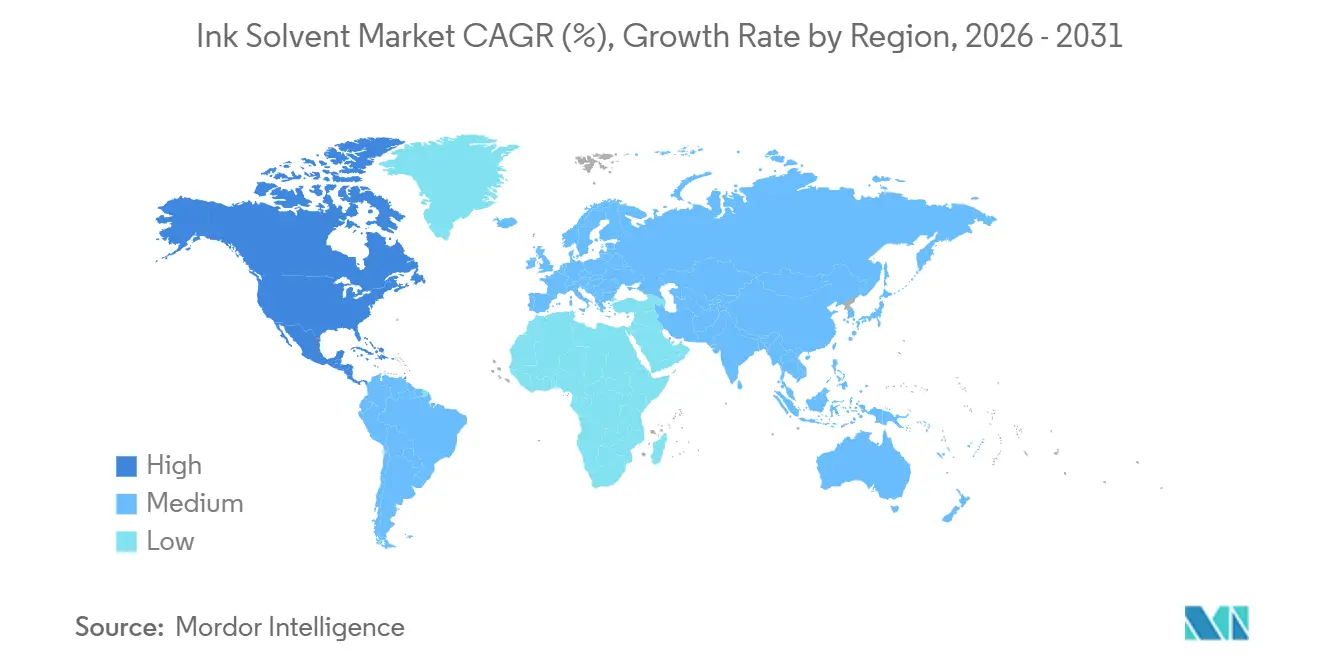
- Por geografia, a Ásia-Pacífico representou 43,70% da participação global em 2025, enquanto a América do Norte tem previsão de crescer a um CAGR de 6,27% até 2031.
Nota: O tamanho do mercado e os números de previsão neste relatório são gerados usando a estrutura de estimativa proprietária da Mordor Intelligence, atualizada com os dados e percepções mais recentes disponíveis em janeiro de 2026.
Tendências e Perspectivas do Mercado Global de Solventes para Tinta
Análise de Impacto dos Fatores Impulsionadores*
| Fatores Impulsionadores | (~) % de Impacto na Previsão de CAGR | Relevância Geográfica | Horizonte de Impacto |
|---|---|---|---|
| Demanda de Embalagens do Comércio Eletrônico e Bens de Consumo | +1.5% | Global, com maior tração na Ásia-Pacífico e na América do Norte | Curto prazo (≤ 2 anos) |
| Impressão de Alta Velocidade em Filmes e Folhas Não Porosos | +1.2% | Núcleo na Ásia-Pacífico, com expansão para América do Norte e Europa | Médio prazo (2-4 anos) |
| Crescimento de Embalagens Flexíveis e Caixas Dobráveis | +1.0% | Global, concentrado na China, Índia, ASEAN e Estados Unidos | Médio prazo (2-4 anos) |
| Expansão da Capacidade de Impressão na Ásia-Pacífico | +0.7% | Núcleo na Ásia-Pacífico, com efeitos a montante sobre o fornecimento global de matérias-primas | Médio prazo (2-4 anos) |
| Reformulação de Solventes com Baixo Teor de Compostos Orgânicos Voláteis (COV) e de Base Biológica | +0.8% | América do Norte e UE, com adoção antecipada se estendendo para a Ásia-Pacífico | Longo prazo (≥ 4 anos) |
| Fonte: Mordor Intelligence | |||
Demanda de Embalagens do Comércio Eletrônico e Bens de Consumo
O crescimento de encomendas está tornando a demanda por embalagens uma fonte mais consistente de demanda para o mercado de solventes para tinta do que os ciclos de impressão tradicionais. As vendas de comércio eletrônico no varejo dos EUA no primeiro trimestre de 2026 aumentaram 9,8% em relação ao mesmo trimestre de 2025. O cumprimento mais rápido de pedidos coloca maior ênfase em janelas de produção curtas e rápido tempo de resposta de impressão. Essas condições operacionais continuam a favorecer tintas à base de solvente em filmes de poliolefina e laminados. Mais unidades de manutenção de estoque também aumentam o número de variantes de embalagens que os conversores devem imprimir, o que aumenta as trocas de prensa e as necessidades de reabastecimento, mesmo quando as tiragens de produção individuais se tornam mais curtas. As embalagens de alimentos, cuidados pessoais e produtos farmacêuticos de venda livre ainda exigem impressão multicolorida precisa e consistência de cor controlada. As misturas de álcool e acetato permanecem relevantes onde as impressoras precisam de evaporação previsível e viscosidade estável durante essas tiragens.
Impressão de Alta Velocidade em Filmes e Folhas Não Porosos
A impressão flexográfica e de rotogravura de alta velocidade em Polipropileno Biorientado (BOPP), Politereftalato de Etileno (PET), poliéster metalizado e folha de alumínio sustenta o mercado de solventes para tinta porque requer desempenho controlado do solvente. Esses substratos não absorvem tinta da mesma forma que papel e papelão. Os solventes devem, portanto, suportar molhabilidade, transferência de pigmento, secagem e formação de filme dentro de uma janela de produção limitada. As prensas de rotogravura podem operar a 200-400 metros por minuto, o que aumenta a importância do equilíbrio de evaporação. O acetato de etila e o acetato de n-propila permanecem úteis em misturas de solventes porque ajudam a mover o pigmento rapidamente para o substrato. Componentes mais lentos podem ajudar a prevenir defeitos de superfície e suportar a coalescência do filme. A remoção do tolueno das aplicações em contato com alimentos aumenta a necessidade de misturas álcool-acetato conformes. Fornecedores com conformidade documentada para contato com alimentos e portfólios livres de Poluentes Atmosféricos Perigosos podem atender a requisitos de qualificação de conversores mais rigorosos.
Crescimento de Embalagens Flexíveis e Caixas Dobráveis
As embalagens flexíveis continuam a substituir os formatos rígidos em aplicações de alimentos, bebidas e produtos farmacêuticos, sustentando o mercado de solventes para tinta. Essa mudança sustenta a demanda por solventes porque muitas linhas de filmes flexíveis de alta velocidade ainda requerem o desempenho de tintas à base de solvente. A impressão em papelão ondulado e caixas dobráveis também se beneficia do comércio eletrônico e das embalagens secundárias focadas em marcas. As caixas externas impressas carregam cada vez mais informações sobre o produto, recursos legíveis por máquina e gráficos diferenciados, o que pode aumentar a complexidade de impressão mesmo quando os formatos de embalagem permanecem convencionais. As regras de embalagem da UE que estabelecem um limite de 100 mg/kg de metais pesados, em vigor a partir de 1º de janeiro de 2026, estão aumentando a atenção às combinações de pigmentos e solventes. Fornecedores que oferecem documentação de produto validada podem reduzir a carga de conformidade para os conversores.
Expansão da Capacidade de Impressão na Ásia-Pacífico
A Ásia-Pacífico continua sendo a maior base regional para conversão de embalagens flexíveis e consumo de tinta no mercado de solventes para tinta. China, Índia e mercados da ASEAN sustentam a demanda por meio da produção de bens de consumo, embalagens de alimentos e atendimento de comércio eletrônico. A nova capacidade regional também encurta as rotas de fornecimento entre produtores químicos, fabricantes de tinta e conversores, melhorando o acesso a álcoois, acetatos e graus de hidrocarbonetos usados em aplicações de impressão locais. A BASF inaugurou seu complexo Verbund de Zhanjiang na China em março de 2026 após um investimento de 8,7 bilhões de EUR (9,5 bilhões de USD)[1]BASF SE, "Um Marco para a Produção Química: BASF Inaugura Complexo Verbund de Escala Mundial na China," BASF, basf.com.. O complexo produz produtos químicos básicos, intermediários e especiais que atendem às cadeias de valor relevantes para solventes. As adições de capacidade podem apoiar os produtores de embalagens locais, ao mesmo tempo que aumentam a concorrência entre os fornecedores regionais. Como resultado, o investimento em impressão na Ásia-Pacífico afeta tanto o crescimento da demanda quanto a estrutura de oferta do mercado de solventes para tinta.
Análise de Impacto dos Fatores Restritivos*
| Fatores Restritivos | (~) % de Impacto na Previsão de CAGR | Relevância Geográfica | Horizonte de Impacto |
|---|---|---|---|
| Regulamentação de Compostos Orgânicos Voláteis (COV), Produtos Químicos Perigosos e Segurança do Trabalhador | -1.8% | UE e América do Norte são primárias, com China e ASEAN em processo de convergência | Curto prazo (≤ 2 anos) |
| Substituição por Tintas à Base de Água, Curáveis por UV e Digitais | -1.5% | Global, mais aguda na UE e América do Norte, e emergente na Índia e Sudeste Asiático | Longo prazo (≥ 4 anos) |
| Volatilidade de Preços e Fornecimento de Matérias-Primas | -1.2% | Global, com efeitos concentrados na América do Norte e Ásia-Pacífico | Curto prazo (≤ 2 anos) |
| Fonte: Mordor Intelligence | |||
Regulamentação de Compostos Orgânicos Voláteis (COV), Produtos Químicos Perigosos e Segurança do Trabalhador
Os requisitos regulatórios estão reduzindo o número de graus de solventes que as impressoras podem usar sem controles adicionais. A Diretiva de Emissões Industriais da UE estabelece um limite total de COV de 100 mg C/Nm³ após abatimento para operações de impressão qualificadas. As regras da Agência de Proteção Ambiental dos EUA sob 40 Código de Regulamentações Federais (CFR) Parte 63, Subparte KK, aplicam requisitos de tecnologia de controle máximo alcançável às operações de impressão e publicação relevantes[2]Agência de Proteção Ambiental dos EUA, "Informações de Monitoramento por Setor, Impressão e Publicação," Base de Conhecimento de Monitoramento de Emissões Atmosféricas da EPA, epa.gov.. A norma chinesa GB 38507-2020 limita o tolueno em tintas para embalagens de alimentos a 3% em massa. Essas regras estão deslocando a demanda de formulação para acetato de etila, acetato de n-propila, isopropanol e etanol. Esses graus podem custar mais do que as alternativas aromáticas ou cetônicas mais antigas, pressionando as margens dos conversores. Impressoras menores podem enfrentar custos de conformidade mais elevados quando não dispõem de capital para equipamentos de abatimento e sistemas de conformidade detalhados.
Substituição por Tintas à Base de Água, Curáveis por UV e Digitais
As tintas à base de água, curáveis por UV e digitais estão fortalecendo sua posição em aplicações de embalagens selecionadas. As embalagens à base de papel e as estruturas com conteúdo reciclado podem ser mais adequadas para sistemas à base de água. Os requisitos de reciclabilidade da UE também concentram a atenção nos resíduos de tinta e na desintabilidade. Tiragens de embalagens curtas, mais variantes de produtos e mudanças frequentes de arte fortalecem o argumento para sistemas digitais. As alternativas à base de água são especialmente competitivas em rótulos e embalagens secundárias onduladas. Os sistemas à base de solvente mantêm uma posição mais forte na impressão multicolorida de alta velocidade em laminados não porosos, onde adesão, controle de solvente residual e profundidade de cor permanecem importantes.
*Nossas previsões tratam os impactos dos impulsionadores e restrições como direcionais, e não aditivos. As previsões de impacto refletem o crescimento de base, os efeitos de composição e as interações entre variáveis.
Análise de Segmentos
Por Tipo de Química: Álcoois Lideram Enquanto Hidrocarbonetos Ganham Terreno Competitivo
Os álcoois representaram 38,68% da participação do mercado de solventes para tinta em 2025, mantendo a maior participação. Sua posição reflete ampla compatibilidade com resinas, evaporação rápida e uso em sistemas de tinta para embalagens. Etanol, isopropanol e n-propanol são usados como componentes carreadores em formulações flexográficas e de rotogravura. O isopropanol pode limitar a gelificação em sistemas de nitrocelulose e também pode ajustar a viscosidade da mistura. Essas propriedades mantêm os álcoois relevantes além de seu papel como diluentes básicos. As misturas à base de álcool são particularmente importantes onde as embalagens em contato com alimentos requerem um perfil de solvente controlado. Sua posição regulatória suporta o uso em formulações projetadas para evitar poluentes atmosféricos perigosos. A demanda por álcoois permanece vinculada à produção de embalagens flexíveis e ao ritmo de reformulação para longe de solventes aromáticos.
Os hidrocarbonetos são o segmento de química de crescimento mais rápido, com o tamanho do mercado de solventes para tinta para hidrocarbonetos projetado para crescer a um CAGR de 6,13% até 2031. O crescimento reflete uma mudança dos graus aromáticos para fluidos isoparafínicos de baixo odor. Esses fluidos são usados na impressão de publicações com secagem a quente e na impressão industrial especializada. As plataformas de produtos Isopar e Exxsol da ExxonMobil são projetadas para evaporação controlada, baixo teor aromático e desempenho em uma ampla faixa de temperatura. A mudança de aromáticos para isoparafinas é principalmente uma reformulação conforme dentro da categoria de hidrocarbonetos e não elimina necessariamente toda a demanda de hidrocarbonetos das aplicações de impressão. Os éteres de glicol e o álcool diacetônico permanecem grupos de química menores, mas suportam necessidades de mistura de solvente de cauda e evaporação lenta. Seu papel indica que o desempenho técnico frequentemente depende de uma mistura equilibrada em vez de uma única família de solventes.


Por Tipo de Produto: Solventes Convencionais Mantêm Vantagem de Escala Enquanto Solventes de Base Biológica Escalam Rapidamente
Os solventes convencionais detinham 64,13% da participação do mercado de solventes para tinta em 2025. A infraestrutura de produção estabelecida e a ampla disponibilidade sustentam essa posição. Esses produtos são geralmente compatíveis com prensas, secadores e equipamentos de produção de tinta existentes. Os graus derivados do petróleo também mantiveram uma vantagem de custo sobre muitas alternativas de origem biológica. Os conversores podem continuar usando processos estabelecidos sem alterar equipamentos ou práticas operacionais, tornando os produtos convencionais a escolha prática para muitas operações de embalagem de alta produção. Sua vantagem de escala permanece importante em mercados onde preço, confiabilidade de fornecimento e formulações aprovadas são prioridades de compra. Os graus convencionais representam a maior participação da produção atual no setor de solventes para tinta.
Os solventes verdes e de base biológica têm previsão de expandir a um CAGR de 6,32% até 2031 no mercado de solventes para tinta. Seu crescimento é sustentado por requisitos regulatórios e expectativas de conteúdo renovável em acordos de fornecimento de embalagens. A colaboração de 2026 entre Celanese e Siegwerk sobre acetato de etila de base biológica demonstra que alguns produtos podem ser adotados sem reformulação. A compatibilidade como substituto direto pode reduzir o risco de adoção para operações de conversores conservadoras. O fornecimento de base biológica também requer evidências de origem de matéria-prima e rastreabilidade do produto. As regras de embalagem da UE estão aumentando a atenção à reciclabilidade e às escolhas de design que a afetam. A participação de solventes convencionais pode diminuir à medida que proprietários de marcas maiores incluem requisitos de conteúdo renovável na seleção de fornecedores. O ritmo dessa mudança depende de se os produtos de base biológica podem permanecer tecnicamente confiáveis e comercialmente competitivos.
Por Processo: Dominância Flexográfica Persiste Enquanto a Rotogravura Acelera com a Demanda por Laminados Premium
A impressão flexográfica representou 46,59% do mercado global em 2025. É amplamente utilizada para embalagens flexíveis de alimentos, rótulos e aplicações de pré-impressão em ondulado. O processo pode lidar com múltiplos substratos e tem requisitos de capital menores do que a rotogravura em muitas instalações. Essas características tornam a flexografia acessível a conversores de diferentes tamanhos. A demanda por embalagens de alimentos e relacionada ao comércio eletrônico para ondulado continuou o uso do processo. As tintas flexográficas à base de solvente permanecem relevantes quando substratos não porosos requerem secagem rápida e adesão confiável. A serigrafia e a impressão tipográfica representam uma parcela menor da demanda de solventes para tinta, sem nenhuma mudança importante em sua posição indicada para o período de previsão.
A rotogravura tem previsão de crescer a um CAGR de 6,41% até 2031. O tamanho do mercado de solventes para tinta para rotogravura se beneficia de laminados multicoloridos premium e filmes decorativos usados em embalagens de alimentos, cosméticos e produtos farmacêuticos. A rotogravura suporta alta densidade de cor e reprodução detalhada de imagens em longas tiragens de produção, que permanecem importantes para formatos de embalagem que requerem uma aparência consistente em escala. A nova capacidade de conversores na Índia e no Sudeste Asiático inclui linhas de rotogravura para embalagens de alimentos de médio e alto padrão. A rotogravura à base de água está se desenvolvendo, mas os sistemas à base de solvente permanecem relevantes onde a velocidade operacional e a qualidade de reprodução são requisitos centrais.
Por Aplicação: Embalagens Flexíveis Comandam a Produção Enquanto Caixas Onduladas Registram o Crescimento Mais Rápido
As embalagens flexíveis representaram 44,17% da participação global em 2025, impulsionadas pela alta produção em aplicações de alimentos, bebidas, cuidados pessoais e produtos farmacêuticos. Os substratos de poliolefina, poliéster e filme metalizado frequentemente requerem forte adesão e secagem rápida nas velocidades de prensa, sustentando assim o uso contínuo de sistemas à base de solvente. As embalagens de alimentos e bebidas são a maior fonte de demanda dentro dos formatos flexíveis. Os requisitos de baixa migração também aumentam a importância do controle de formulação e da documentação confiável do fornecedor. A impressão de publicações é uma aplicação menor com demanda em declínio devido à redução na produção de publicidade impressa. As embalagens flexíveis permanecem o maior segmento de aplicação no mercado de solventes para tinta.
O papelão ondulado e as caixas dobráveis têm projeção de crescer a um CAGR de 6,62% até 2031 no mercado de solventes para tinta. O comércio eletrônico está aumentando a produção de caixas onduladas, enquanto as marcas de varejo estão adicionando mais requisitos gráficos e de informações às caixas dobráveis. A impressão digital está ganhando uso para tiragens mais curtas de caixas dobráveis, mas os sistemas flexográficos à base de solvente mantêm uma vantagem na produção de alta produção. Isso mantém o ondulado e as caixas dobráveis como uma importante aplicação de crescimento para fornecedores de solventes. O segmento também conecta a demanda de embalagens diretamente com o crescimento da logística e a distribuição de bens de consumo.
Análise Geográfica
A Ásia-Pacífico representou 43,70% da participação global em 2025. A região tem uma grande concentração de conversores de embalagens flexíveis que atendem aos setores de alimentos, bens de consumo e comércio eletrônico. China, Índia e mercados da ASEAN geram demanda significativa de embalagens e sustentam a produção local de tinta. O mercado de tintas de impressão da Índia cresceu mais de 12% em 2024, enquanto Indonésia, Filipinas, Vietnã e Tailândia registraram crescimento de mais de 20% no mesmo ano. A BASF inaugurou seu complexo de Zhanjiang na China em março de 2026 após um investimento de 8,7 bilhões de EUR (9,5 bilhões de USD), fortalecendo o fornecimento químico regional em produtos básicos, intermediários e especiais. O Japão e a Coreia do Sul também demandam graus de álcool e acetato de alta pureza para embalagens de alimentos e produtos farmacêuticos. Seus requisitos de conformidade sustentam a demanda por produtos certificados que atendam aos padrões de migração domésticos e internacionais.
A América do Norte tem previsão de avançar a um CAGR de 6,27% até 2031 no mercado de solventes para tinta. O mercado regional de solventes para tinta se beneficia da demanda de embalagens do comércio eletrônico e da demanda por formulações de baixa migração, de base biológica e conformes com os Poluentes Atmosféricos Perigosos. Os conversores de embalagens nos Estados Unidos, particularmente no corredor dos Grandes Lagos, são grandes compradores de graus especiais que cumprem as regulamentações de qualidade do ar. Os requisitos estaduais e locais de qualidade do ar também estão impulsionando uma mudança para longe de misturas ricas em aromáticos e cetonas. O Condado de Clark, Nevada, adotou regras de qualidade do ar alinhadas com a Agência de Proteção Ambiental dos EUA para operações de impressão relevantes em 2024, apoiando o uso de sistemas à base de acetato de n-propila, isopropanol e etanol. Canadá e México fornecem demanda adicional por meio de embalagens de alimentos e cadeias de fornecimento de exportação. Os requisitos compartilhados de contato com alimentos aumentam a necessidade de graus de solventes aprovados e livres de Poluentes Atmosféricos Perigosos em toda a região.
A Europa opera sob uma estrutura abrangente de conformidade com emissões e embalagens. A Diretiva de Emissões Industriais da UE e o Regulamento de Embalagens e Resíduos de Embalagens estão reformulando as escolhas de formulação. Os conversores da Europa Ocidental priorizam sistemas de solventes que suportam requisitos de desintabilidade e reciclabilidade. Alemanha, Reino Unido, França e Itália têm capacidades de conversores estabelecidas para embalagens de alta especificação. A América do Sul está se expandindo por meio de bens de consumo ligados a alimentos e agricultura, liderada pelo Brasil e pela Argentina. O Oriente Médio e a África estão registrando crescimento incremental na capacidade de impressão para embalagens de bens de consumo de giro rápido, com a Arábia Saudita e a África do Sul servindo como pontos focais regionais, enquanto os solventes importados permanecem importantes para o fornecimento.

Cenário Competitivo
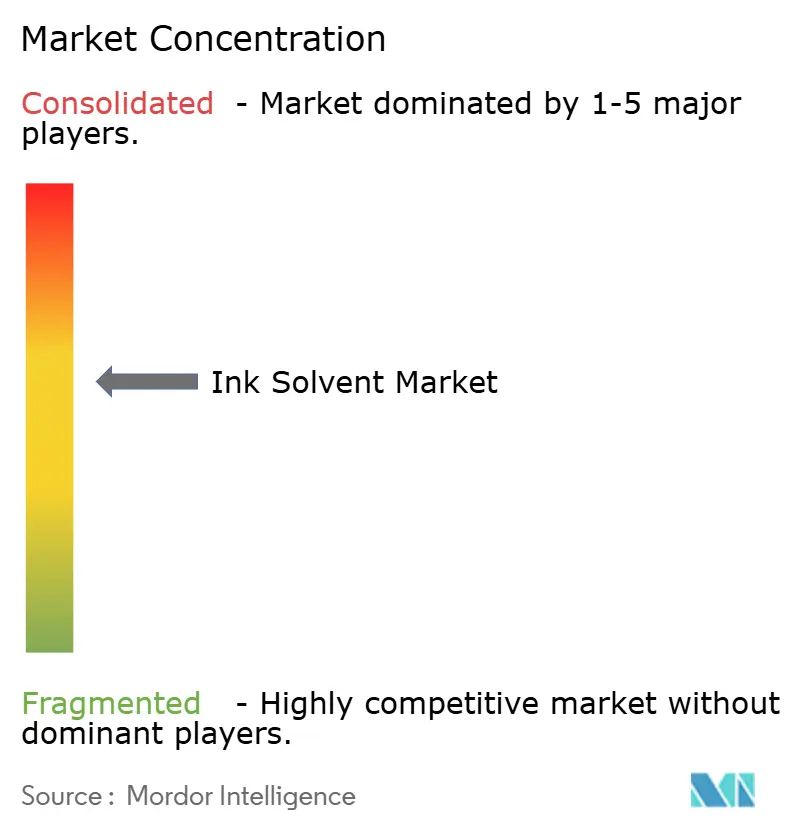
O mercado de solventes para tinta é moderadamente consolidado. BASF, Dow, Eastman Chemical, Celanese e INEOS detêm vantagens de escala por meio do acesso a matérias-primas, amplos portfólios de produtos e redes de fornecimento estabelecidas. Suas linhas de produtos atendem a conversores de embalagens em múltiplas regiões. A fabricação química integrada pode reduzir os custos de produção e melhorar a coordenação do fornecimento nas cadeias de valor de solventes. O complexo de Zhanjiang da BASF reflete a tendência mais ampla em direção a grandes instalações químicas focadas na Ásia, capazes de atender a múltiplos fluxos de produtos químicos a partir de uma única base de fabricação. Os grandes fornecedores também têm os recursos para suportar documentação, testes regulatórios e fatores de qualificação de clientes de longo prazo que são importantes onde os clientes de embalagens em contato com alimentos requerem evidências técnicas consistentes.
Os fornecedores de médio porte e especializados competem por meio de serviço técnico, documentação de conformidade e produtos de grau de desempenho. Evonik, Solvay, Arkema e Sasol estão posicionados em aplicações onde pureza e suporte de formulação são fatores materiais nas decisões de compra. A ExxonMobil Product Solutions detém uma posição forte em fluidos de hidrocarbonetos por meio de suas plataformas Isopar e Exxsol, que são adequadas para aplicações que requerem faixas de ebulição estreitas e teor aromático muito baixo. A Shrieve Chemical Company adquiriu a Vertec BioSolvents em abril de 2026, demonstrando como fornecedores especializados de bio-solventes podem obter suporte de distribuição mais amplo. Em junho de 2026, a Evonik relatou que mais de 95% de seu portfólio ativo de aditivos para revestimentos e tintas à base de siloxano continha menos de 0,1% de Substâncias de Muito Alta Preocupação, indicando que a pureza regulatória pode servir como um ponto de diferenciação de produto.
As plataformas de biorrefinaria na Índia e no Brasil são cada vez mais relevantes para o posicionamento competitivo no mercado de solventes para tinta. As rotas de cana-de-açúcar para etanol e para acetato podem suportar o fornecimento de bio-etanol e bio-acetato de etila de grau alimentício, potencialmente reduzindo o prêmio de custo histórico associado a produtos de solventes renováveis. O acordo de acetato de etila com 50% de conteúdo biológico entre Celanese e Siegwerk é um exemplo direto de atividade comercial nessa área. A Siegwerk também está investindo em capacidade na América do Norte e eficiência operacional, incluindo suporte para tintas de embalagens flexíveis à base de solvente. A concorrência, portanto, vai além da quantidade e do preço do solvente para incluir segurança de fornecimento, acesso a matérias-primas renováveis, compatibilidade de processo e capacidades de documentação de conformidade. A ausência de uma figura combinada de participação de mercado para os principais fornecedores sustenta a caracterização do mercado como semiconsolidado em vez de altamente concentrado.
Líderes do Setor de Solventes para Tinta
Evonik Industries AG
BASF
Celanese Corporation
Eastman Chemical Company
Exxon Mobil Corporation
- *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica

Desenvolvimentos Recentes do Setor
- Agosto de 2026: A Siegwerk anunciou investimentos em capacidade e eficiência em sua rede norte-americana, incluindo um novo armazém em Des Moines, Iowa, para suportar operações de tinta à base de solvente para embalagens flexíveis, e a adição de capacidades de produção de jato de tinta à base de água e UV em Morganton, Carolina do Norte. Esses investimentos fazem parte da estratégia FORMULA 2030 da Siegwerk e têm como objetivo fortalecer a resiliência do fornecimento e atender à crescente demanda regional de embalagens.
- Junho de 2026: Celanese e Siegwerk anunciaram uma colaboração para fornecer acetato de etila de base biológica com 50% de conteúdo biológico como um solvente substituto direto para formulações de tinta de impressão existentes. Este acordo marca a primeira implantação em escala comercial de solvente acetato com conteúdo biológico certificado na cadeia de valor de tintas para embalagens sem exigir reformulação ou alterações de processo.


Escopo do Relatório Global do Mercado de Solventes para Tinta
Um solvente para tinta é um transportador químico líquido usado em tintas de impressão para dissolver pigmentos de cor e resinas, ajustando a viscosidade da tinta para garantir um fluxo suave pelas impressoras. Uma vez que a tinta é aplicada a uma superfície, o solvente evapora, deixando a cor sólida ligada ao material.
O mercado de solventes para tinta é segmentado por tipo de química, tipo de produto, processo, aplicação e geografia. Por tipo de química, o mercado é segmentado em álcoois, acetatos, hidrocarbonetos e outras químicas. Por tipo de produto, o mercado é segmentado em convencional, verde e de base biológica. Por processo, o mercado é segmentado em flexográfico, rotogravura e outros processos. Por aplicação, o mercado é segmentado em embalagem flexível, papelão ondulado e caixas dobráveis, publicação e outras aplicações. O relatório também abrange o tamanho do mercado e as previsões para o solvente para tinta em 15 países nas principais regiões. Os tamanhos e previsões de mercado são fornecidos em termos de valor (USD).
| Álcoois |
| Acetatos |
| Hidrocarbonetos |
| Outras Químicas |
| Convencional |
| Verde e de Base Biológica |
| Flexográfico |
| Rotogravura |
| Outros Processos |
| Embalagem Flexível |
| Papelão Ondulado e Caixas Dobráveis |
| Publicação |
| Outras Aplicações |
| Ásia-Pacífico | China |
| Índia | |
| Japão | |
| Coreia do Sul | |
| Países da ASEAN | |
| Restante da Ásia-Pacífico | |
| América do Norte | Estados Unidos |
| Canadá | |
| México | |
| Europa | Alemanha |
| Reino Unido | |
| França | |
| Itália | |
| Países Nórdicos | |
| Restante da Europa | |
| América do Sul | Brasil |
| Argentina | |
| Restante da América do Sul | |
| Oriente Médio e África | Arábia Saudita |
| África do Sul | |
| Restante do Oriente Médio e África |
| Por Tipo de Química | Álcoois | |
| Acetatos | ||
| Hidrocarbonetos | ||
| Outras Químicas | ||
| Por Tipo de Produto | Convencional | |
| Verde e de Base Biológica | ||
| Por Processo | Flexográfico | |
| Rotogravura | ||
| Outros Processos | ||
| Por Aplicação | Embalagem Flexível | |
| Papelão Ondulado e Caixas Dobráveis | ||
| Publicação | ||
| Outras Aplicações | ||
| Por Geografia | Ásia-Pacífico | China |
| Índia | ||
| Japão | ||
| Coreia do Sul | ||
| Países da ASEAN | ||
| Restante da Ásia-Pacífico | ||
| América do Norte | Estados Unidos | |
| Canadá | ||
| México | ||
| Europa | Alemanha | |
| Reino Unido | ||
| França | ||
| Itália | ||
| Países Nórdicos | ||
| Restante da Europa | ||
| América do Sul | Brasil | |
| Argentina | ||
| Restante da América do Sul | ||
| Oriente Médio e África | Arábia Saudita | |
| África do Sul | ||
| Restante do Oriente Médio e África | ||


Principais Perguntas Respondidas no Relatório
Qual é o tamanho atual do Mercado de Solventes para Tinta?
O tamanho do mercado de solventes para tinta foi avaliado em 1,25 bilhões de USD em 2025 e estima-se que cresça de 1,31 bilhões de USD em 2026 para atingir 1,73 bilhões de USD até 2031, a um CAGR de 5,59% durante o período de previsão (2026-2031).
Qual categoria de produto está crescendo mais rapidamente?
Os solventes verdes e de base biológica têm previsão de crescer a um CAGR de 6,32% até 2031 à medida que os requisitos de conteúdo renovável se expandem.
Qual processo de impressão usa mais solventes para tinta?
A impressão flexográfica detinha uma participação de 46,59% em 2025. É amplamente utilizada para embalagens flexíveis, rótulos e aplicações de pré-impressão em ondulado.
Qual aplicação está crescendo mais rapidamente?
O papelão ondulado e as caixas dobráveis têm previsão de expandir a um CAGR de 6,62% até 2031, sustentados pelo comércio eletrônico e pelas embalagens secundárias de marcas.
Página atualizada pela última vez em:



