
Tamanho e Participação do Mercado de Embalagens de Espuma Flexível
Visão Geral do Mercado
| Período de Estudo | 2021 - 2031 |
|---|---|
| Tamanho do Mercado (2026) | 3.34 Bilhões de dólares |
| Tamanho do Mercado (2031) | 4.60 Bilhões de dólares |
| Taxa de crescimento (2026 - 2031) | 6.56 % |
| Mercado de Crescimento Mais Rápido | Ásia-Pacífico |
| Maior Mercado | Ásia-Pacífico |
| Concentração do Mercado | Médio |
Principais jogadores *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica Imagem © Mordor Intelligence. O reuso requer atribuição conforme CC BY 4.0. | |
Análise do Mercado de Embalagens de Espuma Flexível por Mordor Intelligence
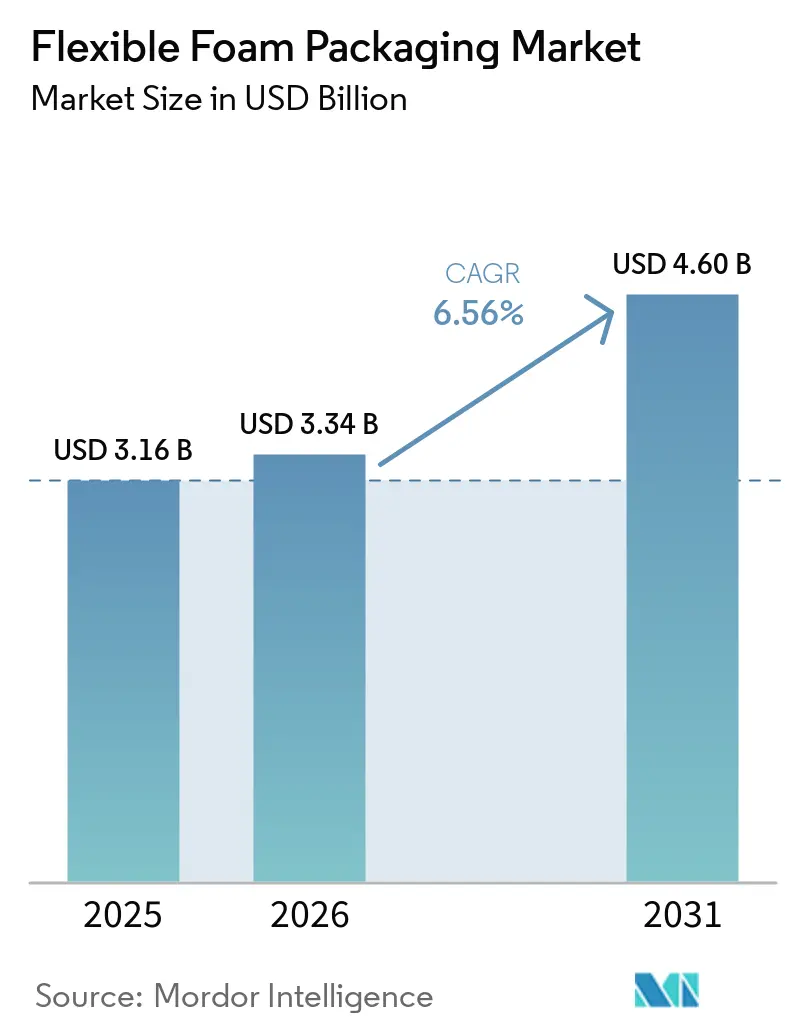
O tamanho do mercado de embalagens de espuma flexível foi avaliado em 3,16 bilhões de USD em 2025 e estima-se que cresça de 3,34 bilhões de USD em 2026 para atingir 4,60 bilhões de USD até 2031, a um CAGR de 6,56% durante o período de previsão (2026-2031). O mercado de embalagens de espuma flexível está migrando do preenchimento de vazios genérico para insertos projetados para produtos que exigem proteção mais consistente na entrega de encomendas. O transporte em cadeia de frio farmacêutica requer embalagens isoladas validadas, o que sustenta a demanda por formatos qualificados. A fabricação digital por Controle Numérico Computadorizado (CNC) permite que os conversores cortem espuma diretamente a partir de arquivos de Projeto Assistido por Computador (CAD), reduzindo a necessidade de ferramental físico de corte. As estratégias competitivas estão migrando dos custos de matéria-prima base para credenciais de reciclagem e fabricação de precisão. A regulamentação e a disponibilidade de matérias-primas continuam sendo restrições para o mercado de embalagens de espuma flexível, particularmente para produtos que dependem de insumos de poliuretano ou que devem atender aos requisitos de reciclabilidade da UE.
Principais Conclusões do Relatório
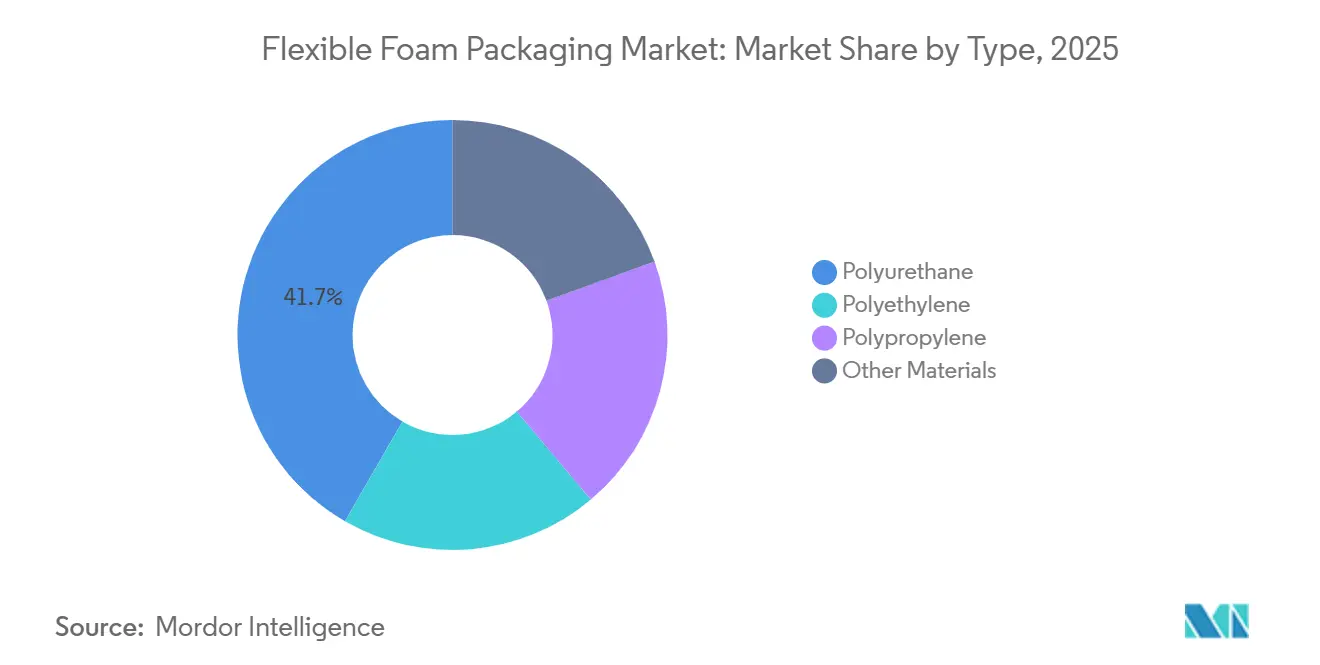
- Por tipo, o poliuretano detinha 41,67% da participação do mercado de embalagens de espuma flexível em 2025, enquanto o polietileno deve crescer a um CAGR de 6,98% até 2031.
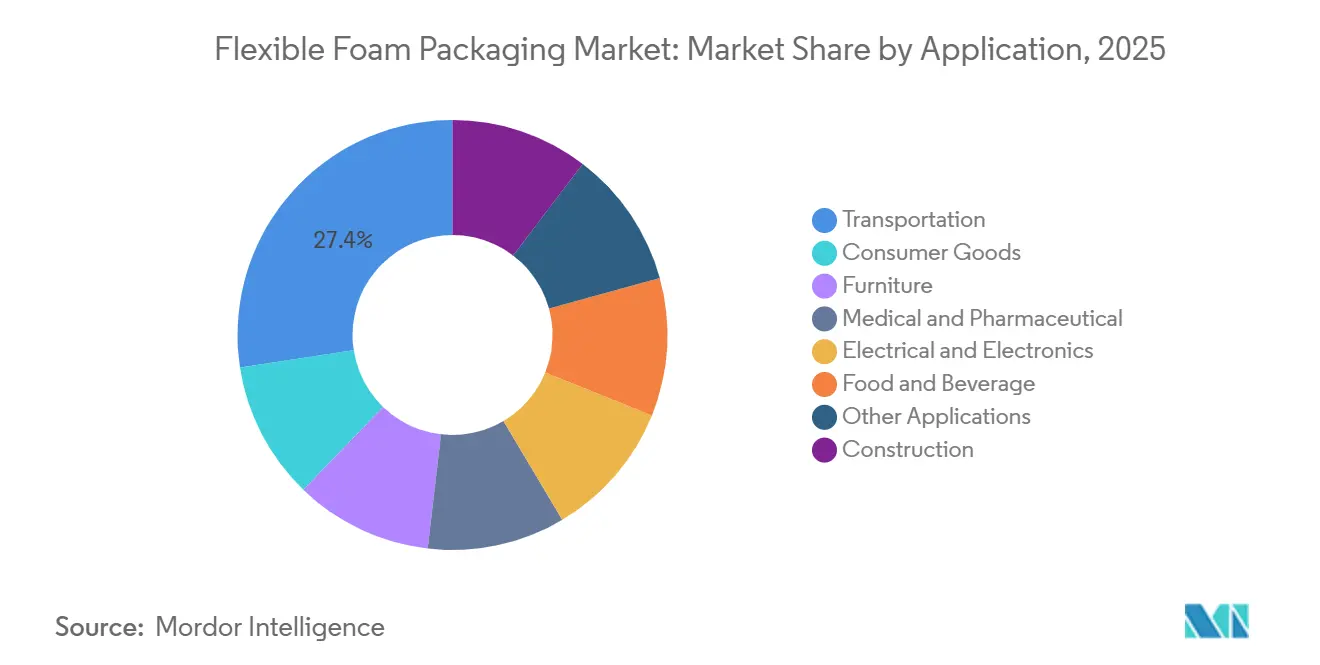
- Por aplicação, o transporte detinha 27,42% da participação do mercado de embalagens de espuma flexível em 2025, enquanto o segmento elétrico e eletrônico deve crescer a um CAGR de 7,75% até 2031.
- Por geografia, a Ásia-Pacífico detinha 38,11% da participação do mercado de embalagens de espuma flexível em 2025 e deve crescer a um CAGR de 7,42% até 2031.
Nota: O tamanho do mercado e os números de previsão neste relatório são gerados usando a estrutura de estimativa proprietária da Mordor Intelligence, atualizada com os dados e percepções mais recentes disponíveis em janeiro de 2026.
Tendências e Perspectivas do Mercado Global de Embalagens de Espuma Flexível
Análise de Impacto dos Impulsionadores*
| Impulsionadores | Impacto (~) % na Previsão de CAGR | Relevância Geográfica | Prazo de Impacto |
|---|---|---|---|
| Demanda por Embalagens Protetoras para Comércio Eletrônico | +2.0% | Global, com Ásia-Pacífico e América do Norte liderando | Curto prazo (≤ 2 anos) |
| Requisitos de Redução de Danos em Eletrônicos e Automotivo | +1.5% | Ásia-Pacífico como núcleo, com expansão para o Oriente Médio, África e América Latina | Médio prazo (2-4 anos) |
| Qualificação de Remessas em Cadeia de Frio e Farmacêuticas | +1.0% | Global, com demanda significativa de economias de baixa e média renda | Médio prazo (2-4 anos) |
| Embalagens Automatizadas de Tamanho Adequado e Otimização de Peso Dimensional | +0.8% | América do Norte e União Europeia, com expansão para a Ásia-Pacífico | Curto prazo (≤ 2 anos) |
| Design Digital e Conversão por Controle Numérico Computadorizado (CNC) para Pedidos de Alto Mix e Baixo Volume | +0.5% | Global | Longo prazo (≥ 4 anos) |
| Fonte: Mordor Intelligence | |||
Demanda por Embalagens Protetoras para Comércio Eletrônico
O comércio eletrônico representou 16,9% do total das vendas no varejo dos EUA no primeiro trimestre de 2026, sustentando a demanda por embalagens protetoras no nível de encomendas em um grande e consolidado canal de varejo. O mercado de embalagens de espuma flexível se beneficia porque as encomendas individuais requerem mais proteção do que as remessas paletizadas, que distribuem as forças de manuseio sobre uma carga maior. Os operadores de centros de distribuição utilizam cada vez mais insertos de espuma específicos para cada produto onde as taxas de danos afetam o custo de devoluções, substituições, atendimento ao cliente e reputação do produto. Essa abordagem é particularmente relevante para eletrônicos e produtos de cuidados pessoais que alternativas convencionais à base de papel podem não proteger adequadamente durante o manuseio repetido. Insertos de poliuretano e rolos de espuma de poliolefina são utilizados em remessas transfronteiriças da China, Coreia do Sul e Índia para a América do Norte e Europa. O mercado de embalagens de espuma flexível, portanto, agrega valor a partir de requisitos de desempenho mais elevados, mesmo quando os operadores de centros de distribuição gerenciam rigorosamente a quantidade de material utilizado em cada embalagem.
Requisitos de Redução de Danos em Eletrônicos e Automotivo
Fabricantes de eletrônicos e automotivos estão intensificando as especificações de embalagem à medida que os componentes se tornam mais frágeis, apresentam valores unitários mais elevados e percorrem cadeias de suprimentos mais longas. A espuma de poliuretano flexível pode ser formulada com variáveis de densidade e estrutura celular para oferecer amortecimento em aplicações exigentes com formatos variados de componentes. Essa capacidade sustenta o uso em componentes automotivos, insertos eletrônicos, proteção relacionada a baterias de veículos elétricos (VE) e outras aplicações onde danos superficiais resultam em custos evitáveis. A Huntsman posicionou seus sistemas de poliuretano SHOKLESS para proteção térmica, elétrica e estrutural de células de bateria de alta tensão[1]. O mercado de embalagens de espuma flexível pode se beneficiar à medida que as cadeias de suprimentos de veículos elétricos exigem proteção especializada para componentes sensíveis durante a produção, o transporte e a montagem. Essas aplicações também favorecem conversores capazes de atender a especificações detalhadas em detrimento de fornecedores que oferecem produtos padrão de folha ou rolo de espuma.
Qualificação de Remessas em Cadeia de Frio e Farmacêuticas
Os requisitos de remessa em cadeia de frio sustentam o mercado de embalagens de espuma flexível, pois produtos sensíveis à temperatura exigem desempenho térmico documentado ao longo de rotas de distribuição definidas. As diretrizes da Organização Mundial da Saúde (OMS) abrangem a embalagem e o transporte internacional de vacinas e apoiam o uso de sistemas de transporte validados para produtos médicos sensíveis. Os requisitos de qualificação podem incluir mapeamento de rotas, registros de excursões de temperatura e testes antes que um formato de embalagem seja aprovado para uso por um cliente farmacêutico. Uma vez que um transportador isolado com espuma é validado para uma rota, a troca de fornecedores pode exigir documentação adicional, testes e aprovação interna. Os formatos de espuma continuam a atender aplicações onde isolamento, desempenho previsível e custo permanecem critérios centrais de seleção para equipes de logística. Esse ambiente favorece conversores capazes de fornecer soluções tecnicamente documentadas para a distribuição farmacêutica e de vacinas em rotas de transporte exigentes.
Embalagens Automatizadas de Tamanho Adequado e Otimização de Peso Dimensional
O dimensionamento automático de embalagens altera o mix de produtos adquiridos por operadores de centros de distribuição que buscam reduzir o tamanho das embalagens e as cobranças por peso dimensional. Embalagens menores podem reduzir a necessidade de preenchimento de vazios em grandes volumes, ao mesmo tempo que aumentam a necessidade de componentes protetores cortados com precisão e adequados a cada produto. O mercado de embalagens de espuma flexível é afetado por essa troca, pois uma remessa menor pode usar menos espuma, mas exigir um inserto mais específico. Os fluxos de trabalho de Projeto Assistido por Computador (CAD) para Controle Numérico Computadorizado (CNC) permitem que os conversores produzam insertos sem depender de ferramental físico de corte para cada design de produto ou alteração de pedido. Essa capacidade é útil para pedidos de alto mix e baixo volume de clientes de eletrônicos e dispositivos médicos com dimensões de produtos variadas. Fornecedores que combinam design digital com conversão confiável podem competir por trabalhos de embalagem de maior valor dentro do mercado de embalagens de espuma flexível.
Análise de Impacto das Restrições*
| Restrições | Impacto (~) % na Previsão de CAGR | Relevância Geográfica | Prazo de Impacto |
|---|---|---|---|
| Restrições Crescentes sobre Formatos de Espuma de Difícil Reciclagem | -1.2% | União Europeia como núcleo, com expansão para o Reino Unido, Canadá e Sudeste Asiático | Médio prazo (2-4 anos) |
| Volatilidade dos Preços de Matérias-Primas Petroquímicas | -1.0% | Global, com Europa, Oriente Médio, Índia, África e Ásia-Pacífico mais expostos | Curto prazo (≤ 2 anos) |
| Contaminação e Perda de Rendimento na Coleta de Espuma Pós-Consumo | -0.7% | América do Norte e União Europeia | Longo prazo (≥ 4 anos) |
| Fonte: Mordor Intelligence | |||
Restrições Crescentes sobre Formatos de Espuma de Difícil Reciclagem
O Regulamento (UE) 2025/40 entrou em vigor em 11 de fevereiro de 2025 e tornou-se aplicável em 12 de agosto de 2026. O regulamento exige que as embalagens colocadas no mercado da UE atendam aos requisitos de reciclabilidade, influenciando as decisões de seleção de materiais no mercado de embalagens de espuma flexível. Seu marco de 2030 cria pressão sobre formatos com vias de coleta, triagem ou reciclagem menos estabelecidas. As taxas de responsabilidade estendida do produtor também podem variar com base no desempenho de reciclabilidade de um formato e nas evidências de suporte disponíveis. O polipropileno expandido e o polietileno reticulado têm um posicionamento mais claro nesse ambiente do que alguns produtos de espuma convencionais. Os fabricantes estão respondendo por meio de iniciativas de design para reciclagem, matérias-primas circulares e portfólios capazes de atender aos requisitos de qualificação dos clientes em constante mudança.
Volatilidade dos Preços de Matérias-Primas Petroquímicas
A produção de espuma flexível está exposta aos custos do Diisocianato de Difenilmetano (MDI), do Diisocianato de Tolueno (TDI) e dos polióis de poliéter, que são matérias-primas essenciais nas formulações de poliuretano. Esses insumos representam mais de 60% dos custos de matérias-primas da espuma de poliuretano. Em 2025, a BASF introduziu sistemas de espuma de poliuretano flexível com balanço de biomassa, ampliando as opções de matérias-primas disponíveis para produtos de espuma[2]. Mudanças nos custos de insumos podem comprimir as margens dos conversores quando os clientes em aplicações de embalagem sensíveis ao preço não conseguem absorver aumentos imediatos de preços por meio de ajustes contratuais. Grandes produtores integrados podem gerenciar essas flutuações de forma diferente dos conversores independentes que adquirem materiais no mercado spot. Essa exposição a custos permanece uma restrição para o mercado de embalagens de espuma flexível quando as condições de aquisição mudam rapidamente.
*Nossas previsões tratam os impactos dos impulsionadores e restrições como direcionais, e não aditivos. As previsões de impacto refletem o crescimento de base, os efeitos de composição e as interações entre variáveis.
Análise de Segmentos
Por Tipo: O Poliuretano Mantém a Maior Posição, Enquanto o Polietileno Ganha com a Compatibilidade de Reciclagem
O poliuretano detinha 41,67% da participação do mercado de embalagens de espuma flexível em 2025. Essa posição reflete sua flexibilidade de formulação em graus de células abertas e fechadas, que atendem a diferentes requisitos de proteção. As variantes de células abertas suportam aplicações onde a permeabilidade ao ar é necessária em torno de produtos sensíveis à umidade. Os graus de células fechadas fornecem barreiras de umidade e térmicas para o transporte de eletrônicos e produtos farmacêuticos. A espuma de poliuretano flexível pode ser ajustada por densidade e estrutura celular para atender a necessidades específicas de amortecimento.
O tamanho do mercado de embalagens de espuma flexível para polietileno deve crescer a um CAGR de 6,98% até 2031. O polietileno se beneficia da resistência à umidade de células fechadas e da compatibilidade com as correntes de reciclagem de poliolefinas. O polietileno reticulado oferece resistência ao rasgo e estabilidade dimensional, suportando aplicações que envolvem manuseio repetido. O polipropileno expandido também está ganhando atenção em mercados onde a reciclabilidade é uma consideração importante de compra, enquanto as alternativas à base de bio e amido permanecem em estágio comercial inicial.


Por Aplicação: Transporte Lidera Enquanto Elétrico e Eletrônico Cresce Mais Rapidamente
O transporte representou 27,42% da participação do mercado de embalagens de espuma flexível em 2025. A proteção de componentes automotivos e os insertos para módulos de baterias de veículos elétricos sustentam essa posição. A espuma oferece um equilíbrio favorável entre peso e proteção em aplicações que percorrem múltiplos estágios de produção e logística. As cadeias de suprimentos automotivas exigem embalagens que protejam componentes com formatos e acabamentos superficiais variados, mantendo a demanda por embalagens projetadas dentro do mercado de embalagens de espuma flexível.
O segmento elétrico e eletrônico deve crescer a um CAGR de 7,75% até 2031. Componentes menores e mais frágeis aumentam a importância do amortecimento e da dissipação de energia durante a entrega de encomendas. A EUROPUR relata que a espuma de poliuretano flexível é utilizada para proteção de eletrônicos e dispositivos médicos, onde essas propriedades são críticas. As aplicações médicas e farmacêuticas utilizam insertos de espuma em transportadores com controle de temperatura, enquanto bens de consumo, móveis e construção permanecem usos finais estabelecidos para materiais de espuma protetora.
Análise Geográfica
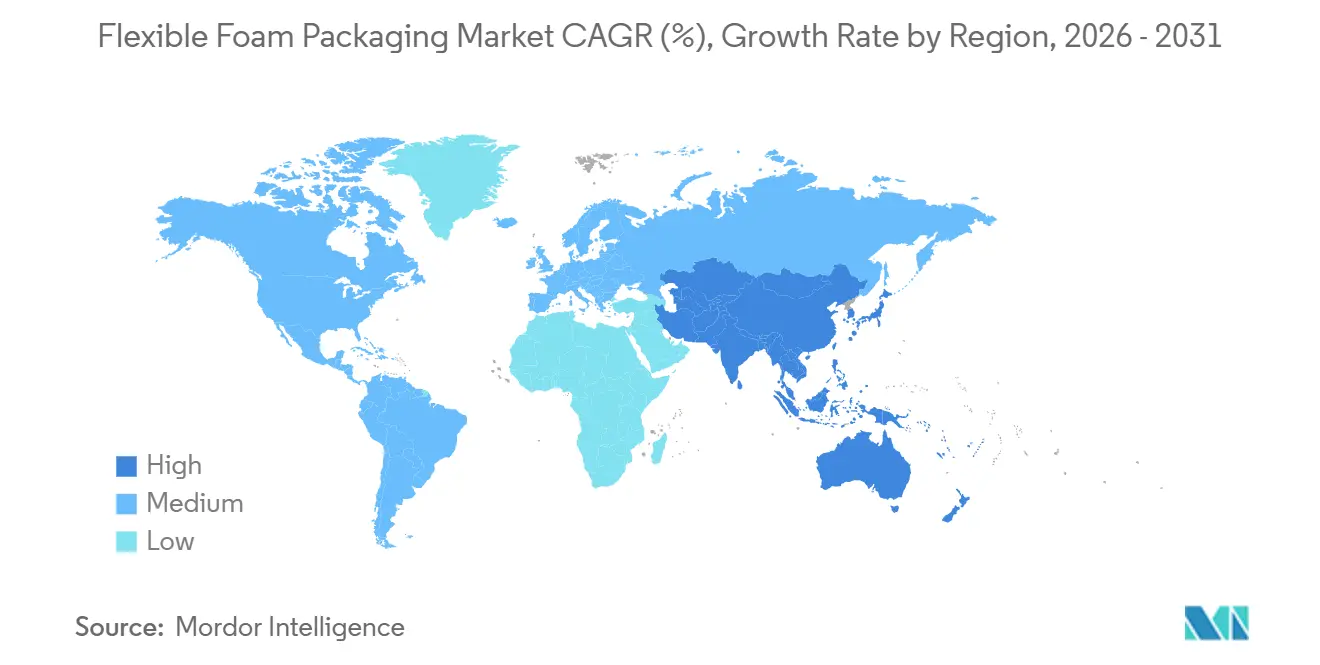
A Ásia-Pacífico detinha 38,11% da participação do mercado de embalagens de espuma flexível em 2025 e deve crescer a um CAGR de 7,42% até 2031. A base de fabricação de eletrônicos da China vincula a demanda regional à atividade de produção e às necessidades de embalagem para exportação. Os programas de Incentivo Vinculado à Produção (PLI) da Índia para telefones celulares, hardware de TI e eletrônicos automotivos visam um aumento cumulativo de produção de 150 bilhões de USD a 200 bilhões de USD até 2030. Esse marco de política sustenta a demanda por embalagens protetoras de padrão de exportação. O plano de médio prazo da JSP também visa um aumento de 21% nas vendas de materiais de proteção de superfície para painéis de tela plana.
A América do Norte e a Europa são centros de demanda consolidados para insertos de espuma projetados com precisão. Os Estados Unidos se beneficiam de redes de logística de encomendas e distribuição farmacêutica que utilizam transportadores isolados validados. O comércio eletrônico representou 16,9% das vendas no varejo dos EUA no primeiro trimestre de 2026. Na Europa, o Regulamento (UE) 2025/40 está direcionando a atenção para formatos com credenciais mais sólidas de design para reciclagem. Esse ambiente está incentivando mudanças de portfólio em todo o mercado de embalagens de espuma flexível.
A América do Sul, o Oriente Médio e a África representam uma parcela menor, mas em expansão, da receita global. O Brasil e a Argentina estão vinculados ao desenvolvimento do comércio eletrônico e aos requisitos de embalagem para exportação agrícola. A atividade de fabricação e distribuição farmacêutica da Arábia Saudita sustenta o interesse em transportadores de cadeia de frio validados. As diretrizes de logística de vacinas da OMS também sustentam a demanda por embalagens de transporte internacional confiáveis em sistemas de saúde de menor renda. Essas regiões apresentam oportunidades para conversores com capacidade de distribuição adequada e documentação técnica.

Cenário Competitivo
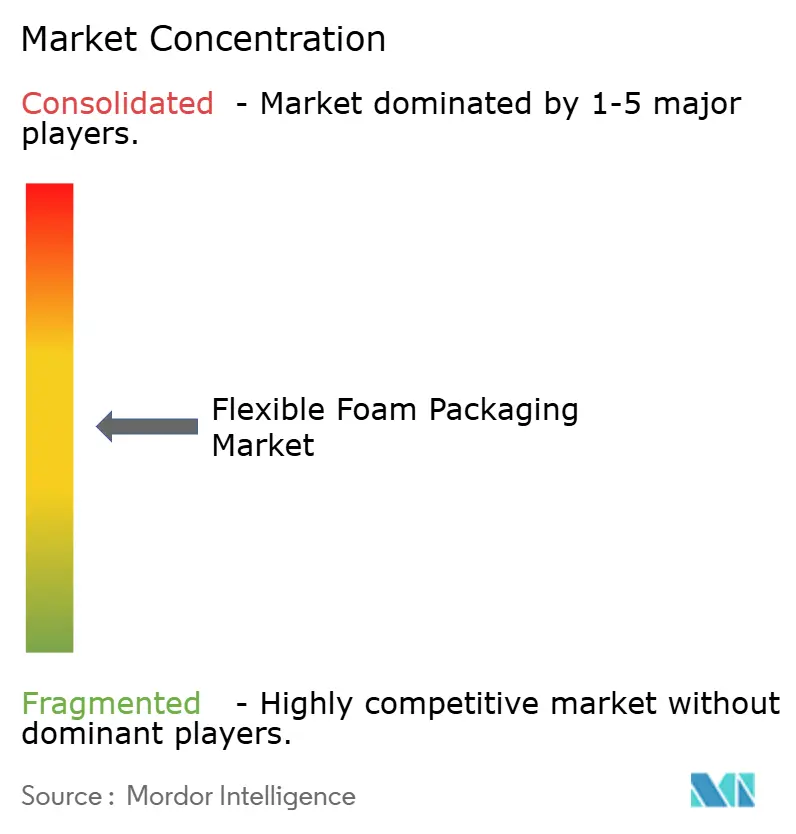
O mercado de embalagens de espuma flexível é moderadamente fragmentado. BASF, Dow e Huntsman fornecem matérias-primas e sistemas integrados. Armacell, Zotefoams, UFP Technologies, Pregis e JSP concentram-se na conversão de materiais ou na engenharia de aplicações. A concorrência centra-se cada vez mais no desempenho dos materiais, nas credenciais de circularidade e na capacidade de fabricação. A BASF introduziu sistemas de espuma de poliuretano flexível com balanço de biomassa em março de 2025.
A Sealed Air concluiu sua aquisição por fundos afiliados à Clayton, Dubilier & Rice em abril de 2026, a um valor empresarial de 10,3 bilhões de USD. A transação transferiu a empresa para propriedade privada, mantendo sua sede em Charlotte, Carolina do Norte. A Pregis adquiriu a divisão de embalagens para cadeia de frio e embalagens térmicas da MP Global Packaging em agosto de 2026. O negócio adquirido opera 2 instalações de fabricação em Indiana e Nebraska. Essa aquisição amplia a oferta de cadeia de frio da Pregis com uma alternativa reciclável na calçada aos transportadores isolados com EPS.
A Zotefoams adquiriu a Overseas Konstellation Company S.A. em novembro de 2025 e nomeou a UFP Technologies como Parceira Global Aprovada. Conversores especializados menores podem competir em pedidos de alto mix combinando fabricação CNC com gerenciamento de pedidos integrado digitalmente, reduzindo a dependência de ferramental para acomodar alterações de design. O mercado de embalagens de espuma flexível, portanto, recompensa tanto a inovação em materiais quanto a capacidade de conversão.
Líderes do Setor de Embalagens de Espuma Flexível
-
Sealed Air Corporation
-
BASF
-
Pregis LLC
-
ARMACELL
-
Sonoco Products Company
- *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica

Desenvolvimentos Recentes do Setor
- Agosto de 2026: A Pregis adquiriu a divisão de embalagens para cadeia de frio e embalagens térmicas da MP Global Packaging, que opera 2 instalações de fabricação em Indiana e Nebraska produzindo embalagens térmicas à base de papel para remessas sensíveis à temperatura. A aquisição expande o portfólio de cadeia de frio da Pregis com uma alternativa reciclável na calçada aos transportadores isolados com espuma EPS, atendendo a fabricantes farmacêuticos e distribuidores de farmácias especializadas.
- Abril de 2026: A Sealed Air Corporation concluiu sua aquisição por fundos afiliados à Clayton, Dubilier & Rice (CD&R) a um valor empresarial de 10,3 bilhões de USD, com os acionistas recebendo 42,15 USD por ação em dinheiro. A empresa passou para propriedade privada, mantendo sua sede em Charlotte, Carolina do Norte, com a CD&R comprometendo-se a apoiar o crescimento nos negócios de embalagens protetoras da Sealed Air.


Escopo do Relatório do Mercado Global de Embalagens de Espuma Flexível
A embalagem de espuma flexível é um material de amortecimento macio e elástico que absorve choques e protege itens frágeis durante o transporte e o armazenamento. É amplamente utilizada em setores como eletrônicos, automotivo, saúde e bens de consumo, onde a segurança do produto durante o trânsito é uma prioridade.
O mercado de embalagens de espuma flexível é segmentado por tipo, aplicação e geografia. Por tipo, o mercado é segmentado em poliuretano, polietileno, polipropileno e outros materiais. Por aplicação, o mercado é segmentado em construção, bens de consumo, móveis, transporte, médico e farmacêutico, elétrico e eletrônico, alimentos e bebidas e outras aplicações. O relatório também abrange o tamanho do mercado e as previsões para embalagens de espuma flexível em 15 países nas principais regiões. Os tamanhos e previsões de mercado são fornecidos em termos de valor (USD).
| Poliuretano |
| Polietileno |
| Polipropileno |
| Outros Materiais |
| Construção |
| Bens de Consumo |
| Móveis |
| Transporte |
| Médico e Farmacêutico |
| Elétrico e Eletrônico |
| Alimentos e Bebidas |
| Outras Aplicações |
| Ásia-Pacífico | China |
| Índia | |
| Japão | |
| Coreia do Sul | |
| Países da ASEAN | |
| Restante da Ásia-Pacífico | |
| América do Norte | Estados Unidos |
| Canadá | |
| México | |
| Europa | Alemanha |
| Reino Unido | |
| França | |
| Itália | |
| Países Nórdicos | |
| Restante da Europa | |
| América do Sul | Brasil |
| Argentina | |
| Restante da América do Sul | |
| Oriente Médio e África | Arábia Saudita |
| África do Sul | |
| Restante do Oriente Médio e África |
| Por Tipo | Poliuretano | |
| Polietileno | ||
| Polipropileno | ||
| Outros Materiais | ||
| Por Aplicação | Construção | |
| Bens de Consumo | ||
| Móveis | ||
| Transporte | ||
| Médico e Farmacêutico | ||
| Elétrico e Eletrônico | ||
| Alimentos e Bebidas | ||
| Outras Aplicações | ||
| Por Geografia | Ásia-Pacífico | China |
| Índia | ||
| Japão | ||
| Coreia do Sul | ||
| Países da ASEAN | ||
| Restante da Ásia-Pacífico | ||
| América do Norte | Estados Unidos | |
| Canadá | ||
| México | ||
| Europa | Alemanha | |
| Reino Unido | ||
| França | ||
| Itália | ||
| Países Nórdicos | ||
| Restante da Europa | ||
| América do Sul | Brasil | |
| Argentina | ||
| Restante da América do Sul | ||
| Oriente Médio e África | Arábia Saudita | |
| África do Sul | ||
| Restante do Oriente Médio e África | ||


Principais Perguntas Respondidas no Relatório
Qual é o tamanho atual do Mercado de Embalagens de Espuma Flexível?
O tamanho do mercado de embalagens de espuma flexível foi avaliado em 3,16 bilhões de USD em 2025 e estima-se que cresça de 3,34 bilhões de USD em 2026 para atingir 4,60 bilhões de USD até 2031, a um CAGR de 6,56% durante o período de previsão (2026-2031).
Qual material tem a maior posição em embalagens de espuma flexível?
O poliuretano detinha uma participação de 41,67% em 2025, sustentado por suas propriedades adaptáveis de amortecimento, barreira de umidade e proteção térmica.
Qual aplicação está crescendo mais rapidamente para embalagens de espuma flexível?
O segmento elétrico e eletrônico deve registrar o maior CAGR de aplicação de 7,75% até 2031.
Qual região lidera a demanda por embalagens de espuma flexível?
A Ásia-Pacífico detinha uma participação de 38,11% em 2025 e deve crescer a um CAGR de 7,42% até 2031.


 Seus dados estão seguros e nunca são vendidos ou compartilhados.
