
フレキシブルフォームパッケージング市場規模とシェア
市場概要
| 調査期間 | 2021 - 2031 |
|---|---|
| 市場規模 (2026) | 3.34 十億米ドル |
| 市場規模 (2031) | 4.60 十億米ドル |
| 成長率 (2026 - 2031) | 6.56 % |
| 最も急速に成長している市場 | アジア太平洋地域 |
| 最大市場 | アジア太平洋地域 |
| 市場集中度 | 中 |
主要プレーヤー 注:主要企業の掲載順は順位を示すものではありません。 画像 © Mordor Intelligence。再利用にはCC BY 4.0の表示が必要です。 | |
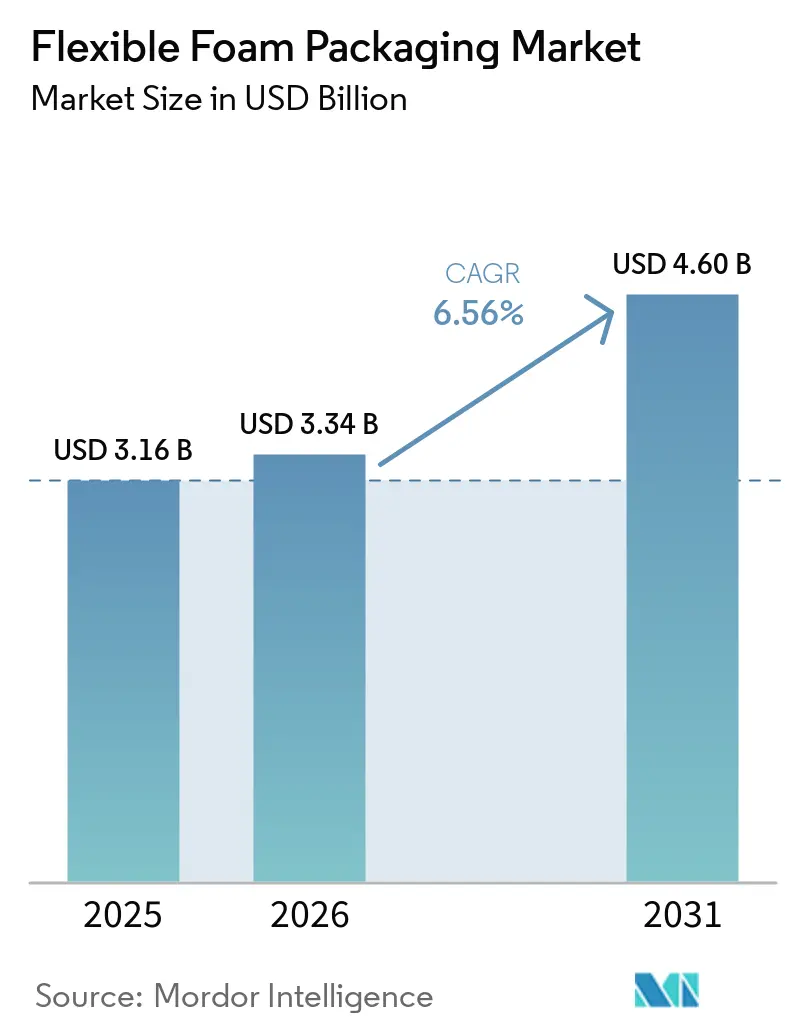
Mordor Intelligenceによるフレキシブルフォームパッケージング市場分析
フレキシブルフォームパッケージング市場規模は2025年に3.16 ビリオン 米ドルと評価され、2026年の3.34 ビリオン 米ドルから2031年には4.60 ビリオン 米ドルに達すると推定されており、予測期間(2026年~2031年)のCAGRは6.56%です。フレキシブルフォームパッケージング市場は、汎用的な空隙充填材から、小包配送においてより一貫した保護を必要とする製品向けの設計されたインサートへとシフトしています。医薬品コールドチェーン輸送では、検証済みの断熱包装が必要とされており、認定フォーマットへの需要を支えています。デジタルコンピュータ数値制御(CNC)加工により、コンバーターはコンピュータ支援設計(CAD)ファイルから直接フォームを切断でき、物理的な抜き型工具の必要性が低減されています。競争戦略は、基材コストからリサイクル認証と精密加能力へとシフトしています。規制と原材料の入手可能性は、特にポリウレタン原料に依存する製品やEUのリサイクル適合要件を満たす必要がある製品において、フレキシブルフォームパッケージング市場の制約要因となっています。
主要レポートのポイント
- タイプ別では、ポリウレタンが2025年のフレキシブルフォームパッケージング市場シェアの41.67%を占め、ポリエチレンは2031年にかけてCAGR 6.98%で成長する見込みです。
- 用途別では、輸送が2025年のフレキシブルフォームパッケージング市場シェアの27.42%を占め、電気・電子は2031年にかけてCAGR 7.75%で成長する見込みです。
- 地域別では、アジア太平洋が2025年のフレキシブルフォームパッケージング市場シェアの38.11%を占め、2031年にかけてCAGR 7.42%で成長する見込みです。
注:本レポートの市場規模および予測数値は、Mordor Intelligence 独自の推定フレームワークを使用して作成されており、2026年1月時点の最新の利用可能なデータとインサイトで更新されています。
グローバルフレキシブルフォームパッケージング市場のトレンドとインサイト
促進要因の影響分析*
| 促進要因 | CAGRへの影響(概算)(%) | 地理的関連性 | 影響の時間軸 |
|---|---|---|---|
| 電子商取引向け保護包装需要 | +2.0% | アジア太平洋および北米が先行するグローバル市場 | 短期(2年以内) |
| 電子機器・自動車の損傷低減要件 | +1.5% | アジア太平洋が中核、中東・アフリカ・ラテンアメリカへの波及あり | 中期(2年~4年) |
| コールドチェーンおよび医薬品輸送の認定 | +1.0% | 低・中所得国からの強い需要を伴うグローバル市場 | 中期(2年~4年) |
| 自動化された適正サイズ包装と容積重量の最適化 | +0.8% | 北米および欧州連合、アジア太平洋へ拡大中 | 短期(2年以内) |
| 高品種少量受注向けのデジタル設計とコンピュータ数値制御(CNC)加工 | +0.5% | グローバル | 長期(4年以上) |
| 情報源: Mordor Intelligence | |||
電子商取引向け保護包装需要
電子商取引は2026年第1四半期における米国の小売総売上高の16.9%を占め、大規模かつ確立された小売チャネル全体での小包レベルの保護包装需要を支えています。フレキシブルフォームパッケージング市場は、個別の小包がパレット積み出荷よりも多くの保護を必要とするため恩恵を受けています。パレット積み出荷では荷役力がより大きな荷物全体に分散されます。フルフィルメント事業者は、返品・交換・カスタマーサービス・製品評判のコストに影響する損傷率が高い場合、製品専用のフォームインサートを使用するケースが増えています。このアプローチは、繰り返しの取り扱いにおいて紙ベースの代替品では十分に保護できない可能性がある電子機器や個人ケア製品に特に有効です。ポリウレタンインサートとポリオレフィンフォームロールは、中国・韓国・インドから北米・欧州への越境輸送に使用されています。フレキシブルフォームパッケージング市場は、フルフィルメント事業者が各パッケージで使用する材料量を厳密に管理している場合でも、より高い性能要件から付加価値を得ています。
電子機器・自動車の損傷低減要件
電子機器・自動車メーカーは、部品がより精密になり、単価が高くなり、より長いサプライチェーンを経由するようになるにつれて、包装仕様を厳格化しています。フレキシブルポリウレタンフォームは、密度とセル構造の変数にわたって配合することができ、形状が異なる部品を含む要求の厳しい用途に対してクッション性を提供します。この能力は、自動車部品、電子インサート、電気自動車(EV)バッテリー関連の保護、および表面損傷が回避可能なコストをもたらすその他の用途での使用を支えています。Huntsmanは、高電圧バッテリーセルの熱的・電気的・構造的保護のためにSHOKLESSポリウレタンシステムを位置付けています[1]。フレキシブルフォームパッケージング市場は、EVサプライチェーンが製造・輸送・組立の各段階で精密部品の専門的な保護を必要とするにつれて恩恵を受ける可能性があります。これらの用途はまた、標準的なフォームシートやロール製品を提供するサプライヤーよりも、詳細な仕様を満たすことができるコンバーターを優遇します。
コールドチェーンおよび医薬品輸送の認定
コールドチェーン輸送要件は、温度感受性製品が定義された流通経路に沿って文書化された熱性能を必要とするため、フレキシブルフォームパッケージング市場を支えています。世界保健機関(WHO)のガイダンスは、ワクチンの国際的な包装・輸送をカバーし、精密な医療製品向けの検証済み輸送システムの使用を支持しています。認定要件には、経路マッピング、温度逸脱記録、および包装フォーマットが医薬品顧客による使用承認を受ける前のテストが含まれる場合があります。フォーム断熱シッパーが特定の経路で検証されると、サプライヤーの変更には追加の文書化・テスト・内部承認が必要になる場合があります。フォームフォーマットは、断熱性・予測可能な性能・コストが物流チームの選定基準の中心となる用途で引き続き使用されています。この環境は、要求の厳しい輸送ルートにわたる医薬品・ワクチン流通向けに技術的に文書化されたソリューションを供給できるコンバーターを優遇します。
自動化された適正サイズ包装と容積重量の最適化
自動化された適正サイズ化は、パッケージサイズと容積重量料金を削減しようとするフルフィルメント事業者が購入する製品の組み合わせを変化させます。パッケージサイズの縮小により、バルク空隙充填材の必要性が減少する一方、各製品に適合する正確に切断された保護部品の必要性が高まる可能性があります。フレキシブルフォームパッケージング市場はこのトレードオフの影響を受けており、小型の出荷品はフォームの使用量が少なくなる可能性がある一方で、より特定のインサートを必要とする場合があります。コンピュータ支援設計(CAD)からコンピュータ数値制御(CNC)へのワークフローにより、コンバーターはすべての製品設計や注文変更に対して物理的な抜き型工具に依存することなくインサートを製造できます。この能力は、製品寸法が多様な電子機器・医療機器顧客からの高品種少量受注に有用です。デジタル設計と信頼性の高い加工を組み合わせたサプライヤーは、フレキシブルフォームパッケージング市場内でより高付加価値の包装業務を獲得できます。
制約要因の影響分析*
| 制約要因 | CAGRへの影響(概算)(%) | 地理的関連性 | 影響の時間軸 |
|---|---|---|---|
| リサイクル困難なフォームフォーマットに対する規制強化 | -1.2% | 欧州連合が中核、英国・カナダ・東南アジアへ拡大 | 中期(2年~4年) |
| 石油化学原料価格の変動 | -1.0% | 欧州・中東・インド・アフリカ・アジア太平洋が最も影響を受けるグローバル市場 | 短期(2年以内) |
| 消費者使用後フォーム回収における汚染と歩留まり損失 | -0.7% | 北米および欧州連合 | 長期(4年以上) |
| 情報源: Mordor Intelligence | |||
リサイクル困難なフォームフォーマットに対する規制強化
規制(EU)2025/40は2025年2月11日に発効し、2026年8月12日から適用されました。この規制は、EU市場に投入される包装がリサイクル適合要件を満たすことを義務付けており、フレキシブルフォームパッケージング市場における材料選択の意思決定に影響を与えています。2030年の枠組みは、回収・選別・リサイクルの経路が確立されていないフォーマットへの圧力を生み出しています。拡大生産者責任費用も、フォーマットのリサイクル性能と利用可能な裏付け証拠に基づいて異なる場合があります。発泡ポリプロピレンと架橋ポリエチレンは、一部の従来型フォーム製品よりもこの環境での位置付けが明確です。メーカーは、リサイクルを考慮した設計イニシアチブ、循環型原料、および変化する顧客認定要件を満たすことができるポートフォリオを通じて対応しています。
石油化学原料価格の変動
フレキシブルフォーム製造は、ポリウレタン配合の主要原料であるジフェニルメタンジイソシアネート(MDI)、トルエンジイソシアネート(TDI)、およびポリエーテルポリオールのコストにさらされています。これらの原料はポリウレタンフォームの原材料コストの60%以上を占めています。2025年、BASFはバイオマスバランス型フレキシブルポリウレタンフォームシステムを導入し、フォーム製品に利用可能な原料オプションを拡大しました[2]。価格感応度の高い包装用途の顧客が契約調整を通じて即時の価格上昇を吸収できない場合、原料コストの変動はコンバーターのマージンを圧迫する可能性があります。大規模な垂直統合型メーカーは、スポット市場で材料を調達する独立系コンバーターとは異なる方法でこれらの変動を管理できる場合があります。このコストリスクは、調達条件が急速に変化する際にフレキシブルフォームパッケージング市場の制約要因となっています。
*当社の予測では、推進要因および抑制要因の影響を加算的ではなく方向性のあるものとして扱います。影響予測は、ベースライン成長、構成効果、および変数間の相互作用を反映しています。
セグメント分析
タイプ別:ポリウレタンが最大シェアを維持、ポリエチレンはリサイクル適合性から成長
ポリウレタンは2025年のフレキシブルフォームパッケージング市場シェアの41.67%を占めました。この地位は、異なる保護要件に対応する連続気泡グレードと独立気泡グレードにわたる配合の柔軟性を反映しています。連続気泡タイプは、湿度感受性製品の周囲で通気性が必要な用途を支えています。独立気泡グレードは、電子機器・医薬品の輸送に対して水分・熱バリアを提供します。フレキシブルポリウレタンフォームは、特定のクッション性ニーズを満たすために密度とセル構造によって調整できます。
ポリエチレンのフレキシブルフォームパッケージング市場規模は、2031年にかけてCAGR 6.98%で成長する見込みです。ポリエチレンは、独立気泡の耐湿性とポリオレフィンリサイクルストリームとの適合性から恩恵を受けています。架橋ポリエチレン耐引裂性と寸法安定性を提供し、繰り返しの取り扱いを伴う用途を支えています。発泡ポリプロピレンも、リサイクル性が重要な購買考慮事項となっている市場で注目を集めており、バイオベースおよびデンプンベースの代替品は商業化の初期段階にとどまっています。
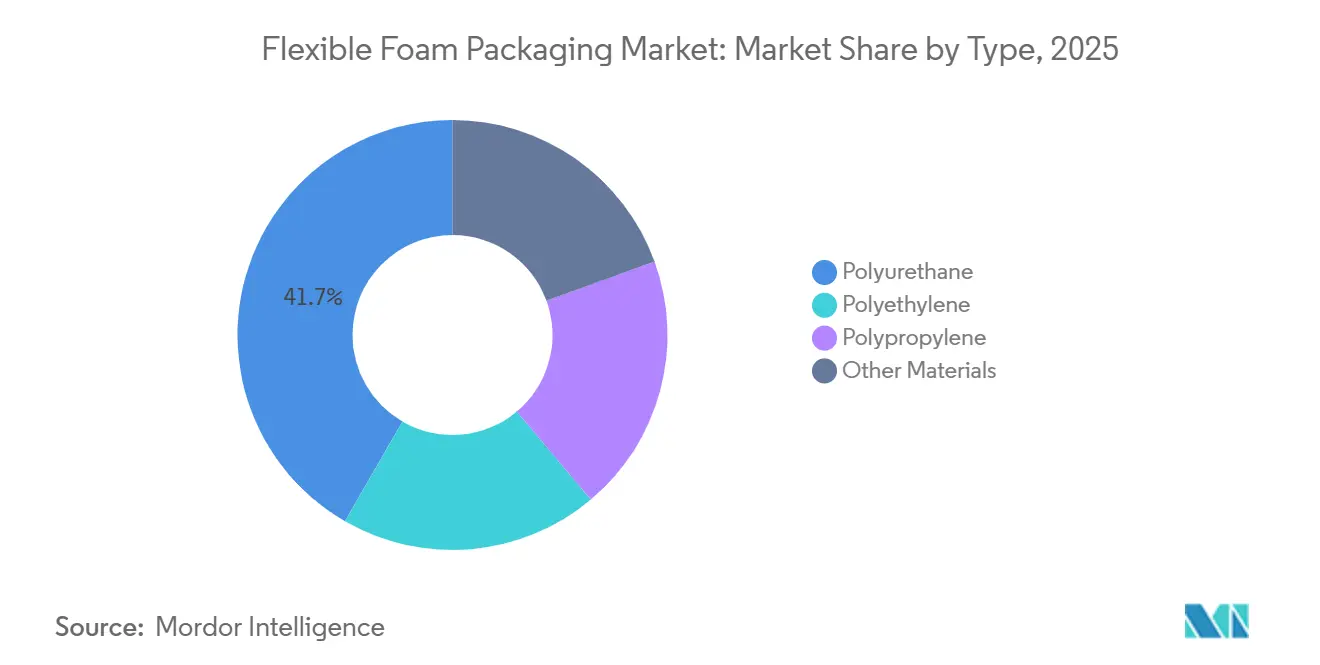
注記: 全セグメントの個別シェアはレポート購入後に入手可能
用途別:輸送がリードし、電気・電子がより速く成長
輸送は2025年のフレキシブルフォームパッケージング市場シェアの27.42%を占めました。自動車部品の保護とEVバッテリーモジュールインサートがこの地位を支えています。フォームは、複数の製造・物流段階を経る用途において重量と保護のバランスが優れています。自動車サプライチェーンは、形状や表面仕上げが多様な部品を保護する包装を必要とし、フレキシブルフォームパッケージング市場内での設計された包装への需要を維持しています。
電気・電子セグメントは2031年にかけてCAGR 7.75%で成長する見込みです。より小型で精密な部品は、小包配送時のクッション性とエネルギー散逸の重要性を高めています。EUROPURは、フレキシブルポリウレタンフォームがこれらの特性が重要な電子機器・医療機器の保護に使用されていると報告しています。医療・医薬品用途では温度管理シッパーにフォームインサートが使用されており、消費財・家具・建設は保護フォーム材料の確立されたエンドユースとして残っています。
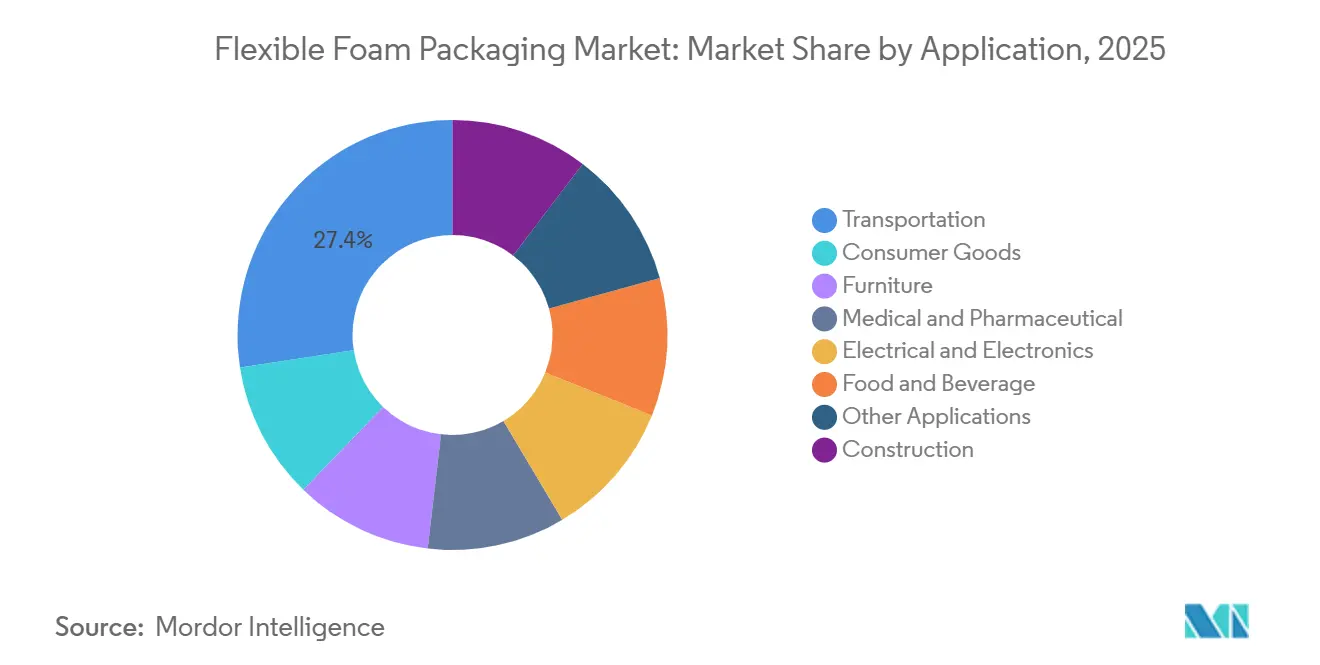
注記: 全セグメントの個別シェアはレポート購入後に入手可能
地域分析
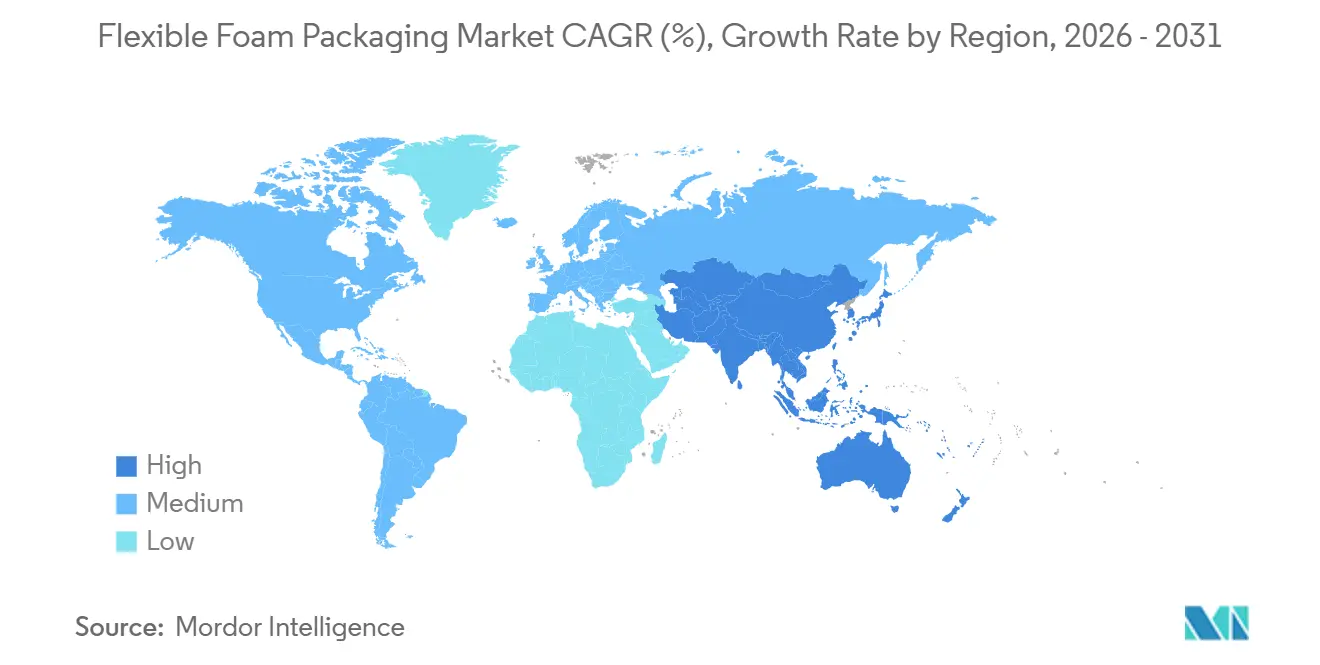
アジア太平洋は2025年のフレキシブルフォームパッケージング市場シェアの38.11%を占め、2031年にかけてCAGR 7.42%で成長する見込みです。中国の電子機器製造基盤は、地域需要を生産活動と輸出包装ニーズに結び付けています。インドの携帯電話・ITハードウェア・自動車電子機器向け生産連動型インセンティブ(PLI)プログラムは、2030年までに1,500億米ドルから2,000億米ドルの累積生産増加を目標としています。この政策枠組みは、輸出グレードの保護包装への需要を支えています。JSPの中期計画も、フラットパネルディスプレイ表面保護材料の売上を21%増加させることを目標としています。
北米と欧州は、精密設計されたフォームインサートの確立された需要センターです。米国は、検証済みの断熱シッパーを使用する小包物流・医薬品流通ネットワークから恩恵を受けています。電子商取引は2026年第1四半期における米国の小売売上高の16.9%を占めました。欧州は、規制(EU)2025/40がリサイクル設計認証の強いフォーマットへの注目を促しています。この環境は、フレキシブルフォームパッケージング市場全体でポートフォリオの変化を促進しています。
南米・中東・アフリカは、グローバル収益の中では小さいながらも拡大するシェアを占めています。ブラジルとアルゼンチンは、電子商取引の発展と農業輸出包装要件に結び付いています。サウジアラビアの医薬品製造・流通活動は、検証済みコールドチェーンシッパーへの関心を支えています。WHOのワクチン物流ガイダンスも、低所得国の医療システムにおける信頼性の高い国際輸送包装への需要を支えています。これらの地域は、適切な流通能力と技術文書を持つコンバーターに機会を提供しています。
競合状況
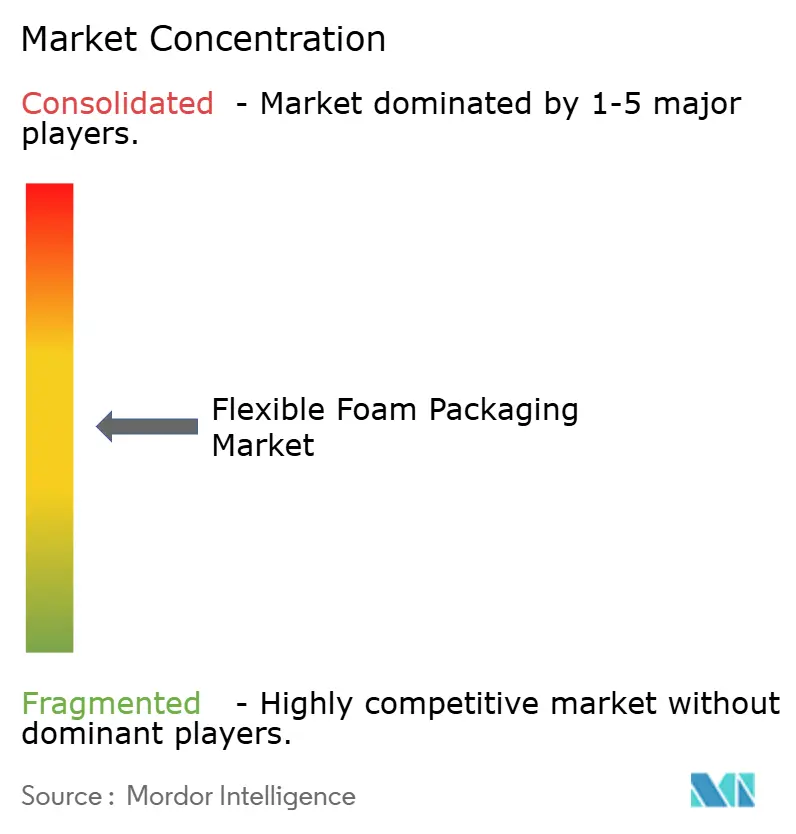
フレキシブルフォームパッケージング市場は中程度に分散しています。BASF、Dow、Huntsmanは原材料と統合システムを供給しています。Armacell、Zotefoams、UFP Technologies、Pregis、JSPは材料加工または用途エンジニアリングに注力しています。競争は材料性能・循環性認証・加工能力を中心に展開されています。BASFは2025年3月にバイオマスバランス型フレキシブルポリウレタンフォームシステムを導入しました。
Sealed Airは2026年4月にClayton、Dubilier & Riceが運営するファンドによる買収を完了し、企業価値は10.3 ビリオン 米ドルでした。この取引により同社は非公開企業となりましたが、ノースカロライナ州シャーロットの本社は維持されました。Pregisは2026年8月にMP Global Packagingのコールドチェーン・熱包装部門を買収しました。買収した事業はインディアナ州とネブラスカ州に2つの製造施設を持っています。この買収により、PregisのコールドチェーンオファリングはEPS断熱シッパーに代わる路肩リサイクル可能な代替品で拡充されました。
Zotefoamsは2025年11月にOverseas Konstellation Company S.A.を買収し、UFP Technologiesをグローバル認定パートナーに任命しました。小規模な専門コンバーターは、CNC加工とデジタル統合受注管理を組み合わせることで、設計変更に対応するための工具への依存を低減し、高品種受注で競争できます。フレキシブルフォームパッケージング市場は、材料革新と加工能力の両方を評価します。
フレキシブルフォームパッケージング産業リーダー
-
Sealed Air Corporation
-
BASF
-
Pregis LLC
-
ARMACELL
-
Sonoco Products Company
- 注:主要企業の掲載順は順位を示すものではありません。
最近の業界動向
- 2026年8月:Pregisは、インディアナ州とネラスカ州に2つの製造施設を持ち、温度感受性輸送向けの紙ベース熱包装を製造するMP Global Packagingのコールドチェーン・熱包装部門を買収しました。この買収により、PregisのコールドチェーンポートフォリオはEPSフォーム断熱シッパーに代わる路肩リサイクル可能な代替品で拡充され、医薬品メーカーと専門薬局流通業者にサービスを提供します。
- 2026年4月:Sealed Air Corporationは、Clayton、Dubilier & Rice(CD&R)が運営するファンドによる買収を完了し、企業価値は10.3 ビリオン 米ドル、株主は1株当たり42.15米ドルの現金を受け取りました。同社はノースカロライナ州シャーロットの本社を維持しながら非公開企業に移行し、CD&RはSealed Airの保護包装事業全体の成長を支援することを約束しました。
グローバルフレキシブルフォームパッケージング市場レポートの調査範囲
フレキシブルフォームパッケージングは、衝撃を吸収し、輸送・保管中に精密品を保護する柔軟で弾性のあるクッション材です。輸送中の製品安全が優先される電子機器・自動車・医療・消費財などの産業で広く使用されています。
フレキシブルフォームパッケージング市場は、タイプ別、用途別、地域別に区分されています。タイプ別では、市場はポリウレタン、ポリエチレン、ポリプロピレン、その他の素材に区分されています。用途別では、市場は建設、消費財、家具、輸送、医療・医薬品、電気・電子、食品・飲料、その他の用途に区分されています。レポートはまた、主要地域の15カ国におけるフレキシブルフォームパッケージングの市場規模と予測もカバーしています。市場規模と予測は金額(米ドル)ベースで提供されています。
| ポリウレタン |
| ポリエチレン |
| ポリプロピレン |
| その他の素材 |
| 建設 |
| 消費財 |
| 家具 |
| 輸送 |
| 医療・医薬品 |
| 電気・電子 |
| 食品・飲料 |
| その他の用途 |
| アジア太平洋 | 中国 |
| インド | |
| 日本 | |
| 韓国 | |
| ASEAN諸国 | |
| その他のアジア太平洋 | |
| 北米 | 米国 |
| カナダ | |
| メキシコ | |
| 欧州 | ドイツ |
| 英国 | |
| フランス | |
| イタリア | |
| 北欧諸国 | |
| その他の欧州 | |
| 南米 | ブラジル |
| アルゼンチン | |
| その他の南米 | |
| 中東・アフリカ | サウジアラビア |
| 南アフリカ | |
| その他の中東・アフリカ |
| タイプ別 | ポリウレタン | |
| ポリエチレン | ||
| ポリプロピレン | ||
| その他の素材 | ||
| 用途別 | 建設 | |
| 消費財 | ||
| 家具 | ||
| 輸送 | ||
| 医療・医薬品 | ||
| 電気・電子 | ||
| 食品・飲料 | ||
| その他の用途 | ||
| 地域別 | アジア太平洋 | 中国 |
| インド | ||
| 日本 | ||
| 韓国 | ||
| ASEAN諸国 | ||
| その他のアジア太平洋 | ||
| 北米 | 米国 | |
| カナダ | ||
| メキシコ | ||
| 欧州 | ドイツ | |
| 英国 | ||
| フランス | ||
| イタリア | ||
| 北欧諸国 | ||
| その他の欧州 | ||
| 南米 | ブラジル | |
| アルゼンチン | ||
| その他の南米 | ||
| 中東・アフリカ | サウジアラビア | |
| 南アフリカ | ||
| その他の中東・アフリカ | ||
レポートで回答される主要な質問
フレキシブルフォームパッケージング市場の現在の市場規模は?
フレキシブルフォームパッケージング市場規模は2025年に3.16 ビリオン 米ドルと評価され、2026年の3.34 ビリオン 米ドルから2031年には4.60 ビリオン 米ドルに達すると推定されており、予測期間(2026年~2031年)のCAGRは6.56%です。
フレキシブルフォームパッケージングで最大のシェアを持つ素材は何ですか?
ポリウレタンは2025年に41.67%のシェアを占め、適応性の高いクッション性・耐湿性・熱保護特性によって支えられています。
フレキシブルフォームパッケージングで最も成長が速い用途は何ですか?
電気・電子は2031にかけて最高の用途別CAGR 7.75%を記録する見込みです。
フレキシブルフォームパッケージング需要をリードする地域はどこですか?
アジア太平洋は2025年に38.11%のシェアを占め、2031年にかけてCAGR 7.42%で成長する見込みです。