
Taille et part du marché des emballages en mousse flexible
VUE D’ENSEMBLE DU MARCHÉ
| Période d'étude | 2021 - 2031 |
|---|---|
| Taille du Marché (2026) | 3.34 Milliards de dollars |
| Taille du Marché (2031) | 4.60 Milliards de dollars |
| Taux de croissance (2026 - 2031) | 6.56 % |
| Marché à la Croissance la Plus Rapide | Asie-Pacifique |
| Plus Grand Marché | Asie-Pacifique |
| Concentration du Marché | Moyen |
Acteurs majeurs *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier Image © Mordor Intelligence. La réutilisation nécessite une attribution sous CC BY 4.0. | |
Analyse du marché des emballages en mousse flexible par Mordor Intelligence
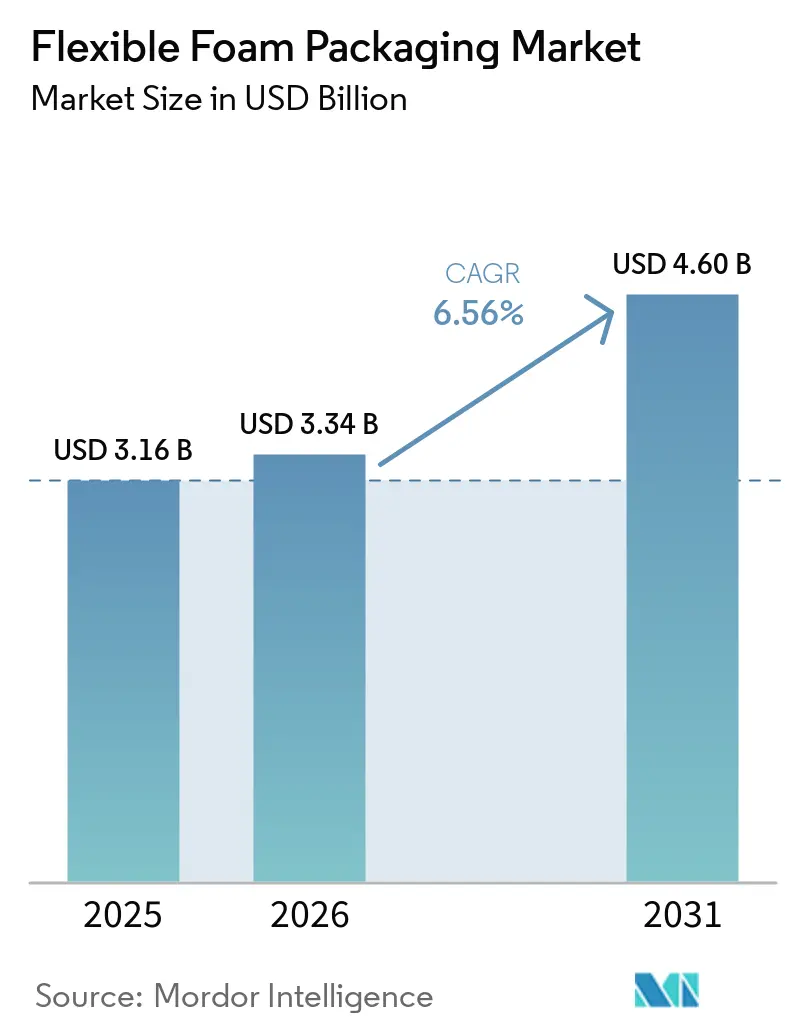
La taille du marché des emballages en mousse flexible était évaluée à 3,16 milliards USD en 2025 et devrait croître de 3,34 milliards USD en 2026 pour atteindre 4,60 milliards USD d'ici 2031, à un CAGR de 6,56 % durant la période de prévision (2026-2031). Le marché des emballages en mousse flexible évolue du rembourrage générique vers des inserts techniques pour les produits nécessitant une protection plus constante lors de la livraison de colis. L'expédition pharmaceutique en chaîne du froid exige des emballages isolants validés, ce qui soutient la demande de formats qualifiés. La fabrication numérique par Commande Numérique par Calculateur (CNC) permet aux transformateurs de découper la mousse directement à partir de fichiers de Conception Assistée par Ordinateur (CAO), réduisant ainsi le besoin d'outillage physique par découpe. Les stratégies concurrentielles évoluent des coûts des matières de base vers les certifications de recyclabilité et la fabrication de précision. La réglementation et la disponibilité des matières premières restent des contraintes pour le marché des emballages en mousse flexible, notamment pour les produits qui dépendent des intrants en polyuréthane ou qui doivent satisfaire aux exigences de recyclabilité de l'UE.
Principaux enseignements du rapport
- Par type, le polyuréthane détenait 41,67 % de la part du marché des emballages en mousse flexible en 2025, tandis que le polyéthylène devrait croître à un CAGR de 6,98 % jusqu'en 2031.
- Par application, le transport détenait 27,42 % de la part du marché des emballages en mousse flexible en 2025, tandis que l'électrique et l'électronique devrait croître à un CAGR de 7,75 % jusqu'en 2031.
- Par géographie, l'Asie-Pacifique détenait 38,11 % de la part du marché des emballages en mousse flexible en 2025 et devrait croître à un CAGR de 7,42 % jusqu'en 2031.
Note : La taille du marché et les prévisions figurant dans ce rapport sont générées à l'aide du cadre d'estimation exclusif de Mordor Intelligence, mis à jour avec les dernières données et informations disponibles en janvier 2026.
Tendances et perspectives du marché mondial des emballages en mousse flexible
Analyse de l'impact des moteurs*
| Moteurs | (~) % d'impact sur les prévisions de CAGR | Pertinence géographique | Horizon temporel de l'impact |
|---|---|---|---|
| Demande d'emballages de protection pour le commerce électronique | +2.0% | Mondial, avec l'Asie-Pacifique et l'Amérique du Nord en tête | Court terme (≤ 2 ans) |
| Exigences de réduction des dommages dans les secteurs de l'électronique et de l'automobile | +1.5% | Asie-Pacifique en cœur, avec des répercussions au Moyen-Orient, en Afrique et en Amérique latine | Moyen terme (2-4 ans) |
| Qualification des expéditions en chaîne du froid et pharmaceutiques | +1.0% | Mondial, avec une forte demande des économies à revenus faibles et intermédiaires | Moyen terme (2-4 ans) |
| Emballage automatisé à taille adaptée et optimisation du poids dimensionnel | +0.8% | Amérique du Nord et Union européenne, en expansion vers l'Asie-Pacifique | Court terme (≤ 2 ans) |
| Conception numérique et conversion par Commande Numérique par Calculateur (CNC) pour les commandes à forte diversité et faible volume | +0.5% | Mondial | Long terme (≥ 4 ans) |
| Source: Mordor Intelligence | |||
Demande d'emballages de protection pour le commerce électronique
Le commerce électronique représentait 16,9 % du total des ventes au détail aux États-Unis au premier trimestre 2026, soutenant la demande d'emballages de protection au niveau des colis dans un grand canal de distribution établi. Le marché des emballages en mousse flexible en bénéficie, car les colis individuels nécessitent davantage de protection que les expéditions palettisées, qui répartissent les forces de manutention sur une charge plus importante. Les opérateurs de traitement des commandes utilisent de plus en plus des inserts en mousse spécifiques aux produits lorsque les taux de dommages affectent le coût des retours, des remplacements, du service client et de la réputation des produits. Cette approche est particulièrement pertinente pour les produits électroniques et les soins personnels que les alternatives standard à base de papier peuvent ne pas protéger adéquatement lors de manutentions répétées. Les inserts en polyuréthane et les rouleaux de mousse polyoléfine sont utilisés dans les expéditions transfrontalières depuis la Chine, la Corée du Sud et l'Inde vers l'Amérique du Nord et l'Europe. Le marché des emballages en mousse flexible gagne donc en valeur grâce à des exigences de performance plus élevées, même lorsque les opérateurs de traitement des commandes gèrent strictement la quantité de matériau utilisée dans chaque colis.
Exigences de réduction des dommages dans les secteurs de l'électronique et de l'automobile
Les fabricants d'électronique et d'automobile resserrent leurs spécifications d'emballage à mesure que les composants deviennent plus fragiles, ont des valeurs unitaires plus élevées et transitent par des chaînes d'approvisionnement plus longues. La mousse de polyuréthane flexible peut être formulée selon différentes variables de densité et de structure cellulaire pour offrir un amortissement adapté aux applications exigeantes avec des formes de composants variées. Cette capacité soutient son utilisation dans les composants automobiles, les inserts électroniques, la protection liée aux batteries de véhicules électriques (VE) et d'autres applications où les dommages de surface entraînent des coûts évitables. Huntsman a positionné ses systèmes de polyuréthane SHOKLESS pour la protection thermique, électrique et structurelle des cellules de batteries haute tension[1]. Le marché des emballages en mousse flexible peut en bénéficier, car les chaînes d'approvisionnement des VE nécessitent une protection spécialisée pour les composants sensibles lors de la production, du transport et de l'assemblage. Ces applications favorisent également les transformateurs capables de répondre à des spécifications détaillées plutôt que les fournisseurs proposant des produits standard en feuille ou en rouleau de mousse.
Qualification des expéditions en chaîne du froid et pharmaceutiques
Les exigences d'expédition en chaîne du froid soutiennent le marché des emballages en mousse flexible, car les produits sensibles à la température nécessitent des performances thermiques documentées le long de routes de distribution définies. Les recommandations de l'Organisation Mondiale de la Santé (OMS) couvrent l'emballage et l'expédition internationaux des vaccins et soutiennent l'utilisation de systèmes de transport validés pour les produits médicaux sensibles. Les exigences de qualification peuvent inclure la cartographie des itinéraires, les enregistrements d'excursions de température et des tests avant qu'un format d'emballage soit approuvé par un client pharmaceutique. Une fois qu'un expéditeur isolé en mousse est validé pour un itinéraire, le changement de fournisseur peut nécessiter une documentation supplémentaire, des tests et une approbation interne. Les formats en mousse continuent de servir les applications où l'isolation, les performances prévisibles et le coût restent des critères de sélection essentiels pour les équipes logistiques. Cet environnement favorise les transformateurs capables de fournir des solutions techniquement documentées pour la distribution pharmaceutique et vaccinale sur des voies de transport exigeantes.
Emballage automatisé à taille adaptée et optimisation du poids dimensionnel
Le dimensionnement automatisé modifie la composition des produits achetés par les opérateurs de traitement des commandes cherchant à réduire la taille des colis et les frais de poids dimensionnel. Des tailles de colis plus petites peuvent réduire le besoin de rembourrage de vide en vrac tout en augmentant le besoin de composants de protection découpés avec précision et adaptés à chaque produit. Le marché des emballages en mousse flexible est affecté par ce compromis, car un envoi plus petit peut utiliser moins de mousse mais nécessiter un insert plus spécifique. Les flux de travail de la Conception Assistée par Ordinateur (CAO) vers la Commande Numérique par Calculateur (CNC) permettent aux transformateurs de produire des inserts sans recourir à l'outillage physique par découpe pour chaque conception de produit ou changement de commande. Cette capacité est utile pour les commandes à forte diversité et faible volume provenant de clients dans les secteurs de l'électronique et des dispositifs médicaux avec des dimensions de produits variées. Les fournisseurs qui combinent la conception numérique avec une conversion fiable peuvent concourir pour des travaux d'emballage à plus haute valeur ajoutée au sein du marché des emballages en mousse flexible.
Analyse de l'impact des freins*
| Freins | (~) % d'impact sur les prévisions de CAGR | Pertinence géographique | Horizon temporel de l'impact |
|---|---|---|---|
| Renforcement des restrictions sur les formats de mousse difficiles à recycler | -1.2% | Union européenne en cœur, en expansion vers le Royaume-Uni, le Canada et l'Asie du Sud-Est | Moyen terme (2-4 ans) |
| Volatilité des prix des matières premières pétrochimiques | -1.0% | Mondial, avec l'Europe, le Moyen-Orient, l'Inde, l'Afrique et l'Asie-Pacifique les plus exposés | Court terme (≤ 2 ans) |
| Contamination et pertes de rendement dans la collecte de mousse post-consommation | -0.7% | Amérique du Nord et Union européenne | Long terme (≥ 4 ans) |
| Source: Mordor Intelligence | |||
Renforcement des restrictions sur les formats de mousse difficiles à recycler
Le règlement (UE) 2025/40 est entré en vigueur le 11 février 2025 et est devenu applicable le 12 août 2026. Le règlement exige que les emballages mis sur le marché de l'UE satisfassent aux exigences de recyclabilité, influençant les décisions de sélection des matériaux au sein du marché des emballages en mousse flexible. Son cadre 2030 crée une pression sur les formats dont les voies de collecte, de tri ou de recyclage sont moins établies. Les frais de responsabilité élargie des producteurs peuvent également varier en fonction des performances de recyclabilité d'un format et des preuves disponibles. Le polypropylène expansé et le polyéthylène réticulé ont un positionnement plus clair dans cet environnement que certains produits en mousse conventionnels. Les fabricants répondent par des initiatives de conception pour le recyclage, des matières premières circulaires et des portefeuilles capables de répondre aux exigences de qualification changeantes des clients.
Volatilité des prix des matières premières pétrochimiques
La production de mousse flexible est exposée aux coûts du Diisocyanate de Méthylène Diphényle (MDI), du Diisocyanate de Toluène (TDI) et des polyols polyéther, qui sont des matières premières clés dans les formulations de polyuréthane. Ces intrants représentent plus de 60 % des coûts en matières premières de la mousse de polyuréthane. En 2025, BASF a introduit des systèmes de mousse de polyuréthane flexible à bilan massique de biomasse, élargissant les options de matières premières disponibles pour les produits en mousse[2]. Les variations des coûts des intrants peuvent comprimer les marges des transformateurs lorsque les clients dans des applications d'emballage sensibles aux prix ne peuvent pas absorber les hausses de prix immédiates par des ajustements contractuels. Les grands producteurs intégrés peuvent gérer ces fluctuations différemment des transformateurs indépendants qui achètent des matériaux sur le marché au comptant. Cette exposition aux coûts reste une contrainte pour le marché des emballages en mousse flexible lorsque les conditions d'approvisionnement changent rapidement.
*Nos prévisions considèrent les impacts des moteurs et des contraintes comme directionnels et non additifs. Les prévisions d'impact reflètent la croissance de référence, les effets de composition et les interactions entre variables.
Analyse des segments
Par type : le polyuréthane conserve la position la plus importante, tandis que le polyéthylène progresse grâce à sa compatibilité avec le recyclage
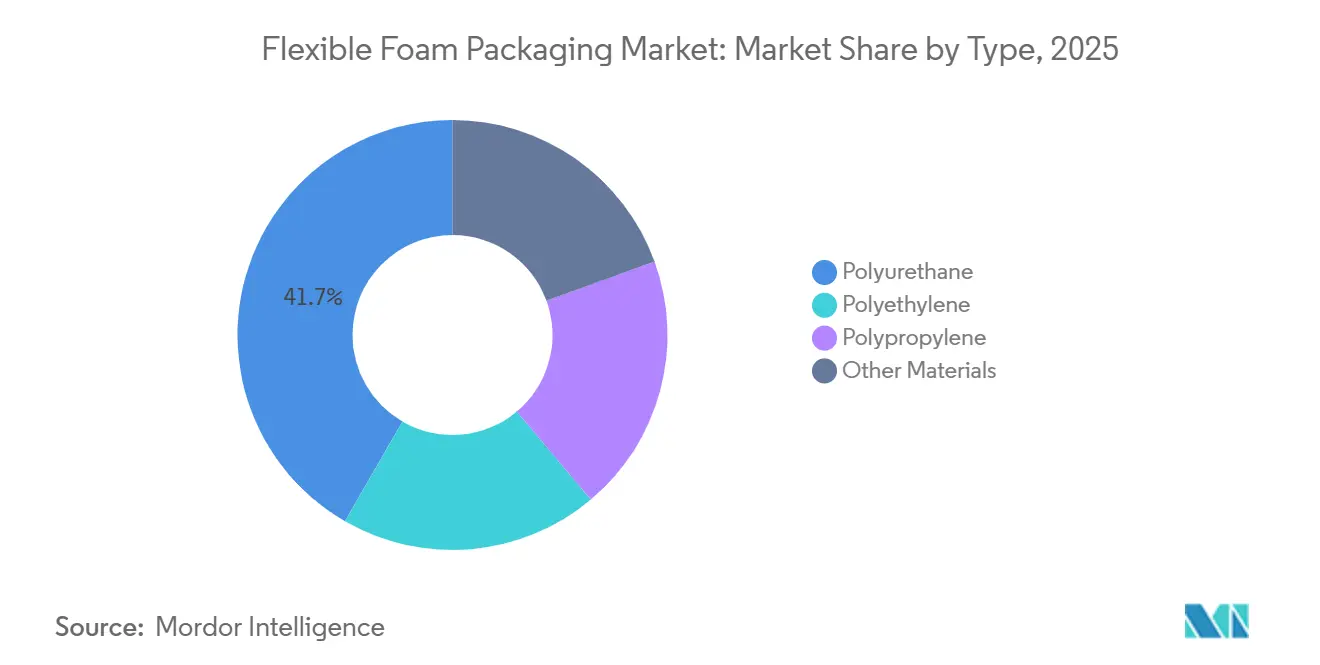
Le polyuréthane détenait 41,67 % de la part du marché des emballages en mousse flexible en 2025. Cette position reflète sa flexibilité de formulation entre les grades à cellules ouvertes et à cellules fermées, qui répondent à différentes exigences de protection. Les variantes à cellules ouvertes soutiennent les applications où la perméabilité à l'air est nécessaire autour des produits sensibles à l'humidité. Les grades à cellules fermées fournissent des barrières contre l'humidité et thermiques pour l'expédition d'électronique et de produits pharmaceutiques. La mousse de polyuréthane flexible peut être ajustée en densité et en structure cellulaire pour répondre à des besoins d'amortissement spécifiques.
La taille du marché des emballages en mousse flexible pour le polyéthylène devrait croître à un CAGR de 6,98 % jusqu'en 2031. Le polyéthylène bénéficie de la résistance à l'humidité à cellules fermées et de la compatibilité avec les flux de recyclage des polyoléfines. Le polyéthylène réticulé offre une résistance à la déchirure et une stabilité dimensionnelle, soutenant les applications impliquant une manutention répétée. Le polypropylène expansé attire également l'attention sur les marchés où la recyclabilité est un critère d'achat important, tandis que les alternatives biosourcées et à base d'amidon restent au stade commercial précoce.

Par application : le transport est en tête tandis que l'électrique et l'électronique croissent plus rapidement
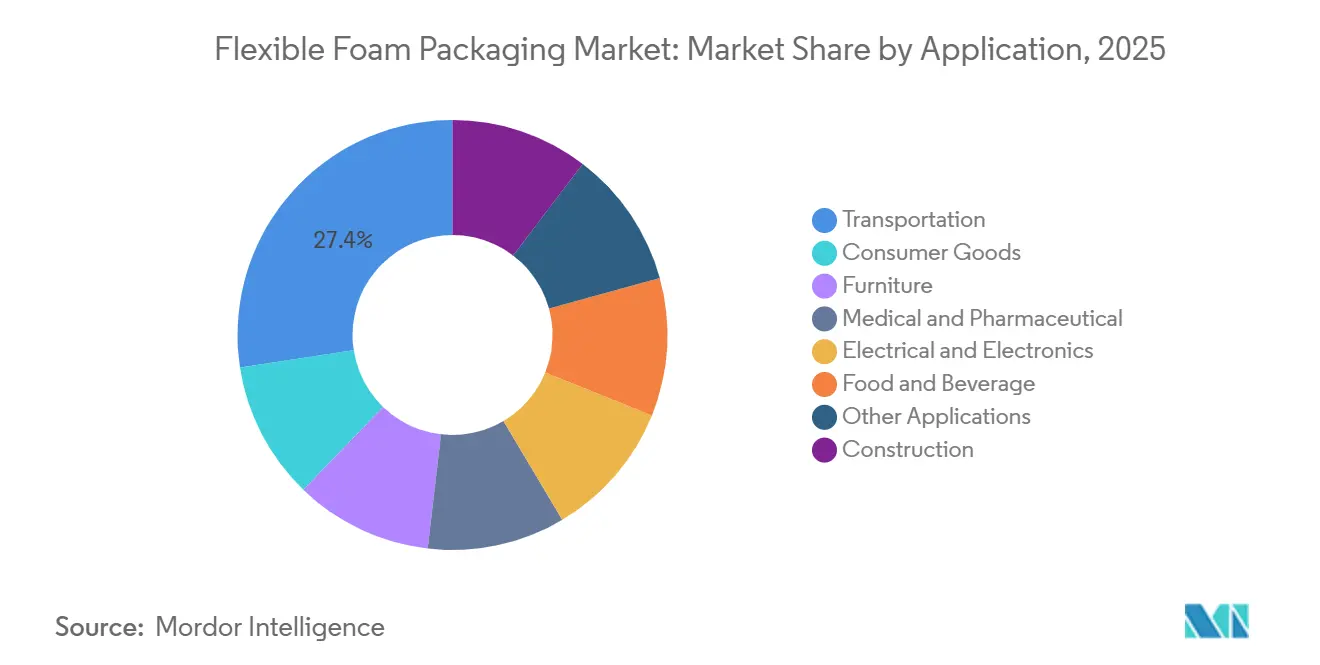
Le transport représentait 27,42 % de la part du marché des emballages en mousse flexible en 2025. La protection des composants automobiles et les inserts de modules de batteries de VE soutiennent cette position. La mousse offre un équilibre favorable entre poids et protection dans les applications qui transitent par plusieurs étapes de production et de logistique. Les chaînes d'approvisionnement automobiles nécessitent des emballages qui protègent les composants aux formes et finitions de surface variées, maintenant la demande d'emballages techniques au sein du marché des emballages en mousse flexible.
Le segment électrique et électronique devrait croître à un CAGR de 7,75 % jusqu'en 2031. Des composants plus petits et plus fragiles augmentent l'importance de l'amortissement et de la dissipation d'énergie lors de la livraison de colis. EUROPUR rapporte que la mousse de polyuréthane flexible est utilisée pour la protection des appareils électroniques et des dispositifs médicaux, où ces propriétés sont essentielles. Les applications médicales et pharmaceutiques utilisent des inserts en mousse dans des expéditeurs à température contrôlée, tandis que les biens de consommation, le mobilier et la construction restent des utilisations finales établies pour les matériaux de mousse de protection.
Analyse géographique
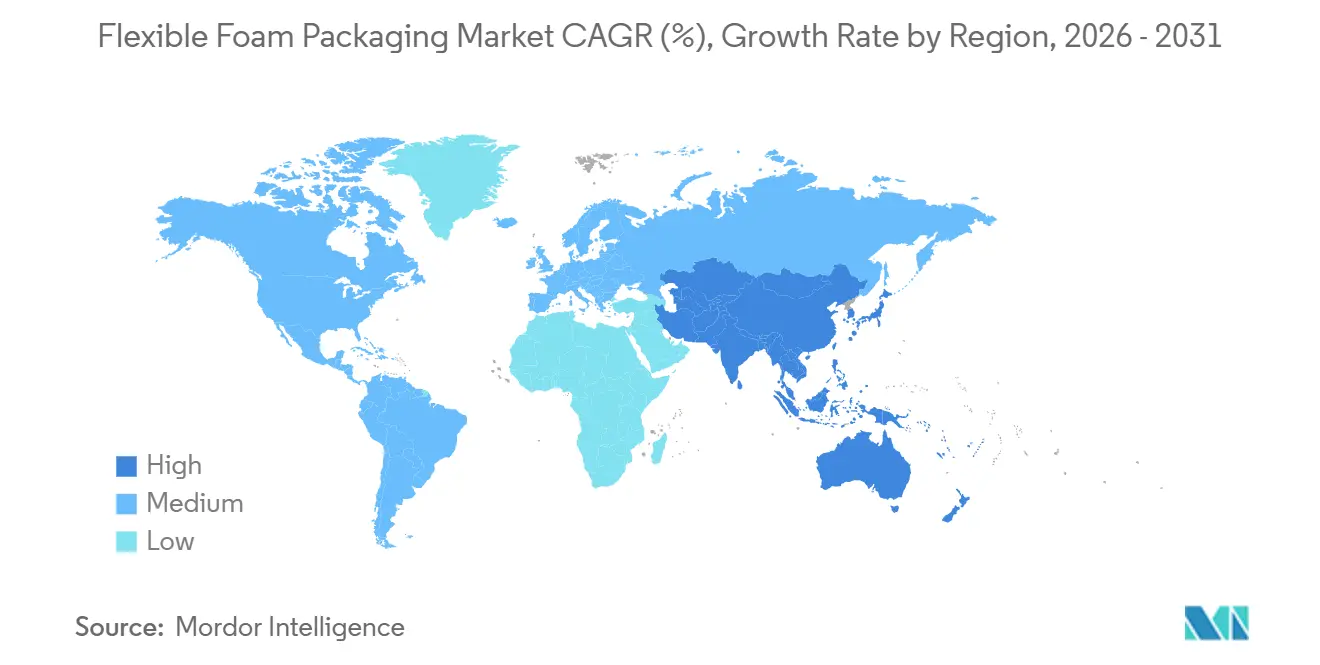
L'Asie-Pacifique détenait 38,11 % de la part du marché des emballages en mousse flexible en 2025 et devrait croître à un CAGR de 7,42 % jusqu'en 2031. La base de fabrication électronique de la Chine lie la demande régionale à l'activité de production et aux besoins d'emballage à l'exportation. Les programmes d'Incitation Liée à la Production (PLI) de l'Inde pour les téléphones mobiles, le matériel informatique et l'électronique automobile visent une augmentation cumulée de la production de 150 à 200 milliards USD d'ici 2030. Ce cadre politique soutient la demande d'emballages de protection de qualité export. Le plan à moyen terme de JSP vise également une augmentation de 21 % des ventes de matériaux de protection de surface pour écrans plats.
L'Amérique du Nord et l'Europe sont des centres de demande établis pour les inserts en mousse de précision. Les États-Unis bénéficient de réseaux de logistique de colis et de distribution pharmaceutique qui utilisent des expéditeurs isolés validés. Le commerce électronique représentait 16,9 % des ventes au détail aux États-Unis au premier trimestre 2026. En Europe, le règlement (UE) 2025/40 oriente l'attention vers les formats dotés de meilleures certifications de conception pour le recyclage. Cet environnement encourage des changements de portefeuille au sein du marché des emballages en mousse flexible.
L'Amérique du Sud, le Moyen-Orient et l'Afrique représentent une part plus petite mais en expansion des revenus mondiaux. Le Brésil et l'Argentine sont liés au développement du commerce électronique et aux exigences d'emballage pour les exportations agricoles. L'activité de fabrication et de distribution pharmaceutique en Arabie Saoudite soutient l'intérêt pour les expéditeurs en chaîne du froid validés. Les recommandations de l'OMS en matière de logistique vaccinale soutiennent également la demande d'emballages de transport international fiables dans les systèmes de santé à revenus plus faibles. Ces régions présentent des opportunités pour les transformateurs disposant de capacités de distribution appropriées et d'une documentation technique.
Paysage concurrentiel
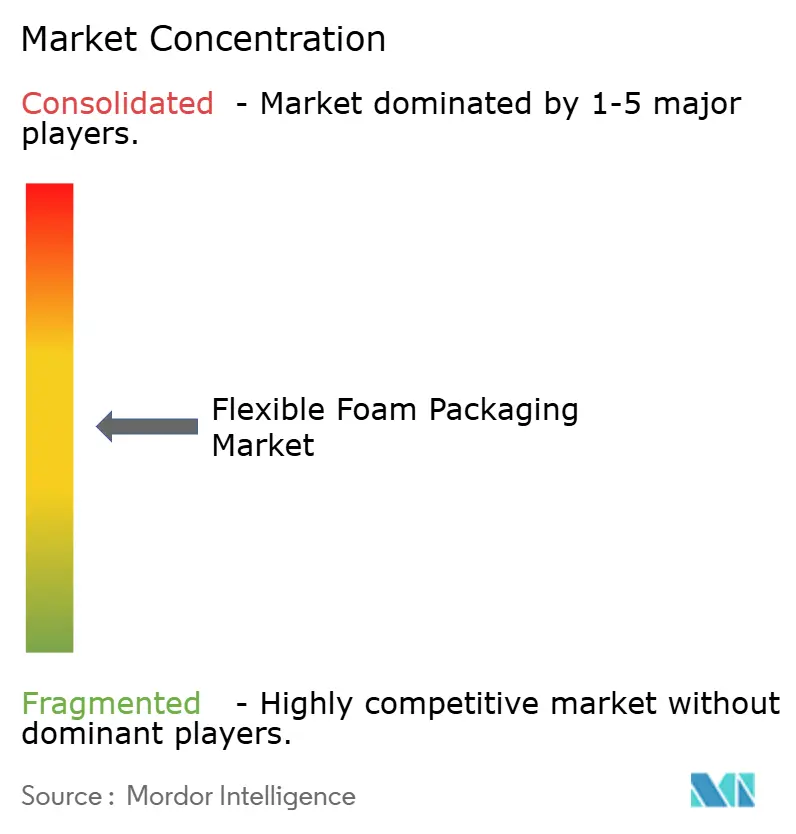
Le marché des emballages en mousse flexible est modérément fragmenté. BASF, Dow et Huntsman fournissent des matières premières et des systèmes intégrés. Armacell, Zotefoams, UFP Technologies, Pregis et JSP se concentrent sur la transformation des matériaux ou l'ingénierie des applications. La concurrence se concentre de plus en plus sur les performances des matériaux, les certifications de circularité et les capacités de fabrication. BASF a introduit des systèmes de mousse de polyuréthane flexible à bilan massique de biomasse en mars 2025.
Sealed Air a finalisé son acquisition par des fonds affiliés à Clayton, Dubilier & Rice en avril 2026 à une valeur d'entreprise de 10,3 milliards USD. La transaction a transféré la société à une propriété privée tout en conservant son siège social à Charlotte, en Caroline du Nord. Pregis a acquis la division d'emballage en chaîne du froid et d'emballage thermique de MP Global Packaging en août 2026. L'activité acquise exploite 2 installations de fabrication en Indiana et au Nebraska. Cette acquisition élargit l'offre en chaîne du froid de Pregis avec une alternative recyclable en bordure de trottoir aux expéditeurs isolés en polystyrène expansé.
Zotefoams a acquis Overseas Konstellation Company S.A. en novembre 2025 et a nommé UFP Technologies comme Partenaire Agréé Mondial. Les transformateurs spécialisés de plus petite taille peuvent concourir sur les commandes à forte diversité en combinant la fabrication CNC avec une gestion des commandes intégrée numériquement, réduisant la dépendance à l'outillage pour s'adapter aux changements de conception. Le marché des emballages en mousse flexible récompense donc à la fois l'innovation en matériaux et la capacité de transformation.
Leaders du secteur des emballages en mousse flexible
-
Sealed Air Corporation
-
BASF
-
Pregis LLC
-
ARMACELL
-
Sonoco Products Company
- *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier
Développements récents du secteur
- Août 2026 : Pregis a acquis la division d'emballage en chaîne du froid et d'emballage thermique de MP Global Packaging, qui exploite 2 installations de fabrication en Indiana et au Nebraska produisant des emballages thermiques à base de papier pour les expéditions sensibles à la température. L'acquisition élargit le portefeuille en chaîne du froid de Pregis avec une alternative recyclable en bordure de trottoir aux expéditeurs isolés en mousse de polystyrène expansé, au service des fabricants pharmaceutiques et des distributeurs de pharmacies spécialisées.
- Avril 2026 : Sealed Air Corporation a finalisé son acquisition par des fonds affiliés à Clayton, Dubilier & Rice (CD&R) à une valeur d'entreprise de 10,3 milliards USD, les actionnaires recevant 42,15 USD par action en espèces. La société est passée à une propriété privée tout en conservant son siège social à Charlotte, en Caroline du Nord, CD&R s'engageant à soutenir la croissance des activités d'emballage de protection de Sealed Air.
Portée du rapport sur le marché mondial des emballages en mousse flexible
L'emballage en mousse flexible est un matériau de rembourrage souple et élastique qui absorbe les chocs et protège les articles fragiles lors de l'expédition et du stockage. Il est largement utilisé dans des secteurs tels que l'électronique, l'automobile, la santé et les biens de consommation, où la sécurité des produits pendant le transit est une priorité.
Le marché des emballages en mousse flexible est segmenté par type, application et géographie. Par type, le marché est segmenté en polyuréthane, polyéthylène, polypropylène et autres matériaux. Par application, le marché est segmenté en construction, biens de consommation, mobilier, transport, médical et pharmaceutique, électrique et électronique, alimentation et boissons, et autres applications. Le rapport couvre également la taille du marché et les prévisions pour les emballages en mousse flexible dans 15 pays à travers les principales régions. Les tailles et prévisions du marché sont fournies en termes de valeur (USD).
| Polyuréthane |
| Polyéthylène |
| Polypropylène |
| Autres matériaux |
| Construction |
| Biens de consommation |
| Mobilier |
| Transport |
| Médical et pharmaceutique |
| Électrique et électronique |
| Alimentation et boissons |
| Autres applications |
| Asie-Pacifique | Chine |
| Inde | |
| Japon | |
| Corée du Sud | |
| Pays de l'ASEAN | |
| Reste de l'Asie-Pacifique | |
| Amérique du Nord | États-Unis |
| Canada | |
| Mexique | |
| Europe | Allemagne |
| Royaume-Uni | |
| France | |
| Italie | |
| Pays nordiques | |
| Reste de l'Europe | |
| Amérique du Sud | Brésil |
| Argentine | |
| Reste de l'Amérique du Sud | |
| Moyen-Orient et Afrique | Arabie Saoudite |
| Afrique du Sud | |
| Reste du Moyen-Orient et de l'Afrique |
| Par type | Polyuréthane | |
| Polyéthylène | ||
| Polypropylène | ||
| Autres matériaux | ||
| Par application | Construction | |
| Biens de consommation | ||
| Mobilier | ||
| Transport | ||
| Médical et pharmaceutique | ||
| Électrique et électronique | ||
| Alimentation et boissons | ||
| Autres applications | ||
| Par géographie | Asie-Pacifique | Chine |
| Inde | ||
| Japon | ||
| Corée du Sud | ||
| Pays de l'ASEAN | ||
| Reste de l'Asie-Pacifique | ||
| Amérique du Nord | États-Unis | |
| Canada | ||
| Mexique | ||
| Europe | Allemagne | |
| Royaume-Uni | ||
| France | ||
| Italie | ||
| Pays nordiques | ||
| Reste de l'Europe | ||
| Amérique du Sud | Brésil | |
| Argentine | ||
| Reste de l'Amérique du Sud | ||
| Moyen-Orient et Afrique | Arabie Saoudite | |
| Afrique du Sud | ||
| Reste du Moyen-Orient et de l'Afrique | ||
Questions clés auxquelles le rapport répond
Quelle est la taille actuelle du marché des emballages en mousse flexible ?
La taille du marché des emballages en mousse flexible était évaluée à 3,16 milliards USD en 2025 et devrait croître de 3,34 milliards USD en 2026 pour atteindre 4,60 milliards USD d'ici 2031, à un CAGR de 6,56 % durant la période de prévision (2026-2031).
Quel matériau occupe la position la plus importante dans les emballages en mousse flexible ?
Le polyuréthane détenait une part de 41,67 % en 2025, soutenu par ses propriétés adaptables d'amortissement, de barrière à l'humidité et de protection thermique.
Quelle application connaît la croissance la plus rapide pour les emballages en mousse flexible ?
L'électrique et l'électronique devrait enregistrer le CAGR d'application le plus élevé de 7,75 % jusqu'en 2031.
Quelle région est en tête de la demande d'emballages en mousse flexible ?
L'Asie-Pacifique détenait une part de 38,11 % en 2025 et devrait croître à un CAGR de 7,42 % jusqu'en 2031.