
Visão Geral do Mercado
| Período de Estudo | 2021 - 2031 |
|---|---|
| Período de Dados de Previsão | 2026 - 2031 |
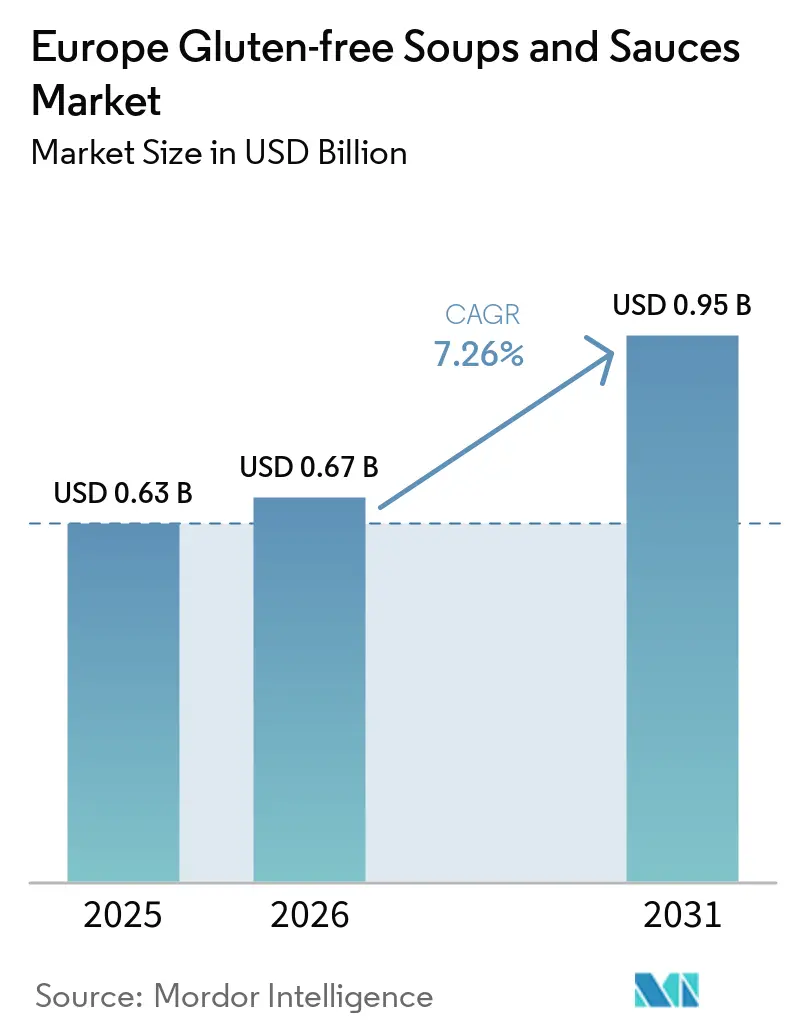
| Tamanho do mercado no ano base (2025) | 0.63 Bilhões de dólares |
| Tamanho do Mercado (2026) | 0.67 Bilhões de dólares |
| Tamanho do Mercado (2031) | 0.95 Bilhões de dólares |
| Taxa de crescimento (2026 - 2031) | 7.26 % |
| Concentração do Mercado | Médio |
Principais jogadores *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica Imagem © Mordor Intelligence. O reuso requer atribuição conforme CC BY 4.0. | |
Análise do Mercado Europeu de Sopas e Molhos Sem Glúten por Mordor Intelligence
O tamanho do mercado europeu de sopas e molhos sem glúten está projetado para expandir de 0,62 bilhões de USD em 2025 e 0,67 bilhões de USD em 2026 para 0,95 bilhões de USD até 2031, registrando um CAGR de 7,26% entre 2026 e 2031. O mercado europeu de sopas e molhos sem glúten é sustentado pela demanda de pessoas com doença celíaca e consumidores que buscam produtos com listas de ingredientes mais claras. A identificação aprimorada da doença celíaca pode ampliar a base de compradores regulares, pois os consumidores diagnosticados precisam evitar o glúten a longo prazo. O limite legal para uma alegação sem glúten oferece aos fabricantes um padrão comum de conformidade e aos consumidores uma base mais clara para a seleção de produtos[1]. Os desenvolvedores de produtos estão se concentrando em melhor textura, viscosidade estável e ingredientes reconhecíveis, pois esses fatores afetam as compras recorrentes. O investimento em capacidade dedicada e tecnologia de formulação pode fortalecer o acesso tanto a clientes de varejo quanto de serviços de alimentação, enquanto os custos de produção mais elevados continuam sendo uma barreira para fornecedores menores.
Principais Conclusões do Relatório
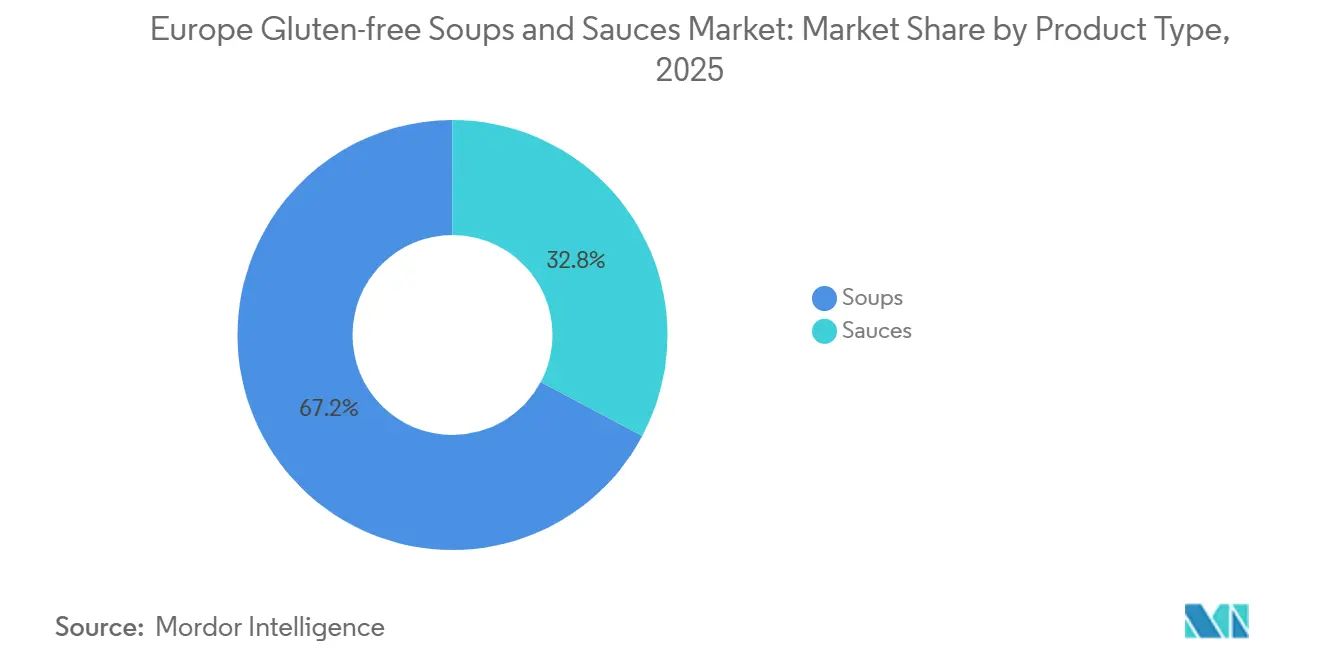
- Por tipo de produto, as sopas detinham 67,21% da participação de receita em 2025, enquanto os molhos têm previsão de expansão a um CAGR de 8,89% até 2031.
- Por tipo de embalagem, as latas detinham 41,27% da participação de receita em 2025, enquanto os frascos e garrafas têm previsão de expansão a um CAGR de 8,34% até 2031.
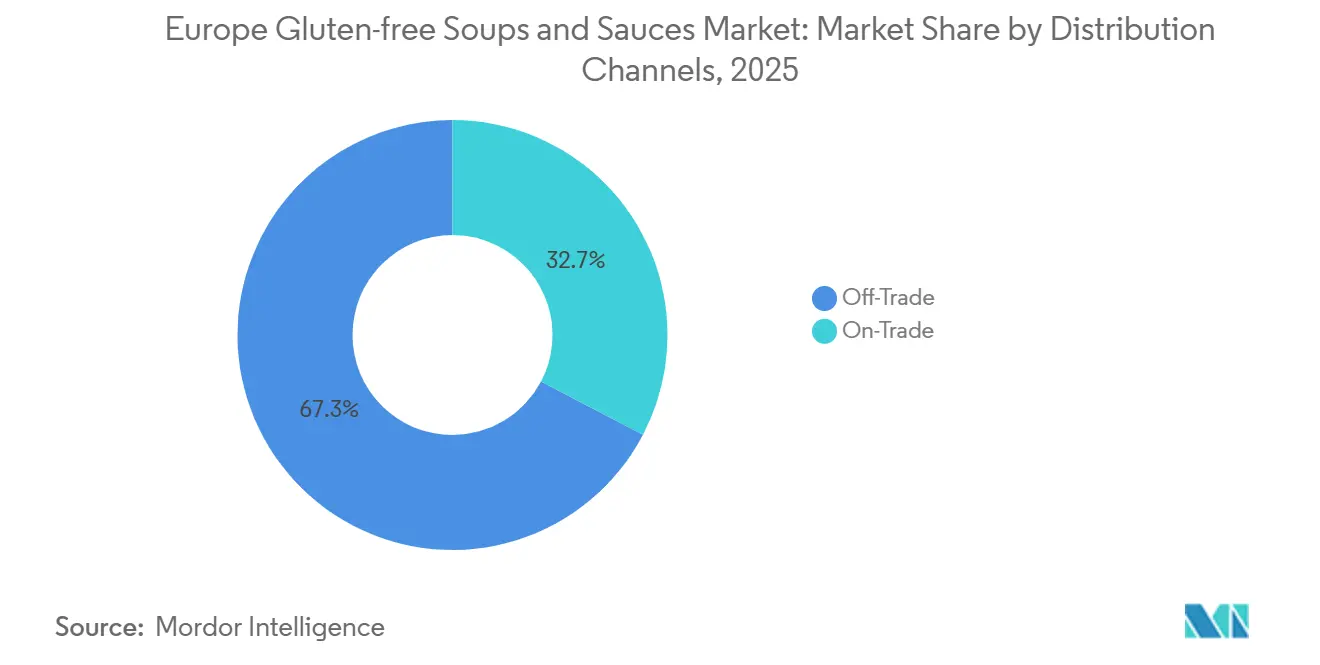
- Por canal de distribuição, o canal off-trade detinha 67,32% da participação de receita em 2025, enquanto o canal on-trade tem previsão de expansão a um CAGR de 8,11% até 2031.
- Por geografia, a Alemanha detinha 38,46% da participação de receita em 2025, enquanto o Reino Unido tem previsão de expansão a um CAGR de 9,12% até 2031.
Nota: O tamanho do mercado e os números de previsão neste relatório são gerados usando a estrutura de estimativa proprietária da Mordor Intelligence, atualizada com os dados e percepções mais recentes disponíveis em janeiro de 2026.
Tendências e Insights de Mercado
Análise de Impacto dos Fatores Impulsionadores*
| Fator Impulsionador | (~) % de Impacto nas Previsões de CAGR | Relevância Geográfica | Horizonte de Impacto |
|---|---|---|---|
| Prevalência crescente de doença celíaca e sensibilidade ao glúten | +2.5% | Global, concentrado no Norte da Europa e na Europa Ocidental | Longo prazo (≥ 4 anos) |
| Demanda crescente por alimentos convenientes e prontos para consumo | +1.5% | Global, mais acentuado no Reino Unido, Alemanha, Países Baixos e Bélgica | Curto prazo (≤ 2 anos) |
| Inovação em ingredientes sem glúten e tecnologias de formulação | +1.0% | Global, com ganhos iniciais na França, Países Baixos e Dinamarca | Médio prazo (2-4 anos) |
| Demanda crescente por ingredientes naturais e com rótulo limpo | +0.8% | Europa Ocidental, com expansão para a Polônia e a Suécia | Médio prazo (2-4 anos) |
| Popularidade crescente de culinárias internacionais e sabores diversificados | +0.6% | Global, concentrado no Reino Unido, Alemanha e Países Baixos | Curto prazo (≤ 2 anos) |
| Expansão de opções de alimentos à base de plantas e veganos | +0.5% | Global, com maior adoção no Reino Unido, Alemanha, Países Baixos e Suécia | Médio prazo (2-4 anos) |
| Fonte: Mordor Intelligence | |||
Prevalência Crescente de Doença Celíaca e Sensibilidade ao Glúten
O mercado europeu de sopas e molhos sem glúten se beneficia de uma base de consumidores clinicamente necessária que adquire alimentos certificados de forma recorrente. As diretrizes de 2025 da Sociedade Europeia para o Estudo da Doença Celíaca reportaram uma prevalência mediana confirmada por histologia de 0,70% em toda a Europa, enquanto o norte da Europa registrou a maior prevalência baseada em histologia, de 1,60%. A incidência diagnosticada atingiu até 50 por 100.000 pessoas-ano na Escandinávia, Finlândia e Espanha, onde o rastreamento por anticorpos e o reconhecimento clínico avançaram. Cada diagnóstico pode criar uma demanda sustentada por alimentos sem glúten verificados, pois os pacientes precisam gerenciar a exposição ao longo de suas vidas. Os vouchers mensais de compra da Itália para pessoas com doença celíaca demonstram como o apoio público pode melhorar o acesso a alimentos certificados. As orientações atualizadas de rotulagem divulgadas no Dia Internacional da Doença Celíaca, em maio de 2025, reforçaram as obrigações dos fabricantes no âmbito do quadro europeu de rotulagem de produtos sem glúten[2].
Demanda Crescente por Alimentos Convenientes e Prontos para Consumo
Os formatos de refeição convenientes continuam sendo importantes porque sopas, caldos, fundos e molhos preparados se adequam às ocasiões de refeições durante a semana. O mercado europeu de sopas e molhos sem glúten pode se beneficiar quando os compradores escolhem produtos estáveis em prateleira que reduzem o tempo de preparo sem comprometer o gerenciamento de alérgenos. As sopas prontas para consumo são especialmente relevantes porque os consumidores podem verificar as alegações certificadas antes da compra e utilizar o produto imediatamente. A demanda do setor de serviços de alimentação também sustenta esse padrão, pois as cozinhas precisam de bases e molhos confiáveis que possam ser utilizados sob pressão de tempo. Os compradores profissionais podem preferir produtos fáceis de armazenar, porcionados e utilizados em diversas receitas. Essas necessidades fortalecem o papel dos formatos convenientes nas compras recorrentes de produtos sem glúten.
Inovação em Ingredientes Sem Glúten e Tecnologias de Formulação
A inovação em ingredientes aborda um desafio central do produto, pois o glúten contribui para a espessura, a suspensão e a sensação na boca em alimentos líquidos. A Roquette lançou o AMYSTA L 123 em outubro de 2025, um amido de ervilha termicamente solúvel desenvolvido para misturas de sopas desidratadas, molhos e condimentos. O ingrediente pode ser declarado como amido de ervilha solúvel na União Europeia, o que pode ajudar os fornecedores a manter as listas de ingredientes de fácil compreensão. Um estudo científico de 2025 constatou que pré-misturas de sopa instantânea com 1,50% de goma xantana e 2,00% de amido de batata apresentaram maior fluidez e aceitação sensorial do que os controles não tratados. Esses resultados são importantes para marcas de varejo e cozinhas profissionais, pois os produtos devem ter desempenho consistente durante o aquecimento, o armazenamento e o reaquecimento. Uma textura melhor pode reduzir o risco de os consumidores retornarem às alternativas convencionais após uma experiência ruim com o produto.
Demanda Crescente por Ingredientes Naturais e com Rótulo Limpo
O mercado europeu de sopas e molhos sem glúten tem uma vantagem em produtos à base de tomates, leguminosas, vegetais e caldos, pois muitos desses ingredientes são naturalmente isentos de glúten. Isso pode facilitar a combinação da certificação sem glúten com listas de ingredientes que evitam aditivos sintéticos. A Roquette reportou em outubro de 2025 que o posicionamento de rótulo limpo apareceu em quase 1 a cada 3 novos lançamentos globais de alimentos e bebidas, e que mais de 75% dos consumidores afirmaram que a transparência da marca influenciava as decisões de compra. As condições do varejo alemão são favoráveis para produtos que combinam credenciais orgânicas e sem glúten, embora a produção certificada ainda exija segregação e testes cuidadosos. A abordagem Do Campo à Mesa da União Europeia agrega valor à rastreabilidade, o que é relevante tanto para produtos sem alérgenos quanto para produtos com rótulo limpo. Os fornecedores que documentam a origem dos ingredientes e os pontos de controle podem sustentar uma proposta premium mais credível.
Análise de Impacto dos Fatores Restritivos*
| Fator Restritivo | (~) % de Impacto nas Previsões de CAGR | Relevância Geográfica | Horizonte de Impacto |
|---|---|---|---|
| Custos de produção mais elevados para formulações sem glúten | -1.2% | Global, mais acentuado na Europa Oriental | Longo prazo (≥ 4 anos) |
| Dificuldades em replicar a textura e a consistência de produtos convencionais | -0.8% | Global, especialmente em molhos que requerem agentes espessantes | Médio prazo (2-4 anos) |
| Complexidade da conformidade regulatória e da rotulagem sem glúten | -0.5% | União Europeia, especialmente Itália e Alemanha | Longo prazo (≥ 4 anos) |
| Interrupções na cadeia de suprimentos e volatilidade nos custos de ingredientes alternativos | -0.7% | Global, com expansão para a Europa Central e Oriental | Curto prazo (≤ 2 anos) |
| Fonte: Mordor Intelligence | |||
Custos de Produção Mais Elevados para Formulações Sem Glúten
Sopas e molhos sem glúten certificados exigem fornecimento dedicado de ingredientes, produção segregada, testes e renovação de certificação. Esses requisitos adicionam custos fixos que os produtores convencionais não enfrentam e podem tornar os novos entrantes menores menos competitivos. A Dr. Schär investiu 8,80 milhões de EUR em eficiência de produção e logística durante 2025 e comprometeu 28,00 milhões de EUR para expandir as instalações na Itália, Espanha e Alemanha em 2026. Esse nível de investimento pode melhorar a eficiência operacional para fornecedores estabelecidos, enquanto marcas mais novas podem precisar aceitar preços mais altos ou margens menores. O mercado europeu de sopas e molhos sem glúten pode, portanto, permanecer mais difícil de entrar em países sensíveis ao preço. O controle de custos continuará a influenciar se os produtos certificados podem alcançar um grupo mais amplo de domicílios.
Dificuldades em Replicar a Textura e a Consistência de Produtos Convencionais
O glúten confere às sopas e aos molhos uma estrutura funcional difícil de reproduzir com amidos, gomas e proteínas alternativos. Nas sopas, ele pode sustentar o corpo e a suspensão estável, enquanto os molhos também precisam de brilho, adesão, espessura e estabilidade ao calor. Cada substituto pode alterar os requisitos do processo, a base de custos e a percepção do consumidor sobre a lista de ingredientes. O estudo de sopa instantânea de 2025 mostrou que a textura e a aceitação variaram entre 9 formulações, demonstrando a precisão necessária para a reformulação comercial. Os formatos para serviços de alimentação acrescentam requisitos adicionais, pois os molhos podem ser submetidos a temperaturas comerciais e ciclos de congelamento e descongelamento. O mercado europeu de sopas e molhos sem glúten depende de formulações que preservem a consistência sensorial e as compras recorrentes.
*Nossas previsões tratam os impactos dos impulsionadores e restrições como direcionais, e não aditivos. As previsões de impacto refletem o crescimento de base, os efeitos de composição e as interações entre variáveis.
Análise de Segmentos
Por Tipo de Produto:
Sopas Lideram em Valor, Molhos Impulsionam o CrescimentoAs sopas detinham 67,21% da participação do mercado europeu de sopas e molhos sem glúten em 2025, sustentadas pelos formatos prontos para consumo e enlatados. A longa vida útil e a embalagem selada ajudam os consumidores a gerenciar preocupações com contaminação cruzada, mantendo a conveniência. Caldos e fundos fornecem bases certificadas para cozinhas domésticas e profissionais. As sopas desidratadas e instantâneas também estão ganhando atenção como produtos individuais portáteis. A Roquette desenvolveu o AMYSTA L 123 para misturas de sopas e molhos desidratados, o que apoia os esforços para melhorar esses formatos.
Os molhos têm projeção de crescimento a um CAGR de 8,89% de 2026 a 2031, mais rápido do que a categoria geral. Os molhos para massas e os molhos de tomate têm uma vantagem de formulação porque os tomates são naturalmente sem glúten. Os molhos de soja à base de tamari e os condimentos étnicos também se adequam a um conjunto mais amplo de ocasiões de refeições. O tamari sem glúten da Kikkoman é produzido sem trigo e atende aos canais de varejo e serviços de alimentação na Alemanha, no Reino Unido e nos Países Baixos. Esses fatores tornam os molhos uma área-chave de expansão no mercado europeu de sopas e molhos sem glúten.


Por Tipo de Embalagem:
Latas Protegem a Conformidade, Frascos e Garrafas Apoiam o Posicionamento PremiumAs latas representaram 41,27% do tamanho do mercado europeu de sopas e molhos sem glúten em 2025. A vedação hermética reduz os riscos de exposição pós-produção e suporta uma vida útil mais longa para produtos certificados. O programa de vigilância CReNaRiA da Itália analisou 2.383 amostras de produtos sem glúten em 2025 e constatou que menos de 1% ultrapassou o limite legal de 20 mg/kg de glúten. As latas também oferecem um posicionamento de valor familiar para compradores que adquirem itens básicos de despensa. Esses benefícios explicam por que as latas continuam sendo centrais no mercado europeu de sopas e molhos sem glúten, mesmo com a evolução dos requisitos de embalagem.
Os frascos e garrafas têm projeção de crescimento a um CAGR de 8,34% de 2026 a 2031. O formato se alinha com molhos premium, incluindo molhos de tomate orgânicos, molhos para massas e produtos de tamari. A embalagem de vidro oferece visibilidade do produto aos compradores e pode reforçar um posicionamento artesanal na Alemanha e no Reino Unido. Sachês e caixinhas atendem a caldos e fundos, enquanto saquinhos servem a sopas desidratadas e misturas de molhos instantâneos. As escolhas de embalagem influenciam a segurança, a apresentação da marca e o custo operacional do mercado europeu de sopas e molhos sem glúten.
Por Canal de Distribuição:
Canal Off-Trade Mantém Escala, Canal On-Trade Constrói DemandaOs canais off-trade representaram 67,32% da receita da categoria em 2025. Supermercados, hipermercados, lojas de conveniência e varejistas online oferecem aos consumidores acesso a um amplo conjunto de produtos certificados. Corredores dedicados a produtos sem alérgenos ajudam os consumidores a identificar opções adequadas, enquanto o varejo online amplia a variedade além das lojas menores. Os modelos de assinatura podem facilitar as compras recorrentes de itens de despensa para domicílios que evitam o glúten. Esses canais continuam sendo a principal rota para alcançar compradores estabelecidos no mercado europeu de sopas e molhos sem glúten.
A distribuição on-trade tem projeção de crescimento a um CAGR de 8,11% de 2026 a 2031. Restaurantes, empresas de catering, hospitais e cozinhas institucionais precisam de ingredientes que simplifiquem o gerenciamento de alérgenos. O Regulamento (UE) n.º 1169/2011 exige que as empresas alimentares forneçam informações sobre 14 alérgenos principais, o que sustenta a demanda por bases de cozinha verificadas e concentrados de molhos. Os operadores de serviços de alimentação precisam de produtos que permaneçam estáveis sob aquecimento repetido e possam ser utilizados em vários pratos. Seu crescimento pode ampliar o mercado europeu de sopas e molhos sem glúten além do consumo doméstico.

Análise Geográfica
Mercado Alemão de Sopas e Molhos Sem Glúten
A Alemanha detinha 38,46% da participação no mercado europeu de sopas e molhos sem glúten em 2025. O país conta com 800.000 a 900.000 pacientes diagnosticados com doença celíaca e um ambiente de certificação consolidado por meio da Deutsche Zöliakie-Gesellschaft. As alegações orgânicas e isentas de alérgenos são frequentemente complementares no varejo alemão, apoiando produtos que atendem a ambas as necessidades. A Dr. Schär investiu mais de 20,00 milhões de EUR em instalações alemãs ao longo da última década e comemora 20 anos de operações na Alemanha em 2026. A Alemanha continua sendo um local estratégico para produtos certificados premium no mercado europeu de sopas e molhos sem glúten.
Mercado de Sopas e Molhos Sem Glúten do Reino Unido e da Itália
O Reino Unido deve crescer a um CAGR de 9,12% de 2026 a 2031. O país conta com 2,90 milhões de pessoas que seguem uma dieta sem glúten e se beneficia da ampla disponibilidade em supermercados. O País de Gales lançou um cartão de subsídio para alimentos sem glúten no outono de 2025, ampliando o apoio aos consumidores elegíveis. Os vouchers mensais de compra da Itália e o banco de dados de produtos certificados pela AIC, que inclui mais de 3.500 itens, oferecem suporte prático às pessoas com doença celíaca. Essas condições criam bases sólidas de demanda para o mercado europeu de sopas e molhos sem glúten.
Mercado de Sopas e Molhos Sem Glúten do Norte da Europa
A Espanha e a Polônia são mercados emergentes com crescimento de dois dígitos no consumo de alimentos sem glúten, enquanto a Bélgica, a Suécia e os Países Baixos apresentam consumo per capita acima da média. O Norte da Europa possui uma prevalência de doença celíaca baseada em histologia de 1,60%, o que confere ao cluster escandinavo uma base de demanda com respaldo médico[3]. A Dr. Schär adquiriu a especialista sueca Semper em 2025 e concluiu a transição de seu portfólio para a marca Schär em 2026.
Cenário Competitivo
Concentração do Mercado
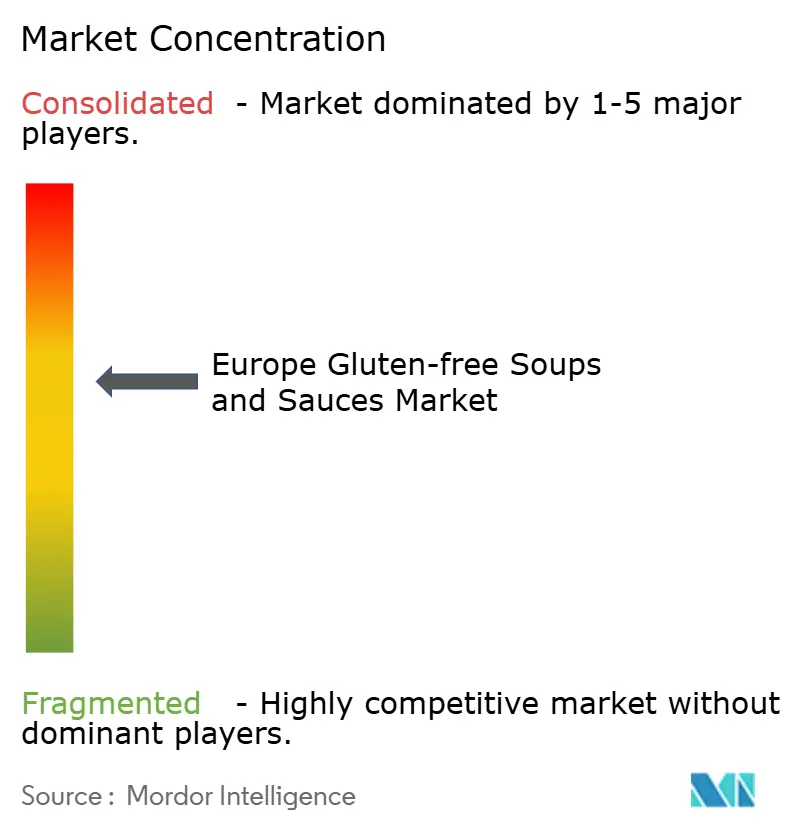
O mercado europeu de sopas e molhos sem glúten tem uma concentração moderada, com especialistas dedicados, empresas alimentares multinacionais e fornecedores focados em culinária regional competindo por presença em prateleiras e no setor de serviços de alimentação. A Dr. Schär lidera o grupo de especialistas, enquanto Kraft Heinz, Nestlé, Unilever e Campbell's expandem marcas estabelecidas para formatos sem glúten. Barilla, Mutti, Baxter Food Group, Hügli Holding, Kikkoman, Soupologie e Casalasco sustentam posições regionais de produto e culinária. A Dr. Schär reportou 632,00 milhões de EUR em receita global para o exercício fiscal de 2025 e comprometeu 28,00 milhões de EUR em investimento de capacidade na Itália, Espanha e Alemanha para 2026. O setor europeu de sopas e molhos sem glúten recompensa o investimento de longo prazo porque a capacidade especializada e os sistemas de certificação são difíceis de estabelecer rapidamente.
Os concorrentes multinacionais utilizam o reconhecimento de marca e a escala de distribuição para alcançar os clientes, mas podem entrar por meio de parcerias que encurtam o tempo de desenvolvimento. Em junho de 2026, The Campbell's Company firmou parceria com a Banza para lançar uma sopa de macarrão com frango condensada sem glúten, utilizando uma fórmula de penne de grão-de-bico especialmente desenvolvida. O produto foi lançado na Amazon com um preço de varejo sugerido de 1,99 USD antes de sua expansão planejada para varejistas dos Estados Unidos. Esse modelo pode reduzir o tempo de entrada no mercado, mas os fornecedores especializados podem manter uma vantagem na profundidade de suas capacidades sem glúten.
As oportunidades mais abertas estão em cozinhas profissionais, catering institucional e mercados da Europa Oriental, onde as opções certificadas de marca ainda são limitadas. A demanda do setor de serviços de alimentação é moldada pela necessidade de informações claras sobre alérgenos e produtos que tenham desempenho confiável em cozinhas de alto volume. O lançamento do AMYSTA L 123 pela Roquette em 2025 oferece aos formuladores uma opção de produto para sopas desidratadas, molhos e condimentos com rótulo limpo. Os investimentos em capacidade da Dr. Schär e a transição da marca Semper demonstram uma rota baseada em infraestrutura para a expansão regional. O mercado europeu de sopas e molhos sem glúten permanece competitivo porque marcas fortes precisam abordar preço, textura e conformidade verificada.
Líderes do Setor Europeu de Sopas e Molhos Sem Glúten
-
Amy's Kitchen Inc.
-
The Campbell Soup Company
-
The Kraft Heinz Company
-
Conagra Brands Inc.
-
Baxter Food Group Ltd
- *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica
Mercado Europeu de Sopas e Molhos Sem Glúten Empresas cobertas neste relatório
- Amy's Kitchen Inc.
- The Campbell Soup Company
- The Kraft Heinz Company
- Conagra Brands Inc.
- Baxter Food Group Ltd
- Barilla Holding S.p.A.
- General Mills Inc.
- The Hain Celestial Group Inc.
- Pacific Foods of Oregon LLC
- Kikkoman Corporation
- Soupologie Ltd
- Nestlé S.A.
- Unilever PLC
- Dr. Schär AG / S.p.A.
- Flandria Foods
- Hügli Holding AG
- Sapidum d.o.o.
- Mill & Folks
- Hanpol Sp. z o.o.
- Casalasco Società Agricola S.p.A.
- Mutti S.p.A.
- F.lli Polli S.p.A.
Desenvolvimentos industriais recentes em Mercado Europeu de Sopas e Molhos Sem Glúten
- Junho de 2026: The Campbell's Company firmou parceria com a Banza para lançar a primeira sopa de macarrão com frango condensada sem glúten, utilizando uma fórmula de penne de grão-de-bico especialmente desenvolvida. O produto foi lançado na Amazon com um preço de varejo sugerido de 1,99 USD e está sendo expandido para varejistas dos Estados Unidos. Isso marcou a primeira vez em 150 anos de história da marca que a sopa de macarrão com frango estava disponível em um formato certificado sem glúten.
- Março de 2026: A Dr. Schär anunciou 28,00 milhões de EUR em investimento de capital para 2026, com foco na expansão da capacidade de produção na Itália, Espanha e Alemanha. O plano inclui extensões de galpões em sua planta de Apolda para produção de pão e pãezinhos sem glúten e o desenvolvimento de capacidades de fornecimento para o setor de serviços de alimentação para operadores de restaurantes.
- Fevereiro de 2026: A Alvalle introduziu duas sopas de vegetais refrigeradas e prontas para aquecer, feitas com vegetais de origem espanhola, azeite de oliva e sal. A variedade Creme de Vegetais contém abobrinha, cenoura, batata e cebola, enquanto a variedade Creme de Abóbora inclui abóbora, cenoura, cebola e batata-doce. Ambos os produtos são sem glúten e não contêm aditivos.
Escopo do Relatório do Mercado Europeu de Sopas e Molhos Sem Glúten
O mercado europeu de sopas e molhos sem glúten é segmentado por tipo de produto, tipo de embalagem, canal de distribuição e geografia. Por tipo de produto, o mercado é categorizado em sopas e molhos. As sopas incluem sopas prontas para consumo, caldos e fundos, e sopas desidratadas e instantâneas. Os molhos incluem molhos para massas, molho de tomate, molho de soja, molho de mostarda e outros molhos. Por tipo de embalagem, o mercado é dividido em latas, frascos e garrafas, sachês e caixinhas, saquinhos e outros tipos de embalagem. Por canal de distribuição, o mercado abrange canais on-trade e off-trade, com o canal off-trade segmentado adicionalmente em supermercados/hipermercados, lojas de conveniência, canais de varejo online e outros canais de distribuição. Por geografia, o mercado inclui Alemanha, Reino Unido, França, Itália, Espanha, Países Baixos, Bélgica, Polônia, Suécia e o restante da Europa.
Visão geral da segmentação
Tipo de Produto
| Sopas | Sopas Prontas para Consumo |
| Caldos e Fundos | |
| Sopas Desidratadas e Instantâneas | |
| Molhos | Molhos para Massas |
| Molho de Tomate | |
| Molho de Soja | |
| Molho de Mostarda | |
| Outros Molhos |
Tipo de Embalagem
| Latas |
| Frascos e Garrafas |
| Sachês e Caixinhas |
| Saquinhos |
| Outros |
Por Canais de Distribuição
| Canal On-Trade | |
| Canal Off-Trade | Supermercados/Hipermercados |
| Lojas de Conveniência | |
| Canais de Varejo Online | |
| Outros Canais de Distribuição |
Por Geografia
| Alemanha |
| Reino Unido |
| França |
| Itália |
| Espanha |
| Países Baixos |
| Bélgica |
| Polônia |
| Suécia |
| Restante da Europa |
| Tipo de Produto | Sopas | Sopas Prontas para Consumo |
| Caldos e Fundos | ||
| Sopas Desidratadas e Instantâneas | ||
| Molhos | Molhos para Massas | |
| Molho de Tomate | ||
| Molho de Soja | ||
| Molho de Mostarda | ||
| Outros Molhos | ||
| Tipo de Embalagem | Latas | |
| Frascos e Garrafas | ||
| Sachês e Caixinhas | ||
| Saquinhos | ||
| Outros | ||
| Por Canais de Distribuição | Canal On-Trade | |
| Canal Off-Trade | Supermercados/Hipermercados | |
| Lojas de Conveniência | ||
| Canais de Varejo Online | ||
| Outros Canais de Distribuição | ||
| Por Geografia | Alemanha | |
| Reino Unido | ||
| França | ||
| Itália | ||
| Espanha | ||
| Países Baixos | ||
| Bélgica | ||
| Polônia | ||
| Suécia | ||
| Restante da Europa | ||
Principais Perguntas Respondidas no Relatório
Qual é a taxa de crescimento projetada para sopas e molhos sem glúten na Europa?
A categoria tem projeção de crescimento a um CAGR de 7,26% de 2026 a 2031, aumentando de 0,67 bilhões de USD em 2026 para 0,95 bilhões de USD em 2031.
Qual categoria de produto lidera o segmento europeu de sopas e molhos sem glúten?
As sopas lideram com 67,21% da receita em 2025, sustentadas pelos formatos prontos para consumo, enlatados, de caldos e de fundos.
Por que os molhos sem glúten estão crescendo mais rapidamente do que as sopas na Europa?
Os molhos têm projeção de crescimento a um CAGR de 8,89% até 2031 porque os produtos de tomate naturalmente sem glúten, o tamari e outros condimentos têm amplas aplicações em refeições.
Qual canal de distribuição tem as melhores perspectivas de crescimento?
O canal on-trade tem previsão de crescimento a um CAGR de 8,11% até 2031, à medida que restaurantes e cozinhas institucionais buscam ingredientes verificados com gerenciamento de alérgenos.